


Wichtige Erkenntnisse
- Die Oracle-Aktie stieg um 12 %, nachdem das Unternehmen am Investor Day einen positiven Free Cash Flow für die zweite Hälfte des Fiskaljahres 2028 und über 30 Milliarden US-Dollar im Fiskaljahr 2029 prognostiziert hatte.
- Das Umsatzziel von 225 Milliarden US-Dollar für das Fiskaljahr 2030 entspricht der Angabe vom letzten Jahr; der neue Cash-Plan und die Finanzierungsobergrenze von 20 Milliarden US-Dollar sind die eigentliche Neuigkeit.
- Der Free Cash Flow im ersten Quartal lag bei negativen 5,4 Milliarden US-Dollar, und die Nettoverschuldung beträgt 132 Milliarden US-Dollar bei geplanten Investitionsausgaben (Capex) von bis zu 95 Milliarden US-Dollar.
- Der Bericht vom 10. Dezember wird zeigen, ob das Cloud-Wachstum von 64 % bis 70 % wie geplant eintritt, wenn neue Kapazitäten online gehen.
Oracle hat endlich einen Termin für die Frage genannt, die Investoren das ganze Jahr über beschäftigt hat: Wann kommt das Geld zurück?
Oracle (ORCL) stieg am Mittwoch um 12 % auf 146 US-Dollar, nachdem das Unternehmen am Investor Day einen Weg zu einem positiven Free Cash Flow in der zweiten Hälfte des Fiskaljahres 2028 aufgezeigt hatte. Der Free Cash Flow soll dann im Fiskaljahr 2029 über 30 Milliarden US-Dollar liegen, sobald die Investitionsausgaben (Capex) von ihrem Höchststand zurückgehen.
Das Schlagzeilenziel waren 225 Milliarden US-Dollar oder mehr Umsatz im Fiskaljahr 2030. Oracle hatte diese Zahl jedoch bereits beim Investor-Meeting im letzten Oktober genannt. Neu ist der damit verbundene Finanzierungsplan.
Selbst nach dem Sprung liegt die Aktie etwa 48 % unter ihrem 52-Wochen-Hoch von 282 US-Dollar.
Ein Termin für den Cashflow
Der Plan lässt sich auf drei Zusagen herunterbrechen:
- Umsatz von mindestens 225 Milliarden US-Dollar im Fiskaljahr 2030, mit einer Non-GAAP-Operativmarge von über 40 % und einem Gewinn je Aktie (EPS) von über 21 US-Dollar.
- Die Investitionsausgaben (Capex) erreichen ihren Höhepunkt in den Fiskaljahren 2027 und 2028 und gehen dann im Fiskaljahr 2029 zurück.
- Neue Kapitalaufnahmen sind bis zum Fiskaljahr 2030 auf 20 Milliarden US-Dollar begrenzt, aufgeteilt je zur Hälfte auf Eigen- und Fremdkapital.
Diese Obergrenze kommt zusätzlich zu den 20 Milliarden US-Dollar an Aktien, die Oracle im letzten Quartat bereits über ein At-the-Market-Programm verkauft hat. Oracle bekräftigte außerdem die Prognose für das Fiskaljahr 2027 von mindestens 90 Milliarden US-Dollar Umsatz und 8,10 US-Dollar Gewinn je Aktie (EPS).
Wie tief wird das Loch also, bevor die Wende kommt?
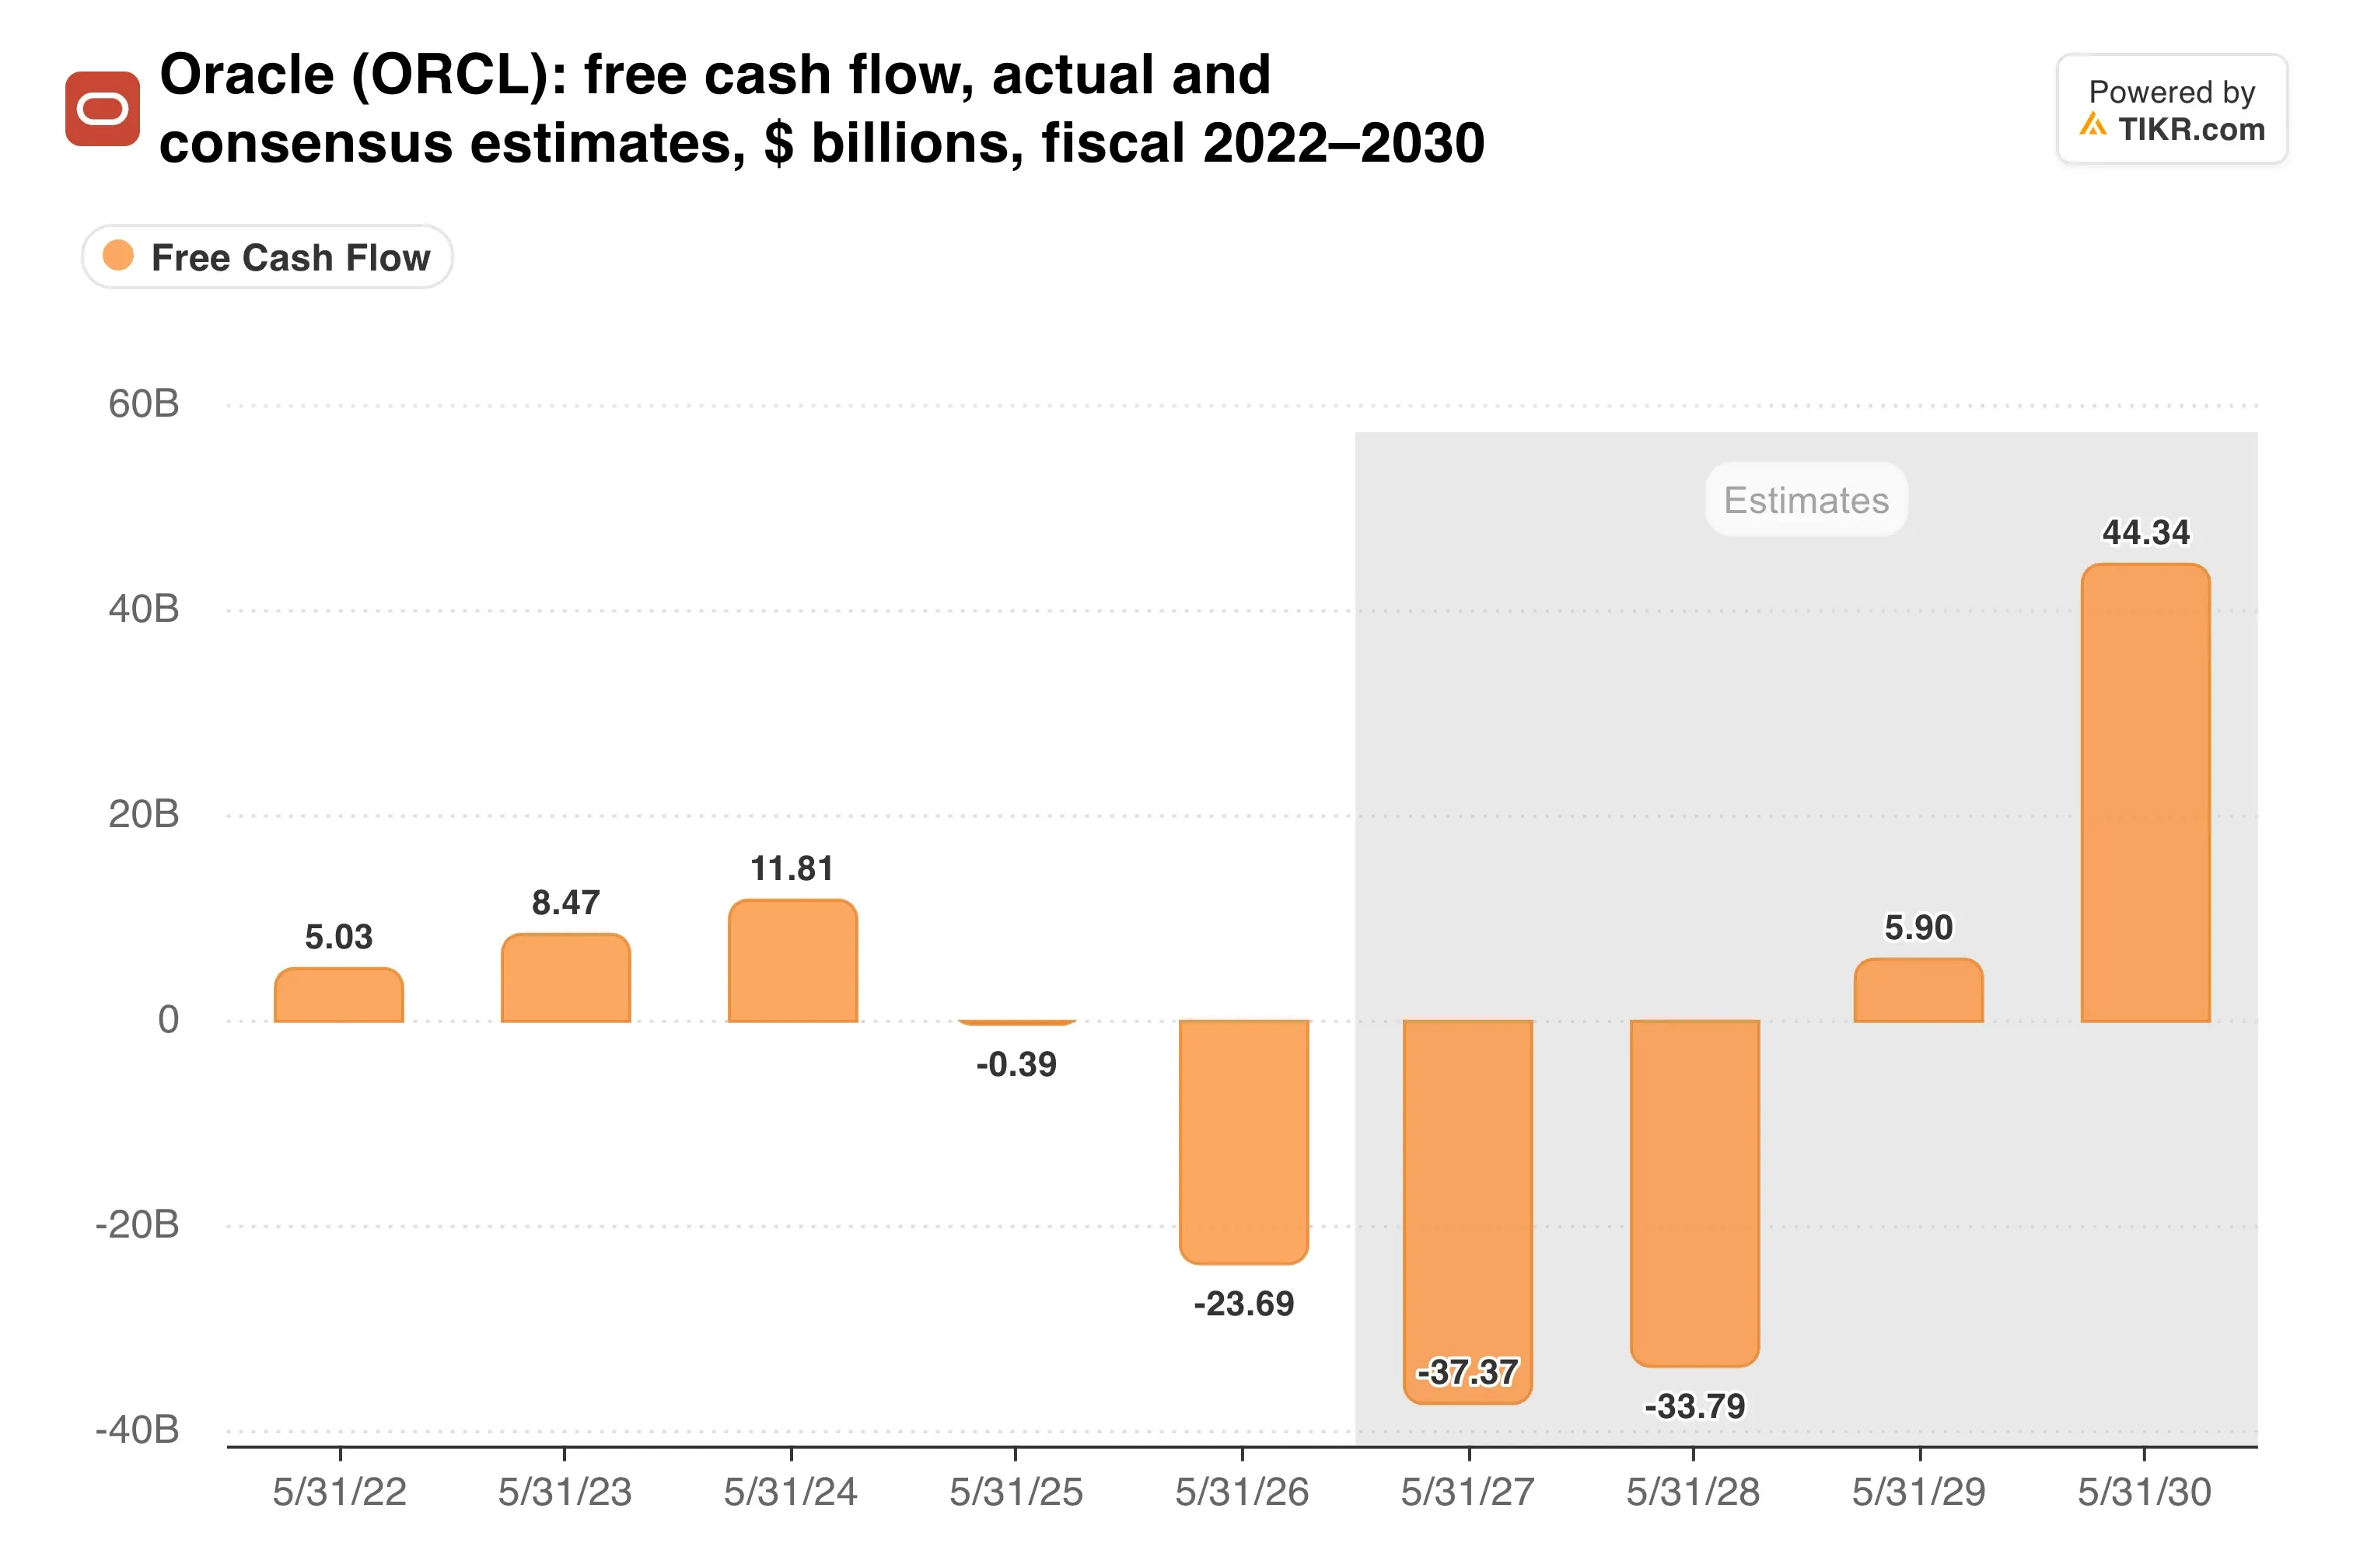
Allein im ersten Quartal beliefen sich die Investitionsausgaben (Capex) auf 28,5 Milliarden US-Dollar und der Free Cash Flow auf negative 5,4 Milliarden US-Dollar.
Der Auftragsbestand beginnt sich zu wandeln
Nachfrage war nie Oracles Problem. Der Umsatz stieg im ersten Quartal um 30 % auf 19,3 Milliarden US-Dollar, der Umsatz mit Cloud-Infrastruktur sprang um 121 % auf 7,4 Milliarden US-Dollar und die noch zu erbringenden Leistungen (Remaining Performance Obligations) erreichten 664 Milliarden US-Dollar, ein Plus von 209 Milliarden US-Dollar innerhalb eines Jahres.
Oracle buchte im Quartal mehr als 30 Milliarden US-Dollar an neuen KI-Cloud-Verträgen und lieferte 850 Megawatt neue Kapazität. Diese Liefergeschwindigkeit ist es, die den Auftragsbestand in Umsatz verwandelt.
Auch das Angebot an Chips wird breiter. Oracle erweiterte seine Partnerschaft mit Nvidia (NVDA) auf Multi-Gigawatt-Systeme mit Vera-Rubin-Systemen. Das Unternehmen wird ab 2027 auch Alphabet (GOOGL) TPUs und schnelle Inferenz von Cerebras (CBRS) anbieten und ist damit der erste Hyperscaler außerhalb von Google, der TPUs anbietet.
Analysten erwarten bereits ein starkes Wachstum:
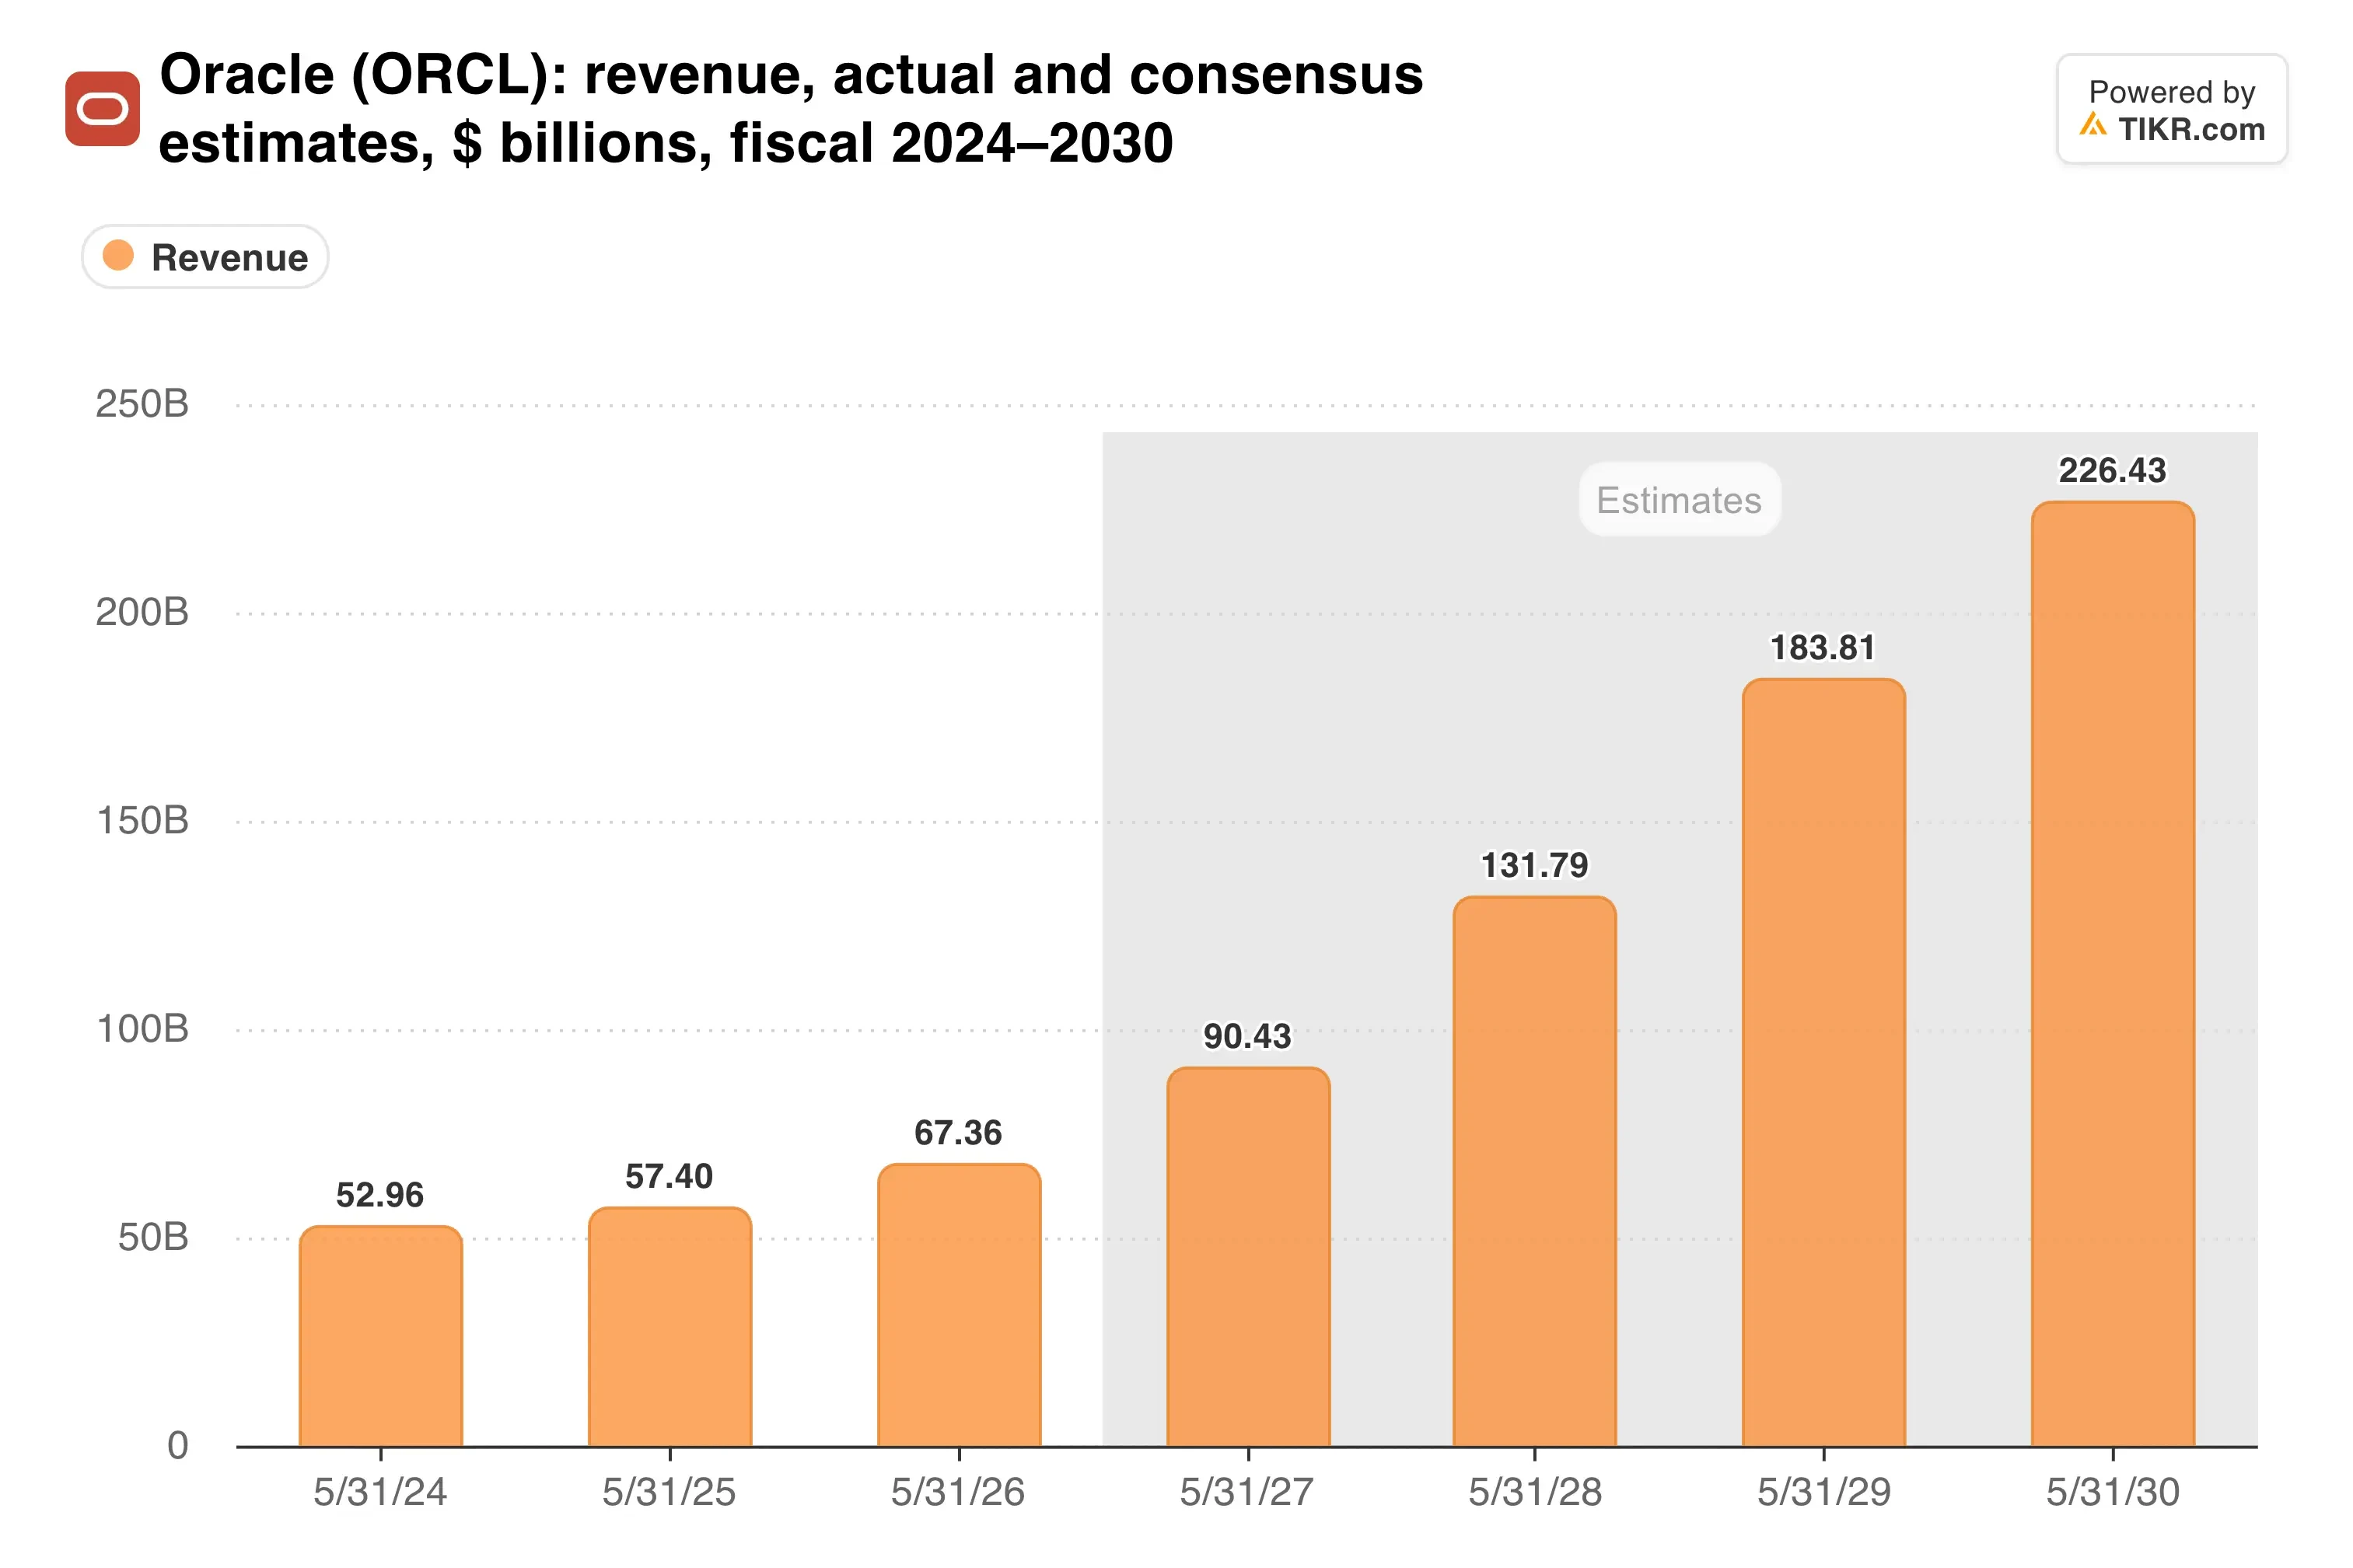
Der Konsens erwartet ein jährliches Umsatzwachstum von 39,9 % in den nächsten zwei Jahren, daher stellen Oracles langfristige Ziele die Analysten nicht vor große Herausforderungen.
TIKR verfolgt 43 Analysten zu Oracle. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Oracle sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Oracle an
Die Verschuldung trägt die Last
Die Nettoverschuldung liegt bei 132 Milliarden US-Dollar oder dem 3,5-fachen des EBITDA. Und die Investitionsausgaben (Capex) für das Fiskaljahr 2027 sind mit 90 bis 95 Milliarden US-Dollar geplant, obwohl die Netto-Cash-Capex auf 70 Milliarden US-Dollar begrenzt sind.
Auch die Kundenkonzentration ist nicht verschwunden. OpenAI bleibt die größte Verpflichtung im Auftragsbestand, daher würde jede Belastung seiner Finanzierung Oracle direkt treffen.
Doch der Markt honoriert das Wachstum kaum. Oracle notiert mit dem 15,3-fachen des erwarteten Gewinns (Forward P/E), unterhalb von Salesforce (CRM) mit dem 16,4-fachen, während Analysten erwarten, dass Oracles Umsatz fast viermal so schnell wächst.
Die Kreditaufnahme zeigt sich deutlich in der Bilanz…

Jeder Dollar an Investitionsausgaben (Capex), der über das Fiskaljahr 2028 hinaus verschoben wird, treibt diese Linie weiter nach oben, bevor sie fällt.
Meine Einschätzung: Der Rally am Mittwoch ist für mich nachvollziehbar. Ein begrenzter Finanzierungsbedarf und ein terminierter Cashflow-Umschwung nehmen das beängstigendste Szenario, nämlich eine unbegrenzte Verwässerung, vom Tisch. Der gesamte Plan stützt sich jedoch darauf, dass die Investitionsausgaben (Capex) im Fiskaljahr 2029 tatsächlich sinken, und KI-Ausbauten schrumpfen selten planmäßig. Bei einem KGV (Forward P/E) von 15,3 halte ich dieses Risiko für fair bewertet.
Oracle veröffentlicht die Ergebnisse für das zweite Fiskalquartal am 10. Dezember. Das Management prognostizierte ein Cloud-Umsatzwachstum von 64 % bis 70 % bei konstanten Währungen, und der Bericht wird zeigen, ob die Kapazitätslieferungen Schritt halten.
Was ist die Oracle-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Oracle wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


