Wichtige Erkenntnisse
- Apple verlor am 2. November nachbörslich etwa 140 Milliarden Dollar an Börsenwert, nachdem CEO John Ternus die Speicherpreise als "beispiellos" bezeichnete und Apple die Bruttomarge für das Dezember-Quartal auf 45 % bis 46 % prognostizierte.
- Die Speicherhersteller haben derzeit die Preissetzungsmacht, sodass die Kostendrückerei bei Apple zum Gewinn für Unternehmen wie Micron wird.
- Die vierteljährliche Bruttomarge von Micron stieg von -0,7 % Ende 2023 auf 86,8 % im letzten Quartal, und Analysten erwarten, dass sein normalisierter Gewinn pro Aktie im Geschäftsjahr 2027 mehr als das Doppelte erreichen wird.
- Apple kann ein paar schwierige Quartale verkraften. Für Micron sind die großen Risiken, dass das Angebot mit der Nachfrage gleichzieht und dass höhere Preise Apple Verkäufe kosten.
Apple (AAPL) übertraf am Montag die Schätzungen von Wall Street, verlor dann aber nachbörslich trotzdem etwa 140 Milliarden Dollar an Börsenwert. (Ein Teil davon wurde bereits zurückgewonnen, aktuell liegt der Kurs nur etwa 2 % im Minus.)
Der Grund war, ganz einfach, der Speicher. In seiner ersten Ergebnispräsentation als CEO sagte John Ternus: "Was wir derzeit bei den Speicherpreisen sehen, ist beispiellos."
Jeder zusätzliche Dollar, den Apple für Speicher zahlt, geht an die Handvoll Unternehmen, die ihn herstellen, darunter Micron Technology (MU). (Die Aktie von Micron stieg am Dienstagmorgen, als Chip-Aktien eine Erholung erfuhren.)
Anurag Rana von Bloomberg Intelligence wurde in Bloombergs Apple-Ergebnis-Special gefragt, was seine wichtigste Frage an die Führungskräfte von Apple wäre. Er kam direkt zur Sache: "Sagen Sie mir, wie Sie die Bruttomargen in den nächsten, sagen wir, drei bis vier Quartalen aufrechterhalten wollen, während die Speicherpreise so stark steigen?"
Apples Antwort: Es wird nicht gelingen, zumindest nicht im Dezember-Quartal.
Das ist der Schlag, auf den Investoren vor dem Bericht gewartet hatten. Apple prognostizierte die Bruttomarge für das Dezember-Quartal auf 45 % bis 46 %. Das liegt unter den 46,3 %, die Analysten erwartet hatten, und ist niedriger als die 47,9 % im September-Quartal, als Zollrückerstattungen etwa einen Prozentpunkt beitrugen. CFO Kevan Parekh sagte, dass nach Abzug dieser Rückerstattungen die höheren Speicherkosten den Großteil des Rückgangs bis zur Mitte der Spanne ausmachen. (Eine Wachstumsprognose für den Dienstleistungsbereich von 8 % bis 9 %, unter den etwa 10,7 %, die Analysten erwartet hatten, half ebenfalls nicht.)
TIKR verfolgt 49 Analysten zu Micron. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Micron sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Zu den Analystenbewertungen für Micron
Und Ternus sieht keine baldige Entspannung: "Wenn wir über das Dezember-Quartal hinausschauen, sehen wir, dass die Preise für Speichereinkäufe weiter steigen."
Micron ist auf der anderen Seite dieser Rechnung
Nur wenige Unternehmen kassieren dieses Geld. Tim Cook, Apples CEO bis September, sagte im Juli-Anruf, dass der DRAM-Markt drei Anbieter hat. Micron ist einer davon.
Analysten erwarten, dass der normalisierte Gewinn pro Aktie von Micron erneut mehr als das Doppelte erreicht, von 75,52 Dollar pro Aktie im Geschäftsjahr 2026 (das Anfang September endete) auf 176,50 Dollar im Geschäftsjahr 2027.
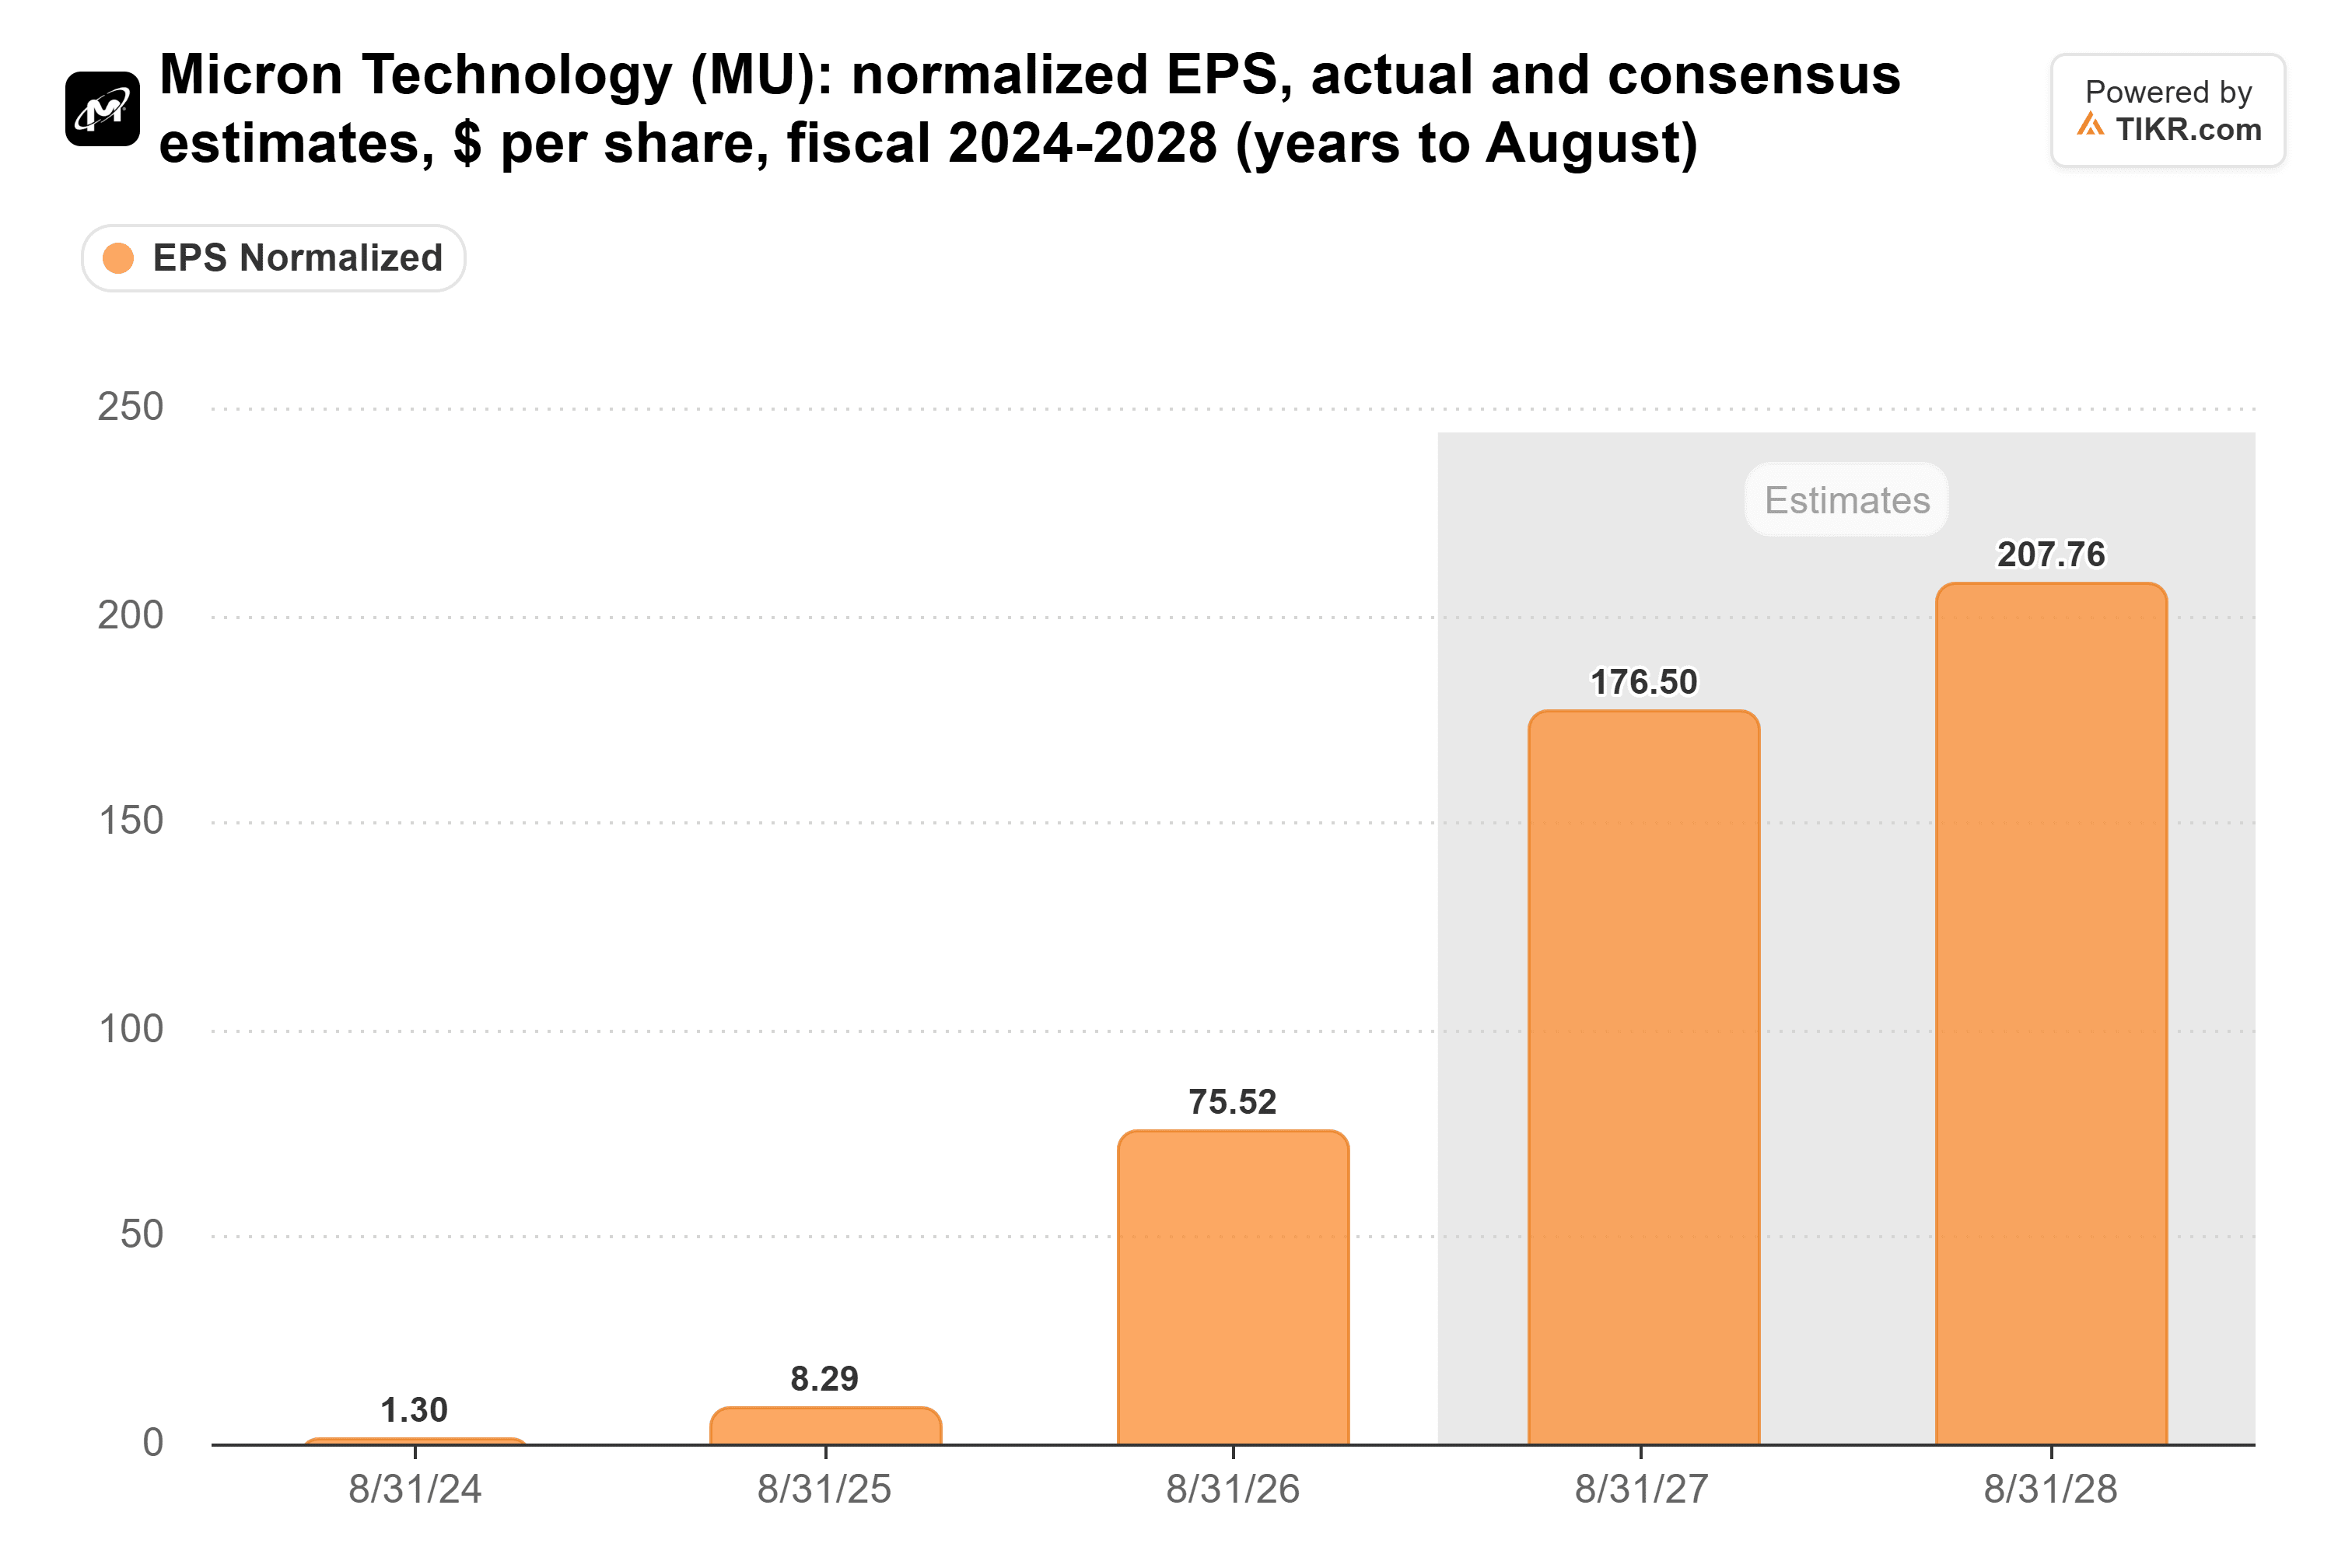
Wenn überhaupt, gab Ternus den Analysten gerade einen Grund, diese Zahlen nach oben zu korrigieren.
Die Preissetzungsmacht sieht man an der Bruttomarge von Micron. Sie stieg von -0,7 % im Quartal, das im November 2023 endete, auf 86,8 % im Quartal, das am 3. September 2026 endete.

Das ist höher als die Bruttomarge von 76,3 % im Dienstleistungsgeschäft von Apple, seiner profitabelsten Sparte, in den neun Monaten bis zum 27. Juni.
Apple kann ein paar schwierige Quartale verkraften
Natürlich ist Apple nicht hilflos. Seine Bruttomarge stieg vier Quartale in Folge auf 50,1 % im Quartal, das am 27. Juni endete (Zollrückerstattungen trugen etwa 2 Prozentpunkte dazu bei):

Selbst die Obergrenze der Dezember-Prognose wäre jedoch niedriger als jedes Quartal in dieser Grafik. Und in den letzten beiden Jahren war die Bruttomarge von Apple im Dezember-Quartal jeweils höher als im September-Quartal.
Apple hat begonnen, die Kosten weiterzugeben. Ende Juni erhöhte es die Preise für Macs und iPads und im September die Preise für iPhones. Parekh sagte: "Es ist wirklich zu früh, um Auswirkungen auf die Preiselastizität wirklich zu bewerten."
Bisher hält die Nachfrage. Apple prognostizierte ein Umsatzwachstum im Dezember-Quartal von 7 % bis 10 %, über den 6,1 %, die Analysten erwartet hatten. Chief Operating Officer Sabih Khan sagte, Speicher sei der Hauptgrund, warum Apple in diesem Quartal nicht genug Macs und iPads herstellen kann.
Für Micron ist das so gut wie es nur geht: ein Kunde, dem Speicher fehlt und der trotzdem dafür bezahlt.
Micron gewinnt, bis das Angebot aufholt
So wie ich es sehe, haben die Speicherhersteller derzeit die Preissetzungsmacht, und ich würde lieber das Unternehmen besitzen, das die Rechnung schickt, als das Unternehmen, das sie bezahlen muss. (Ähnlich wie wenn man weiß, dass man immer gegen die Versicherungsgesellschaft verliert.)
Speicher ist immer noch ein zyklisches Geschäft, und die Bruttomarge von Micron lag vor weniger als drei Jahren unter null. Die Meinungen darüber, wie lange die Knappheit anhält, gehen auch auseinander. SK hynix hat vorhergesagt, dass sie bis 2030 andauert, während Dell nach einer Verdreifachung seiner Lagerbestände sagt, dass das Chipangebot viel näher an der Nachfrage liegt.
Die Ergebnisse von Apple für das Dezember-Quartal, die Ende Januar vorliegen werden, werden zeigen, ob seine Marge in diesem Bereich von 45 % bis 46 % landet. Wenn Apple bei seinen neuen Preisen weniger Geräte verkauft, wird Micron das ebenfalls zu spüren bekommen.
Was ist die Micron-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Micron wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!