


Die wichtigsten Punkte
- Die Aktie von Johnson & Johnson ist im vergangenen Jahr um 42 % gestiegen. In dieser Zeit hat das Unternehmen seine Ovarialtalkum-Klagen beigelegt, und seine neueren Medikamente haben den Rückgang von Stelara ausgeglichen.
- Der Umsatz mit Medikamenten wuchs im dritten Quartal um 7,7 %, während MedTech um 2,5 % zulegte und die Schätzungen zum zweiten Mal in Folge verfehlte.
- Das KGV (Forward P/E) ist auf das 24-fache gestiegen, verglichen mit einem Fünfjahresdurchschnitt von 17x, während die Kosten von Übernahmen das erwartete Gewinnwachstum bis 2027 auf unter 4 % pro Jahr drücken.
- Die Aktie ist ein Halten (Hold), bis die Prognose von J&J für 2027 am 8. Dezember zeigt, ob das Wachstum den Verlust des Exklusivitätsschutzes für Produkte im Wert von über 4 Milliarden Dollar überstehen kann.
Johnson & Johnson (JNJ) ist im vergangenen Jahr um 42 % gestiegen und hat dabei viele Probleme gelöst.
Das Unternehmen hat seine Ovarialtalkum-Klagen beigelegt, seine neueren Medikamente gleichen den Rückgang von Stelara aus, und sein chirurgischer Roboter OTTAVA hat die US-Zulassung erhalten. Aber die Anleger haben dafür bereits viel bezahlt. Ist es also Zeit, Gewinne mitzunehmen oder nachzukaufen?
Talkum hat endlich einen Preis
Am 27. Juli schlug J&J eine Lösung für seine verbleibenden rund 76.000 Ovarialtalkum-Klagen in Höhe von 5,5 Milliarden Dollar vor. Fünf Tage zuvor hatte der für diese Klagen zuständige Bundesrichter die Kläger angewiesen, darzulegen, warum diese nicht abgewiesen werden sollten.
Die Einigung erfordert, dass mindestens 95 % dieser Klagen zustimmen, und CFO Joe Wolk hat gesagt, die Beteiligung tendiere zu dieser Hürde. Mesotheliom-Klagen sind nicht Teil davon, daher liegt Talkum nicht vollständig hinter J&J.
Medikamente haben die Hauptarbeit geleistet
Die Umsätze im Bereich Innovative Medicine stiegen im dritten Quartal um 7,7 % auf 16,76 Milliarden Dollar. Tremfya führte mit 2,40 Milliarden Dollar an, einem Plus von 68 %. In den ersten neun Monaten 2026 erzielte Tremfya zusätzliche Umsätze von 2,48 Milliarden Dollar und deckte damit fast die 2,74 Milliarden Dollar ab, die Stelara durch Biosimilars verloren hat.
Mehr als 20.000 Patienten in den USA haben mit Icotyde begonnen, der Psoriasis-Pille, die J&J in diesem Jahr auf den Markt gebracht hat, und Großbritannien hat sie am 23. Oktober zugelassen.
Vorstandsvorsitzender und CEO Joaquin Duato äußerte sich im Bericht zum dritten Quartal zuversichtlich: "Dieser Fortschritt, zusammen mit strategischen Investitionen in hochwachstumsstarke Bereiche, gibt uns eine klarere Perspektive auf ein zweistelliges Wachstum bis zum Ende des Jahrzehnts."
TIKR verfolgt 23 Analysten zu Johnson & Johnson. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Johnson & Johnson zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Johnson & Johnson ansehen
Medizintechnik ist immer noch die schwache Hälfte
MedTech ist der Bremsklotz. Der Umsatz wuchs im dritten Quartal nur um 2,5 % auf 8,64 Milliarden Dollar und verfehlte damit zum zweiten Mal in Folge die Schätzungen von Wall Street. Das operative Wachstum hat sich von 4,6 % im ersten Quartal verlangsamt.
Die Aktie fiel am 13. Oktober, dem Tag der Berichterstattung von J&J, um 6 %, obwohl das Unternehmen seine Prognose für den bereinigten Gewinn je Aktie (EPS) für 2026 auf 11,10 Dollar im Mittelpunkt angehoben hatte.
Anleger zahlen im Voraus
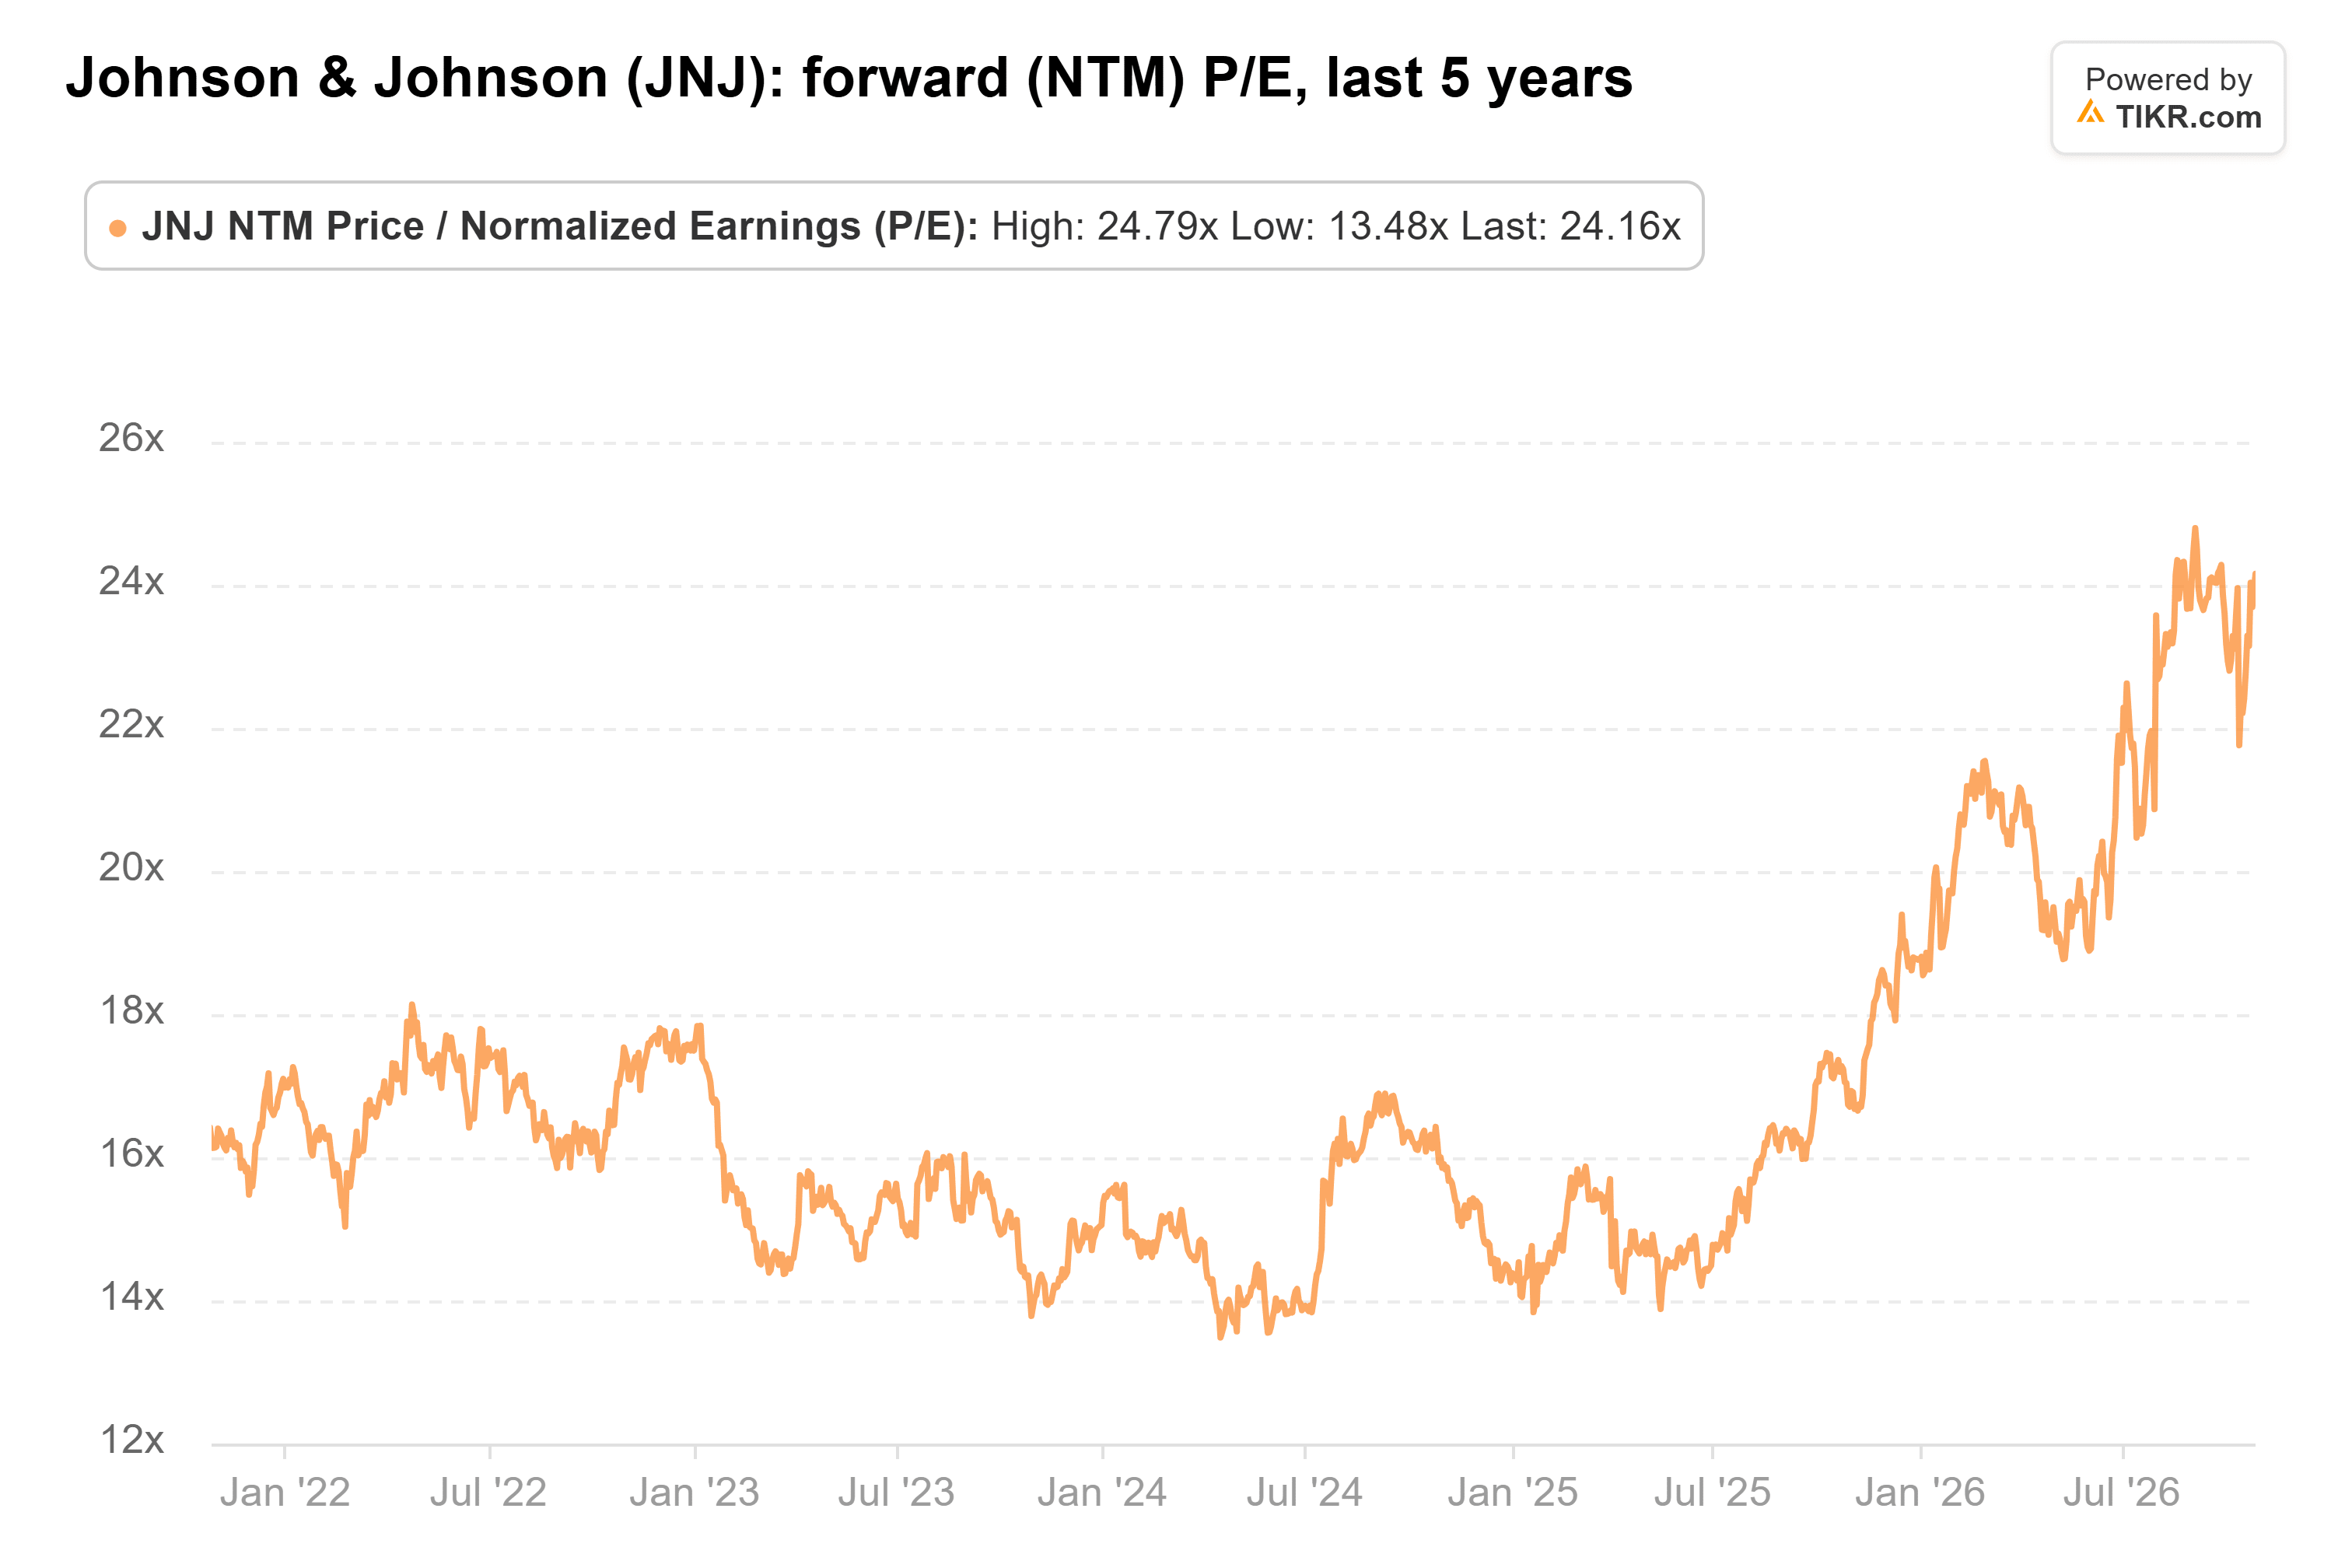
Ein Teil des Jahresgewinns kam mit der gesamten Branche: Merck legte im gleichen Zeitraum [60 %] zu und Eli Lilly [56 %]. Dennoch ist das KGV (Forward P/E) von J&J auf das 24-fache gestiegen, weit über seinem Fünfjahresdurchschnitt von 17x und knapp unter seinem Höchststand von 25x Anfang September:
Die Gewinne haben nicht Schritt gehalten. Im Juli senkte J&J seine Prognose für den bereinigten Gewinn je Aktie (EPS) für 2026 von 11,60-11,75 Dollar auf 10,96-11,11 Dollar aufgrund seiner Übernahmen von Firefly Bio und Sail Biomedicines. Das Unternehmen gibt an, dass diese Übernahmen 2026 0,64 Dollar je Aktie und 2027 1,36 Dollar je Aktie kosten. Analysten haben ihre Schätzung für 2027 seit Ende Juni um 9 % gesenkt und erwarten nun, dass der normalisierte Gewinn je Aktie von 2025 bis 2027 um weniger als 4 % pro Jahr wächst:
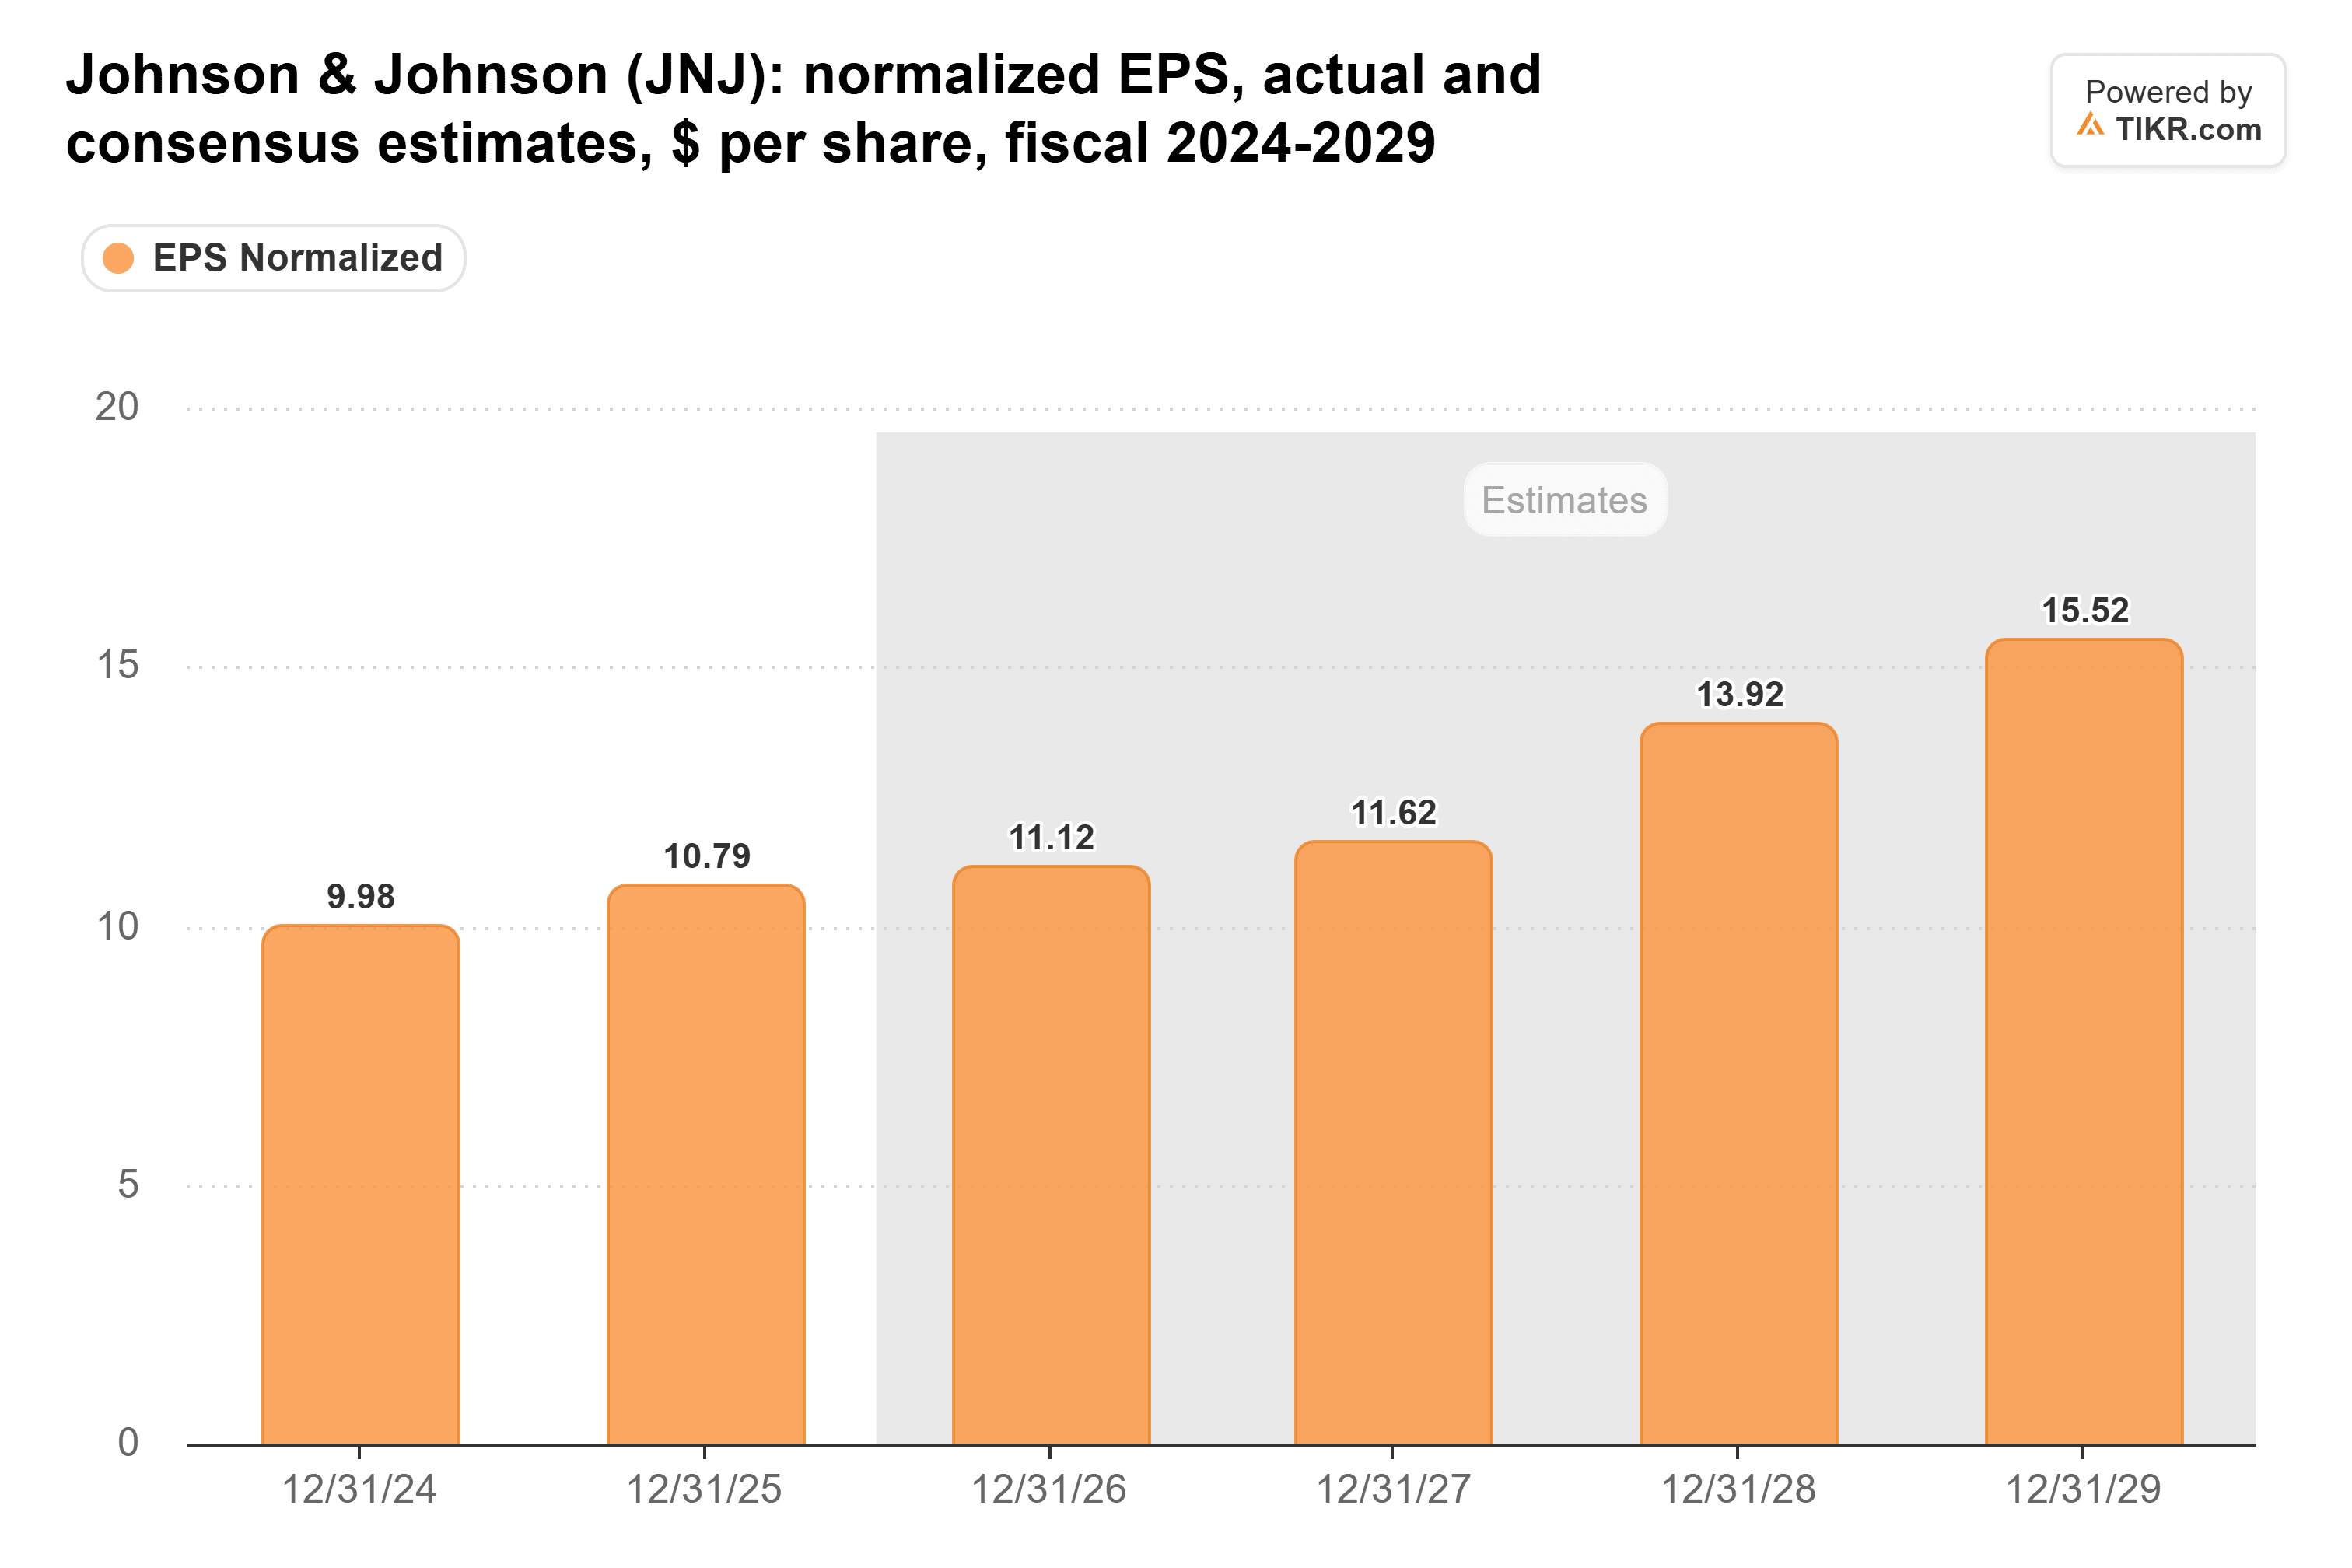
Anleger zahlen also das 24-fache für Gewinne, die bis 2028 kaum wachsen, wenn Analysten einen Sprung auf 13,92 Dollar erwarten.
Der 8. Dezember ist der eigentliche Test
J&J legt seine Prognose für 2027 am 8. Dezember vor. Im September sagte Wolk, dass Produkte im Wert von 4 bis 4,5 Milliarden Dollar 2027 ihren Exklusivitätsschutz verlieren. Er sagte auch, dass 2027 immer noch mit dem gemeldeten Wachstum dieses Jahres mithalten könne. Analysten stimmen weitgehend zu und erwarten, dass der Umsatz 2027 etwa 108 Milliarden Dollar erreichen wird, ein Plus von etwa 7 %:
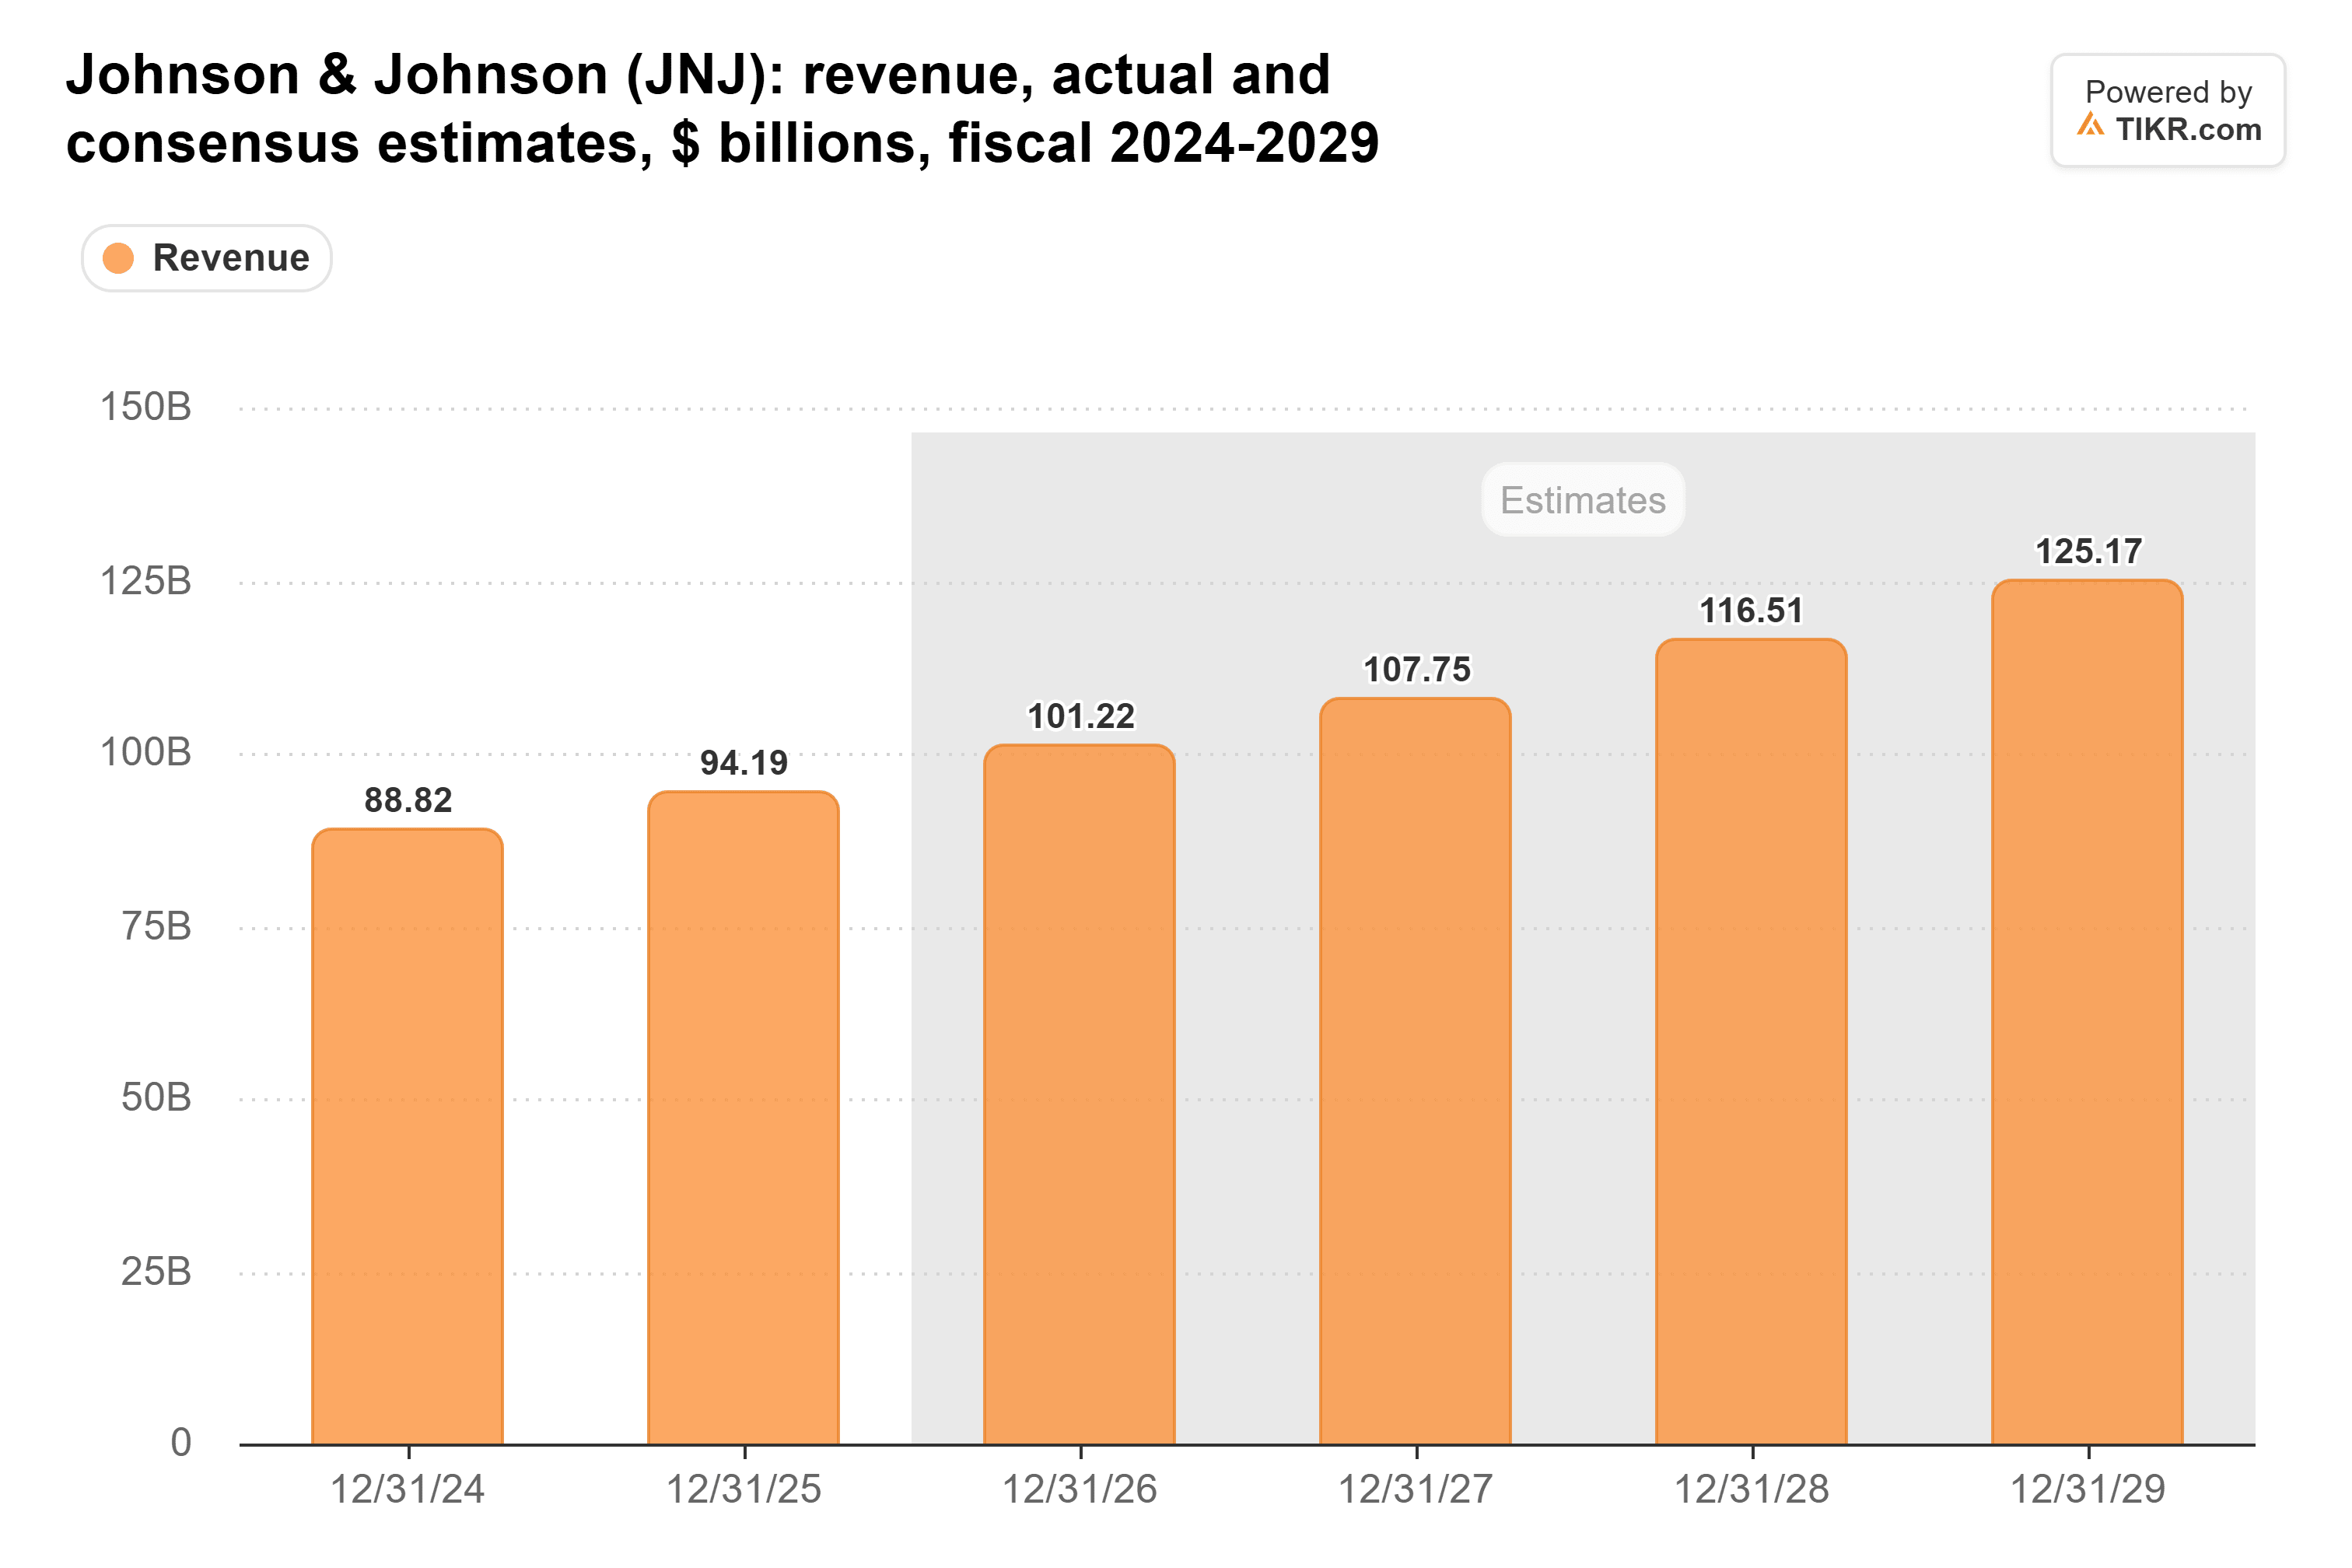
Sie bleiben jedoch mit 7 % bis 8 % pro Jahr bis 2030 hinter Duatos zweistelligem Wachstum zurück.
Halten und auf den 8. Dezember warten
Also, Gewinne mitnehmen oder nachkaufen? Im Moment beides nicht. Die Lösungen von J&J sind real. Aber beim 24-fachen KGV (Forward P/E) und mit dem durchschnittlichen Kursziel von Wall Street von 279 Dollar, das nur wenig über dem aktuellen Kurs liegt, sind diese bereits im Preis enthalten. Ich würde meine bestehenden Positionen halten und mit einem Nachkauf warten.
Meine Einschätzung: Eine Prognose für 2027 auf oder über dem Konsens von 11,62 Dollar, einschließlich der Verdünnung durch die Übernahmen, würde dieses KGV viel leichter zu rechtfertigen machen. Natürlich könnten die Daten von Icotyde zu psoriatischer Arthritis und von Inlexzo zu Blasenkrebs, die beide noch in diesem Jahr erwartet werden, die Aktie zuerst bewegen.
Was ist die Aktie von Johnson & Johnson also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Johnson & Johnson wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Johnson & Johnson kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!



