Die wichtigsten Erkenntnisse
- Intel-CEO Lip-Bu Tan sagt, KI-Systeme seien von etwa acht GPUs pro CPU auf in etwa ein Verhältnis von eins zu eins übergegangen, und in einigen Fällen gebe es sogar mehr CPUs als GPUs.
- KI-Agenten sind auf Allzweckprozessoren angewiesen, daher kommt die steigende Nachfrage nach Server-CPUs Intel, AMD und Arm gleichermaßen zugute.
- Intel kann nicht genug Serverchips produzieren, um die Nachfrage zu decken, und Analysten haben ihre Gewinnschätzung für 2027 seit dem Oktober-Bericht gesenkt.
- AMD scheint der sauberste Weg zu sein, um von diesem Trend zu profitieren: Die Umsätze im Rechenzentrumsgeschäft stiegen im dritten Quartal um 97 %, und die Serververkäufe haben sich mehr als verdoppelt.
Intel (INTC)-CEO Lip-Bu Tan hat beziffert, wie schnell die KI wieder zum Hauptprodukt seines Unternehmens zurückkehrt.
In einem Interview mit Brian Sozzi, das Yahoo Finance während seiner Invest-Konferenz ausstrahlte, wurde Tan gefragt, ob eine CPU-Renaissance beginne. Er sagte, KI habe früher auf etwa acht GPUs pro CPU gelaufen, sei aber jetzt "sozusagen auf Augenhöhe", und "in einigen Fällen tatsächlich mehr CPU als GPU".
Das ist eine große Veränderung für jedes Unternehmen, das Server-CPUs verkauft. Sie hebt Intels beiden größten Rivalen auf diesem Gebiet, Advanced Micro Devices (AMD) und Arm Holdings (ARM), direkt mit an. (Man sollte bedenken, dass Tan Chips zählt. Eine Top-GPU kostet weit mehr als eine CPU, daher sind die Umsätze bei weitem nicht gleich.)
TIKR verfolgt 50 Analysten zu Intel. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Intel, zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street, alles an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Intel an
Agenten halten CPUs beschäftigt
Gerard Williams III ist Mitgründer und CEO des CPU-Startups NUVACORE und war Apples Chef-Chiparchitekt. Er erklärte den Wandel gegenüber Bloombergs Mark Gurman in einem kürzlichen Podcast-Interview. Er sagte, Hochleistungs-CPUs "sind notwendig, um diese großen Sprachmodelle in die Lage zu versetzen, ihre Arbeit zu verrichten. Sie orchestrieren den Speicher, sie orchestrieren die Sicherheitsaspekte und erledigen einen Teil der grundlegenden Arbeit."
KI-Agenten treiben diese Arbeit weiter voran. Im MTS-Podcast brachte der Moderator eine Grafik zur Sprache, die einen Dollar Agentenarbeit grob zu 90 % den CPUs und zu 10 % der Modellinferenz zuschrieb. Ivan Burazin, Mitgründer und CEO des Agenten-Infrastruktur-Startups Daytona, sagte, er "sage das schon ewig", und fügte hinzu: "Wenn die Leute denken, dass Inferenz ein riesiger Markt ist, dann sollen sie auf den Rest warten."
Intels eigene Prognose weist in die gleiche Richtung. Noch im April setzte Tan das Verhältnis auf eine CPU für jeweils vier GPUs an. Im Telefonat zum dritten Quartal des Unternehmens sagte CFO Dave Zinsner, Intel erwarte, dass die Industrieeinheiten für Server-CPUs sowohl 2026 als auch 2027 um mehr als 30 % wachsen werden.
Intel kann nicht genug davon herstellen
Intel sollte hier der größte Gewinner sein. Seine Data Center and AI Group erwirtschaftete 7,3 Milliarden Dollar seiner 16,5 Milliarden Dollar Umsatz im dritten Quartal, ein Plus von 78 % gegenüber dem Vorjahr.
Das Problem ist das Angebot. Zinsner erwartet, dass die Industrie bis 2027 und in 2028 hinein knapp an Chips bleiben wird. Darüber hinaus begrenzen sowohl ein Substratmangel als auch eine zweiwöchige Stilllegung in Intels Fab in Israel nach einer Explosion im Oktober die Xeon-Auslieferungen. Intel erwartet allein von der Stilllegung Kosten von etwa 600 Millionen Dollar Umsatz über das vierte Quartal und das erste Quartal 2027 hinweg. Tan hat die Freigabe des Xeon-Angebots als Intels "unmittelbare Priorität" bezeichnet.
Der Rest des Geschäfts entwickelt sich ebenfalls in die falsche Richtung. Intels Umsatzprognose für das vierte Quartal von 15 bis 16 Milliarden Dollar lag etwa 1,6 Milliarden Dollar unter dem Analystenkonsens in der Mitte. Das Management erwartet, dass die Industrie-PC-Auslieferungen in diesem Jahr um etwa 12 % und 2027 um weitere etwa 10 % sinken werden. Intel Foundry verzeichnete im dritten Quartal einen operativen Verlust von 1,85 Milliarden Dollar.
Analysten erwarten dennoch, dass Intels Umsatz von 52,9 Milliarden Dollar im Jahr 2025 auf 83,8 Milliarden Dollar im Jahr 2028 steigen wird:
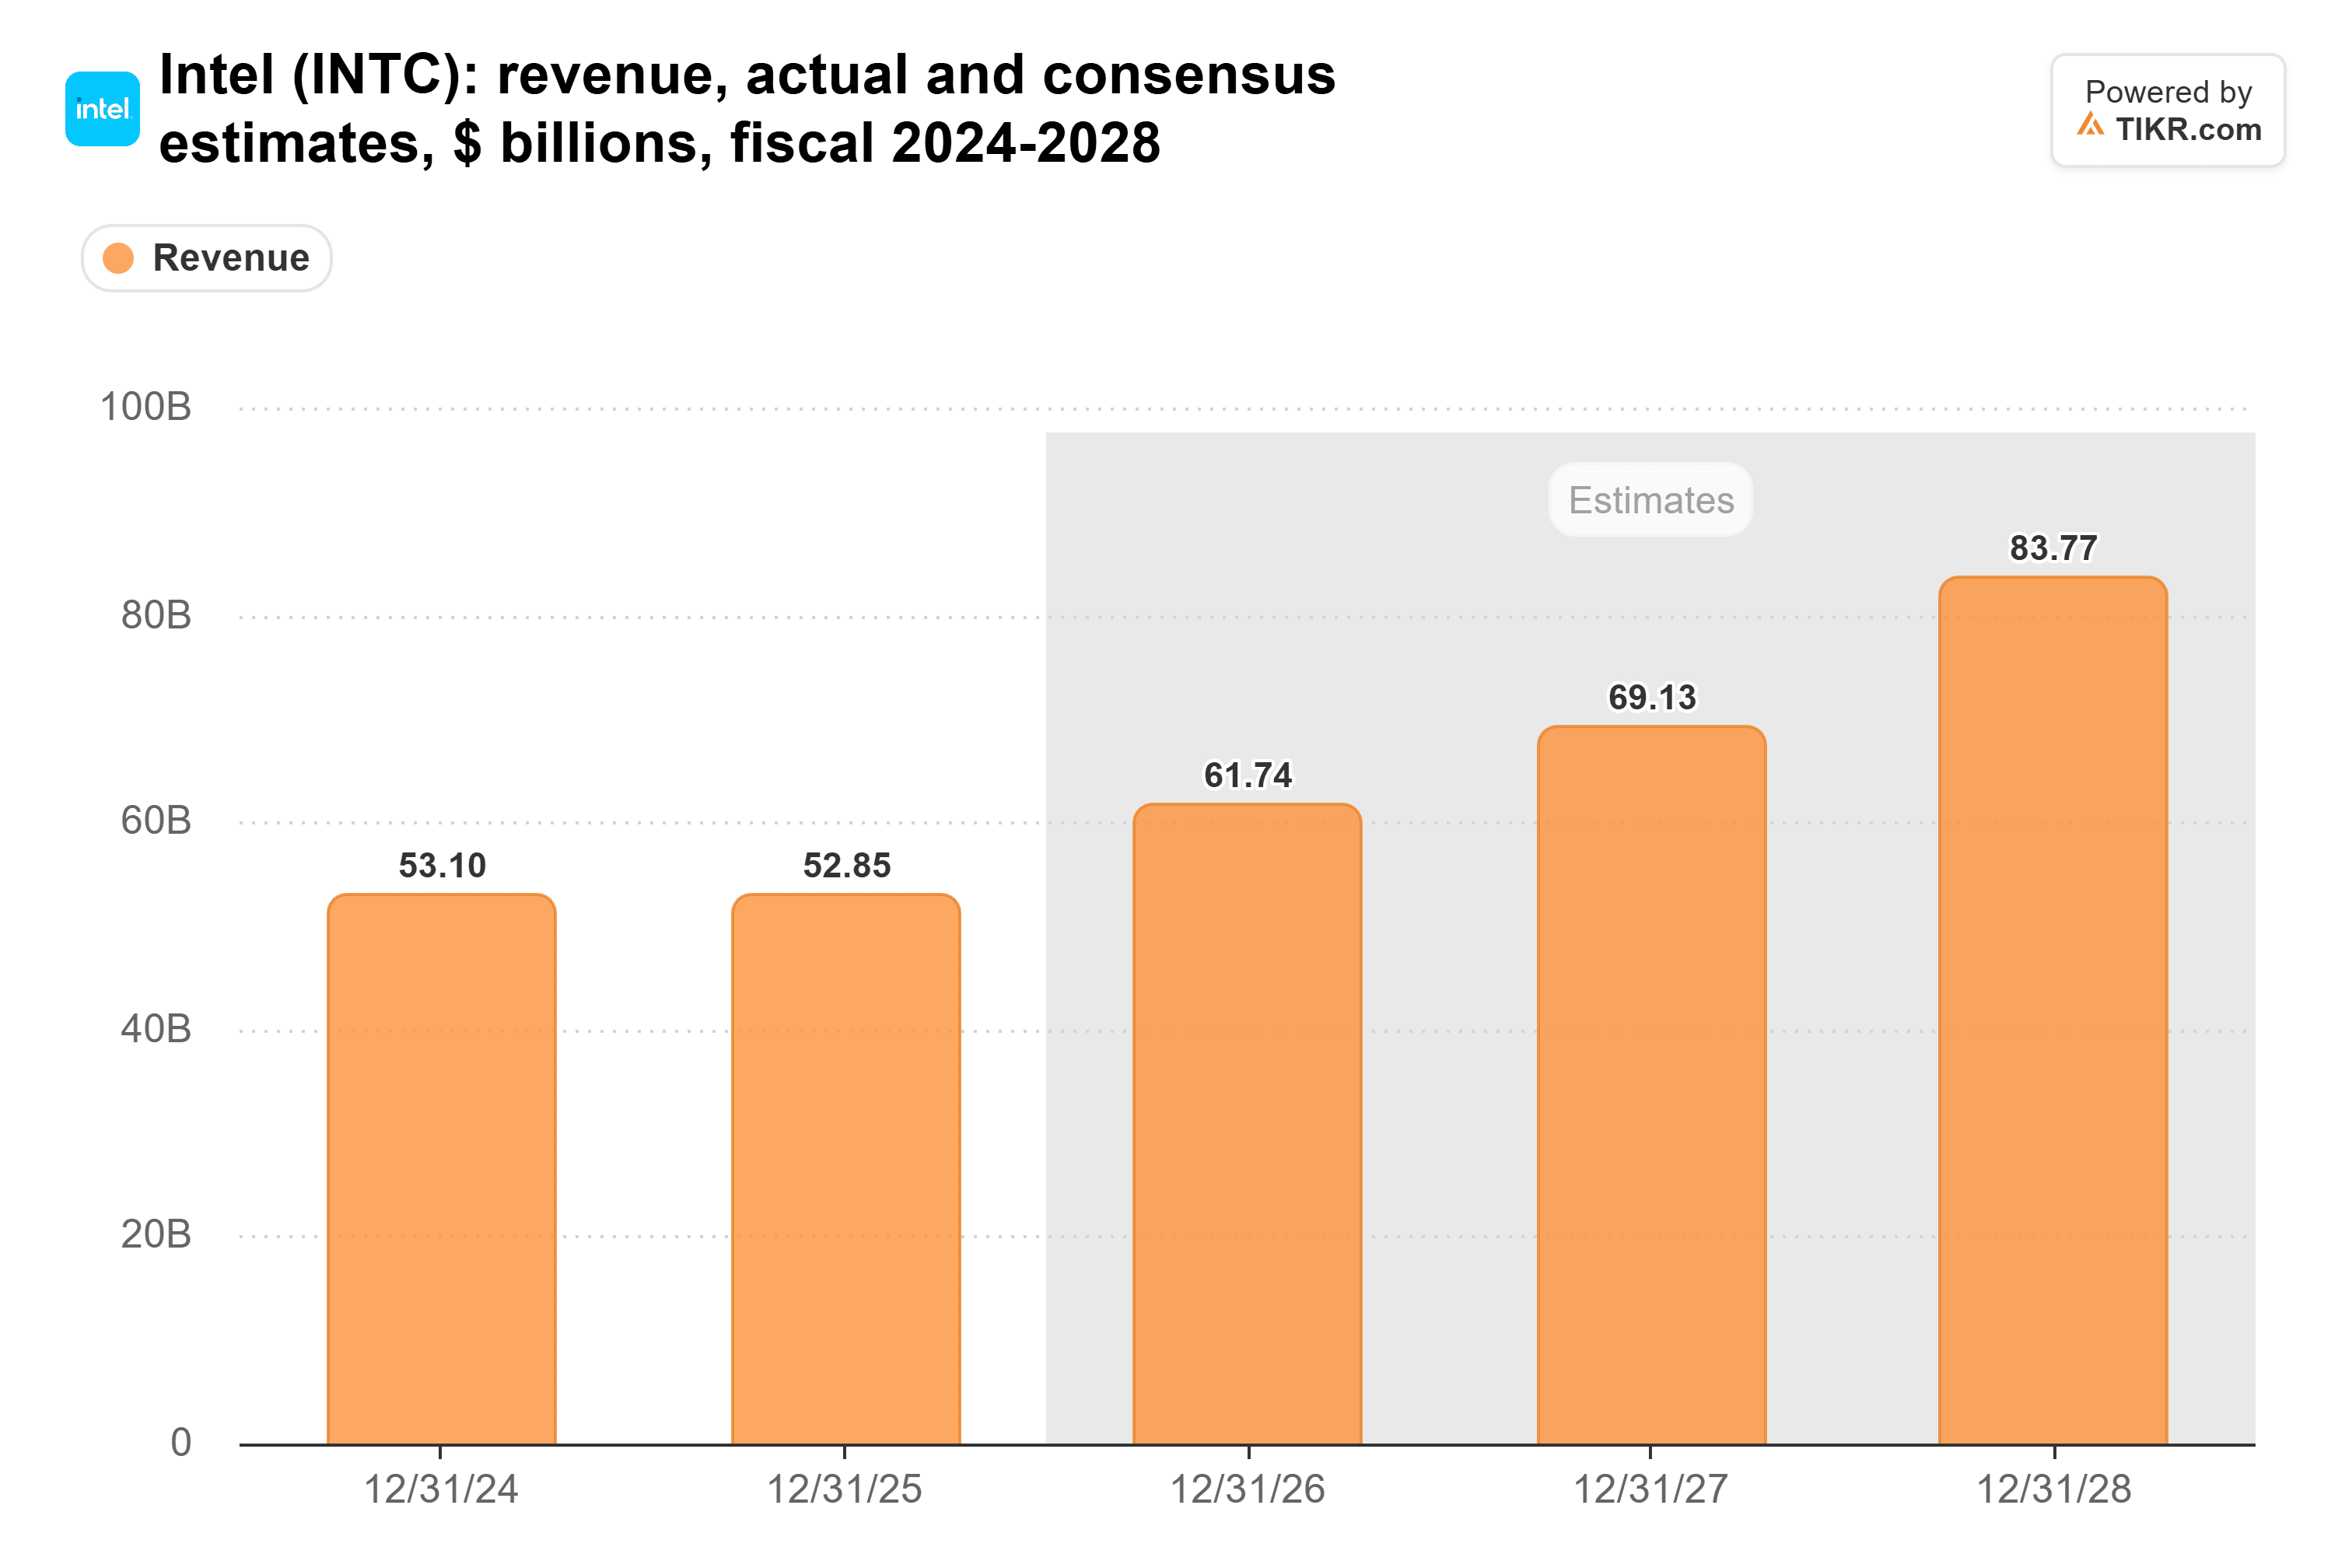
Die Gewinnschätzungen bewegen sich jedoch in die andere Richtung. Analysten senkten ihre Schätzung für den normalisierten Gewinn je Aktie 2027 auf 1,79 Dollar, von 2,11 Dollar vor dem Oktober-Bericht. Bisher macht der Verkauf von mehr Serverchips Intel in den Augen der Analysten nicht profitabler.
AMD profitiert bereits
AMD bedient die gleiche Nachfrage, ohne für ein Fabriknetzwerk zu bezahlen, das im dritten Quartal fast 2 Milliarden Dollar Verlust machte. Die Umsätze im Rechenzentrumsgeschäft stiegen um 97 % in diesem Quartal auf einen Rekordwert von 8,5 Milliarden Dollar. Das Wachstum kam von seinen EPYC-Server-CPUs und seinen neuen Instinct MI450-GPUs, und CEO Lisa Su sagte, die Serververkäufe an Cloud- und Unternehmenskunden hätten sich mehr als verdoppelt.
JPMorgan schätzt, dass Intels Anteil am x86-CPU-Umsatz im Serverbereich seit November 2022 von 77 % auf 53 % gefallen ist. Auch Serverhersteller setzen verstärkt darauf: Dell hat neue PowerEdge-Server auf Basis von AMDs EPYC-Chips der sechsten Generation auf den Markt gebracht.
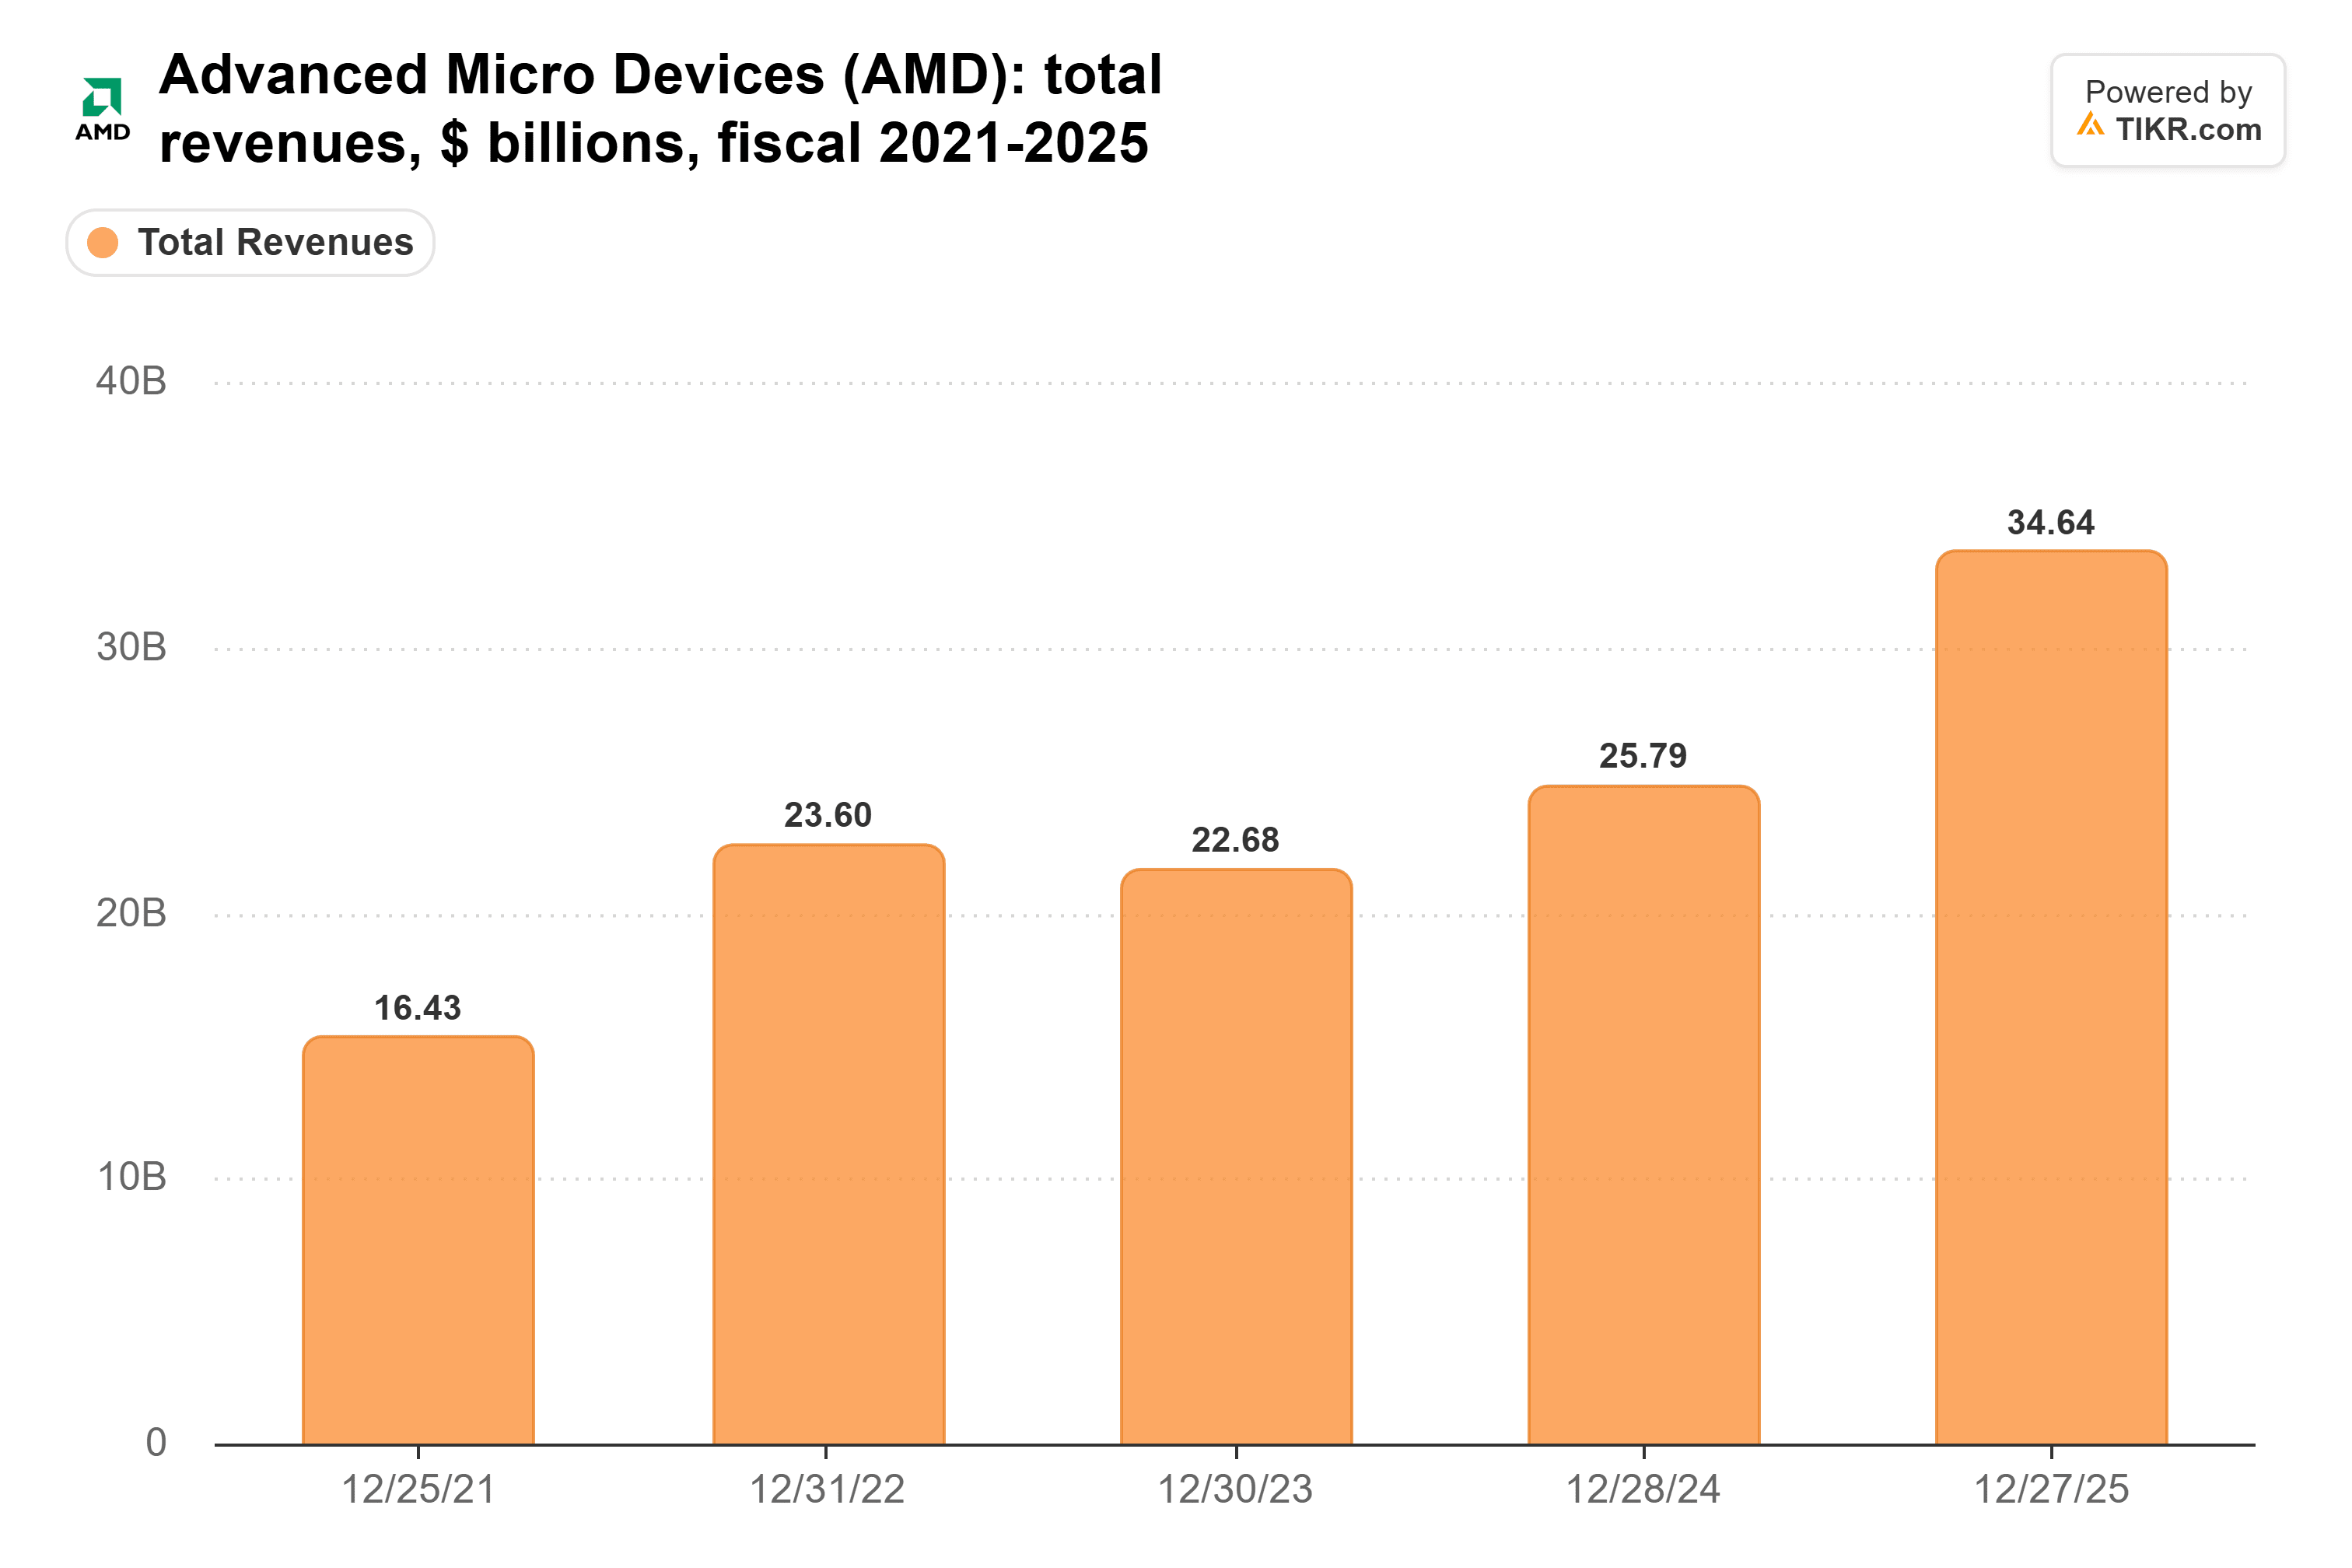
AMDs Umsatz hat sich seit 2021 mehr als verdoppelt, von 16,4 Milliarden Dollar auf 34,6 Milliarden Dollar im Jahr 2025:
Arm kommt über die Cloud ins Spiel
Arm profitiert hiervon über die Cloud-Unternehmen, die ihre eigenen Arm-basierten Prozessoren für die gleiche Agenten- und Inferenzarbeit entwerfen. Jede Server-CPU, die ein Cloud-Gigant für sich selbst baut, anstatt sie von Intel oder AMD zu kaufen, ist ein Gewinn für Arm, und seine Lizenzgebühren aus dem Rechenzentrumsgeschäft haben sich im Quartal, das im September endete, verdoppelt.
Arm verkauft jetzt auch seinen eigenen Serverchip. Das Unternehmen erwartet bis zu 2 Milliarden Dollar Umsatz mit dem Arm AGI CPU über die Geschäftsjahre 2027 und 2028, wobei die Auslieferungen im vierten Quartal seines Geschäftsjahres (Januar bis März 2027) beginnen sollen.
Analysten erwarten, dass Arms Umsatz sich mehr als verdoppelt, von 4,92 Milliarden Dollar im Jahr bis März 2026 auf 11,1 Milliarden Dollar im Jahr bis März 2029:
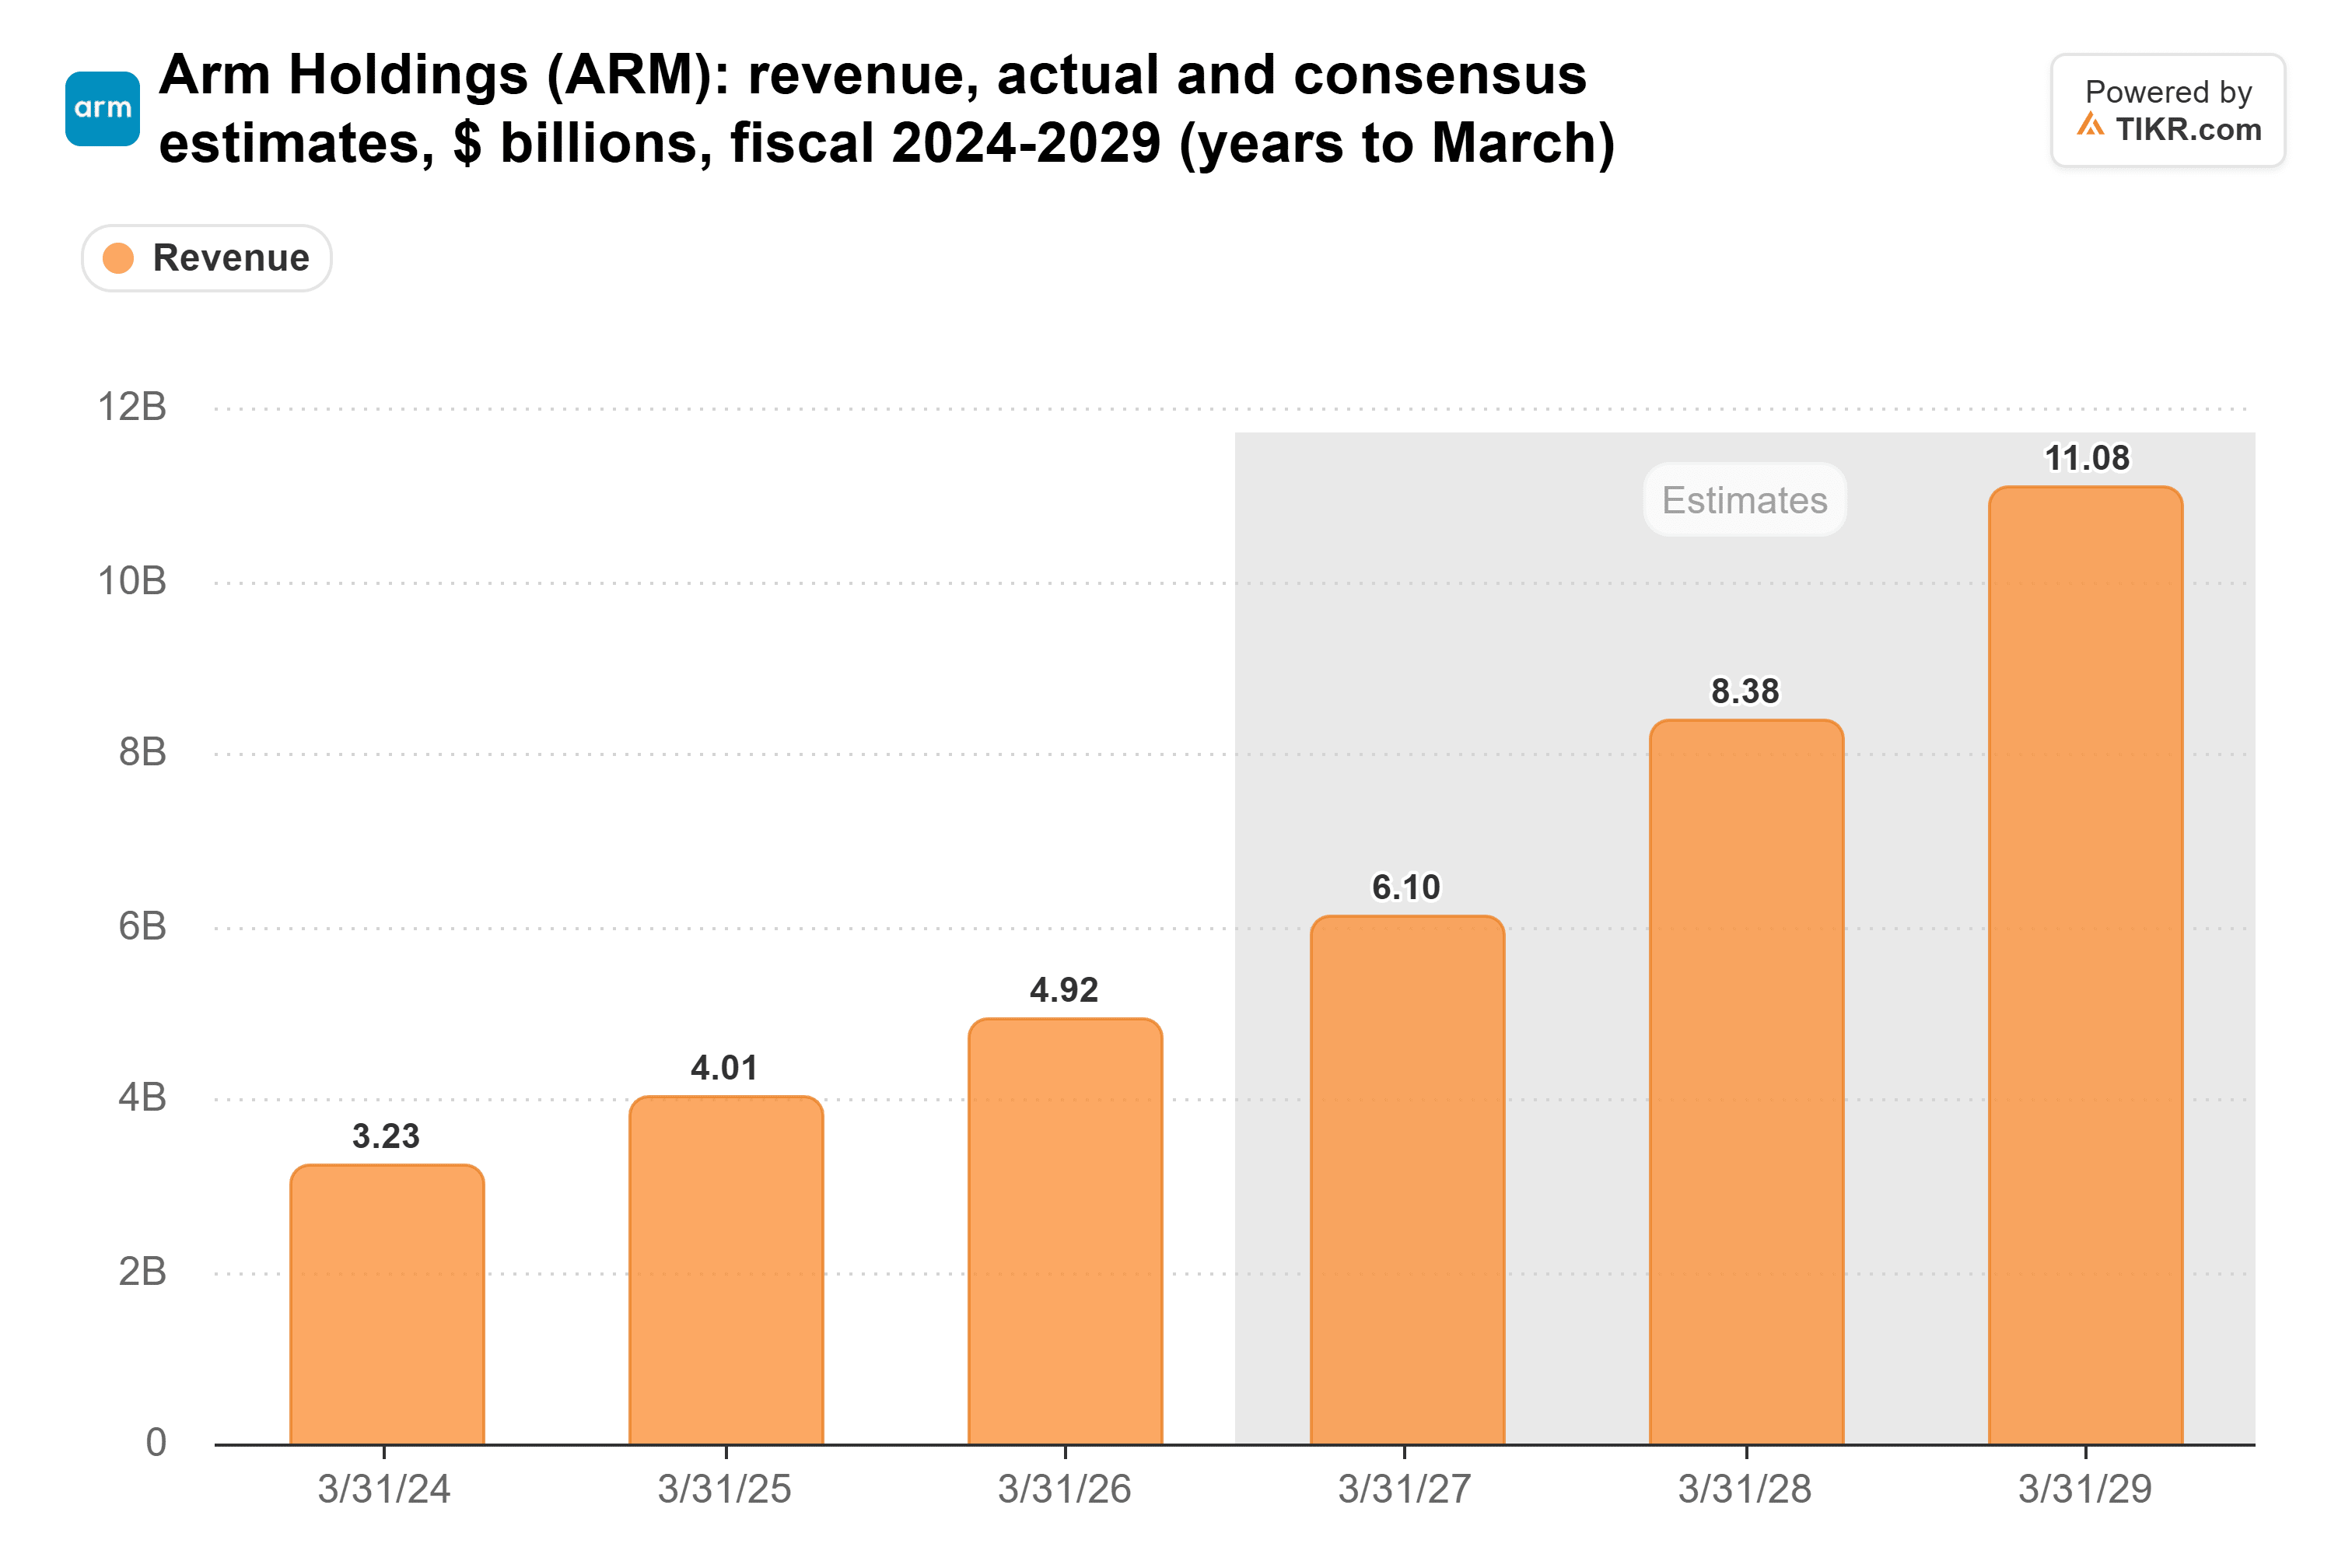
Diese Schätzungen gehen bereits von viel Wachstum aus. Arm braucht das Comeback der CPU, nur um sie zu erfüllen.
AMD ist die Aktie, die man für diesen Trend besitzen sollte
Tan hat wahrscheinlich recht mit der Richtung, und alle drei Unternehmen sollten mehr CPUs für KI verkaufen. Aber Intel muss sein Angebot in den Griff bekommen und seine Foundry-Verluste verringern, bevor sich der Trend in seinen Gewinnen niederschlägt, und Arms Schätzungen erwarten bereits viel.
AMD scheint der sauberste Weg zu sein, um davon zu profitieren. Die Serververkäufe wachsen schneller als Intels Rechenzentrumsgeschäft, und AMD hat keine eigenen Fabs, die bezahlt werden müssen.
Natürlich ist Parität immer noch eine Schätzung des Managements, keine von Intel veröffentlichte Zahl. Wenn Intels Xeon-Auslieferungen mit der Nachfrage Schritt halten und die Foundry-Verluste weiter schrumpfen, würde das Unternehmen einen zweiten Blick verdienen.
Was ist die Intel-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Intel wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!