


Wichtige Erkenntnisse
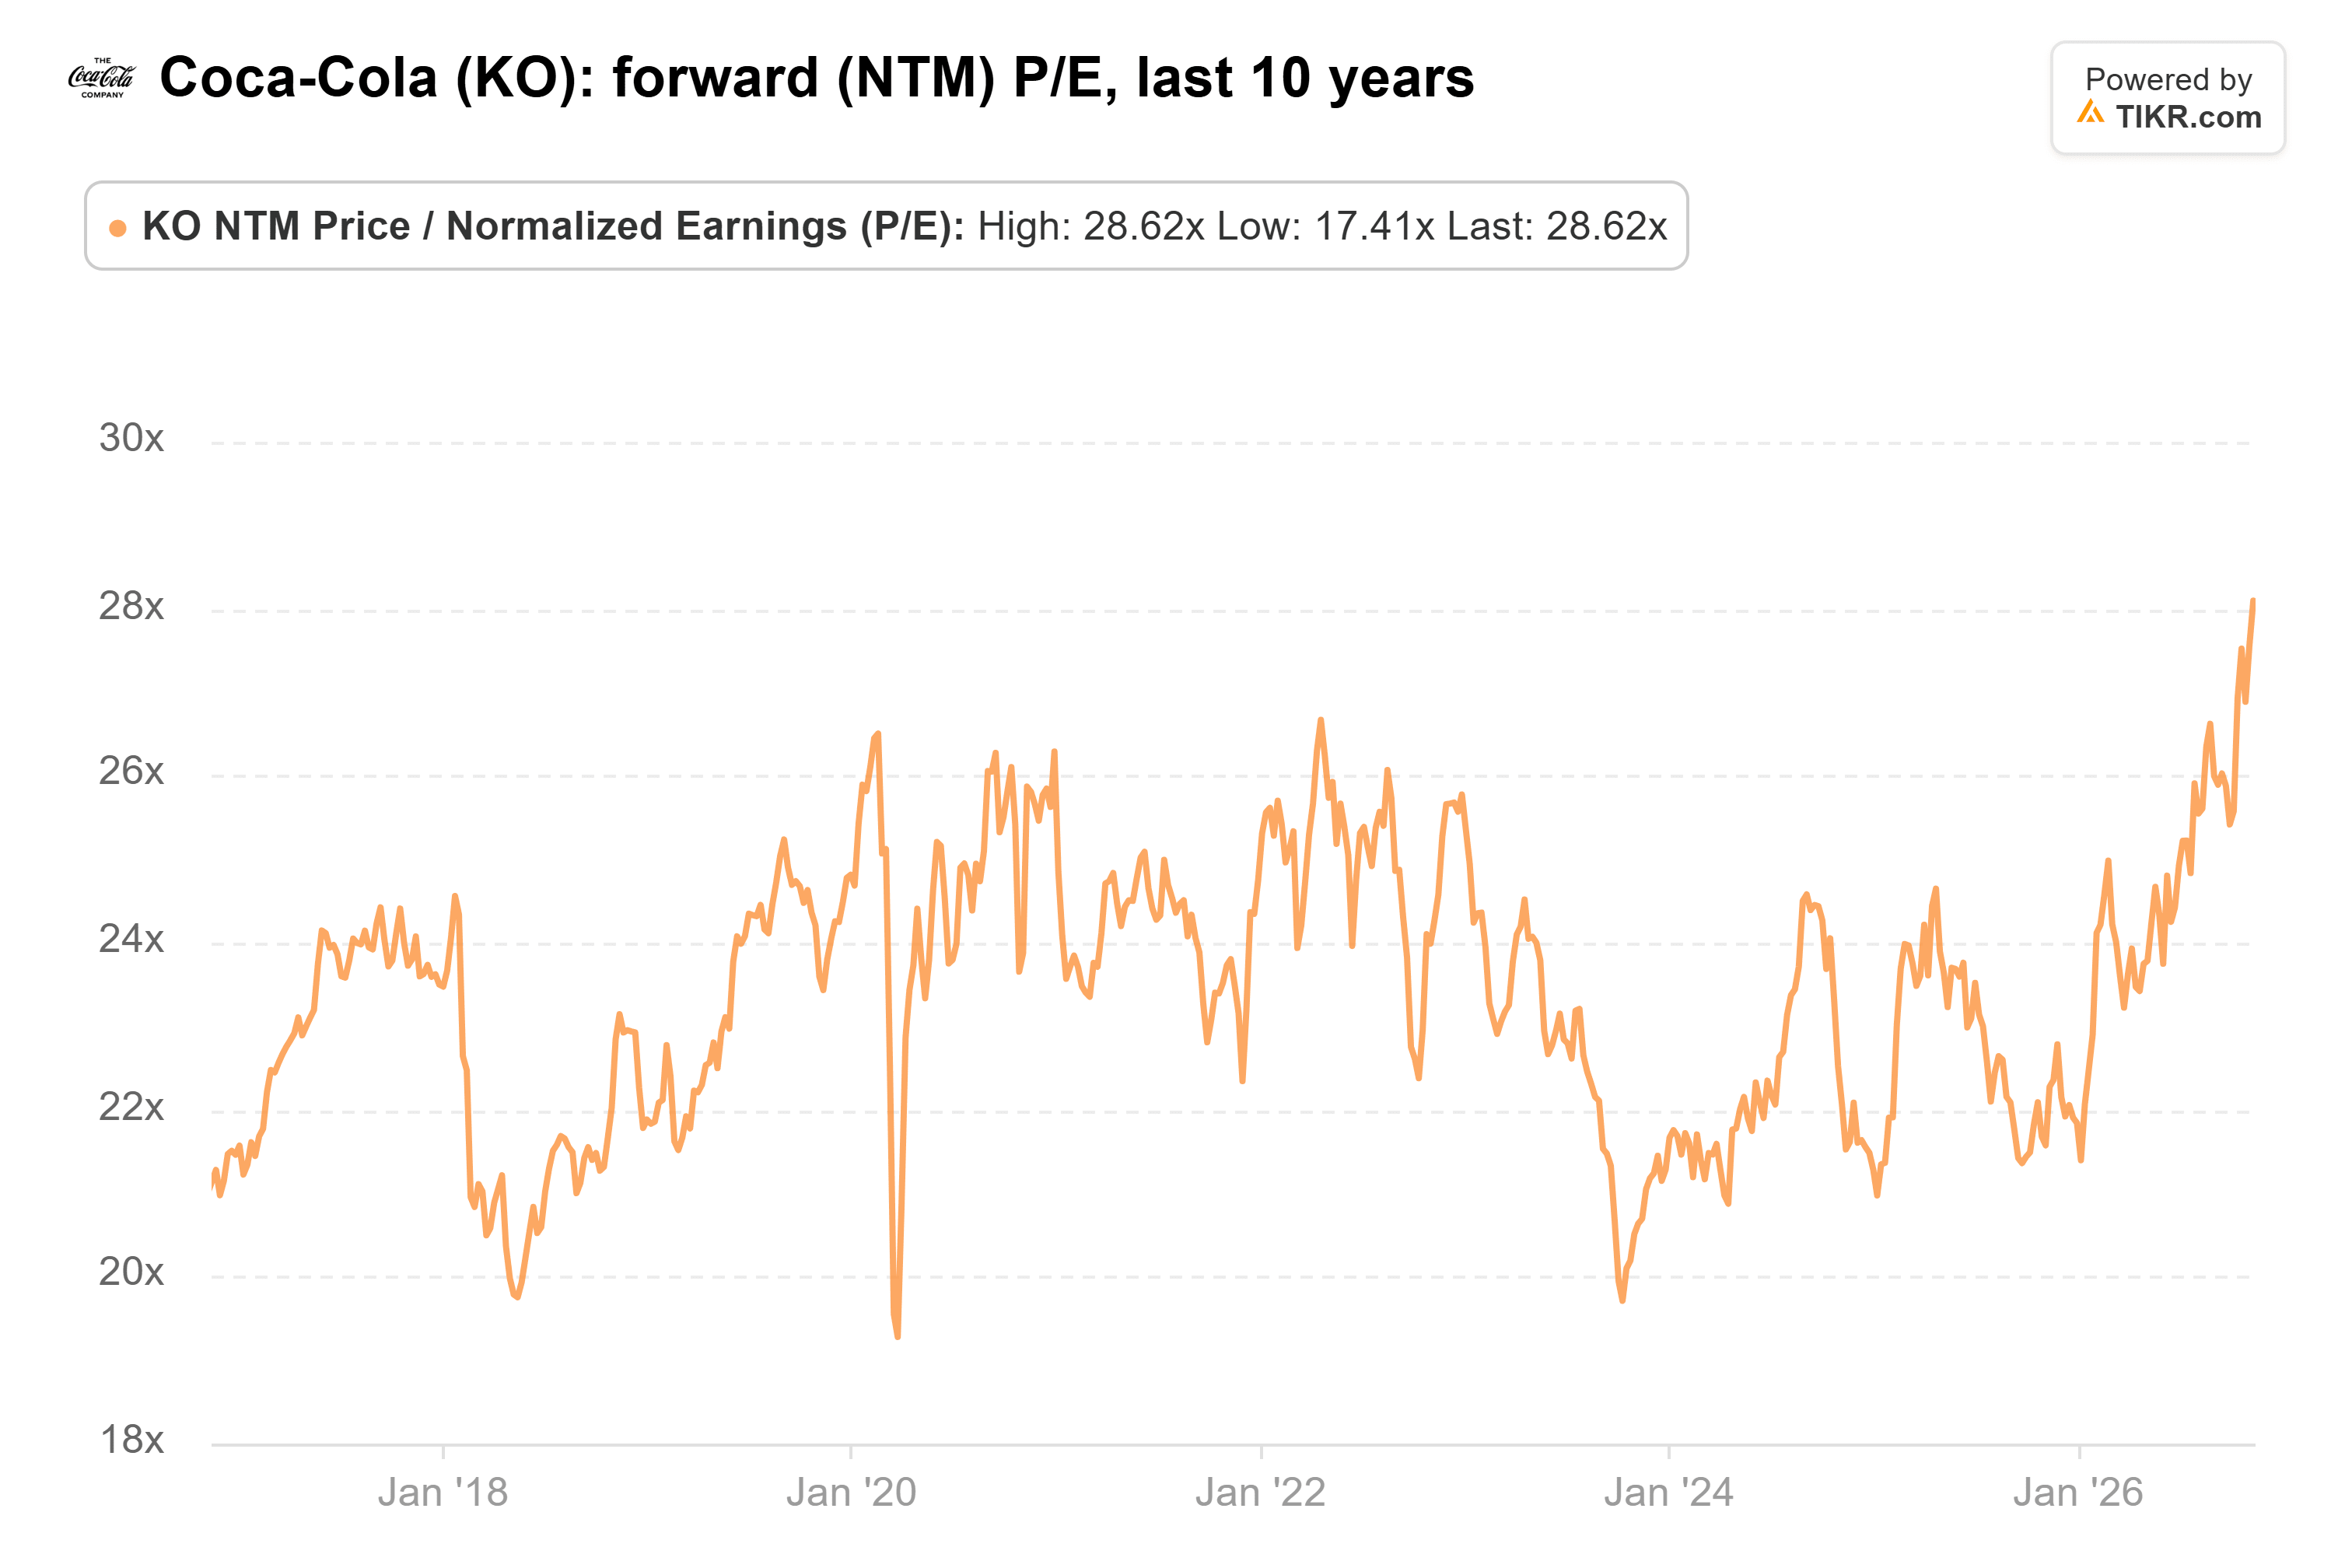
- Coca-Cola schloss am 13. November auf einem Rekordhoch, einen Tag nachdem Nvidia den Rücktritt seines CEO bekannt gegeben hatte, und notiert mit einem KGV von 29 für die nächsten zwölf Monate am oberen Ende seiner 10-Jahres-Spanne.
- Ein Investor sagt, die Blase sei bei Konsumgütern des täglichen Bedarfs. Diese These trifft am besten auf Coca-Cola zu, dessen Bewertungsmultiplikator viel schneller gestiegen ist als seine Gewinnschätzungen.
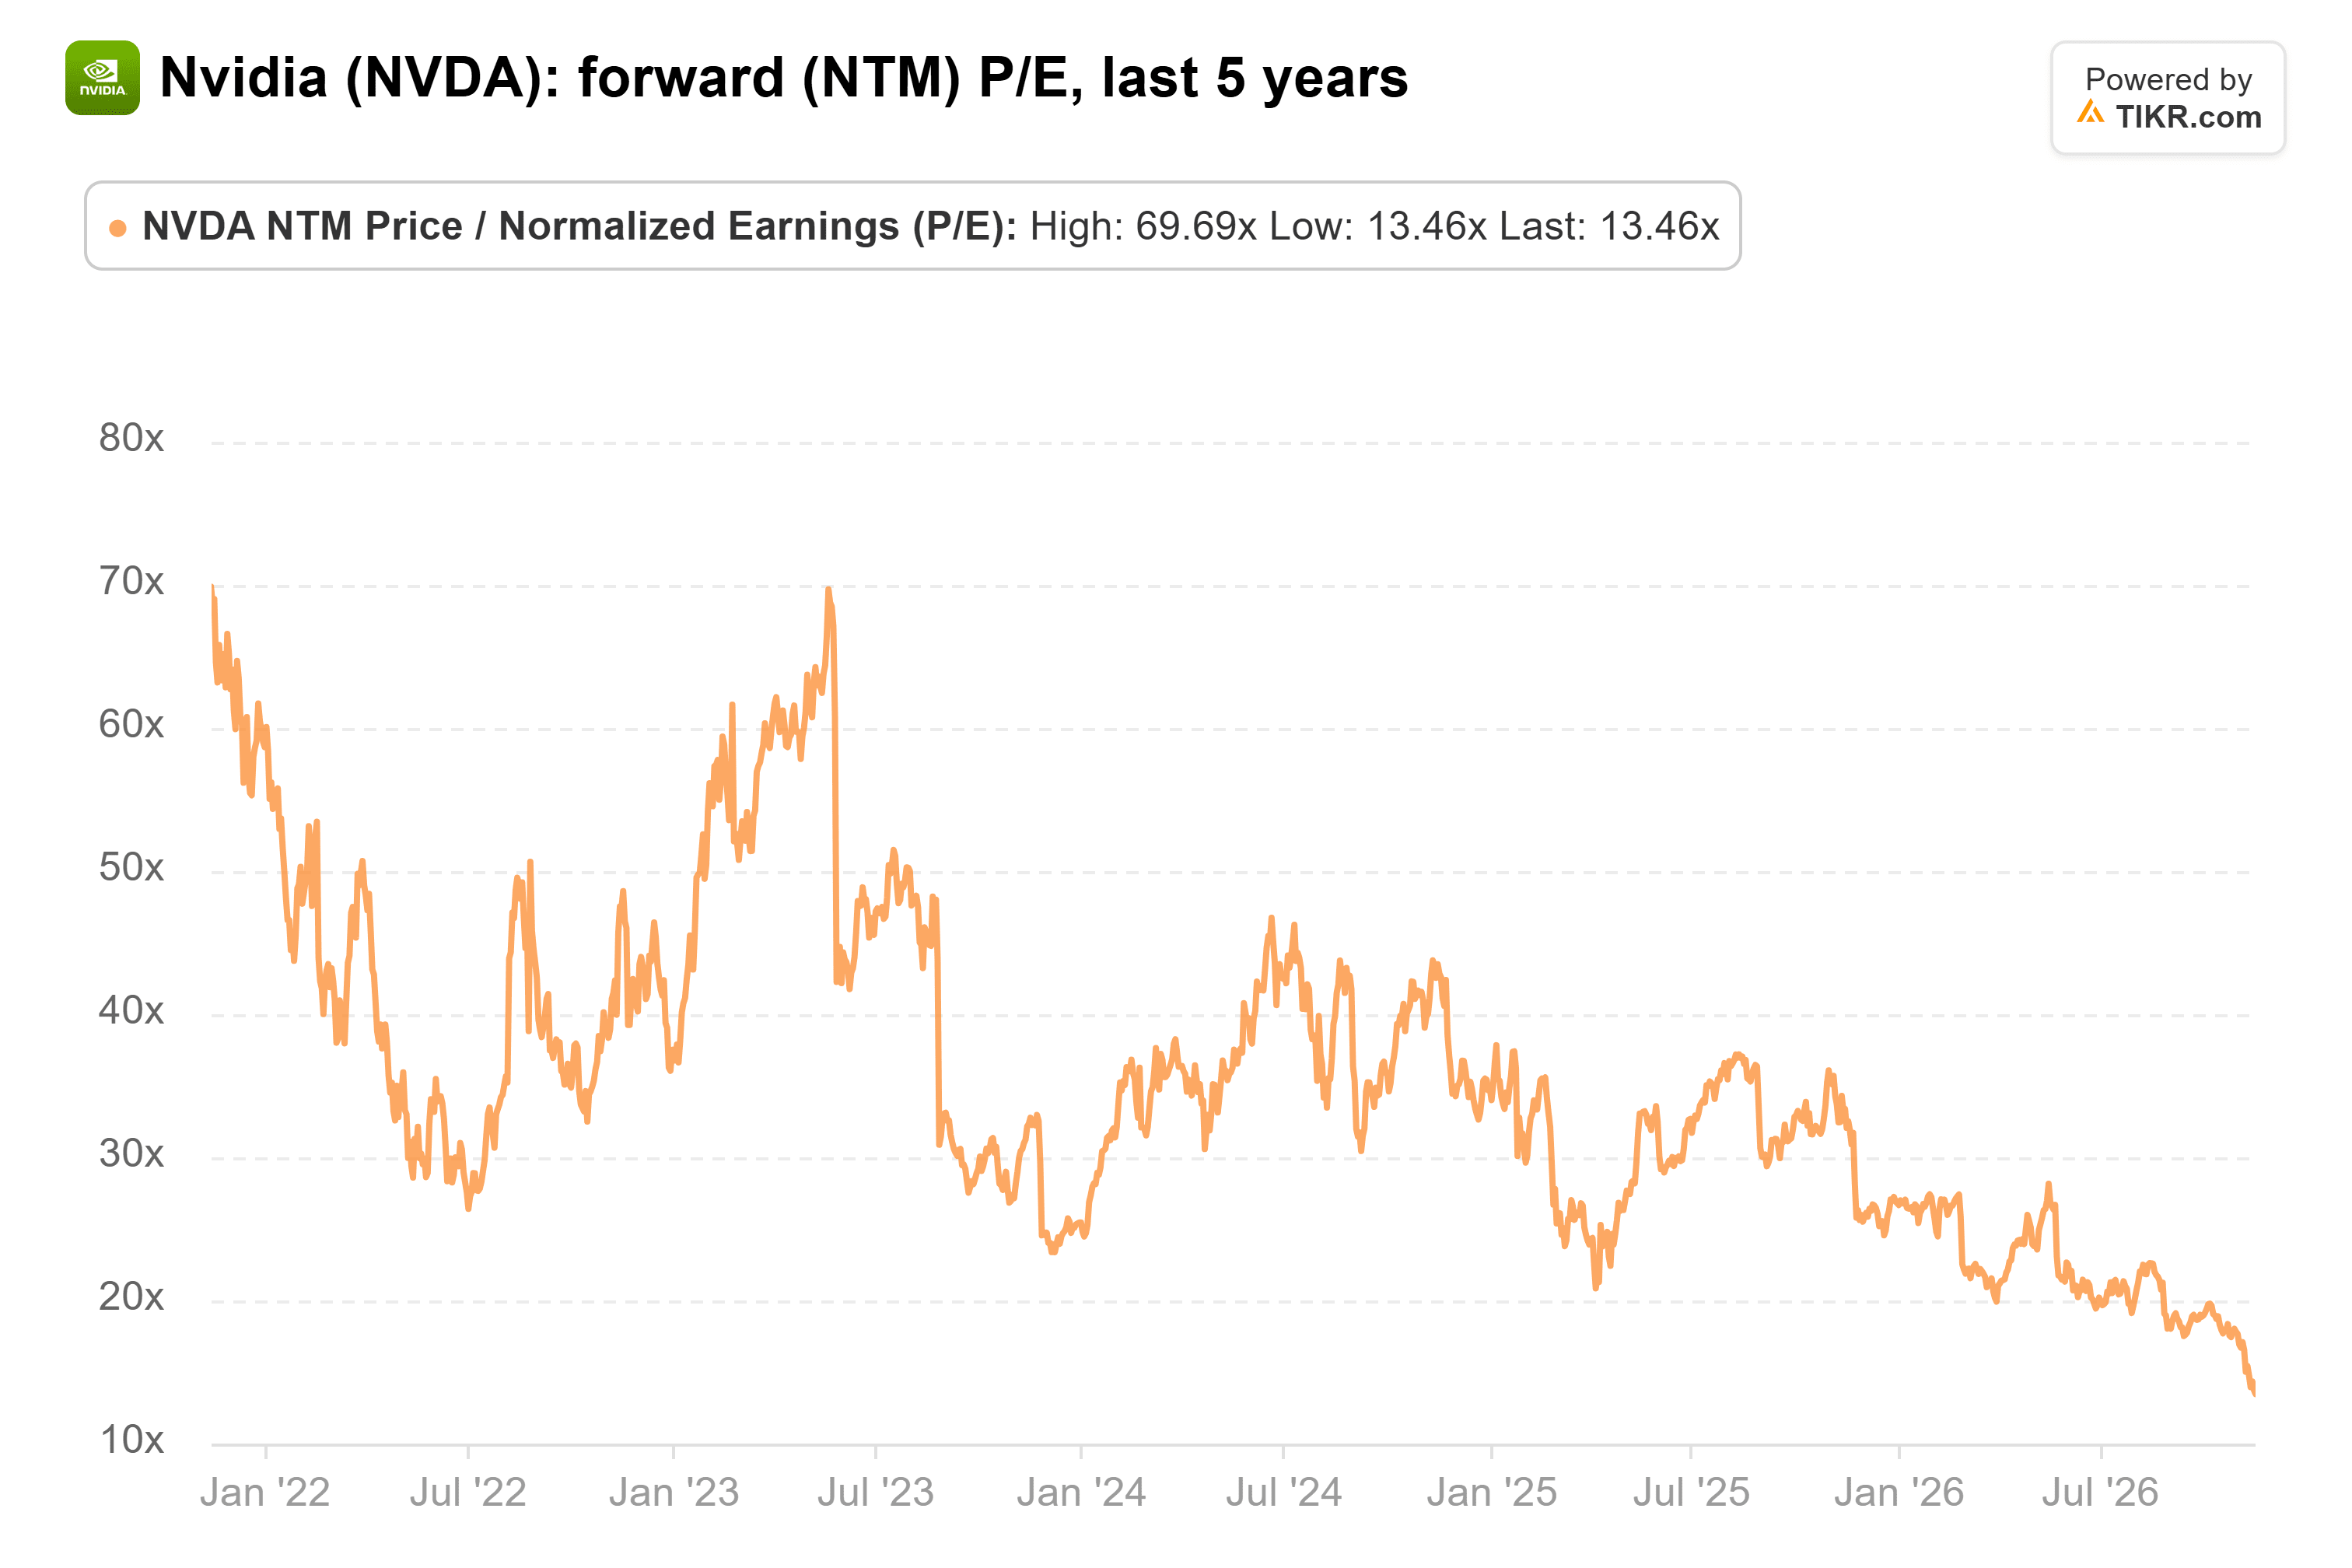
- Walmart notiert mit einem KGV von 43 für die nächsten zwölf Monate, etwa zwei Drittel über seinem 10-Jahres-Durchschnitt, während Nvidia mit einem KGV von 14 notiert, dem Tiefpunkt seiner Fünf-Jahres-Spanne.
- Bei diesen Preisen lässt Coca-Cola keinen Spielraum für Fehler, während Nvidias Kurs bereits viel schlechte Nachrichten eingepreist hat.
Coca-Cola (KO) schloss am 13. November bei einem Rekordkurs von 99,25 $, einen Tag nachdem Nvidia (NVDA) bekannt gegeben hatte, dass Jensen Huang als CEO zurückgetreten war.
So war das Jahr bisher. Bis zum 5. November waren Value-Aktien 2026 um 24 % gestiegen und Growth-Aktien um 6 % gefallen, wie Charlie Bilello von Creative Planning feststellte. Wenn sich das hält, wäre die Kluft ein Rekord, größer sogar als im Jahr 2000, als die Dotcom-Blase platzte.
Am 15. November drehte ein Investor in r/ValueInvesting die übliche Sorge um:
„Die Blase ist bei Konsumgüteraktien des täglichen Bedarfs, nicht bei Tech-Aktien.“
Der Verfasser verwies auf die Bewertungen von Coca-Cola und Walmart (WMT), unter anderem, und argumentierte, dass der AI-Abschwung zu weit gegangen sei.
Das ist eine mutige These für ein Value-Investing-Forum, und die Zahlen stützen sie größtenteils.
TIKR verfolgt 62 Analysten zu Nvidia. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Nvidia zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Nvidias Analystenbewertungen ansehen
Investoren zahlen mehr für dasselbe Coca-Cola
Coca-Cola ist seit Jahren eine Premium-Aktie. Sein KGV für die nächsten zwölf Monate lag im letzten Jahrzehnt im Durchschnitt bei 23 und erreichte am 13. November 29, den höchsten Wert in diesem Zeitraum:
Auch dem Geschäft geht es gut. Das Absatzvolumen in Einheiten wuchs im dritten Quartal um 5 %, und Coca-Cola erhöhte seine Prognose für 2026 zum dritten Mal, auf ein vergleichbares EPS-Wachstum von mindestens 11 %. Zwei Prozentpunkte des 11%igen EPS-Wachstums im dritten Quartals kamen jedoch von Währungseffekten.
Nach diesem Jahr sieht das Wachstum dem des letzten Jahrzehnts sehr ähnlich. Analysten erwarten, dass der EPS etwa 2027 um 6 % und 2028 um 7 % wächst. Das Management sagt, dass der Verkauf seines afrikanischen Abfüllers allein etwa 2 Prozentpunkte vom EPS-Wachstum 2027 abzieht. Von 2015 bis 2025 wuchs der verwässerte EPS etwa 6 % pro Jahr.
Nach dem Bericht für das dritte Quartal erhöhten Analysten ihre Kursziele, bewegten ihre Schätzungen für 2027 und 2028 jedoch nur jeweils um einen Cent nach oben. Ende September 2025 notierte die Aktie mit einem KGV von 21 für die nächsten zwölf Monate, sodass der größte Teil des Gewinns seitdem von einem höheren Multiplikator und nicht von höheren Schätzungen stammt. Wenn der Multiplikator auf seinen 10-Jahres-Durchschnitt zurückfiele, würde die Aktie fast ein Fünftel ihres Wertes verlieren, selbst wenn die Schätzungen gleich blieben.
Walmart ist noch teurer
Die Argumentation des Verfassers ist für Walmart noch stärker. Sein KGV für die nächsten zwölf Monate liegt bei 43, etwa zwei Drittel über seinem 10-Jahres-Durchschnitt von 26:
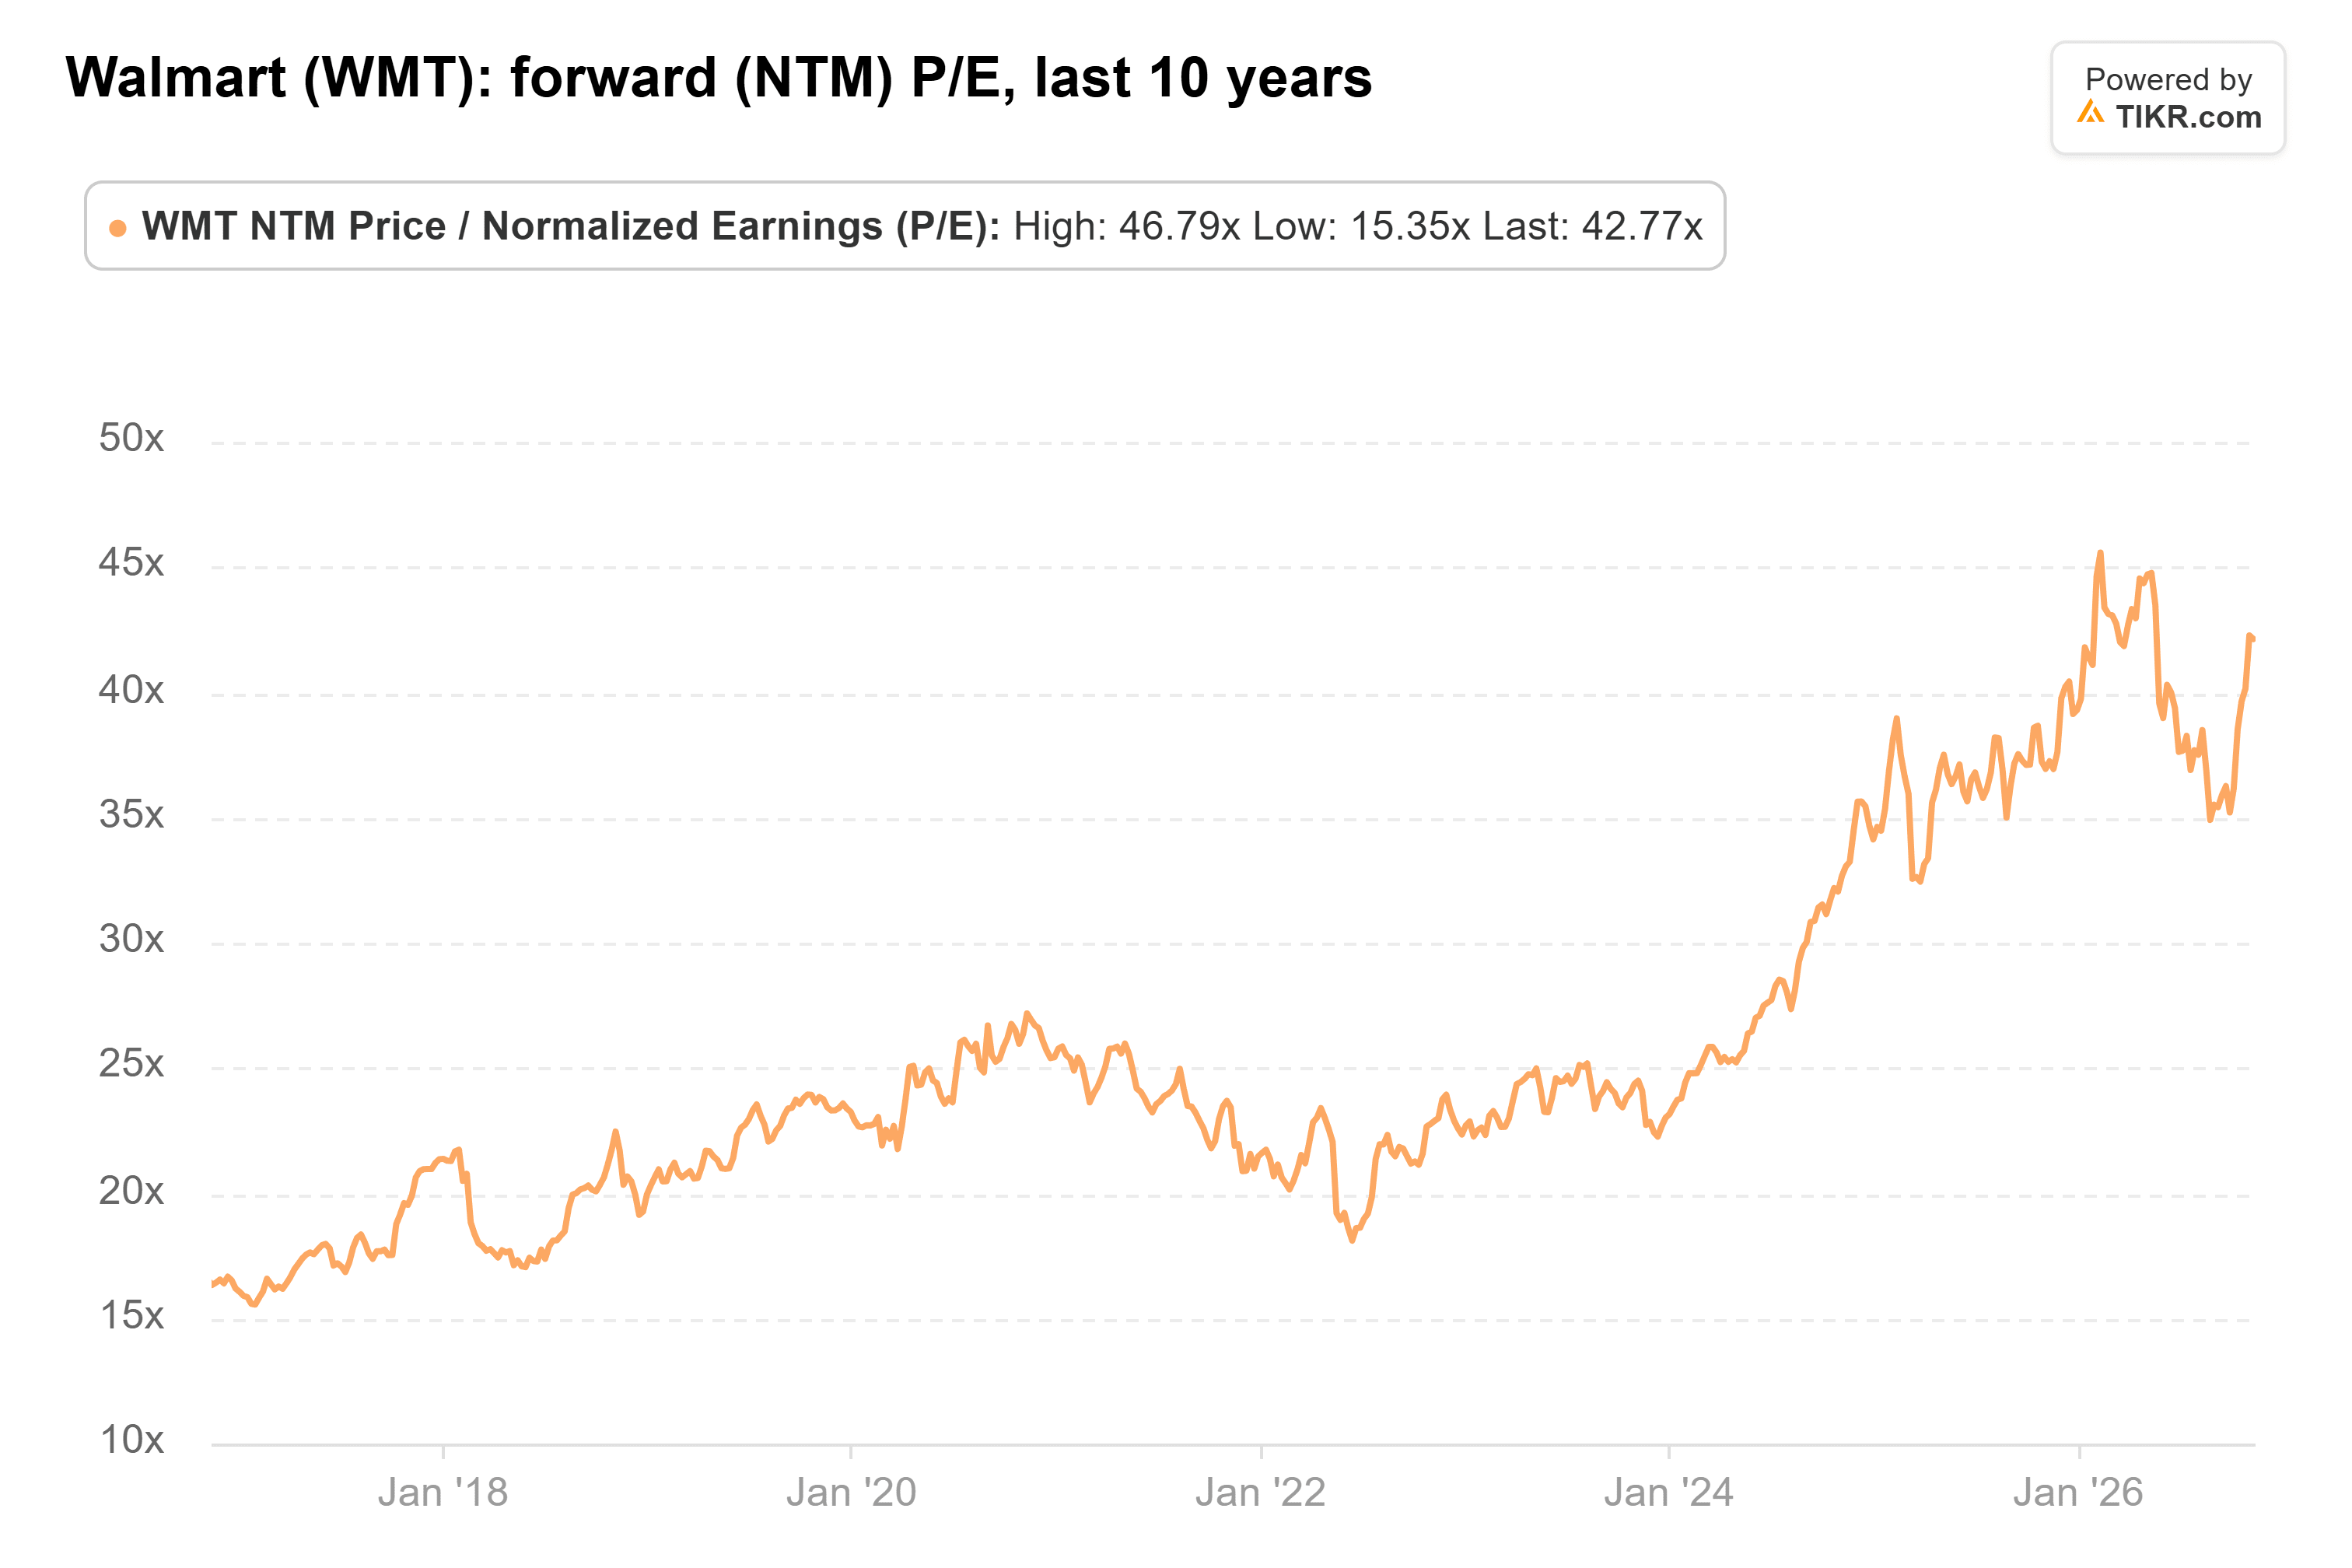
Das ist ein Rückgang gegenüber 47 im Februar, aber immer noch mehr als das Dreifache dessen, was Investoren jetzt für Nvidias Gewinne zahlen. Nur wenige Geschäfte sind einfacher zu prognostizieren als das von Walmart, und das ist ein großer Teil des Grundes, warum Investoren es als Absicherung kaufen. Aber wie eine Antwort im Thread argumentierte, kann ein Geschäft sowohl vorhersehbar als auch überbewertet sein.
Nvidias Probleme sind bereits eingepreist
Nvidias KGV für die nächsten zwölf Monate fiel derweil am 13. November auf 14. Das ist der Tiefpunkt seiner Fünf-Jahres-Spanne und deutlich unter seinem Durchschnitt von 36:
Ein Teil davon ist der CEO. Nvidia gab Huangs Rücktritt am 12. November bekannt, nachdem Berichte über zwei Affären aufgetaucht waren, darunter eine mit einer Frau, die US-Beamten angeblich Verbindungen zum chinesischen Geheimdienst verdächtigen. CFO Colette Kress führt das Unternehmen, bis der Vorstand einen Nachfolger benennt, und ihre erste Bewährungsprobe kommt am 17. November, wenn Nvidia nach Börsenschluss die Ergebnisse für das dritte Fiskalquartal vorlegt. Wie ein anderer Investor im Thread argumentierte, verkauft Nvidia auch stark an KI-Labore, die noch immer Geld verlieren, sodass seine nächsten fünf Jahre viel schwerer zu prognostizieren sind als die von Coca-Cola.
Aber Tech-Aktien waren schon vor Huangs Abgang günstig. Am 11. November sagte Julian Emanuel von Evercore ISI auf Bloomberg Surveillance, dass „der Tech-Sektor mit einem Bewertungsabschlag gegenüber dem S&P 500 notiert, zum ersten Mal seit 2010.“
Sicherheit hat derzeit einen hohen Preis
Der Verfasser hat recht mit Coca-Cola. Investoren zahlen einen auf Zehnjahressicht hohen Multiplikator für dasselbe mittlere einstellige Wachstum, das das Unternehmen seit 10 Jahren liefert. Dieser Preis lässt keinen Spielraum für Fehler. Nvidia ist riskanter, bis es einen festen CEO benennt, aber bei einem auf Fünfjahressicht niedrigen Multiplikator ist bereits viel schlechte Nachrichten eingepreist.
Fazit: Bei den heutigen Preisen bietet Nvidia von den beiden mehr fürs Geld, solange seine Gewinne ohne Huang standhalten.
Coca-Cola wird seine Prognose für 2027 zusammen mit den Ergebnissen für das vierte Quartal vorlegen, die im Februar erwartet werden. Eine Prognose für ein vergleichbares EPS-Wachstum deutlich über 7 % würde den heutigen Multiplikator viel leichter rechtfertigen.
Was ist Coca-Cola-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Coca-Cola wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!






