Die wichtigsten Punkte
- Michael Dell sagt, die Miete einer Nvidia H100 kostet 3,10 $ pro Stunde, ein Plus von 58 % innerhalb eines Jahres, und CoreWeave berichtet, dass die Preise für seine älteren Nvidia-Chips im letzten Quartal um 30 % bis 50 % gestiegen sind.
- Steigende Mietpreise für alte Chips deuten auf eine anhaltende Nachfrage hin.
- Jim Chanos sieht eine Warnung für GPU-Vermieter, die noch immer Verluste machen, und Dell vergibt Kredite an einige der Unternehmen, die seine Server kaufen.
- Mit einem KGV von 12 für die nächsten zwölf Monate notiert Dell vor seinem Bericht am 24. November zu seinem Fünfjahresdurchschnitt.
Dell Technologies (DELL) fiel am Freitag, den 13. November, um etwa 7 %, als KI-Aktien einen Tag nach der Ankündigung des Rücktritts von Jensen Huang als CEO von Nvidia (NVDA) nachgaben. Am selben Tag postete Dell-Vorstandsvorsitzender und CEO Michael Dell auf X:
„Wir haben 2022 mit dem Versand der Nvidia H100 begonnen. Vor einem Jahr kostete die Miete 1,96 $/Stunde. Heute: 3,10 $.“
Sein Urteil? „So viel zur Wertminderung von GPUs.“
Das Bären-Argument gegen KI-Hardware lautet, dass GPUs zu schnell an Wert verlieren, um ihre Kosten wieder einzuspielen. Dieser vier Jahre alte Chip hält sich gut.
Alte Chips, steigende Mieten
Michael Dell verkauft die Server und nannte keine Quelle, aber Chip-Vermieter berichten vom gleichen Trend. Im Call vom 10. November von CoreWeave sagte CEO Michael Intrator, die „Preise für Ampere- und Hopper-Chips seien im Vergleich zum Vorquartal um 30 % bis 50 % gestiegen“, über die ursprünglichen Verträge hinaus. (Der H100 ist ein Hopper-Chip.) CoreWeave schließt auch mehrjährige Verpflichtungen ab, die „über die abschreibungsfähige Lebensdauer der GPUs hinausgehen“. Auch die älteren Chips von Oracle werden mit einem Aufschlag von 20 % verlängert.
Käufer bestellen Server basierend darauf, wie lange sie Erträge erwirtschaften werden. Dell beendete sein Quartal im Juli mit einem KI-Backlog von 95 Mrd. $, und Analysten erwarten, dass der Umsatz von 113,5 Mrd. $ im Geschäftsjahr 2026 (bis Januar 2026) auf 268 Mrd. $ im Geschäftsjahr 2029 steigen wird:
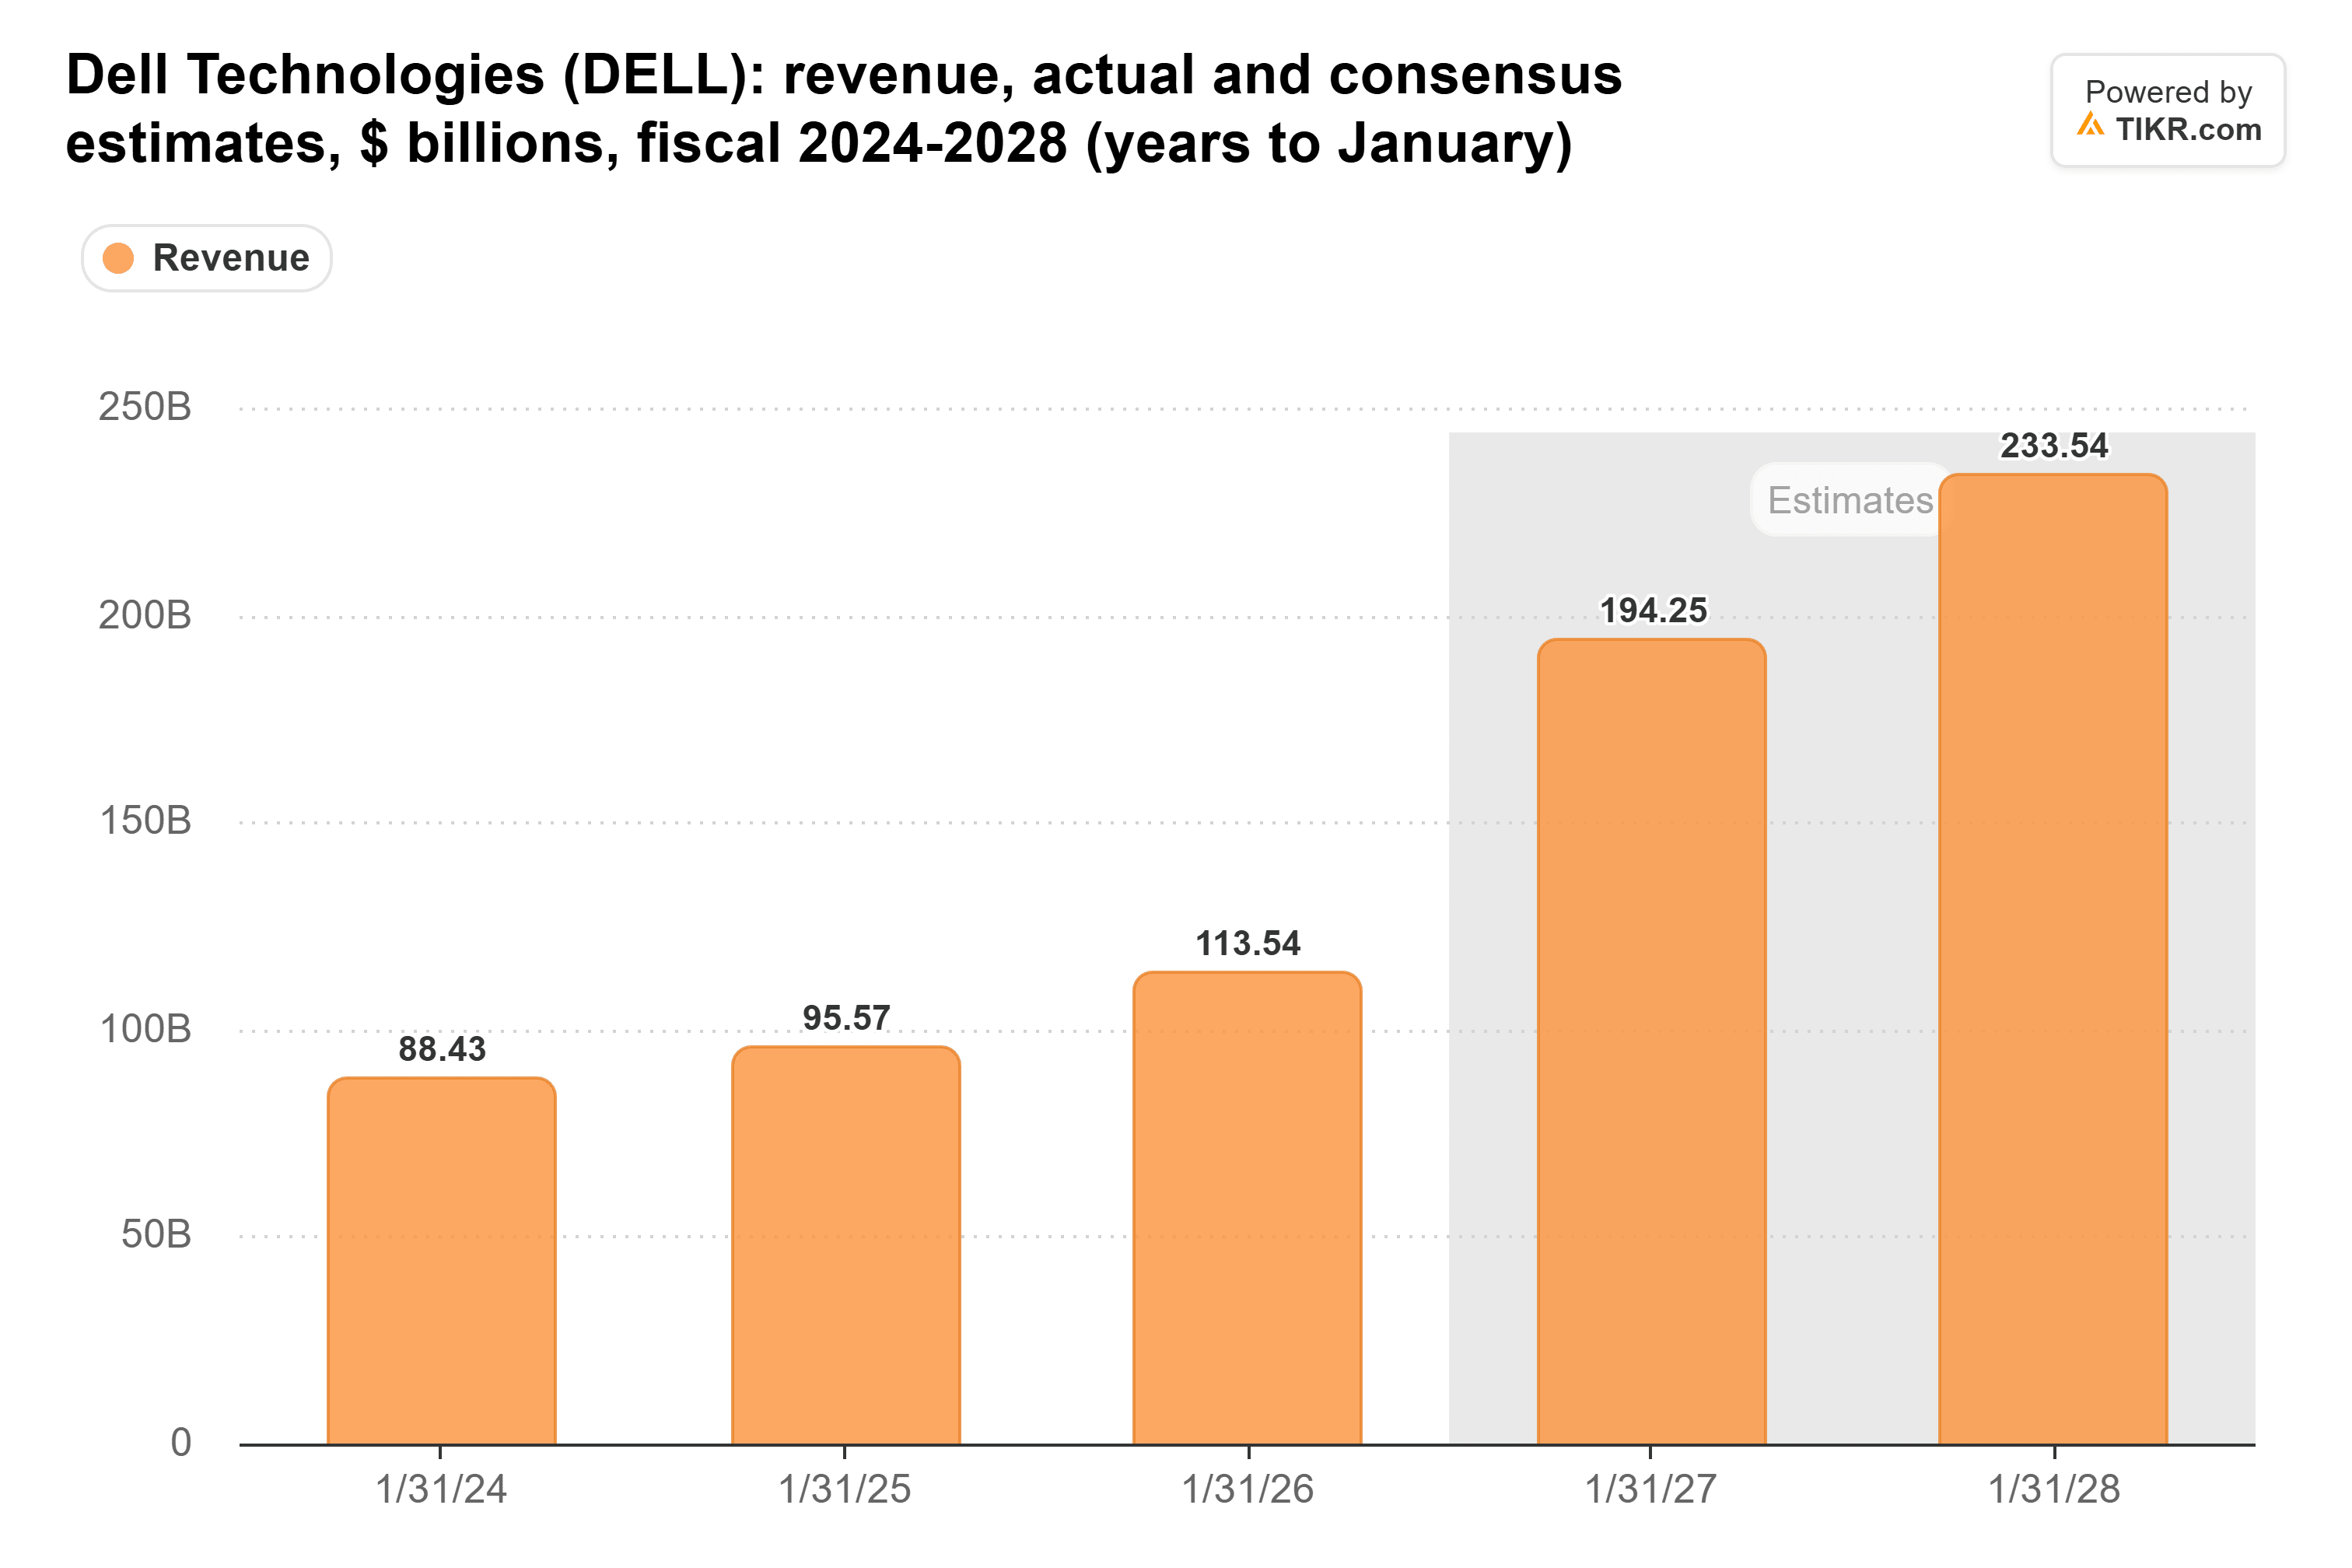
Das schließt 194 Mrd. $ in diesem Geschäftsjahr ein, über Dells Prognose von 192 Mrd. $.
Chanos warnt Dells Kreditnehmer
Der Leerverkäufer Jim Chanos sah es anders. In einer Antwort am 14. November schrieb er: „Diese Tatsache sollte jedes Unternehmen erschrecken, das mit der Vermietung von GPUs zu diesen Sätzen immer noch unprofitabel ist. Wenn nicht jetzt, wann dann…?“
Das betrifft Dell, das Kredite an Unternehmen vergibt, die seine KI-Server kaufen. Seine Finanzierungsforderungen stiegen zum 31. Juli auf 20,4 Mrd. $ von 14,3 Mrd. $ Ende Januar, und die niedrigste interne Bonitätsstufe mehr als verdoppelte sich auf 4,4 Mrd. $ von 1,8 Mrd. $.
CoreWeave, ein großer Dell-Kunde, zeigt beide Seiten. Seine bereinigte Betriebsmarge stieg von etwa 1 % im ersten Quartal auf über 10 % im dritten, aber sein Nettoverlust weitete sich auf 709 Mio. $ aus, gegenüber 110 Mio. $ im Vorjahr.
TIKR verfolgt 30 Analysten zu Dell Technologies. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Dell Technologies zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Dell Technologies ansehen
Rubin schneidet in beide Richtungen
Intrator sagte, wenn der Bau von Rechenzentren verlangsamt würde, würde die installierte Kapazität knapper und die GPU-Preise könnten länger hoch bleiben. Während Vera Rubin in großen Mengen ausgeliefert wird, sollte eine Stunde auf einer H100 weniger wert sein. Dieses Risiko liegt größtenteils bei den Chip-Besitzern, und Upgrades bedeuten neue Racks für Dell, obwohl Dell durch seine Kredite ein gewisses Risiko trägt.
Die Dell-Aktie ist bewertet, als wäre der Boom vorbei
Dell notiert mit einem KGV von 12 für die nächsten zwölf Monate, genau auf seinem Fünfjahresdurchschnitt und weniger als die Hälfte der 26, die es im August erreichte:
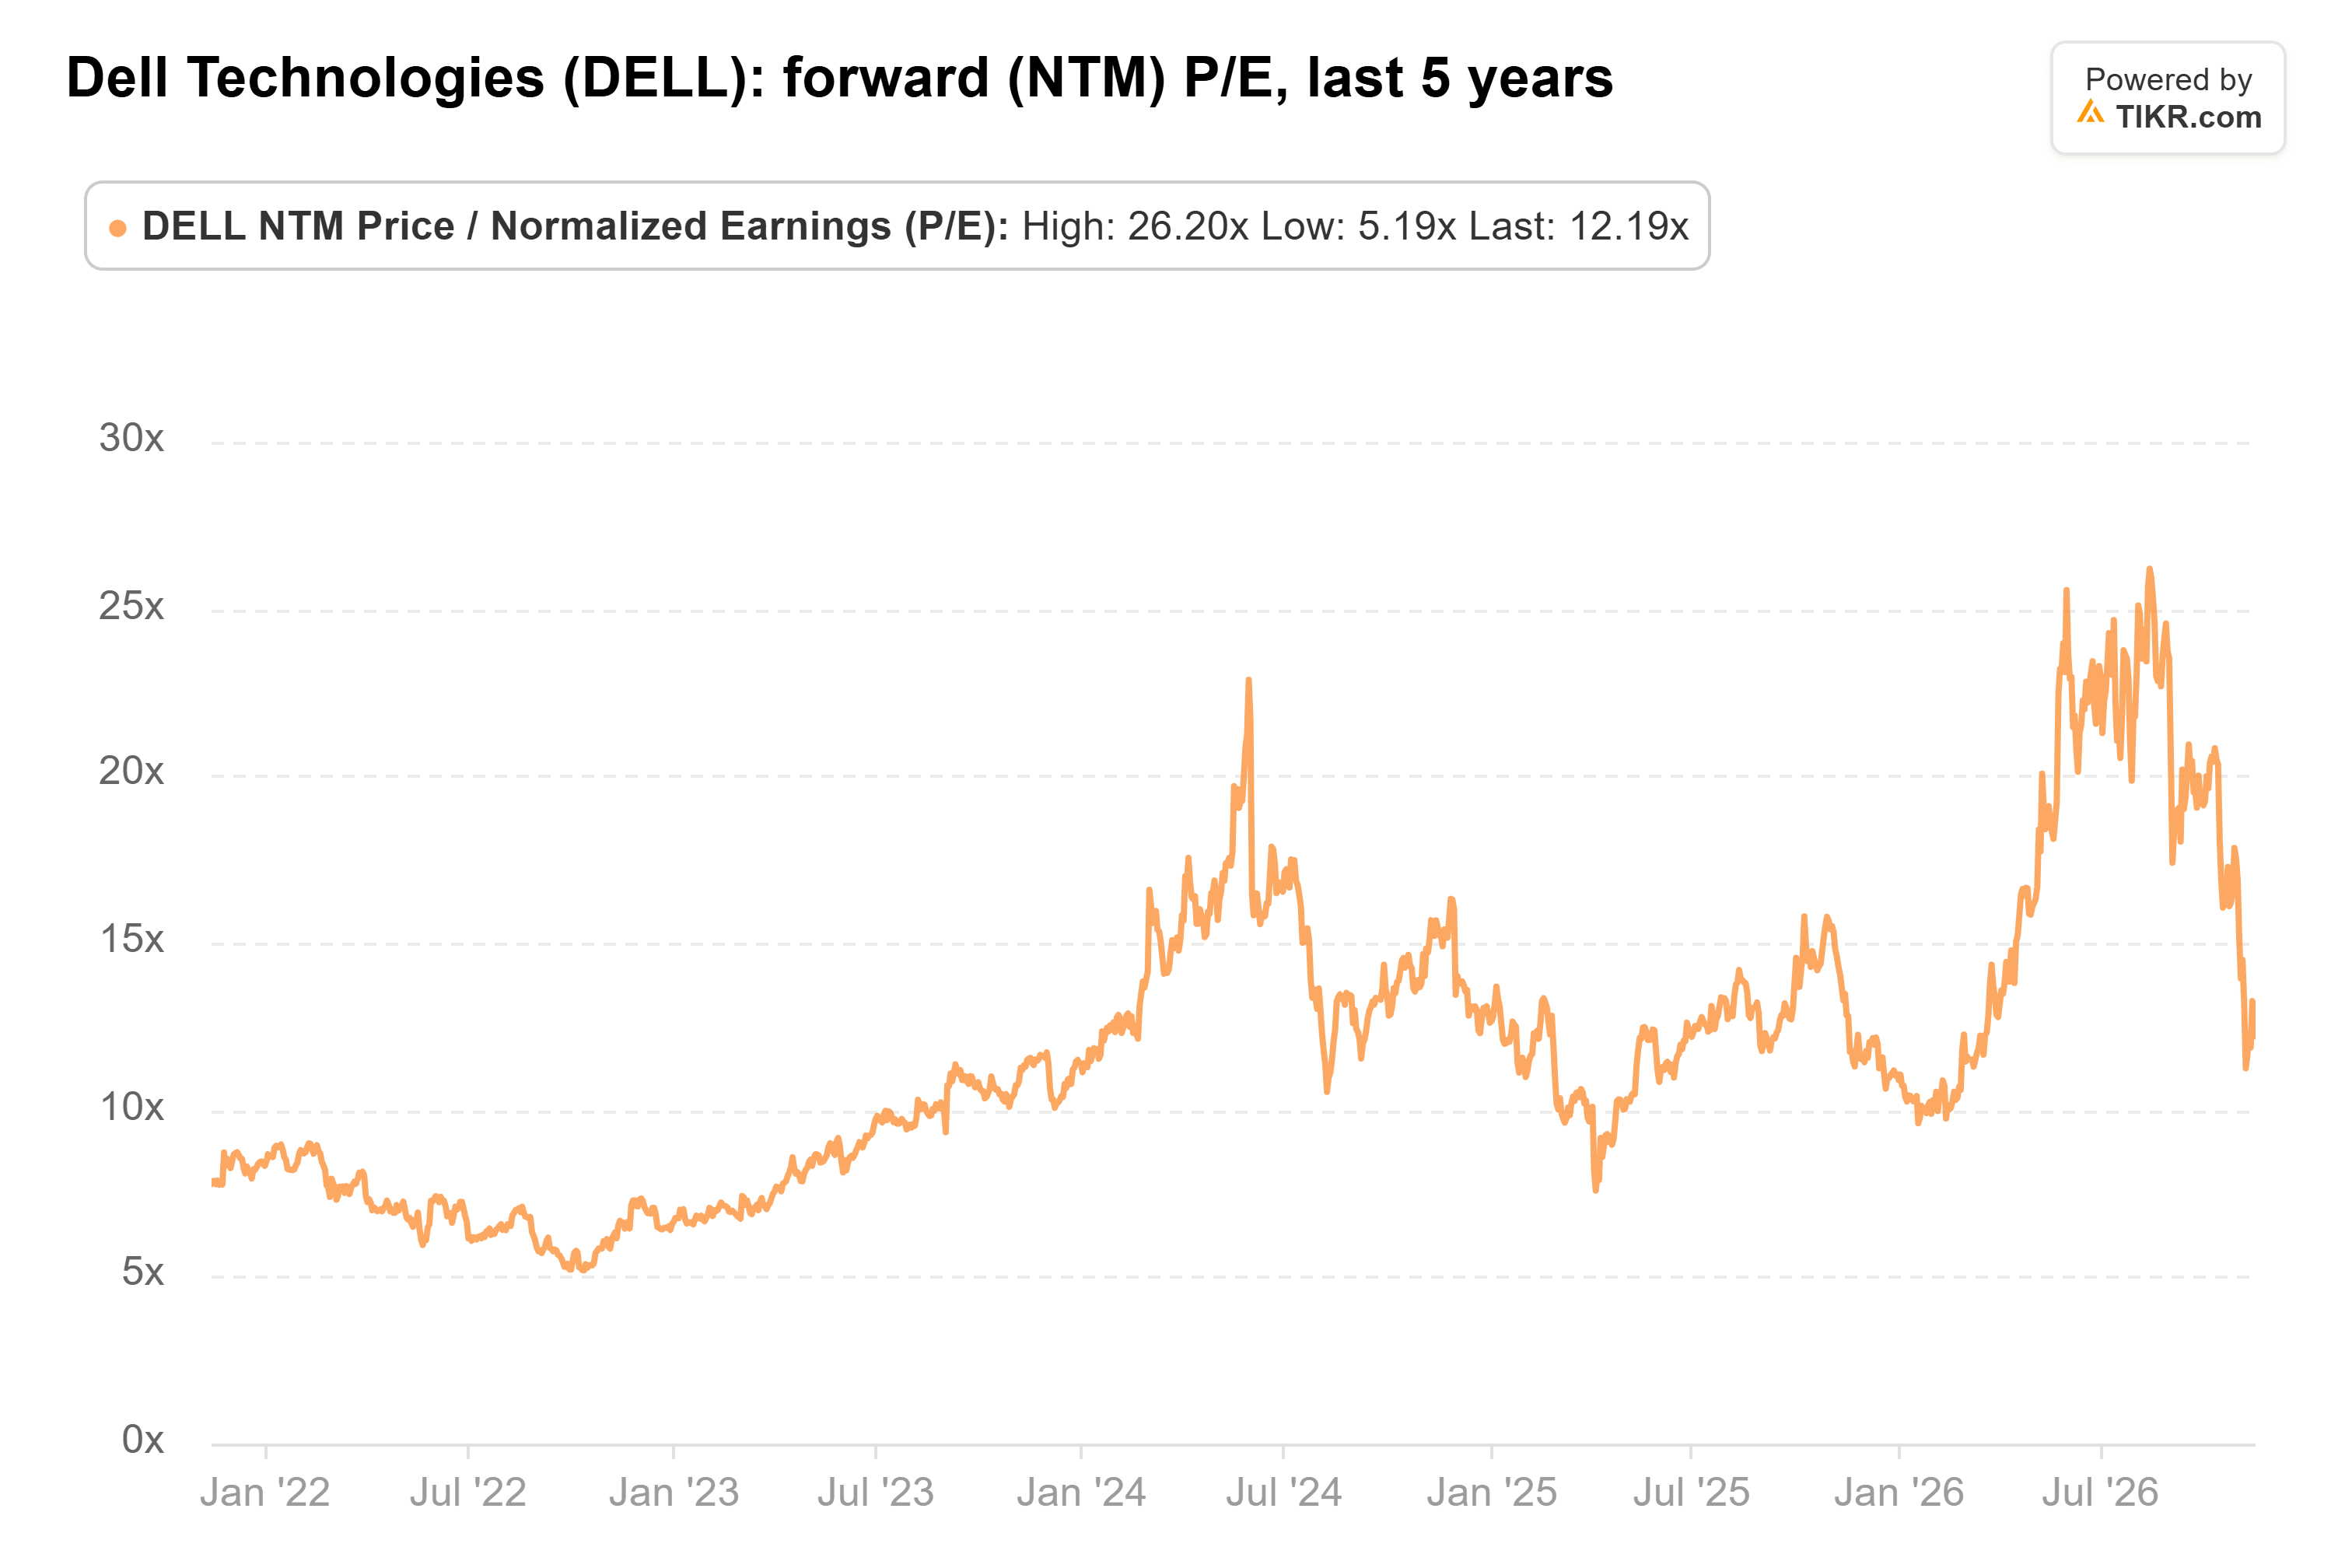
Das ist ein normales Vielfaches für ein erwartetes Umsatzwachstum von etwa 70 % in diesem Geschäftsjahr. Ein Anstieg der H100-Mieten um 58 % zeigt, dass die Nachfrage nach alten Chips anhält, auch wenn es nicht beweist, dass Dells Kunden ihre Rechnungen bezahlen können. Bei einem KGV von 12 ist die Aktie auf einen Zusammenbruch bewertet, den der Mietmarkt nicht zeigt.
Nvidia berichtet am 17. November, sein erster Bericht unter der interimistischen CEO Colette Kress. Dell berichtet am 24. November, wenn es seine Prognose von 19 Mrd. $ für den KI-Server-Umsatz erreichen und zeigen muss, ob die Finanzierungsforderungen weiter steigen.
Was ist die Dell-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Dell wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!