Die wichtigsten Punkte
- Steve Eisman sagt, die KI-Capex könnte 2027 ihren Höhepunkt erreichen, und die Hyperscaler könnten bereits in der zweiten Hälfte dieses Jahres wieder zu positivem Cashflow zurückkehren, wenn der Bau von Rechenzentren nachlässt.
- Charlie Bilello sagt, Meta gibt 43 % seines Umsatzes für Capex aus, verglichen mit 39 % für Microsoft, 34 % für Alphabet und 27 % für Amazon. Eine Verlangsamung würde also bei Meta den größten Umsatzanteil freisetzen.
- Analysten erwarten, dass der Free Cash Flow von Meta 2027 mit negativen 48,0 Milliarden Dollar seinen Tiefpunkt erreicht, während der von Microsoft seit dem Geschäftsjahr 2022 jährlich über 59 Milliarden Dollar lag.
- Applied Materials erwartet, dass die Cloud-Capex 2027 um mehr als 50 % steigen wird, daher wird Metas Wende wahrscheinlich später kommen, als Eisman hofft. Metas Capex-Plan für 2027, der Ende Januar fällig ist, ist der nächste Test.
Die Gegenreaktion auf Rechenzentren nach den Zwischenwahlen lässt die Wall Street fragen, ob die KI-Ausgaben der Big Tech bald nachlassen werden. Und wenn das der Fall ist, könnte der Hyperscaler, der am meisten davon profitieren würde, Meta Platforms (META) sein.
Steve Eisman, der Investor, den Michael Lewis in "The Big Short" berühmt machte, legte das Potenzial in der Folge vom 13. November von The Real Eisman Playbook dar. Wenn der Bau von Rechenzentren um "etwa 10 bis 30 Prozent" nachlasse, sagte er:
"Die KI-Capex würde 2027 ihren Höhepunkt erreichen, und die Hyperscaler würden daher möglicherweise bereits in der zweiten Hälfte des Jahres 2027 wieder zu positivem Cashflow zurückkehren."
Einige haben weit mehr zurückzugewinnen als andere. In einem Beitrag auf X sagte Charlie Bilello von Creative Planning, dass die Capex bei allen vier größten Ausgabenträgern einen Rekordanteil am Umsatz ausmache: 43 % bei Meta, 39 % bei Microsoft (MSFT), 34 % bei Alphabet (GOOG) und 27 % bei Amazon (AMZN).
Das stellt Meta an die erste Stelle.
TIKR verfolgt 61 Analysten zu Meta Platforms. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Meta Platforms zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Meta Platforms ansehen
Meta hat das tiefste Loch, aus dem es herauskommen muss
Metas Ausgaben haben seinen Free Cash Flow bereits ausgelöscht. Es erwirtschaftete zwischen 43,0 Milliarden und 52,1 Milliarden Dollar pro Jahr von 2023 bis 2025, und Analysten erwarten, dass er 2026 negativ wird und 2027 seinen Tiefpunkt erreicht:
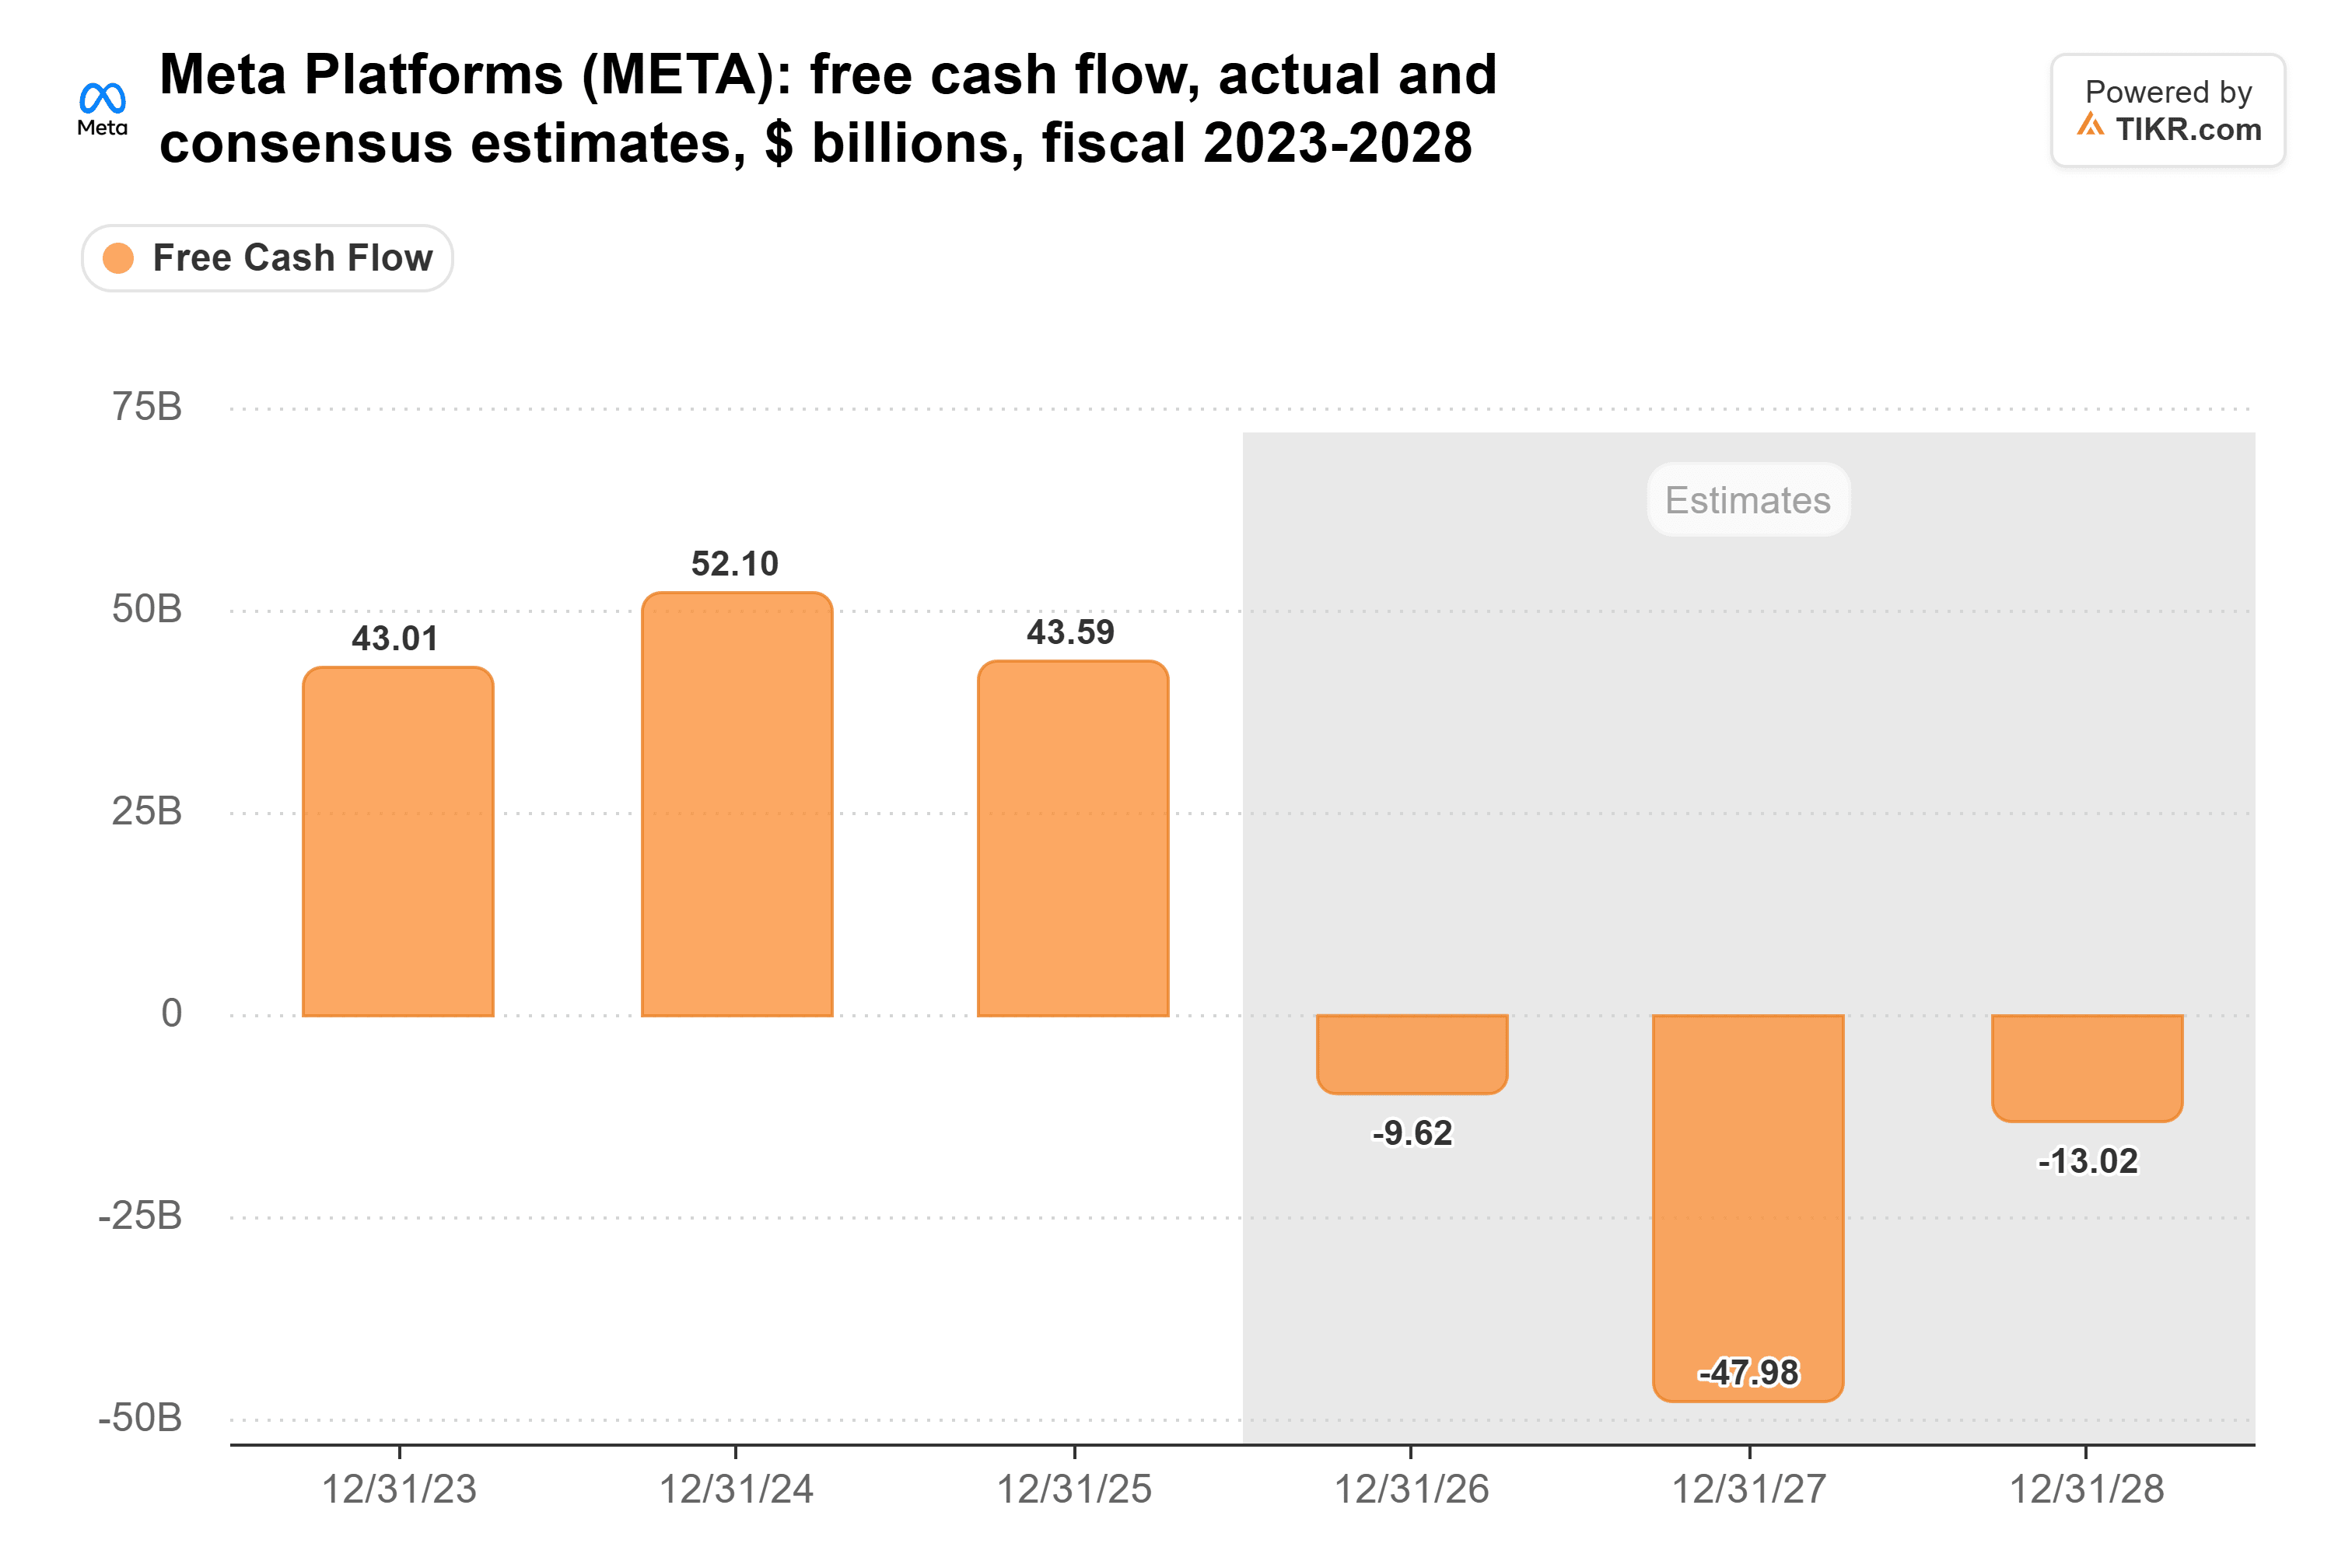
Dieser Tiefpunkt für 2027 liegt bei negativen 48,0 Milliarden Dollar. Die Rückkehr zum Wert von 2025 (43,6 Milliarden Dollar) würde eine Veränderung von mehr als 90 Milliarden Dollar erfordern.
Der Übeltäter ist die Capex. Meta gab 2021 18,7 Milliarden Dollar dafür aus und 2025 69,7 Milliarden Dollar, und der größte Teil dieses Sprungs kam allein im Jahr 2025:
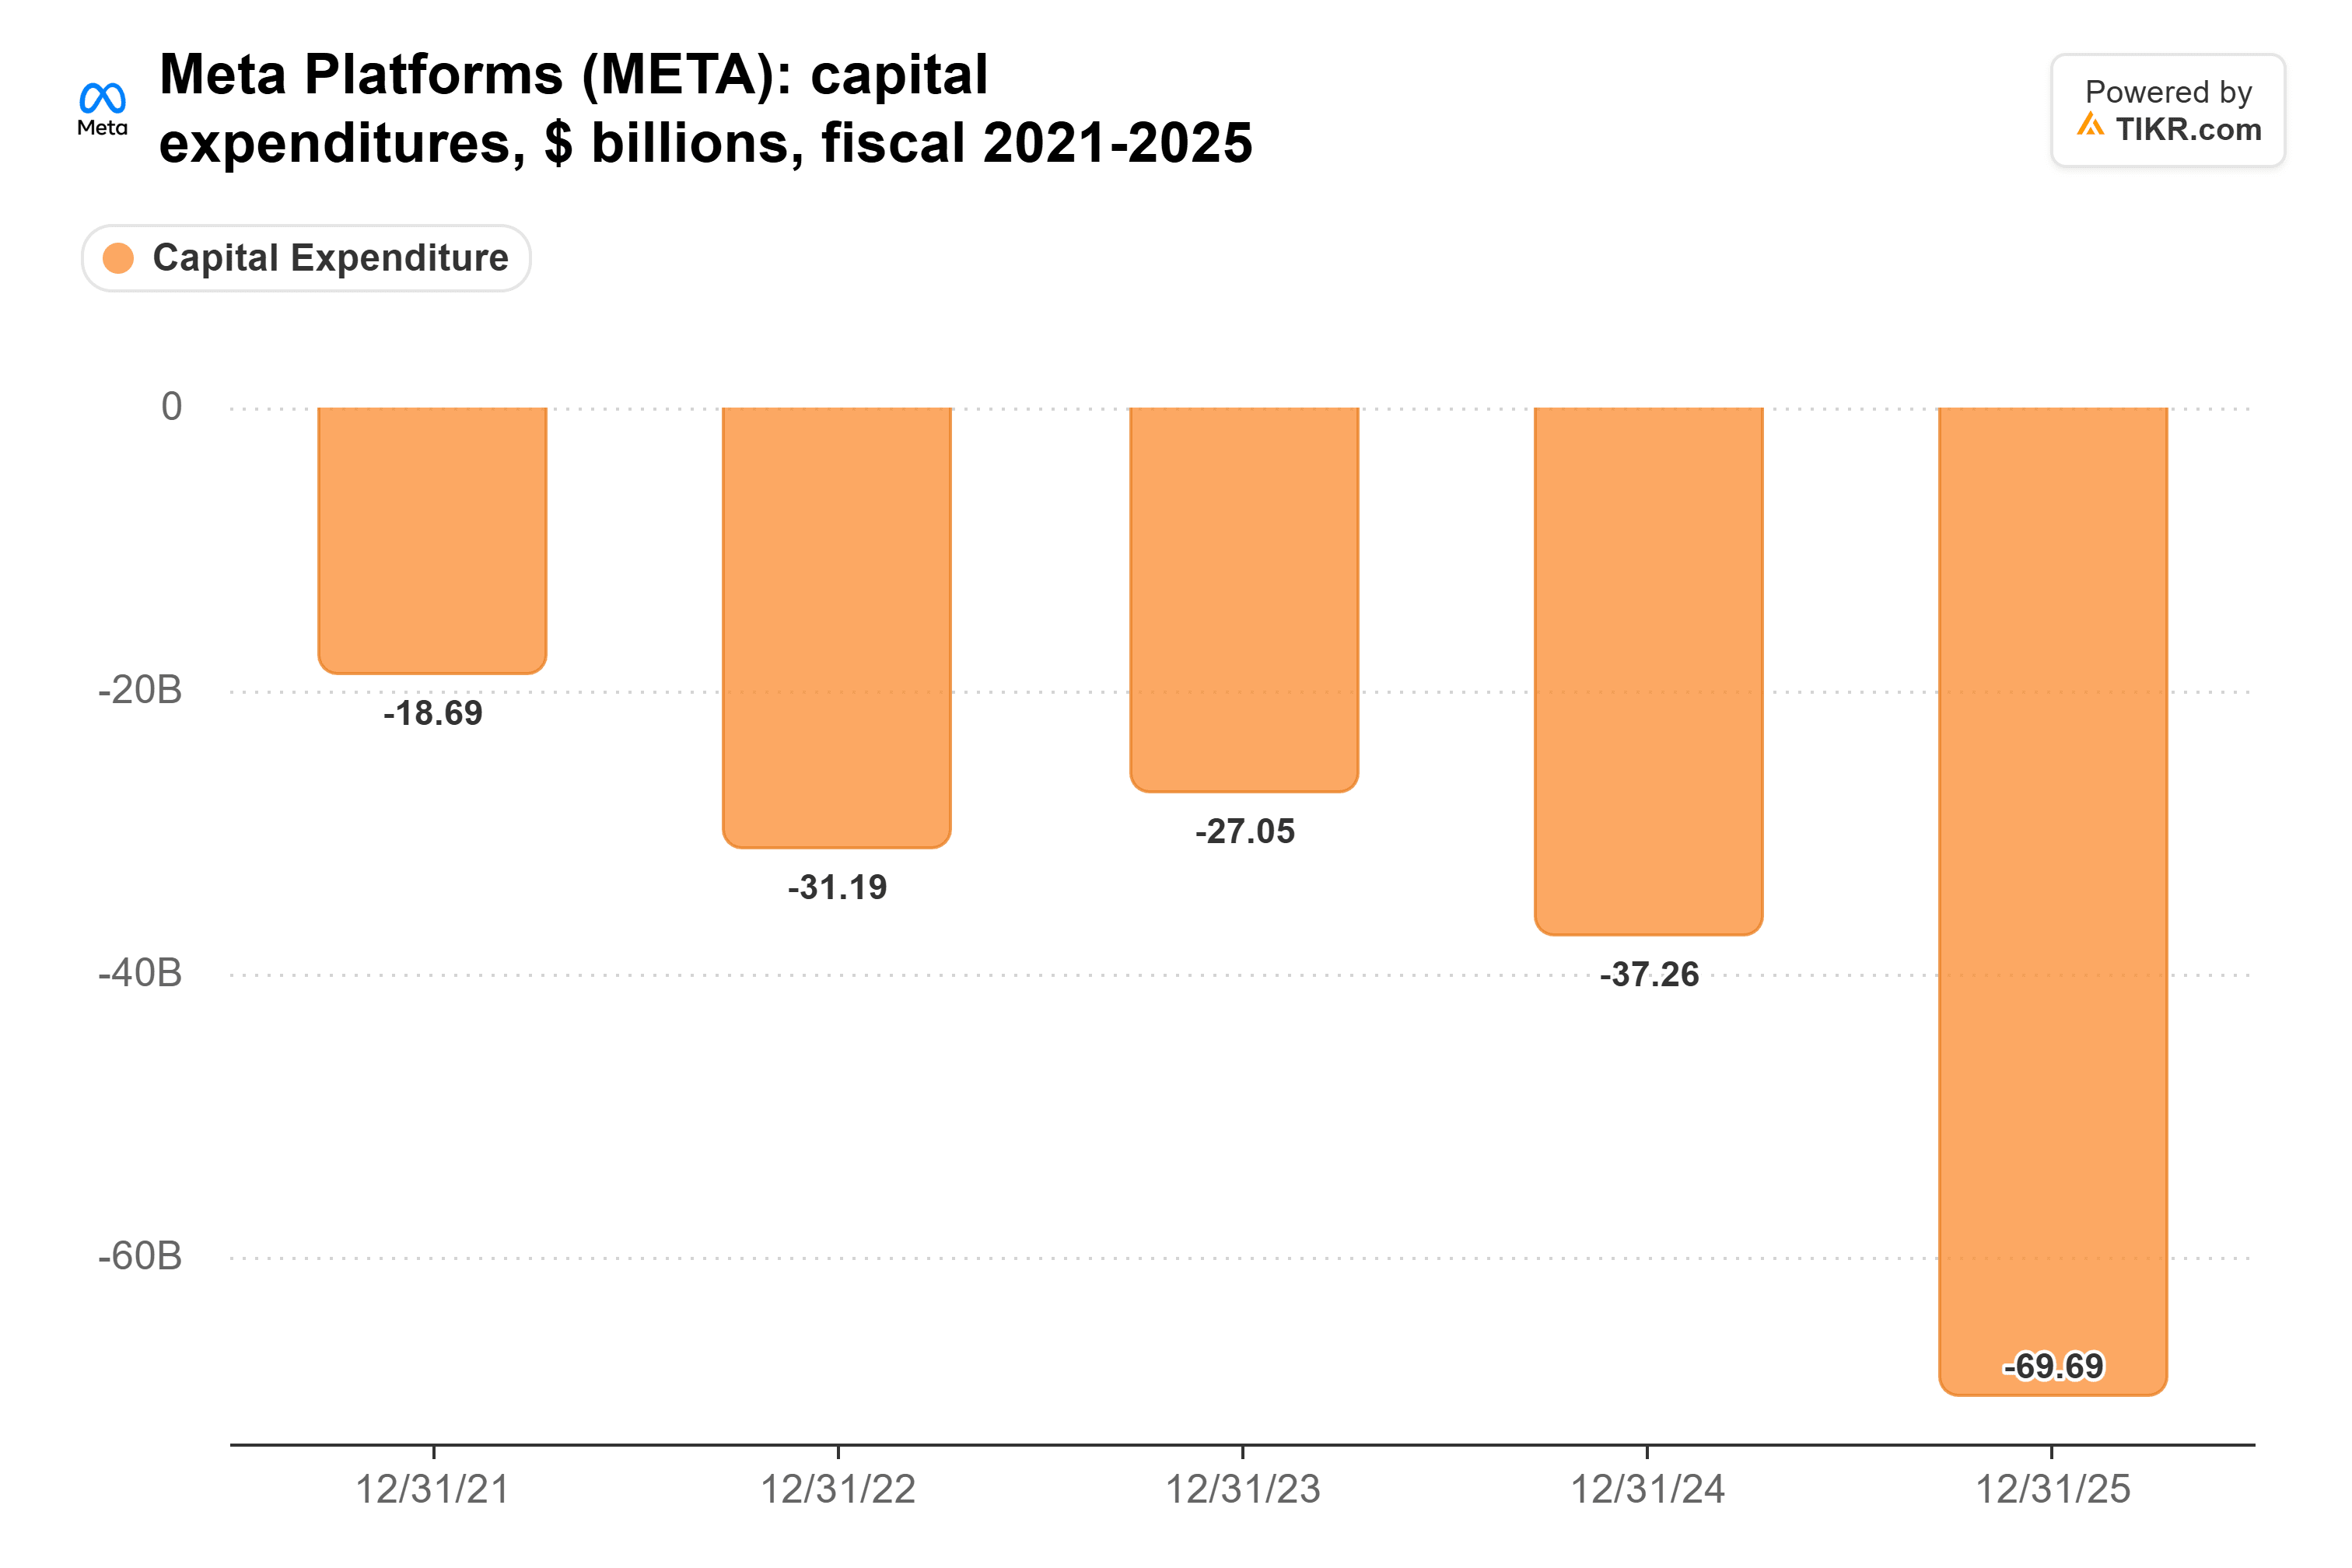
Meta gibt für 2026 eine Capex von 135 bis 145 Milliarden Dollar an. Der Konsens liegt bei etwa 210 Milliarden Dollar im Jahr 2027 und etwa 227 Milliarden Dollar im Jahr 2028, daher erwarten Analysten nicht, dass Metas Ausgaben 2027 ihren Höhepunkt erreichen. Dennoch erwarten sie, dass sein Free Cash Flow bis 2028 um 35 Milliarden Dollar steigt, da der Umsatz mit dem Ausbau wächst. Wenn die Ausgaben tatsächlich 2027 ihren Höhepunkt erreichen, könnte Metas Cashflow schneller umschlagen, als die Street erwartet.
Eismans andere Kritik trifft auch am besten auf Meta zu. Er sagte, "Investoren sind die ganzen Schulden- und Eigenkapitalemissionen der Hyperscaler leid", und Meta hat seit Ende Oktober mehr als 60 Milliarden Dollar an neuer Finanzierung aufgetan. Seine kürzeste neue Dollar-Anleihe zahlt 5,85 %, verglichen mit 4,2 % bei seiner kürzesten Anleihe von vor einem Jahr.
Microsoft hat nie aufgehört, Cash zu erwirtschaften
Microsoft gibt fast so viel seines Umsatzes für Capex aus wie Meta, aber sein Free Cash Flow hat sich weit besser gehalten. Er ging von 74,1 Milliarden Dollar im Jahr bis Juni 2024 auf 67,0 Milliarden Dollar im Jahr bis Juni 2026 zurück:
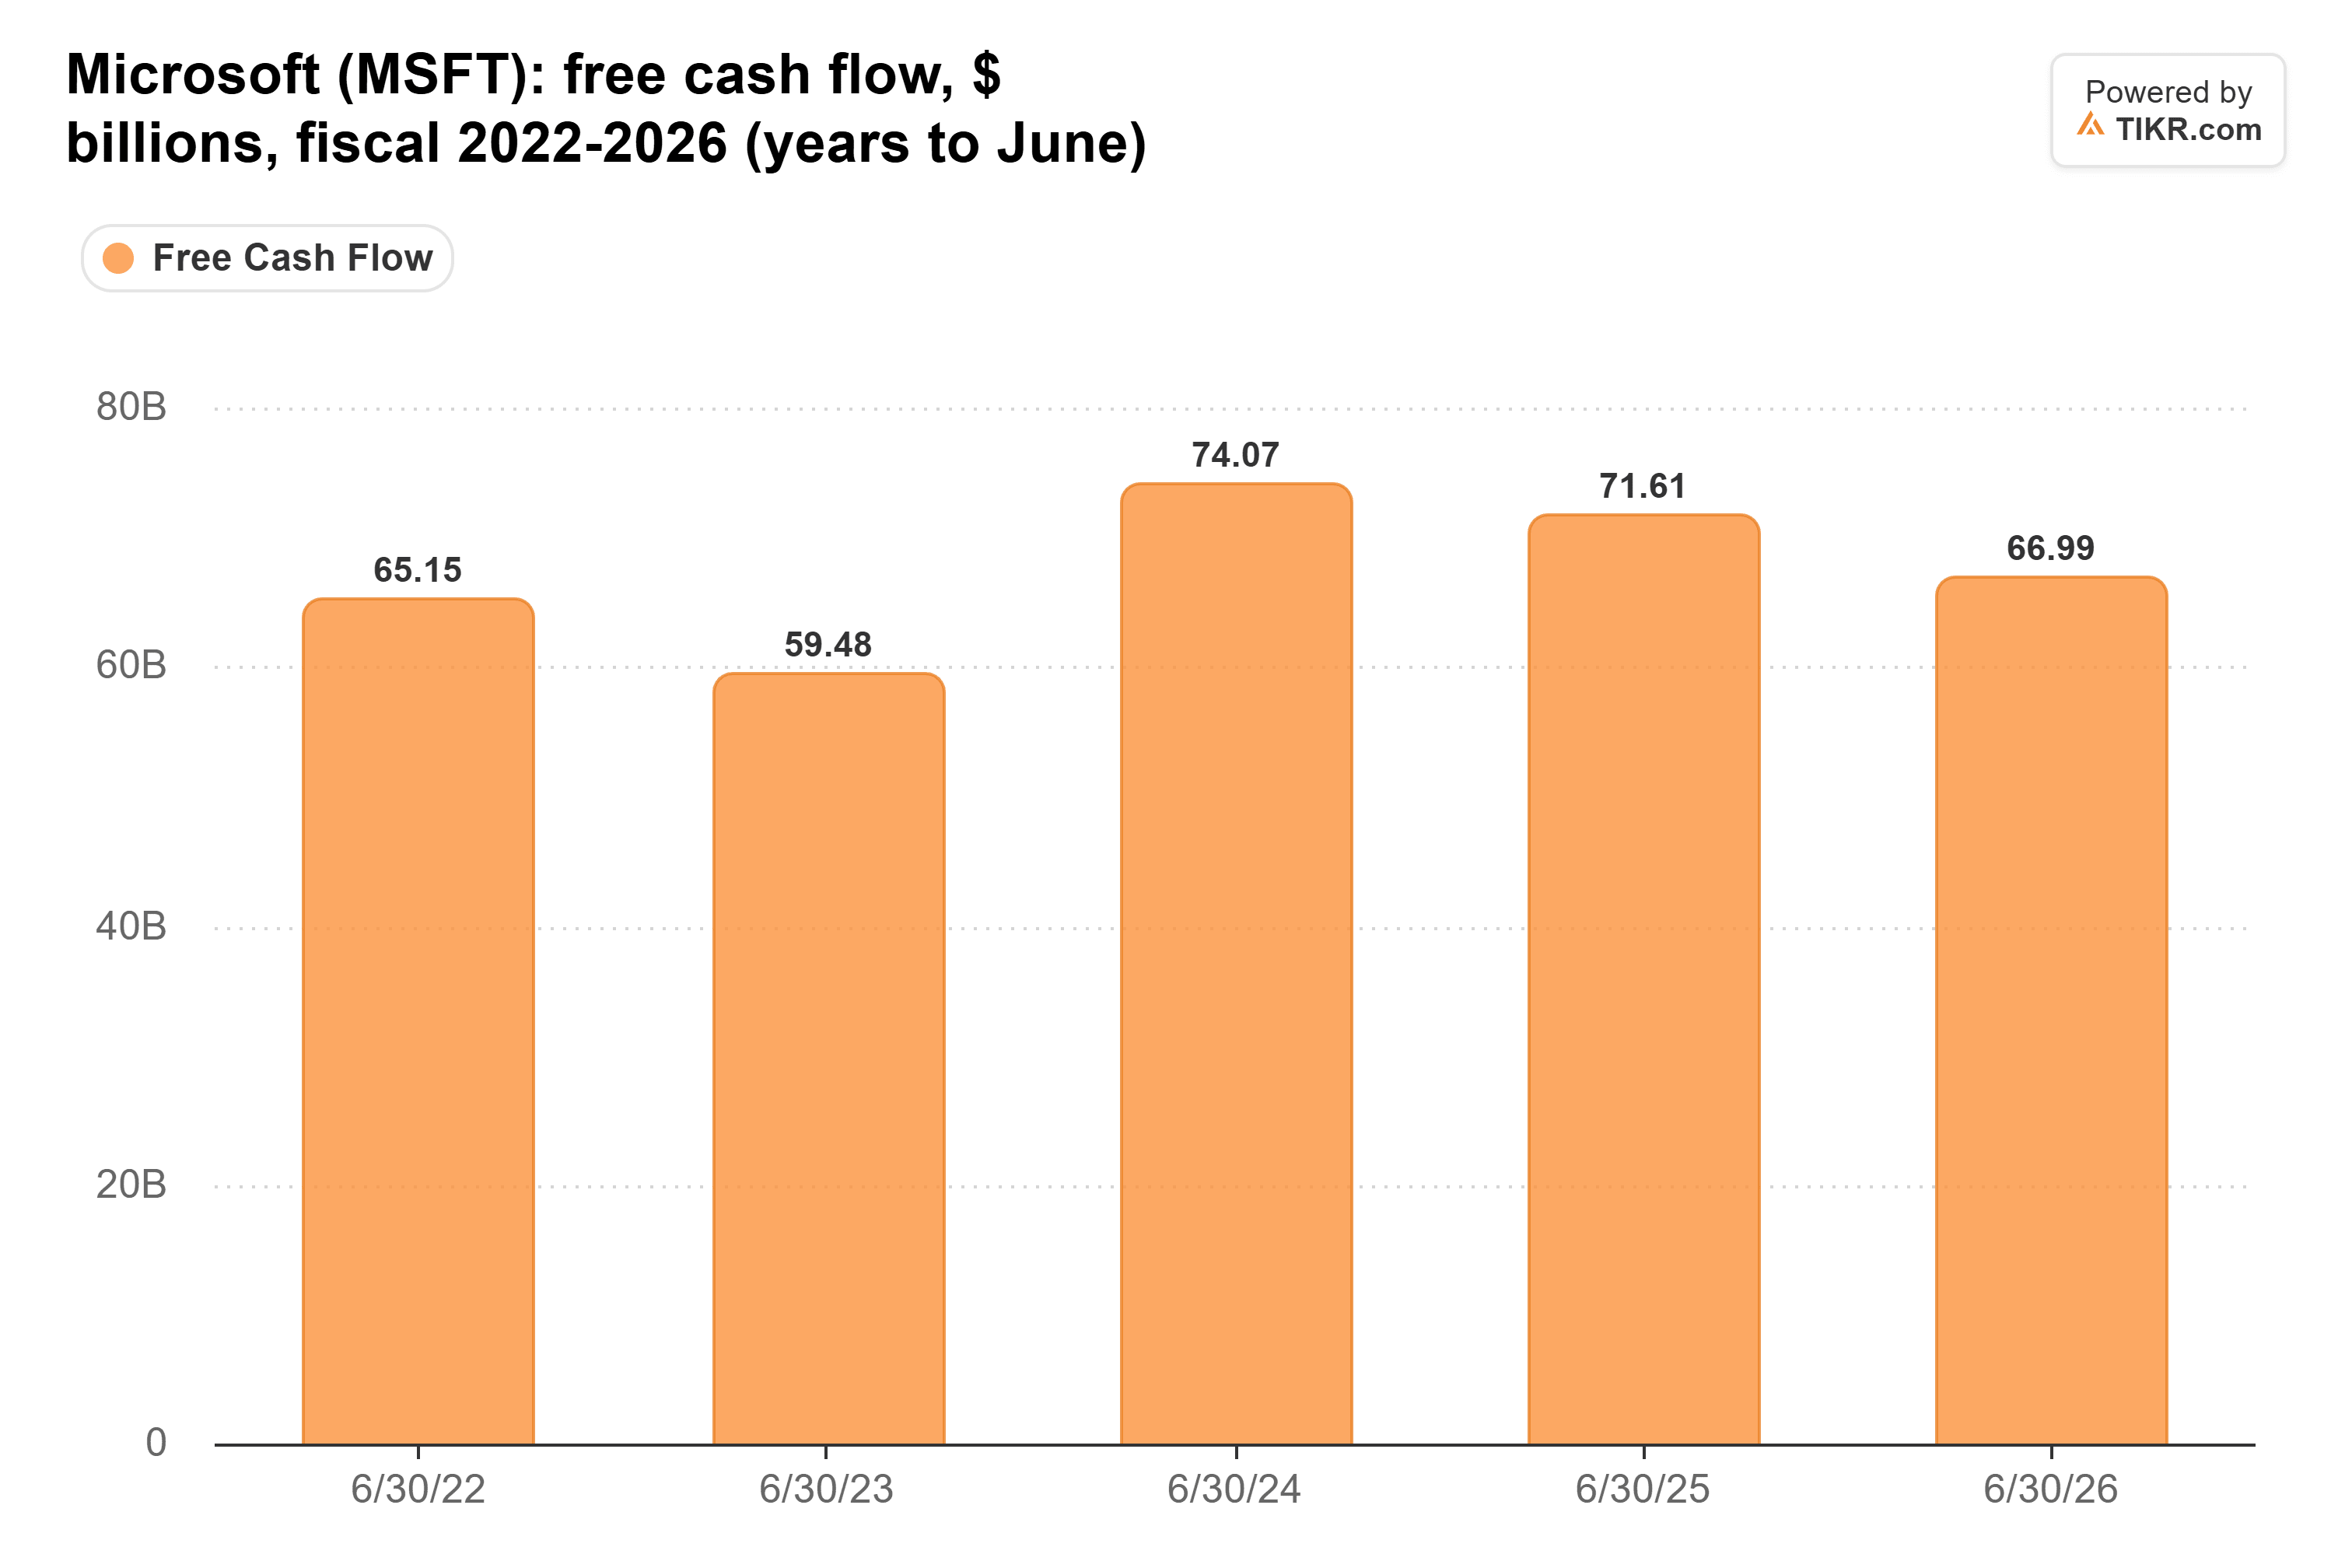
Ein Höhepunkt im Jahr 2027 würde Microsoft also mehr Cash bringen, aber es hat seinen "positiven Cashflow" nie verloren. Alphabet und Amazon geben mit 34 % bzw. 27 % laut Bilellos Zählung einen noch kleineren Umsatzanteil für Capex aus, daher würde ein Höhepunkt weniger von jedem Dollar freisetzen, den sie einnehmen. Ein langsamerer Ausbau hilft allen vieren, und Meta hat den größten Teil seines Umsatzes darin gebunden.
Die Ausrüstungshersteller sehen ein viel größeres Jahr 2027
Die Unternehmen, die die Werkzeuge verkaufen, sehen das Jahr 2027 ganz anders. Im Anruf zum vierten Quartal von Applied Materials sagte CFO Brice Hill, dass "die Cloud-Capex 2027 voraussichtlich um mehr als 50 % auf weit über 1 Billion Dollar steigen wird". Seine Kunden wollen auch mehr Werkzeuge, als es liefern kann. Und Eisman selbst nannte eine Verlangsamung "ein großes Wenn".
Die beiden Ansichten können dennoch zusammenpassen. Stephen Parker von J.P. Morgan Private Bank sagte gegenüber CNBCs Closing Bell, dass "alles für 2027 bereits genehmigt ist, also wird das wahrscheinlich vorangehen", und dass die Märkte anfangen werden, über 2028 nachzudenken. Wenn die Verlangsamung nach dem Bau der Projekte für 2027 kommt, endet 2027 als Höhepunkt, nur eben ein sehr teurer.
Eismans Zeitplan wirkt zumindest für Meta früh. Da die Projekte für 2027 bereits genehmigt sind und die Ausgaben weiter steigen, sieht es so aus, als würde Metas Free Cash Flow wahrscheinlicher 2028 als in der zweiten Hälfte 2027 umschlagen. Aber wann immer der Ausbau nachlässt, hat Meta den größten Umsatzanteil zurückzugewinnen, und seine Aktionäre könnten am meisten profitieren.
Der erste echte Test kommt Ende Januar, wenn Meta seinen Haushalt und Capex-Plan für 2027 im Anruf zum vierten Quartal vorlegt. Wenn dieser Plan deutlich über der Schätzung der Street liegt, würde Metas Cashflow wahrscheinlich länger brauchen, um umzuschlagen.
Was ist die Meta-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Meta wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!