Die wichtigsten Punkte
- Von den 456 großen Fonds, die ihre 13F-Meldungen für das am 30. September endende Quartal eingereicht haben, haben 23 Snowflake gekauft und 20 verkauft, darunter der Fonds von George Soros und Cathie Woods ARK Invest.
- Snowflake ist seit dem 30. September um 17 % gefallen, die Verkäufer lagen also bisher richtig, und sieben von ihnen haben im selben Quartel auch Meta Platforms gekauft.
- Die Analysten erhöhen weiterhin ihre Gewinnschätzungen, und ihr durchschnittliches Kursziel liegt 55 % über dem letzten Schlusskurs.
- Bei etwa dem 111-fachen der zukünftigen Gewinne, unterhalb seiner eigenen Durchschnittswerte, haben die Käufer die besseren Argumente, und Snowflakes Bericht am 2. Dezember ist der nächste Test.
Große Fonds waren im letzten Quartal bei Snowflake (SNOW) fast gleichmäßig gespalten. Von den 456 Fonds, die ihre 13F-Meldungen für das am 30. September endende Quartal eingereicht haben, haben 23 die Aktie gekauft und 20 sie verkauft.
Die Zahlen umfassen nur große Fonds: solche, die den Lesern bekannt sind, sowie alle mit 1 Milliarde US-Dollar oder mehr an US-Aktien in ihren 13F-Meldungen, wobei quantitative und Indexfonds ausgeschlossen sind. Ein Kauf ist eine neue Position oder eine um 20 % oder mehr erhöhte Beteiligung. Ein Verkauf ist eine vollständig veräußerte oder um 20 % oder mehr reduzierte Beteiligung. Insgesamt hielten 50 der 456 Fonds Snowflake am 30. September.
Die größten Käufer gingen direkt an die Spitze
GQG Partners, der 164 Milliarden US-Dollar verwaltet, tätigte den größten Kauf. Seine am 13. November eingereichte 13F-Meldung zeigt eine neue Position von 1,20 Millionen Aktien im Wert von 408 Millionen US-Dollar zum Kurs vom 30. September. Das sind jedoch nur 0,8 % seiner 13F-Aktien. Zwei kleinere Fonds gingen noch weiter. WT Asset Management, dessen 13F-Meldung 6,2 Milliarden US-Dollar an US-Aktien umfasst, eröffnete eine Position von 319 Millionen US-Dollar, die zu seiner siebtgrößten Beteiligung wurde und 5,2 % seiner 13F-Aktien ausmacht. Tremblant Capital, mit 3,2 Milliarden US-Dollar an US-Aktien in seiner 13F-Meldung, kaufte Aktien im Wert von 119 Millionen US-Dollar, seine drittgrößte Beteiligung mit 3,7 %. Auch Larry Robbins' Glenview Capital und Jeremy Granthams GMO eröffneten Positionen, allerdings kleine im Wert von etwa 2 Millionen bzw. 1 Million US-Dollar.
TIKR verfolgt 53 Analysten zu Snowflake. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Snowflake zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Snowflakes Analystenbewertungen ansehen
Die Verkäufer schnitten tief
Auf der anderen Seite reduzierte Kinetic Partners, der 4,7 Milliarden US-Dollar verwaltet, seine Beteiligung um 91 %, von 805.000 auf 74.900 Aktien. Dieser Verkauf hatte zum Kurs vom 30. September einen Wert von etwa 248 Millionen US-Dollar. Andreas Halvorsens Viking Global, ein Hedgefonds mit 78 Milliarden US-Dollar, verkaufte alle seine 960.138 Aktien, eine Beteiligung, die Ende Juni 244 Millionen US-Dollar wert war. Auch Dan Sundheims D1 Capital verkaufte alle seine 216.019 Aktien. Lee Ainslies Maverick Capital reduzierte seine Beteiligung um 22 %, hielt aber immer noch 259 Millionen US-Dollar der Aktie, seine 18.-größte Position.
Die bekannten Namen machten kleinere Bewegungen. Laut ihren am 13. November eingereichten 13F-Meldungen reduzierte ARK seine Beteiligung um 74 % auf 71.190 Aktien im Wert von 24 Millionen US-Dollar, und Soros Fund Management reduzierte um 88 % auf 15.900 Aktien im Wert von 5 Millionen US-Dollar. Beides sind 0,1 % ihrer 13F-Aktien. Sieben der 20 Verkäufer eröffneten oder erhöhten im selben Quartal auch Positionen in Meta Platforms (META). Für mehr als ein Drittel von ihnen bedeutete der Verkauf von Snowflake also nicht den Ausstieg aus Technologieaktien.
Vom Kurs vom 30. September aus gesehen, lagen die Verkäufer bisher richtig. Snowflake ist seitdem um 17 % gefallen und liegt 27 % unter seinem 52-Wochen-Hoch. (Eine 13F-Meldung zeigt nicht, was ein Fonds bezahlt hat oder wann er gehandelt hat, daher zeigt das nur, wie sich die Aktie seit Quartalsende bewegt hat.)
Die Käufer haben die Zahlen auf ihrer Seite
Das Argument der Käufer beginnt mit den Gewinnen. Analysten erwarten, dass sich Snowflakes normalisierter Gewinn pro Aktie (EPS) mehr als verdreifachen wird, von 1,25 US-Dollar im Jahr bis Januar 2026 auf 4,34 US-Dollar im Jahr bis Januar 2029:
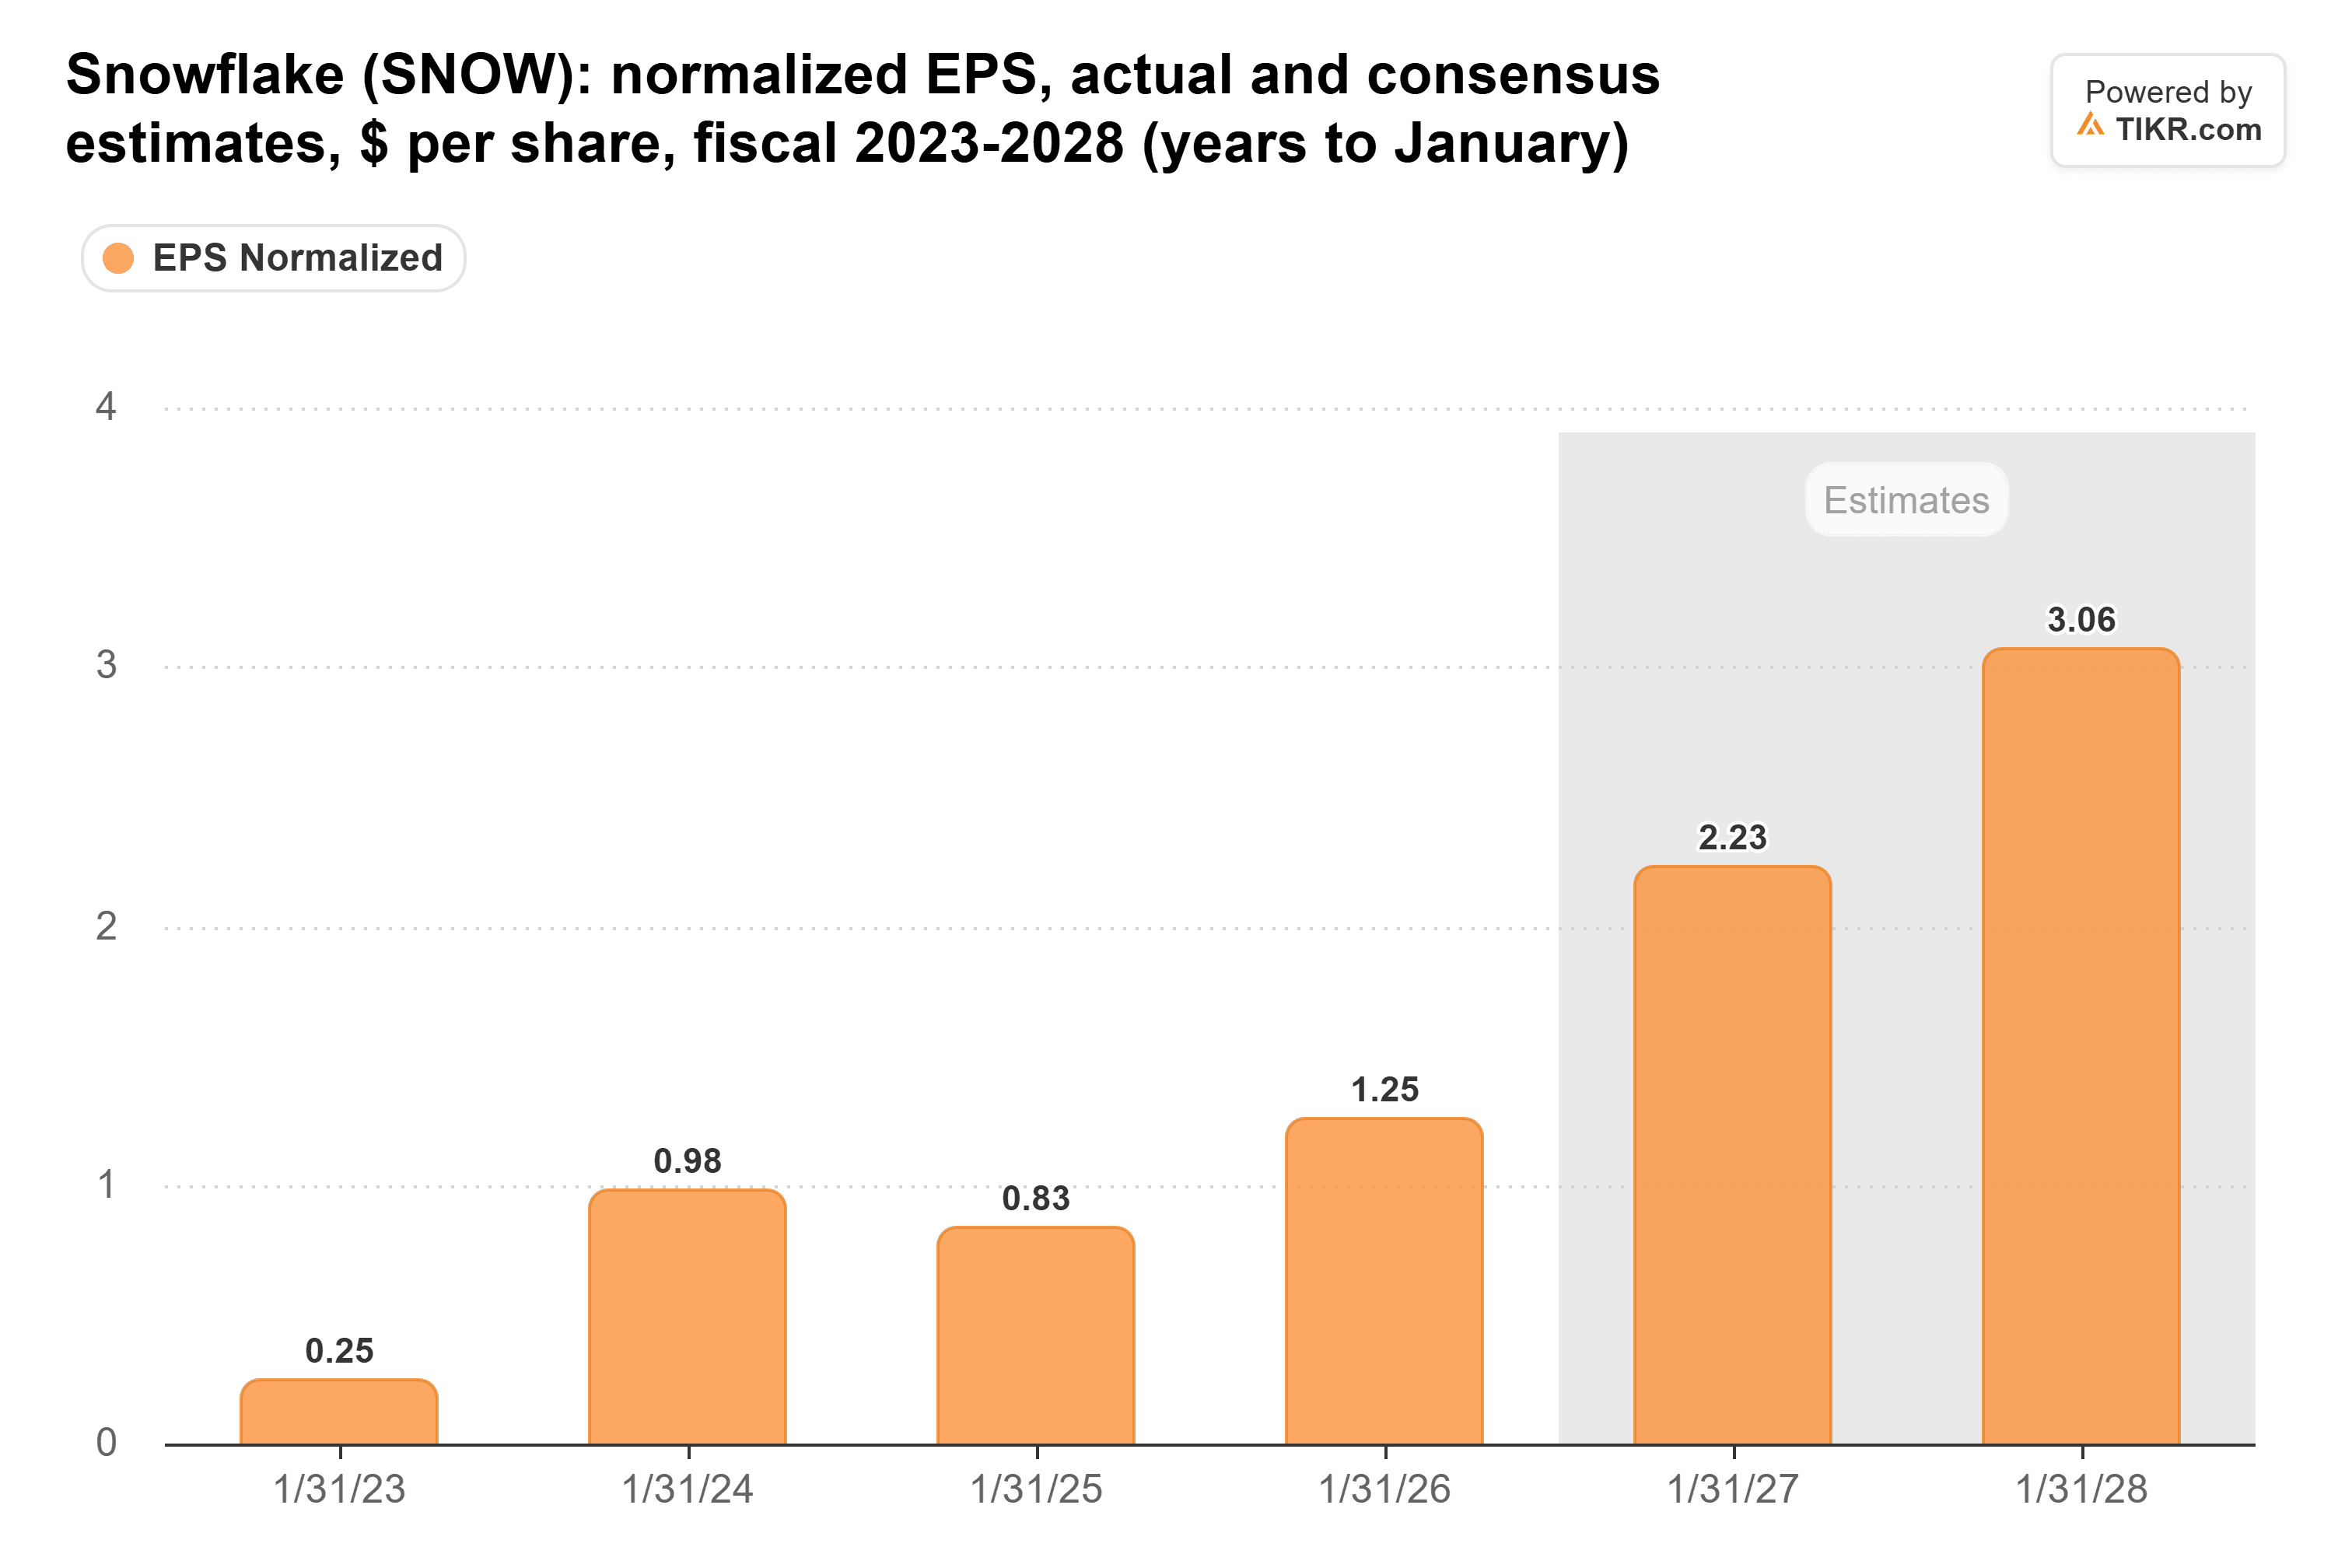
Das Geschäft stützt diese Prognose. Der Produktumsatz wuchs im Quartal bis zum 31. Juli um 37 % auf 1,49 Milliarden US-Dollar, das dritte Quartal in Folge mit schnellerem Wachstum, und das Management gibt an, dass KI-Produkte etwa die Hälfte dieser Beschleunigung ausmachten. Es erhöhte auch seine Produktumsatzprognose für das Gesamtjahr auf 6,07 Milliarden US-Dollar, gegenüber 5,66 Milliarden US-Dollar im Februar.
Der Kursrückgang hat den Preis auch vernünftiger gemacht. Etwa das 111-fache der zukünftigen Gewinne ist nach den meisten Maßstäben teuer, liegt aber unter Snowflakes Einjahresdurchschnitt von 130x und seinem Dreijahresdurchschnitt von 165x. Unterdessen ist das durchschnittliche Kursziel von Wall Street von 269 US-Dollar vor einem Jahr auf 434 US-Dollar gestiegen. Das ist der höchste Punkt des Jahres und liegt 55 % über dem letzten Schlusskurs:
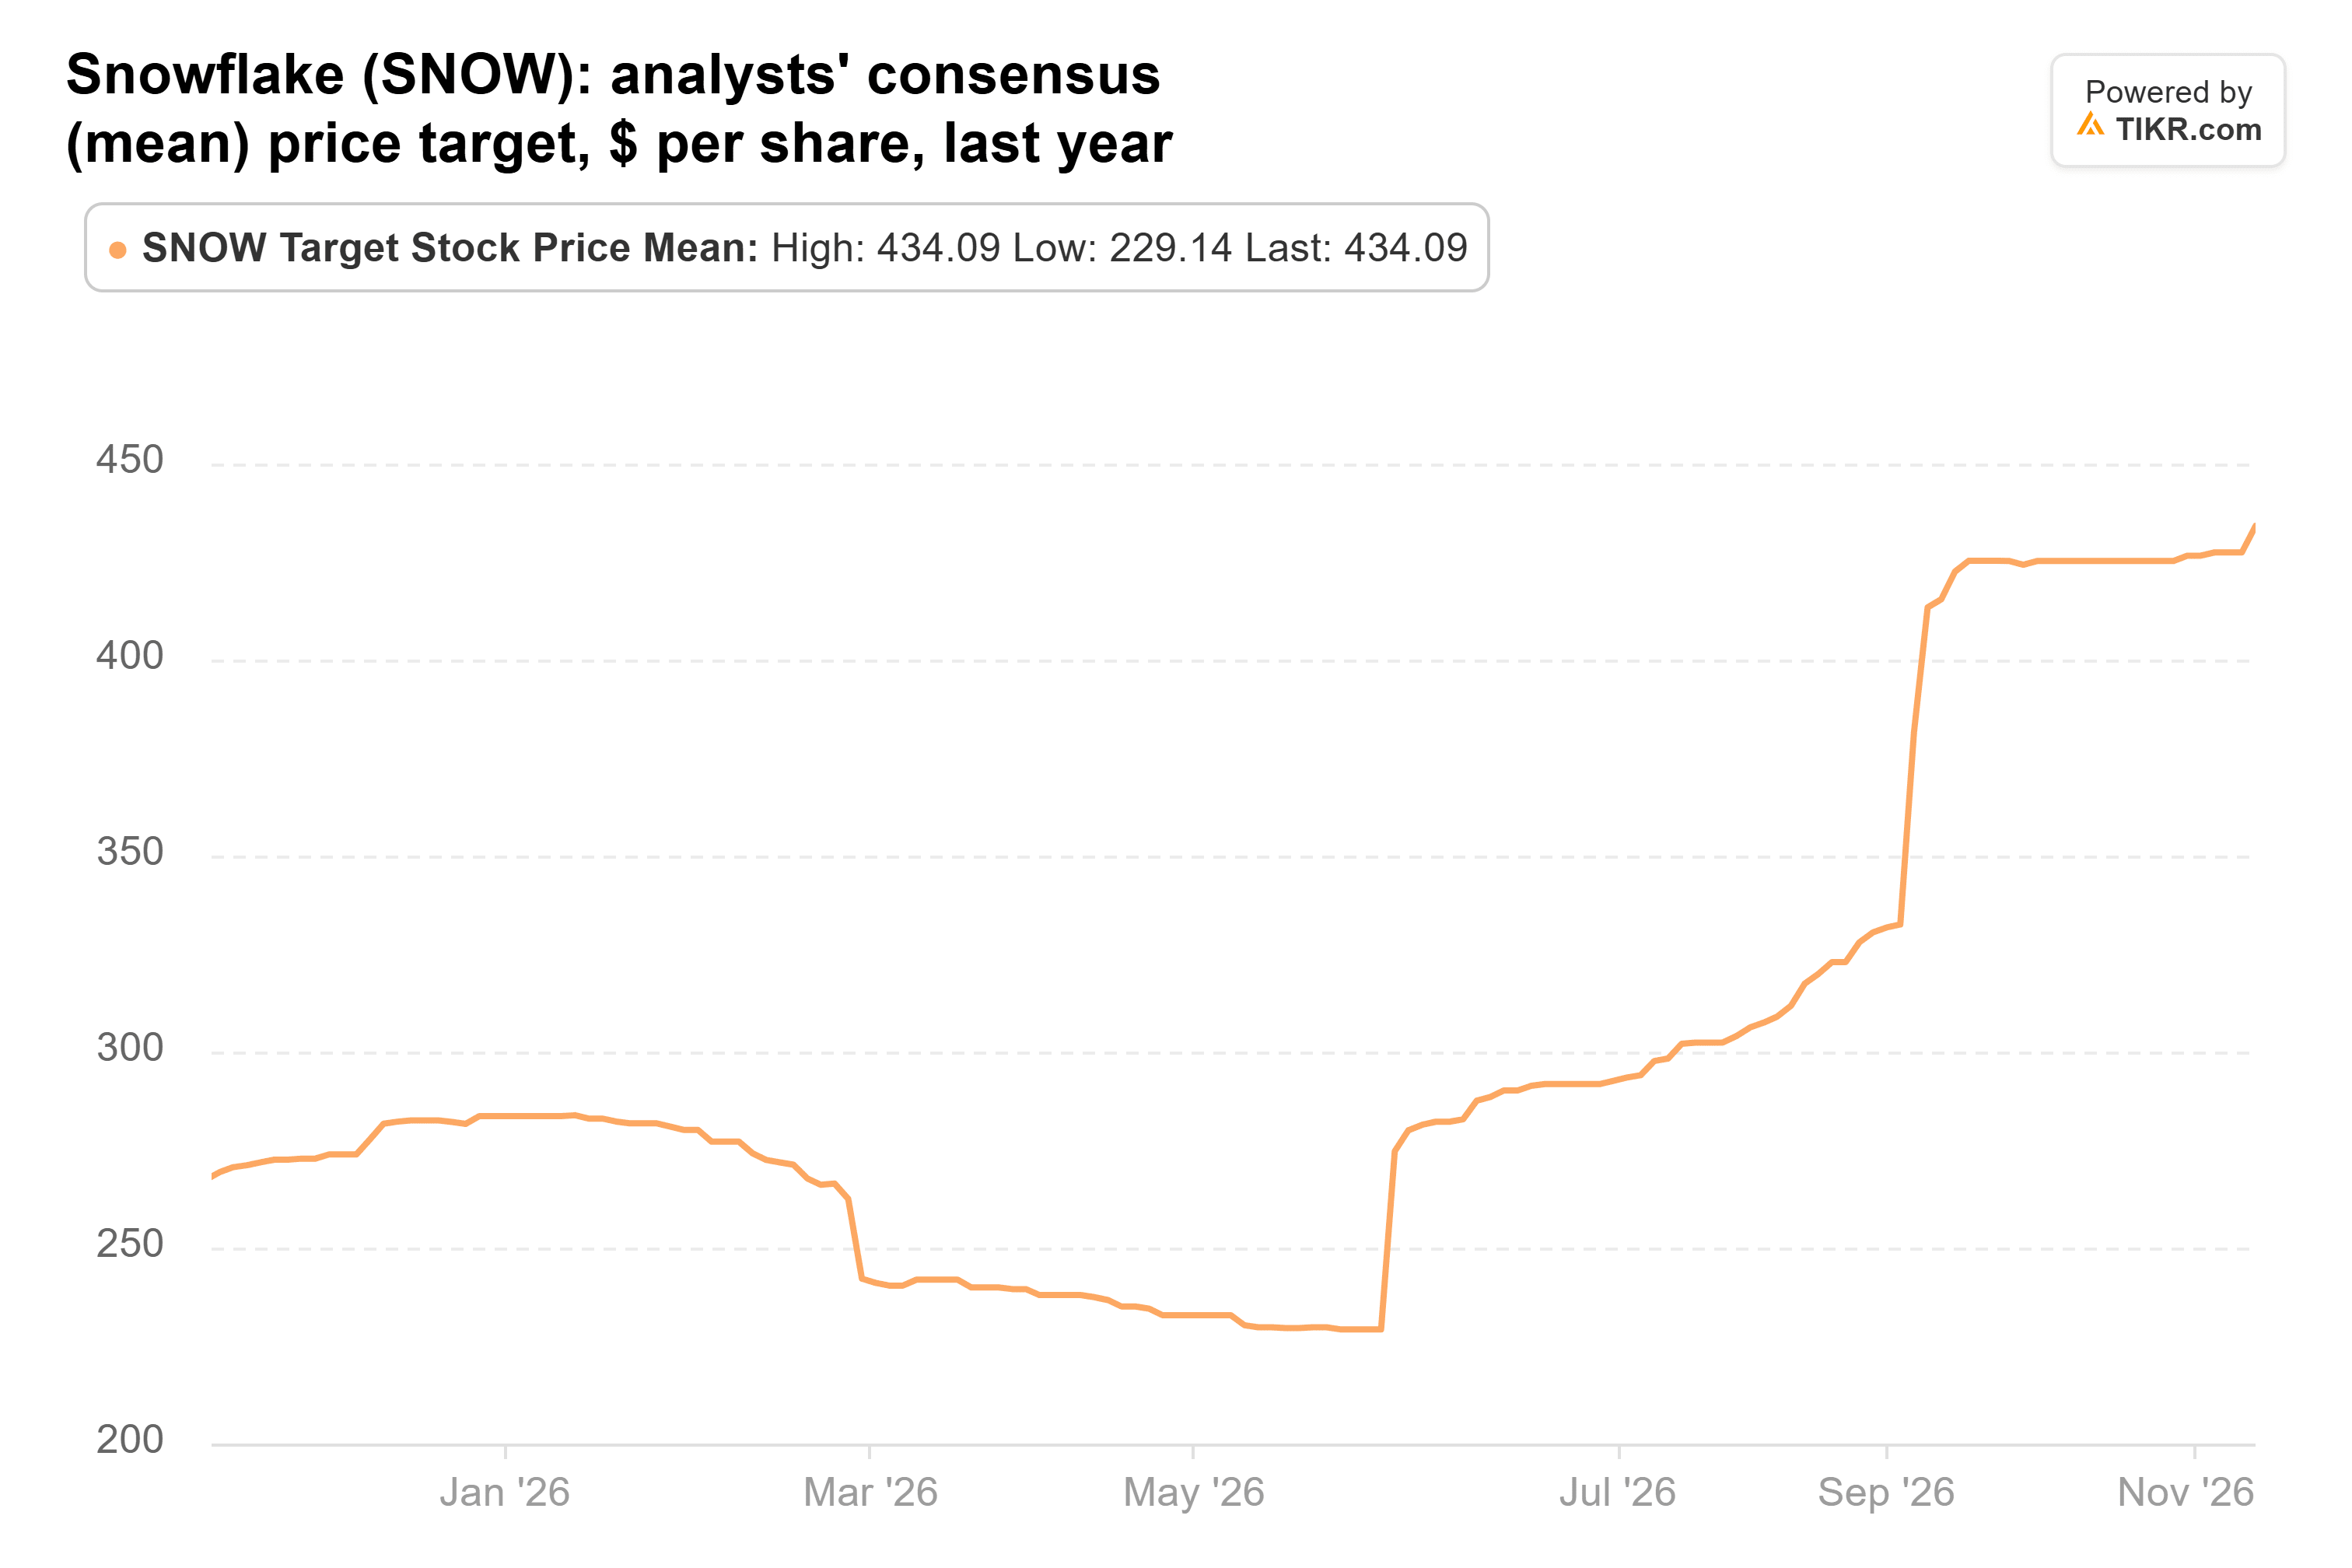
Selbst das niedrigste Ziel von 280 US-Dollar liegt etwa dort, wo die Aktie heute gehandelt wird.
Ich würde mich auf die Seite der Käufer stellen
Das größte Risiko sind die Margen. Snowflake senkte seine Prognose für die Produktbruttomarge für das Gesamtjahr von 75 % auf 74 %, weil schnell wachsende KI-Workloads derzeit eine niedrigere Marge erwirtschaften. Auch andere nutzungsbasierte Software steht unter Druck: Datadog, das ebenfalls nach Nutzung abrechnet, prognostizierte nach einer Nutzungskürzung seines größten Kunden kein Wachstum vom dritten zum vierten Quartal.
Die Verkäufer lagen seit dem 30. September richtig. Aber zum heutigen Kurs, mit steigenden Schätzungen und einem KGV unter seinen eigenen Durchschnittswerten, glaube ich, dass die Käufer von hier aus mehr Aufwärtspotenzial haben.
Snowflake veröffentlicht seinen Bericht nach Börsenschluss am 2. Dezember und hat einen Produktumsatz von 1,588 bis 1,593 Milliarden US-Dollar prognostiziert, ein Plus von 37 % bis 38 %. Wenn es diese Prognose übertrifft und seine Marge bei 74 % hält, würde ich erwarten, dass die Käufer richtig liegen, wenn die nächste Runde der 13F-Meldungen Mitte Februar eintrifft.
Was ist Snowflake also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Snowflake wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!