


Die wichtigsten Punkte
- Clearway Energy wirft eine Dividendenrendite von 5,9 % ab, fast doppelt so viel wie Consolidated Edisons 3,0 %, und seine Dividende stieg im Geschäftsjahr 2025 um 7,3 % gegenüber 2,4 % bei Con Edison.
- Bei diesen Wachstumsraten würden 10.000 $ in Clearway über 10 Jahre hinweg etwa 8.257 $ an Dividenden ausschütten, gegenüber etwa 3.347 $ von Con Edison.
- Con Edisons Dividende beanspruchte im Geschäftsjahr 2025 60 % der normalisierten Gewinne, die von Clearway 76 %, und Clearway weist eine Nettoverschuldung von 7,5x EBITDA gegenüber 4,4x bei Con Edison auf.
- Die Wahl läuft darauf hinaus, ob Clearways größerer Scheck unter dieser Schuldenlast ein Jahrzehnt lang Bestand haben kann.
Jeder, der in den nächsten zehn Jahren ein nachhaltiges Dividendeneinkommen aufbauen möchte, wird sich ein Energieunternehmen wie Consolidated Edison (ED) genau ansehen. Das Unternehmen erhöhte seine annualisierte Dividende 2026 um 4,4 %, was nach eigener Zählung 52 aufeinanderfolgende Jahre mit Erhöhungen bedeutet.
Clearway Energy (CWEN) macht demselben Investor ein anderes Angebot. Es bietet eine Rendite von 5,9 %, fast doppelt so viel wie Con Edison, und erhöhte am 9. November erneut seine Quartalsdividende von 0,4750 $ im August auf 0,4824 $ pro Aktie.
Wenn ich also in den nächsten 10 Jahren nur eines von beiden halten kann, welches bekommt mein Geld?
| Kennzahl | Consolidated Edison (ED) | Clearway Energy (CWEN) |
|---|---|---|
| Dividendenrendite | 3,0 % | 5,9 % |
| Jahresdividende | 3,55 $ | 1,93 $ |
| Dividendenwachstum, GJ 2020-2025 | 2,1 % p.a. | 11,0 % p.a. |
| Ausschüttungsquote (normalisierter EPS), GJ 2025 | 60 % | 76 % |
| Nettoverschuldung / EBITDA, LTM | 4,4x | 7,5x |
| Zinsdeckungsgrad (EBIT / Zinsen), LTM | 3,0x | 0,8x |
Quelle: TIKR und StockAnalysis, zu heutigen Preisen.
6 sichere Dividendenaktien mit Renditen von über 6 % für Rentner
Es gibt heute über 100 Aktien, die eine jährliche Dividende von über 6 % ausschütten.
Aber nach einer umfassenden Investmentprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun, dass nur sechs davon für Rentner wirklich sicher sind.
Sie alle gehören Ihnen als Teil unseres neuen Investmentreports. Erfahren Sie hier mehr darüber, wie Sie Zugang erhalten.
Con Edisons Gewinne wachsen schneller als seine Dividende
Con Edisons Veröffentlichung zum dritten Quartal am 5. November zeigte einen bereinigten Gewinn je Aktie (EPS) von 2,07 $, gegenüber 1,90 $ im Vorjahr. Das Unternehmen präzisierte außerdem seine Prognose für 2026 auf 6,05 $ bis 6,15 $ je Aktie, nach zuvor 6,00 $ bis 6,20 $. Ein Großteil dieses Wachstums kommt von der Elektrifizierung in New York City. Die Nachfrage nach Strom für neue Gebäude ist um 20 % bis 25 % gestiegen, und das Unternehmen beziffert das Wachstum seiner regulierten Investitionsbasis auf 8,7 % pro Jahr über fünf Jahre.
Die Gewinne sind auch schneller gewachsen als die Dividende. Der normalisierte EPS stieg von 4,18 $ im Geschäftsjahr 2020 auf 5,70 $ im Geschäftsjahr 2025, während die Dividende von 3,06 $ auf 3,40 $ je Aktie stieg:
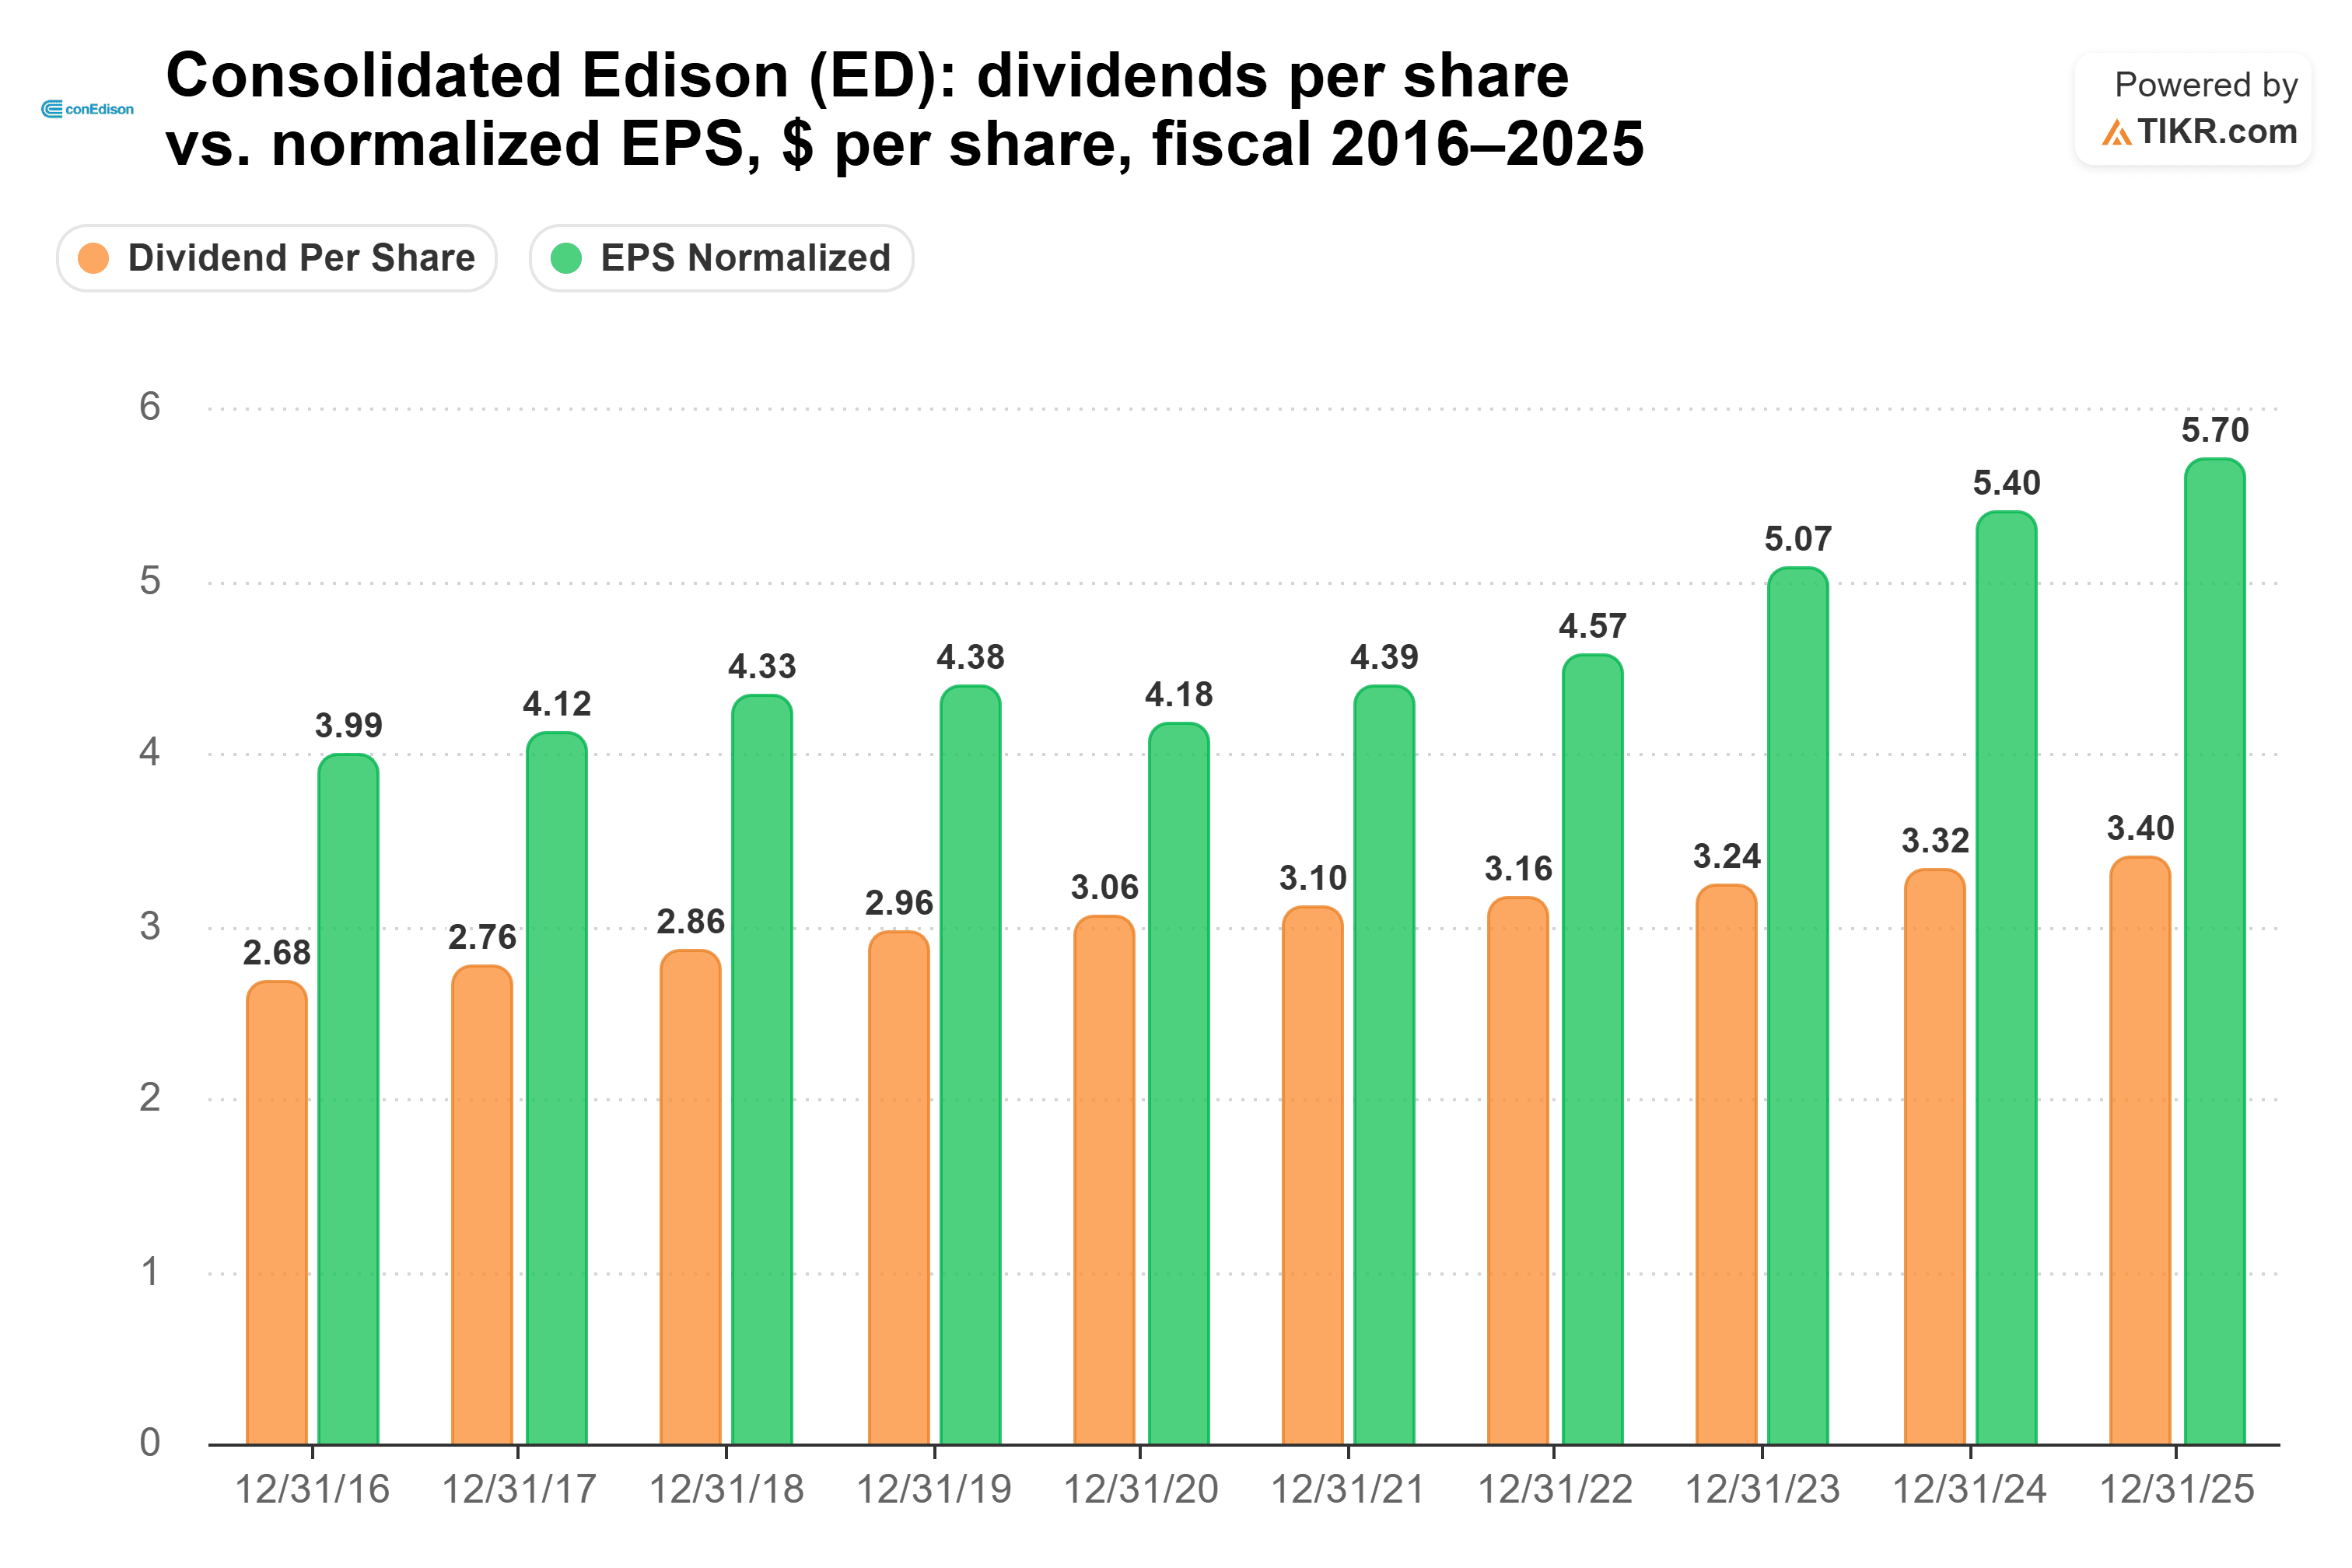
Dadurch sank die Ausschüttungsquote des normalisierten EPS von 73 % im Geschäftsjahr 2020 auf einen komfortablen Wert von 60 % im Geschäftsjahr 2025, was Raum für Erhöhungen wie die diesjährige um 4,4 % lässt. Das Hauptrisiko ist die Regulierung. Das Unternehmen warnt, dass seine Tarifpläne möglicherweise keine angemessene Rendite bieten, und plant, von 2026 bis 2030 etwa 797 Mio. $ für Klimaresilienz auszugeben.
Clearways Scheck ist größer und sein Puffer dünner
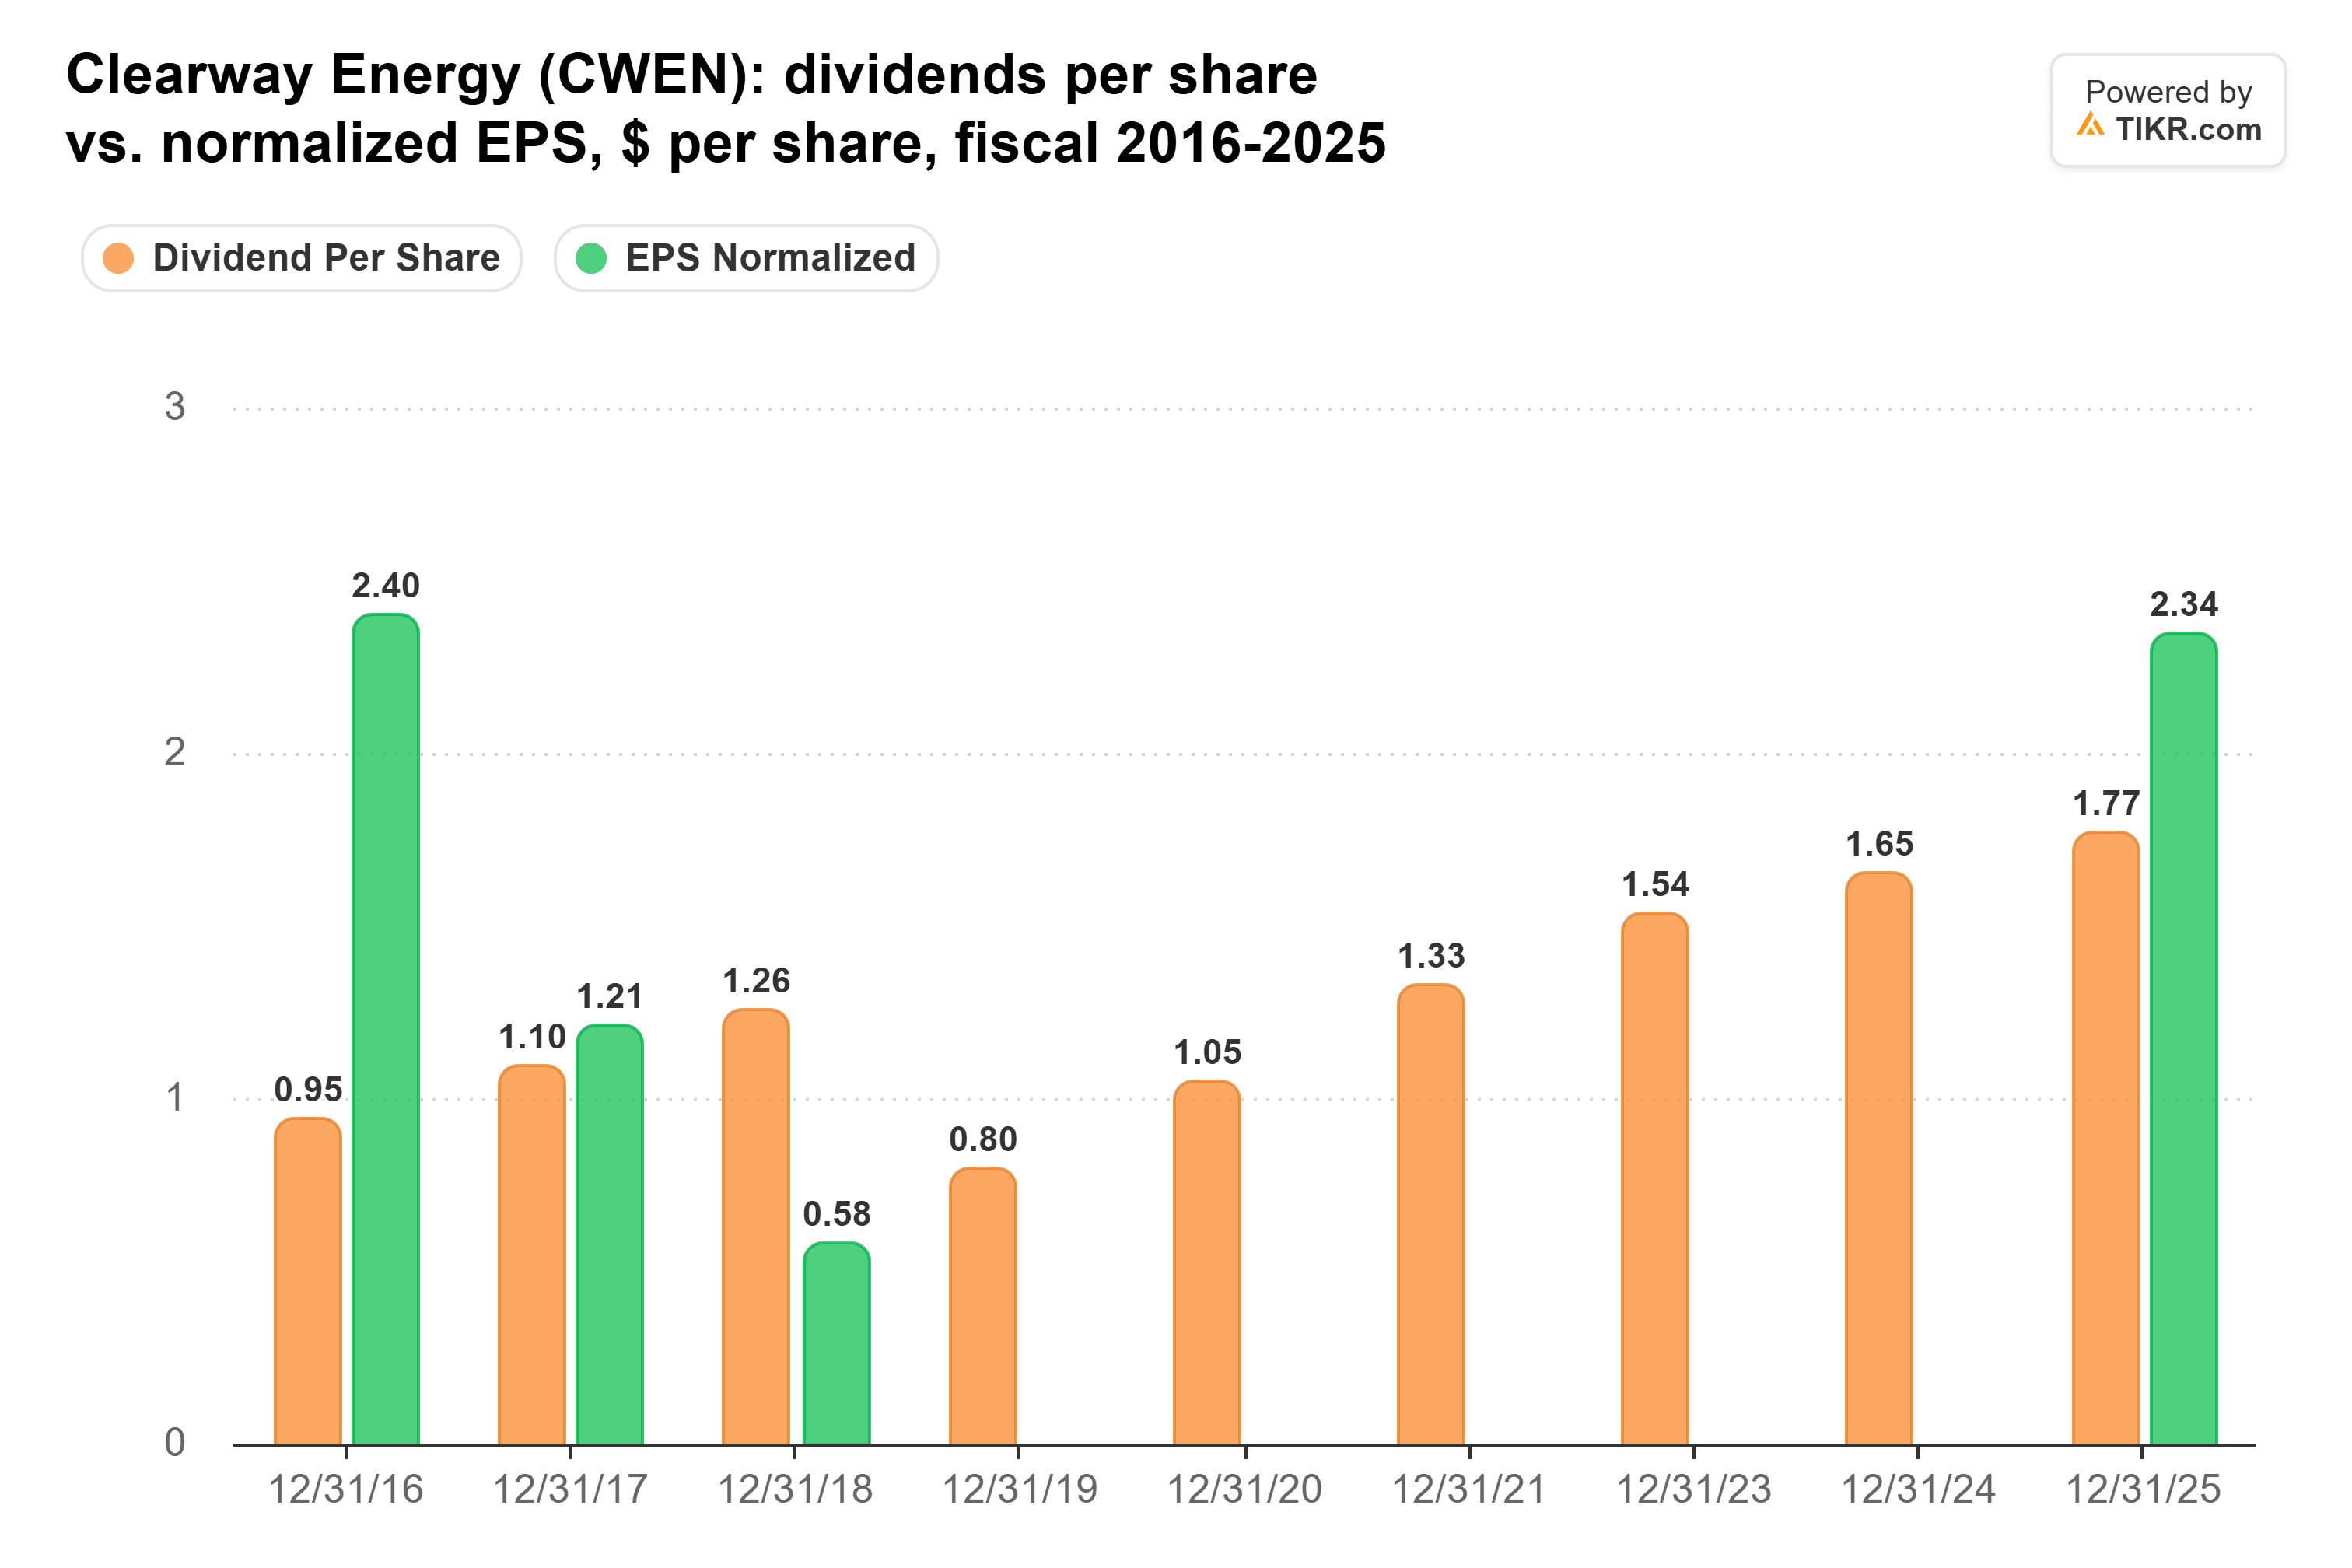
Clearways Dividende ist viel schneller gewachsen als die von Con Edison, von 1,05 $ im Geschäftsjahr 2020 auf 1,77 $ im Geschäftsjahr 2025. Auch der Cashflow wächst. Der für die Ausschüttung verfügbare Cashflow (CAFD) belief sich im dritten Quartal auf 173 Mio. $, gegenüber 166 Mio. $ im Vorjahr, und die Erzeugung in seinem Segment für erneuerbare Energien und Speicher stieg aufgrund neuer Investitionen um 12 %. Clearway bekräftigte seine CAFD-Prognose für 2026 von 430 Mio. $ bis 470 Mio. $ und setzte die für 2027 auf 520 Mio. $ bis 590 Mio. $.
Sein Gewinnpuffer ist jedoch dünner. Die Dividende beanspruchte im Geschäftsjahr 2025 76 % des normalisierten EPS, und die Historie zeigt einen Rückgang der Dividende von 1,26 $ je Aktie im Geschäftsjahr 2018 auf 0,80 $ im Geschäftsjahr 2019:
CEO Craig Cornelius sagte im Gespräch zum dritten Quartal, das Unternehmen strebe an, "unsere Ausschüttungsquote unter 70 % zu bringen." Die Veröffentlichung vom 9. November setzte außerdem ein Dividendenziel für 2027 von 1,98 $ je Aktie fest, nur wenig über den derzeit gezahlten 1,93 $ pro Jahr. Meine Einschätzung ist, dass Clearways Erhöhungen sich von nun an verlangsamen werden. Die größere Sorge ist, dass Clearways EBIT in den letzten zwölf Monaten nur das 0,8-fache seiner Zinsaufwendungen betrug.
Welche Dividende gewinnt also?
Clearway Energy bekommt meine Dividenden-Dollars für die nächsten 10 Jahre. Bei der aktuellen Wachstumsrate jeder Dividende würden 10.000 $ in Clearway über das Jahrzehnt hinweg etwa 8.257 $ ausschütten, gegenüber etwa 3.347 $ von Con Edison. Clearways Erhöhungen werden sich wahrscheinlich in Richtung dieses Ziels von 1,98 $ verlangsamen. Aber es startet mit einem Scheck von fast der doppelten Größe, 590 $ pro Jahr auf 10.000 $ gegenüber 300 $, sodass Con Edisons Einkommen bei diesen Raten niemals aufholt. Und der Cashflow, der die Dividende tatsächlich zahlt, wird für 2027 höher prognostiziert.
Der Kompromiss sind die Schulden. Clearways Nettoverschuldung lag in jedem Geschäftsjahr seit 2021 zwischen dem 7,0- und 8,4-fachen des EBITDA:
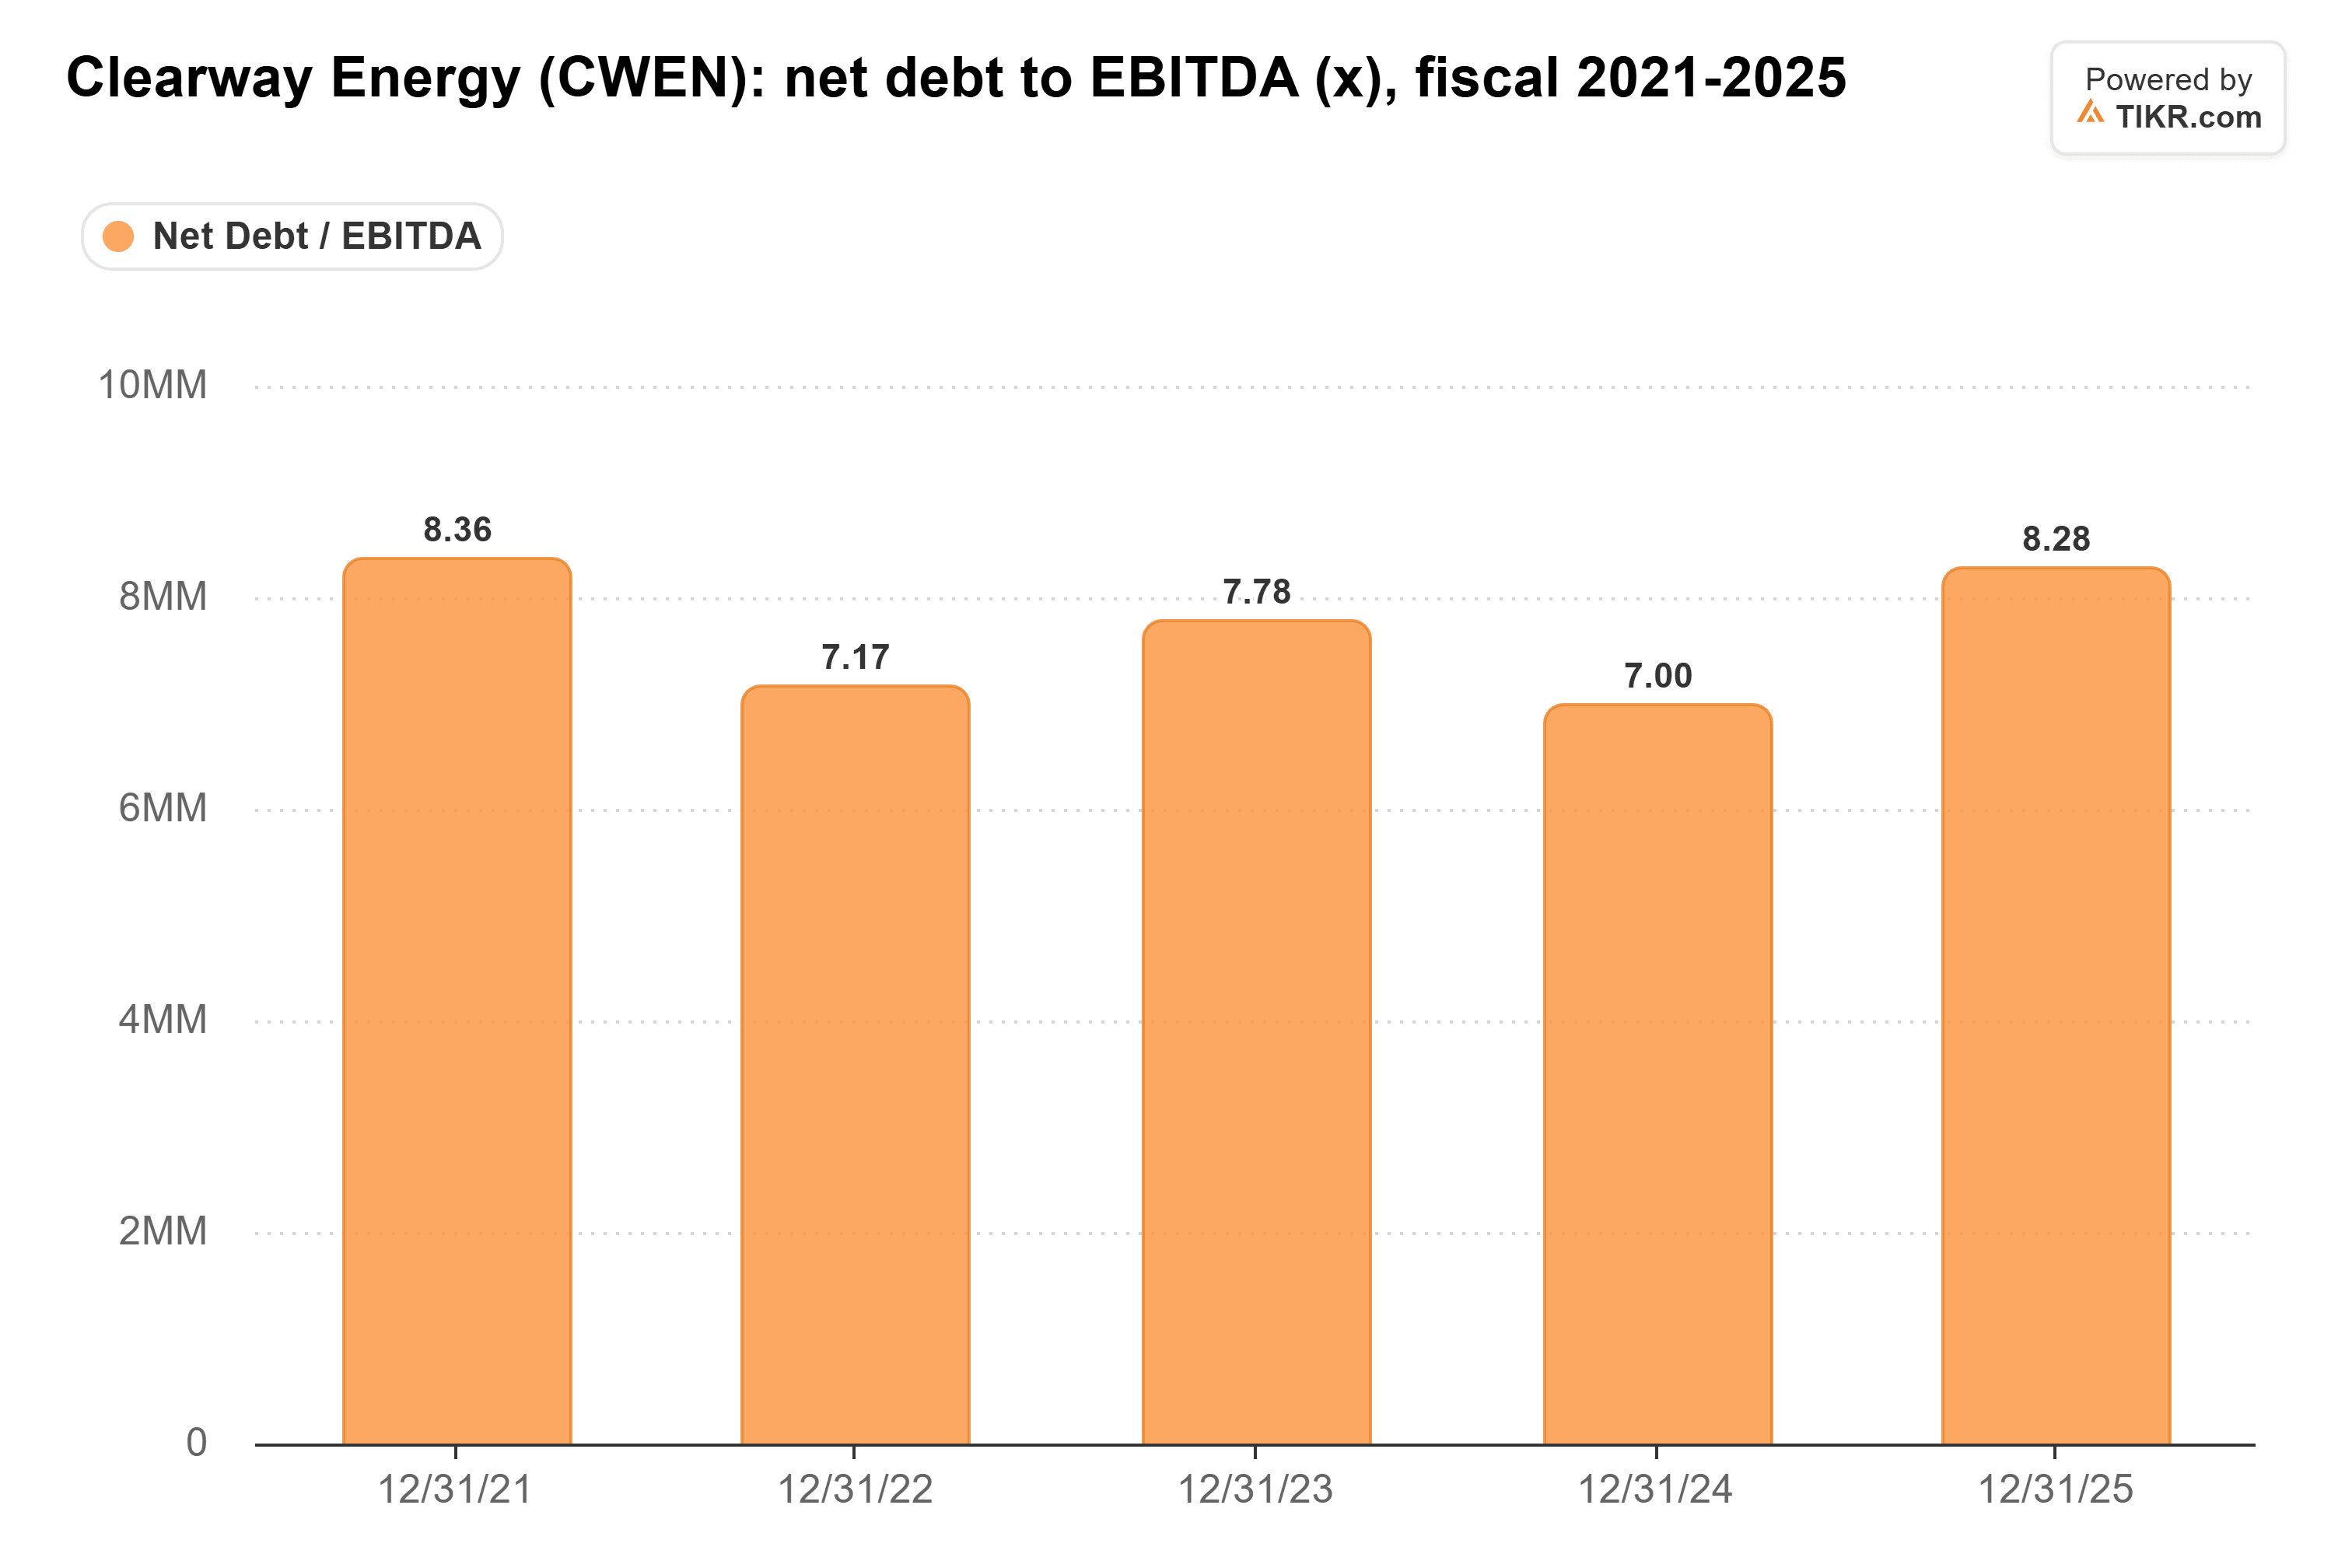
Mit dem 7,5-fachen in den letzten zwölf Monaten ist das deutlich höher als Con Edisons 4,4x.
Nichts davon macht Con Edisons Dividende zu etwas anderem als sicher. Sie beanspruchte im Geschäftsjahr 2025 komfortable 60 % der Gewinne, das EBIT des Unternehmens deckt seine Zinsen 3,0-fach, und das Management wird hart daran arbeiten, eine 52-jährige Serie von Erhöhungen am Leben zu erhalten. Es ist nur so, dass Clearways größerer Scheck über 10 Jahre hinweg ein zu hohes Einkommen ist, um darauf zu verzichten, und sein steigender Cashflow gibt mir Grund zu der Annahme, dass er ihn weiter zahlen kann.
Natürlich hängt das davon ab, dass Clearway seine CAFD-Prognose für 2027 erreicht und seine Schulden zu angemessenen Zinsen refinanzieren kann. Wenn eines von beidem nicht klappt, sehen Con Edisons langsame, stetige Erhöhungen plötzlich viel besser aus.
Vergessen Sie Clearway Energy: 6 sichere Dividendenrenditen von über 6 %, die Sie jetzt kaufen können
Dividenden können der Schlüssel zu enormem Wohlstand sein. Aber nur, wenn man die richtigen kauft.
Die richtige Hochdividendenaktie auszuwählen kann den Unterschied zwischen einem Traumruhestand... und einem Leben von der Hand in den Mund bedeuten, in dem man jeden Monat auf die nächste Sozialversicherungszahlung wartet.
Wir haben sechs Aktien mit einer Rendite von über 6 % identifiziert, von denen wir glauben, dass jeder Rentner sie jetzt kennen sollte. (Und Clearway Energy ist nicht dabei.)
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf Basis der Investmentdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


