


Die wichtigsten Erkenntnisse
- Zu heutigen Kursen wirft AT&T 5,0 % und Eastman Chemical 5,2 % ab.
- AT&T plant, seine Dividende bei 1,11 $ pro Aktie zu halten. Die Dividende von Eastman wuchs von Geschäftsjahr 2020 bis Geschäftsjahr 2025 um 4,5 % pro Jahr.
- Die Dividende von AT&T ist gut gedeckt, da sie in den 12 Monaten bis zum 30. September 2026 nur 44 % des Free Cashflows beanspruchte, während sie bei Eastman mit 81 % knapp bemessen ist.
- Eastman senkte seine Prognose für den operativen Cashflow 2026 auf 850 Mio. $, während AT&T für 2026 einen Free Cashflow von über 18 Mrd. $ und für 2028 über 21 Mrd. $ prognostiziert.
AT&T (T) teilte Anlegern am 21. Oktober mit, dass es plant, seine Dividende bei 1,11 $ pro Aktie und Jahr zu halten. Das Unternehmen prognostizierte außerdem für jedes Jahr bis 2028 einen höheren Free Cashflow, und diese zusätzlichen Mittel sollen in Aktienrückkäufe von über 24 Mrd. $ fließen.
Eine Woche später senkte Eastman Chemical (EMN) seine Prognose für den operativen Cashflow 2026 von 900 Mio. $ auf 850 Mio. $ und verwies dabei auf die Druck auf das Working Capital durch den Konflikt im Nahen Osten. Seine Dividende ist dennoch von Geschäftsjahr 2020 bis Geschäftsjahr 2025 um 4,5 % pro Jahr gewachsen.
Zu heutigen Kursen werfen die beiden Werte 5,0 % bzw. 5,2 % ab. Welchen würde ich also lieber für die nächsten 20 Jahre halten?
| Kennzahl | AT&T (T) | Eastman Chemical (EMN) |
|---|---|---|
| Dividendenrendite | 5,0% | 5,2% |
| Jahresdividende | 1,11 $ | 3,36 $ |
| Dividendenwachstum, GJ 2020-2025 | -11,8 % p.a. | 4,5 % p.a. |
| Cash-Dividendenausschüttungsquote, TTM | 44% | 81% |
| Cash-Dividendenausschüttungsquote, GJ 2026 Konsens | 46% | 78% |
| Nettoverbindlichkeiten/EBITDA | 3,27x | 2,9x |
| Zinsdeckungsgrad | 3,9x | 4,36x |
Quelle: TIKR und StockAnalysis, zu heutigen Kursen. TTM sind die 12 Monate bis zum 30. September 2026.
6 sichere Dividendenaktien, die Rentnern Renditen von 6 %+ zahlen
Es gibt heute über 100 Aktien, die eine jährliche Dividende von über 6 % zahlen.
Aber nach einer umfassenden Investmentprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun, dass nur sechs davon wirklich sicher für Rentner sind.
Sie alle gehören Ihnen als Teil unseres neuen Investmentreports. Erfahren Sie hier mehr darüber, wie Sie Zugang erhalten: right here.
AT&T hat die Mittel, und sie fließen in Rückkäufe
Das Geschäft von AT&T entwickelt sich positiv. Der Umsatz stieg im dritten Quartal im Jahresvergleich um 5,3 % auf 32,3 Mrd. $, mit einem Rekord von 769.000 Nettozugängen bei Advanced Connectivity Internet, während der Umsatz aus dem Altgeschäft um 24,5 % zurückging, da AT&T sein Kupfernetz abschaltet.
Dieses Geschäft deckt die Dividende problemlos. Die Cash-Dividendenausschüttungsquote von AT&T ist mit 44 % in den letzten zwölf Monaten und 46 % laut Konsens für das Geschäftsjahr 2026 gut gedeckt.
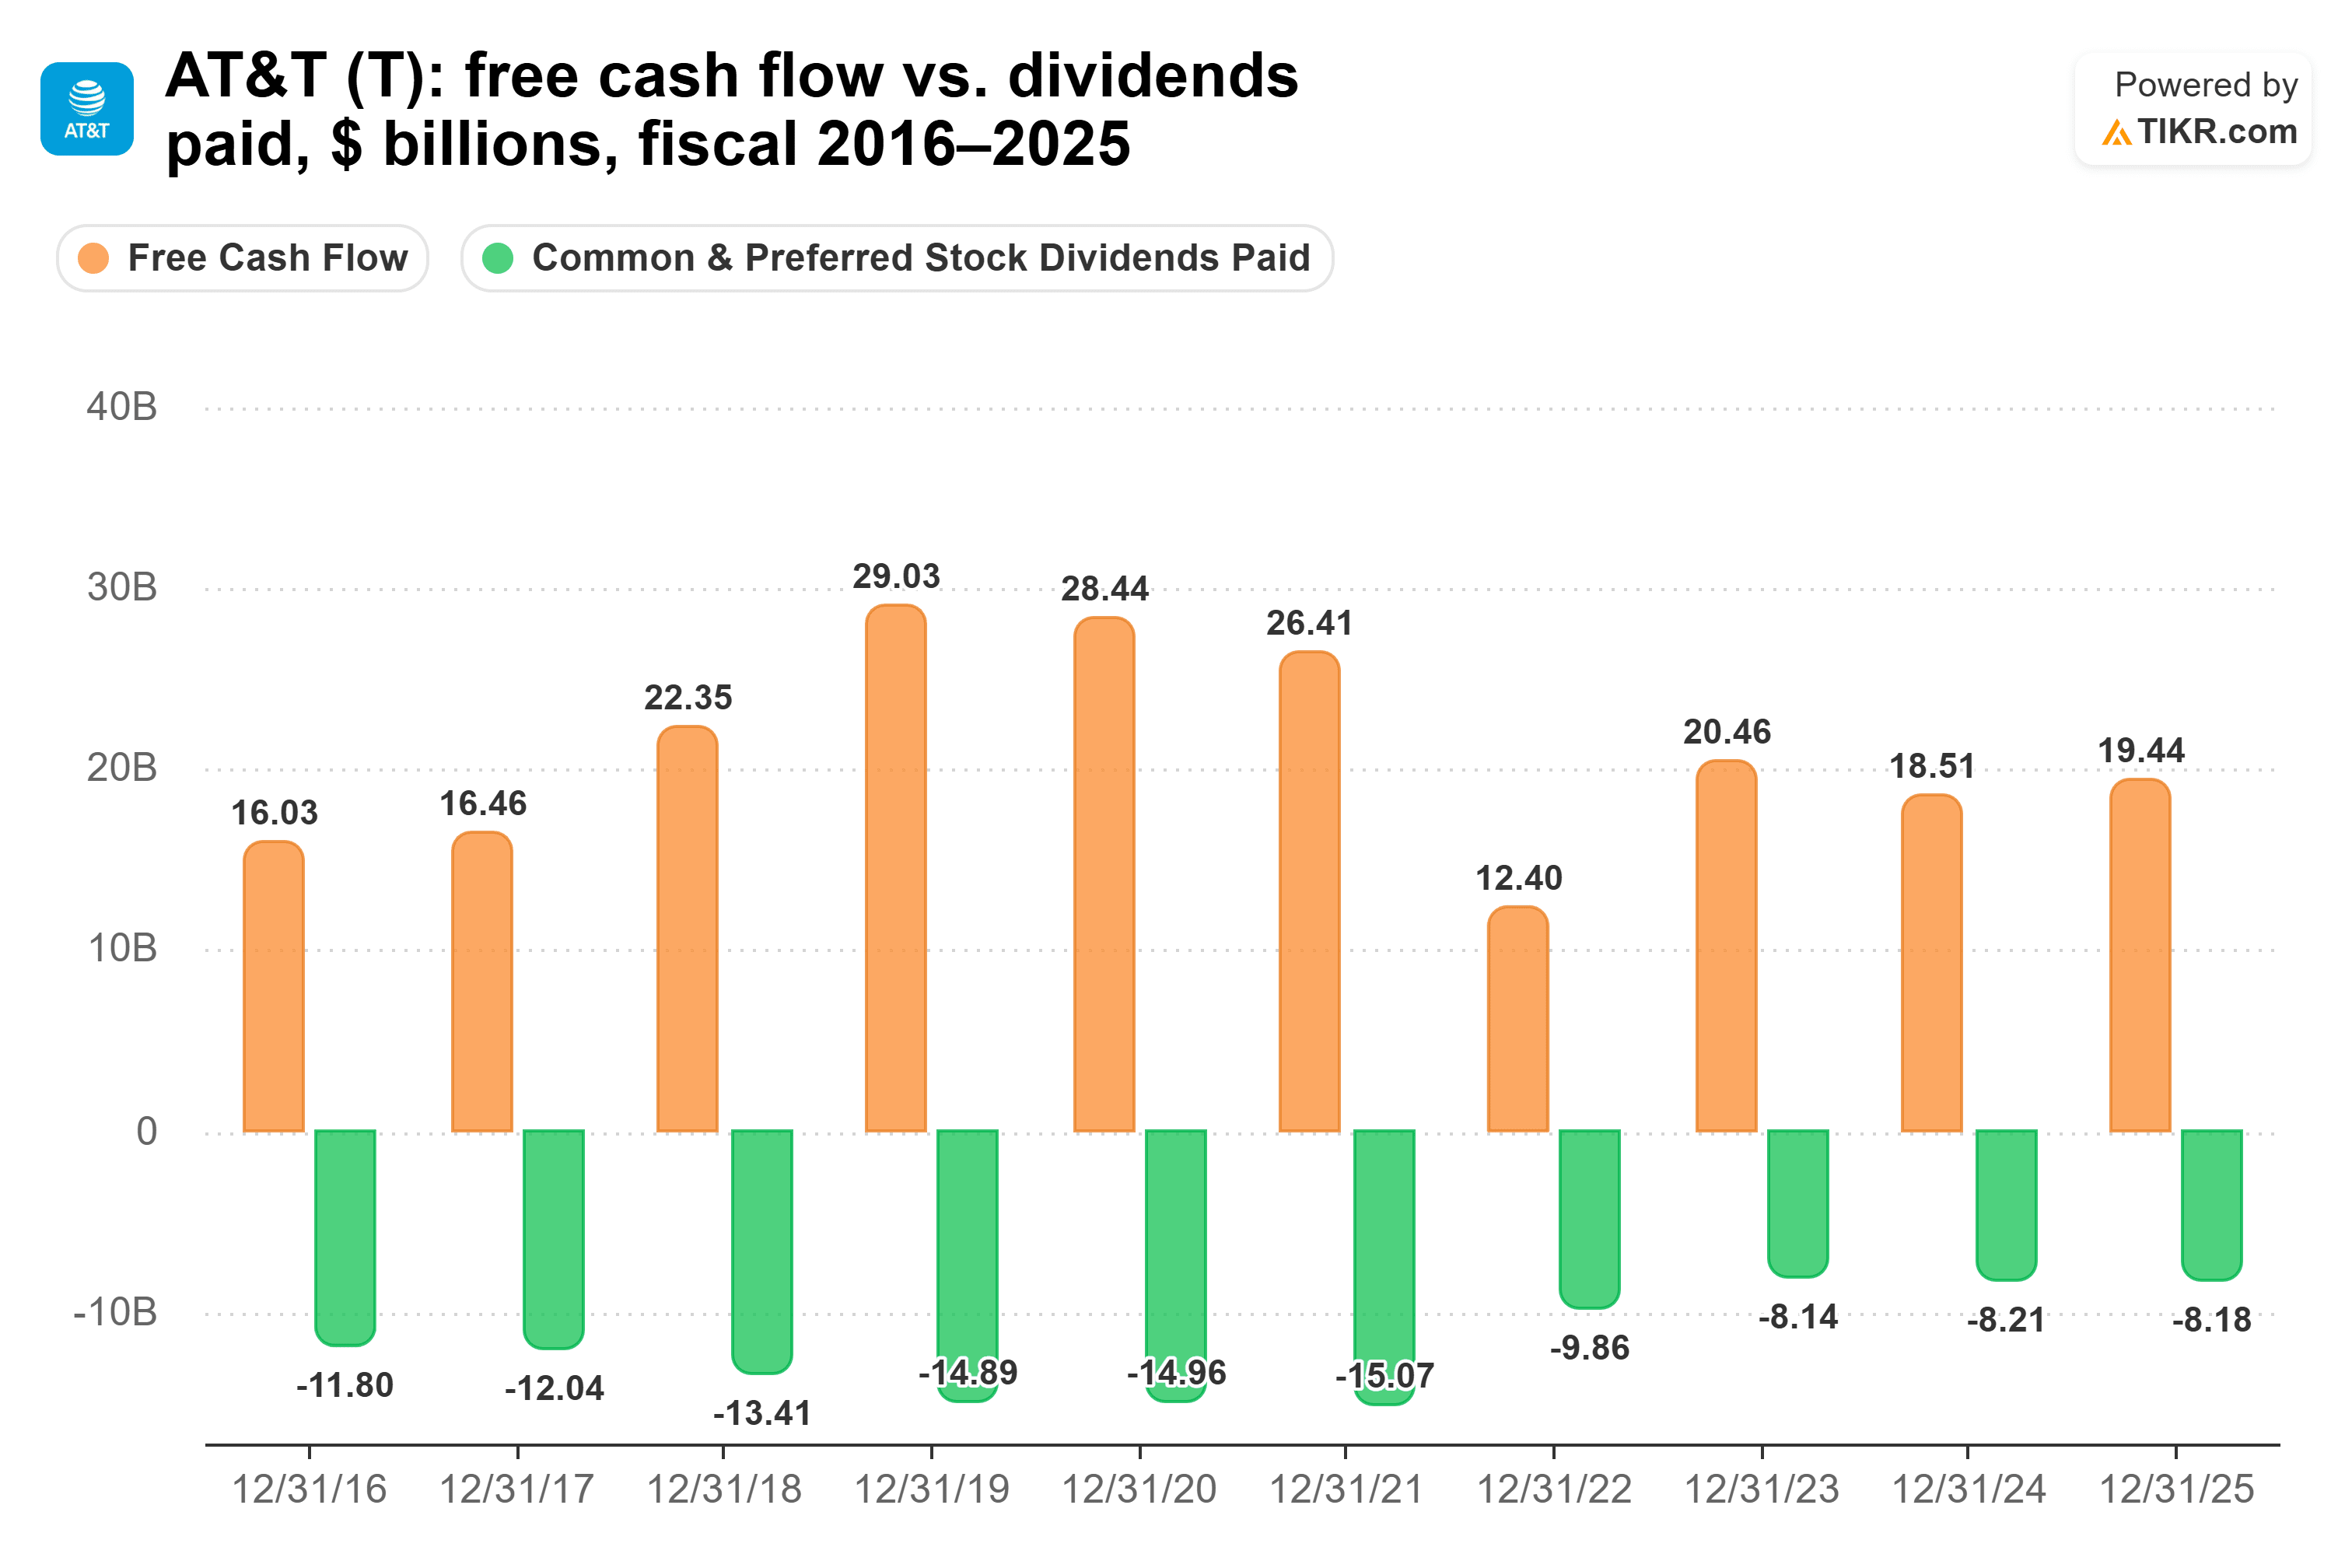
Die Grafik zeigt den Dividendenrückgang. Die gezahlten Dividenden sanken im Geschäftsjahr 2022 auf 9,86 Mrd. $ von 15,1 Mrd. $ im Geschäftsjahr 2021. Sie bewegten sich dann zwischen 8,14 Mrd. $ und 8,21 Mrd. $ von Geschäftsjahr 2023 bis Geschäftsjahr 2025.
AT&T prognostiziert für 2026 einen Free Cashflow von über 18 Mrd. $, für 2027 über 19 Mrd. $ und für 2028 über 21 Mrd. $, begünstigt durch niedrigere Kapitalausgaben. Keine dieser Mittel fließt in Erhöhungen. AT&T plant, die Dividende bei 1,11 $ zu halten und rechnet erst 2029, nach dem Kauf des EchoStar-Spektrums, wieder mit einer Verschuldung in seinem Zielbereich von 2,5x.
Eastman erhöht weiterhin trotz knapper Deckung
Eastman Chemical hat das gegenteilige Problem: eine Dividende, die weiter wächst, mit weniger dahinterstehenden Mitteln. Ihre Dividende pro Aktie stieg von 1,66 $ im Geschäftsjahr 2015 auf 3,33 $ im Geschäftsjahr 2025, oder 7,2 % pro Jahr, obwohl die Erhöhung im Geschäftsjahr 2025 nur 2,1 % betrug. Ihre Cash-Dividendenausschüttungsquote ist mit 81 % in den letzten zwölf Monaten und 78 % laut Konsens für das Geschäftsjahr 2026 knapp bemessen.
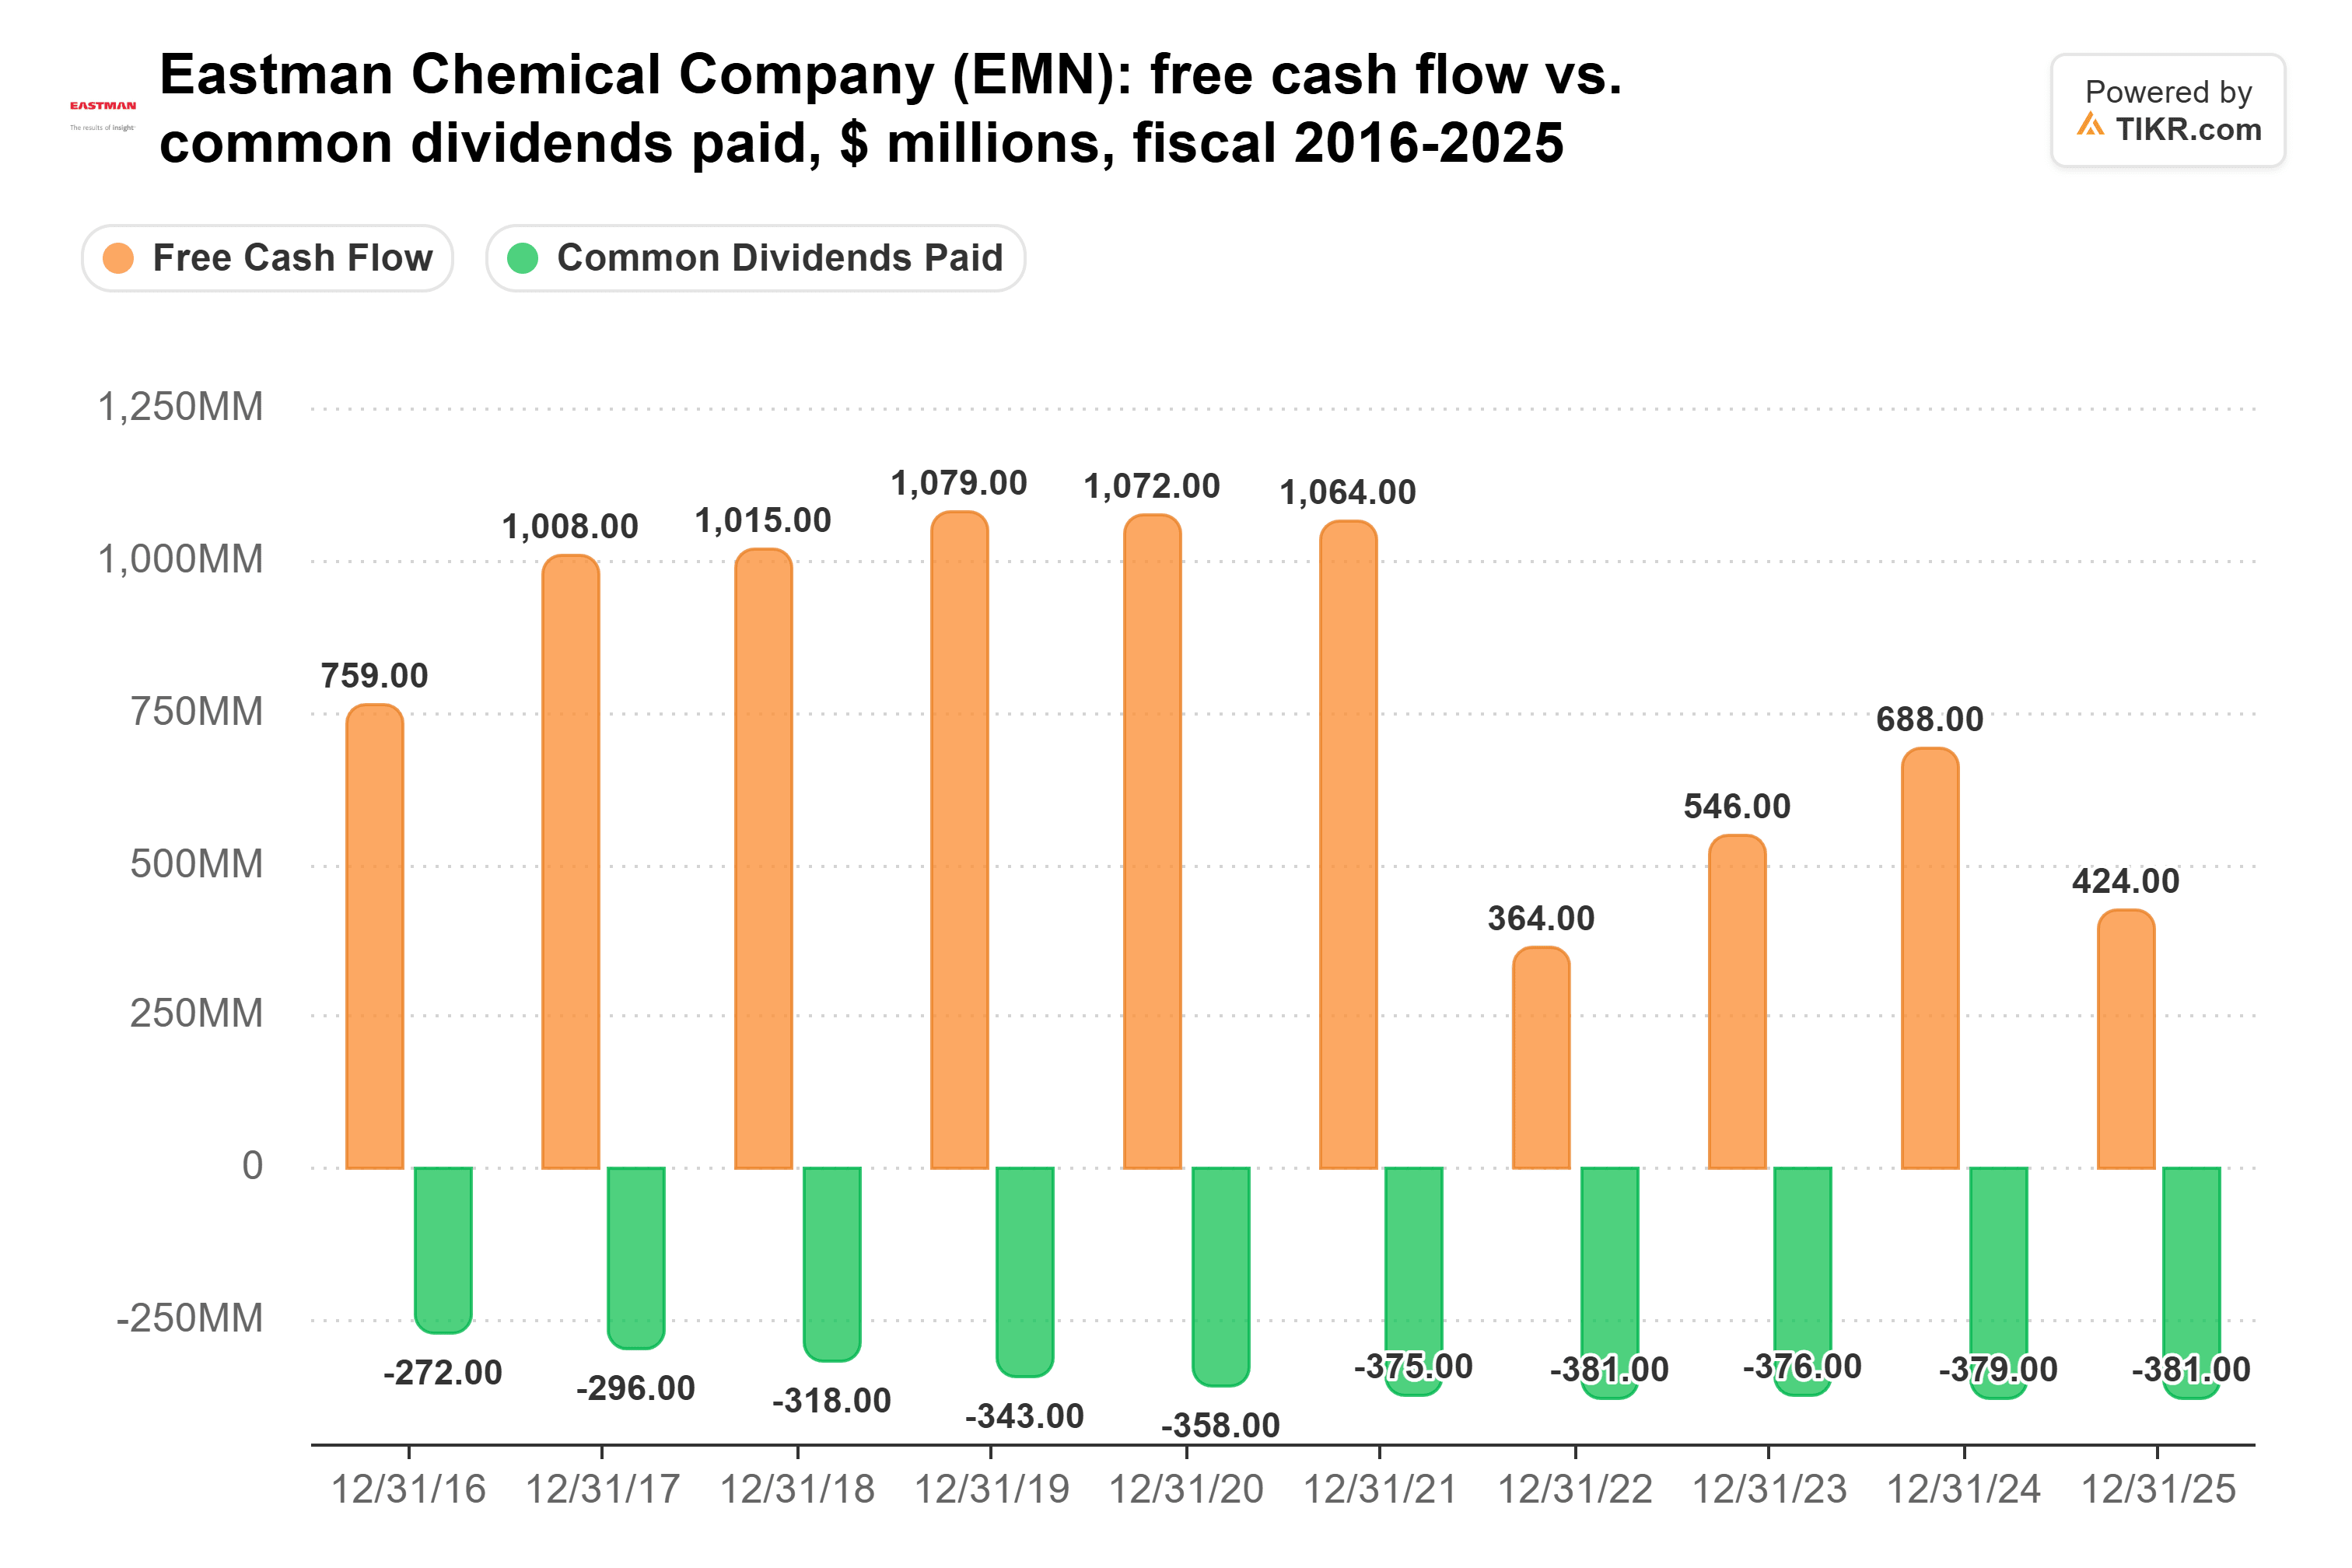
Der Free Cashflow sank im Geschäftsjahr 2025 auf 424 Mio. $ von 1,06 Mrd. $ im Geschäftsjahr 2021. Im gleichen Zeitraum stiegen die gezahlten Dividenden auf 381 Mio. $ von 375 Mio. $, sodass die Ausschüttungsquote von 35 % auf fast 90 % kletterte.
Die Umsätze stiegen im dritten Quartal um 8 % auf 2,39 Mrd. $, und das bereinigte EPS stieg auf 1,84 $ von 1,14 $, unter den von Analysten erwarteten 1,92 $-1,94 $. Advanced Materials sieht sich mit schwacher Nachfrage in Automobilen und langlebigen Konsumgütern konfrontiert, und der Konflikt im Nahen Osten treibt die Rohstoffkosten in die Höhe. Dennoch listet Eastman die vierteljährliche Dividende an erster Stelle seiner Prioritäten für Mittelverwendung 2026, vor Kapitalausgaben und seiner Investment-Grade-Bilanz. Und Vorstandsvorsitzender und CEO Mark Costa sagte, Eastman sei weiterhin auf Kurs für etwa 500 Mio. $ an Preiserhöhungen und 125 Mio. $ bis 150 Mio. $ an Kosteneinsparungen, netto der Inflation, in diesem Jahr.
Welche Dividende gewinnt also?
Wenn ich nur eine Dividendenaktie für die nächsten 20 Jahre halten könnte, wäre es Eastman Chemical. Über zwei Jahrzehnte muss eine Dividende wachsen, und AT&T hat gesagt, dass seine in absehbarer Zeit nicht wachsen wird. Bei der aktuellen Wachstumsrate jeder Dividende, mit AT&T flach bei 1,11 $ und Eastman mit einem Plus von 2 % pro Jahr, zahlt eine Investition von 10.000 $ in Eastman über 20 Jahre etwa 12.822 $ aus. Die gleichen 10.000 $ in AT&T zahlen etwa 10.000 $ aus.
Die knappe Deckung von Eastman muss das nicht verhindern, da Analysten erwarten, dass sein Free Cashflow vom Tiefstand im Geschäftsjahr 2025 zurückkehrt:
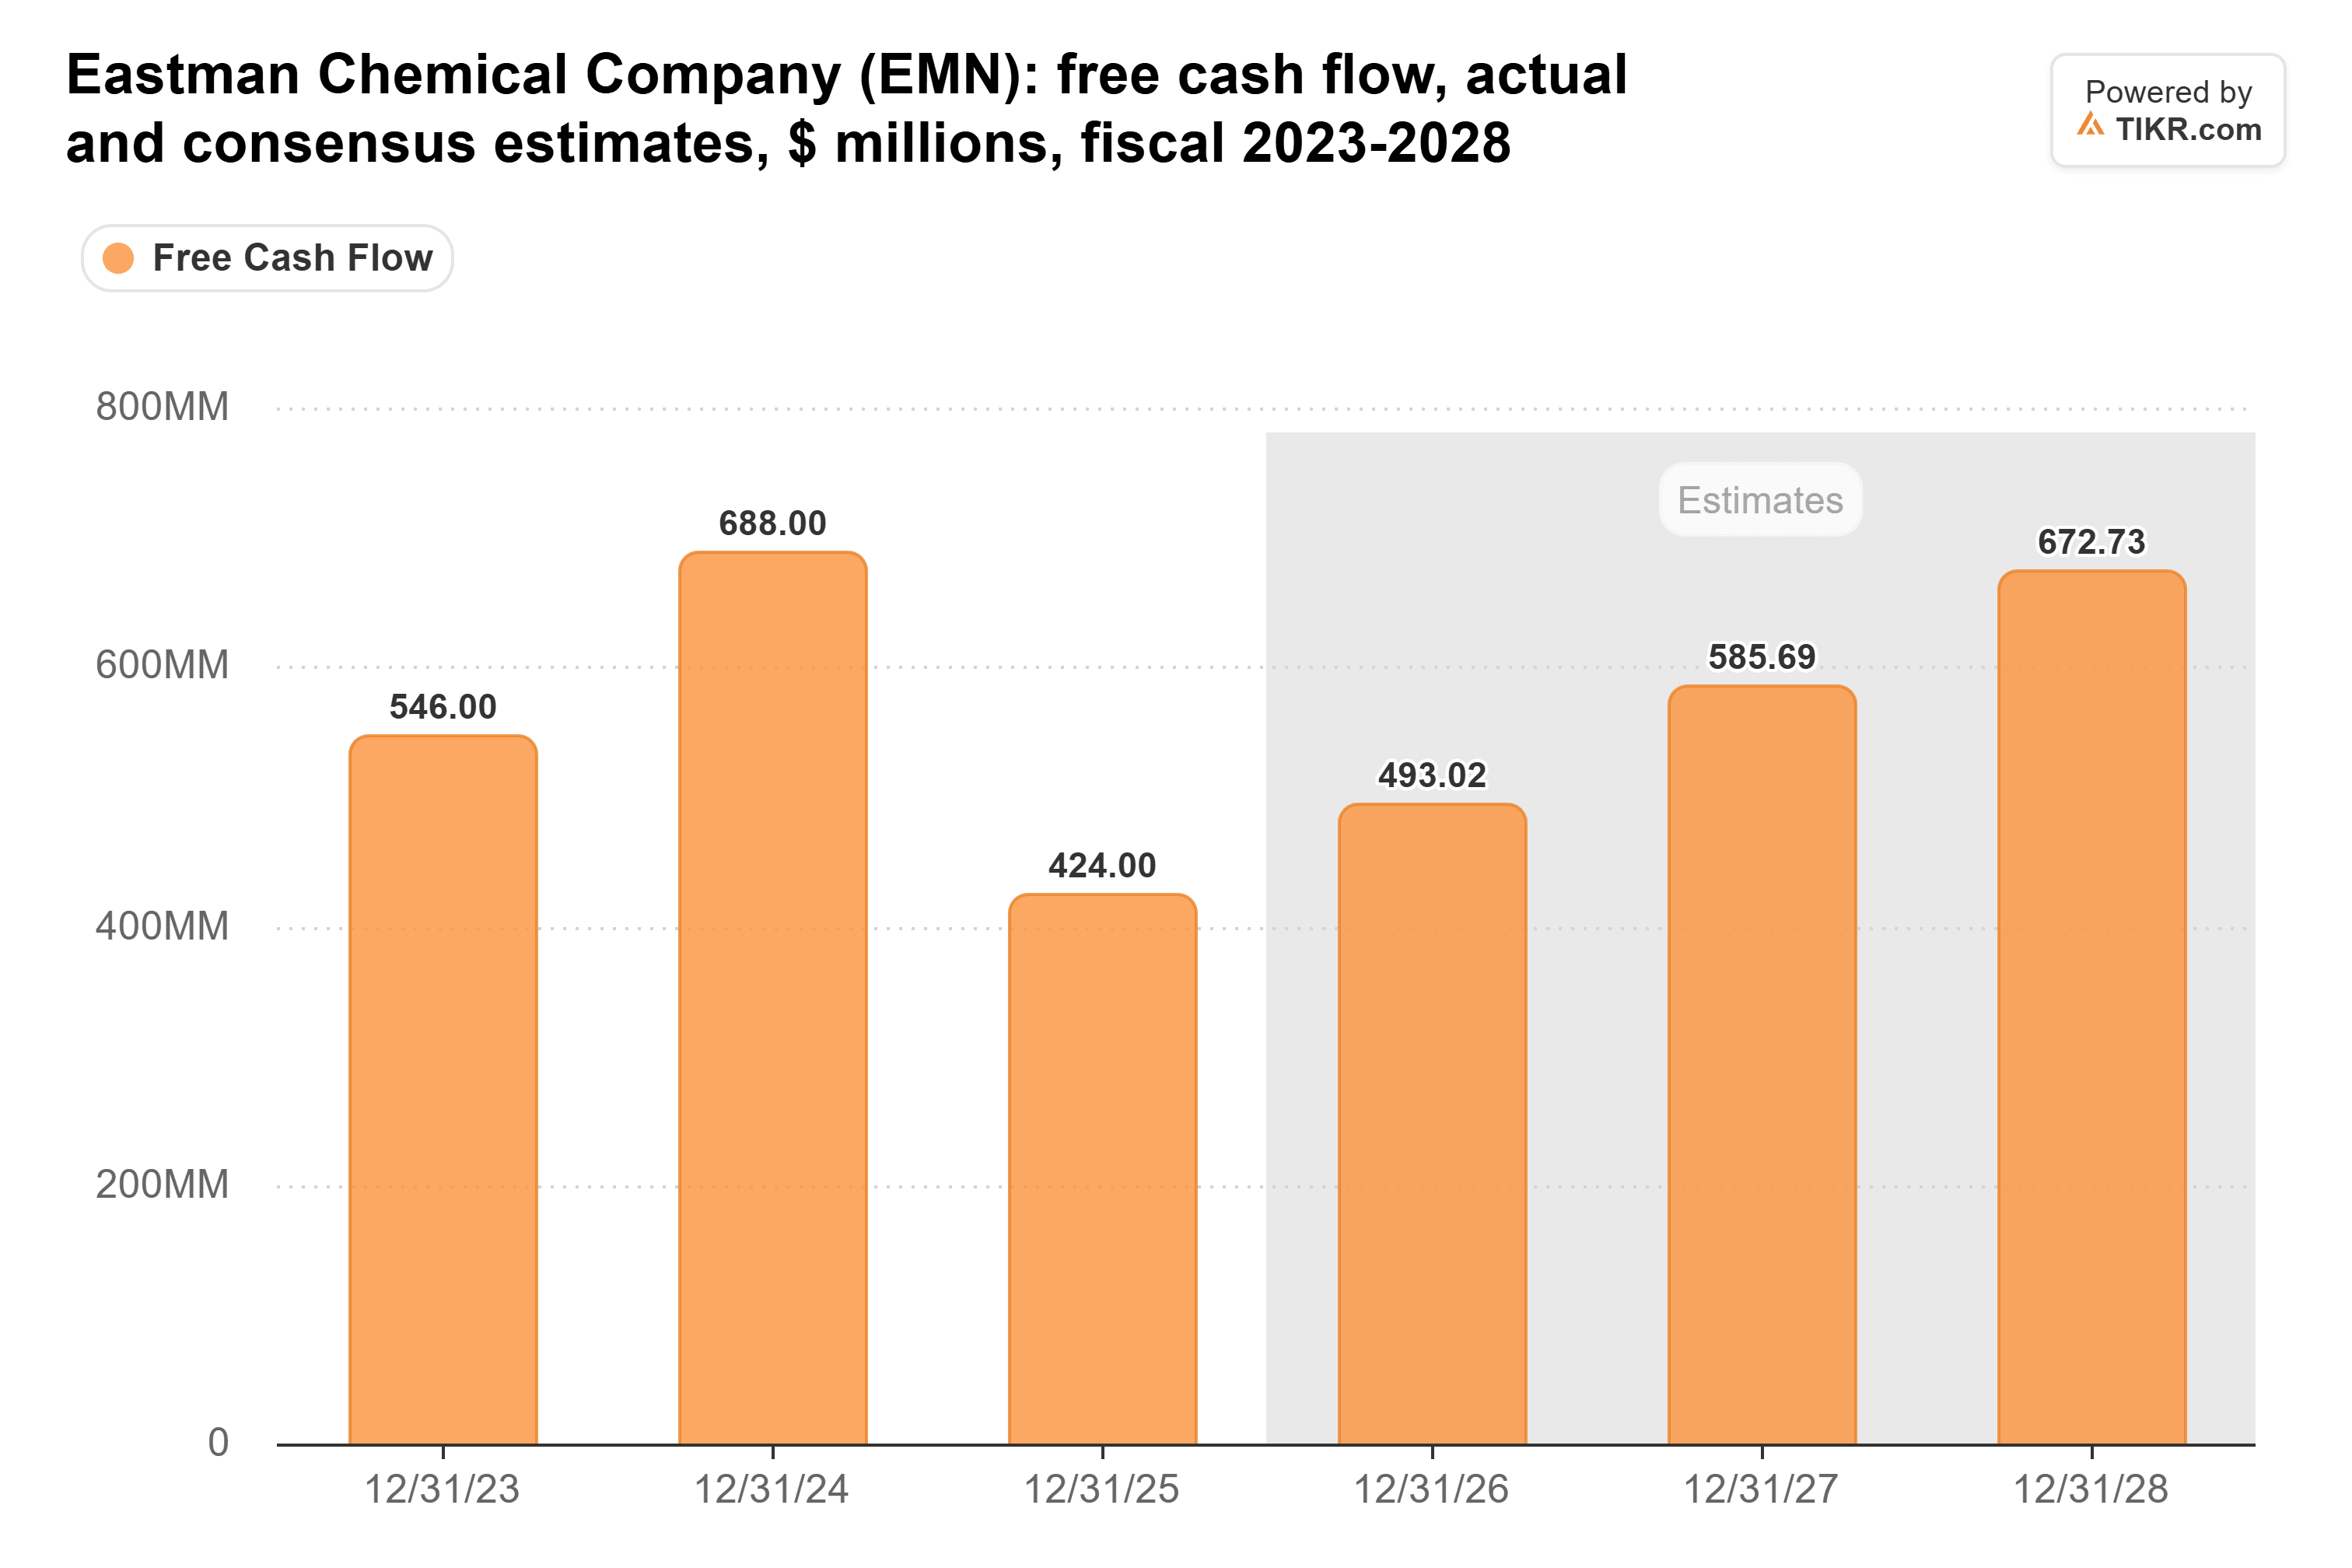
Der Konsens liegt bei 493 Mio. $ im Geschäftsjahr 2026, 586 Mio. $ im Geschäftsjahr 2027 und 673 Mio. $ im Geschäftsjahr 2028, gegenüber den 381 Mio. $, die Eastman im Geschäftsjahr 2025 an Dividenden zahlte. Allerdings erstellen nur drei bis fünf Analysten diese Schätzungen, obwohl der Konsens des letzten Jahres innerhalb von 2 % des tatsächlichen Werts lag.
Das soll nicht heißen, dass die Dividende von AT&T in irgendeiner Gefahr ist. Sie ist bei weitem die besser gedeckte Ausschüttung, und ihr Glasfasergeschäft wächst. Es ist nur so, dass eine Ausschüttung, die nie wächst, jedes Jahr weniger kaufen kann.
Natürlich verlasse ich mich darauf, dass diese Mittel zurückkehren. Wenn der Konflikt im Nahen Osten die Kosten weiter in die Höhe treibt und die Freisetzung von Working Capital im vierten Quartal hinter den Erwartungen zurückbleibt, könnte die Dividende von Eastman erneut fast 90 % des Free Cashflows beanspruchen, wie im Geschäftsjahr 2025.
Vergessen Sie Eastman Chemical: 6 sichere Dividendenrenditen von 6 %+, die Sie jetzt kaufen können
Dividenden können der Schlüssel zu enormem Wohlstand sein. Aber nur, wenn man die richtigen kauft.
Die richtige Hochdividendenaktie auszuwählen kann den Unterschied zwischen einem Traumruhestand... und dem monatlichen Überleben bedeuten, während man auf die nächste Sozialversicherungszahlung wartet.
Wir haben sechs Aktien mit einer Rendite von über 6 % identifiziert, von denen wir glauben, dass jeder Rentner sie jetzt kennen sollte. (Und Eastman Chemical ist nicht dabei.)
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf Basis der Investmentdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!


