Die wichtigsten Punkte
- Vail Resorts wirft eine Dividendenrendite von 5,8 % und Best Buy eine von 3,7 % ab, nach einem historisch schlechten Winter bei Vail und einem starken Quartal bei Best Buy.
- Vail schüttete im Geschäftsjahr 2026 128 % seines freien Cashflows als Dividende aus, während Best Buy in den zwölf Monaten bis zum 1. August 45 % ausschüttete.
- Die Nettoverschuldung von Vail ist auf das 3,9-fache des EBITDA gestiegen, und das Unternehmen steht im Dezember einem Proxy Fight mit Oasis Management gegenüber.
- Bei seiner 5-Jahres-Wachstumsrate würde eine Investition von 10.000 $ in Best Buy über 10 Jahre hinweg etwa 5.922 $ an Dividenden auszahlen, obwohl die letzte Erhöhung nur 1 % betrug.
Eine Dividendenrendite von 5,8 % ist schwer zu ignorieren, und genau das zahlt Vail Resorts (MTN) heute aus. Best Buy (BBY) wirft 3,7 % ab, aber sein Geschäft nimmt so stark zu, dass das Unternehmen im August seine Jahresprognose erhöht hat.
Vail kommt aus einem Winter, den CEO Rob Katz als "einen der herausforderndsten Winter in der Geschichte der Skiindustrie im Westen der USA" bezeichnete, und befindet sich in einem Proxy Fight.
Wenn ich also meine Dividenden-Dollars für die nächsten 10 Jahre nur in eines der beiden Unternehmen stecken könnte, welches wäre es?
| Kennzahl | Best Buy (BBY) | Vail Resorts (MTN) |
|---|---|---|
| Dividendenrendite | 3,7 % | 5,8 % |
| Jahresdividende | 3,84 $ je Aktie | 8,88 $ je Aktie |
| Dividendenwachstum | 10,1 % p.a., GJ 2021-2026 | Unverändert bei 8,88 $, GJ 2025-2026 |
| Cash-Dividendenausschüttungsquote (TTM) | 45 % | 128 % |
| Nettoverschuldung/EBITDA | 0,5x | 3,9x |
| Zinsdeckungsgrad | 40,4x | 2,1x |
Quelle: TIKR und Unternehmensmitteilungen. TTM bis 1. August 2026 für Best Buy und 31. Juli 2026 für Vail.
6 sichere Dividendenaktien, die Rentnern Renditen von über 6 % zahlen
Es gibt heute über 100 Aktien, die eine jährliche Dividendenrendite von über 6 % zahlen.
Aber nach einer umfassenden Investmentprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun, dass nur sechs davon für Rentner wirklich sicher sind.
Sie alle gehören Ihnen als Teil unseres neuen Investmentreports. Erfahren Sie hier mehr darüber, wie Sie Zugang erhalten: right here.
Best Buy verkauft wieder mehr Fernseher
Die vergleichbaren Umsätze von Best Buy stiegen im Quartal bis zum 1. August um 4,1 % im Vergleich zum Vorjahresquartal. Das Unternehmen erhöhte seine Prognose für das Geschäftsjahr 2027 auf 6,70 $ bis 6,90 $ bereinigter Gewinn je Aktie, gegenüber zuvor 6,30 $ bis 6,60 $. Die Inlandsverkäufe von Fernsehern wuchsen um mehr als 10 %, begünstigt durch neue RGB-Fernseher.
Der freie Cashflow hat in jedem Geschäftsjahr seit 2017 mit einer Ausnahme die Dividende übertroffen.
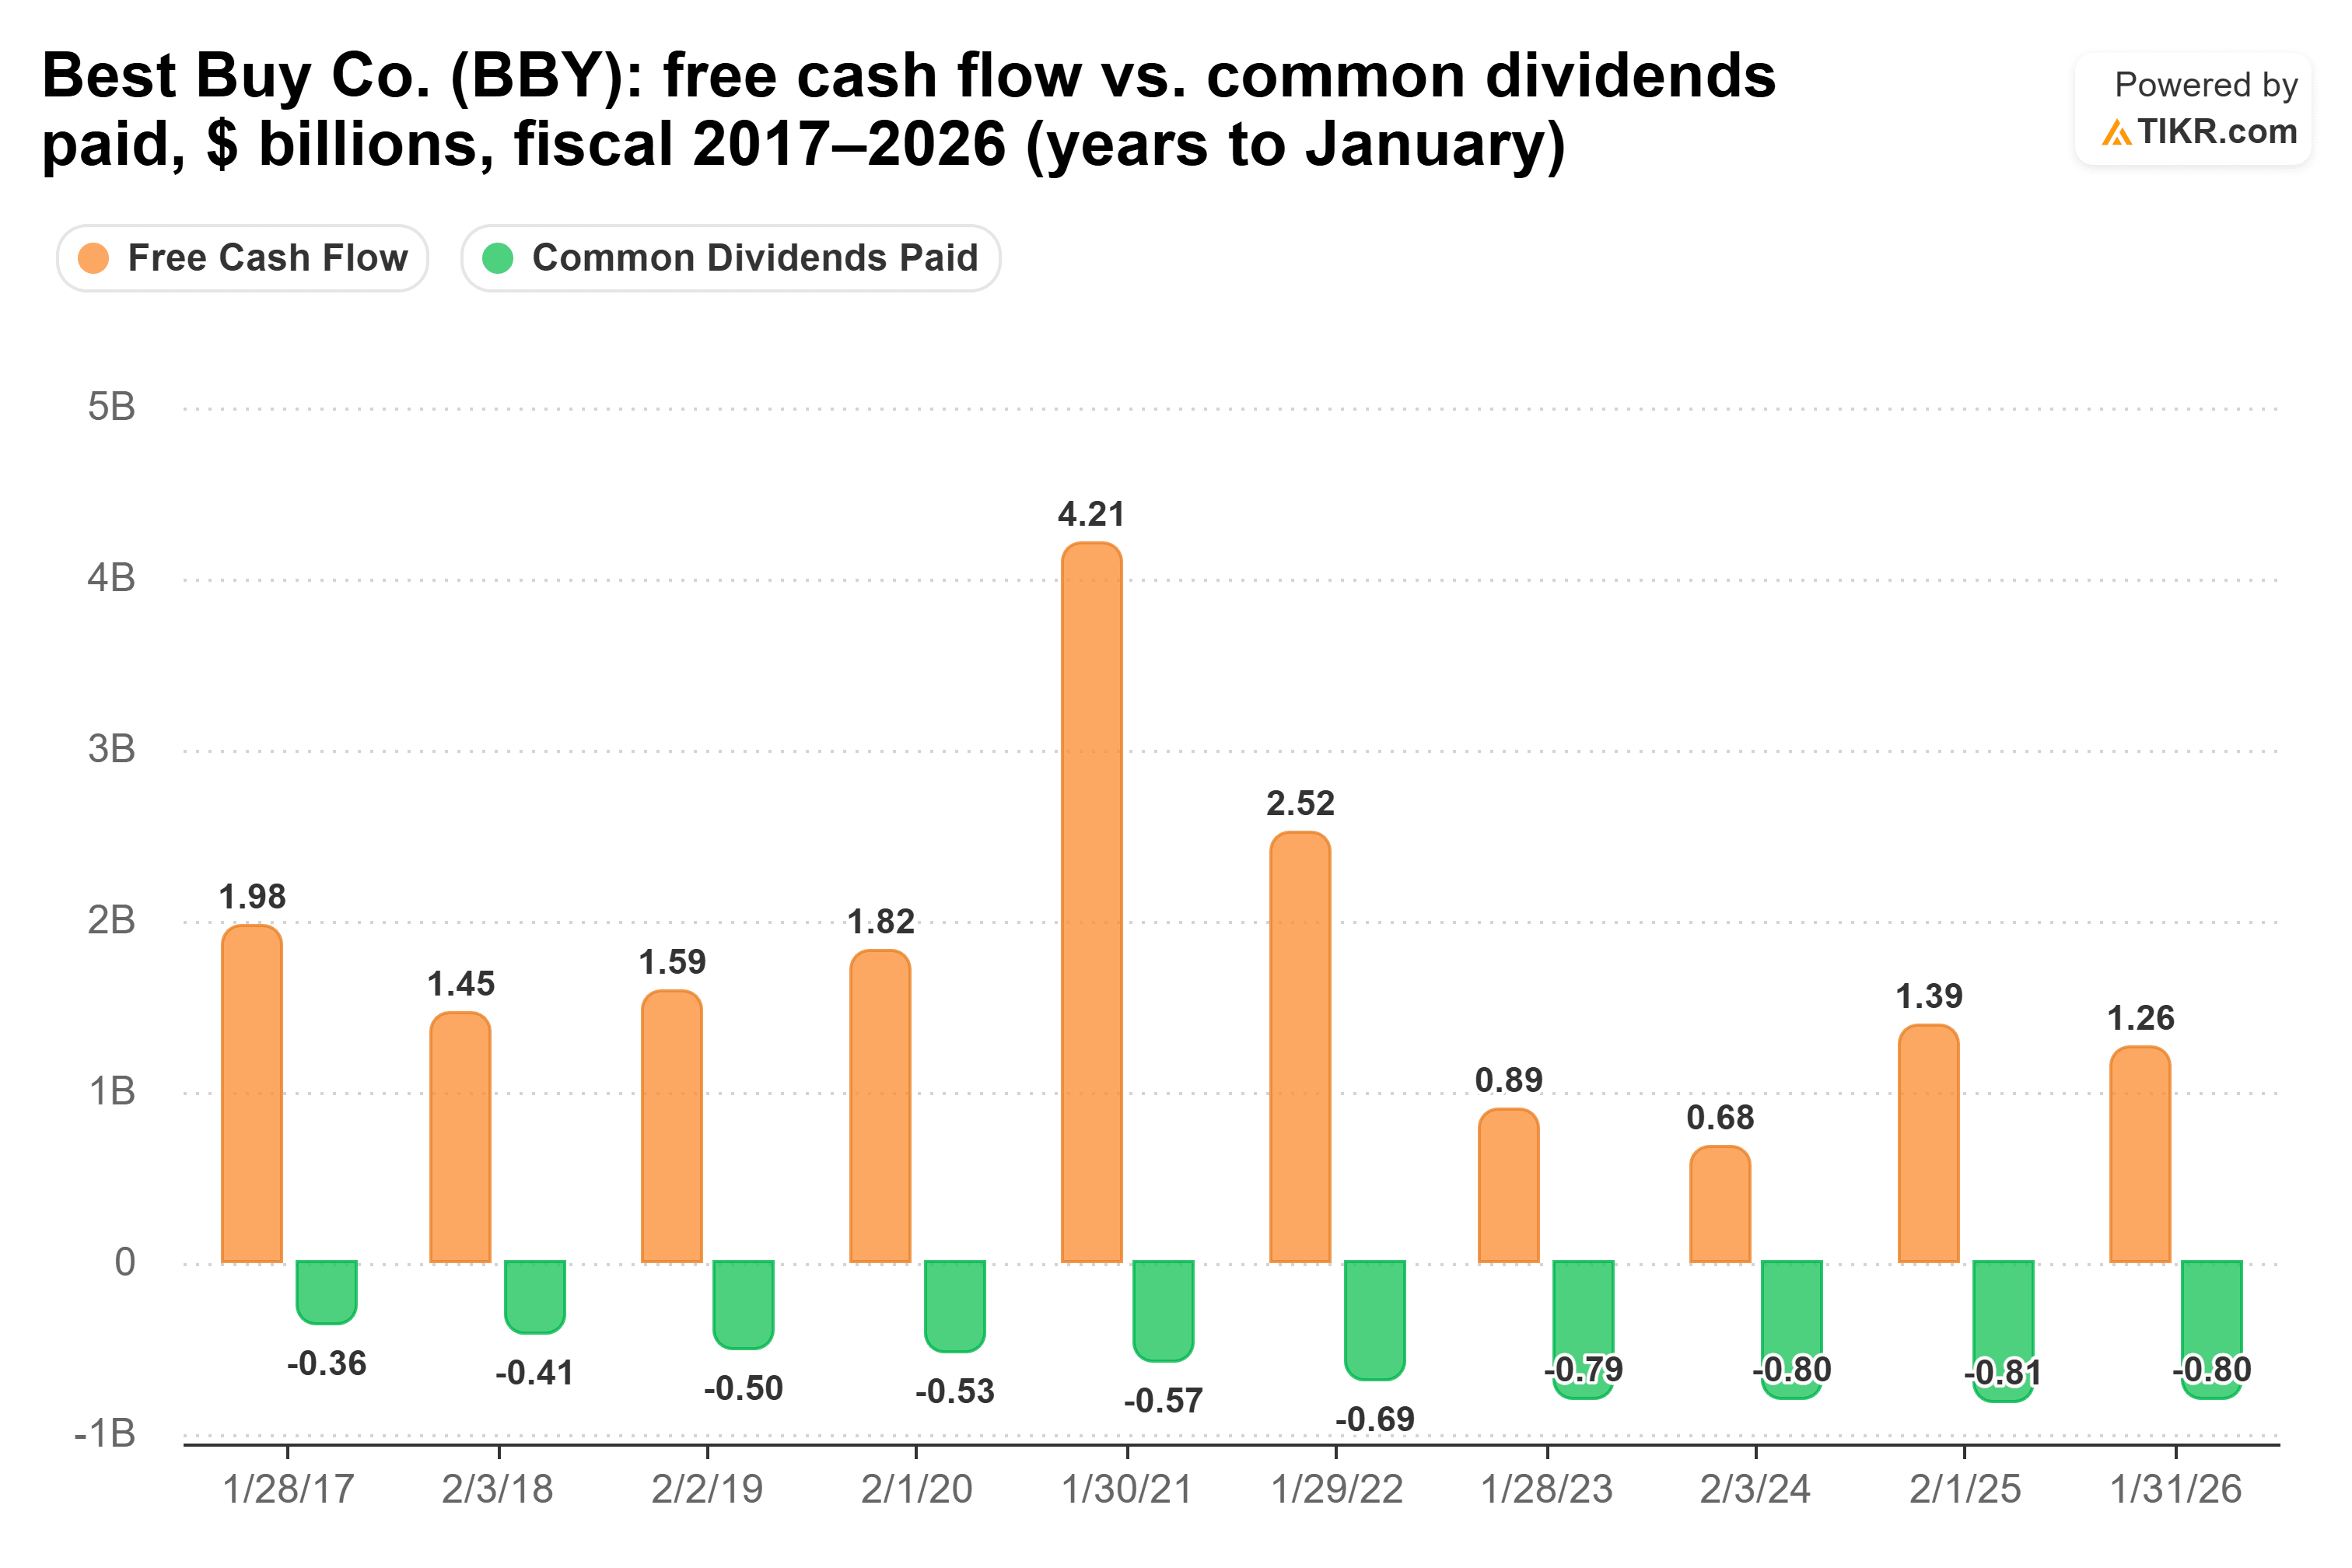
Die Ausnahme gab es im Geschäftsjahr 2024, als der freie Cashflow auf 0,68 Milliarden $ gegenüber 0,80 Milliarden $ an Dividenden sank. In den zwölf Monaten bis zum 1. August lag die Cash-Dividendenausschüttungsquote bei einem komfortablen Wert von 45 %.
Die Geschwindigkeit der Erhöhungen ist der Schwachpunkt. Die Dividende von Best Buy wuchs von GJ 2021 bis GJ 2026 um 10,1 % pro Jahr, von 2,35 $ auf 3,80 $ je Aktie, aber die Erhöhung in diesem Jahr betrug nur 1 %, auf 0,96 $ pro Quartal. Das Management sagte im Mai, dass es die Quartalsdividende 13 Jahre in Folge erhöht habe und weiterhin "verpflichtet sei, eine Premium-Dividende zu zahlen". Jason Bonfig übernahm am 1. November die Nachfolge von Corie Barry als CEO, daher ist seine erste Erhöhung diejenige, die es zu beobachten gilt. Das Hauptrisiko sind Zölle.
Vail zahlt mehr aus, als es einnimmt
Das Geschäft von Best Buy hat sich in diesem Jahr erholt, während das von Vail einen Rückschlag erlitt. Das Resort Reported EBITDA sank im Geschäftsjahr 2026, dem Jahr bis zum 31. Juli, auf 745,7 Millionen $ gegenüber 844,1 Millionen $ im Vorjahr. Die Verkäufe von Skipässen für die kommende nordamerikanische Saison waren bis zum 18. September um etwa 12 % zurückgegangen. Das Management erwartet für das Geschäftsjahr 2027 ein Resort Reported EBITDA von 805 Millionen $ bis 865 Millionen $.
Der freie Cashflow reichte sowohl im Geschäftsjahr 2025 als auch im Geschäftsjahr 2026 nicht aus, um die Dividende zu decken.
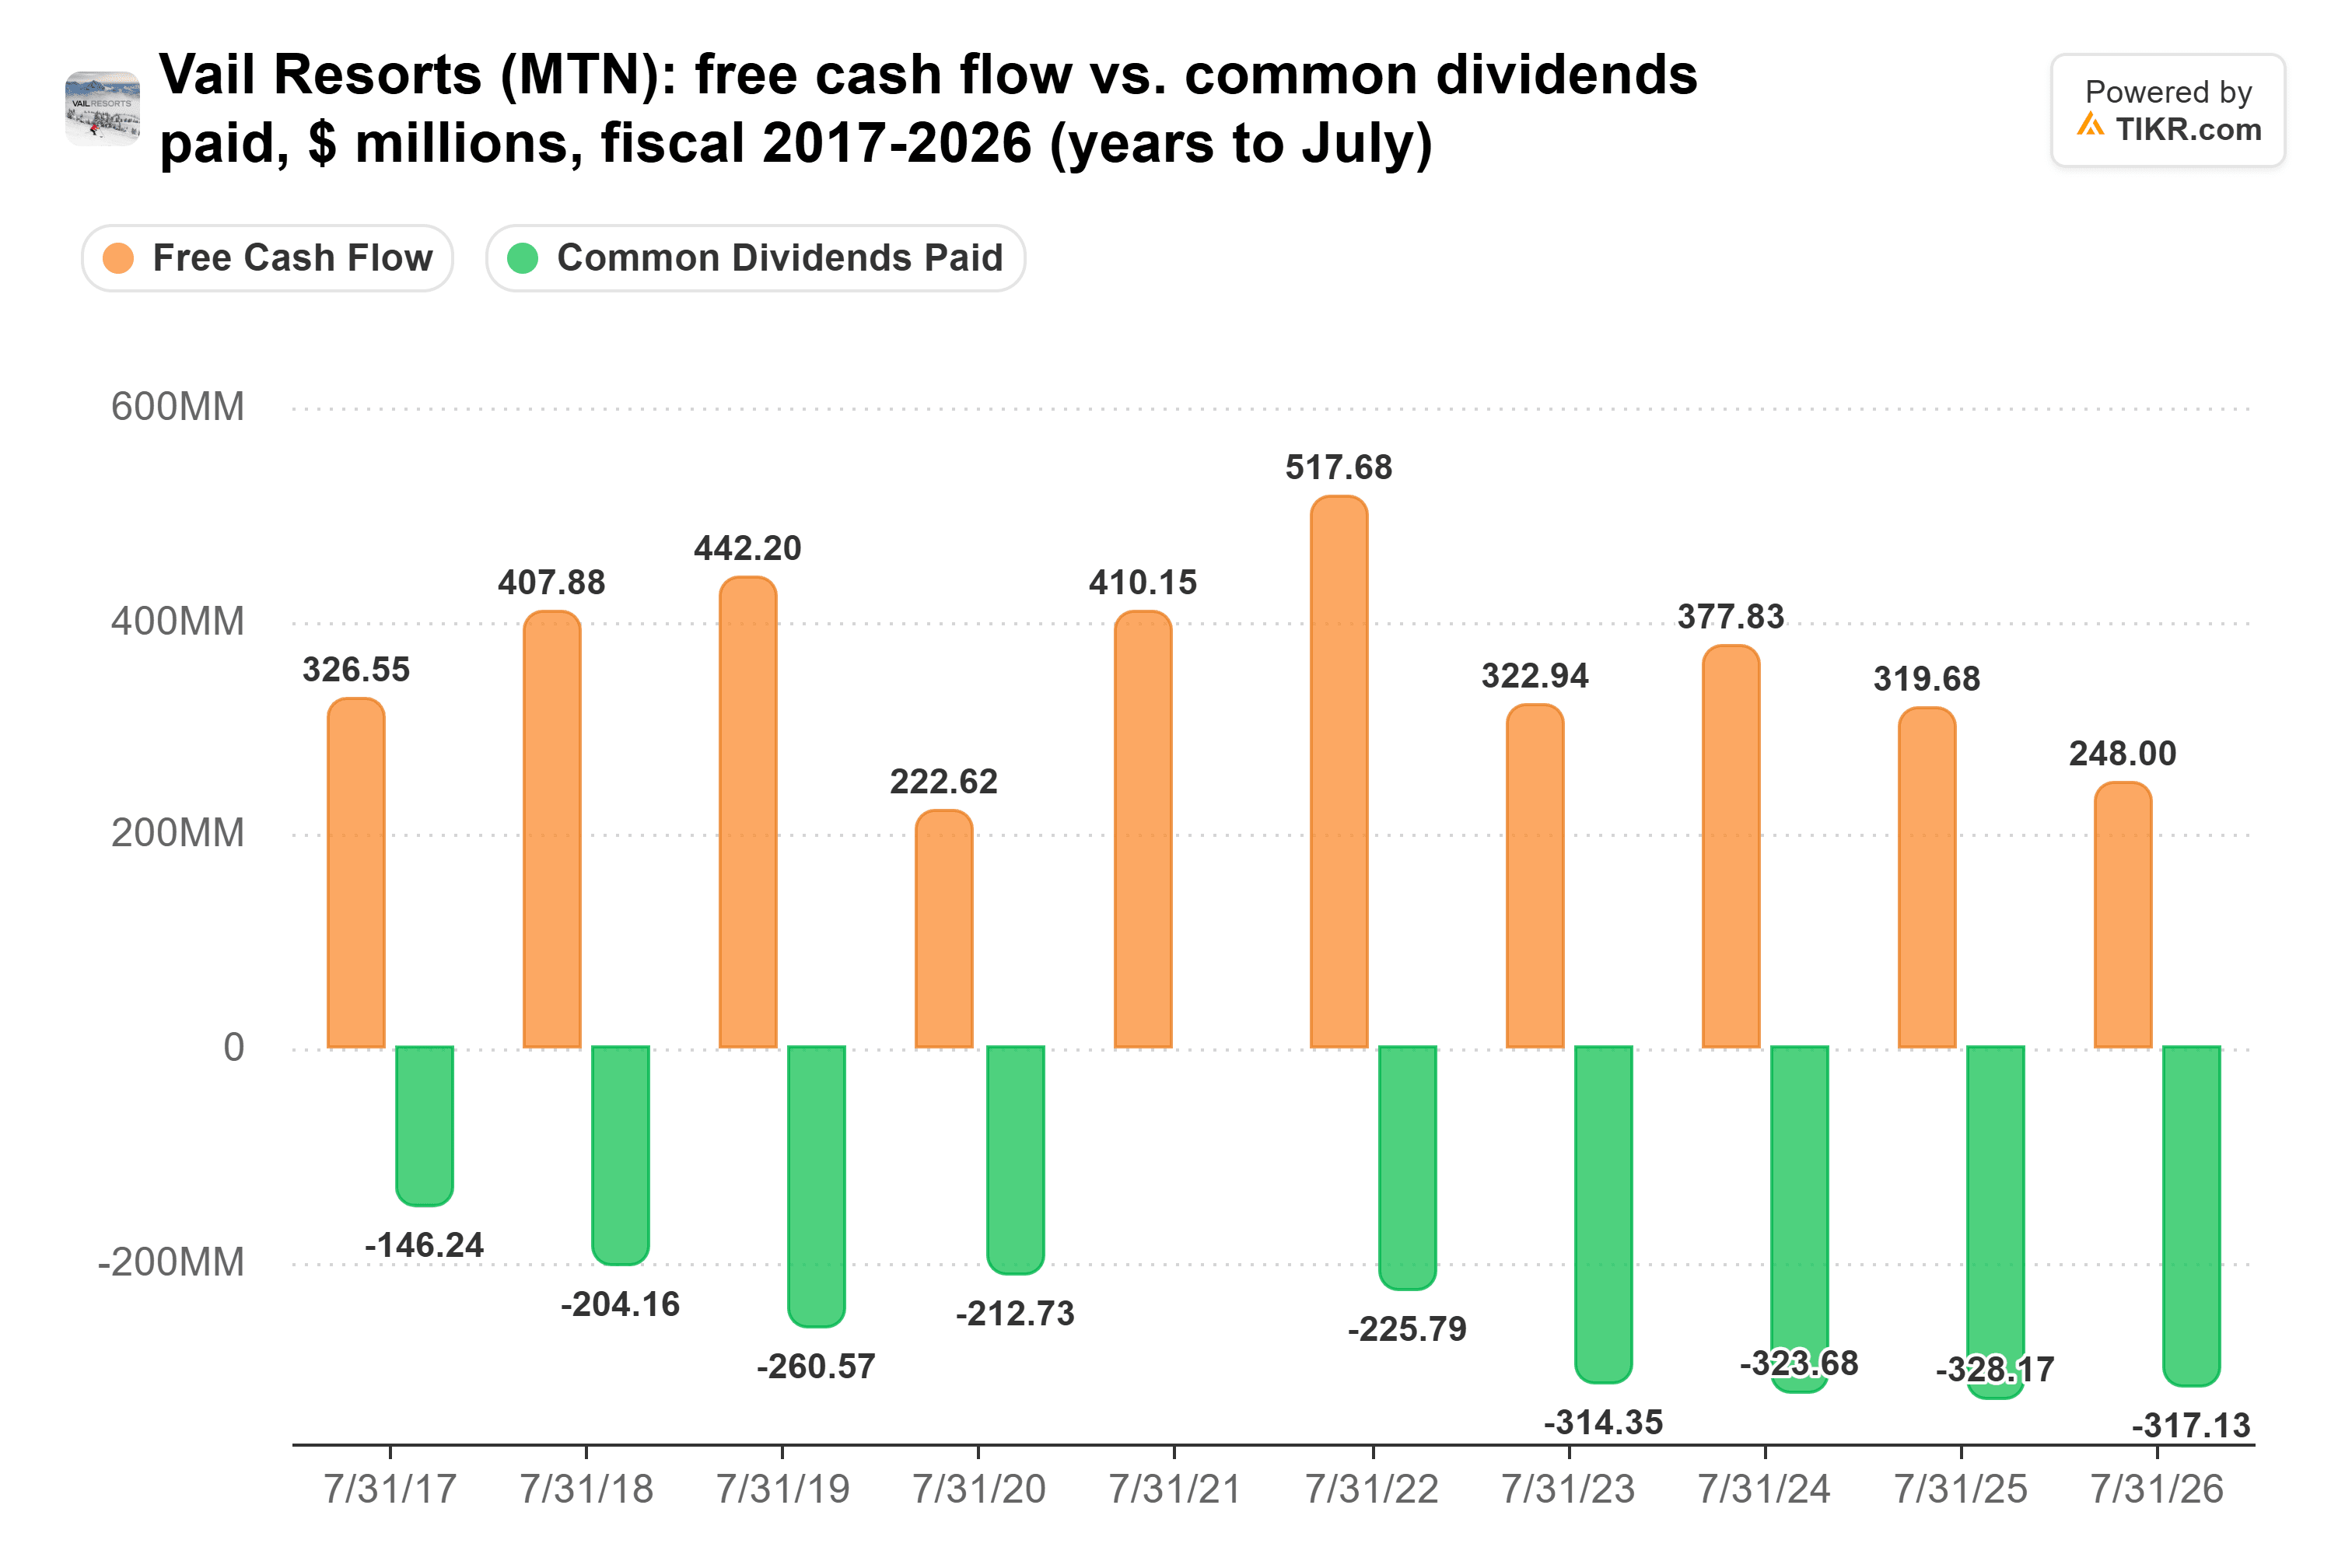
Im Geschäftsjahr 2026 zahlte Vail 317 Millionen $ an Dividenden gegenüber 248 Millionen $ an freiem Cashflow, eine ungedeckte Quote von 128 %. Das Management sagte im September: "Selbst am unteren Ende unseres Prognosebereichs für das Geschäftsjahr 2027 erwarten wir, nach der weiteren Finanzierung unseres Kapitalprogramms und der Dividenden, einen positiven freien Cashflow zu generieren."
Dann ist da noch der Proxy Fight. Oasis Management hat vor der Abstimmung im Dezember eigene Kandidaten für den Aufsichtsrat aufgestellt. Am 30. Oktober unterstützte Baron Capital, einer der größten Aktionäre von Vail, den Aufsichtsrat.
Welche Dividende gewinnt also?
Meine Dividenden-Dollars für die nächsten 10 Jahre gehen an Best Buy. Die größere Dividende von Vail wurde nicht durch ihren freien Cashflow gedeckt, und ihre Nettoverschuldung ist von dem 2,1-fachen des EBITDA im Geschäftsjahr 2022 auf das 3,9-fache im Geschäftsjahr 2026 gestiegen.
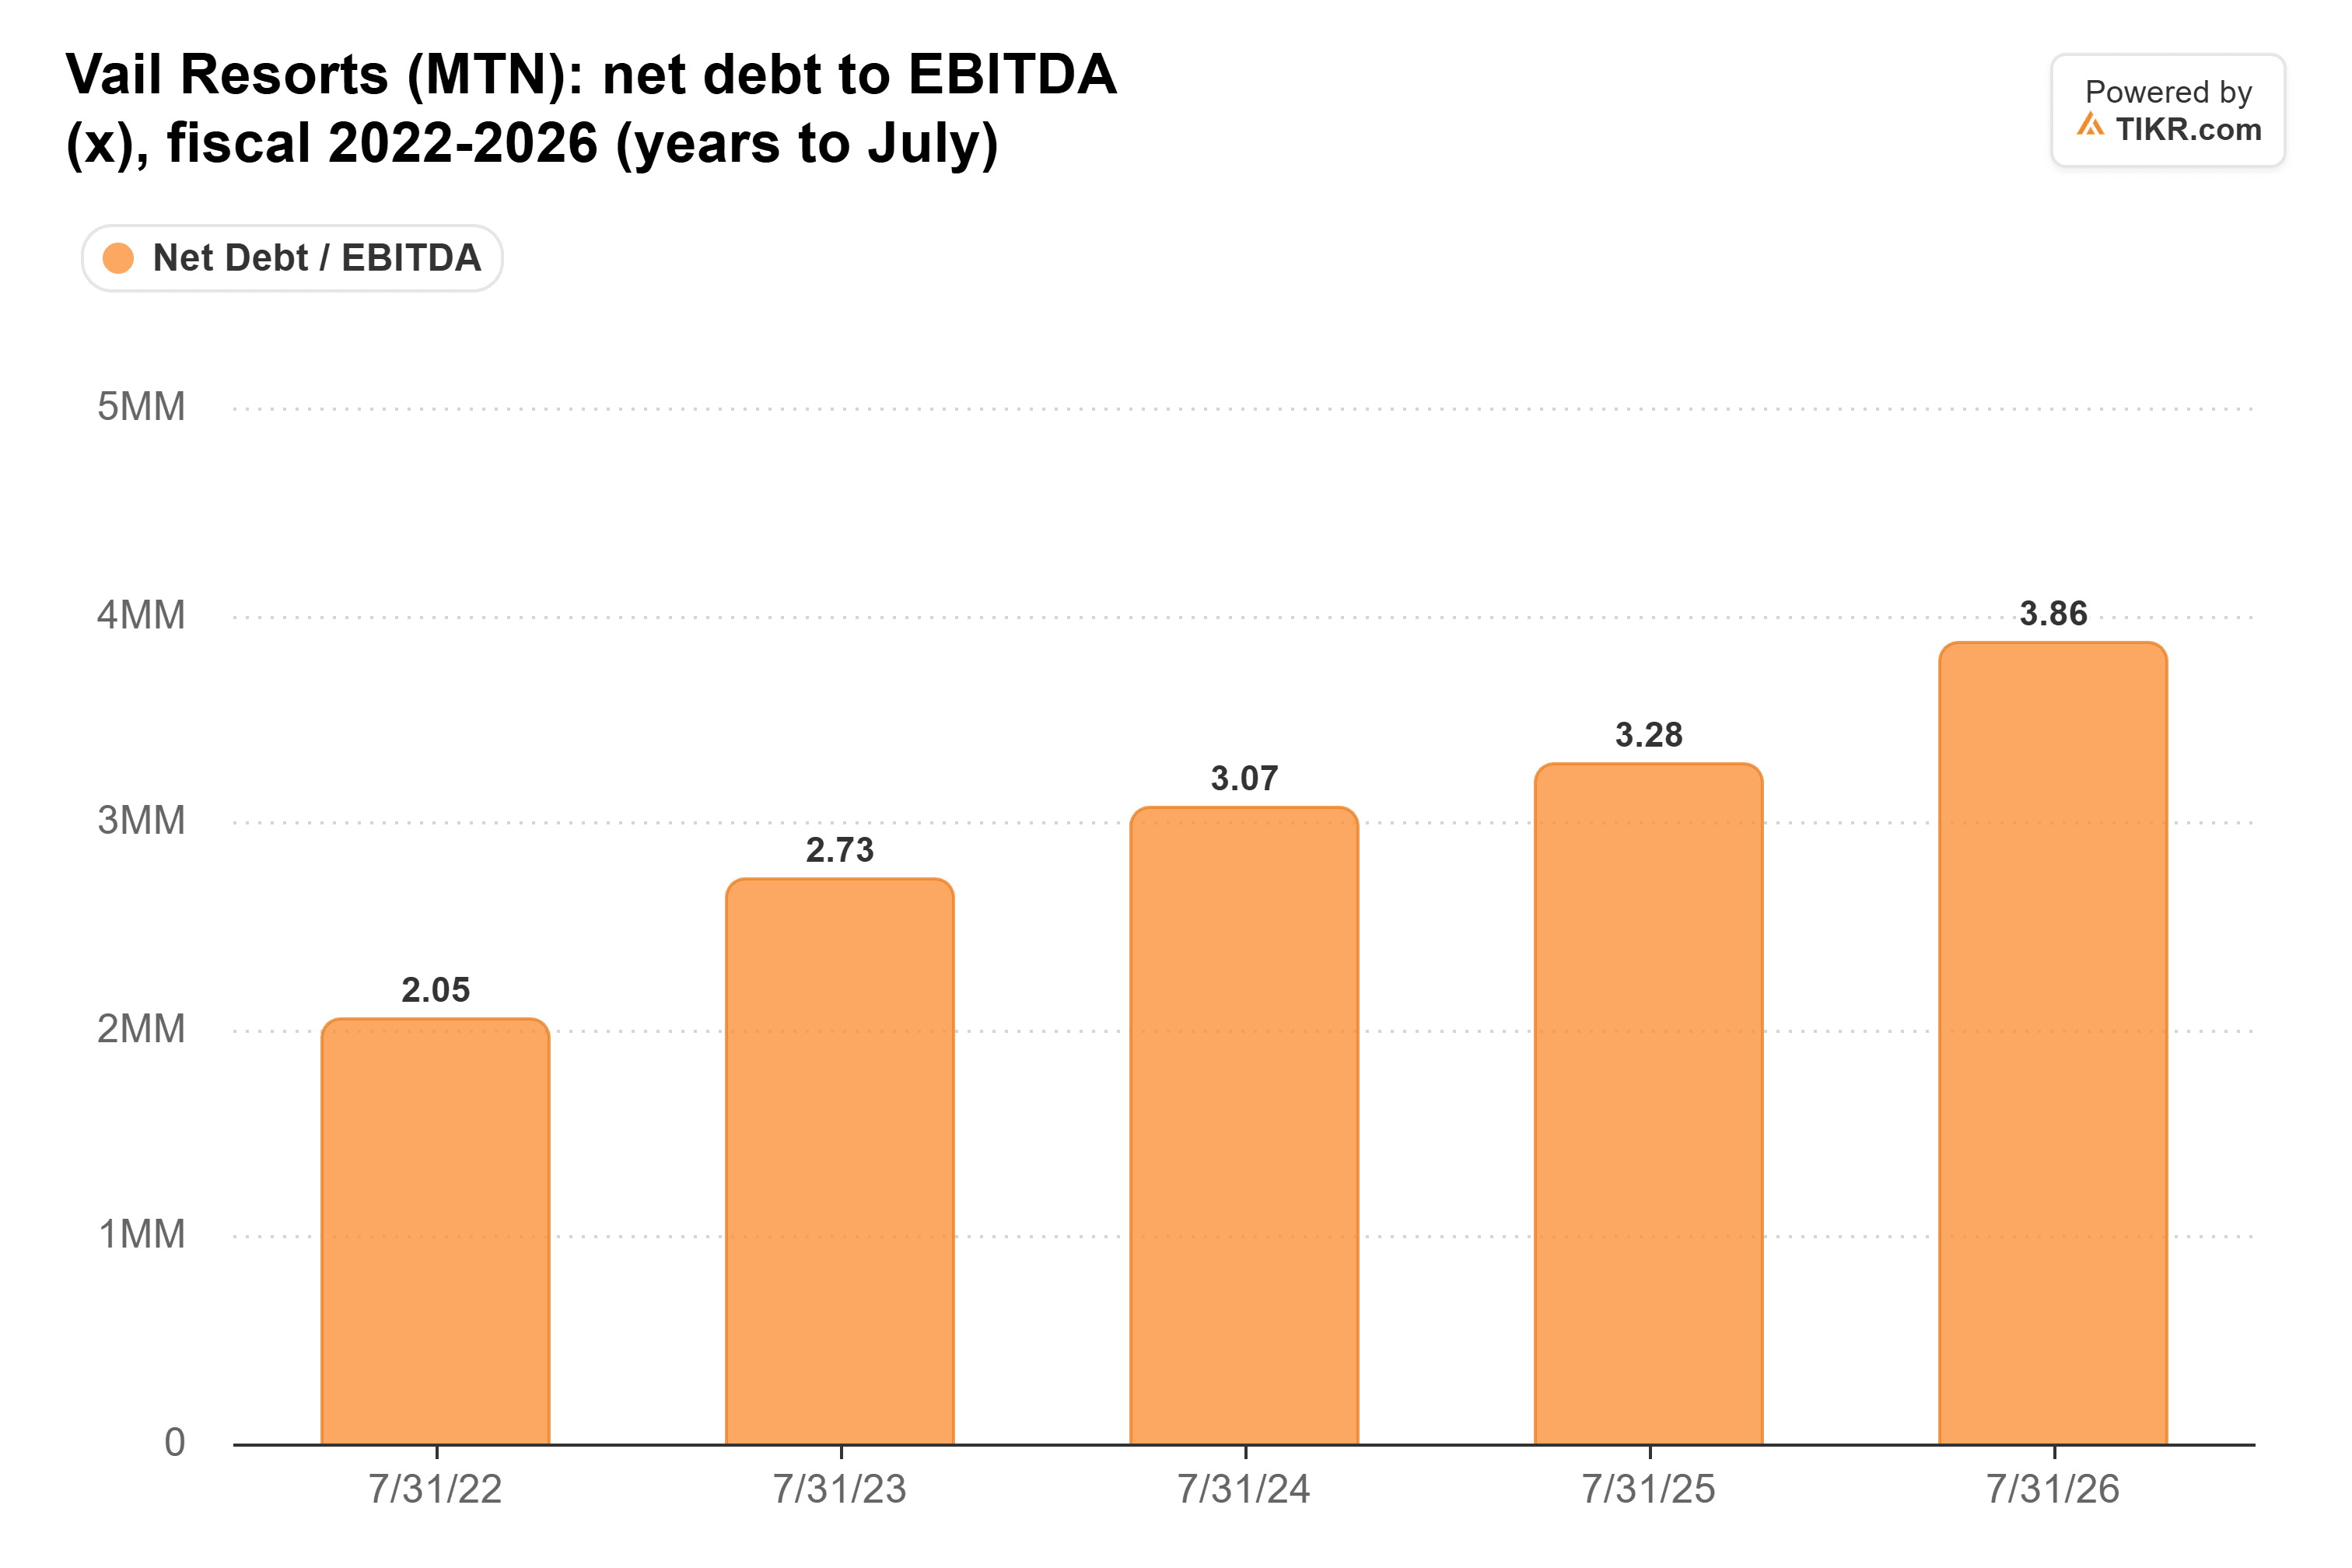
Das Management erwartet eine Verschuldungsquote von etwa 3,5x bis zum Ende des Geschäftsjahres 2027, wenn die Nettoverschuldung auf dem aktuellen Stand bleibt. Aber da der EBIT die Zinsen nur mit dem 2,1-fachen deckt, hat Vail nicht viel Spielraum, um weiterhin für die Dividende Kredite aufzunehmen. Die Werte von Best Buy mit 0,5x und 40,4x lassen ihm reichlich Spielraum.
Bei seiner 5-Jahres-Wachstumsrate zahlt eine Investition von 10.000 $ in Best Buy jetzt 370 $ pro Jahr und etwa 879 $ im Jahr 10. Das sind etwa 5.922 $ über das Jahrzehnt und eine Rendite von 8,8 % auf das ursprüngliche Kapital am Ende. Ich würde das als den besten Fall bezeichnen, angesichts der Erhöhung um 1 % in diesem Jahr.
Nichts davon bedeutet, dass die Dividende von Vail kurz vor dem Aus steht. Sie zahlt heute deutlich mehr, und das Unternehmen hielt die Ausschüttung während eines schrecklichen Winters aufrecht. Über 10 Jahre hinweg vertraue ich jedoch der Dividende, die durch die stärkere Bilanz gestützt wird.
Natürlich würde eine starke Skipass-Saison und ein eindeutiger Ausgang der Abstimmung im Dezember die Dividende von Vail auf eine viel solidere Basis stellen.
Vergessen Sie Best Buy: 6 sichere Dividendenrenditen von über 6 %, die Sie jetzt kaufen können
Dividenden können der Schlüssel zu enormem Wohlstand sein. Aber nur, wenn man die richtigen kauft.
Die Wahl der richtigen Hochdividendenaktie kann den Unterschied zwischen einem Traumruhestand... und dem monatlichen Überleben bedeuten, während man auf die nächste Sozialversicherungszahlung wartet.
Wir haben sechs Aktien mit einer Rendite von über 6 % identifiziert, von denen wir glauben, dass jeder Rentner sie jetzt kennen sollte. (Und Best Buy ist nicht dabei.)
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!