Wichtige Kennzahlen für die Dell-Aktie
- Aktueller Kurs: $462.70
- Zielkurs (Mittelszenario): ~$630
- Konsensziel der Analysten: ~$500
- Potenzielle Gesamtrendite: ~36% (über ~4,5 Jahre)
- Annualisierte Rendite: ~7% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Dell Technologies (DELL) schloss am 5. August bei $462,70, eine Sitzung nachdem es mit einem Allzeithoch von $467,27 einen Tagesgewinn von 8,92% erzielt hatte. Wer jetzt nach der Aktie sucht, stellt sich die unbequeme Version einer guten Frage: Das schnelle Geld scheint weg zu sein, bleibt also noch etwas übrig? Die Aktie ist seit Jahresbeginn um mehr als 260% gestiegen, und der Rekord war keine leere Momentum-Geschichte. Am 4. August wurde Dell als Technologieanbieter für einen neuen KI-Fabrik-Deal im Wert von 10 Milliarden Dollar benannt, und der breitere KI-Hardware-Sektor legte am selben Tag kräftig zu.
Diese Kombination ist die Spannung. Drei Wochen zuvor war die Aktie auf etwa $405 gefallen, aus Angst vor fallenden Speicherpreisen, und am 25. Juni hatte eine Bank sie nach einem 200%-Lauf aufgrund der Bewertung auf Hold herabgestuft. Dell hat beide Schreckensszenarien nicht nur überlebt. Es setzte ein neues Schlusshoch, das durch einen echten Vertragsgewinn untermauert wurde. Käufer zahlen heute einen Rekordpreis für ein Unternehmen, dessen Nachfragestory immer lauter wird, was die Bewertungsfrage schwieriger, nicht einfacher macht.
Der Rekord wurde von einem echten Deal untermauert
Der Katalysator am 4. August war konkret. Das KI-Cloud-Startup Volta kam aus der Tarnung heraus und kündigte eine 10-Milliarden-Dollar-Partnerschaft zum Bau einer 133-Megawatt-KI-Fabrik in Norwegen an, wobei Dell als Technologieanbieter genannt wurde und das Family Office von Michael Dell zu den Geldgebern gehörte. Es traf auf einen breiten Risiko-freudigen Tag für KI-Infrastruktur, sodass die Stimmung den Kursanstieg verstärkte. Aber dies war nicht das Muster vom Juli, als Dell um einige Prozent stieg, rein aufgrund von Auftragsmeldungen eines Konkurrenten. Diesmal stand das Unternehmen selbst in den Schlagzeilen.
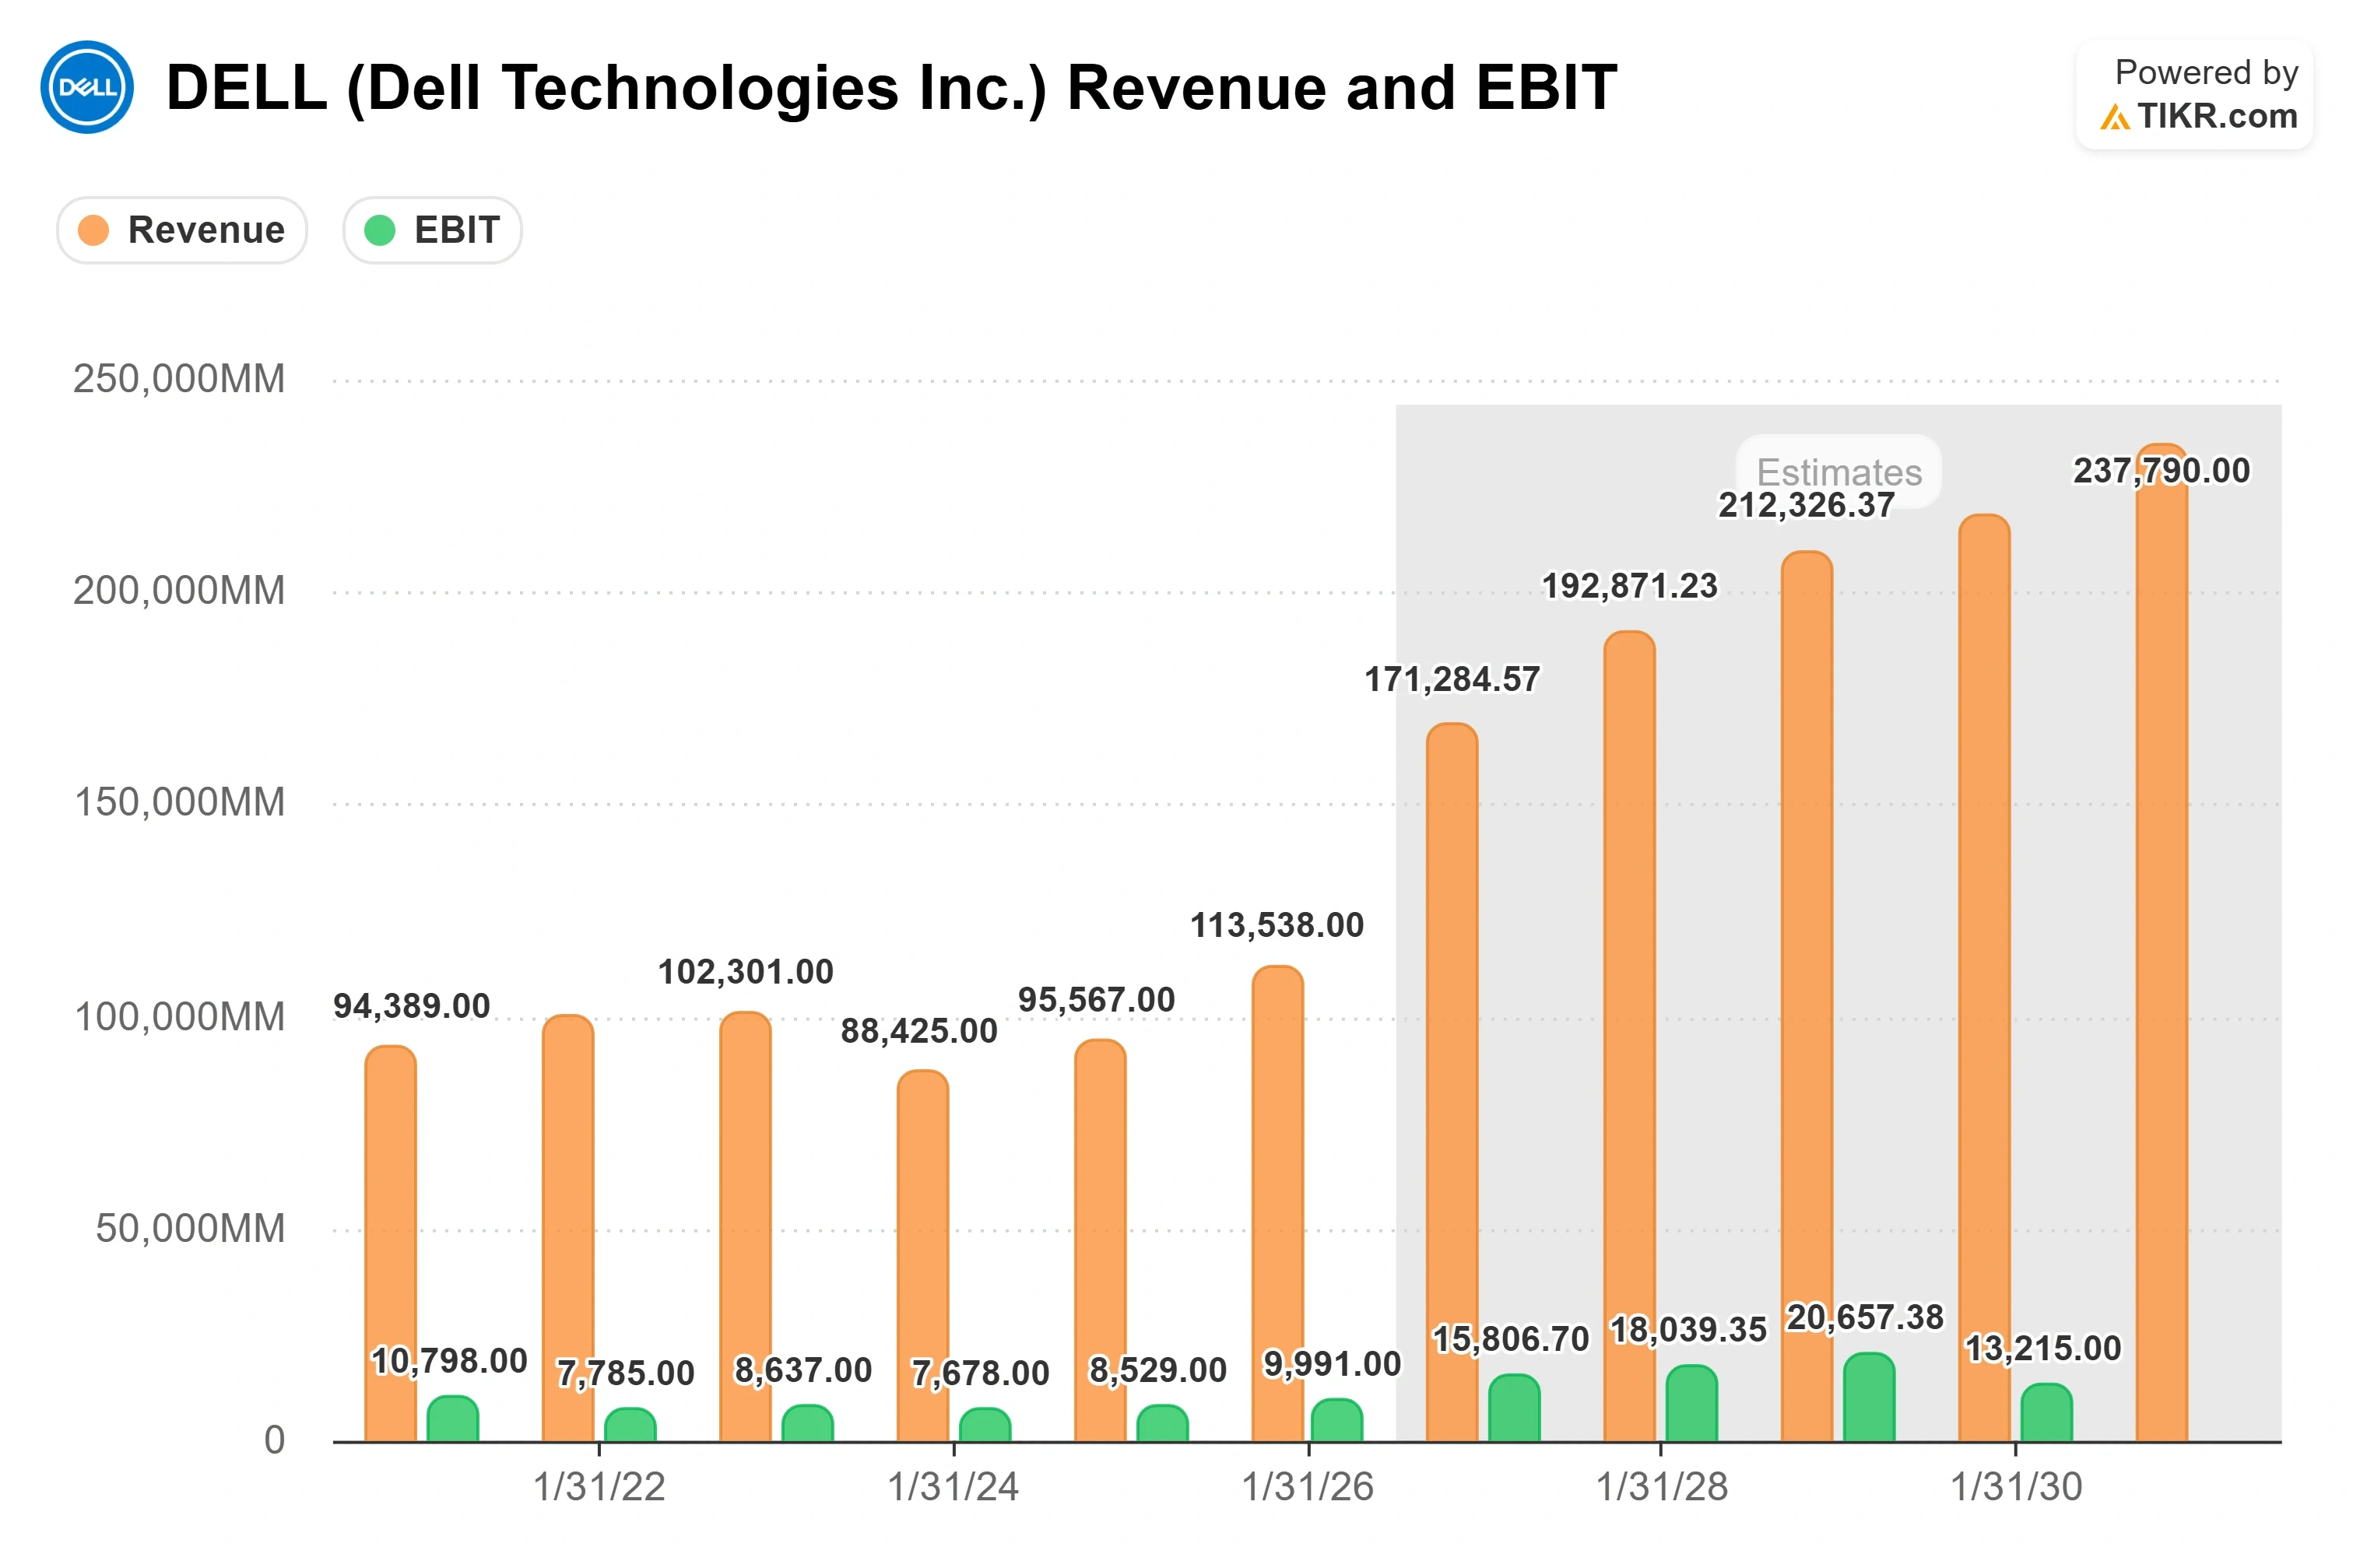
Die zugrundeliegenden Geschäftszahlen sind stark. Der Umsatz im Fiskalquartal Q1 2027 von 43.842 Millionen Dollar stieg um 87,54% im Jahresvergleich und übertraf die Erwartungen der Analysten um 22,58%, das bereinigte EPS von $4,86 übertraf sie um etwa 64%, und die Aktie gewann nach dieser Veröffentlichung 32,76%. Das Management erhöhte die Jahresumsatzprognose auf ein Niveau von etwa 167 Milliarden Dollar und erwartet nun etwa 60 Milliarden Dollar Umsatz mit KI-Servern. Die Frage, die ein Rekordpreis erzwingt, ist also nicht, ob das Geschäft gut ist. Sie lautet, ob die Nachhaltigkeit bereits eingepreist ist.

Sehen Sie historische und zukunftsgerichtete Schätzungen für die Dell-Aktie (Es ist kostenlos!) >>>
Was macht die Nachfrage nachhaltig, und was könnte sie brechen?
Auf der Technologiekonferenz der Bank of America am 2. Juni argumentierte Arthur Lewis, Leiter der Infrastructure Solutions Group, dass die verbleibenden Monate an Cash den einzelnen KI-Zyklus überdauern, und sagte den Investoren, Dell habe nun Nachfragesichtbarkeit "bis in das Jahr '26, '27 und Teile von '28 hinein." Zwei strukturelle Punkte stützen dies. Erstens sitzt der Großteil der installierten Basis von Dell "immer noch auf Servern, die 7 Jahre und älter sind", eine Erneuerungswelle, die unabhängig von KI läuft. Zweitens ziehen agentische Workloads traditionelle CPU-Server mit sich, nicht nur GPUs, weil eine agentische Aufgabe mit "50 Aufrufen des Modells" "250, 300 Aufrufe der Tools" auslösen kann, die besser auf einer CPU laufen. Das erweitert Dells Markt über die KI-Server-Schlagzeile hinaus.
Das Risiko liegt dort, wo auch das Potenzial liegt: im Speicherzyklus. Dell hat höhere Komponentenkosten an Kunden weitergegeben. Wenn also die Speicherpreise einbrechen, werden die Jahresvergleiche schwierig und die Prämie auf das Kurs-Gewinn-Verhältnis schrumpft schnell. Und die Prämie ist real. Dell notiert bei etwa dem 24,85-fachen des NTM-KGV im Vergleich zu sichtbaren Peers wie NetApp beim 20,95-fachen, Lenovo beim 17,06-fachen und HPE beim 13,79-fachen. Ein Teil dieser Lücke ist verdient, weil Dell Marktanteile bei KI-Servern gewinnt, die diese Peers nicht haben, und die Bruttomarge des Konkurrenten Super Micro von unter 10% zeigt, wie schmal die Wirtschaftlichkeit von KI-Systemen ist. Aber zu einem Rekordkurs zahlen Käufer eine KI-Plattform-Bewertung für ein Unternehmen, das den größten Teil seines Umsatzes immer noch mit Hardware erzielt.
Sehen Sie, wie Dell im Vergleich zu seinen Peers bei TIKR abschneidet (Es ist kostenlos!) >>>
TIKR Advanced Model Analysis
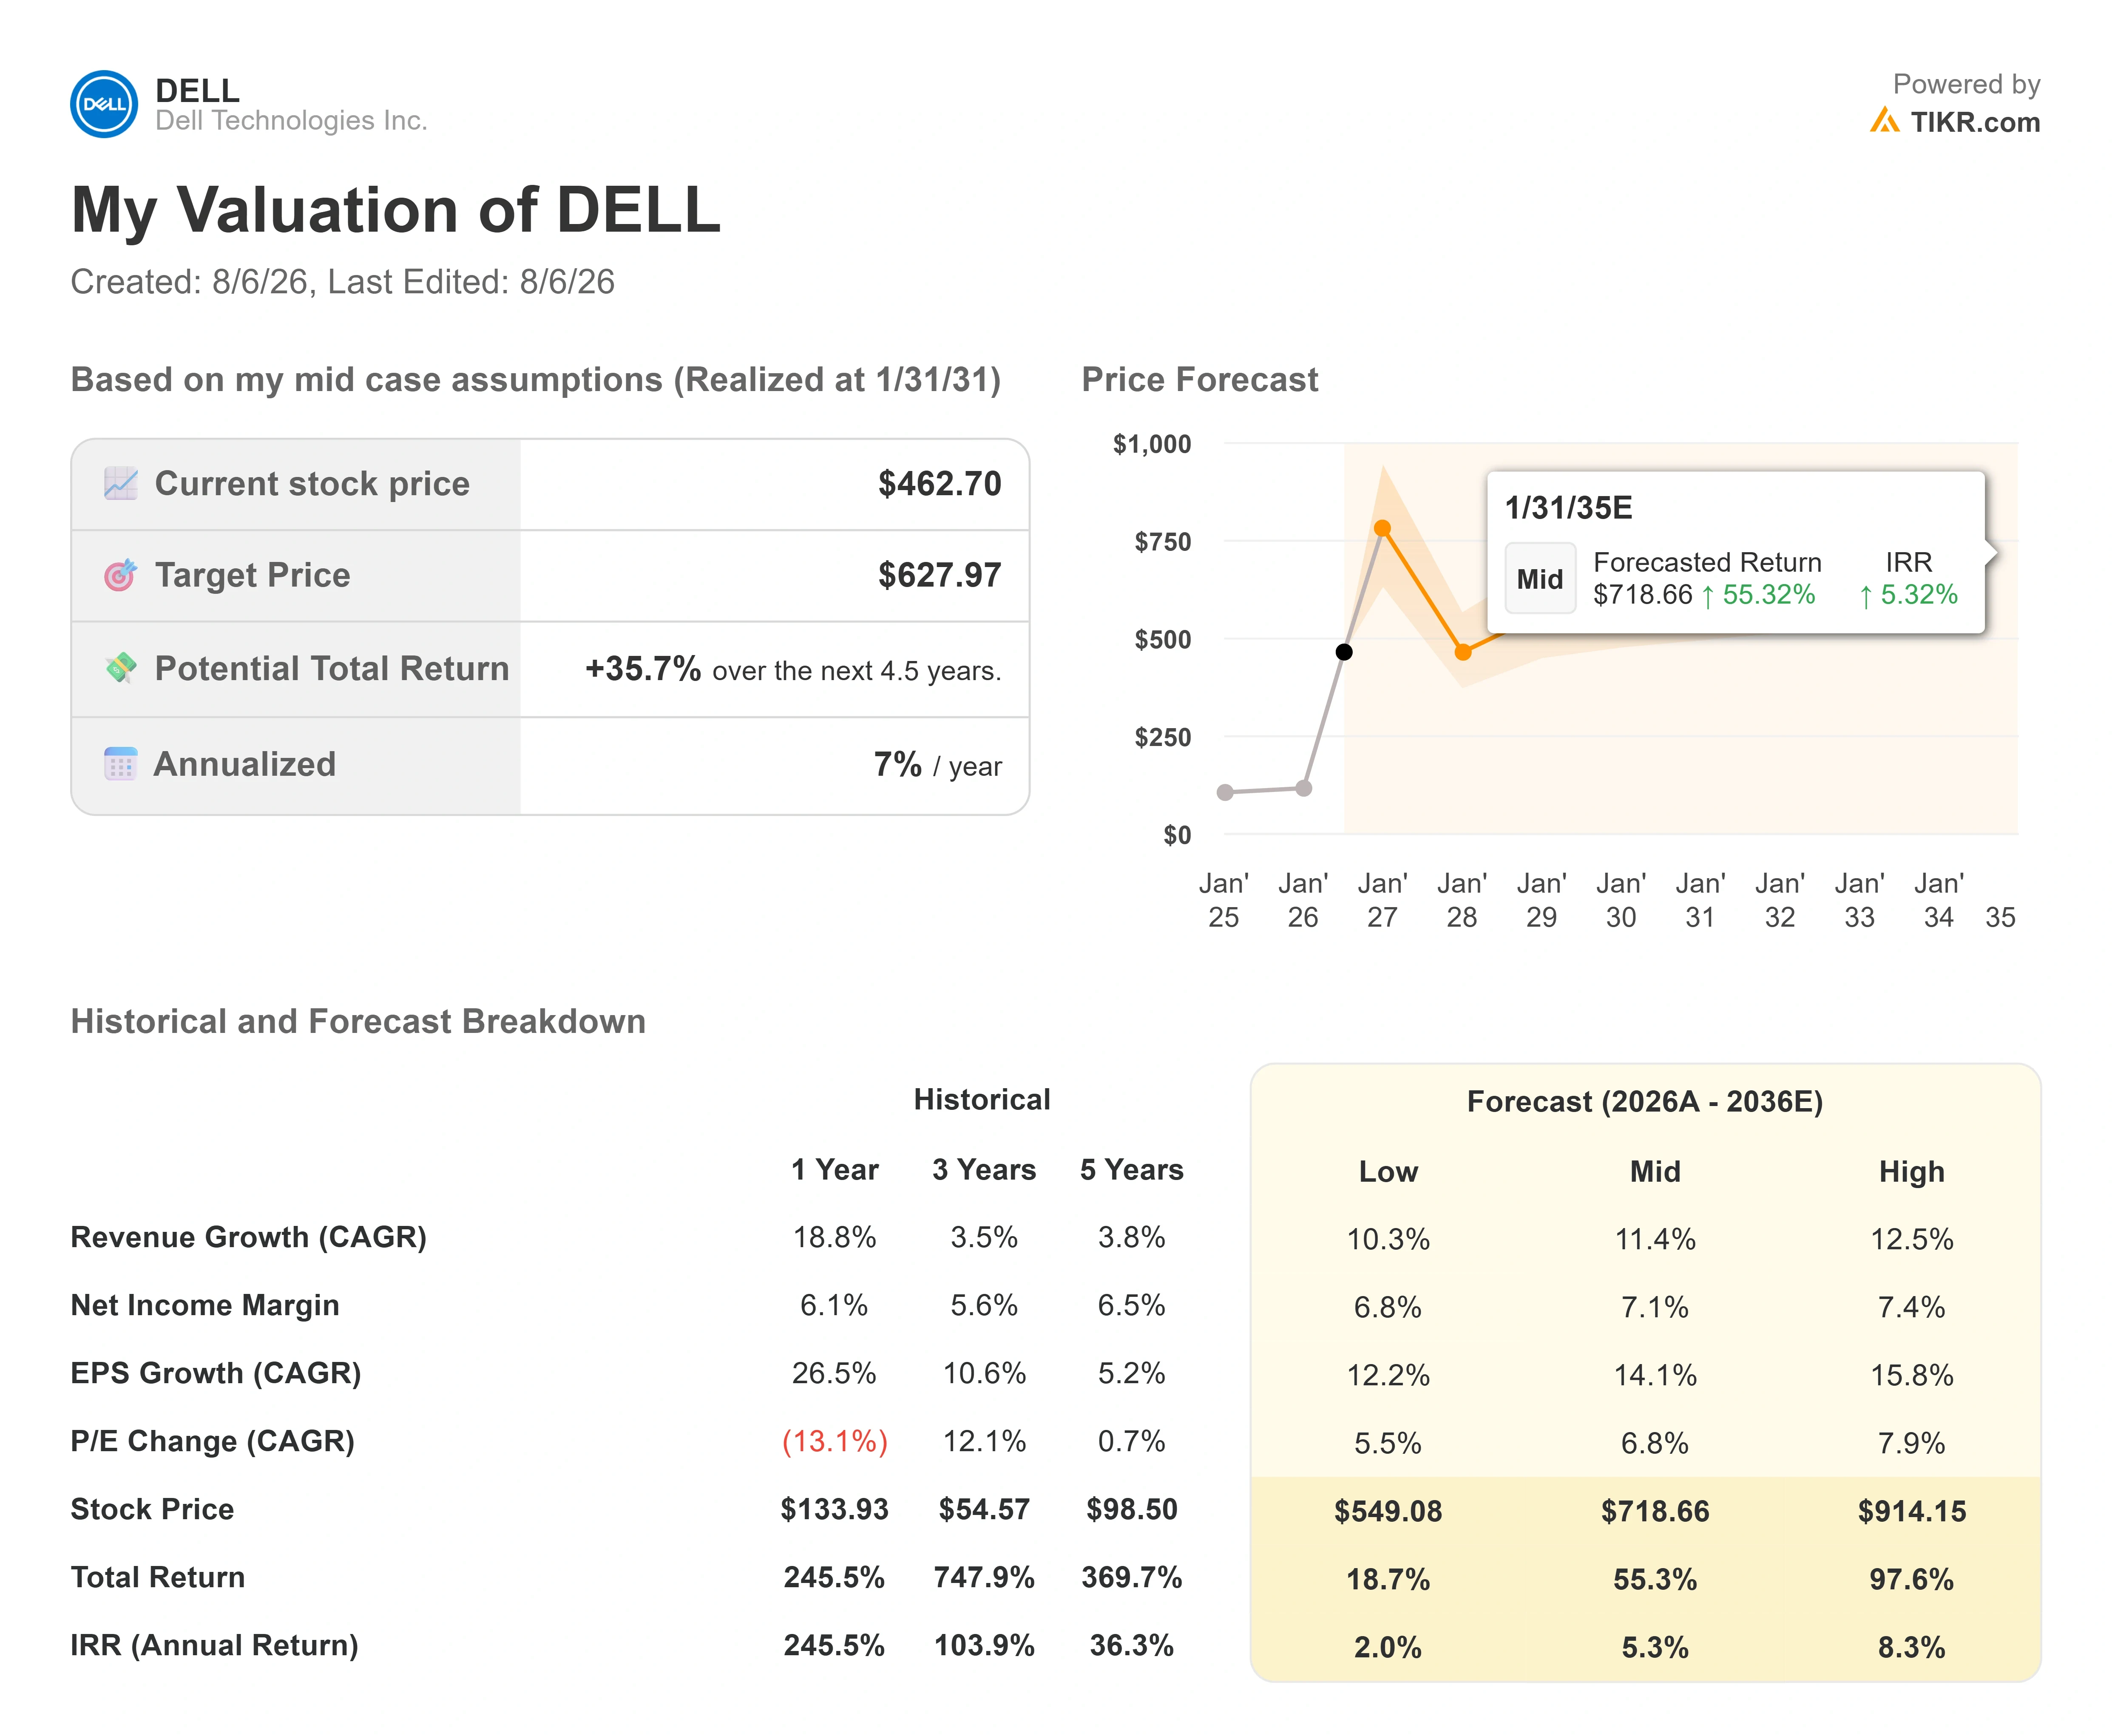
- Aktueller Kurs: $462.70
- Zielkurs (Mittelszenario): ~$630
- Potenzielle Gesamtrendite: ~36%
- Annualisierte Rendite: ~7% / Jahr
Sehen Sie Wachstumsprognosen und Kursziele von Analysten für die Dell-Aktie (Es ist kostenlos!) >>>
Unter Verwendung des TIKR-Mittelszenarios kommt das Modell auf ein Ziel nahe $630, etwa 36% über dem aktuellen Kurs. Die Zahl, die eine Kaufentscheidung hier leiten sollte, ist nicht das Ziel, sondern das Tempo: Diese Rendite verteilt sich über etwa 4,5 Jahre, nur etwa 7% pro Jahr. Ein 260%-Lauf in der Vergangenheit und eine mittlere einstellige Vorwärtsrendite können koexistieren, und hier tun sie es.
Zwei Umsatztreiber tragen die Argumentation: Die KI-Server-Nachfrage, die laut Management nur durch das Angebot begrenzt ist, und die Erneuerung der installierten Basis, die sowohl CPU- als auch GPU-Server nachzieht. Der Margentreiber ist eine reichhaltigere Mischung aus höherwertigem Storage und Services, die die Nettogewinnmarge im Mittelszenario von 6,1% im Vorjahr auf etwa 7% hebt. Das Hauptrisiko ist ein einbrechender Speicherzyklus, der die Prämie auf das KGV schrumpfen lässt.
- Upside-Szenario: Angebotsbegrenzte Nachfrage und eine reichhaltigere Mischung drücken das Modell in Richtung seines Hochszenarios nahe $914 und einer niedrigen zweistelligen annualisierten Rendite.
- Downside-Szenario: Die Prämie normalisiert sich in Richtung Hardware-Peers, während die Margen dünn bleiben, etwa das Tiefszenario nahe $550 und eine niedrige einstellige annualisierte Rendite.
Fazit
Der nächste echte Test sind die Ergebnisse des Fiskalquartals Q2, die Dell Ende August veröffentlicht. Beobachten Sie, ob die operativen Margen expandieren, während der KI-Umsatz auf das 60-Milliarden-Dollar-Jahresziel zusteuert, und ob der höherwertige Storage sein Wachstum hält, wenn die Speicherverträge neu verhandelt werden. Expandierende Margen bei dieser Mischung würden den Rekord rechtfertigen und dem Modell Spielraum nach oben geben. Sinkende Margen bei steigendem Serveranteil würden den Bären ihre Argumentation liefern. Bei fast dem 25-fachen der zukünftigen Gewinne ist die Aktie nicht mehr billig genug, um einen Verfehlung zu verzeihen.
Sollten Sie in Dell investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Dell auf, und Sie sehen Jahre an historischen Finanzdaten, was Wall-Street-Analysten für die Umsätze und Gewinne in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Dell zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Analysieren Sie Dell kostenlos auf TIKR →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100K+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unseren Inhalt auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!