Die wichtigsten Punkte
- Verizon erhöhte seine Dividende im Januar um 2,5 %, und Enterprise Products Partners ist auf dem Weg, 2026 sein 28. Jahr in Folge mit steigenden Ausschüttungen abzuschließen.
- Verizon wirft bei der aktuellen Dividendenrate 6,8 % ab, Enterprise 6,2 %.
- Verizons Dividende beanspruchte in den letzten zwölf Monaten komfortable 54 % des freien Cashflows, während der ausschüttungsfähige Cashflow von Enterprise seine Ausschüttung 2025 1,7-fach deckte; für 2026 wird eine Deckung von 1,9-fach erwartet.
- Die Ausschüttung von Enterprise wuchs von 2020 bis 2025 um 4 % pro Jahr, mehr als doppelt so viel wie Verizons 1,9 %.
Verizon Communications (VZ) erwartet dieses Jahr ein Wachstum des freien Cashflows um 9 % bis 10 %, nachdem er im zweiten Quartal 2026 um 24,4 % auf 6,4 Milliarden US-Dollar gestiegen war. Dieser Cashflow finanziert eine Dividende, die Verizon nun seit 20 Jahren in Folge erhöht hat.
Bei Enterprise Products Partners (EPD) war das zweite Quartal ein Rekord. Der operative ausschüttungsfähige Cashflow stieg gegenüber dem Vorjahr um 21 % auf 2,3 Milliarden US-Dollar, und die Partnerschaft ist auf dem Weg, ihr 28. Jahr in Folge mit steigenden Ausschüttungen abzuschließen.
Beide werfen bei ihren aktuellen Raten mehr als 6 % ab. Welche ist also die bessere Dividendenaktie mit hoher Rendite?
| Kennzahl | Verizon (VZ) | Enterprise Products (EPD) |
|---|---|---|
| Rendite bei aktueller Dividendenrate | 6,8 % (2,83 $ pro Jahr) | 6,2 % (2,24 $ pro Jahr) |
| Dividendenwachstum, Geschäftsjahre 2020–2025 | 1,9 % pro Jahr | 4,0 % pro Jahr |
| Serie (eigene Zählung) | 20 Jahre in Folge mit Erhöhungen (2026) | Auf dem Weg zu 28 Jahren in Folge mit Wachstum (2026) |
| Deckung, letzter Bericht | Cash-Dividenden-Ausschüttungsquote: 54 % (TTM bis 30. Juni 2026) | Deckung durch ausschüttungsfähigen Cashflow: 1,69-fach (GJ 2025) |
| Deckung, vorausschauend (Konsens GJ 2026) | 54 % | 1,91-fach |
| Nettoverschuldung / EBITDA (LTM) | 3,35-fach | 3,2-fach |
Verizon hat Luft nach oben
Verizons Kerngeschäft wächst weiter. Die Umsätze aus Mobilfunk- und Breitbanddiensten stiegen im zweiten Quartal 2026 gegenüber dem Vorjahr um 2,8 % auf 23,4 Milliarden US-Dollar. Verizon erwartet außerdem, dass AI Connect, sein neues Glasfasergeschäft für KI-Rechenzentren, ab 2027 milliardenschwere Umsätze generieren wird.
Die Dividende beanspruchte in den zwölf Monaten bis zum 30. Juni 2026 gut gedeckte 54 % des freien Cashflows, und Analysten erwarten im Geschäftsjahr 2026 die gleichen 54 %. Der freie Cashflow reichte in den Geschäftsjahren 2016 und 2017 nicht für die Dividende aus, seitdem liegt er jedes Jahr darüber.
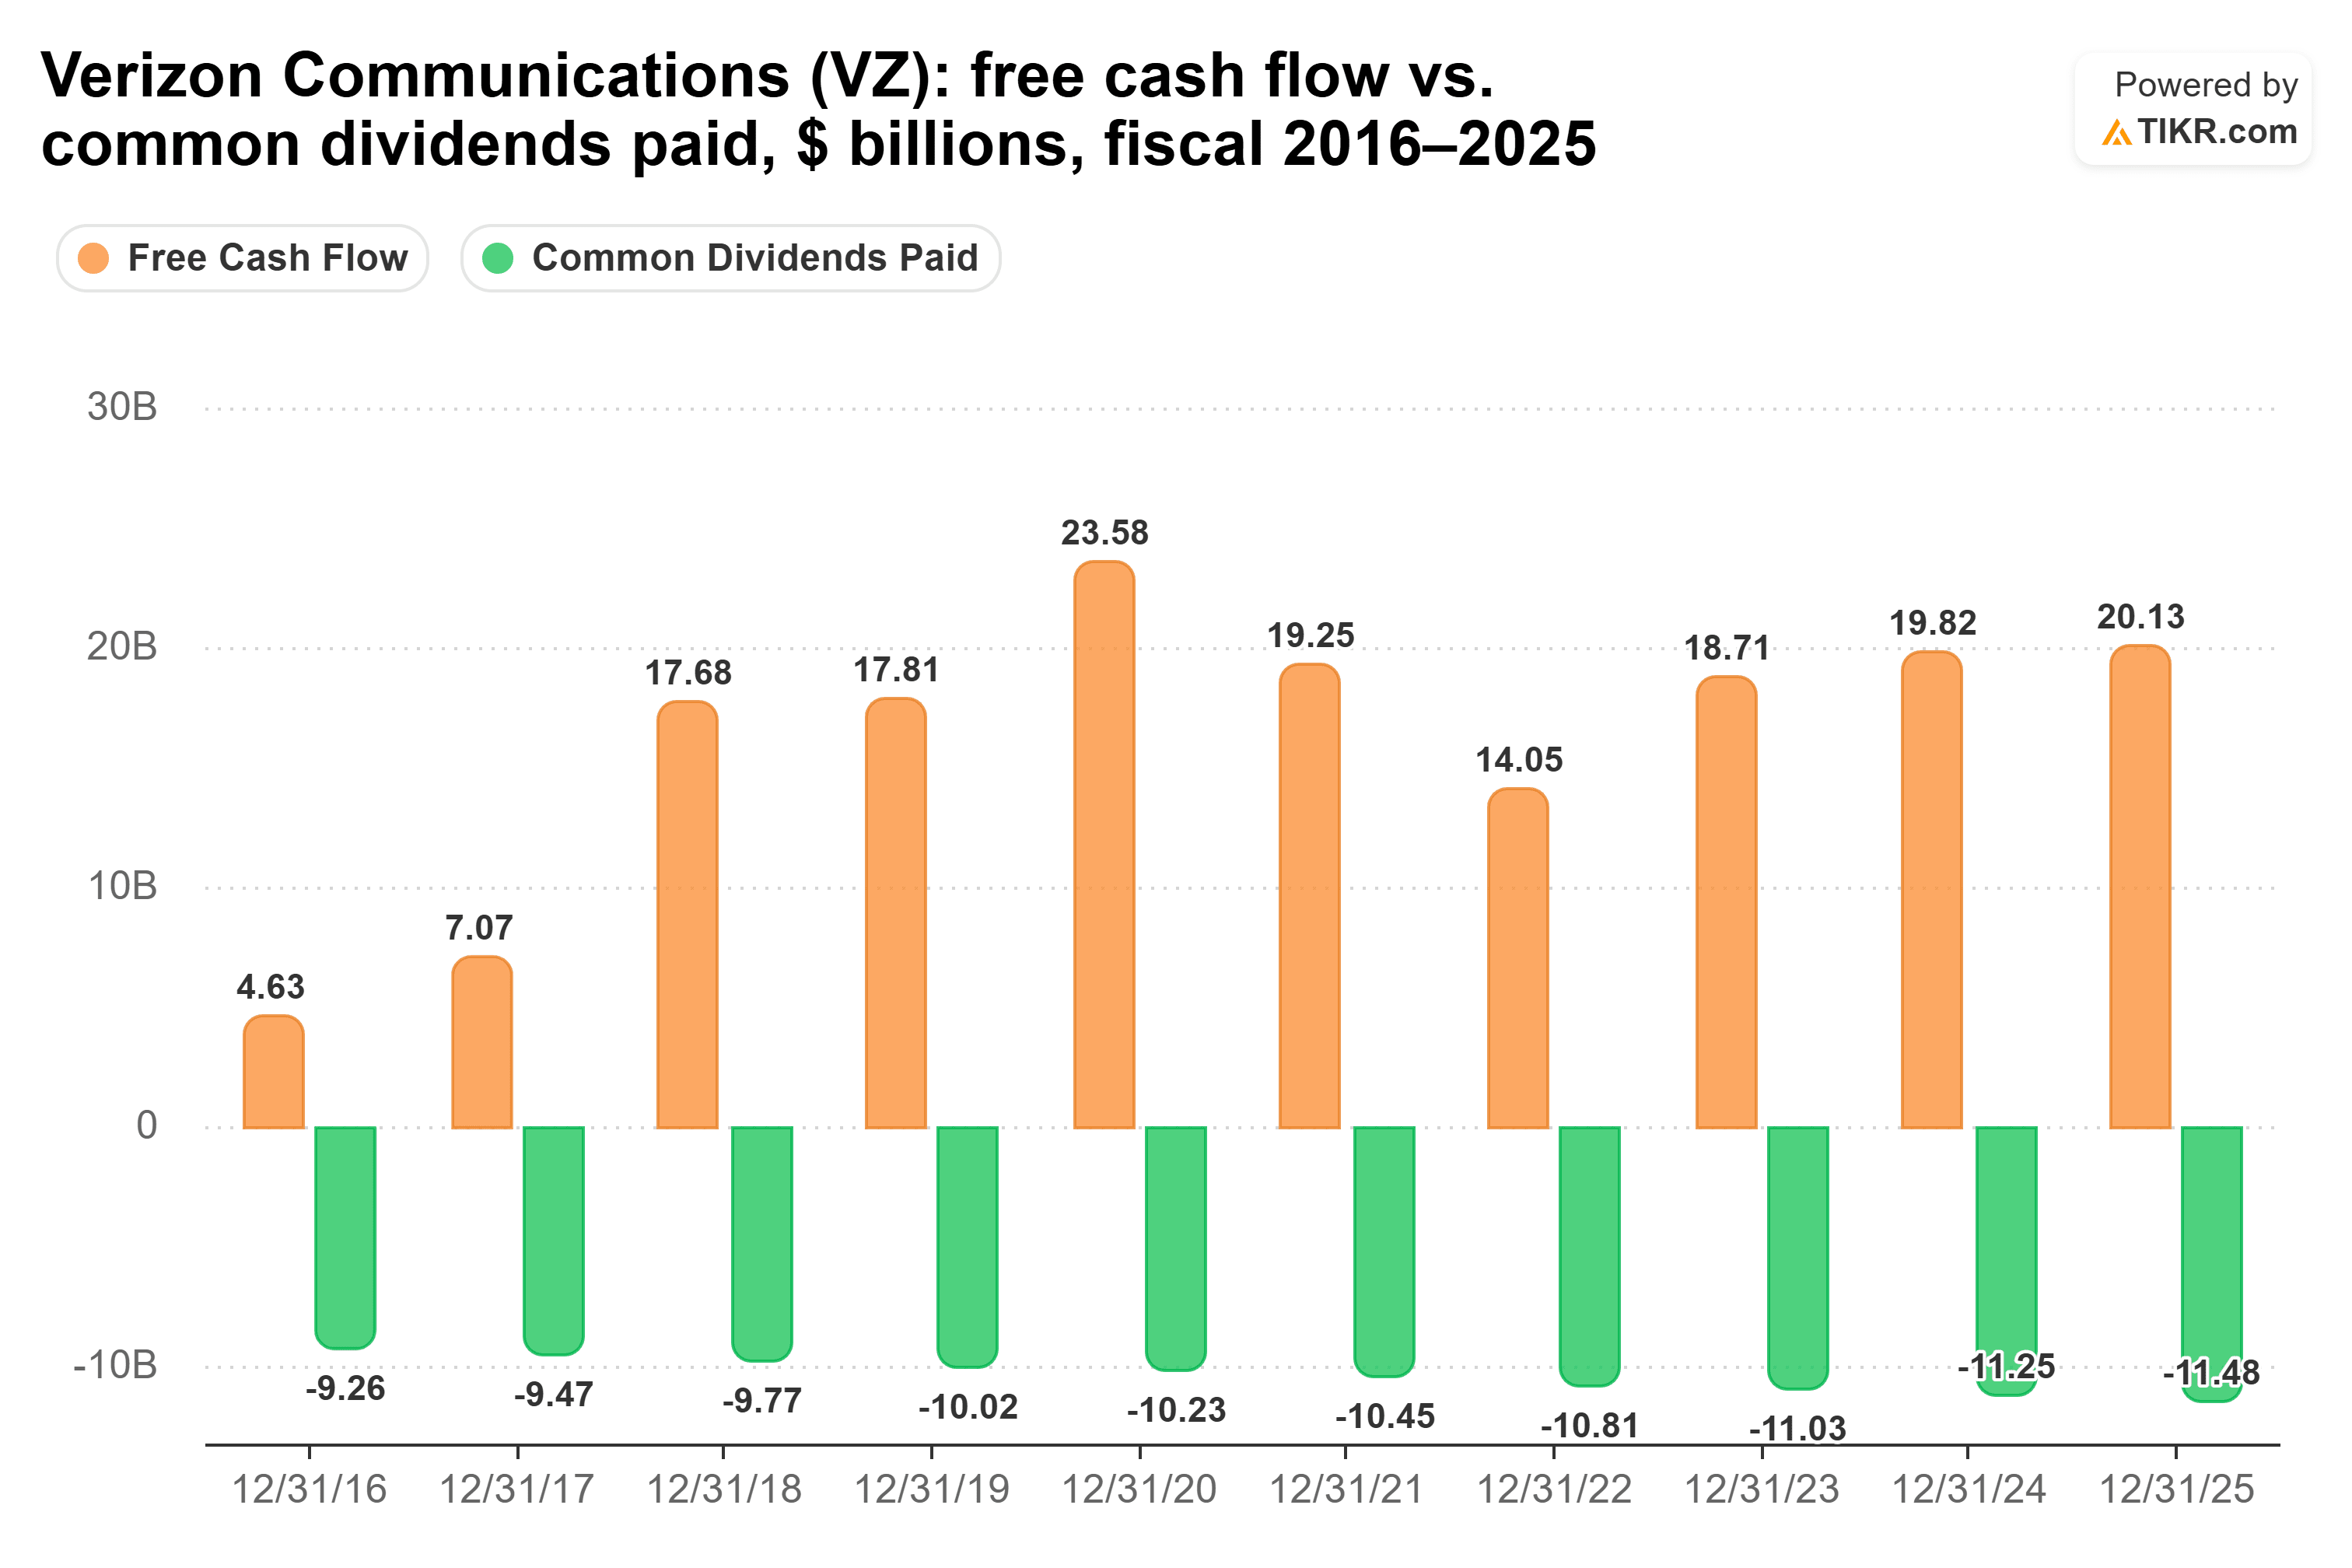
Das Management gibt an, die Dividende zu erhöhen und gleichzeitig Schulden abzubauen, und die Nutzung von 54 % des freien Cashflows lässt Raum für beides. Die Erhöhungen sind jedoch gering: 1,9 % pro Jahr vom Geschäftsjahr 2020 bis zum Geschäftsjahr 2025 (von 2,48 $ auf 2,73 $ pro Aktie) und 2,5 % im Januar auf 0,7075 $ pro Quartal. Das zu beobachtende Risiko ist die Verschuldung, die bei 3,35-facher Nettoverschuldung zu EBITDA in den letzten zwölf Monaten liegt.
Das neueste Risiko ist der Wettbewerb. SpaceX vereinbarte am 8. Oktober, landesweites Niederfrequenzspektrum für seinen Starlink-Telefondienst zu kaufen, und Verizons Aktie fiel am nächsten Tag um 8,7 %. Der Deal benötigt noch die Genehmigung der FCC, und Verizon sagt, Spektrum allein "bietet nicht das Netzwerk oder die Infrastruktur, um eine echte landesweite Abdeckung anzubieten."
Der Puffer von Enterprise wird immer größer
Die Ausschüttung von Enterprise basiert auf einer anderen Kennzahl als die von Verizon. Es handelt sich um eine Pipeline-Gesellschaft, daher wird sie anhand der Deckung durch ausschüttungsfähigen Cashflow beurteilt. (Es handelt sich auch um eine Master Limited Partnership: Sie zahlt Ausschüttungen auf Anteile, und Inhaber erhalten eine K-1 zur Steuerzeit.)
Die Deckung lag im Geschäftsjahr 2025 bei 1,69-fach (3,66 $ ausschüttungsfähiger Cashflow pro Anteil gegenüber 2,17 $ Ausschüttungen), und Analysten erwarten im Geschäftsjahr 2026 1,91-fach (4,27 $ gegenüber 2,24 $). Der Anstieg des ausschüttungsfähigen Cashflows pro Anteil um 17 % zeigt sich bereits: Der operative ausschüttungsfähige Cashflow deckte die Ausschüttung des zweiten Quartals 1,9-fach. Am 8. Oktober erklärte Enterprise 0,56 $ pro Anteil für das dritte Quartal, gleich hoch wie im zweiten Quartal und 2,8 % mehr als im Vorjahresquartal.
Der Puffer hat sich von 1,22-fach im Geschäftsjahr 2016 auf 1,69-fach im Geschäftsjahr 2025 vergrößert, da der ausschüttungsfähige Cashflow pro Anteil schneller wuchs als die Ausschüttung.

Das Management sagt, die Ausschüttungen sollten im Einklang mit dem ausschüttungsfähigen Cashflow pro Anteil wachsen. Sie sind ihm etwas hinterhergehinkt: Die Ausschüttungen stiegen vom Geschäftsjahr 2020 bis zum Geschäftsjahr 2025 um 4,0 % pro Jahr (von 1,78 $ auf 2,17 $ pro Anteil), während der ausschüttungsfähige Cashflow pro Anteil von 2,91 $ auf 3,66 $ stieg. Das ist immer noch mehr als doppelt so schnell wie das Tempo von Verizon.
Das Risiko besteht darin, dass ein Teil der diesjährigen Stärke nachlässt. Das Management gibt an, dass die Volumina an den Seehäfen im Juni und Juli wieder normal waren, nachdem es im April und Mai einen Ansturm im Zusammenhang mit dem Nahostkonflikt gegeben hatte.
Welche Dividende gewinnt also?
Enterprise Products Partners ist die bessere Dividendenaktie mit hoher Rendite. Verizon zahlt heute den größeren Scheck, 6,8 % bei seiner aktuellen Rate gegenüber 6,2 %. Aber die Ausschüttung von Enterprise ist mehr als doppelt so schnell gewachsen, ihre Deckung soll sich in diesem Jahr auf 1,91-fach ausweiten, und sie ist etwas weniger verschuldet (3,2-fache Nettoverschuldung zu EBITDA gegenüber 3,35-fach). Bei ihren 5-Jahres-Raten würde das Einkommen von Enterprise das von Verizon um etwa 2030 herum überholen. Ich nehme dieses Wachstum gegenüber einem Vorsprung von 0,6 Prozentpunkten.
Verizons Dividende ist immer noch eine sichere. Sie beansprucht etwas mehr als die Hälfte des freien Cashflows, das Management prognostiziert für dieses Jahr ein Wachstum des freien Cashflows um 9 % bis 10 %, und AI Connect könnte dem Geschäft eine neue Spur eröffnen. Die Ausschüttung von Enterprise wächst einfach schneller auf einem Puffer, der immer größer wird, und das ist es, was ich von einer Anlage mit hoher Rendite möchte.
Natürlich ist 1,91-fach immer noch eine Prognose, daher werden die Ergebnisse von Enterprise für das dritte Quartal zeigen, wie viel von der Stärke des ersten Halbjahres anhält.
Was ist die Aktie von Enterprise Products Partners also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Enterprise Products Partners wert sein könnte. Gehen Sie von den Konsensschätzungen der Wall Street aus oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Enterprise Products Partners kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!