

Die wichtigsten Punkte
- Die Aktie der Nebius Group fiel am Freitag, den 13. November, um 9,9 %, nachdem Baird und BofA ihre Kursziele aufgrund von Verzögerungen bei Rechenzentren gesenkt hatten. Dies folgte auf einen Rückgang von 16,8 % am Tag der Veröffentlichung des Quartalsberichts für das dritte Quartal.
- Der Shortseller Jim Chanos weist darauf hin, dass die Umsatzprognose für 2027 von 12 bis 13 Milliarden US-Dollar auf 8 bis 9 Millionen US-Dollar pro Megawatt hinausläuft. Das entspricht laut ihm dem aktuellen, aufs Jahr hochgerechneten Tempo (run-rate) für 2026 und liegt weit unter den über 20 Millionen US-Dollar pro Megawatt, die Nebius zufolge für neue Verträge vereinbart werden.
- Das macht das 4x-Umsatzwachstum im nächsten Jahr zu einer Wette auf den Baufortschritt, und das Management räumt ein, dass einige Colocation-Standorte, darunter New Jersey, hinter dem Zeitplan liegen.
- Die Aktie notiert nun deutlich unter ihrem 3-Jahres-Durchschnitt in Bezug auf den KGV auf Basis der erwarteten Umsätze. Das sieht nur günstig aus, wenn die neuen Kapazitäten pünktlich ans Netz gehen.
Nebius Group (NBIS) fiel am Freitag, den 13. November, um 9,9 %, nachdem Baird und BofA ihre Kursziele aufgrund von Verzögerungen bei Rechenzentren gesenkt hatten. Dies folgte auf einen Rückgang von 16,8 % am 12. November, dem Tag der Veröffentlichung der Ergebnisse für das dritte Quartal. Auch andere KI-Cloud-Aktien fielen, CoreWeave schloss mit einem Minus von 6,1 %, einen Tag nachdem Nvidia den Rücktritt von CEO Jensen Huang bekannt gegeben hatte.
Das große Versprechen des Berichts war ein Umsatz von 12 bis 13 Milliarden US-Dollar im Jahr 2027, etwa das 4-fache dessen, was Nebius für dieses Jahr erwartet.
Jim Chanos, der Shortseller, der den Zusammenbruch von Enron vorhersagte, nahm diese Prognose in einem Beitrag auf X an die „$NBIS (und neocloud) Bulls“ auseinander:
„Können Sie mir bitte erklären, wie die Umsatzprognose für 2027 von 12-13 Mrd. US-Dollar bei einer durchschnittlichen Leistung von 1.500 MW im Jahr 2027 mit der Erzählung ‚Verträge werden zu 20-25 Mio. US-Dollar pro MW abgeschlossen‘ konsistent ist? Das sind 8-9 Mio. US-Dollar pro MW, genauso viel wie das aktuelle, aufs Jahr hochgerechnete Tempo (run-rate) für 2026.“
Was, autsch.
TIKR verfolgt 23 Analysten zu Nebius. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Nebius sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Nebius ansehen
Steigende Preise, flacher Umsatz pro Megawatt
Er hat recht mit der Rechnung. Teilen Sie 12 Milliarden US-Dollar durch Chanos‘ 1.500 Megawatt (seine Schätzung der durchschnittlichen Kapazität von Nebius für 2027; das Unternehmen hat keine veröffentlicht) und Sie erhalten 8 Millionen US-Dollar pro Megawatt, und 13 Milliarden US-Dollar ergeben etwa 8,7 Millionen US-Dollar.
Vergleichen Sie das mit dem, was Nebius laut eigenen Angaben abschließt. Im Telefonat zum dritten Quartal sagte CEO Arkady Volozh, dass die im dritten Quartal abgeschlossenen Vereinbarungen einen jährlichen Vertragswert von über 25 Millionen US-Dollar pro Megawatt erreichten, gegenüber 20 bis 25 Millionen US-Dollar im zweiten Quartal. CFO Dado Alonso fügte hinzu, dass „die Preise für Kapazitäten im Jahr 2027 steigen“.
Bei 20 bis 25 Millionen US-Dollar würden 1.500 Megawatt 30 bis 37,5 Milliarden US-Dollar pro Jahr einbringen. Das ist mehr als das Doppelte der Prognose.
Der Analystenkonsens liegt innerhalb des Bereichs von Nebius, bei 12,3 Milliarden US-Dollar Umsatz für 2027, und steigt dann auf 26,0 Milliarden US-Dollar im Jahr 2028.
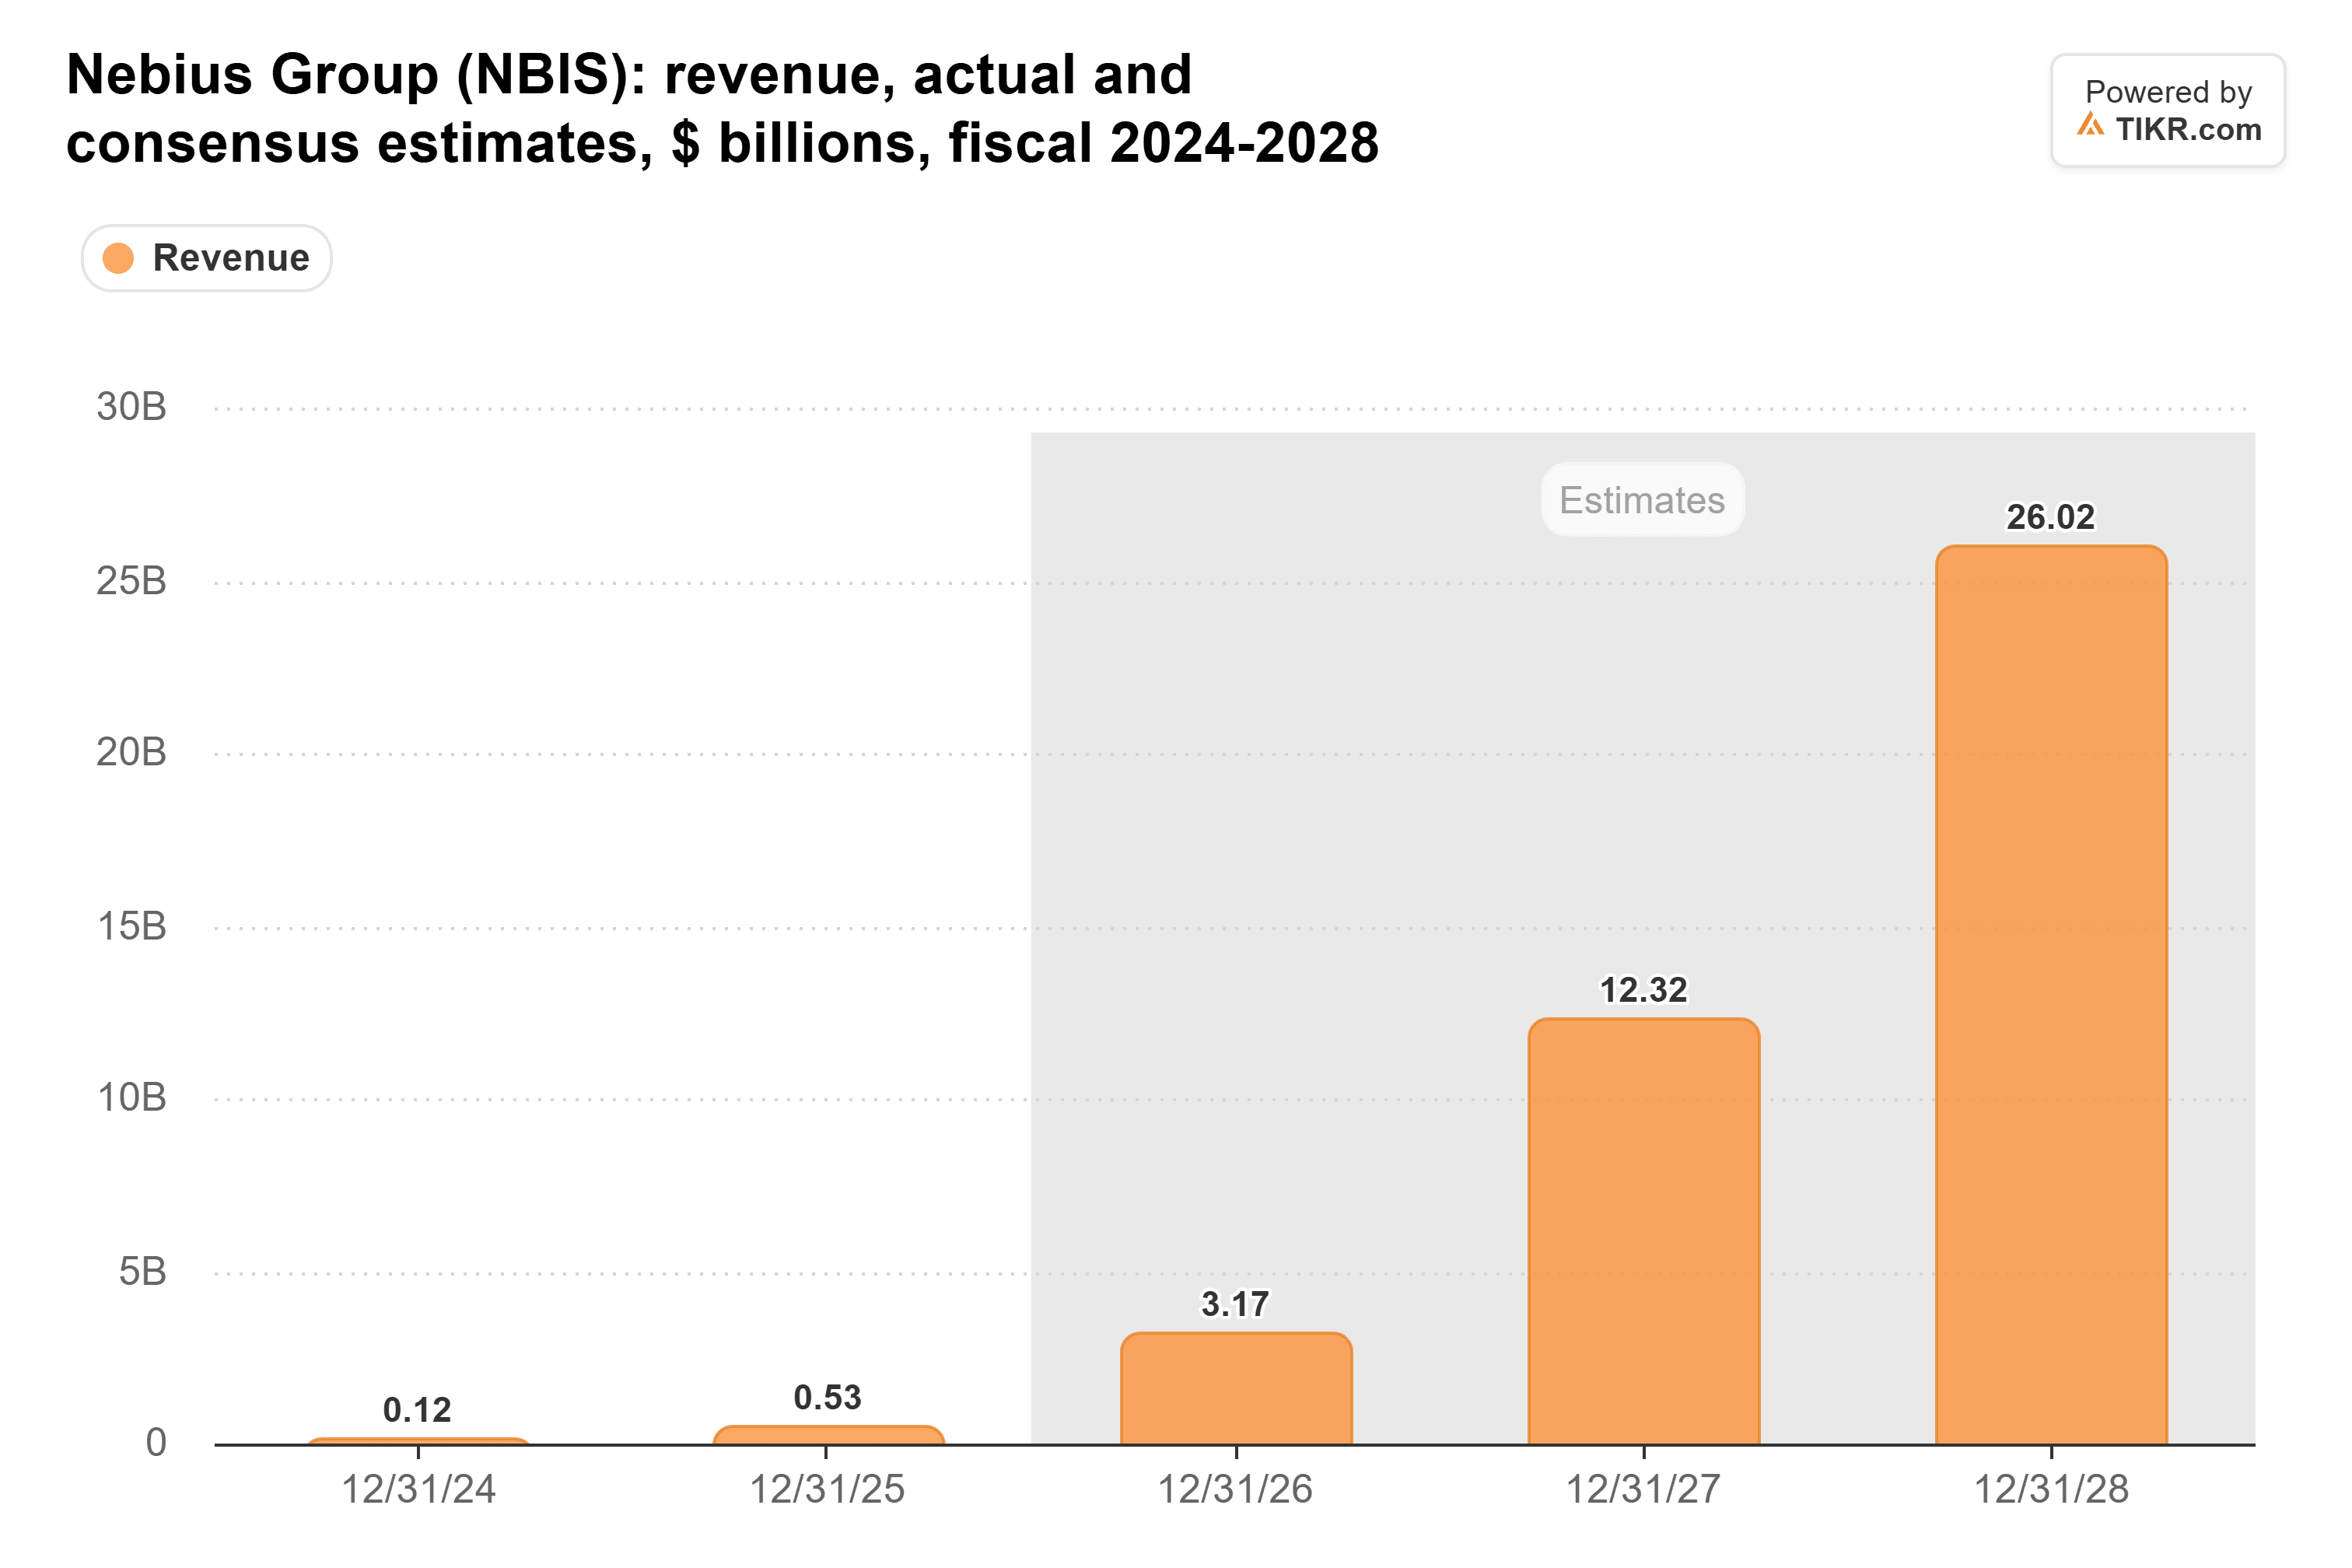
Also rechnet die Wall Street auch im nächsten Jahr nicht mit einem Preisschub.
Die Prognose ist im Wesentlichen ein Bauzeitplan
Volozh sagte das mehr oder weniger selbst: „Wir erwarten, dass der Umsatz im nächsten Jahr vervierfacht wird, basierend auf einer konservativen Einschätzung unseres Baufortschritts.“
Auf die Frage, was die Prognose voraussetzt, sagte Alonso, Nebius brauche zwei Dinge: „Wir müssen die Kapazitäten termingerecht haben, und diese Kapazitäten müssen verkaufsbereit sein.“ Der Verkauf sei nicht das Problem, sagte er, da die Preise steigen.
Bei den Kapazitäten hinkt Nebius bereits hinterher. Volozh räumte ein, dass „einige unserer Colocation-Standorte, darunter New Jersey, hinter dem Zeitplan liegen. Die Kunden wurden informiert, und keine dieser Kapazitäten wurde storniert. Ein Teil davon wurde auf 2027 verschoben.“
Einige Kapazitäten von Drittanbietern werden nun in der ersten Hälfte des Jahres 2027 verfügbar, daher hat Nebius seine Umsatzspanne für 2026 auf 3,0 bis 3,2 Milliarden US-Dollar von zuvor 3,0 bis 3,4 Milliarden US-Dollar gekürzt. Das Unternehmen erwartet nun, dass der aufs Jahr hochgerechnete Umsatz (run-rate) im Februar die 7-Milliarden-US-Dollar-Marke übersteigt, nachdem es zuvor eine Prognose von 7 bis 9 Milliarden US-Dollar bis Dezember abgegeben hatte. Baird senkte sein Kursziel aufgrund dieser Verzögerungen auf 200 US-Dollar von 340 US-Dollar und BofA auf 265 US-Dollar von 310 US-Dollar, wobei Baird seine Outperform-Einstufung und BofA seine Kaufempfehlung beibehielt.
Das Bauvolumen wird auch immer größer. Nebius gab im Quartal bis zum 30. September 2026 7,3 Milliarden US-Dollar für Investitionen (Capex) aus, gegenüber 960 Millionen US-Dollar im Vorjahreszeitraum.
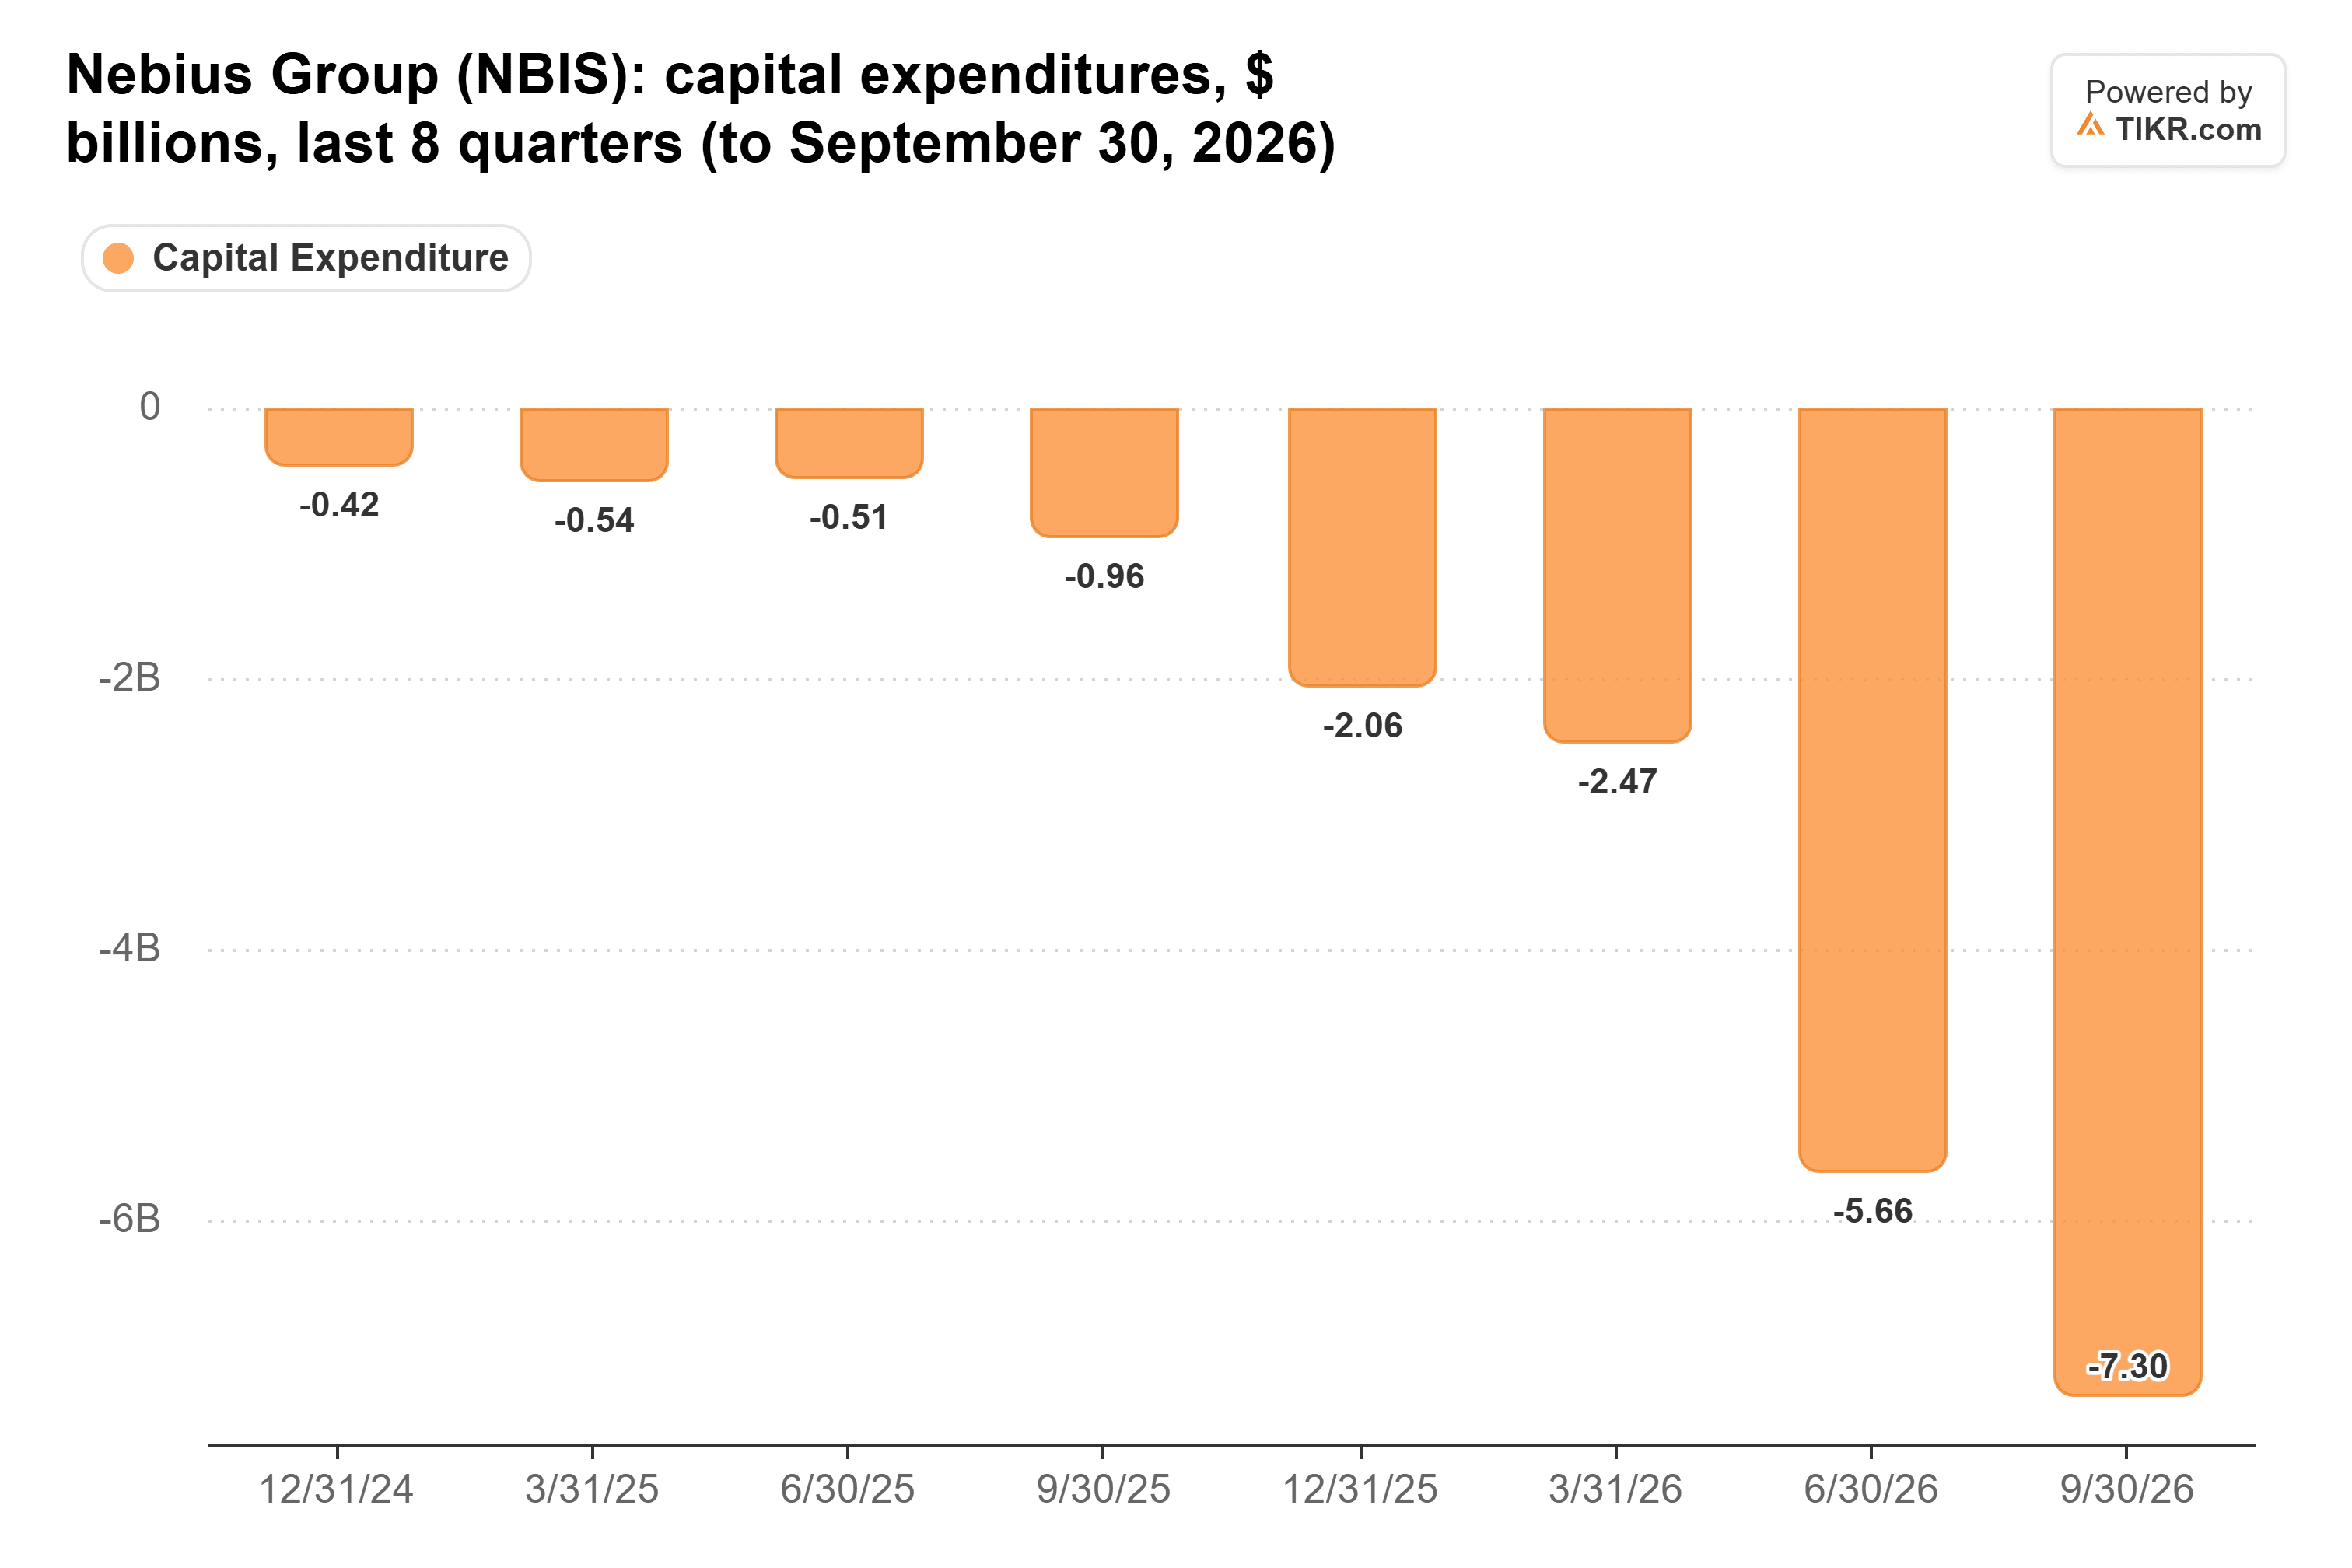
Das Unternehmen erwartet nun Investitionen von etwa 27 Milliarden US-Dollar in diesem Jahr, gegenüber zuvor 20 bis 25 Milliarden US-Dollar, und 40 bis 45 Milliarden US-Dollar im Jahr 2027. Die Zahl für 2027 ist für mehr als 1 Gigawatt neuer Kapazität ausgelegt.
Neue Verträge helfen erst, wenn sie live sind
Ein Teil der Lücke pro Megawatt hat eine harmlose Erklärung. Neue Megawatt werden im Laufe des Jahres 2027 hinzukommen und brauchen Zeit, bis sie fakturiert werden, ältere Verträge, die zu niedrigeren Preisen abgeschlossen wurden, sind noch aktiv, und das Management bezeichnet seine Zeitannahmen als konservativ. Alonso sagte sogar, der Umsatz „könnte höher sein“, wenn die Kapazitäten termingerecht verfügbar werden.
Jeder dieser Punkte hängt von derselben Sache ab: dass die Megawatt früher ans Netz gehen. Ein Vertrag über 25 Millionen US-Dollar pro Megawatt bringt nichts, bis die dahinterstehenden Racks laufen, daher muss jeder potenzielle Aufwärtstrend dieser Prognose aus dem Bauzeitplan kommen.
Die Nachfrage sieht in Ordnung aus. Vorauszahlungen für neue Verträge decken nun mehr als 100 % des Kapitals, das für die Inbetriebnahme dieser Kapazitäten benötigt wird. Aber Alonso erwartet, dass Vorauszahlungen und asset-backed Finanzierungen nur 75 % bis 85 % der Investitionen für 2027 decken werden. Der Rest einer Rechnung von über 40 Milliarden US-Dollar muss aus der Bilanz, neuen Schulden oder neuen Aktien kommen.
Günstig, wenn die Kräne weiterlaufen
Nach dem Verkaufdruck notiert Nebius mit dem 3,8-fachen des erwarteten Umsatzes (KUV), deutlich unter seinem 3-Jahres-Durchschnitt von etwa dem 12-fachen.
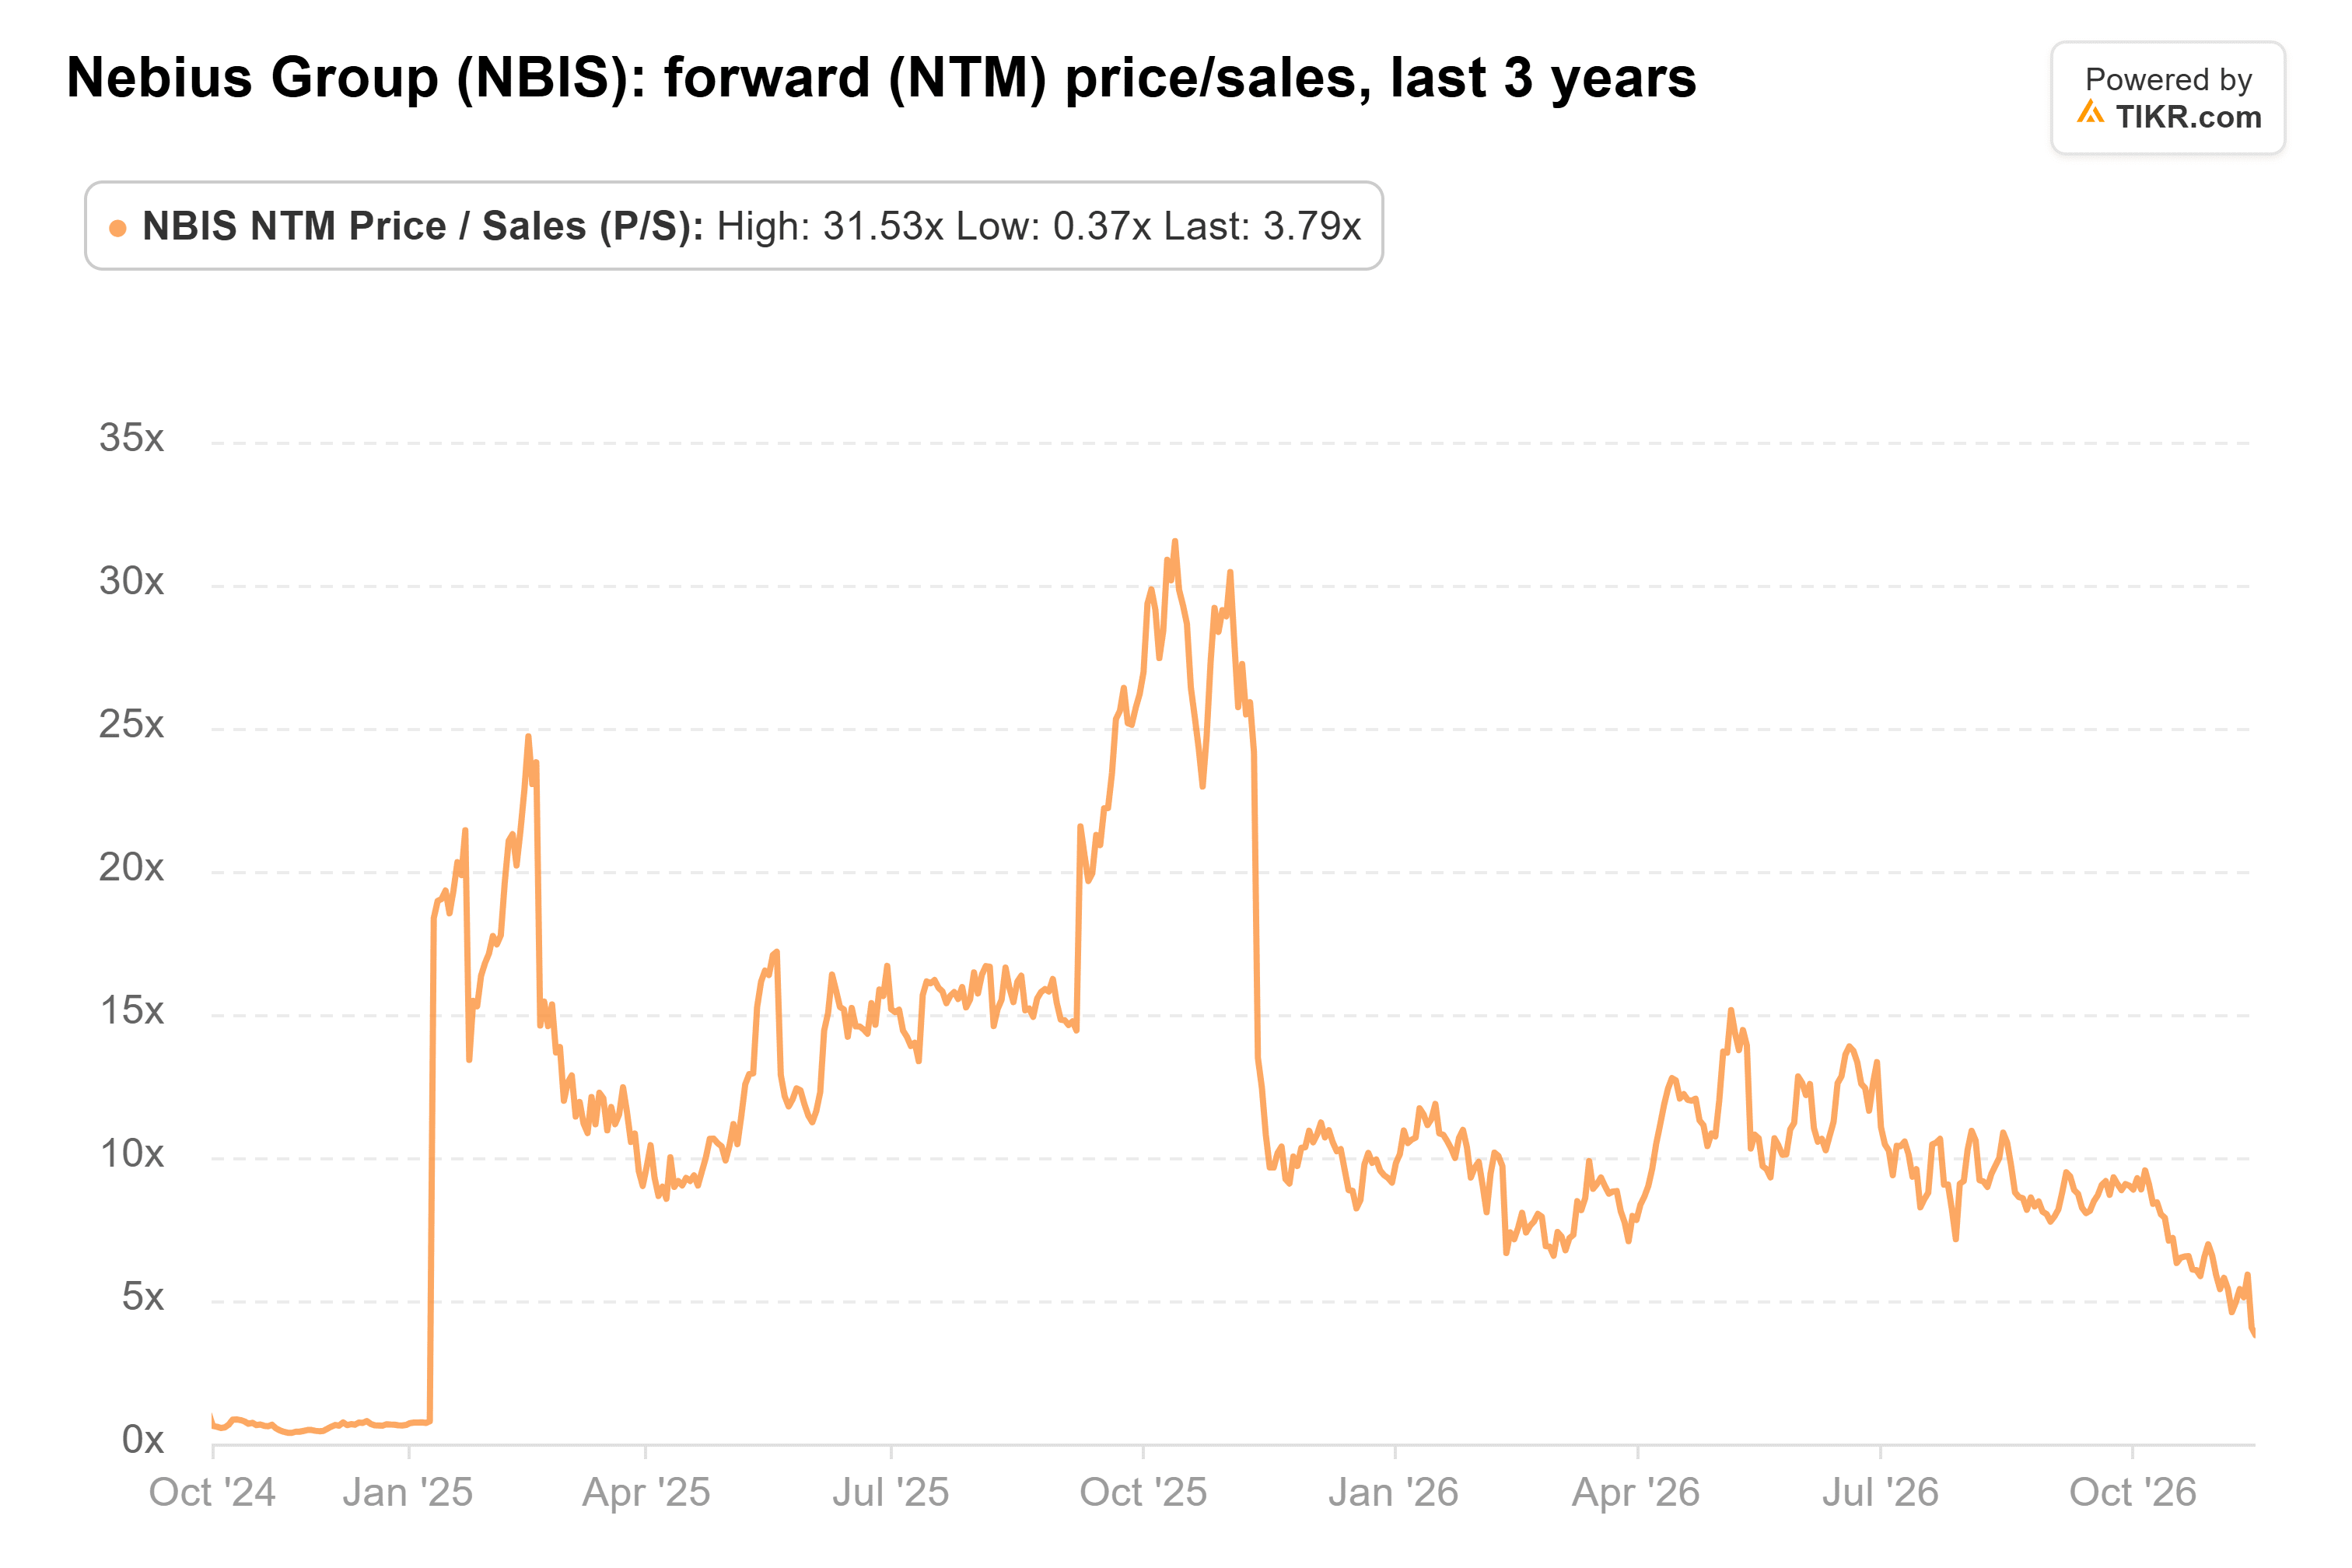
Dieses Multiplikator spiegelt bereits erhebliche Zweifel wider. Fazit: Chanos stellt die richtige Frage für den gesamten KI-Cloud-Trade. Nebius schließt lukrativere Verträge ab, aber die eigene Prognose verlässt sich nicht darauf. Um die Zahl für das nächste Jahr zu erreichen, müssen die Megawatt termingerecht eintreffen, und Nebius liegt bei einigen bereits hinterher. Das sind schlechte Nachrichten für jeden, der die Neocloud-Story aufgrund steigender Preise kauft.
Natürlich sagt Volozh, dass die eigenen Standorte von Nebius „im Plan und sogar vor dem Zeitplan“ liegen und der Großteil des nächsten Gigawatts von ihnen kommen wird. Der Quartalsbericht von Nebius für das vierte Quartal Anfang nächsten Jahres und die verbleibenden Tranchen in New Jersey, die im zweiten Quartal 2027 fällig werden, werden zeigen, ob sich die Verzögerungen auf die Colocation-Standorte beschränken.
Was ist die Nebius-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Nebius wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!


