


Die wichtigsten Punkte
- Jason Calacanis sagt, Robotaxis bräuchten 20 Millionen Fahrzeuge, die 20 oder mehr Fahrten pro Tag absolvieren, um 3 % bis 4 % der weltweiten Fahrten auszumachen, während eine Reuters-Kolumnistin die Idee aufwirft, dass Alphabet Uber kaufen könnte, um Waymo zu stärken.
- Diese Rechnung gibt Uber noch Jahre an Fahrtenvolumen, daher ist sein globales Netzwerk für Alphabet oder Tesla als Kauf attraktiver als als etwas, das man schlagen muss.
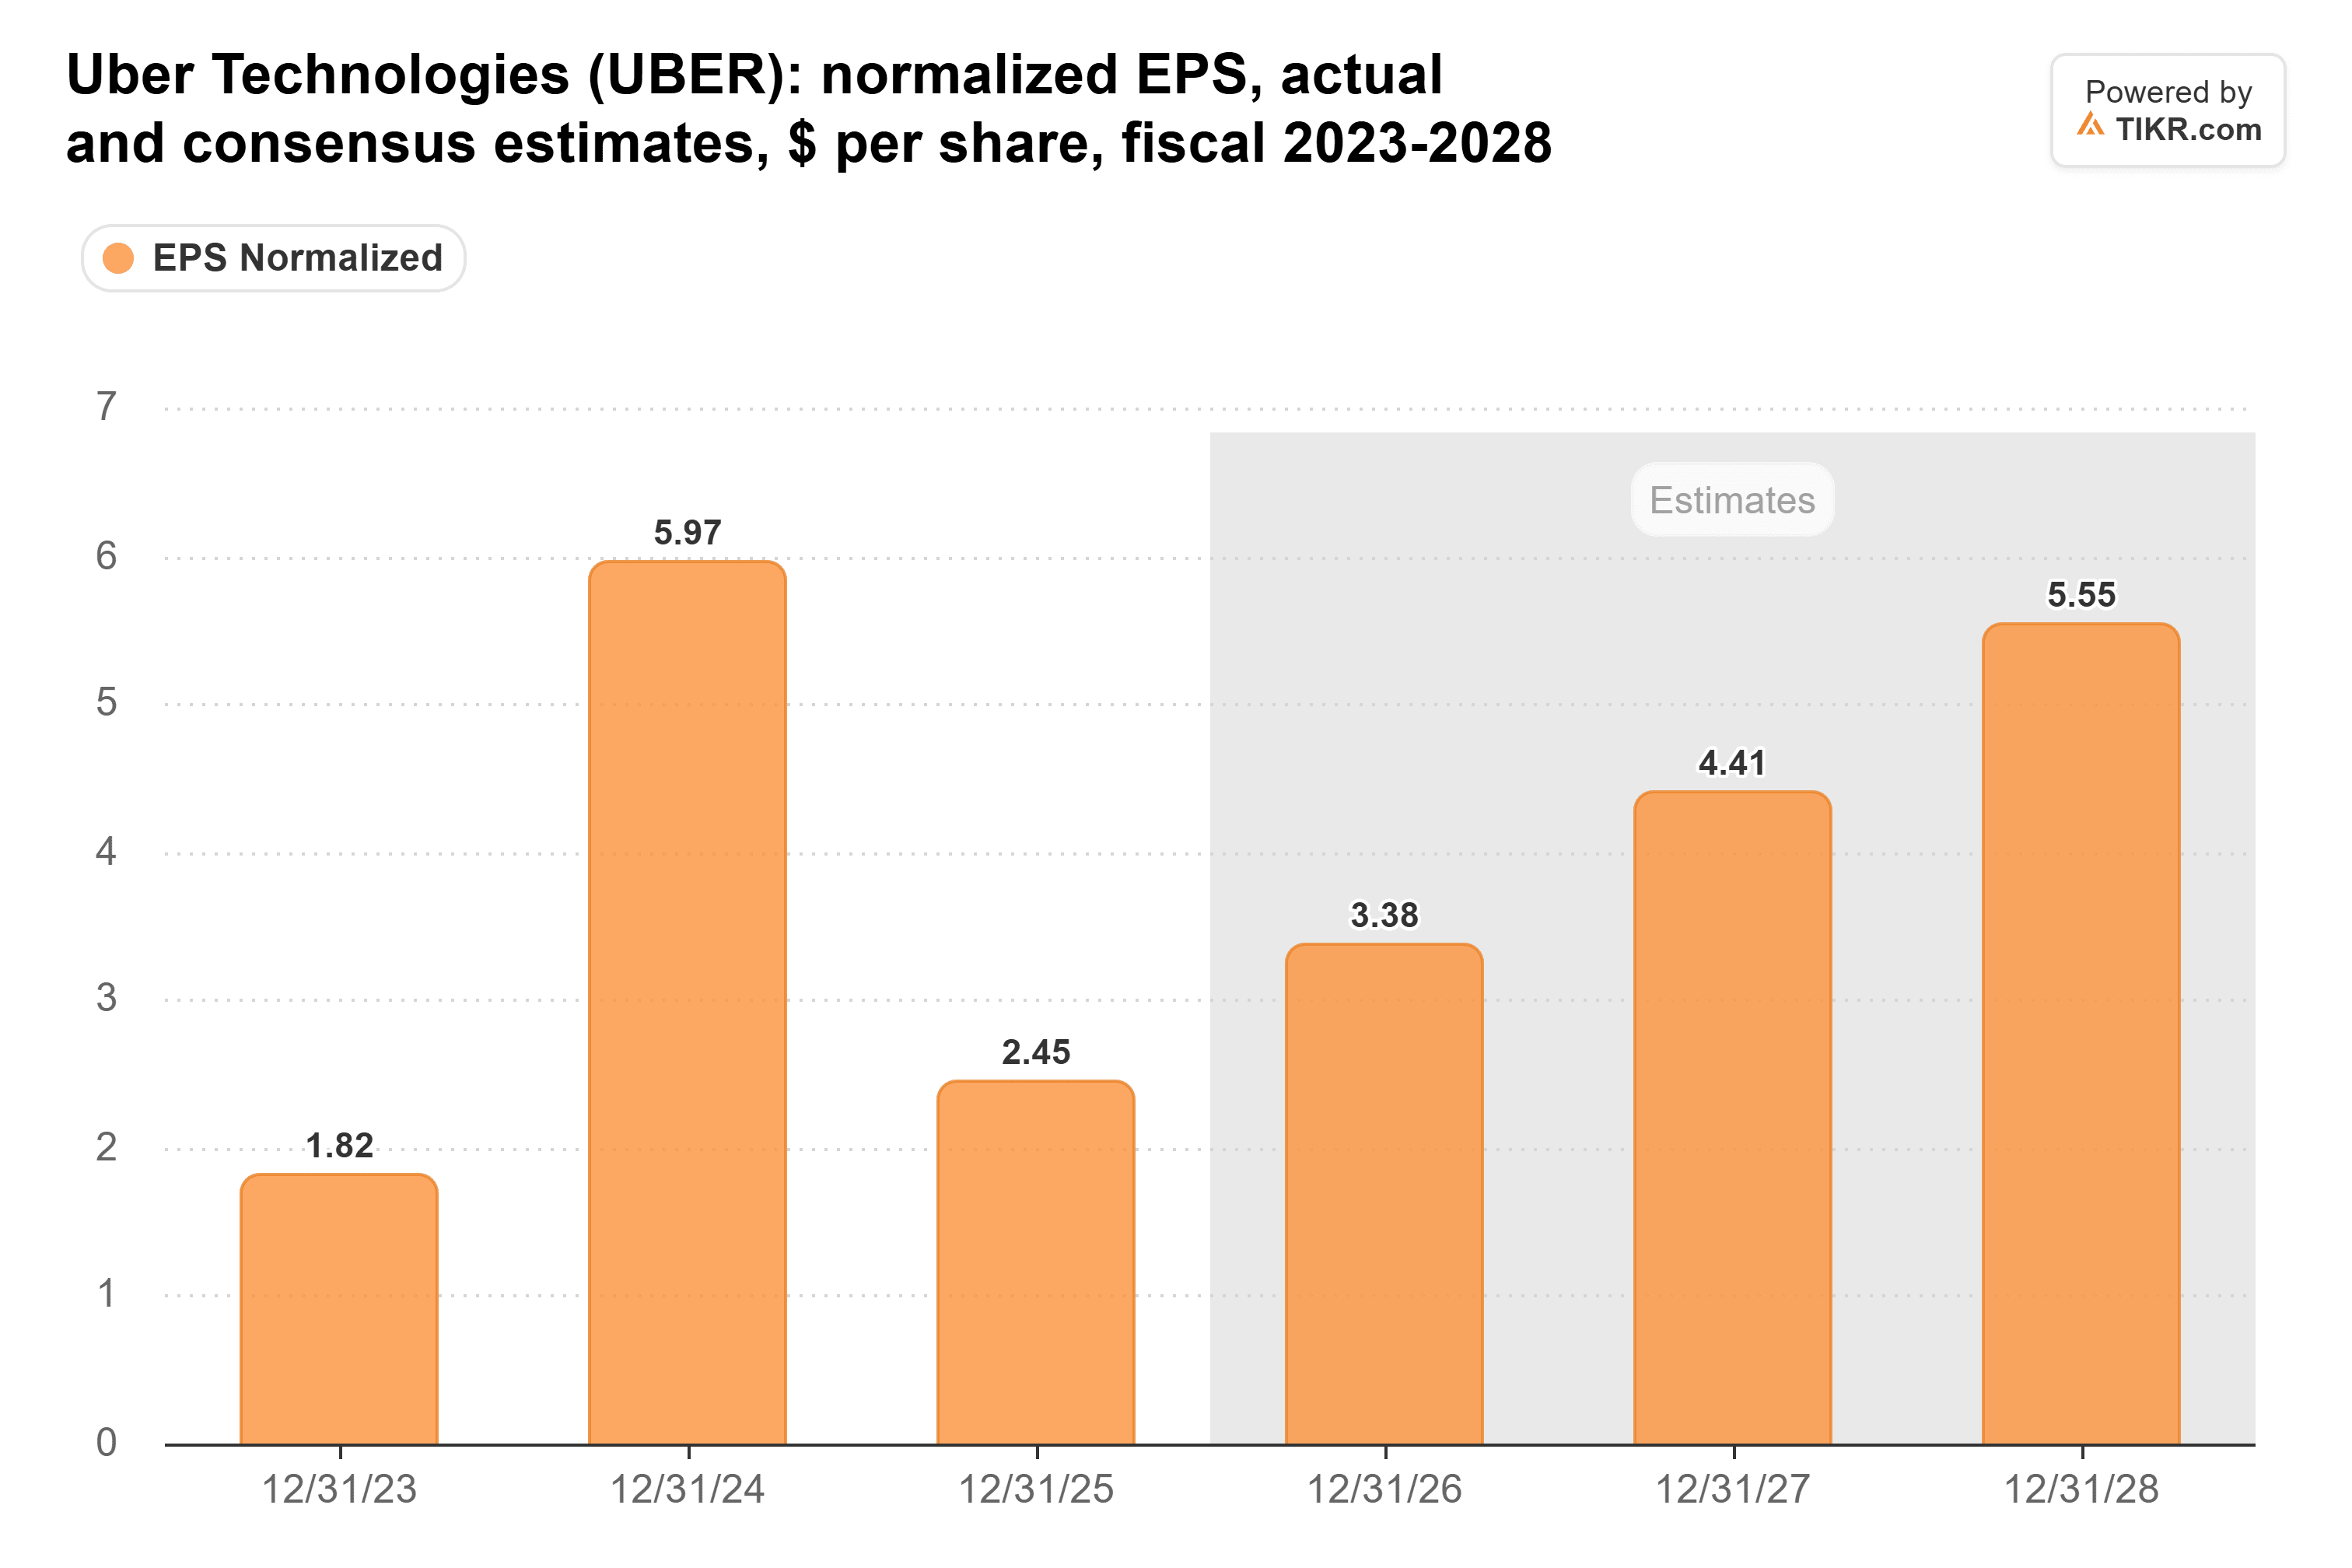
- Uber erwirtschaftete 2025 einen freien Cashflow von 9,76 Mrd. $, und Analysten erwarten, dass sein Gewinn pro Aktie von 2025 bis 2028 mehr als verdoppelt.
- Bei einem KGV von 17 für die nächsten zwölf Monate notiert Uber deutlich unter seinem Dreijahresdurchschnitt von 25, und Elon Musks Bestreben, dass Teslas Cybercab eigene Fahrten anbietet, ist das Hauptrisiko.
Übernahmespekulationen um Uber Technologies (UBER) nehmen zu.
Am 10. November argumentierte Jennifer Saba, Kolumnistin bei Reuters Breakingviews, dass Alphabet (GOOG) Uber kaufen und dessen Fahrgastnetz mit Waymos fahrerlosen Autos kombinieren könnte. Jason Calacanis, ein früher Uber-Investor, der die Aktie noch besitzt, antwortete am 13. November auf X, dass "Konsolidierung im Bereich der Autonomie bevorsteht", und nannte Tesla (TSLA) unter den Unternehmen, die als Käufer in Frage kommen könnten. Uber schloss an diesem Tag bei 69,69 $, ein Plus von 0,82 %.
Dann stellte er die Rechnung auf: "Es werden 20 Millionen autonome Fahrzeuge benötigt, die 20+ Fahrten pro Tag absolvieren, um 3-4 % der weltweiten Fahrten zu erreichen."
Das sind eine Menge Roboter.
TIKR verfolgt 50 Analysten zu Uber. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Uber sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Uber ansehen
Zwanzig Millionen Robotaxis sind noch weit entfernt
Zwanzig Millionen Autos, die jeweils 20 Fahrten machen, ergeben 400 Millionen Fahrten pro Tag. Uber bearbeitete 2025 13,6 Milliarden Fahrten, einschließlich Personenbeförderung und Lieferungen, das sind etwa 37 Millionen pro Tag. Calacanis' 3 % bis 4 % würden also mehr als das Zehnfache von Ubers gesamten täglichen Volumen erfordern.
Die Flotten sind davon nicht annähernd entfernt. Calacanis schätzt, dass Tesla 2027 auf 250.000 Robotaxis kommt, 2028 auf 500.000 und 2029 auf 1 Million. Selbst 1 Million Autos, die 20 Fahrten pro Tag machen, bringen nur etwa ein Zwanzigstel auf dem Weg zu seinen 3 % bis 4 %. Waymo plant laut einem Bericht von Semafor, bis Ende 2027 20.000 Autos zu haben. Und auf Ubers eigener Plattform machen autonome Fahrten laut Angaben des Managements im Anruf zum zweiten Quartal immer noch weniger als 0,5 % der Fahrten aus.
Auch von Wall Street wird nicht erwartet, dass Robotaxis Ubers Gewinne bald schmälern werden. Analysten erwarten, dass der normalisierte Gewinn pro Aktie sich mehr als verdoppelt, von 2,45 $ im Jahr 2025 auf 5,55 $ im Jahr 2028:
Das Netzwerk ist der knappe Teil
Calacanis argumentiert auch, dass die Fahrsoftware selbst immer einfacher wird. Er zählt etwa ein Dutzend Unternehmen, die sie bereits gelöst haben, Tesla und Waymo darunter, und sagt voraus, dass Autonomie innerhalb von zwei Jahren zur Commodity wird. Wenn er recht hat, verliert die Software des Autos ihren Wettbewerbsvorteil, und wer bereits die Fahrgäste hat, besitzt den Vorteil. In seinen Worten: "Niemand hat sie global in den Bereichen Essen, Lebensmittel und Ride-Sharing wie Uber."
Uber hatte im dritten Quartal 215 Millionen monatlich aktive Plattformnutzer. Und 60 % seiner Mobility-Bruttobuchungen stammen laut Managementangaben vom Februar von außerhalb der USA.
Dieses Netzwerk bringt auch viel Cash. Ubers freier Cashflow entwickelte sich von negativ im Jahr 2021 auf 9,76 Mrd. $ im Jahr 2025:
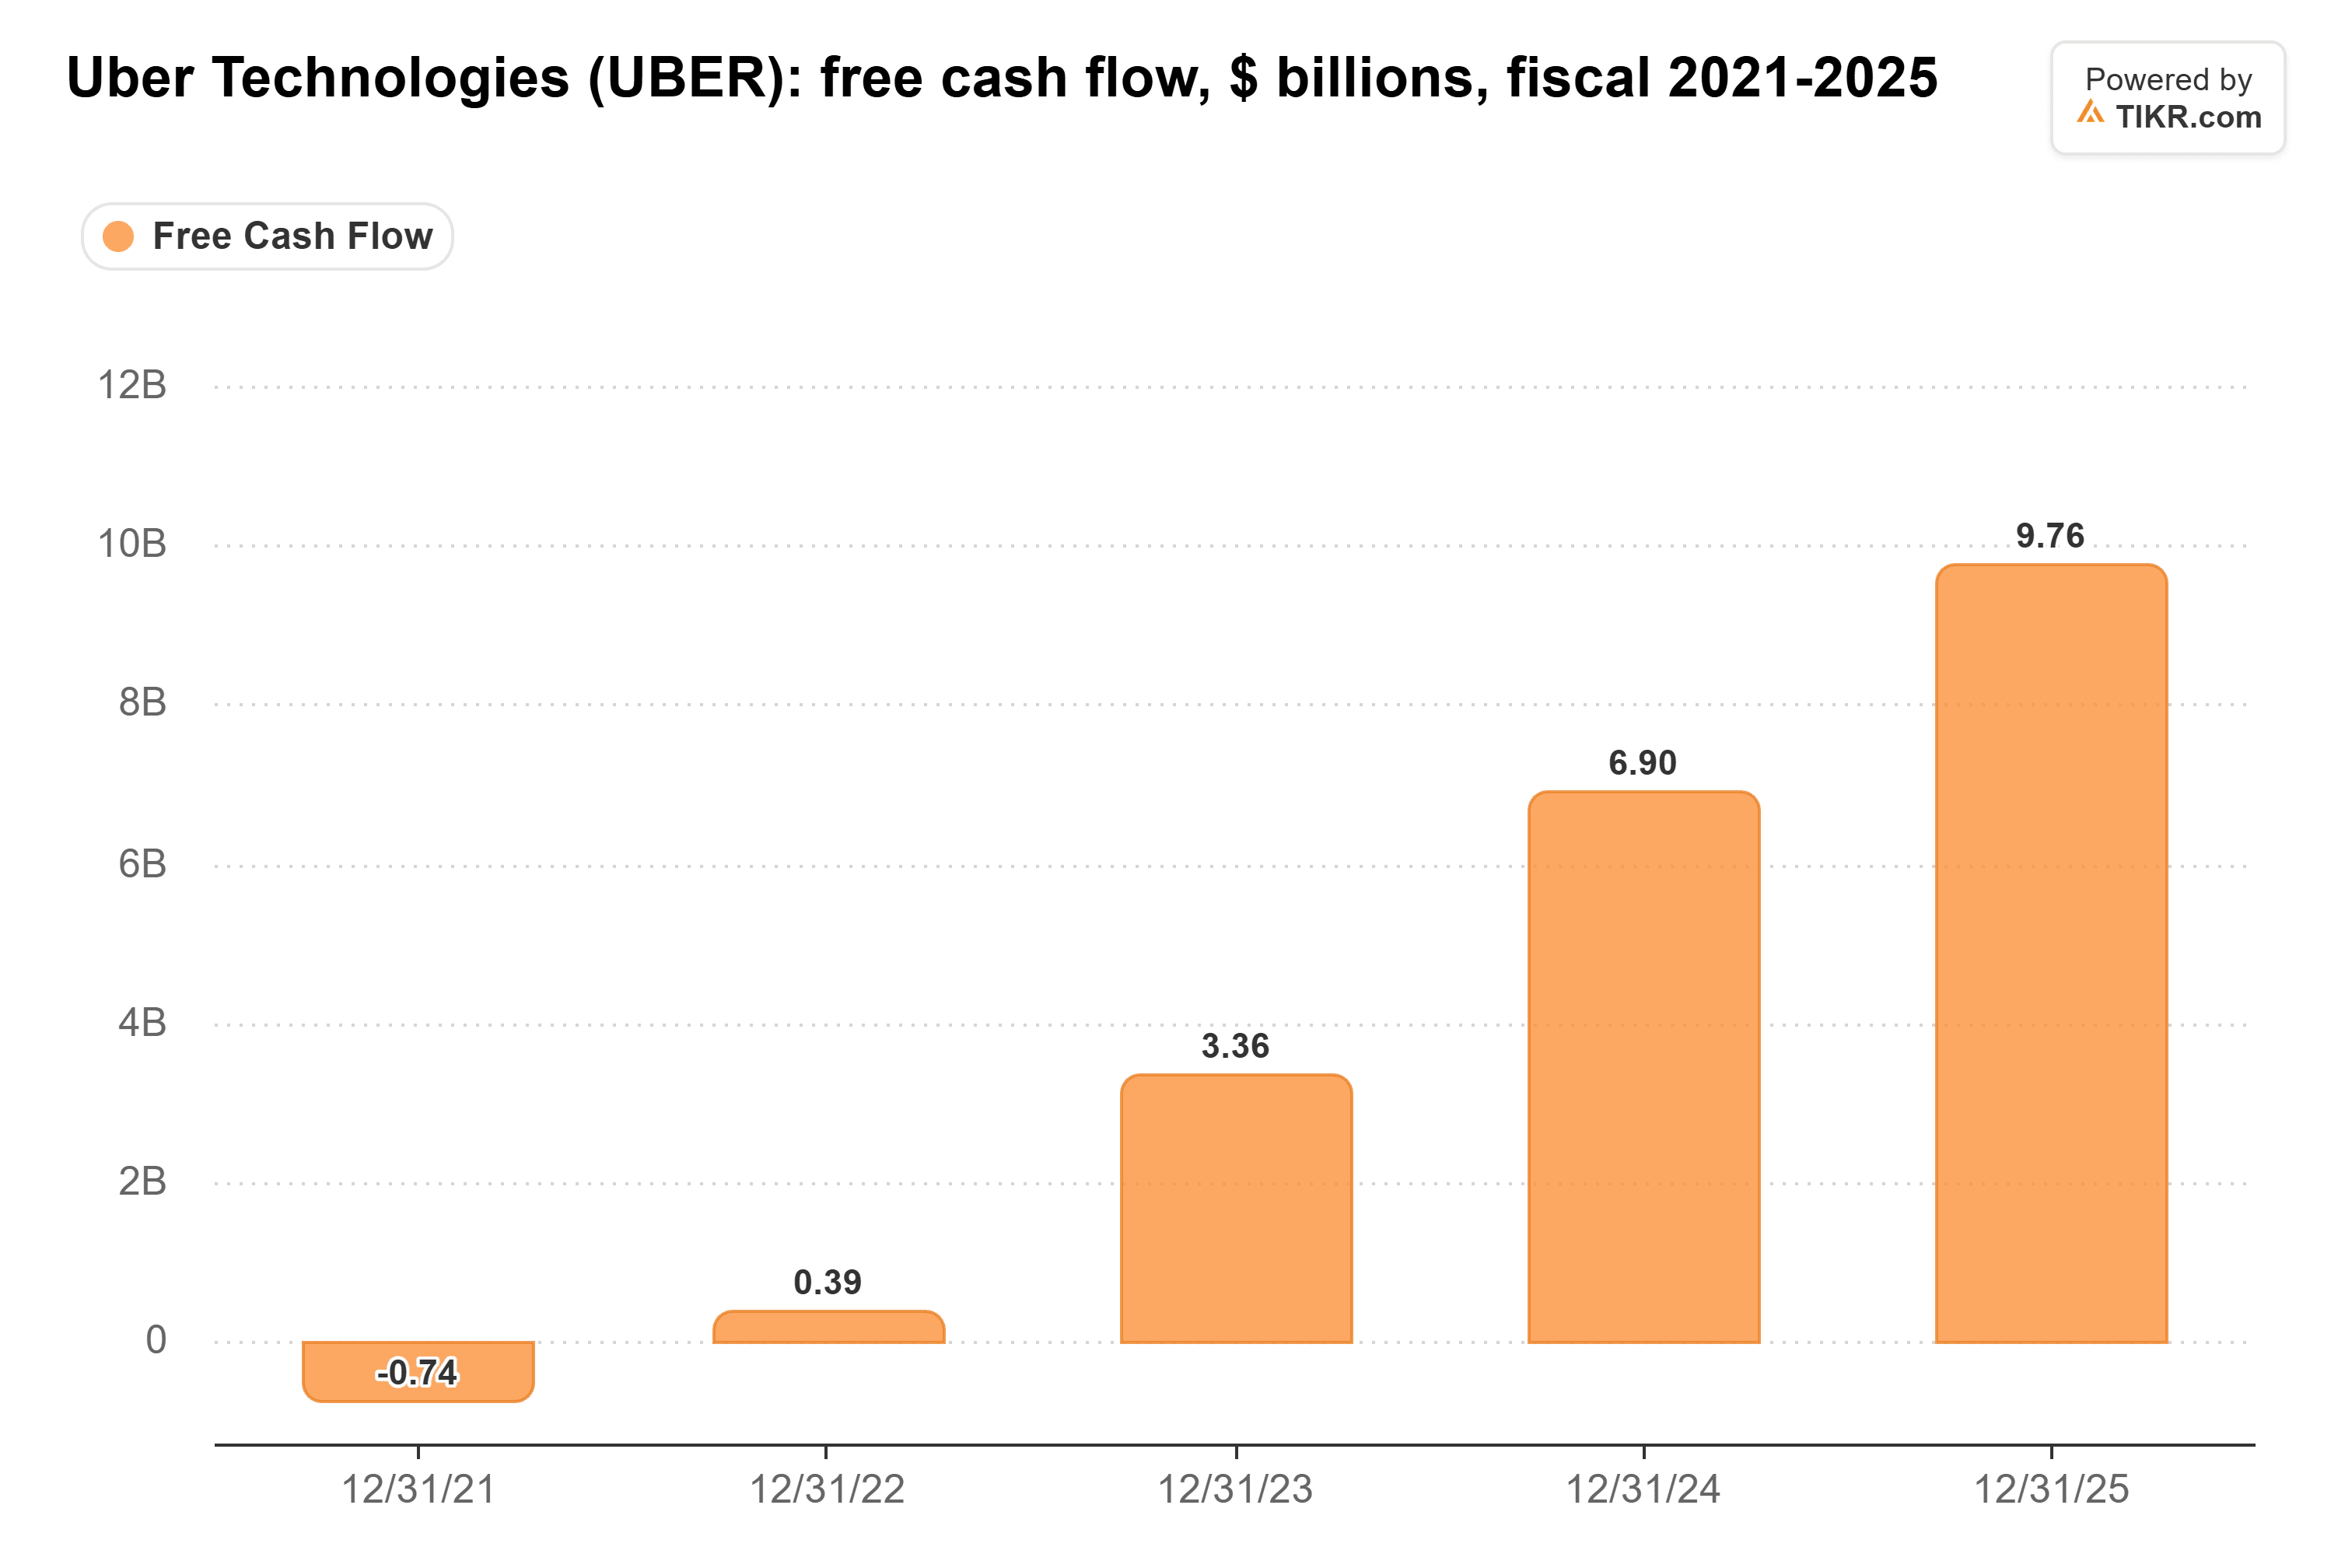
In den zwölf Monaten bis September erreichte er einen Rekordwert von 10,4 Mrd. $. Ein Käufer bekommt all das. Für Alphabet könnten Ubers Fahrgäste Waymos Autos in Ubers globaler Präsenz auslasten. Calacanis sagt, Tesla würde es wegen des "massiven freien Cashflows und der 200 Mio.+ Nutzer" wollen und um Konkurrenten auszuschalten.
Cybercab ist die echte Bedrohung
Calacanis besitzt Uber-Aktien, daher hat er ein Interesse an dieser Rechnung. Elon Musk glaubt, dass Robotaxis viel schneller vorankommen werden. Am 10. November schrieb er auf X: "Cybercab wird die Mehrheit aller Passagierkilometer in jeder Gerichtsbarkeit absolvieren, in der es nicht gesetzlich verboten ist."
Wenn Tesla seine eigene App in den größten Städten betreibt, könnte es Ubers dünne Marge pro Fahrt ausquetschen, lange bevor 20 Millionen Robotaxis auf den Straßen sind. Waymo plant auch, ab Januar 2028 einen eigenen Dienst in Austin und Atlanta zu betreiben. Aber diese frühen Robotaxi-Städte sind ein kleinerer Teil von Uber, als es scheint. Das Management sagt, die Top-20-US-Städte bringen 25 % von Ubers US-Gewinn ein, und der Großteil seiner Fahrtenbuchungen kommt von außerhalb der USA.
Bewertet, als hätten die Roboter bereits gewonnen
Ubers KGV für die nächsten zwölf Monate liegt bei 17, knapp über seinem Dreijahrestief und deutlich unter seinem Dreijahresdurchschnitt von 25:
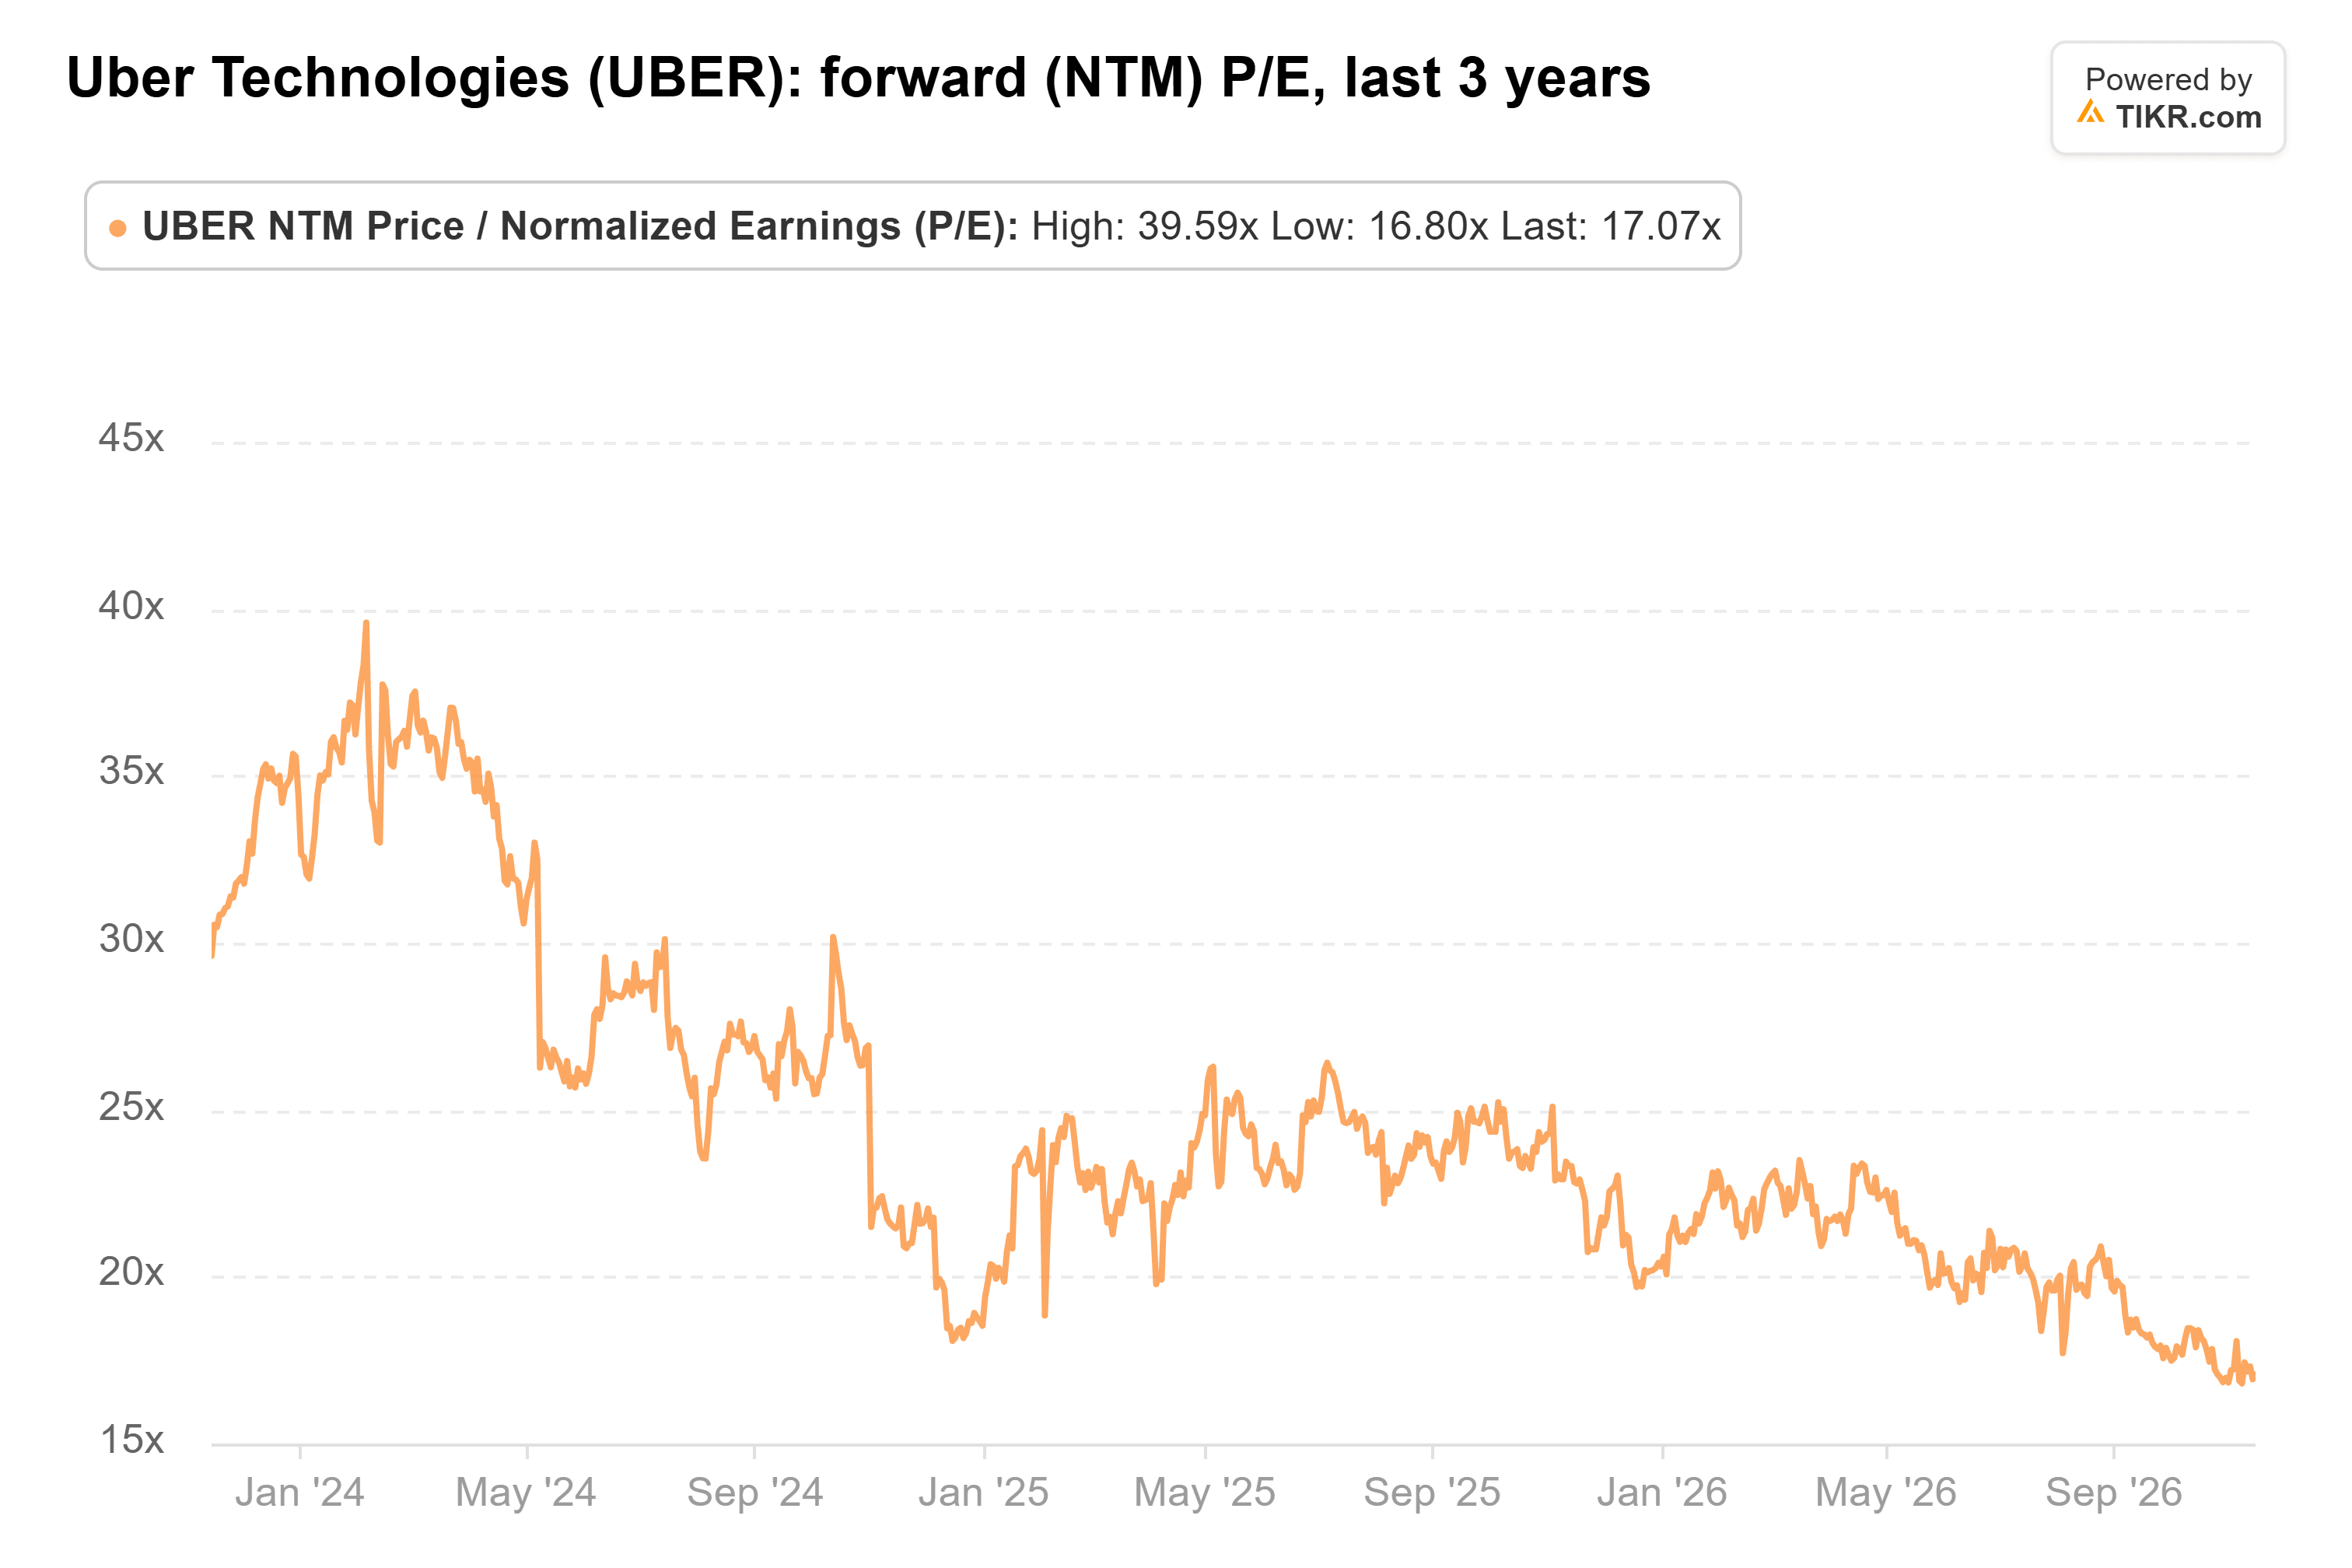
(Anfang 2024 lag es nahe bei 40.) Die Prognose vom 4. November half nicht: Uber gab für das vierte Quartal einen nicht-GAAP-Gewinn pro Aktie von 0,95 $ bis 0,99 $ an, unter den Erwartungen der Analysten.
Calacanis nennt Uber "ein absolutes Schnäppchen zu diesem Preis". Nach seiner Rechnung hat Uber noch Jahre, bevor Robotaxis seine Fahrten wirklich beeinträchtigen, und bei einem KGV von 17 sieht die Aktie günstig aus, egal ob jemand ein Angebot macht. Eine Reuters-Kolumne und ein X-Thread sind jedoch kein Angebot, und ein Deal dieser Größe könnte einer langen kartellrechtlichen Prüfung unterzogen werden. Die nähere Bewährungsprobe ist Ubers eigener Robotaxi-Vorstoß. Es erwartet bis Jahresende etwa 700 vollständig fahrerlose Fahrzeuge auf seiner Plattform, und zwei seiner Top-Autonomie-Manager, Sarfraz Maredia und Danny Guo, verlassen das Unternehmen am 16. November, wie Bloomberg berichtete.
Was ist die Uber-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Uber wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!



