Die wichtigsten Punkte
- Microsoft überholte NVIDIA am 10. November kurzzeitig in der Marktkapitalisierung, und beide schlossen den 13. November bei etwa 3,9 Billionen US-Dollar.
- Der Werbeveteran Joe Marchese sagt, Microsoft sei das einzige Unternehmen unter Alphabet, Meta, Amazon und Microsoft, das nicht stark von Werbung abhängig ist. Das ist eine sicherere Position, während KI die Funktionsweise der Suche verändert.
- Suchwerbung brachte Microsoft im Geschäftsjahr 2026 15,2 Milliarden US-Dollar ein, weniger als 5 % seines Umsatzes.
- Microsoft notiert mit dem 25-fachen zukünftigen Gewinn, etwa 4 Punkte über Alphabet, aber unter seinem eigenen Dreijahresdurchschnitt. Diese Prämie scheint gerechtfertigt.
Microsoft (MSFT) überholte NVIDIA am 10. November kurzzeitig in der Marktkapitalisierung, und die beiden lagen am 13. November etwa 35 Milliarden US-Dollar auseinander, beide bei etwa 3,9 Billionen US-Dollar. Der Rückgang von NVIDIA war dafür hauptsächlich verantwortlich. Aber Joe Marchese hat einen Grund, die Position von Microsoft zu mögen, der nichts mit Rechenzentren zu tun hat.
Marchese ist Mitgründer und General Partner bei Human Ventures. Zuvor gründete er das Ad-Tech-Unternehmen true[X] und leitete die Werbeeinnahmen bei Fox Networks Group. In der Folge vom 13. November des RiskReversal Pod ging er Alphabet (GOOG), Meta Platforms (META), Amazon (AMZN) und Microsoft durch und sagte:
„Von Google, Meta, Amazon, Microsoft ist Microsoft das einzige dieser vier Unternehmen, dessen Produkt nicht stark von Werbung abhängig ist.“
Auf die Frage, ob er das als Werbemann besser fände, sagte er: „Es ist eine bessere Position in einer Welt, in der wir nicht wissen, wie das Werbemodell aussehen wird.“
Von jemandem, der eine Karriere in der Werbung aufgebaut hat, ist das ein bemerkenswertes Eingeständnis.
TIKR verfolgt 58 Analysten zu Microsoft. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Microsoft zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Microsoft an
Werbeeinnahmen sind nur ein Bruchteil des Geschäfts von Microsoft
Microsoft verkauft sehr wohl Werbung. Suchwerbung brachte im Geschäftsjahr 2026 (das Jahr endete im Juni 2026) 15,2 Milliarden US-Dollar ein, ein Plus von 9 % gegenüber dem Vorjahr. Das sind jedoch weniger als 5 % der 331,8 Milliarden US-Dollar Umsatz von Microsoft. Selbst die umfassendere Berichtslinie „Suche und Werbung“, die Microsoft in diesem Geschäftsjahr eingeführt hat und die auch die Werbung und Premium-Abonnements von LinkedIn umfasst, belief sich im Septemberquartal auf 6,55 Milliarden US-Dollar, etwa 7 % des Umsatzes. Der größte Teil des Restes stammt aus Unternehmen, die pro Nutzer für Microsoft 365 zahlen, Azure nutzungsabhängig bezahlen und Softwarelizenzen kaufen. Microsoft hatte laut seinem Bericht für das erste Fiskalquartell außerdem noch 677 Milliarden US-Dollar an vertraglich vereinbarten, aber noch nicht realisierten Umsätzen Ende September.
Analysten erwarten, dass der normalisierte Gewinn pro Aktie von 17,28 US-Dollar im Geschäftsjahr 2026 auf 24,20 US-Dollar im Geschäftsjahr 2028 steigt, etwa 40 % mehr:
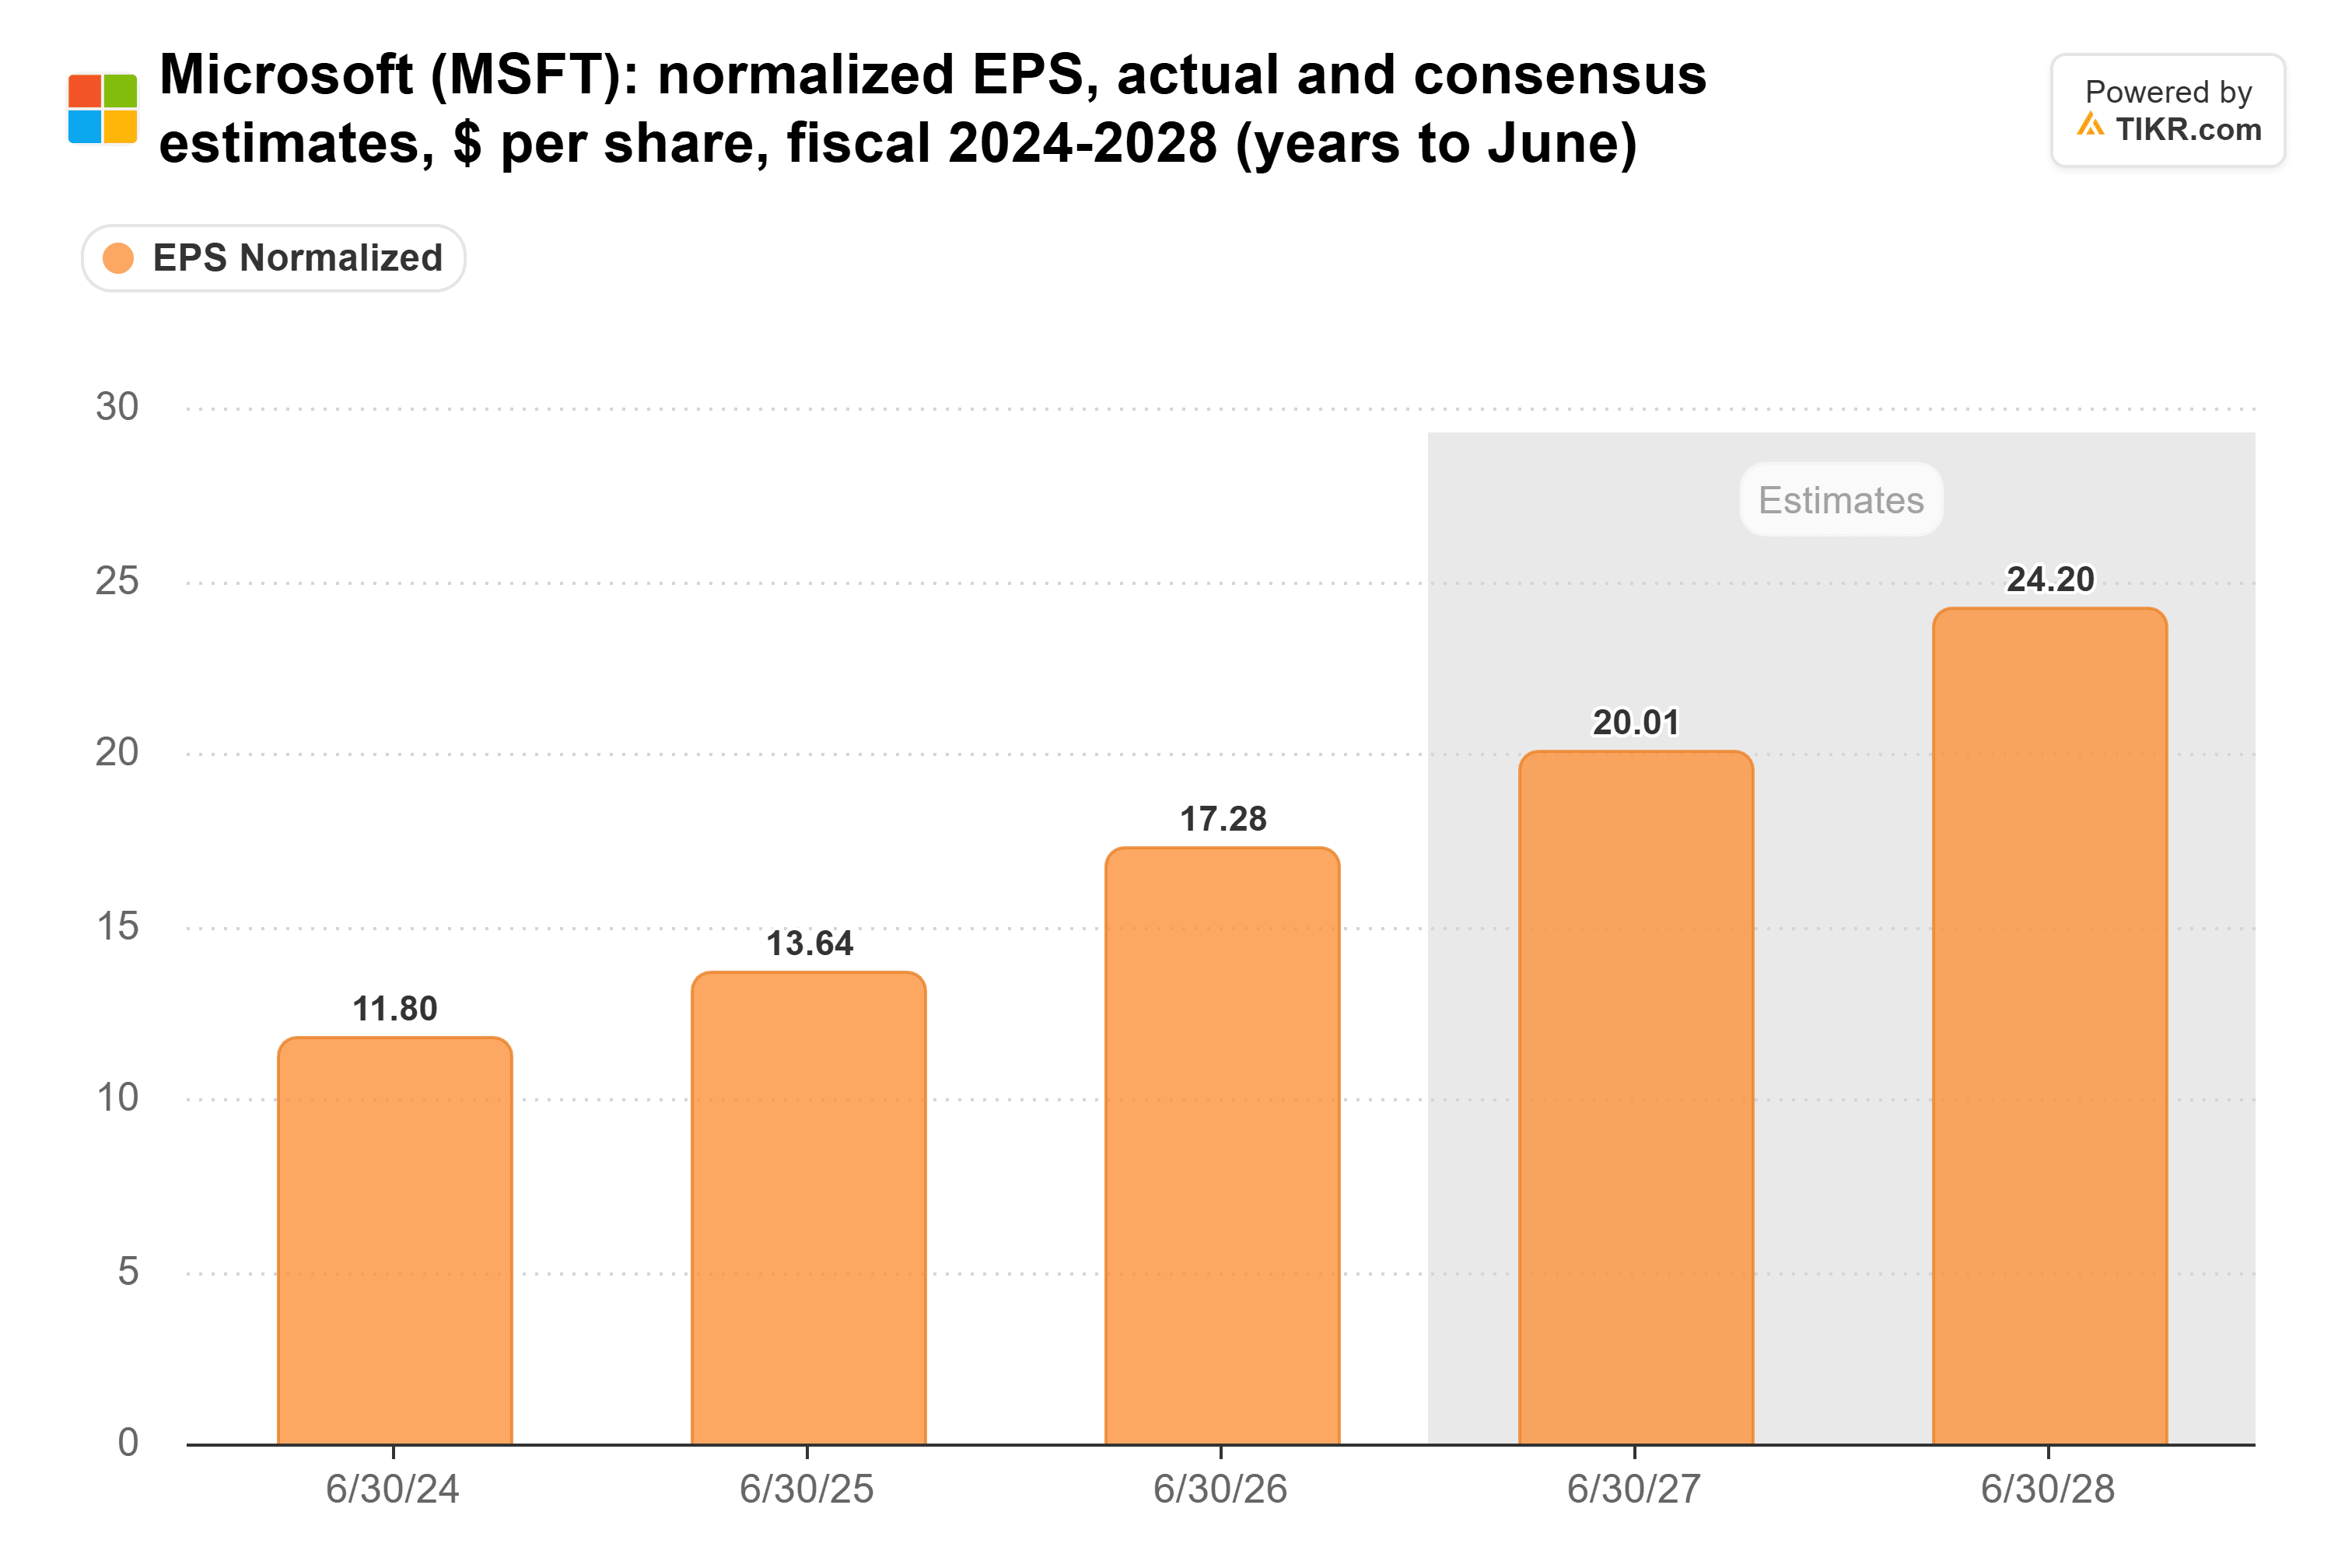
Die Analysten haben die Schätzungen für beide Jahre seit Ende Oktober angehoben, und nichts am bisherigen KI-Suchkampf gibt ihnen einen Grund, sie zu senken.
Investoren zahlen für den Unterschied
Das Kurs-Gewinn-Verhältnis (KGV) von Microsoft für die nächsten zwölf Monate ist auf das 25-fache gestiegen, von einem Dreijahrestief von 19-fach Ende Juni:
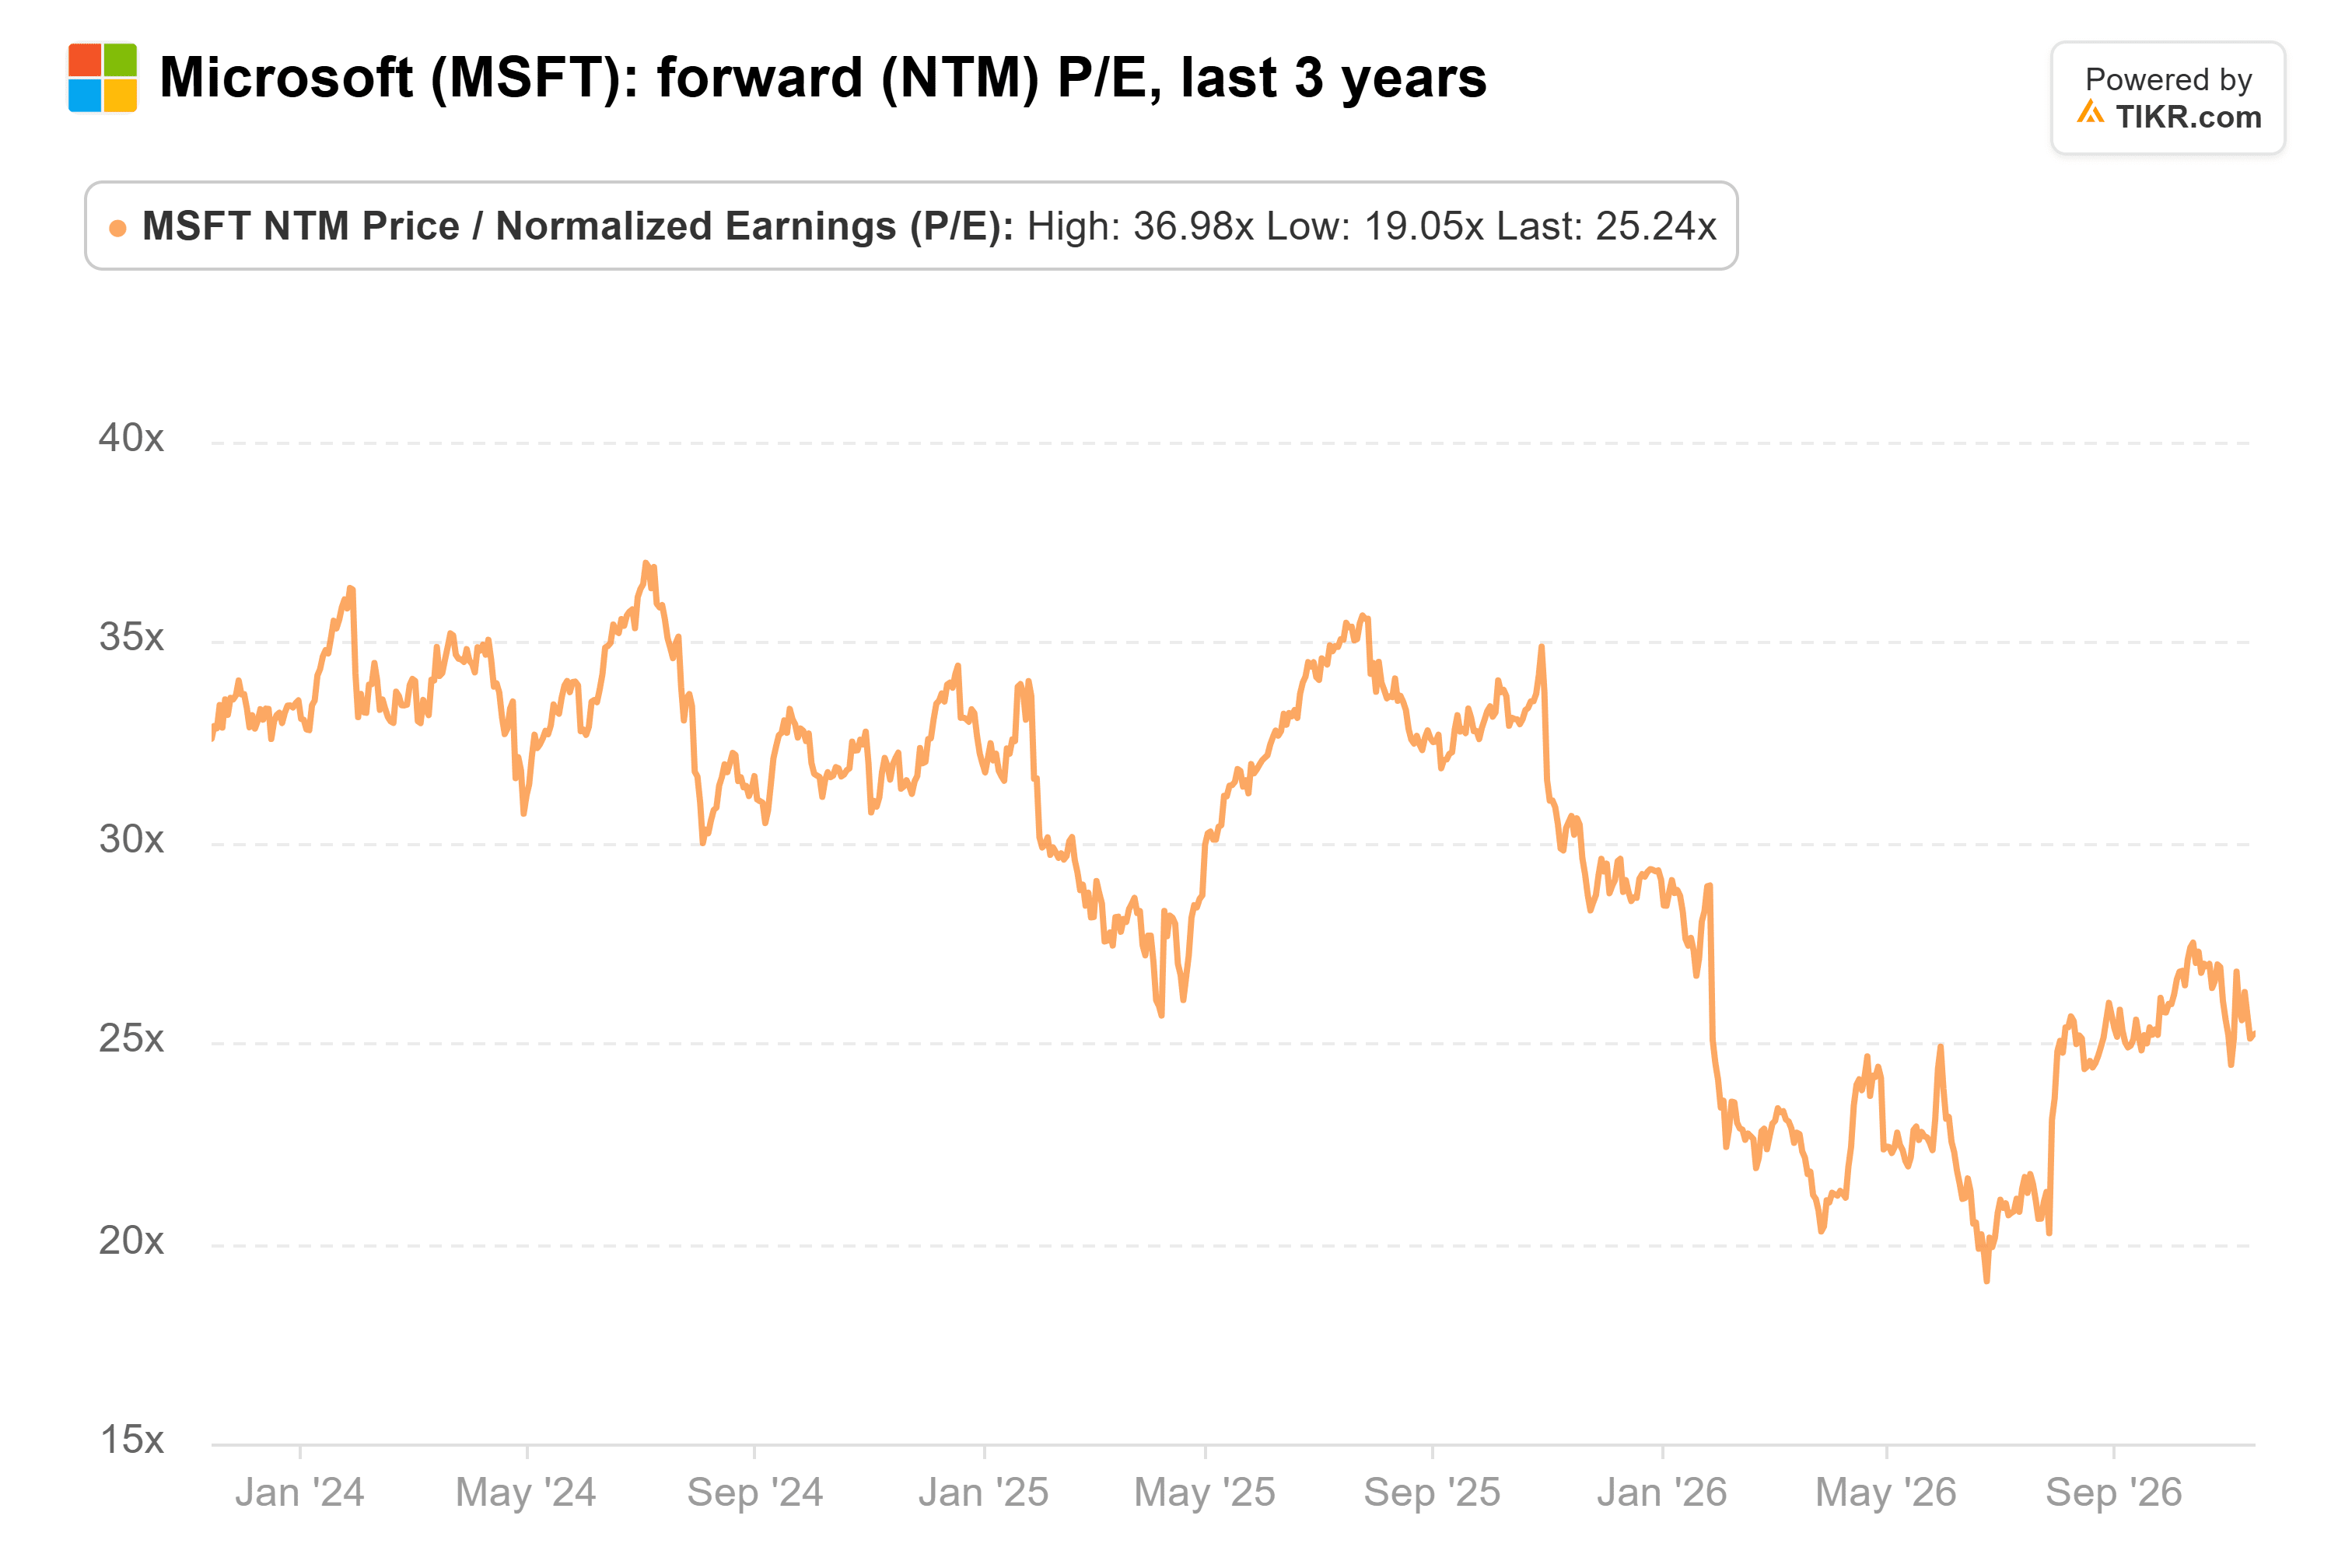
Das liegt immer noch unter seinem Dreijahresdurchschnitt von 30-fach, daher bewerten Investoren Microsoft nicht als perfekt.
Alphabet ist den gegenteiligen Weg gegangen. Sein KGV für die nächsten zwölf Monate erreichte am 30. April mit 33-fach den höchsten Stand der letzten drei Jahre und ist seitdem auf 21-fach gefallen:
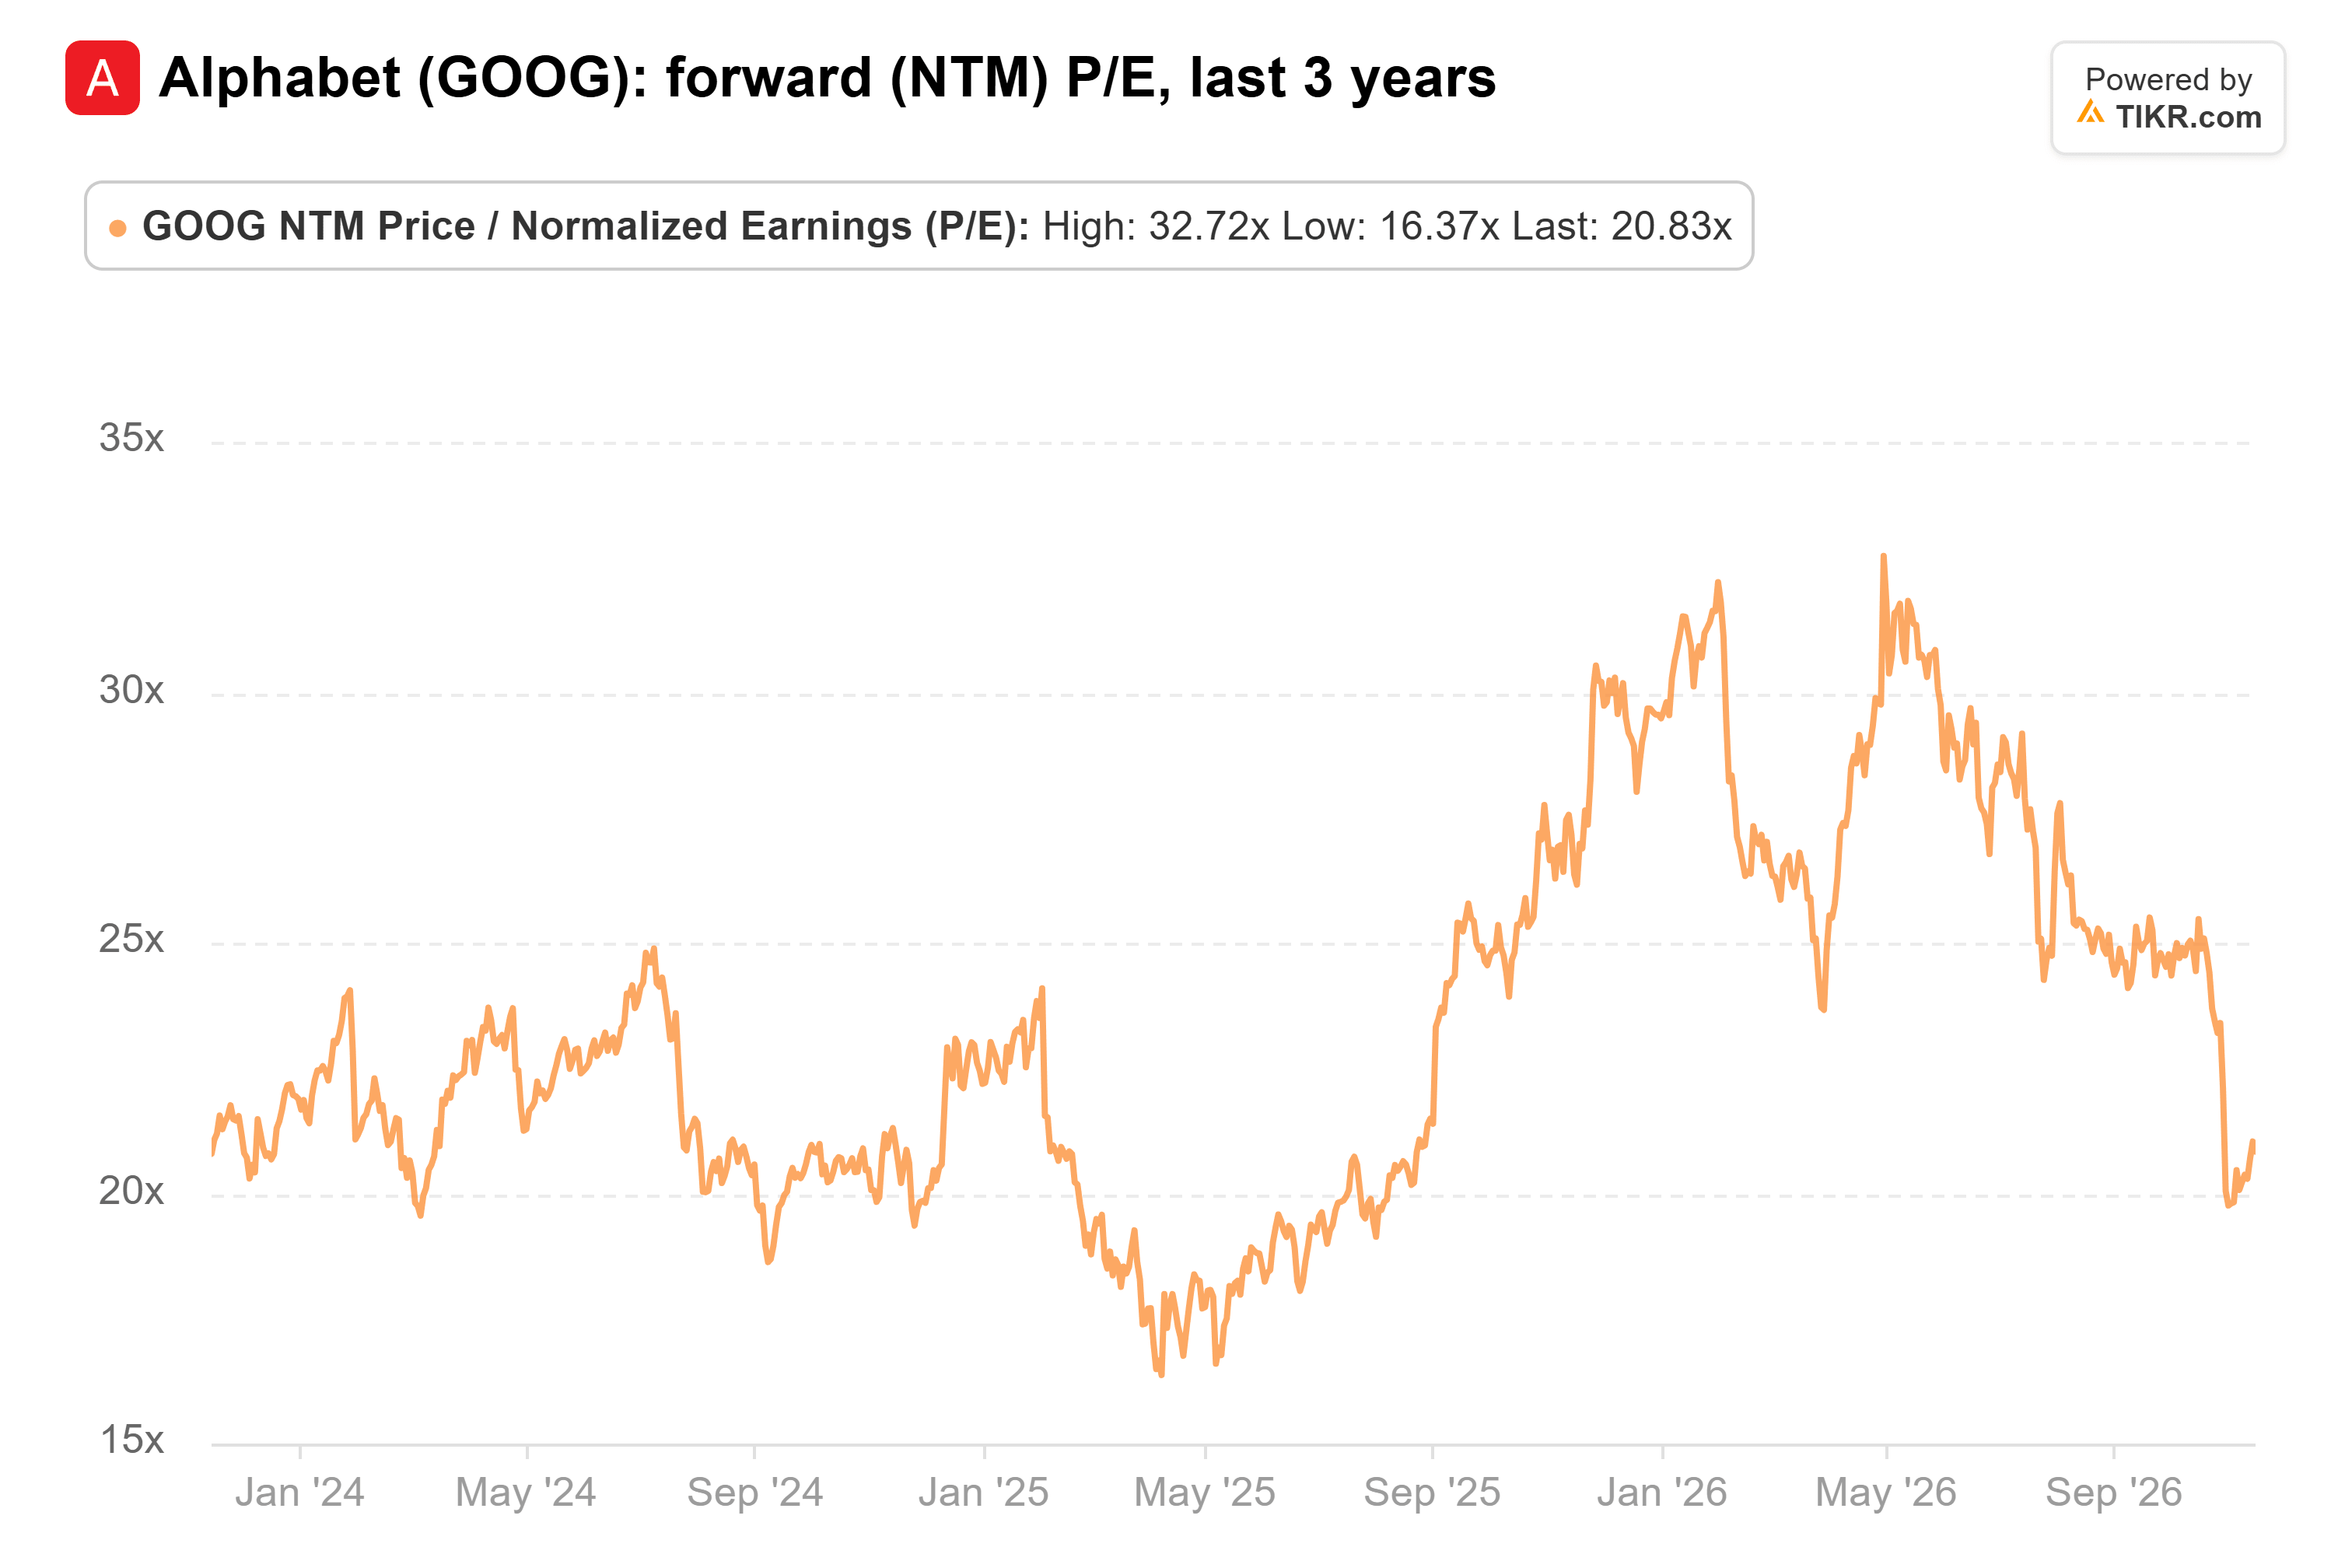
Das KGV von Microsoft ist also seit Juni um 6 Punkte gestiegen, das von Alphabet seit April um 12 gefallen, und Microsoft liegt nun etwa 4 Punkte vorn. Die wahrscheinlichste Erklärung: Investoren bewerten, wie stark der Gewinn jedes Unternehmens von einem Werbemodell abhängt, das KI umschreiben könnte.
Ändert man die Suche, ändert sich alles, was darauf folgt
Marcheses Sorge geht weit über Google hinaus. Er zählt auch die Suchfelder bei Amazon und YouTube zur Suche. Er sieht die Feeds von Meta als die andere Hauptmethode, wie das Internet Informationen vor die Leute bringt, und er denkt, dass KI beide Aufgaben besser erledigt. „Aber wenn man die Suche ändert, ändert sich alles, was auf die Suche folgt.“
Sein größerer Punkt betrifft Vertrauen. Er argumentierte, dass ein KI-Agent, der für Sie einkauft, nicht wie Menschen bei den gesponserten Ergebnissen stehen bleibt. Und wenn Anthropic seinen Agenten werbefrei hält, werden Konkurrenten, deren Agenten Sie möglicherweise zur bestbezahlten Werbung lenken, Schwierigkeiten haben, das gleiche Vertrauen zu verdienen. „Das ist ein Multi-Billionen-Dollar-Problem an den Märkten.“
Er schreibt Alphabet nicht ab. Marchese glaubt, Google kann herausfinden, wie es mit den Antworten von Gemini Geld verdient. Aber er wies darauf hin, dass es 25 Jahre dauerte, den Marktplatz der Klicks hinter den zehn blauen Links aufzubauen, und er glaubt nicht, dass der nächste über Nacht entsteht. Das lässt Alphabet, Meta und Amazon jahrelang Werbegeschäfte in einem Markt verteidigen, den noch niemand bewerten kann, und Microsoft hat dieses Problem nicht.
Office hat seinen eigenen KI-Kampf
Microsoft hat sehr wohl eine eigene KI-Bedrohung. Anthropic bietet jetzt Claude Sheets, Claude Whiteboards und Claude Data in seinen kostenpflichtigen Claude-Plänen ohne Aufpreis an, ein direkter Angriff auf Office. Das ist wichtig, weil das Segment „Produktivität und Geschäftsprozesse“, in dem Office im Geschäftsjahr 2026 angesiedelt war, in diesem Jahr 54 % des Betriebsgewinns von Microsoft erwirtschaftete. Microsofts eigene Antwort, Copilot, hatte bis Juni 30 Millionen bezahlte Nutzer überschritten, immer noch ein kleiner Teil der mehr als 450 Millionen bezahlten kommerziellen Microsoft-365-Nutzer, die es im Dezember 2025 hatte. Allerdings sind dies frühe Produkte, und Anthropic vereinbarte im November 2025, 30 Milliarden US-Dollar an Azure-Rechenleistung zu kaufen, sodass ein Teil des Wachstums von Anthropic ohnehin an Microsoft zurückfließt.
Die Prämie für Microsoft scheint gerechtfertigt
Marchese hat recht. Von den vieren hängen die Gewinne von Microsoft am wenigsten davon ab, wie jemand Werbung neben einer KI-Antwort verkauft. Bei einem KGV für die nächsten zwölf Monate von 25-fach, unter seinem eigenen Dreijahresdurchschnitt, scheint eine Prämie von 4 Punkten gegenüber Alphabet bezahlenswert. Natürlich könnte diese Lücke schnell schrumpfen, wenn Google schneller als von Marchese erwartet herausfindet, wie Werbung in Gemini funktioniert. Der nächste Bericht von Microsoft, der für Ende Januar erwartet wird, wird zeigen, ob Copilot die Office-Umsätze bewegt, während sich die Apps von Anthropic verbreiten.
Was ist die Microsoft-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Microsoft wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Microsoft kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!