Wichtigste Erkenntnisse
- Scott Galloway sagte, NVIDIA habe „wohl den breitesten Moat (wettbewerblichen Vorteil) aller Unternehmen im KI-Bereich“, nachdem Jensen Huang als CEO zurückgetreten ist.
- Dieser Moat ist NVIDIAs Produkt selbst, und eine Bruttomarge von 75,0 % im Quartal Juli 2026 zeigt, dass Käufer immer noch bereit sind, dafür zu zahlen.
- Analysten erwarten einen Umsatz von 689 Milliarden US-Dollar im Geschäftsjahr bis Januar 2028, obwohl Chips von Alphabet und Amazon nun auch an externe Käufer gelangen.
- Die Aktie wird mit dem 14-fachen der erwarteten Gewinne gehandelt, dem niedrigsten Stand seit fünf Jahren, und die Prognose zur Marge am 17. November ist der nächste Test.
NVIDIA (NVDA) legt am 17. November seine Zahlen vor, der erste Quartalsbericht ohne Jensen Huang. Der Mitgründer trat am 12. November als CEO zurück, vier Tage nachdem der Verwaltungsrat eine Untersuchung zu Berichten eröffnete, wonach er Ziel eines ausländischen Spionageversuchs gewesen sei. Die Aktie schloss an diesem Tag mit einem Minus von 4,34 % bei 166,19 US-Dollar.
Die Wall Street hat dies nicht gut aufgenommen. Am 13. November stufte HSBC die Aktie auf Hold zurück und senkte sein Kursziel von 365 auf 170 US-Dollar, mit der Begründung, die Unsicherheit werde „bis zur Vorlage eines dauerhaften Nachfolgeplans“ anhalten.
Scott Galloway sieht das anders. Im Podcast Pivot sagte der Professor der NYU Stern, die Bären-These „ist, dass sie herausfinden werden, dass 20 % der Chips an böswillige Akteure gingen.“
Dann fügte er hinzu: „Das ist wahrscheinlich nicht der Fall. Und dieses Unternehmen hat wohl den breitesten Moat (wettbewerblichen Vorteil) aller Unternehmen im KI-Bereich.“
Die Zahlen geben ihm recht. Der Moat ist das Produkt selbst, und die Käufer haben noch keine bessere Alternative gefunden.
Bis 2027 ausverkauft
Beginnen wir mit der Nachfrage. Ryan Vlastelica, Aktienreporter bei Bloomberg, sagte auf Bloomberg Tech, dass fast jeder Analyst und Investor, mit dem er gesprochen habe, NVIDIAs Fundamentaldaten als intakt sehe. „Es ist wirklich bis 2027 ausverkauft“, sagte er.
Die Schätzungen der Analysten zeigen, welches Wachstum dieses Auftragsbuch birgt:
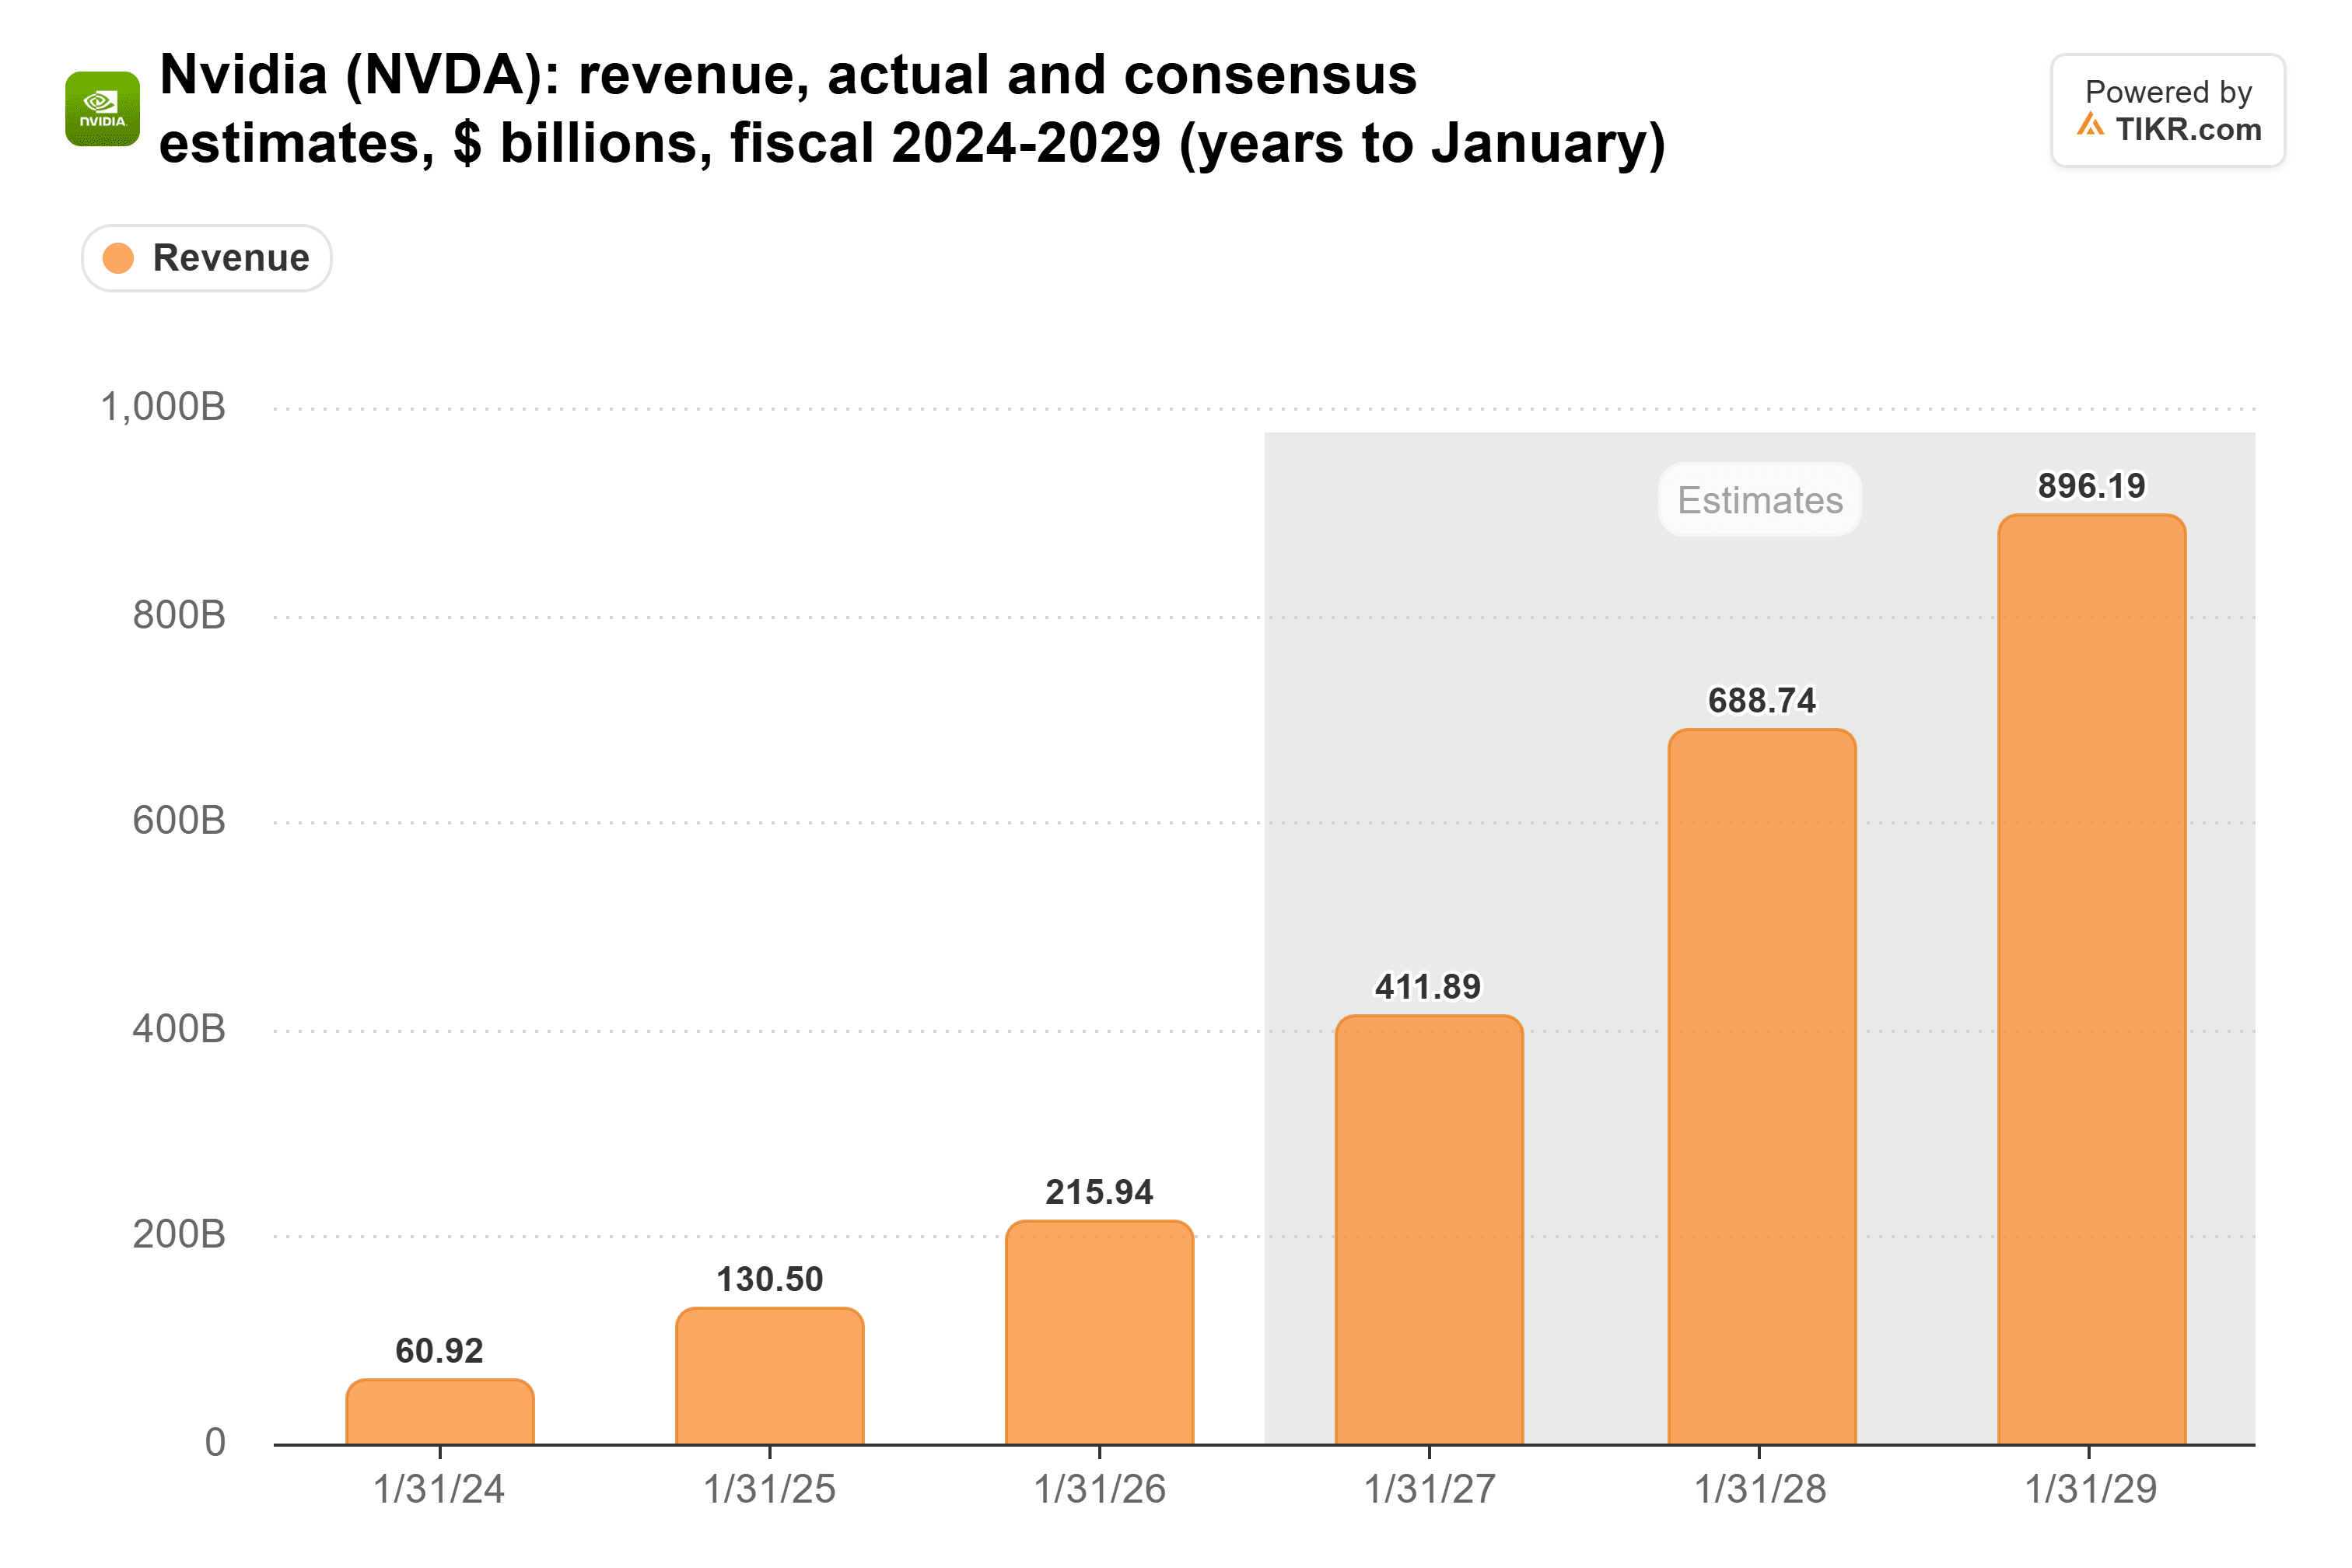
Der Umsatz betrug 216 Milliarden US-Dollar im Geschäftsjahr bis Januar 2026. Der Konsens liegt bei 412 Milliarden US-Dollar für das Geschäftsjahr bis Januar 2027 und dann bei 689 Milliarden US-Dollar für das folgende Jahr, das den größten Teil des Kalenderjahres 2027 abdeckt. Im August gab das Management eine Prognose für ein Wachstum von etwa 70 % für dieses Jahr ab und sagte, die Begrenzung liege darin, wie viel seine Zulieferer produzieren können. Ein neuer CEO macht bereits platzierte Aufträge nicht rückgängig.
TIKR verfolgt 62 Analysten zu Nvidia. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Nvidia sowie die Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenempfehlungen für Nvidia ansehen
Käufer zahlen immer noch bereitwillig
Preissetzungsmacht ist das deutlichste Zeichen für einen Moat (wettbewerblichen Vorteil), und NVIDIAs Bruttomarge ist seit drei aufeinanderfolgenden Geschäftsjahren im Bereich der 70er geblieben:
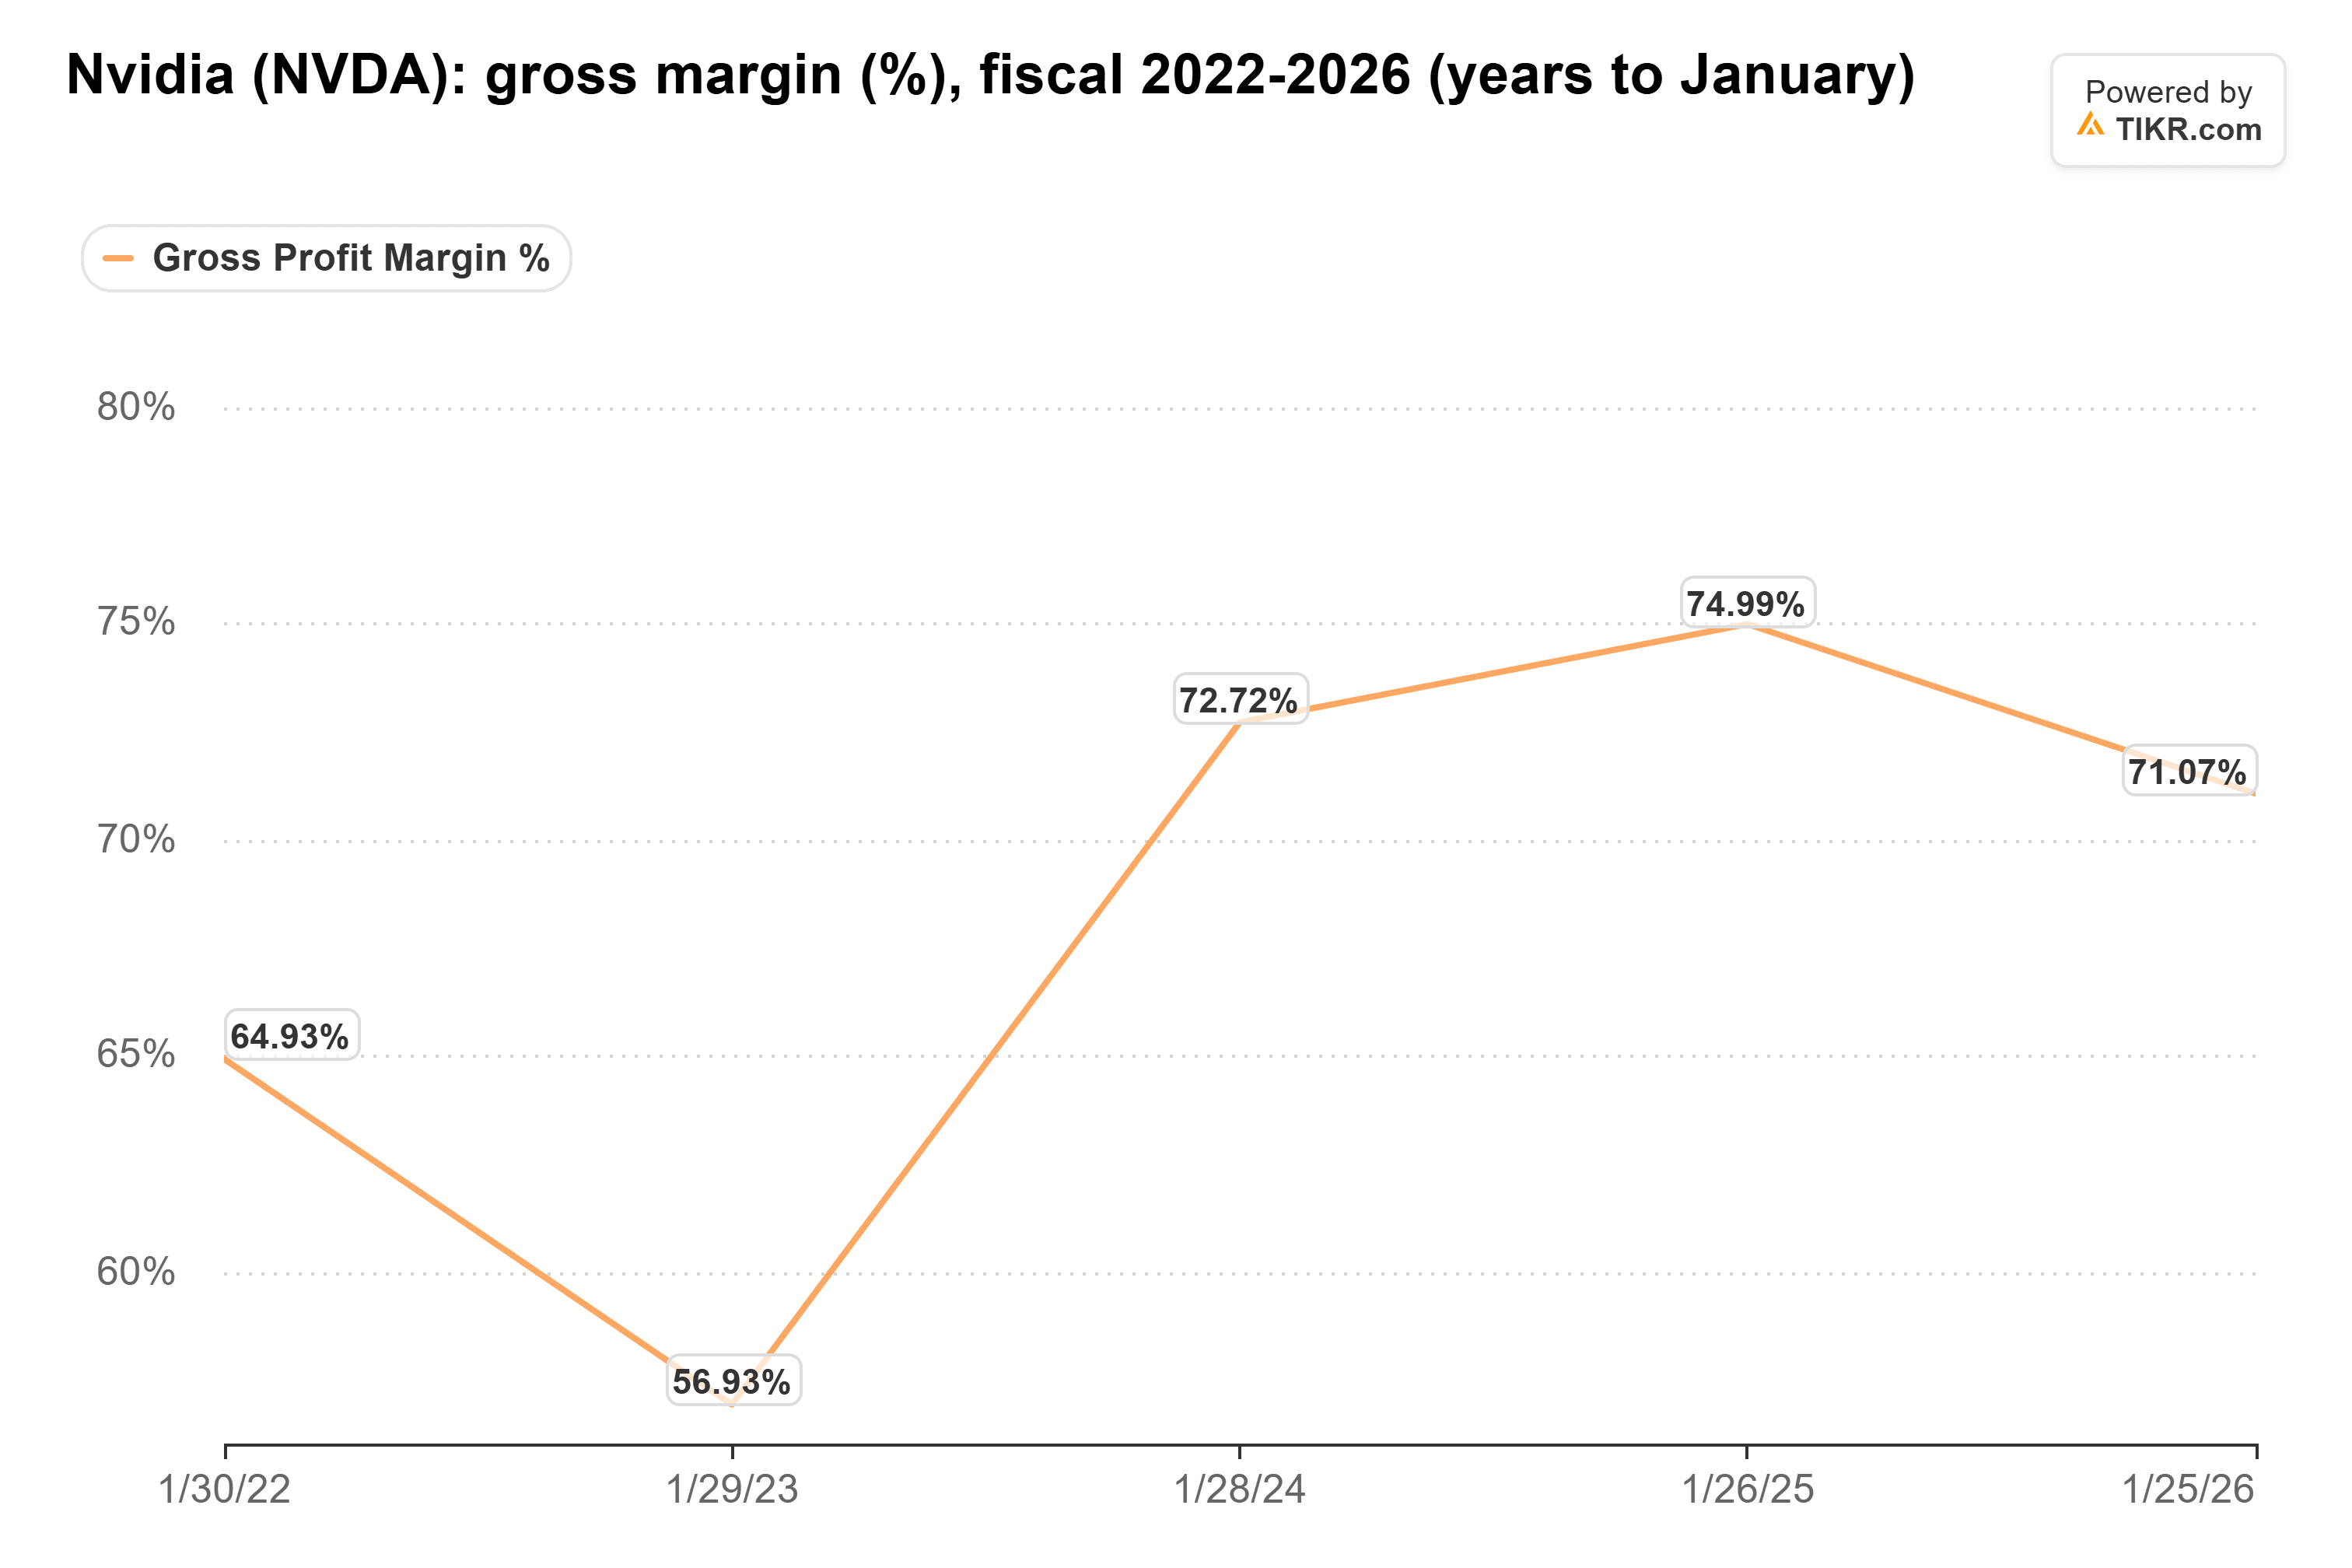
Der einzige echte Einbruch kam während der letzten Abschwungphase, als der Umsatz stagnierte: Die Bruttomarge fiel auf 56,9 % im Geschäftsjahr bis Januar 2023. Der Rückgang auf 71,1 % im Geschäftsjahr bis Januar 2026 beinhaltete eine Belastung von 4,5 Milliarden US-Dollar im Zusammenhang mit seinem H20-Chip für China, und die Bruttomarge lag im Quartal Juli 2026 wieder bei 75,0 %.
Das Management erwartet zwar, dass sie im Quartal Januar 2027 bei steigenden Speicherpreisen auf 71 % bis 72 % ihren Tiefpunkt erreicht. Es hat jedoch bereits Preiserhöhungen durchgesetzt, die Anfang 2027 in Kraft treten und die Marge im Geschäftsjahr bis Januar 2028 voraussichtlich wieder auf 72 % bis 73 % anheben sollen. Ein Unternehmen, das einen Kostenschub an seine Kunden weitergeben kann, hat etwas, das diese nirgendwo anders bekommen können.
Malcolm Ethridge, Managing Partner bei Capital Area Planning Group, brachte es im CNBC-Halftime Report auf den Punkt: „Ich glaube nicht, dass es auf dem Markt ein Produkt gibt, das jemand, der ernsthaft im KI-Bereich arbeitet, als ein besseres Produkt als den Vera-Cluster, wie Rubin, bezeichnen würde.“
Alphabet und Amazon greifen die Margen an
Die echte Bedrohung sind die eigenen Chips der Hyperscaler, die nun auch an externe Käufer gehen. Morgan Stanley schätzt den direkten Verkauf von TPU-Systemen durch Alphabet für 2027 auf 84 Milliarden US-Dollar, gegenüber etwa 8 Milliarden US-Dollar im Jahr 2026. Diese TPUs werden zu Preisen verkauft, die deutlich unter denen von NVIDIA liegen, was laut Bloomberg Intelligence ein großer Faktor sein könnte. Amazon plant, Trainium-Chips ab Ende 2027 auch außerhalb von AWS zu verkaufen.
Beides könnte NVIDIAs Preissetzung unter Druck setzen, aber dessen eigene Lieferkapazität ist bereits bis 2027 ausgebucht. AWS wird 2027 und 2028 noch 2 Millionen weitere NVIDIA-GPUs einsetzen. Und Ethridge sagte, er würde seine Meinung ändern, sobald ein Konkurrent „auf Augenhöhe mit der Art und Weise, wie NVIDIA baut, stehen kann“, womit er in den nächsten drei Monaten nicht rechnet.
Bewertet, als wäre der Moat bereits verschwunden
Vor dem 17. November liegt NVIDIAs KGV (Kurs-Gewinn-Verhältnis) auf Basis der erwarteten Gewinne auf dem niedrigsten Stand seit fünf Jahren:
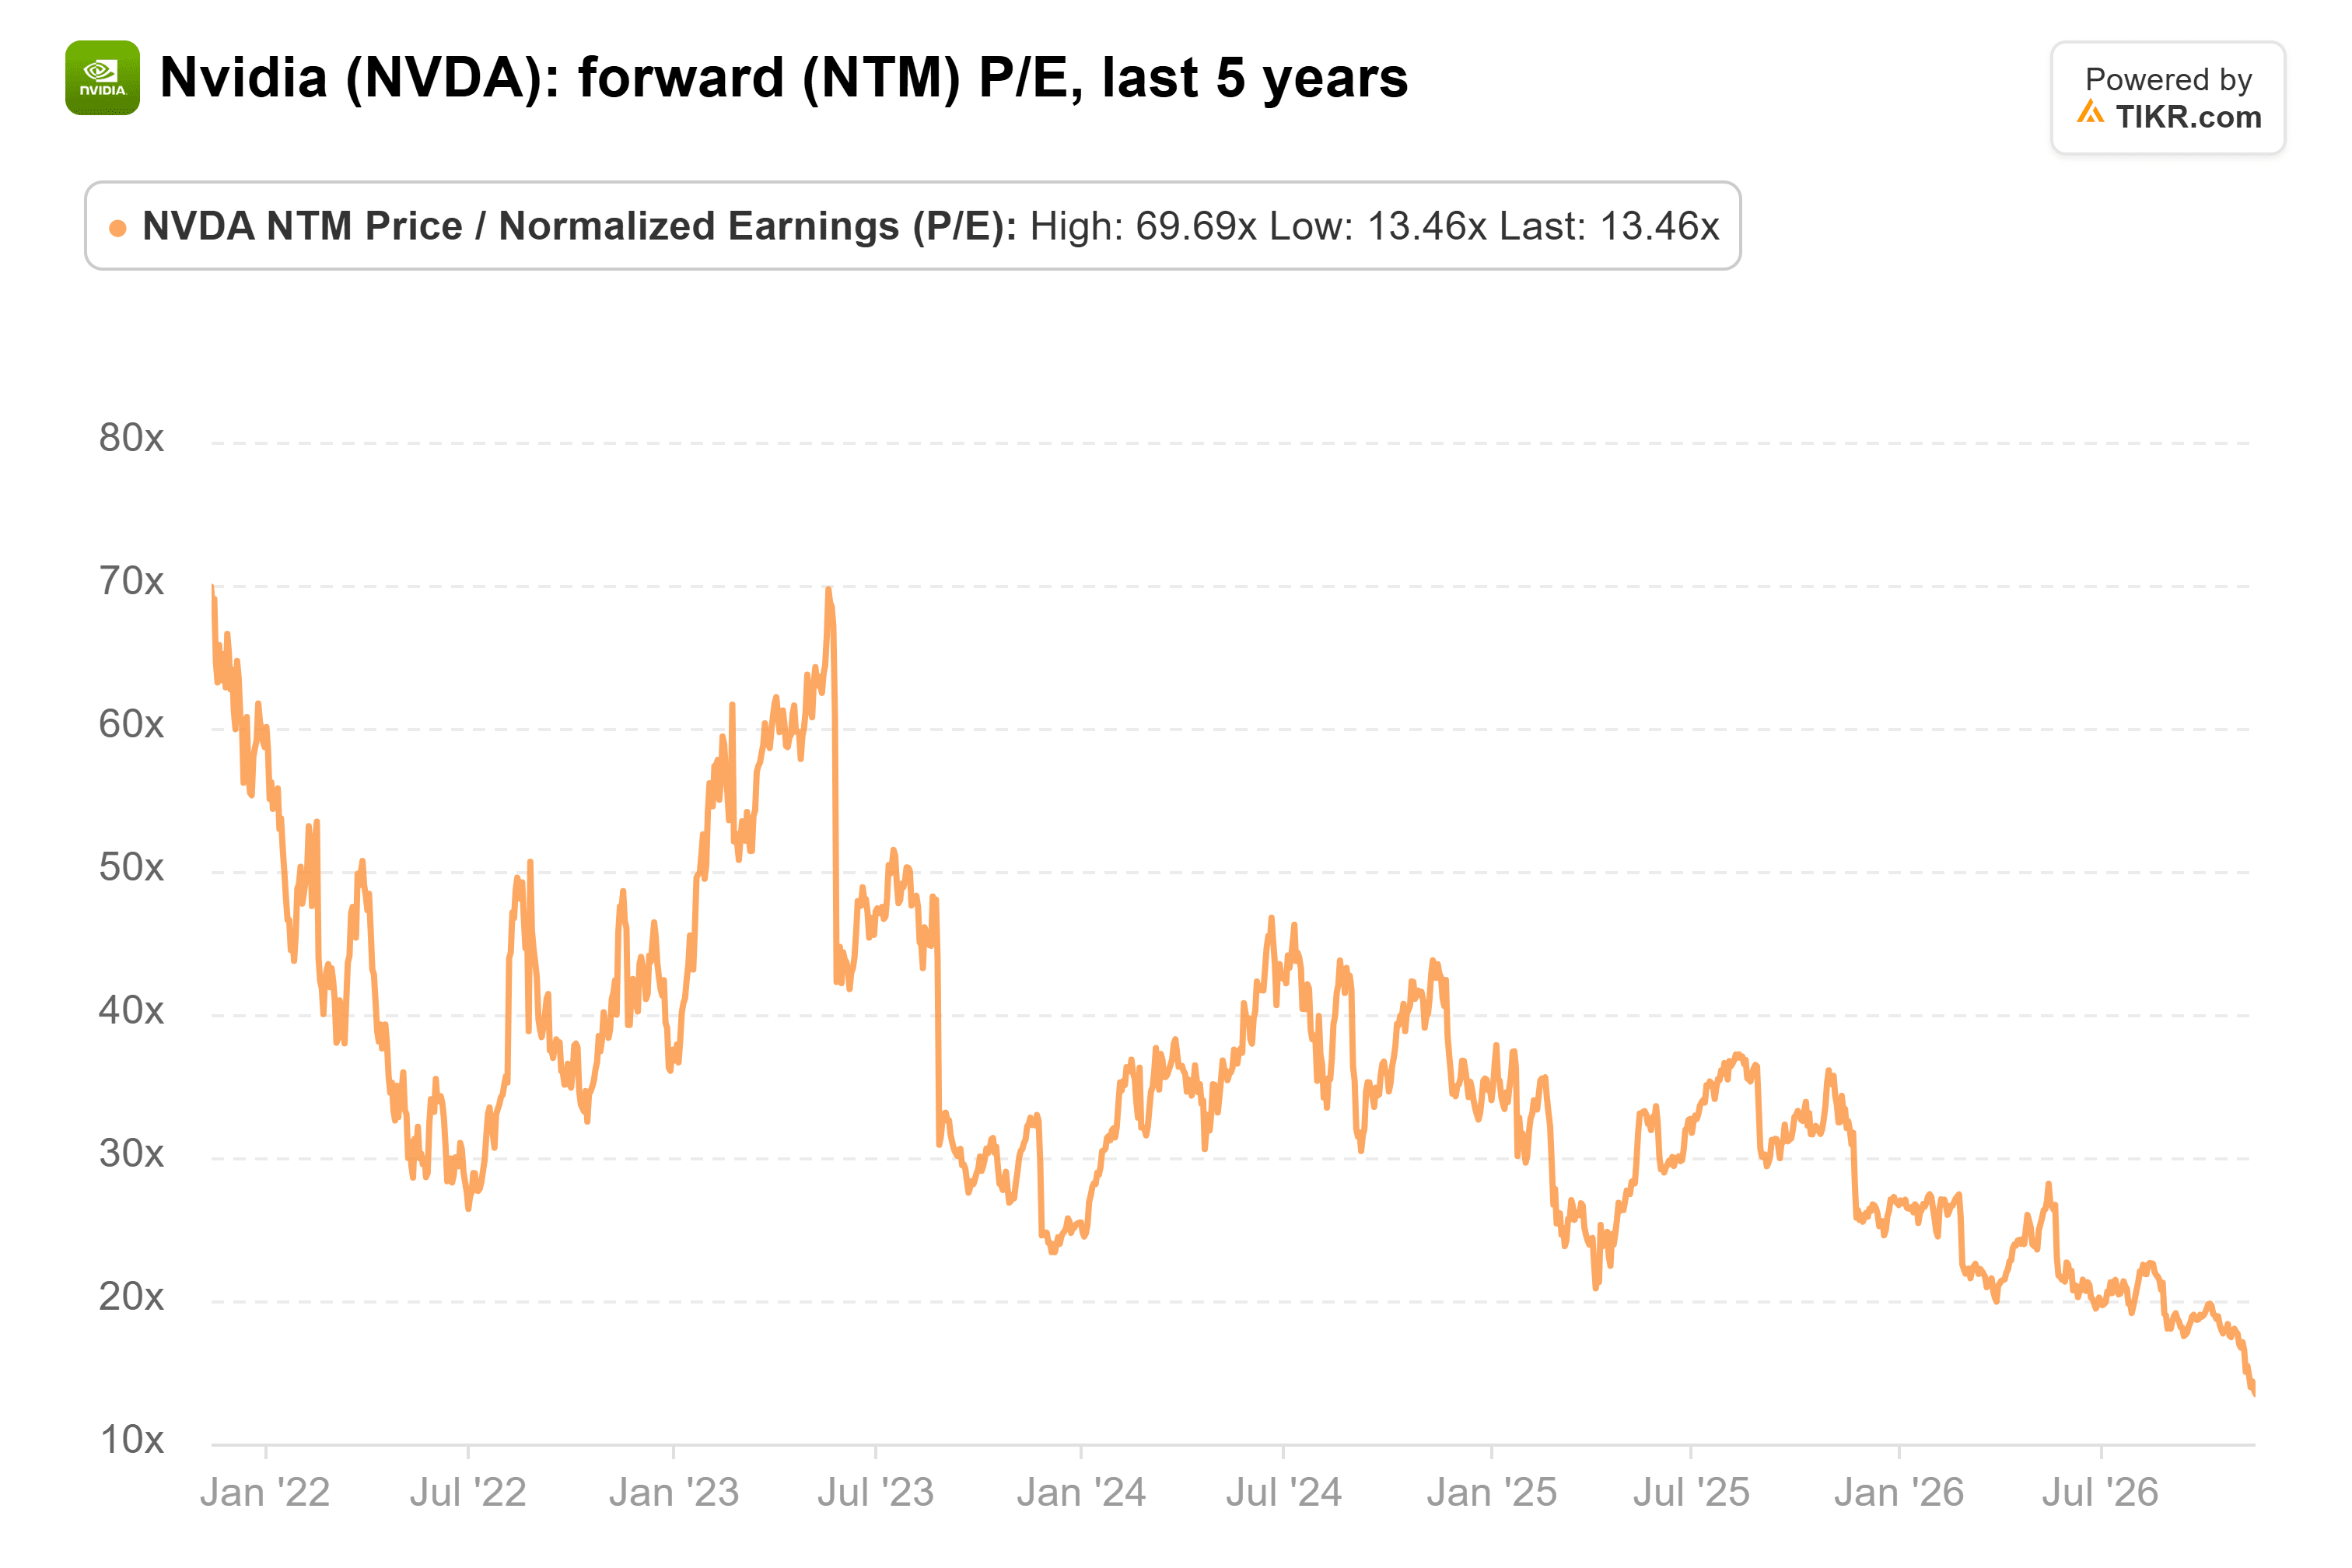
Das entspricht dem 14-fachen, gegenüber einem Fünfjahresdurchschnitt von 36-fach und einem Höchststand bei fast 70-fach im Mai 2023.
Galloways Einschätzung hält stand. Ein ausverkauftes Jahr 2027, Bruttomargen in den 70ern und, laut Ethridge, kein besseres Produkt als Vera Rubin ergeben zusammengenommen wohl den breitesten Moat (wettbewerblichen Vorteil) in der KI, und nichts davon ist mit Huang zur Tür hinausgegangen. Zum 14-fachen zahlen Investoren, als ob dieser Moat bereits schrumpfen würde, und die bisherigen Daten zeigen das nicht.
Natürlich kommt der erste Test schnell. Wenn die Prognose des Managements vom 17. November für die Bruttomarge im Januar-Quartal unter dieser Untergrenze von 71 % liegt, laufen die Speicherkosten NVIDIAs Preiserhöhungen davon, und der Moat ist schmaler, als Galloway vermutet.
Was ist die NVIDIA-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was NVIDIA wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!