Die wichtigsten Erkenntnisse
- Die Aktie von Apple (AAPL) legte im vergangenen Jahr etwa 28 % zu und schloss am 6. November nahe 342 $, da eine stärkere iPhone-Nachfrage und bessere Gewinne den Kursanstieg stützten.
- Microsoft (MSFT) meldete vierteljährliche Investitionsausgaben (Capex) von etwa 41 Mrd. $, einschließlich Finanzierungsleasing, während Alphabet (GOOGL) im dritten Quartal einen negativen freien Cashflow von 9,1 Mrd. $ bei erheblichen Ausgaben für KI-Infrastruktur verzeichnete.
- Apple meldete einen Umsatz im vierten Fiskalquartal von 114,5 Mrd. $, ein Plus von 12 %, aber seine Prognose für die Bruttomarge im Dezemberquartal von 45 % bis 46 % unterstreicht den Druck durch steigende Speicherkosten.
- Apple erscheint bei seinem hohen Gewinnmultiplikator potenziell überbewertet, was wenig Spielraum für ein langsameres Gewinnwachstum oder eine schwächere Profitabilität lässt.
Was ist passiert?
Die Aktie von Apple (AAPL) stieg im vergangenen Jahr um etwa 28 % und schloss am 6. November bei 342,37 $, da eine stärkere iPhone-Nachfrage, verbesserte Gewinne und relativ zurückhaltende Ausgaben für KI-Infrastruktur das Vertrauen der Anleger stützten.
Im Gegensatz zu Microsoft (MSFT) und Alphabet (GOOGL), die weiterhin stark in KI-Rechenzentren investieren, hat sich Apple darauf konzentriert, KI in seine Geräte und Dienste zu integrieren, und sich dabei teilweise auf Technologiepartnerschaften verlassen.
Laut Microsofts Konferenzschaltung zum vierten Fiskalquartal meldete das Unternehmen Investitionsausgaben (Capex) von etwa 41 Mrd. $, darunter 5,6 Mrd. $ für Finanzierungsleasing und 35,8 Mrd. $ an Barzahlungen für Sachanlagen.
Alphabets Kommentar zum dritten Quartal zeigte Investitionsausgaben von 51,4 Mrd. $, die hauptsächlich die technische Infrastruktur unterstützten, während das Unternehmen einen negativen freien Cashflow von 9,1 Mrd. $ verzeichnete. Investitionen in Lagerbestände und eine Strafzahlung der Europäischen Kommission beeinflussten ebenfalls die Cash-Generierung.
Apples Gewinnmeldung vom 2. November unterstrich seine operative Dynamik, wobei der Umsatz im vierten Fiskalquartal um 12 % auf 114,5 Mrd. $ stieg und der verwässerte Gewinn je Aktie um 14 % auf 2,10 $ zulegte.
Die Ankündigung markierte Apples erste Gewinnmeldung unter CEO John Ternus, wobei der iPhone-Umsatz im Septemberquartal einen Rekord erreichte und der Umsatz mit Diensten einen historischen Höchststand verzeichnete.
Ternus beschrieb die Ergebnisse als "Abschluss unseres besten Fiskaljahres aller Zeiten", was die anhaltende Stärke in Apples Kerngeschäften widerspiegelt.
Höhere Speicherpreise und eine schwächere Prognose für die Bruttomarge deuten jedoch darauf hin, dass Apples Profitabilität trotz seiner zurückhaltenderen Strategie bei KI-Infrastrukturausgaben unter Druck geraten könnte.
Apples Gewinnwachstum stützt seinen Aktienanstieg
Apples finanzielle Performance hat seinen Kursgewinnen erheblichen Rückhalt gegeben, wobei der Quartalsumsatz im Dezember um 16 %, im März um 17 %, im Juni um 16 % und im September um weitere 12 % wuchs.
Für das Fiskaljahr 2026 erreichte der Jahresumsatz etwa 478,8 Mrd. $, ein Plus von 15 %, gestützt durch eine stärkere iPhone-Nachfrage und einen wachsenden Umsatz mit Diensten.
Der Umsatz mit Diensten stieg um 13 % auf 123,3 Mrd. $, während der Umsatz in Greater China um etwa 28 % auf 82,4 Mrd. $ kletterte, was die sich verbessernde Nachfrage in einem von Apples wichtigsten internationalen Märkten unterstreicht.
Der jährliche iPhone-Umsatz stieg ebenfalls um etwa 21 % auf 254,1 Mrd. $ und unterstreicht damit Apples Fähigkeit, Wachstum aus seinem Kerngeschäft mit Hardware zu generieren, während Wettbewerber erhebliche Ressourcen für KI-Infrastruktur bereitstellen.
Apples wachsendes Dienstleistungsgeschäft und starke iPhone-Verkäufe bieten zusätzliche Gewinnchancen, obwohl die Aufrechterhaltung dieser Dynamik mit nachlassendem Wachstum zunehmend wichtiger wird.
Laut TIKR-Daten erreichte Apples normalisierter Gewinn je Aktie (EPS) im Fiskaljahr 2026 etwa 8,84 $, während Analysten für das Fiskaljahr 2027 einen Anstieg auf 9,55 $ erwarten.
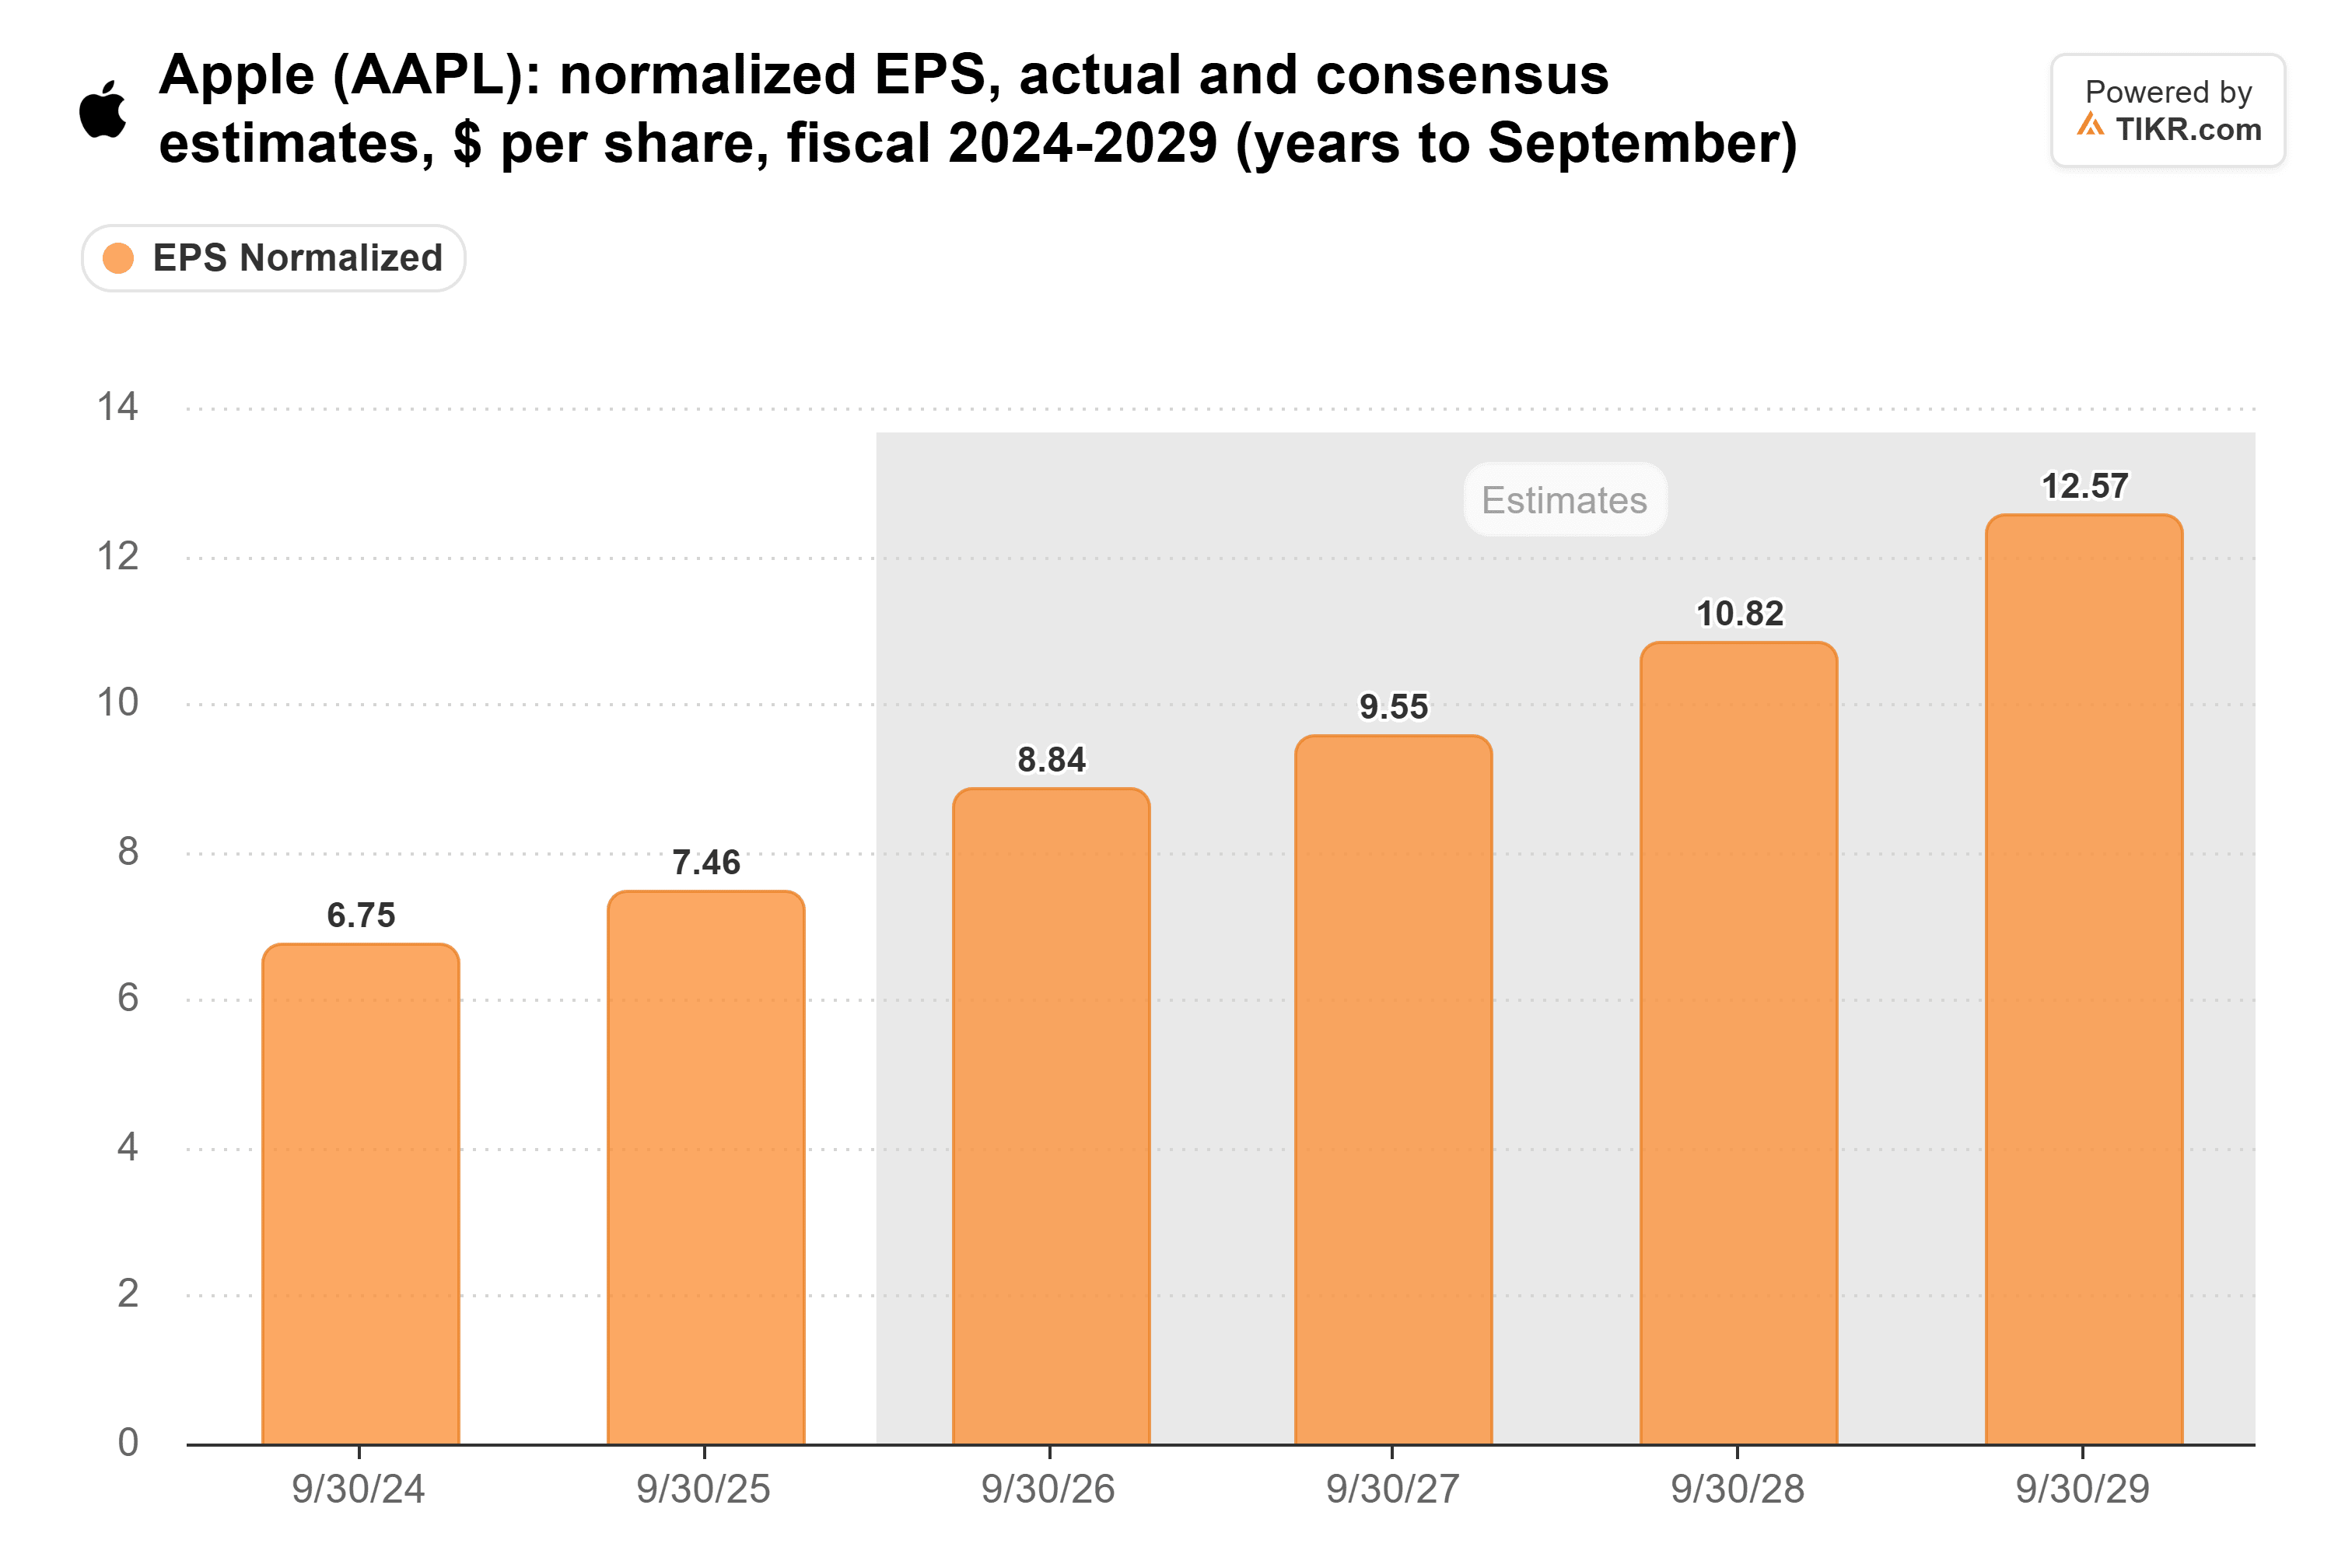
Das entspricht einem erwarteten Gewinnwachstum von etwa 8 % im Fiskaljahr 2027, was darauf hindeutet, dass Apples Profitabilität sich weiter ausweiten könnte, aber in einem langsameren Tempo als seine jüngste Performance.
Anhaltende iPhone-Nachfrage, die Ausweitung der Dienste und verbesserte KI-Fähigkeiten könnten künftige Gewinne stützen, aber steigende Komponentenkosten und zusätzliche KI-bezogene Ausgaben könnten einen Teil dieser Gewinne zunichtemachen.
Ist die Apple-Aktie unterbewertet oder überbewertet?
Apple erscheint nach seinem deutlichen Kursanstieg potenziell überbewertet, insbesondere weil sein hoher Gewinnmultiplikator wenig Spielraum für ein langsameres Wachstum lässt.
Laut dem ursprünglichen TIKR-Bewertungsdiagramm notierte Apple Ende Oktober bei etwa dem 37,5-fachen der zukünftigen Gewinne, verglichen mit seinem historischen Fünfjahresdurchschnitt von etwa dem 29-fachen.
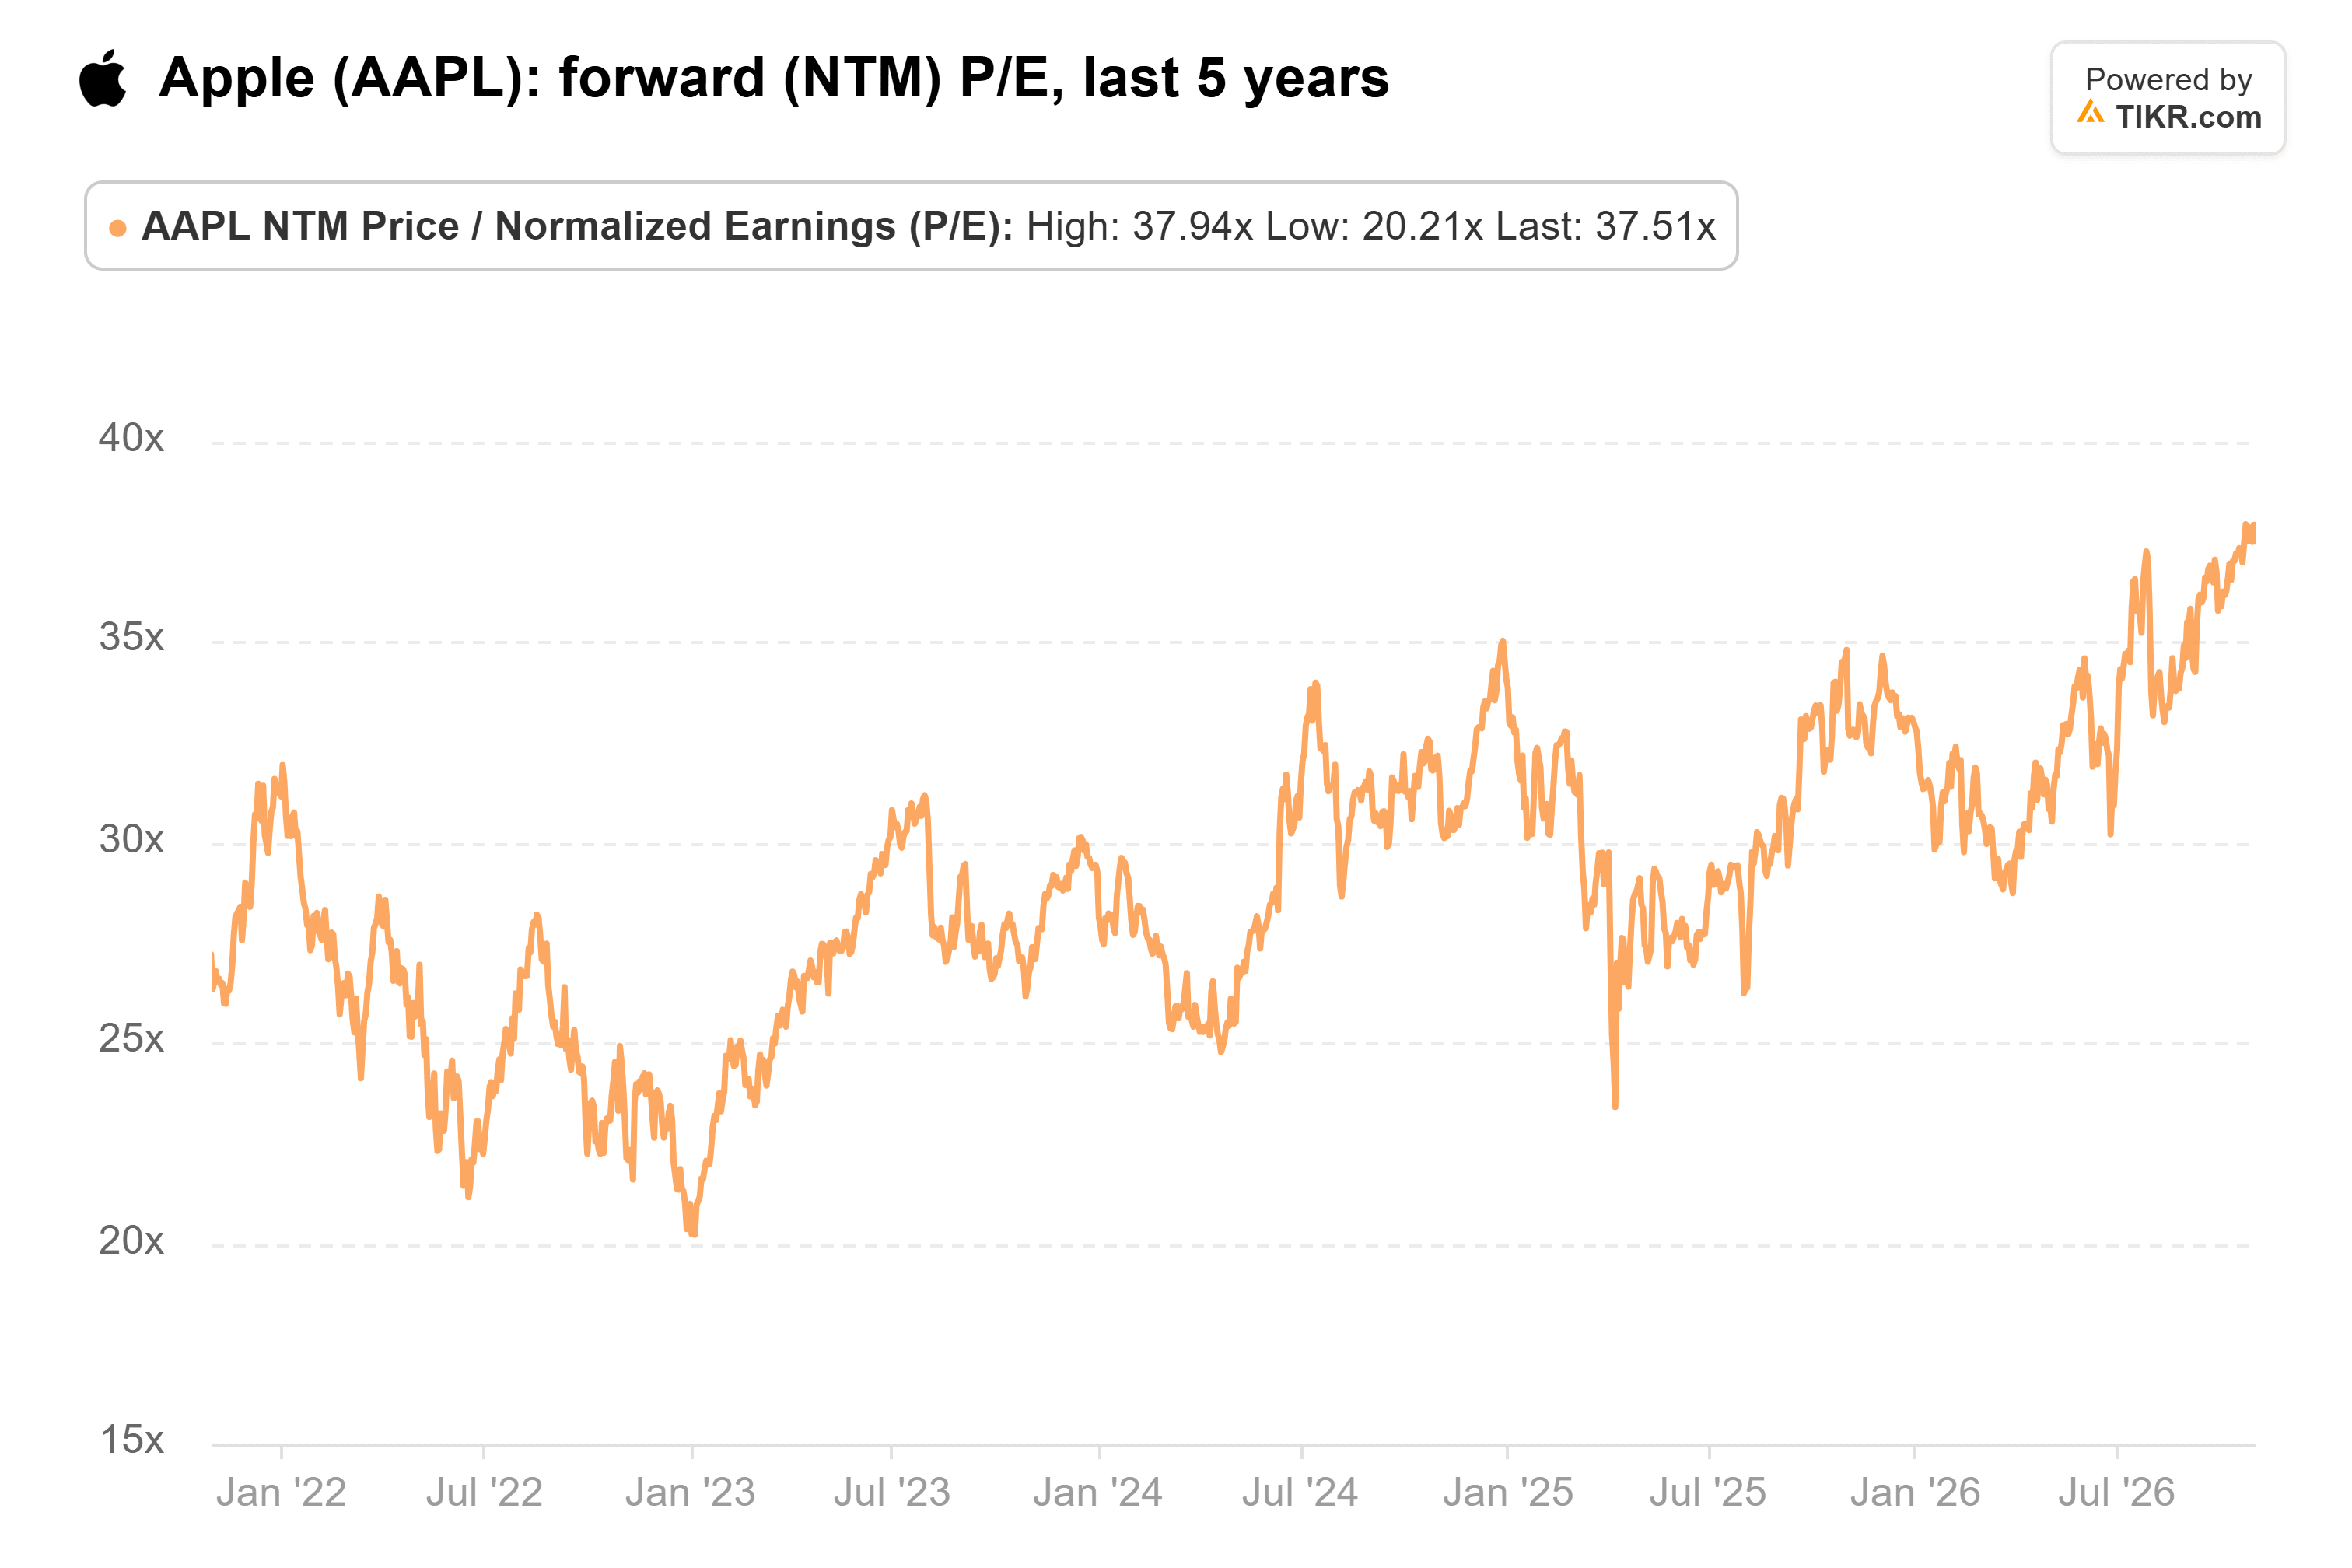
Dieser Aufschlag spiegelt die Kundenbindung von Apple, sein wachsendes Dienstleistungsgeschäft und seine Fähigkeit wider, erhebliche Cashflows zu generieren, ohne die größten KI-Infrastrukturinvestitionen der Wettbewerber zu tätigen.
Steigende Komponentenkosten könnten jedoch die Profitabilität belasten. Apples Bruttomarge von 47,9 % im Septemberquartal enthielt etwa einen Prozentpunkt Vorteil aus Zollrückerstattungen, während das Management für Dezember eine Marge von 45 % bis 46 % prognostizierte.
Während Apples Konferenzschaltung zum vierten Fiskalquartal erklärte CFO Kevan Parekh, dass höhere Speicherkosten den größten Teil des erwarteten sequenziellen Rückgangs der Bruttomarge ausmachen würden, während auch Kosten im Zusammenhang mit dem Rollout der KI für Siri dazu beitragen würden.
Dies unterstreicht ein wichtiges Risiko: Apples zurückhaltende Ausgaben für KI-Infrastruktur schützen seine Profitabilität nicht vollständig vor steigenden Komponentenkosten, die mit dem breiteren KI-Investitionszyklus verbunden sind.
Apples jährliche Bruttomarge verbesserte sich von 41,8 % im Fiskaljahr 2021 auf 46,9 % im Fiskaljahr 2025, was die jüngste Prognose zu einem wichtigen Test macht, ob das Unternehmen seine historischen Profitabilitätsgewinne aufrechterhalten kann.
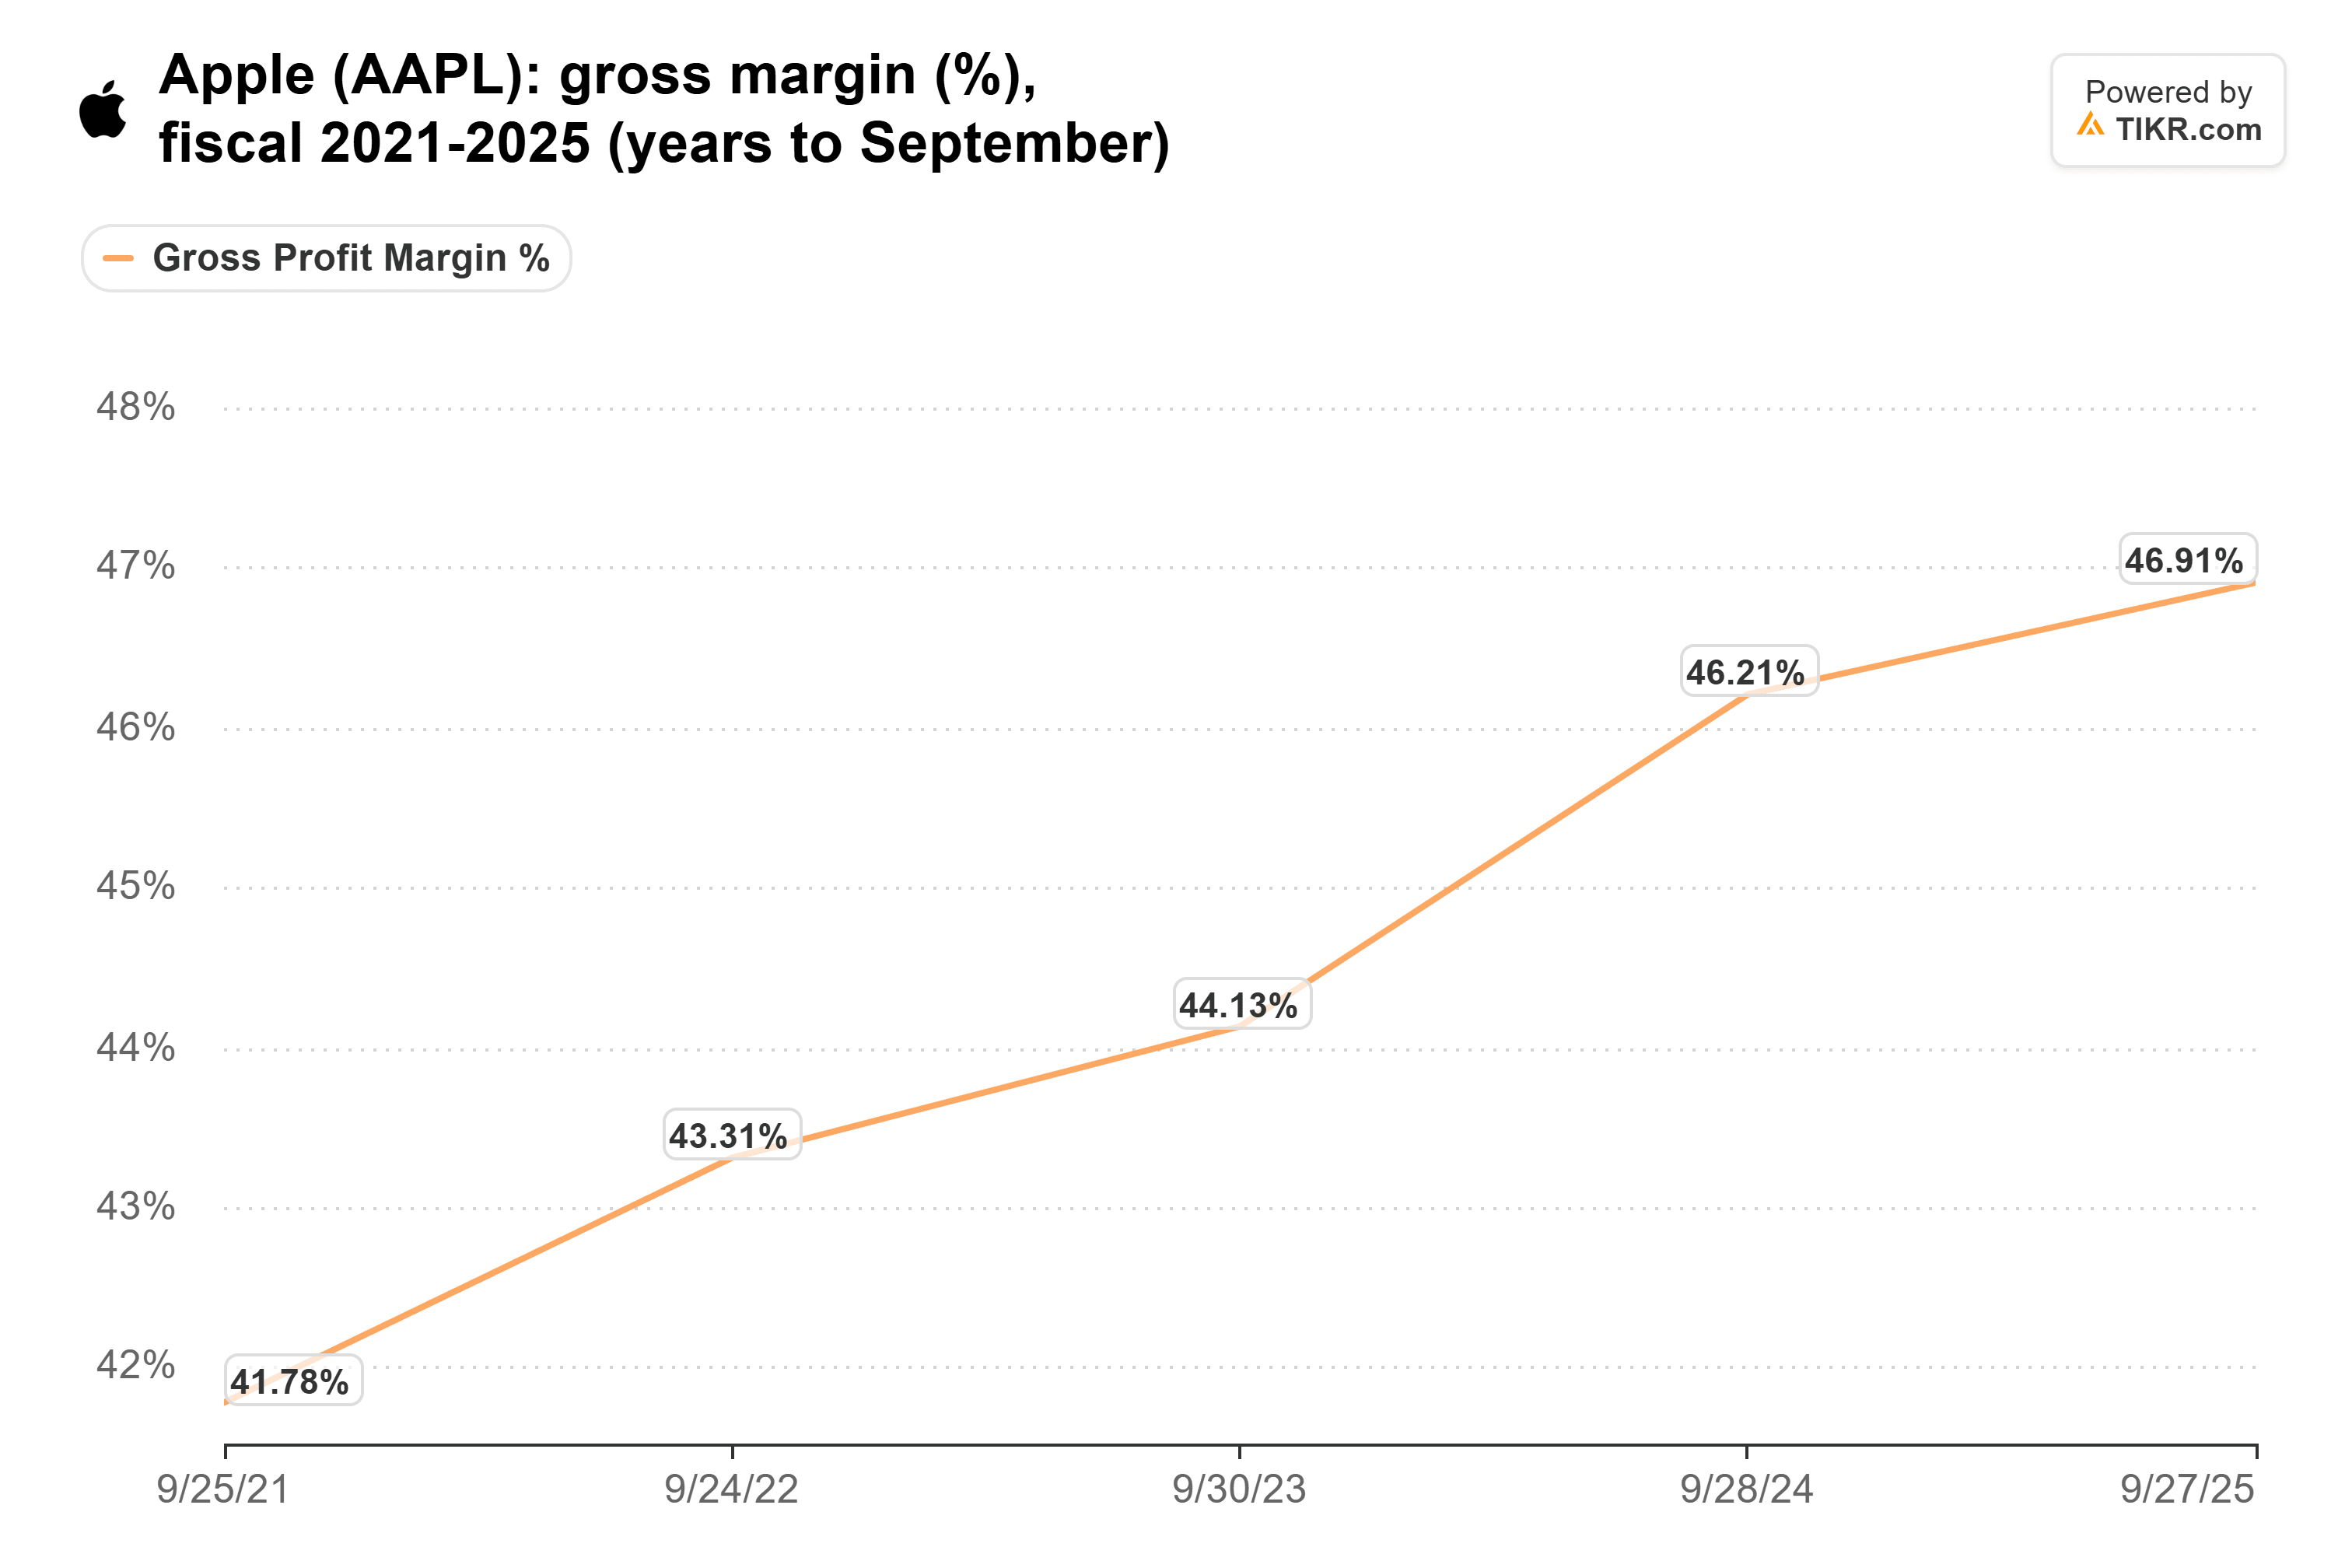
In den nächsten 12 Monaten könnten stärkere iPhone-Auslieferungen, anhaltendes Wachstum der Dienste und sich ausweitende KI-Fähigkeiten die Gewinne stützen, obwohl Speicherinflation und schwächere Margen den weiteren Aufwärtstrend begrenzen könnten.
Unter Verwendung der ursprünglichen TIKR-Schätzung für den normalisierten Gewinn je Aktie (EPS) im Fiskaljahr 2027 von 9,55 $ würde ein hypothetisches KGV von 30 einen Aktienkurs von etwa 287 $ implizieren, was einem Abschlag von etwa 16 % gegenüber Apples Schlusskurs vom 6. November entspricht.
Dieses Szenario ist keine Kursprognose, aber es veranschaulicht, wie sich eine Kontraktion hin zu Apples historischer Bewertung auf Aktionäre auswirken könnte, selbst wenn die Gewinne weiter wachsen.
Apple bleibt ein hochprofitables Unternehmen, aber seine hohe Bewertung spiegelt bereits beträchtlichen Optimismus hinsichtlich der künftigen Performance wider.
Bei etwa 342 $ je Aktie erscheint die Aktie attraktiver für bestehende Aktionäre als für Anleger, die eine erhebliche Sicherheitsmarge suchen. Ein niedrigerer Einstiegspreis oder klarere Hinweise auf stabilisierende Margen würden die Investmentthese stärken.
Was ist die Apple-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Apple wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!