


Die Analysten von Wall Street sind im Allgemeinen eine konservative Truppe. Sie modellieren selten, dass ein Unternehmen seinen Umsatz verdreifacht, weil die meisten Unternehmen das nicht tun. Wenn also die Konsensschätzungen genau das für drei verschiedene Chip-Unternehmen vorhersagen, lohnt es sich zu fragen, was die Wall Street sieht und was richtig laufen müsste.
Alle drei haben diesen Monat auf der Citi Global TMT Conference 2026 präsentiert. Hier ist, was das Management sagte und wo die Geschichte scheitern könnte.
Lumentum (LITE): $3,0 Mrd. auf $13,7 Mrd.

Lumentum schloss das Geschäftsjahr 2026 mit einem Umsatz von etwa $3,0 Mrd. ab. Der Konsens sieht nun $9,6 Mrd. bis zum Geschäftsjahr 2028 und $13,7 Mrd. bis zum Geschäftsjahr 2029.
KI-Rechenzentren übertragen Daten zwischen Chips mit Licht statt Kupferkabeln, und Lumentum stellt die Laser her, die diese Umwandlung vornehmen.
Auf der Citi-Konferenz sagte das Unternehmen, es könne diese Laser nicht schnell genug bauen, um die Bestellungen bis 2027 zu erfüllen, und die Kunden zahlten weiterhin erhöhte Preise, anstatt sie herunterzuhandeln. Zwei Wellen treiben dies an.
Die erste ist die Verbindung von Racks untereinander im gesamten Rechenzentrum, die das Management für 2027 eine Verdopplung erwartet. Die zweite ist die Verbindung von GPUs untereinander innerhalb eines einzelnen Racks, was weit mehr optische Teile pro Rack erfordert und 2028 um weitere 3x bis 4x wachsen sollte. Das Management erhöhte auch sein Gewinnziel für das Geschäftsjahr 2028 auf $40 pro Aktie aufgrund stärkerer Nachfrage seines größten Kunden nach optischen Switches, einem neueren Produkt, das den Lichtstrahl selbst umleitet, anstatt ihn zuerst wieder in Elektrizität umzuwandeln.
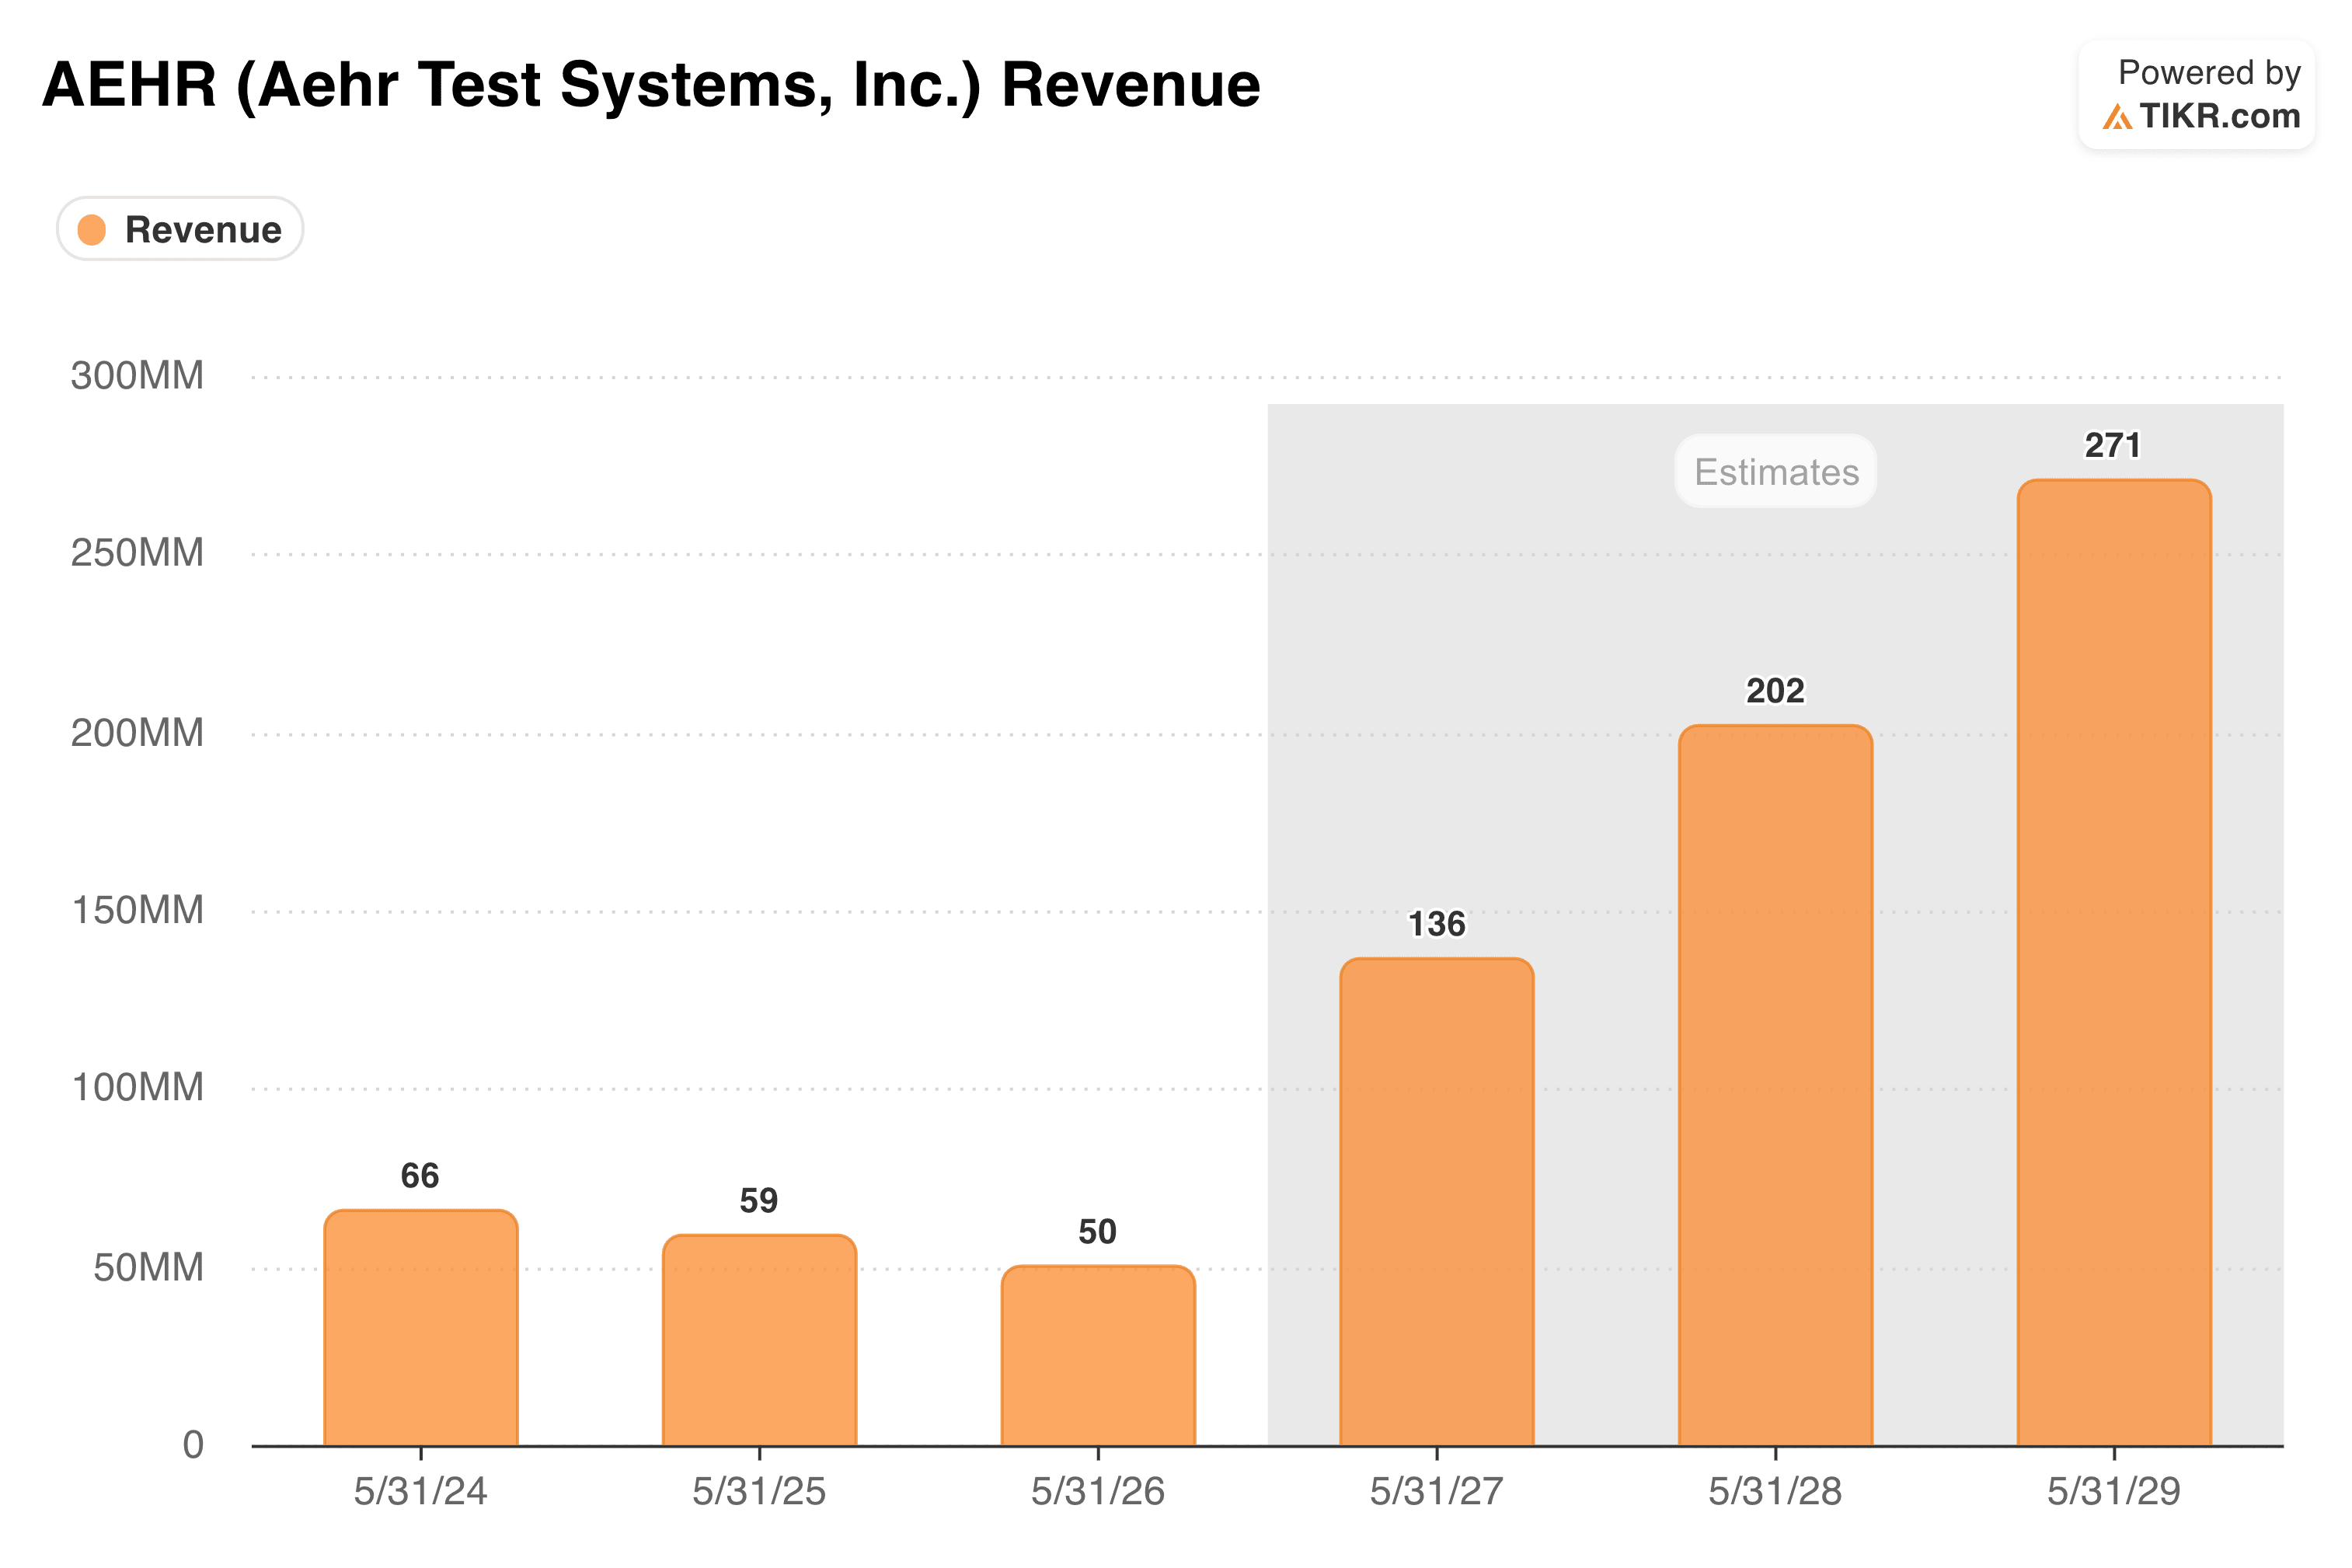
Aehr Test Systems (AEHR): $50 Mio. auf $271 Mio.
Bevor ein Chip ausgeliefert wird, wird er bei hoher Hitze und Spannung belastet, um diejenigen auszusortieren, die früh ausfallen würden. Dieser Prozess wird Burn-in genannt, und Aehr stellt die Ausrüstung her, die dies durchführt. Für KI-Chips ist das wichtiger als für gewöhnliche Chips. Ein einzelner defekter GPU kann ein Rack mit Tausenden von ihnen lahmlegen, und den Fehler nach der Installation zu finden, kostet weit mehr, als ihn in der Fabrik zu erkennen.
Aehr ist das kleinste Unternehmen hier und die heftigste Revision. Der Umsatz im Geschäftsjahr 2026 fiel tatsächlich um 15% auf $50 Mio. Dann gab das Management für das Geschäftsjahr 2027 eine Prognose von $130 Mio. bis $150 Mio. ab, ein Wachstum von etwa 160% bis 200%, bei einem effektiven Auftragsbestand von etwa $100 Mio. Die Wall Street hatte etwa $85 Mio. modelliert.
Der Konsens liegt nun bei $136 Mio. für das Geschäftsjahr 2027 und $271 Mio. bis zum Geschäftsjahr 2029. Bemerkenswerterweise schließt diese Prognose jeglichen Umsatz mit Speicherchips aus, den das Management als späteres Upside-Potenzial darstellt.
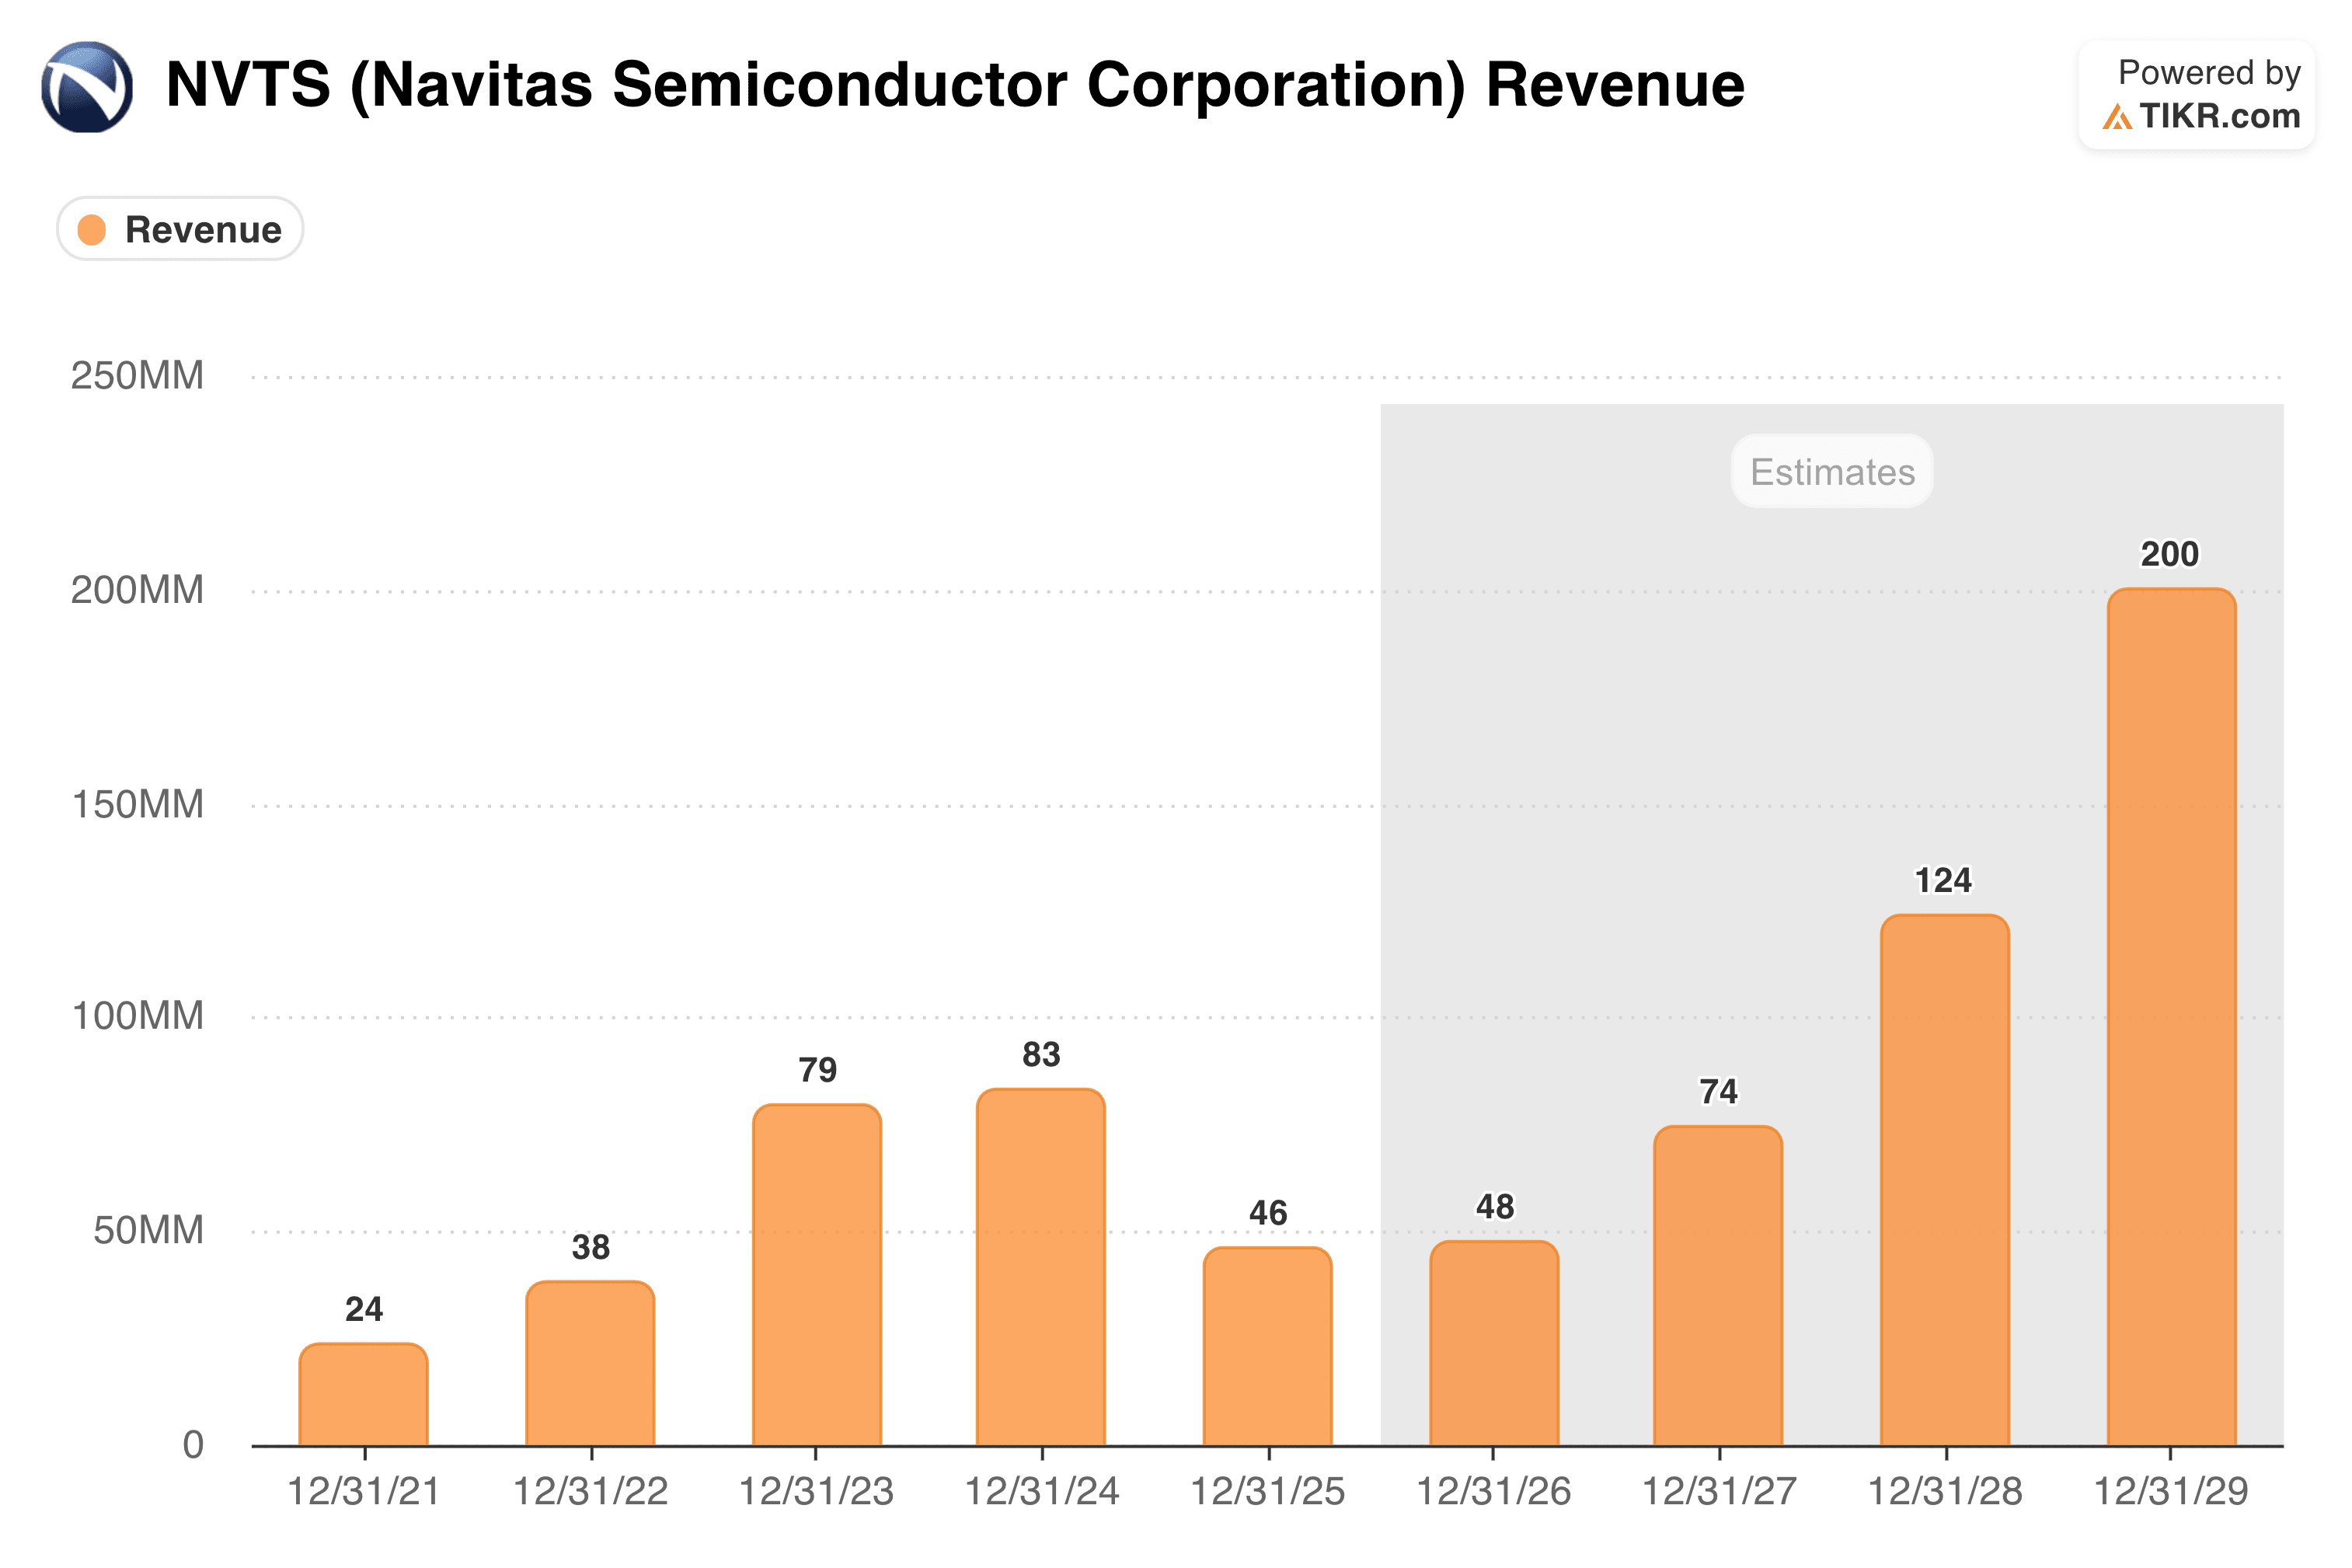
Navitas Semiconductor (NVTS): $46 Mio. auf $200 Mio.
Strom aus dem Netz kommt mit Tausenden von Volt in einem Rechenzentrum an. Die Chips darin laufen mit weniger als einem Volt. Etwas muss diese Leistung heruntertransformieren, und jede Umwandlung verschwendet einen Teil davon als Wärme. Navitas stellt Chips her, die diese Umwandlungen mit Galliumnitrid und Siliziumkarbid statt gewöhnlichem Silizium handhaben, was weniger Leistung verschwendet und weniger Platz einnimmt.
Das Unternehmen hat gerade eine Neuausrichtung weg vom mobilen Konsumentenmarkt, der zuvor 85% des Umsatzes ausmachte, hin zur KI-Infrastruktur abgeschlossen. Das Management sagt, KI werde bis Jahresende mehr als ein Drittel des Umsatzes ausmachen, mit einem Auftragsbestand, der bis 2027 reicht. Die anstehende Claros-Übernahme fügt $4 Mrd. zu einem adressierbaren Markt von $4,5 Mrd. im Jahr 2030 hinzu.
Der Haken: Der Konsens sieht für 2026 nur $48 Mio., bevor der Anstieg auf $200 Mio. bis 2029 erfolgt. Fast das gesamte Wachstum ist nach hinten gelagert.
Was diese Schätzungen scheitern lassen könnte
Erstens, Kundenkonzentration. Das erhöhte Ziel von Lumentum stützt sich stark auf Bestellungen für optische Switches von einem einzigen Kunden. Der Auftragsbestand von Aehr liegt bei einer kleinen Anzahl von Chip-Programmen. Wenn eine Handvoll Kunden den größten Teil des Umsatzes treibt, reicht es aus, wenn einer von ihnen ein Projekt um zwei Quartale verschiebt, um das gesamte Modell zu gefährden.
Zweitens, Timing. Ein großer Teil dieses Umsatzes hängt von Produkten ab, die noch nicht auf dem Markt sind. Die neuen Stromversorgungsdesigns für Rechenzentren, die Navitas beliefert, kommen erst Ende 2027, und die Claros-Übernahme trägt erst 2028 bei. Aehr hat Investoren gesagt, dass sein Umsatz ungleichmäßig über die Quartale verteilt anfallen wird, weil es teure Ausrüstung in großen, sprunghaften Aufträgen verkauft. Umsatz, der in Stücken anfällt, ist Umsatz, der leicht verfehlt werden kann.
Drittens, und am wichtigsten, alle drei bauen Kapazitäten für einen Ausgabenboom auf, der noch nie eine Abschwungphase durchlaufen hat. Lumentum errichtet Fabriken im Vereinigten Königreich und in North Carolina. Diese Ausgaben sind jetzt festgelegt, aber die Aufträge, die sie bedienen sollen, kommen Jahre später. Wenn Amazon, Microsoft, Google und Meta ihre KI-Ausbauten verlangsamen, werden diese Fabriken zu einer festen Belastung bei schrumpfender Nachfrage.
Eine Umsatzverdreifachung ist möglich, aber sie ist auch das, was passiert, wenn Analysten einen starken Auftragsbestand nehmen und die Linie verlängern. Langfristige Investoren sollten die Auftragseingänge beobachten, nicht die Schätzungen.


