Die wichtigsten Punkte
- SurgoCap Partners, eine Fondsgesellschaft mit einem verwalteten Vermögen von 7,35 Milliarden US-Dollar, hat im dritten Quartal laut ihrem aktuellen 13F-Bericht alle ihre Aktien von Alphabet, Corning und Argan verkauft.
- Die Zahlen stützen den Verkauf von Argan am besten, da dessen Auftragsbestand schrumpft und nur sechs Analysten hinter seinem Kursziel von 88 % Aufwärtspotenzial stehen.
- Der Fonds hat außerdem eine Position in Microsoft eröffnet und seine McKesson-Position um 53 % aufgestockt, die nun seine zweitgrößte Beteiligung ist.
- Alphabet scheint von den dreien die beste Kaufgelegenheit zu sein, mit einem Kurs von etwa dem 20-fachen der erwarteten Gewinne, unterhalb seines langfristigen Durchschnitts.
SurgoCap Partners, die 7,35 Milliarden US-Dollar verwaltet, hat sich von drei Aktienpositionen getrennt, die Mitte des Jahres mehr als ein Fünftel ihres 13F-Aktienportfolios ausmachten. Ihr 13F-Bericht für das am 30. September endende Quartal, eingereicht am 16. November, zeigt keine Aktien mehr von Alphabet (GOOG), Corning (GLW) oder Argan (AGX), und US-Aktien im Wert von 3,04 Milliarden US-Dollar über 11 Positionen.
Es war nicht nur Verkauf. Der Fonds hat eine Beteiligung an Microsoft (MSFT) eröffnet und seine Position bei McKesson (MCK) aufgestockt, die nun seine zweitgrößte Beteiligung ist.
Alphabet war der größte Ausstieg
Zum 30. Juni hielt der Fonds 966.080 Alphabet-Aktien im Wert von 341 Millionen US-Dollar, was 11,0 % seiner 13F-Aktien ausmachte. Die Aktie ist seitdem um 21 % gefallen und liegt 31 % unter ihrem 52-Wochen-Hoch.
Die Sorge gilt den Ausgaben. Im Juli gab Alphabet eine Prognose für Kapitalausgaben in Höhe von 195 bis 205 Milliarden US-Dollar für dieses Jahr ab, mehr als doppelt so viel wie die 91,4 Milliarden US-Dollar für 2025, und der Konsens geht davon aus, dass der freie Cashflow 2027 negativ wird. Analysten haben auch den normalisierten Gewinn pro Aktie für 2026 auf 13,46 US-Dollar von 14,90 US-Dollar gesenkt. Und Altimeters Brad Gerstner ist der Ansicht, dass OpenAI mittlerweile 25 % des täglichen Suchvolumens von Google abwickelt (Altimeter ist ein bedeutender Aktionär von OpenAI).
Das durchschnittliche Kursziel stieg von etwa 310 US-Dollar vor einem Jahr auf fast 429 US-Dollar im Juli und hat sich seitdem etwas entspannt:
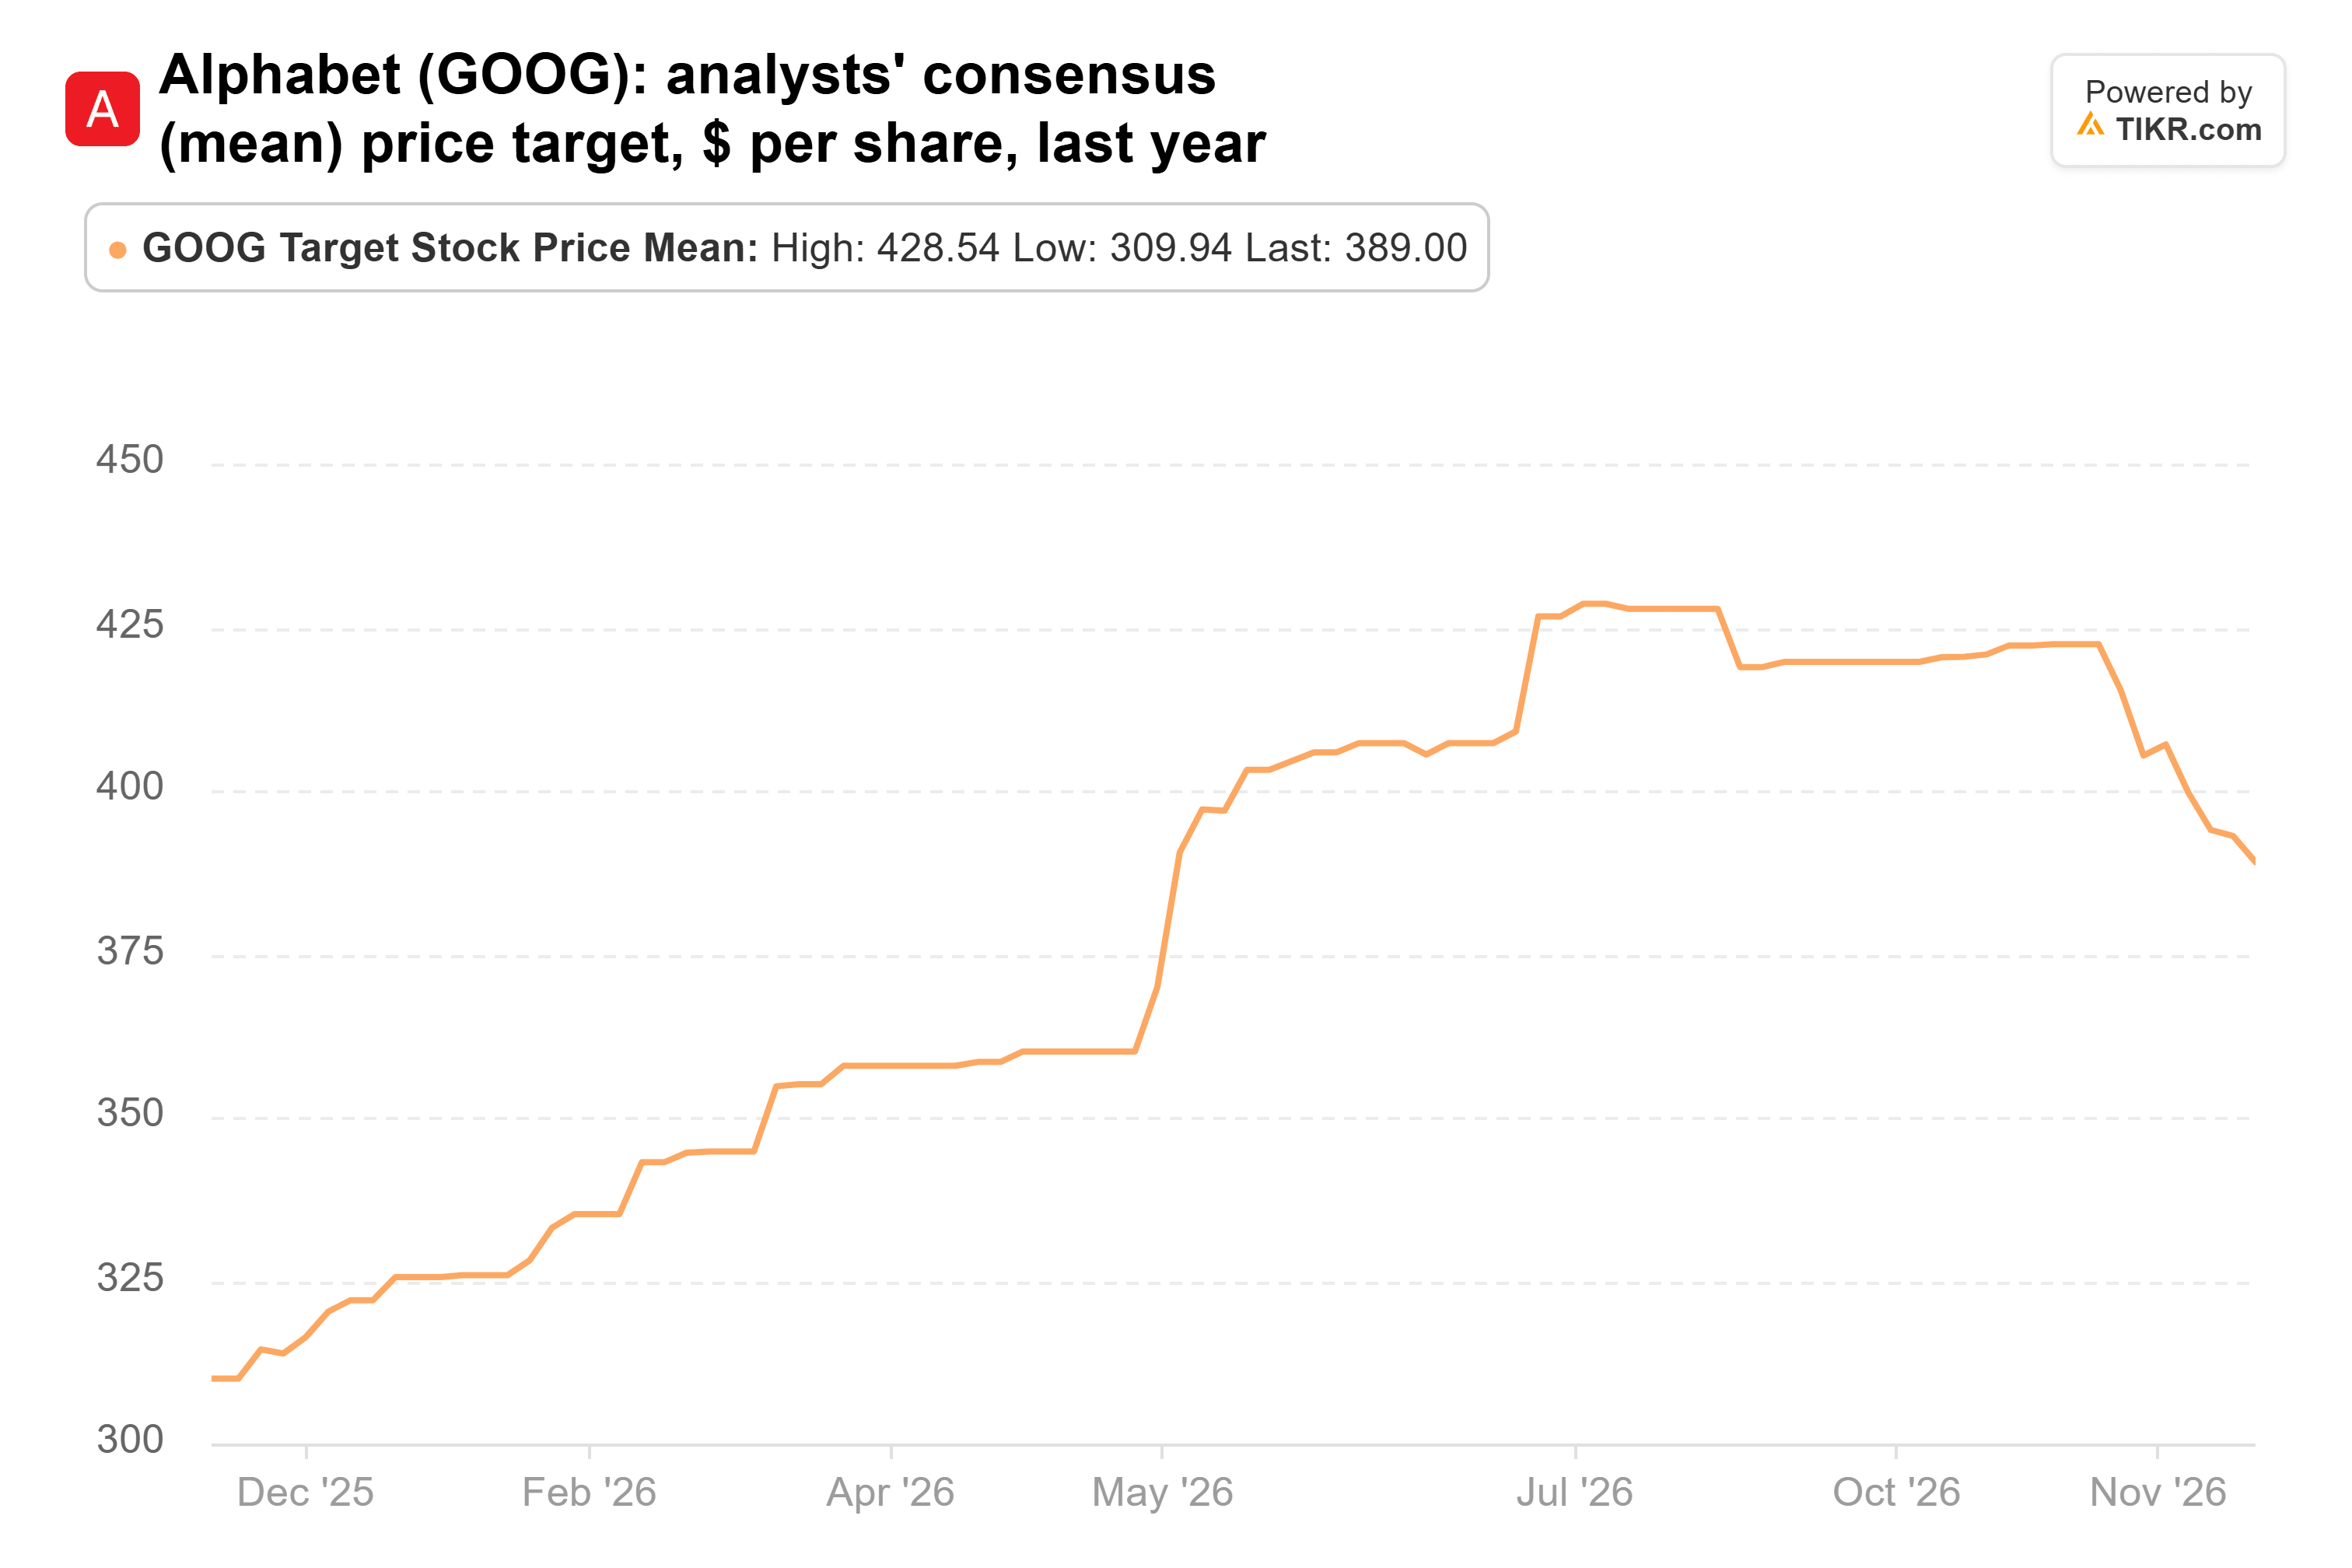
Das durchschnittliche Kursziel von 58 Analysten, 400 US-Dollar, liegt 43 % über dem letzten Schlusskurs. Und bei etwa dem 20-fachen der erwarteten Gewinne notiert Alphabet unter seinem Durchschnitt von 23x seit 2014.
TIKR verfolgt 60 Analysten zu Alphabet. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu Alphabet sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Alphabet an
Corning verlor mehr als die Hälfte
Der Fonds hielt zum 30. Juni 797.181 Corning-Aktien im Wert von 204 Millionen US-Dollar, was 6,6 % seiner 13F-Aktien ausmachte. Corning ist seitdem um 58 % gefallen.
Das Geschäft hat sich besser gehalten als die Aktie. Der bereinigte Gewinn pro Aktie (Core EPS) von Corning stieg im zweiten Quartal um 30 %, aber die Prognose für das dritte Quartal von 4,9 bis 5,0 Milliarden US-Dollar Core-Umsatz blieb hinter den Erwartungen zurück. Im September unterzeichnete Corning eine Vereinbarung zur Ausgabe von bis zu 2 Milliarden US-Dollar neuer Aktien von Zeit zu Zeit. Dann beliefen sich die Core-Umsätze im dritten Quartal auf 5,08 Milliarden US-Dollar, was einer jährlichen Umsatz-Run-Rate von 20,3 Milliarden US-Dollar entspricht und damit über dem Ziel von 20 Milliarden US-Dollar für Ende 2026 liegt.
Analysten haben ihre Kursziele weit weniger stark gekürzt, als die Aktie gefallen ist. Der Durchschnittswert hat sich von etwa 93 US-Dollar vor einem Jahr mehr als verdoppelt und erreichte im Juli 215 US-Dollar, seitdem ist er auf 172 US-Dollar gesunken:
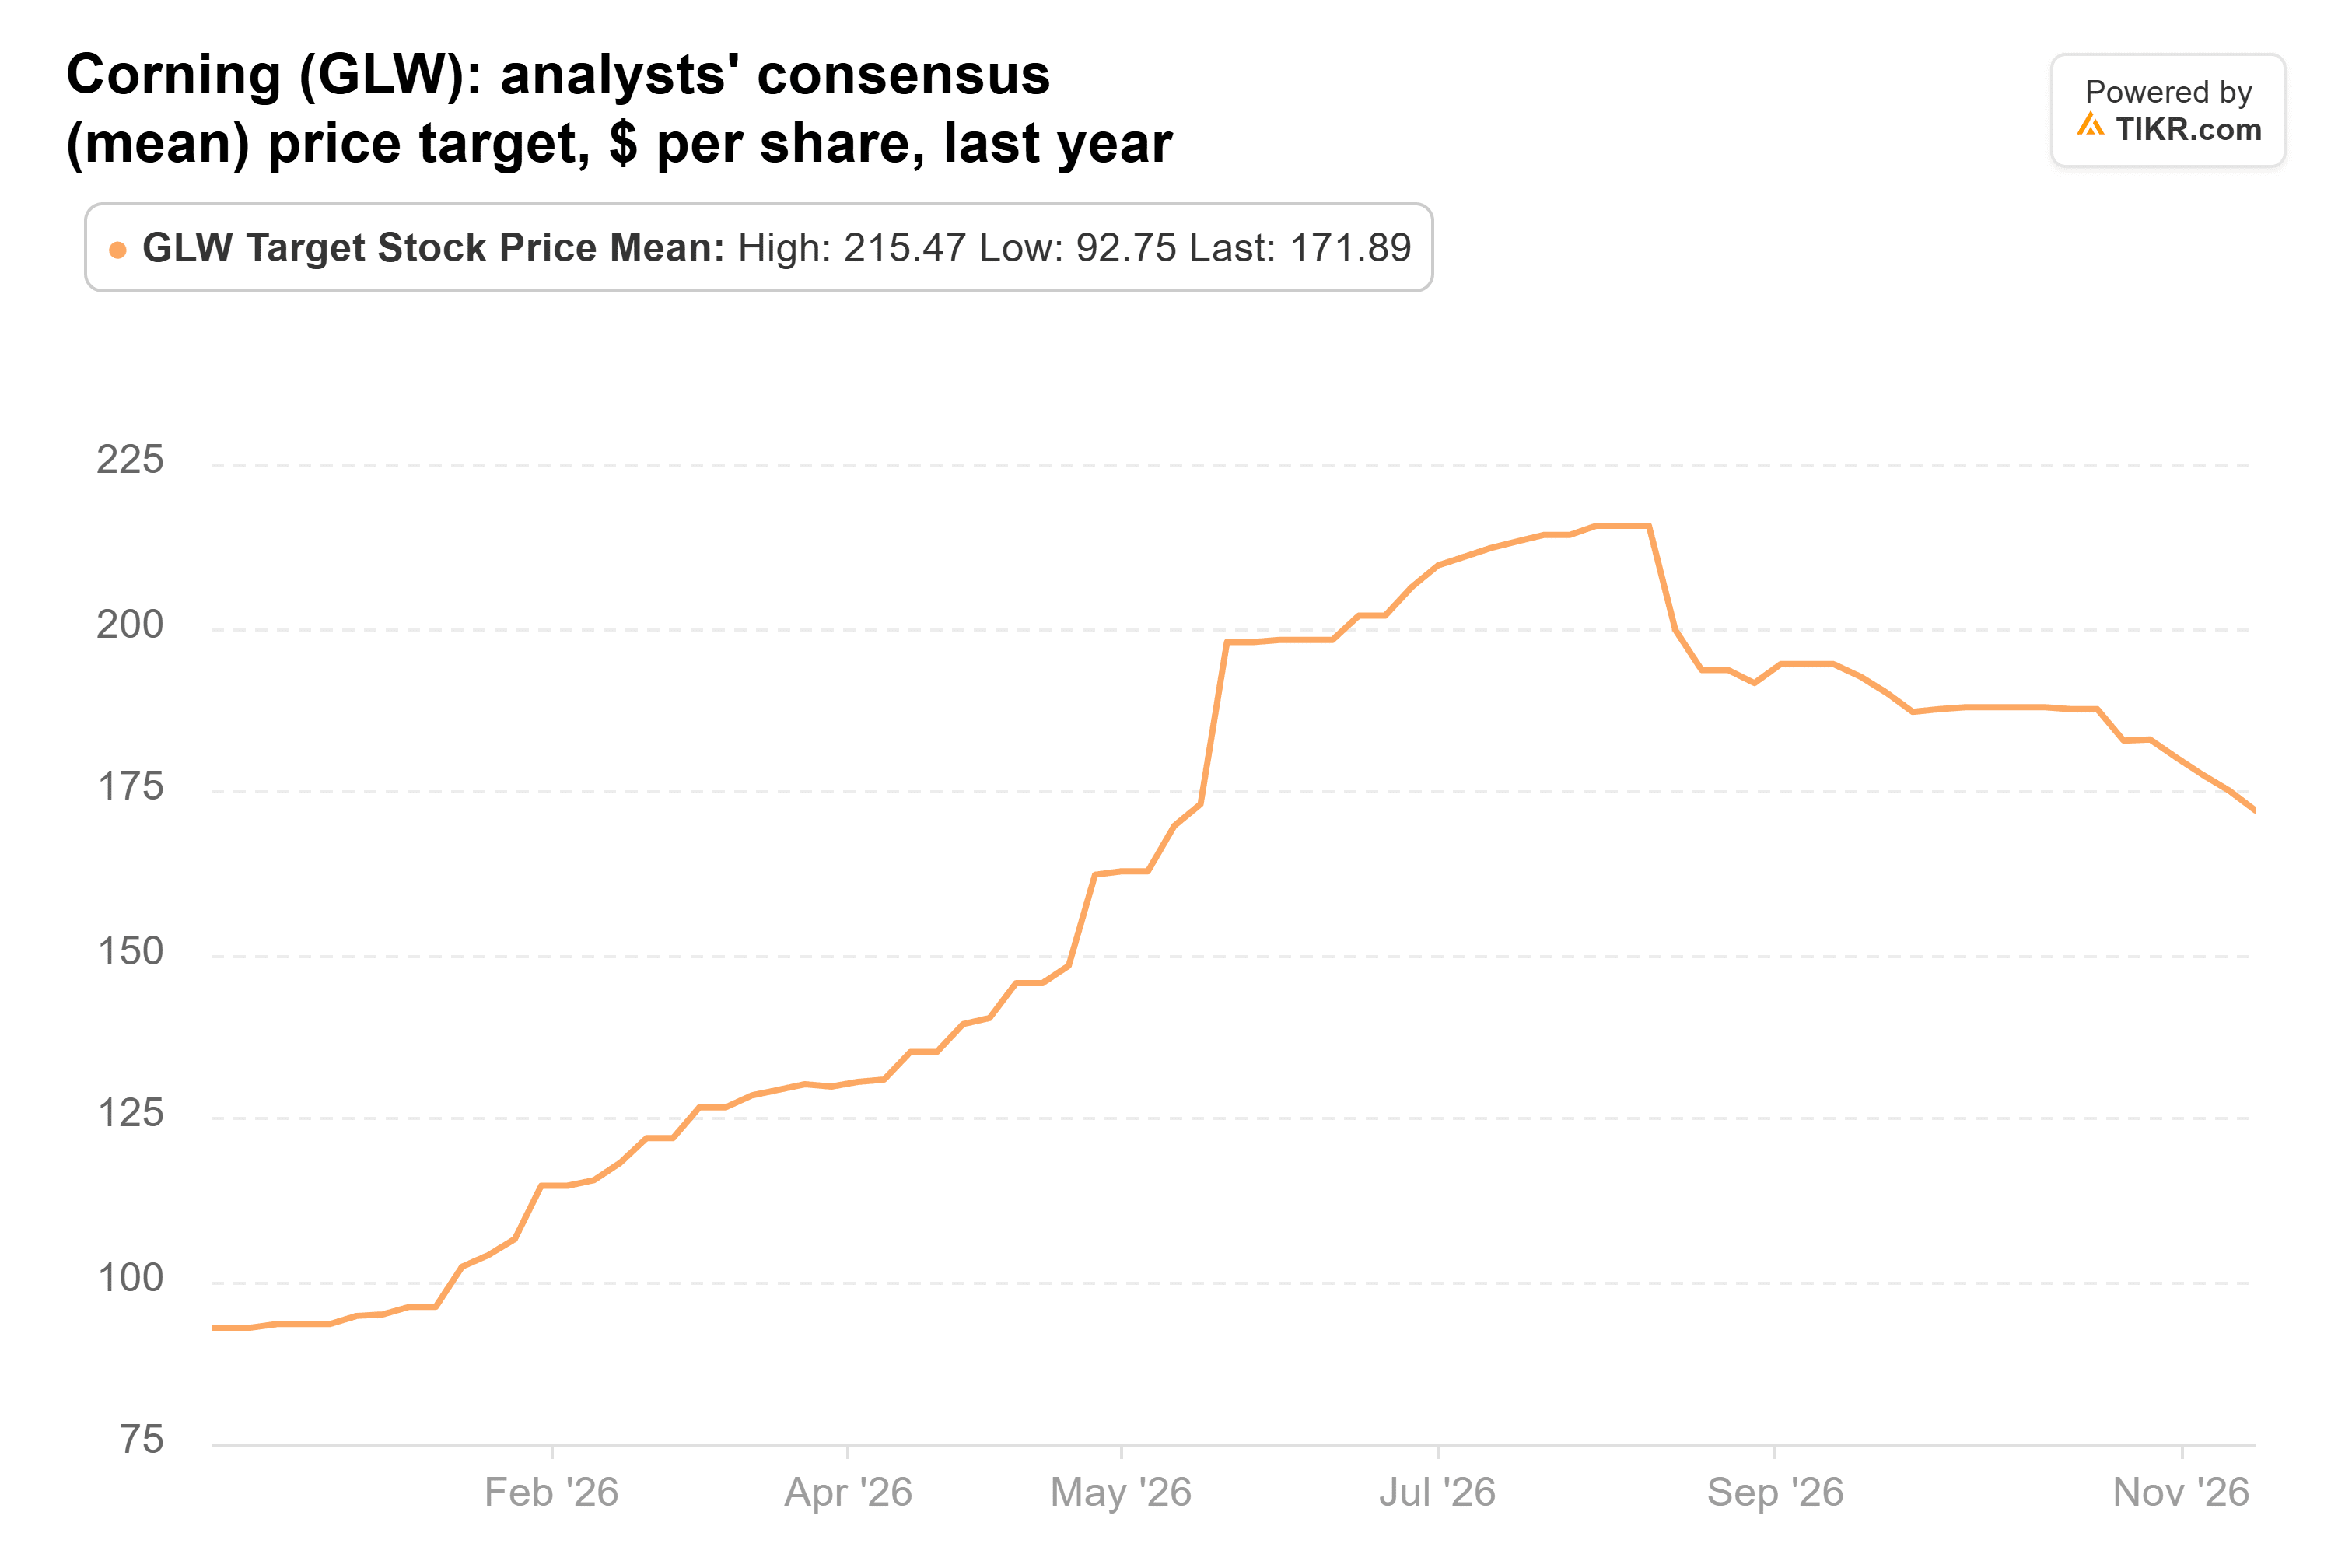
Dieser Durchschnittswert von 19 Analysten liegt 59 % über dem letzten Schlusskurs. Corning notiert bei etwa dem 26-fachen der erwarteten Gewinne, und diese Aktienvereinbarung würde die Aktionäre verwässern, wenn sie genutzt wird.
Argans Auftragsbestand schrumpft
Argan war der kleinste Ausstieg: 149.983 Aktien im Wert von 120 Millionen US-Dollar zum 30. Juni, 3,9 % des 13F-Portfolios des Fonds. Seitdem ist die Aktie um 62 % gefallen.
Das zweite Fiskalquartal, das am 31. Juli endete, brachte einen Rekordumsatz von 384 Millionen US-Dollar, ein Plus von 61,5 % gegenüber dem Vorjahreszeitraum. Aber der Auftragsbestand belief sich zum 31. Juli auf etwa 2,5 Milliarden US-Dollar, gegenüber etwa 2,9 Milliarden US-Dollar zum 31. Januar, und das Management verwies auf schwächere Ergebnisse bei einigen Industrie- und Teledata-Projekten. Der Vorstand erhöhte die vierteljährliche Dividende dennoch um 40 %, von 0,50 US-Dollar auf 0,70 US-Dollar pro Aktie.
Das durchschnittliche Kursziel für Argan von sechs Analysten hat sich von 262 US-Dollar auf fast 680 US-Dollar im Juni mehr als verdoppelt, bevor es auf 570,50 US-Dollar zurückging:
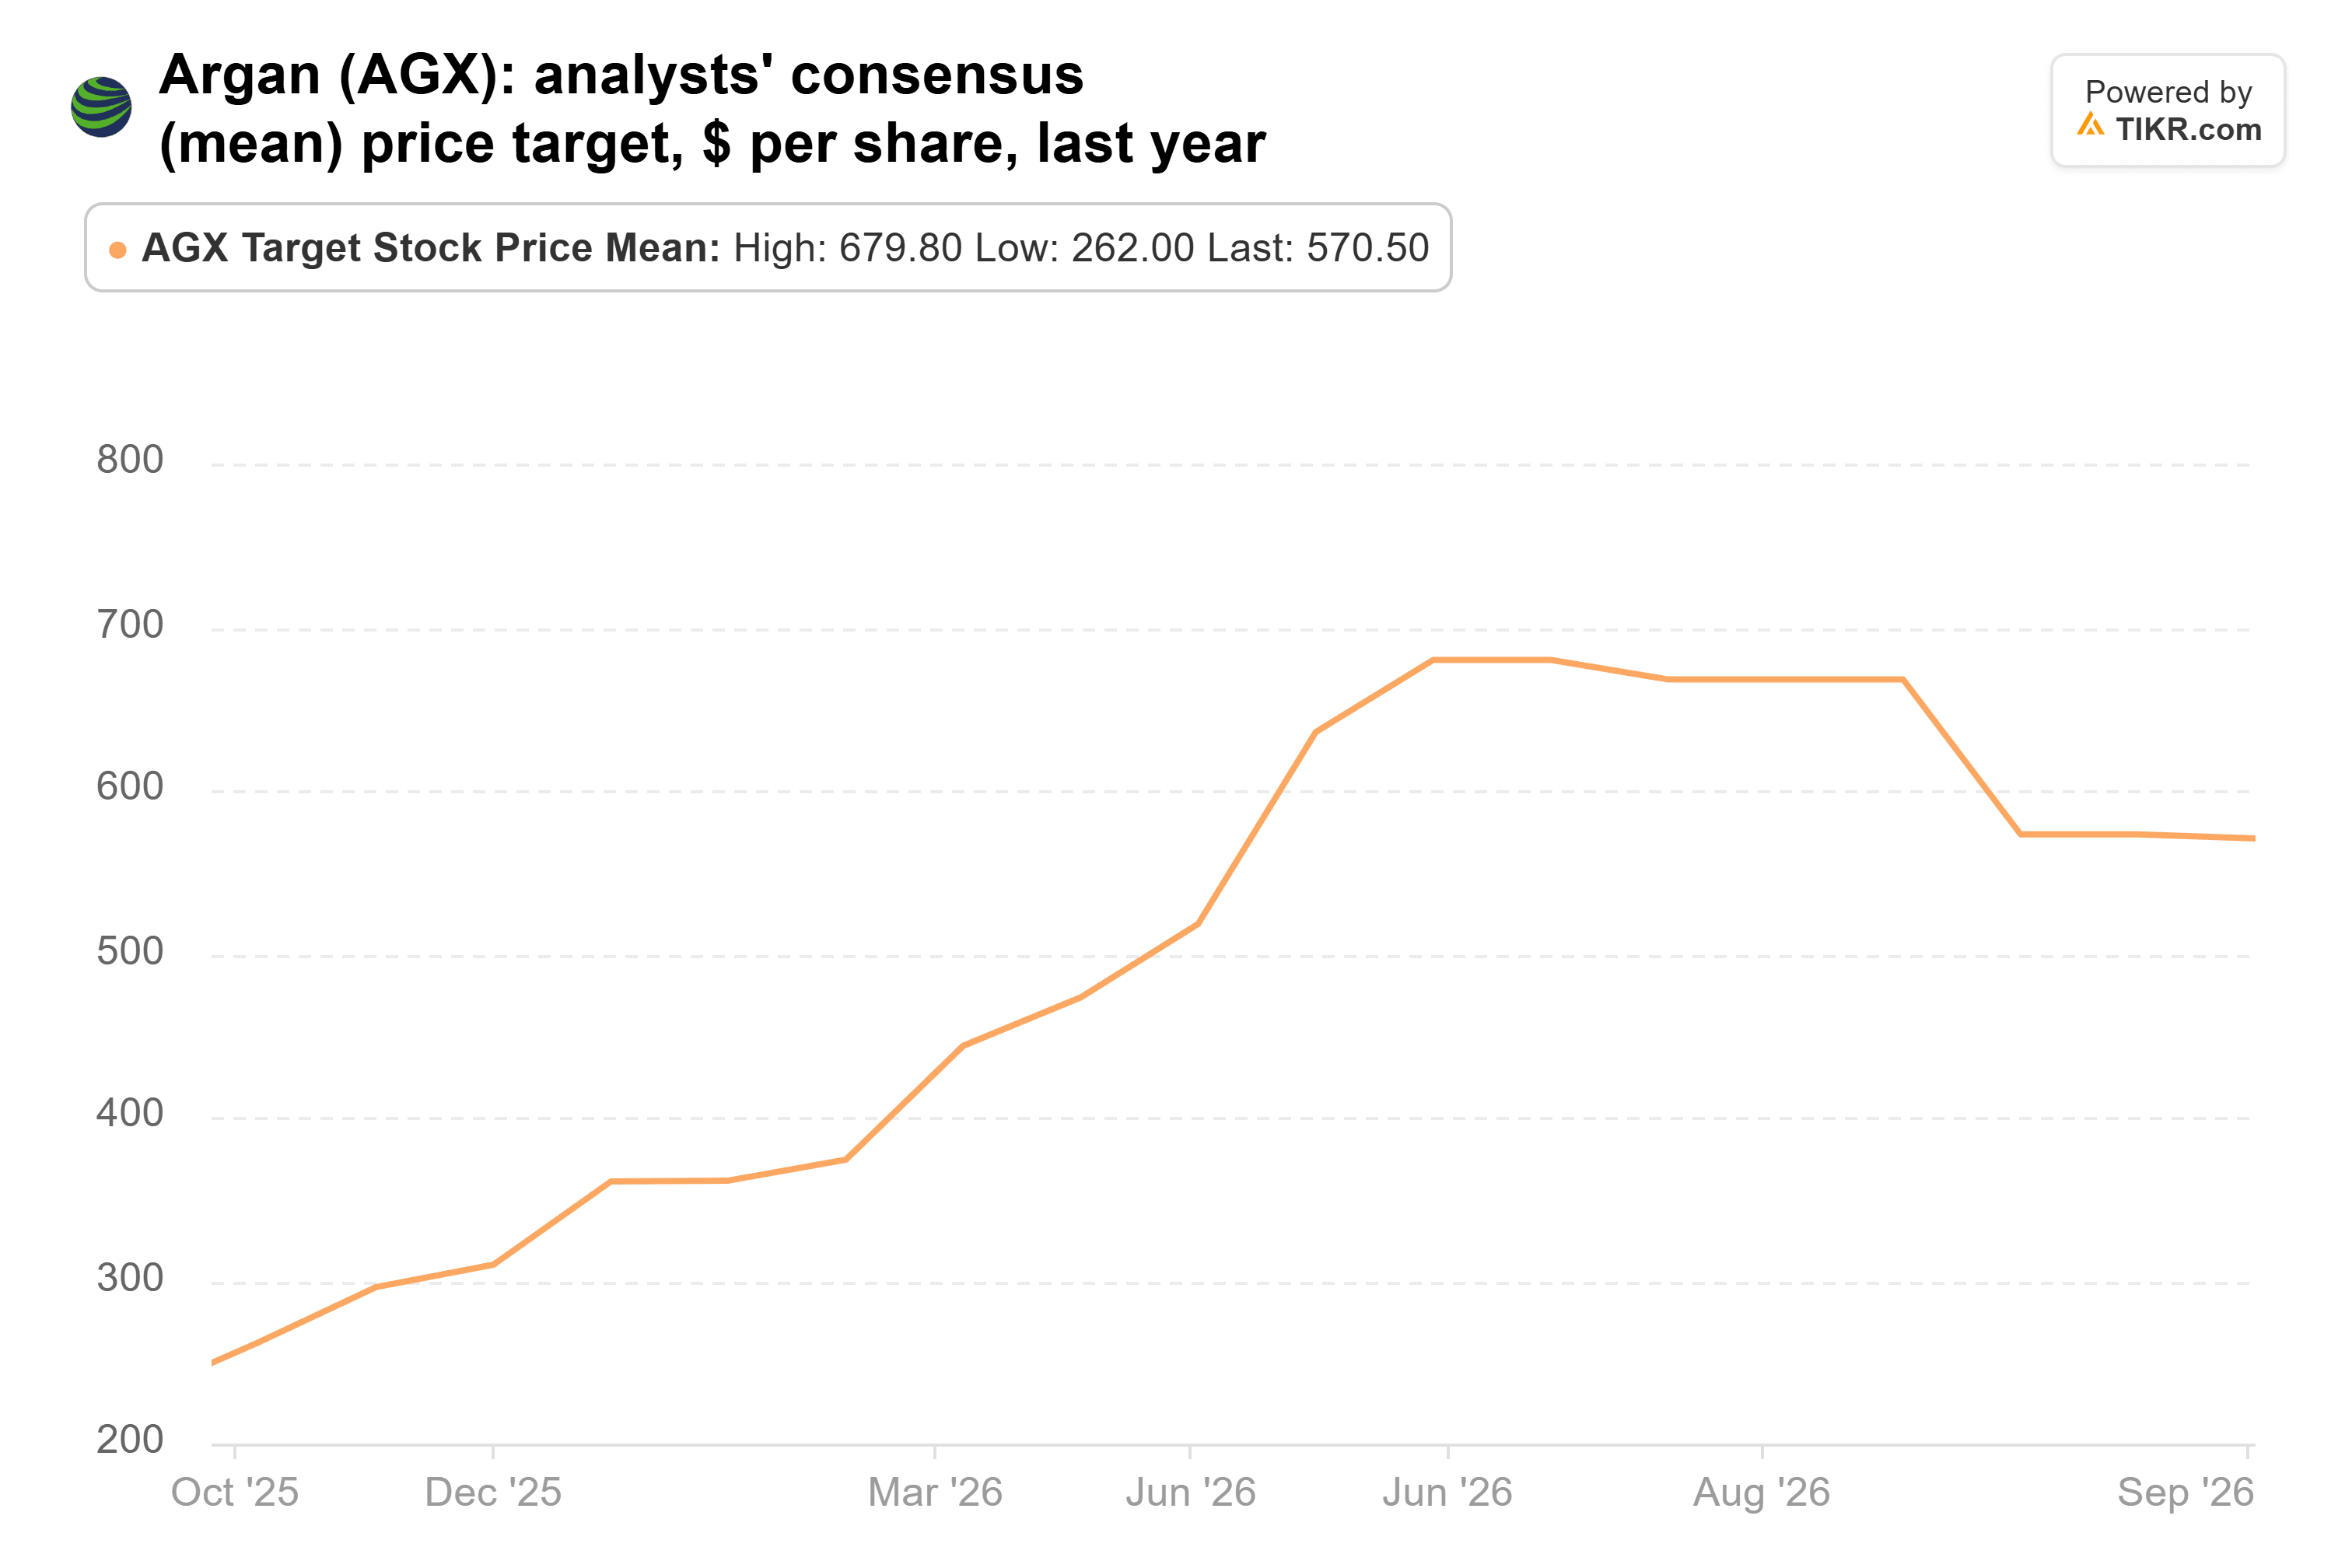
Das liegt 88 % über dem letzten Schlusskurs, bei etwa dem 22-fachen der erwarteten Gewinne. Aber diese Kursziele stammen aus der Zeit vor dem Kursrutsch im Oktober und November, und das niedrigste davon, 273 US-Dollar, liegt bereits unter dem letzten Schlusskurs.
Es kaufte Microsoft und stockte McKesson auf
Derselbe 13F-Bericht zeigt eine neue Microsoft-Position von 573.423 Aktien im Wert von 294 Millionen US-Dollar, was 9,7 % seiner 13F-Aktien ausmacht. Der Fonds stockte außerdem seine McKesson-Position um 53 % auf 577.584 Aktien im Wert von 493 Millionen US-Dollar auf, was 16,2 % seiner 13F-Aktien entspricht.
McKesson ist seit dem 30. September um 27 % gestiegen, wobei das durchschnittliche Kursziel nur 7 % über dem letzten Schlusskurs liegt. Microsoft ist seit dem 30. September um 0,9 % gefallen, und bei etwa dem 24-fachen der erwarteten Gewinne notiert es unter seinem Durchschnitt von 26x seit 2014, wobei das durchschnittliche Kursziel 25 % höher liegt.
Der Argan-Verkauf wird am besten durch die Zahlen gestützt
Die Zahlen stützen den Ausstieg aus Argan am besten. Ein schrumpfender Auftragsbestand ist ein echtes Problem für ein Unternehmen, das auf Wachstum bewertet wird, und sechs Analysten sind eine dünne Basis für eine Aufwärtspotenzial-Angabe von 88 %. Bei Corning ist es eine engere Entscheidung: Die Umsätze liegen über Plan, aber das 26-fache der erwarteten Gewinne bei einer möglichen Aktienemission ist kein Schnäppchen.
Die Zahlen stützen den Verkauf von Alphabet am wenigsten. Bei dem 20-fachen der erwarteten Gewinne, unterhalb seines langfristigen Durchschnitts und mit Kurszielen von 58 Analysten, die im Durchschnitt 43 % über dem Kurs liegen, ist es diejenige der drei, die ich jetzt kaufen würde. Das Risiko sind die Ausgaben: Ein Kapitalbudget für 2027, das deutlich über den 308 Milliarden US-Dollar liegt, die Analysten erwarten, würde diesen Abschlag gerechtfertigt erscheinen lassen.
Der Bericht von Alphabet für das vierte Quartal, der voraussichtlich Anfang Februar veröffentlicht wird, sollte das nächste Wort zu den Ausgaben für 2027 enthalten, und der nächste Bericht von Argan wird zeigen, ob sein Auftragsbestand bei etwa 2,5 Milliarden US-Dollar geblieben ist. Der nächste 13F-Bericht des Fonds, der bis Mitte Februar fällig ist, wird zeigen, ob er bis zum 31. Dezember eine der drei Positionen zurückgekauft hat.
Was ist die Alphabet-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Alphabet wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!