Die wichtigsten Punkte
- Durable Capital Partners ist ein Hedgefonds, der 17,6 Milliarden US-Dollar verwaltet, und sein 13F-Bericht zeigt, dass er im Quartal bis zum 30. September seine Positionen bei Shopify und Medline aufgestockt und Revvity gekauft hat.
- Shopify war mit 4,5 % der 13F-Aktien des Fonds die größte der drei Positionen, und das durchschnittliche Kursziel der Analysten liegt 27 % über dem letzten Schlusskurs.
- Revvity und Medline handeln beide mit etwa dem 26-fachen der erwarteten Gewinne, und die Aktie von Revvity sowie ihre Kursziele sind im vergangenen Jahr bereits deutlich gestiegen.
- Shopify wird von den Zahlen am besten gestützt, da das KGV auf Basis der Schätzungen unter seinem Durchschnitt des vergangenen Jahres liegt.
Die meisten Anleger haben noch nie von Henry Ellenbogens Durable Capital Partners gehört, einem Hedgefonds, der 17,6 Milliarden US-Dollar verwaltet. Sein 13F-Bericht für das am 30. September endende Quartal, der am 16. November eingereicht wurde, zeigt sechs Positionen, die bis zum Quartalsende neu waren oder aufgestockt wurden.
Die drei größten waren Shopify (SHOP), Revvity (RVTY) und Medline (MDLN). Alle drei notieren unter ihren 52-Wochen-Hochs, und die Wall Street sieht bei jedem Aufwärtspotenzial.
Shopify erhielt das meiste Geld
Der Fonds hielt am 30. September 2,98 Millionen Shopify-Aktien im Wert von 442 Millionen US-Dollar, nachdem er seinen Anteil im Quartal um 27 % aufgestockt hatte. Damit war es die Nr. 11-Position des Fonds und machte 4,5 % seiner 13F-Aktien aus.
Shopifys drittes Quartal enttäuschte Anfang November. Der Umsatz stieg um 32 % auf 3,74 Milliarden US-Dollar und lag damit im Rahmen der Erwartungen. Aber das GMV von 119,1 Milliarden US-Dollar und der Abonnementumsatz von 836 Millionen US-Dollar blieben beide unter den Schätzungen. Die Aktie ist seit dem 30. September um 6 % gefallen.
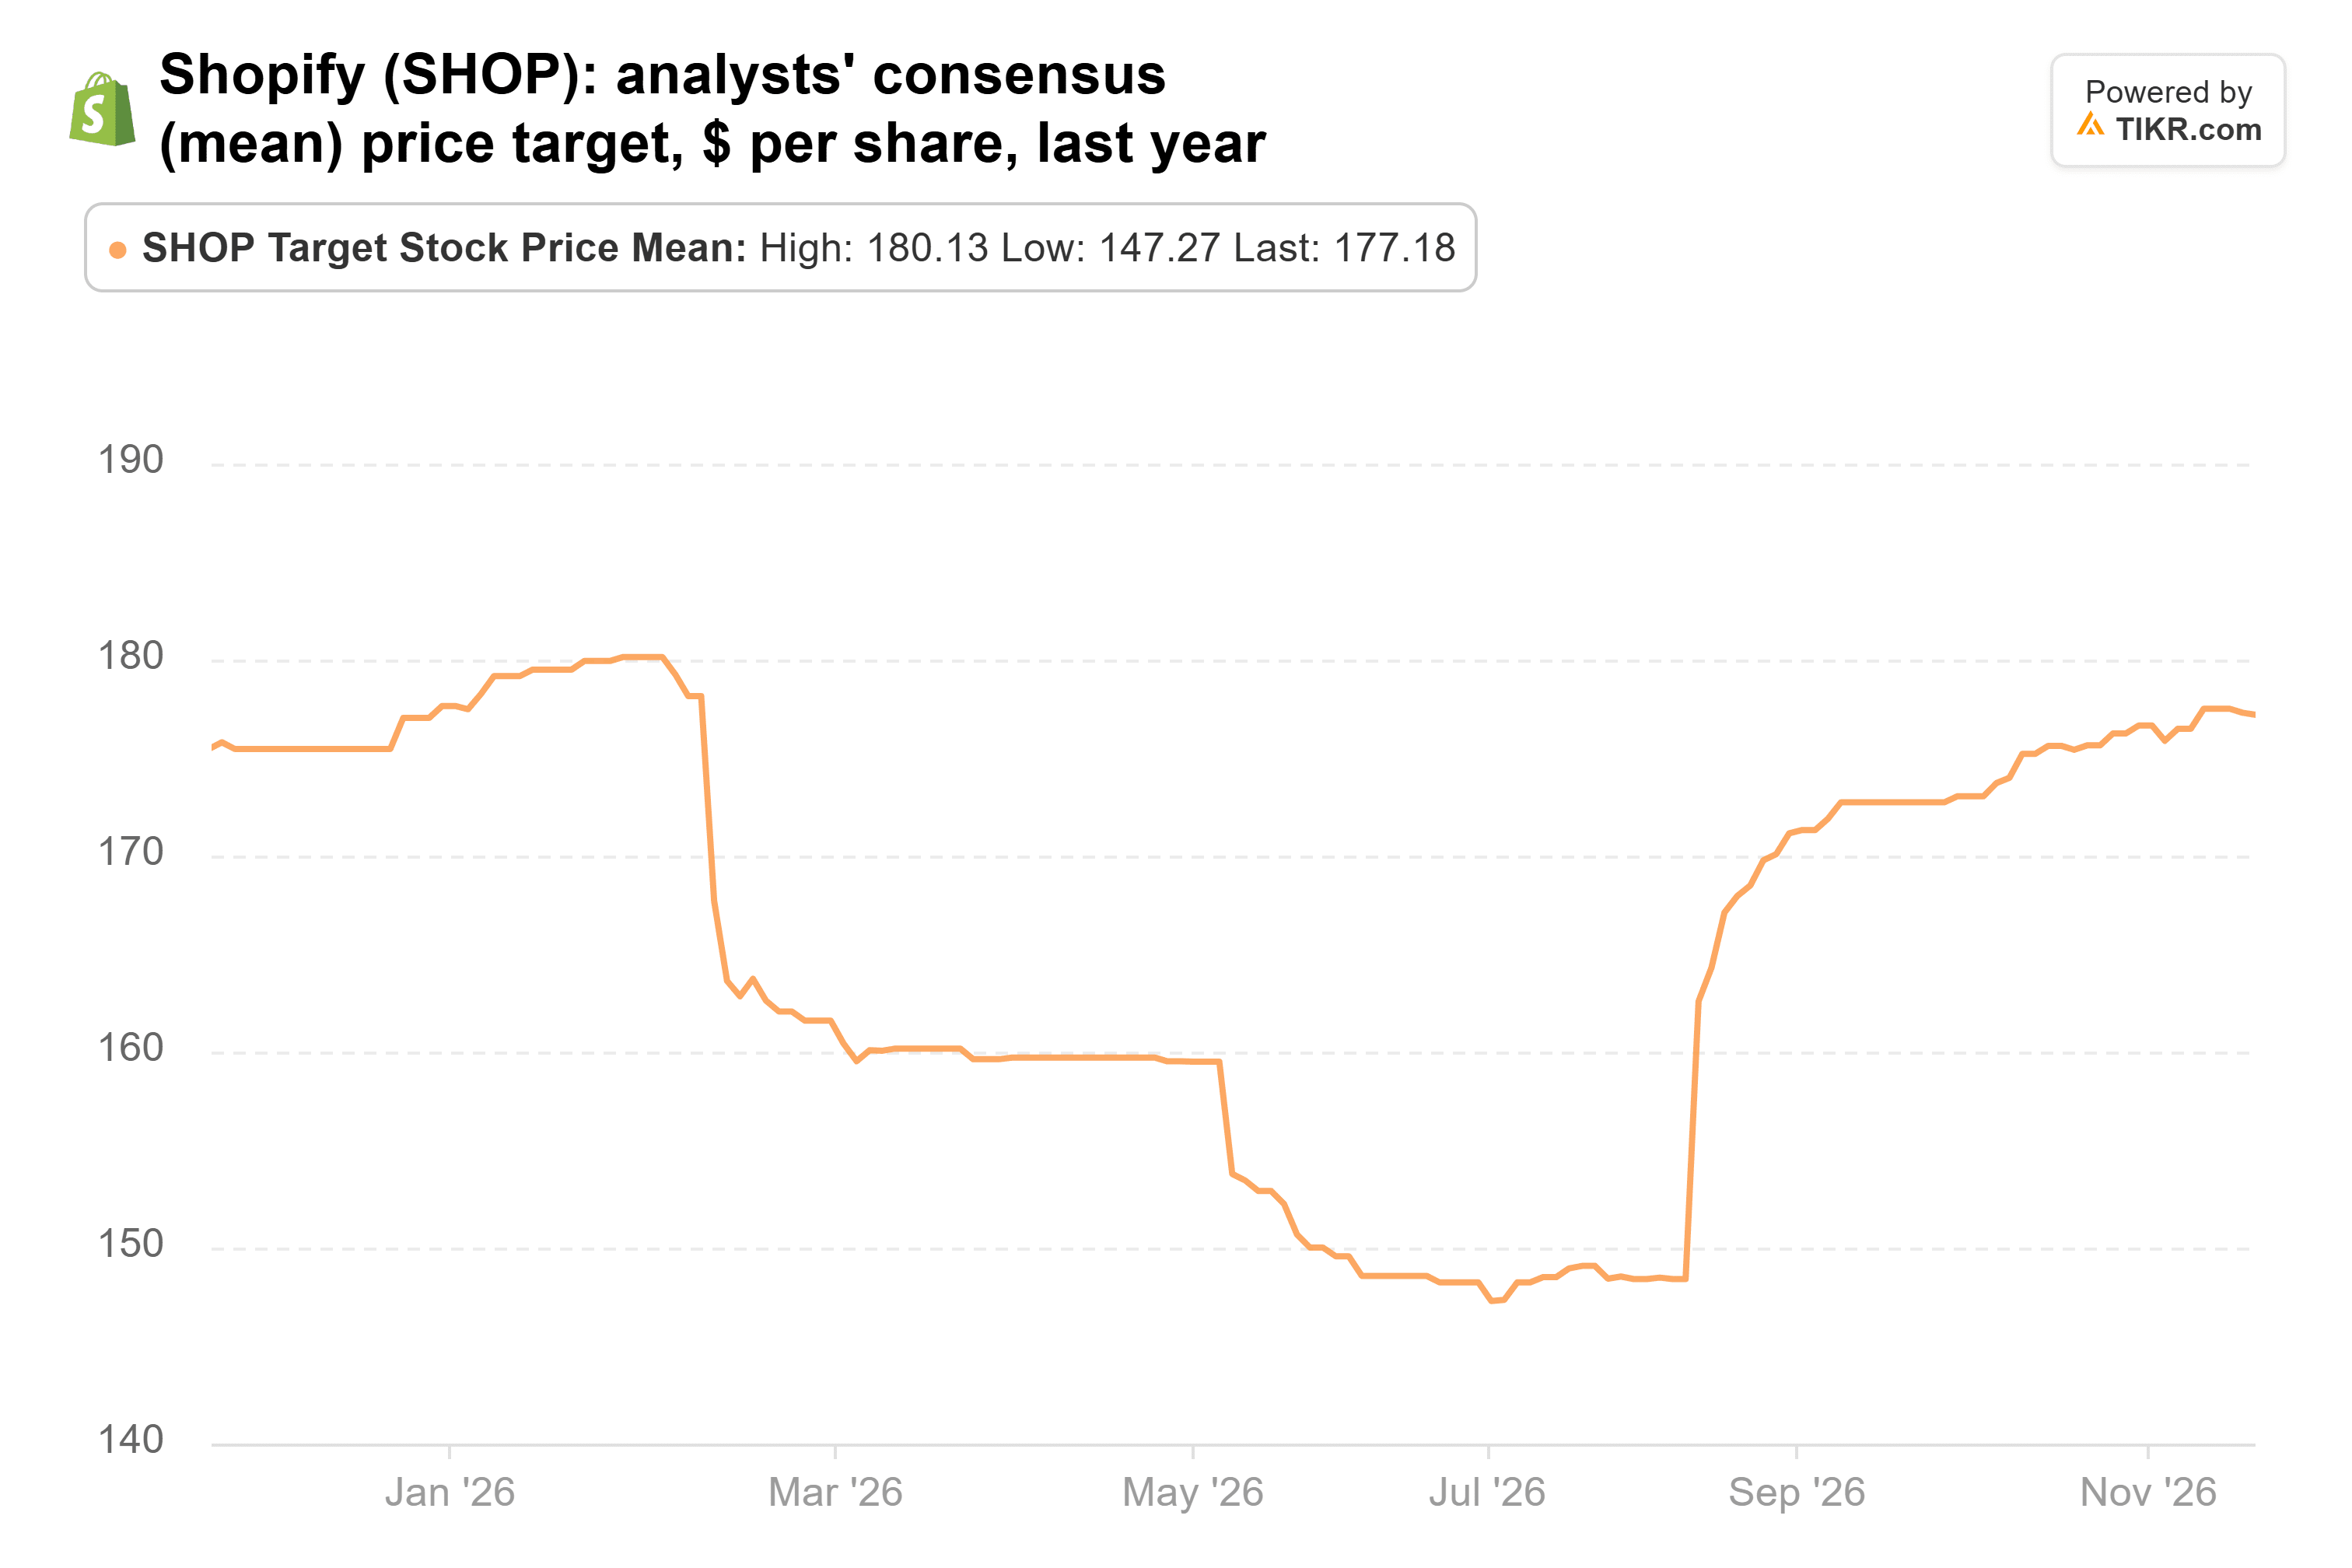
Die Analysten ließen sich nicht beirren. Das Konsensziel liegt bei etwa 177 US-Dollar, etwa auf dem Niveau von vor einem Jahr, nach einem Rückgang auf 147 US-Dollar im Juli:
Und das Geschäft gewinnt weiter Marktanteile hinzu. Das Management gibt an, dass Shopify-Händler seit Anfang 2025 fast die Hälfte aller neuen US-E-Commerce-Dollar erfasst haben, unter Berufung auf eMarketer, während sie nur etwas mehr als 14 % des US-E-Commerce halten.
TIKR verfolgt 54 Analysten zu Shopify. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Shopify sowie die Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Shopify an
Revvity ist neu, und seine Erholung ist größtenteils eingepreist
Revvity ist die einzige der drei Positionen, die für den Fonds neu ist: 1,32 Millionen Aktien im Wert von 202 Millionen US-Dollar am 30. September, oder 2,1 % seiner 13F-Aktien. Die Aktie ist seitdem um 0,3 % gefallen.
Die Analysten haben sich aus einem Grund Revvity zugewandt. Im Juli vereinbarte das Unternehmen den Verkauf seines chinesischen Immunodiagnostikgeschäfts für bis zu 200 Millionen US-Dollar. Ohne dieses Geschäft stieg der Umsatz im dritten Quartal auf 710 Millionen US-Dollar von 660 Millionen US-Dollar im Vorjahreszeitraum, und der bereinigte Gewinn je Aktie stieg auf 1,37 US-Dollar von 1,13 US-Dollar. Revvity führt die Produktmischung und Einsparungen aus der Restrukturierung für eine Bruttomarge an, die von 53,6 % auf 57,4 % stieg.
Das Konsensziel ist von etwa 114 US-Dollar vor einem Jahr auf 171 US-Dollar gestiegen:
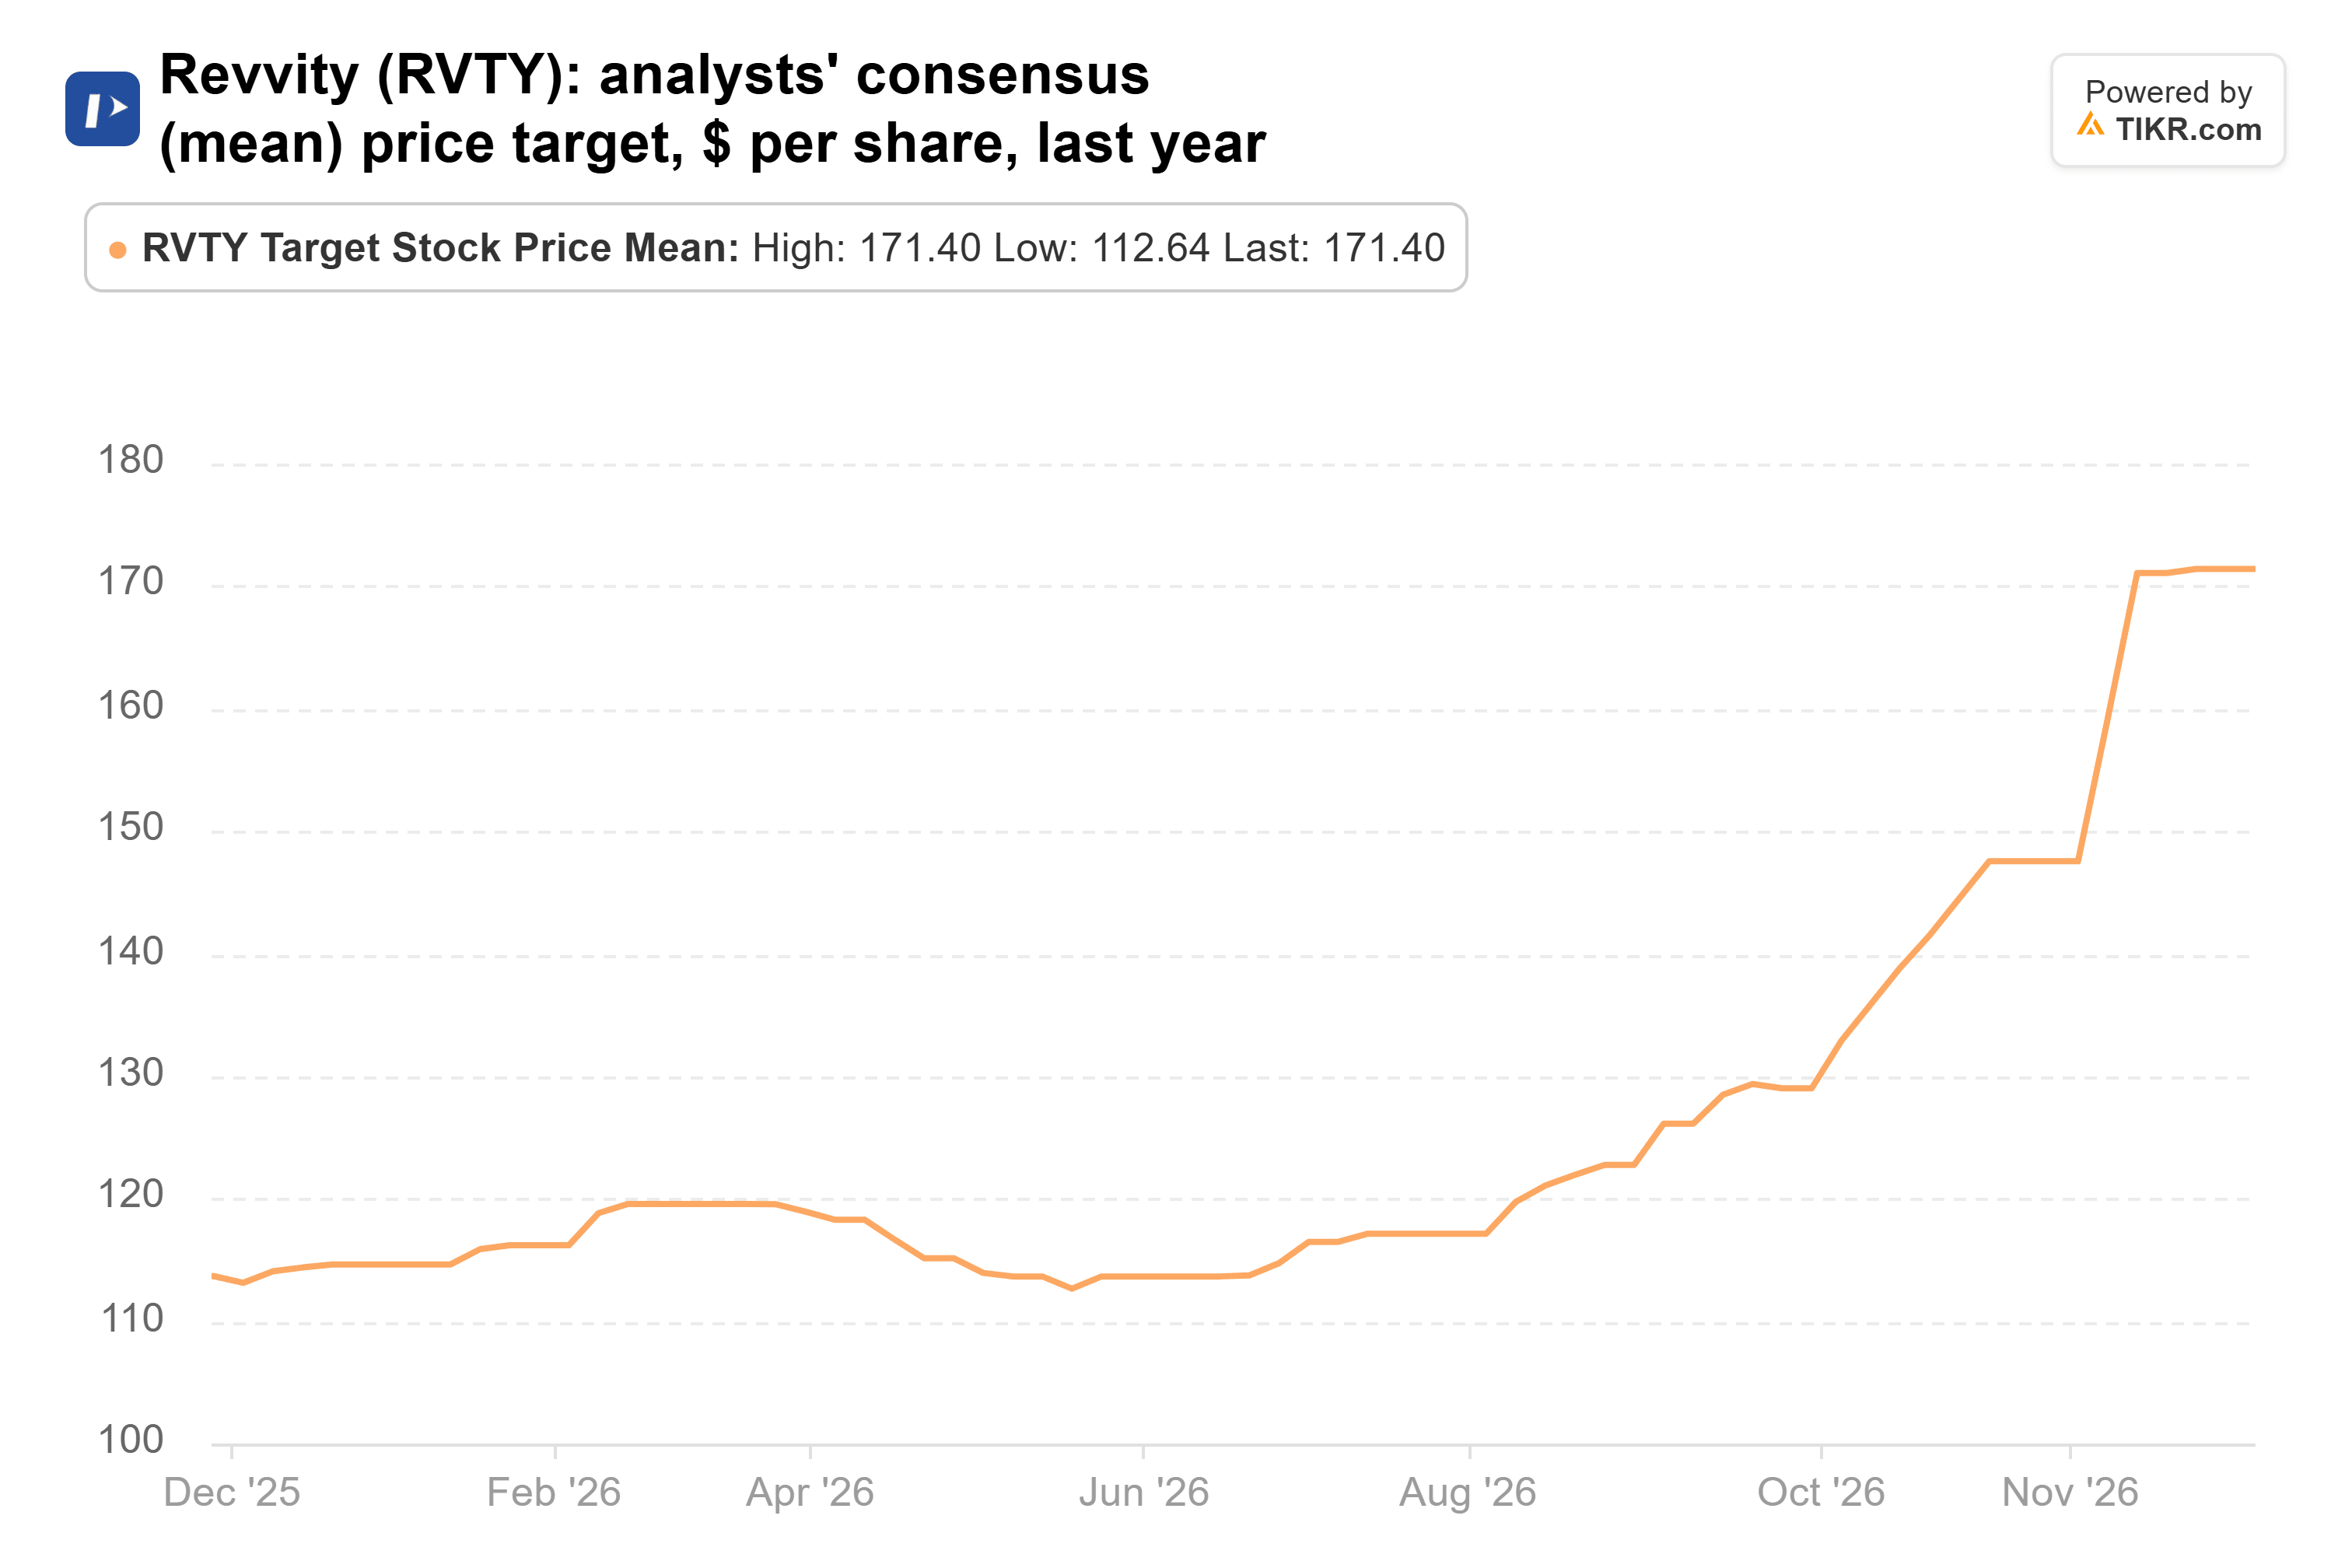
Das Problem ist, dass die Aktie im gleichen Zeitraum mitgezogen ist, von 93 US-Dollar auf 152 US-Dollar. Damit liegt das Ziel nur noch 12 % über dem letzten Schlusskurs, wobei die Aktie mit etwa dem 26-fachen der erwarteten Gewinne gehandelt wird.
Medlines Umsätze laufen seinem Gewinn davon
Der Fonds stockte seine Medline-Position um 80 % auf und beendete das Quartal mit 4,73 Millionen Aktien im Wert von 164 Millionen US-Dollar, oder 1,7 % seiner 13F-Aktien. Die Aktie ist seit dem 30. September um 13 % gestiegen. Das ist jedoch nur eine Kursänderung: Ein 13F-Bericht zeigt nicht, was der Fonds bezahlt hat oder ob er die Aktien noch hält.
Medline sprang nach seinem dritten Quartal am 4. November um 18 %. Der Nettoumsatz stieg um 10,4 % auf 7,86 Milliarden US-Dollar. Medline erhöhte seine Prognose für das organische Umsatzwachstum 2026 auf 10,0 %-10,5 % von 9,0 %-10,0 %, und sein Vorstand genehmigte ein Aktienrückkaufprogramm in Höhe von 1 Milliarde US-Dollar.
Der Gewinn ist die schwächere Hälfte. Das bereinigte EBITDA stieg um 11,8 % auf 960 Millionen US-Dollar, aber das schloss 81 Millionen US-Dollar an Zollrückerstattungen ein, und ohne diese wuchs es um etwa 2 %. Der GAAP-Nettogewinn sank um 1,2 % auf 318 Millionen US-Dollar, was Medline auf die Inflation seiner Lagerkosten, höhere Betriebsausgaben und die Kundenstruktur zurückführte.
Die Analysten sind der Aktie nicht hinterhergelaufen. Das Konsensziel ist von 49 US-Dollar im Januar auf 46 US-Dollar gesunken:
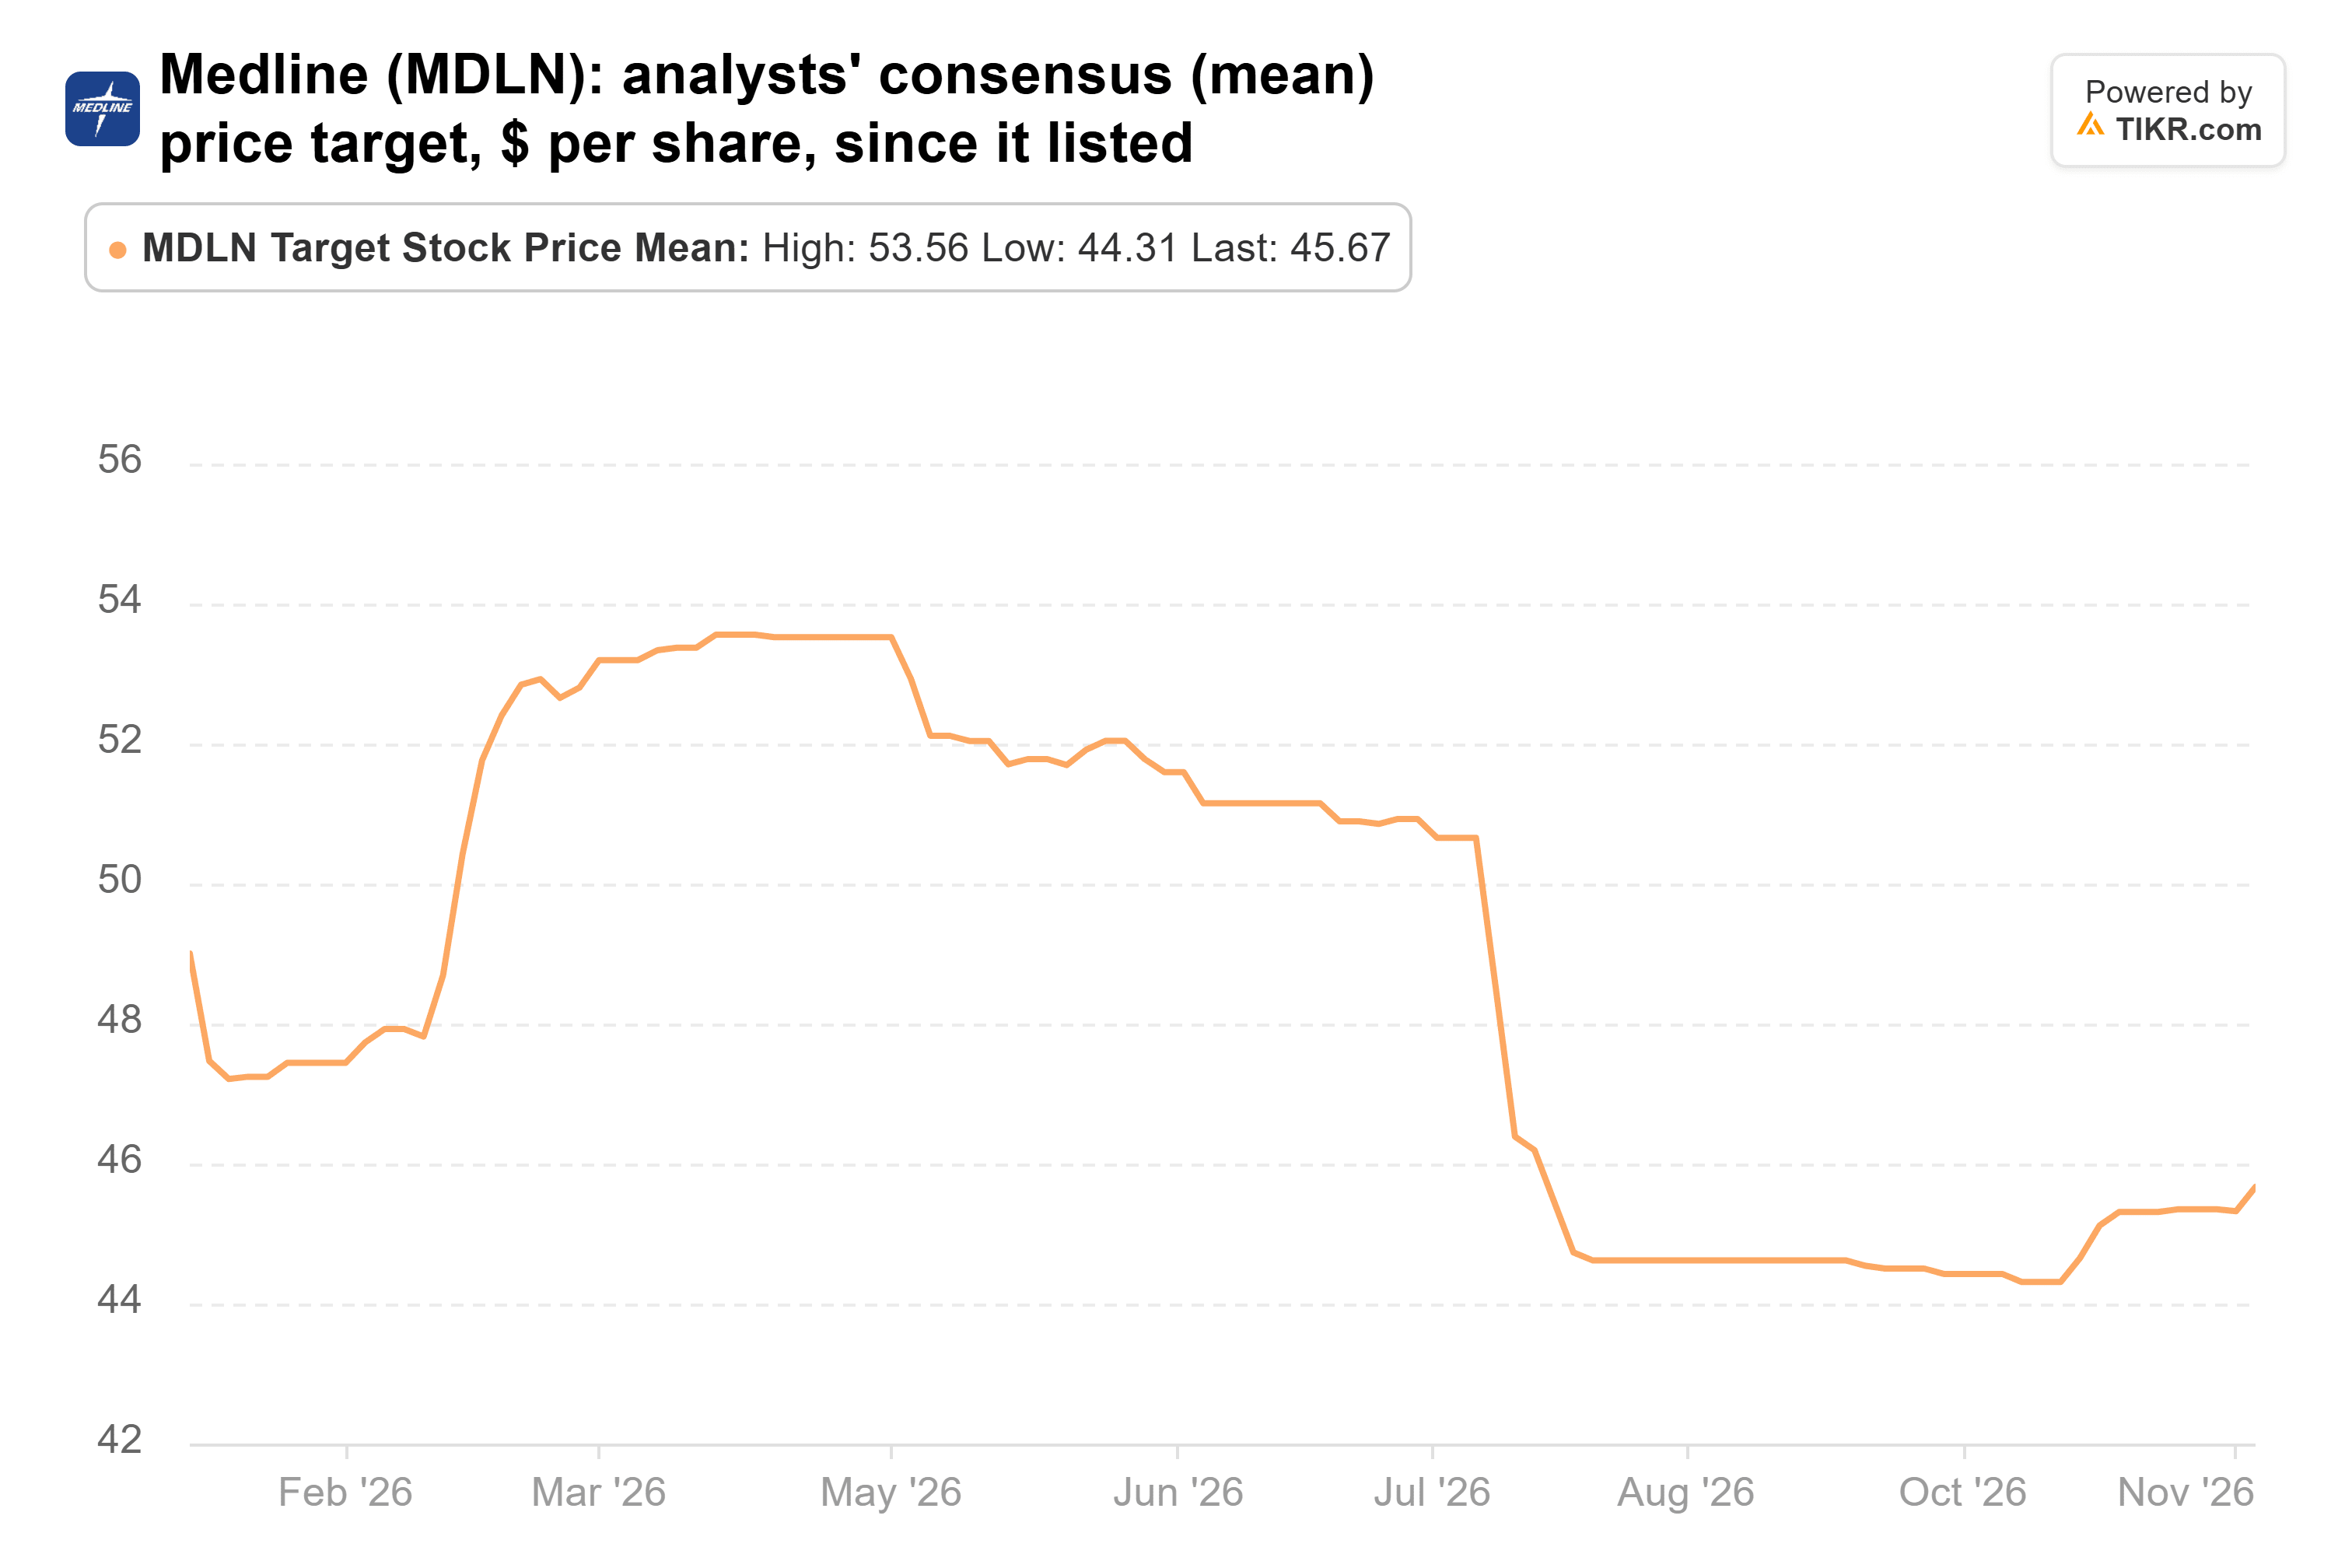
Das liegt 16 % über dem letzten Schlusskurs, wobei Medline mit etwa dem 26-fachen der erwarteten Gewinne gehandelt wird.
Shopifys Zahlen stützen die Wette am besten
Shopify wird mit etwa dem 63-fachen der erwarteten Gewinne gehandelt. Das ist viel. Aber es liegt unter dem Durchschnitt der Aktie von etwa dem 74-fachen im vergangenen Jahr auf TIKR und nicht weit über dem 60-fachen, das sie Ende Juni erreichte.
Die Analysten erwarten, dass der bereinigte Gewinn je Aktie von 1,43 US-Dollar im Jahr 2025 auf 3,32 US-Dollar im Jahr 2028 steigen wird. Nach dem dritten Quartal haben sie ihre Umsatzschätzung für 2027 auf 19,4 Milliarden US-Dollar von 19,2 Milliarden US-Dollar angehoben. Die Aktie liegt 23 % unter ihrem Hoch, und das durchschnittliche Ziel der 54 Analysten, die sie verfolgen, liegt 27 % über dem letzten Schlusskurs, das größte Aufwärtspotenzial der drei. Das Risiko ist ein nachlassendes Wachstum: Die Analysten sehen das Umsatzwachstum von 32 % im Jahr 2026 auf etwa 26 % im Jahr 2028 zurückgehen. Das dritte Quartal beendete auch Shopifys Serie, bei der es die Obergrenze seiner eigenen Umsatzprognose übertraf.
Von den dreien ist Shopify diejenige, die ich kaufen würde. Revvitys Turnaround ist bereits eingepreist, und Medline muss noch zeigen, dass sein Gewinn mit seinen Umsätzen Schritt halten kann.
Der nächste 13F-Bericht des Fonds ist Mitte Februar fällig, etwa zu der Zeit, wenn Shopify sein viertes Quartal vorlegt. Ein Umsatzwachstum im niedrigen Dreißigerbereich, wie von Shopify prognostiziert, bei Betriebsausgaben von 29 %-30 % des Umsatzes, würde die Wette stützen.
Was ist die Shopify-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Shopify wert sein könnte. Gehen Sie von den Konsensschätzungen der Wall Street aus oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Shopify kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!