Wichtige Erkenntnisse
- Greenlight Capital erhöhte seinen PG&E-Anteil im dritten Quartal um 51 % auf 10 Millionen Aktien, was den größten Zukauf des Fonds darstellte, und kaufte auch mehr Dauch und eröffnete eine neue Position in Century Aluminum.
- PG&E notiert mit dem 7,9-fachen des erwarteten Gewinns, verglichen mit einem Fünfjahresdurchschnitt von 12x, während Analysten erwarten, dass der Gewinn bis 2028 um etwa 10 % pro Jahr wächst.
- Das Konsensziel der Analysten fiel im vergangenen Jahr von 21 $ auf 18 $, und die Haftungsregeln für Waldbrände in Kalifornien bleiben das Hauptrisiko.
- Die Zahlen stützen Einhorns Wette: Das Konsensziel von 18 $ entspricht nur etwa dem 9-fachen der Analystenschätzung für den Gewinn 2028, deutlich unter dem üblichen KGV von PG&E.
David Einhorns Greenlight Capital machte PG&E (PCG) zu seinem größten Zukauf im dritten Quartal und erhöhte seinen Anteil um 51 % auf 10 Millionen Aktien, wie aus seinem 13F für das am 30. September endende Quartal hervorgeht, der am 16. November eingereicht wurde. Es ist eine Wette auf einen Versorger, der nahe seinem niedrigsten KGV der letzten fünf Jahre notiert.
Einhorn ging auf Schnäppchenjagd
Ende September waren diese Aktien 122 Millionen $ wert. Das entspricht 3,4 % der 13F-Aktien von Greenlight und ist seine sechstgrößte Position von 45. (DME Capital Management, die Firma von Greenlight, verwaltet insgesamt 4,80 Milliarden $, und ihr 13F umfasste 3,55 Milliarden $ an US-Aktien.)
Greenlight investierte auch in zwei andere abgestrafte Aktien. Es erhöhte seinen Anteil an Dauch (DCH) um 49 % auf 18,41 Millionen Aktien, was nun 2,7 % seiner 13F-Aktien ausmacht, und eröffnete eine neue Position von 2,27 Millionen Aktien in Century Aluminum (CENX), weitere 2,3 %. Beide notieren mehr als 50 % unter ihren 52-Wochen-Höchstständen, bei etwa dem 5-fachen bzw. 3-fachen des erwarteten Gewinns.
Gemessen am Quartalsendpreis ist PG&E seitdem um 12 % gestiegen, während Dauch um 16 % und Century Aluminum um 12 % gefallen sind.
TIKR verfolgt 17 Analysten zu PG&E. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für PG&E zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für PG&E ansehen
Die Prognose wurde bestätigt, und darauf kommt es an
Das dritte Quartal von PG&E, das am 22. Oktober veröffentlicht wurde, wirkte auf den ersten Blick schwach. Der nicht-GAAP-Kern-Gewinn pro Aktie fiel auf 0,41 $ gegenüber 0,50 $ im Vorjahreszeitraum, und der GAAP-Gewinn pro Aktie sank auf 0,34 $ von 0,37 $.
Aber der Kern-Gewinn pro Aktie für die ersten neun Monate belief sich auf 1,24 $, gegenüber 1,14 $ im Vorjahr. Das Management bestätigte auch seine Prognose für 2026 von 1,64 $ bis 1,66 $ und seine Spanne für 2027 von 1,78 $ bis 1,82 $. Um die Spanne für 2026 zu erreichen, sind im vierten Quartal 0,40 $ bis 0,42 $ nötig, was etwa dem entspricht, was es gerade verdient hat (0,41 $).
PG&E führt außerdem eine Kürzung seines Kapitalplans für 2027 um 2 Milliarden $ durch und führt eine strategische Überprüfung durch, mit dem Ziel, ein Investment-Grade-Unternehmen zu werden. CEO Patti Poppe sagte klar, was noch fehlt. In der Pressemitteilung sagte sie: "Wir sind nach wie vor der Meinung, dass Kalifornien einen dauerhaften Haftungsrahmen für Waldbrände benötigt, der sowohl für Kunden als auch für Investoren funktioniert."
Die Schätzungen der Analysten liegen in der Mitte dieser Prognose und steigen bis 2028 weiter an:
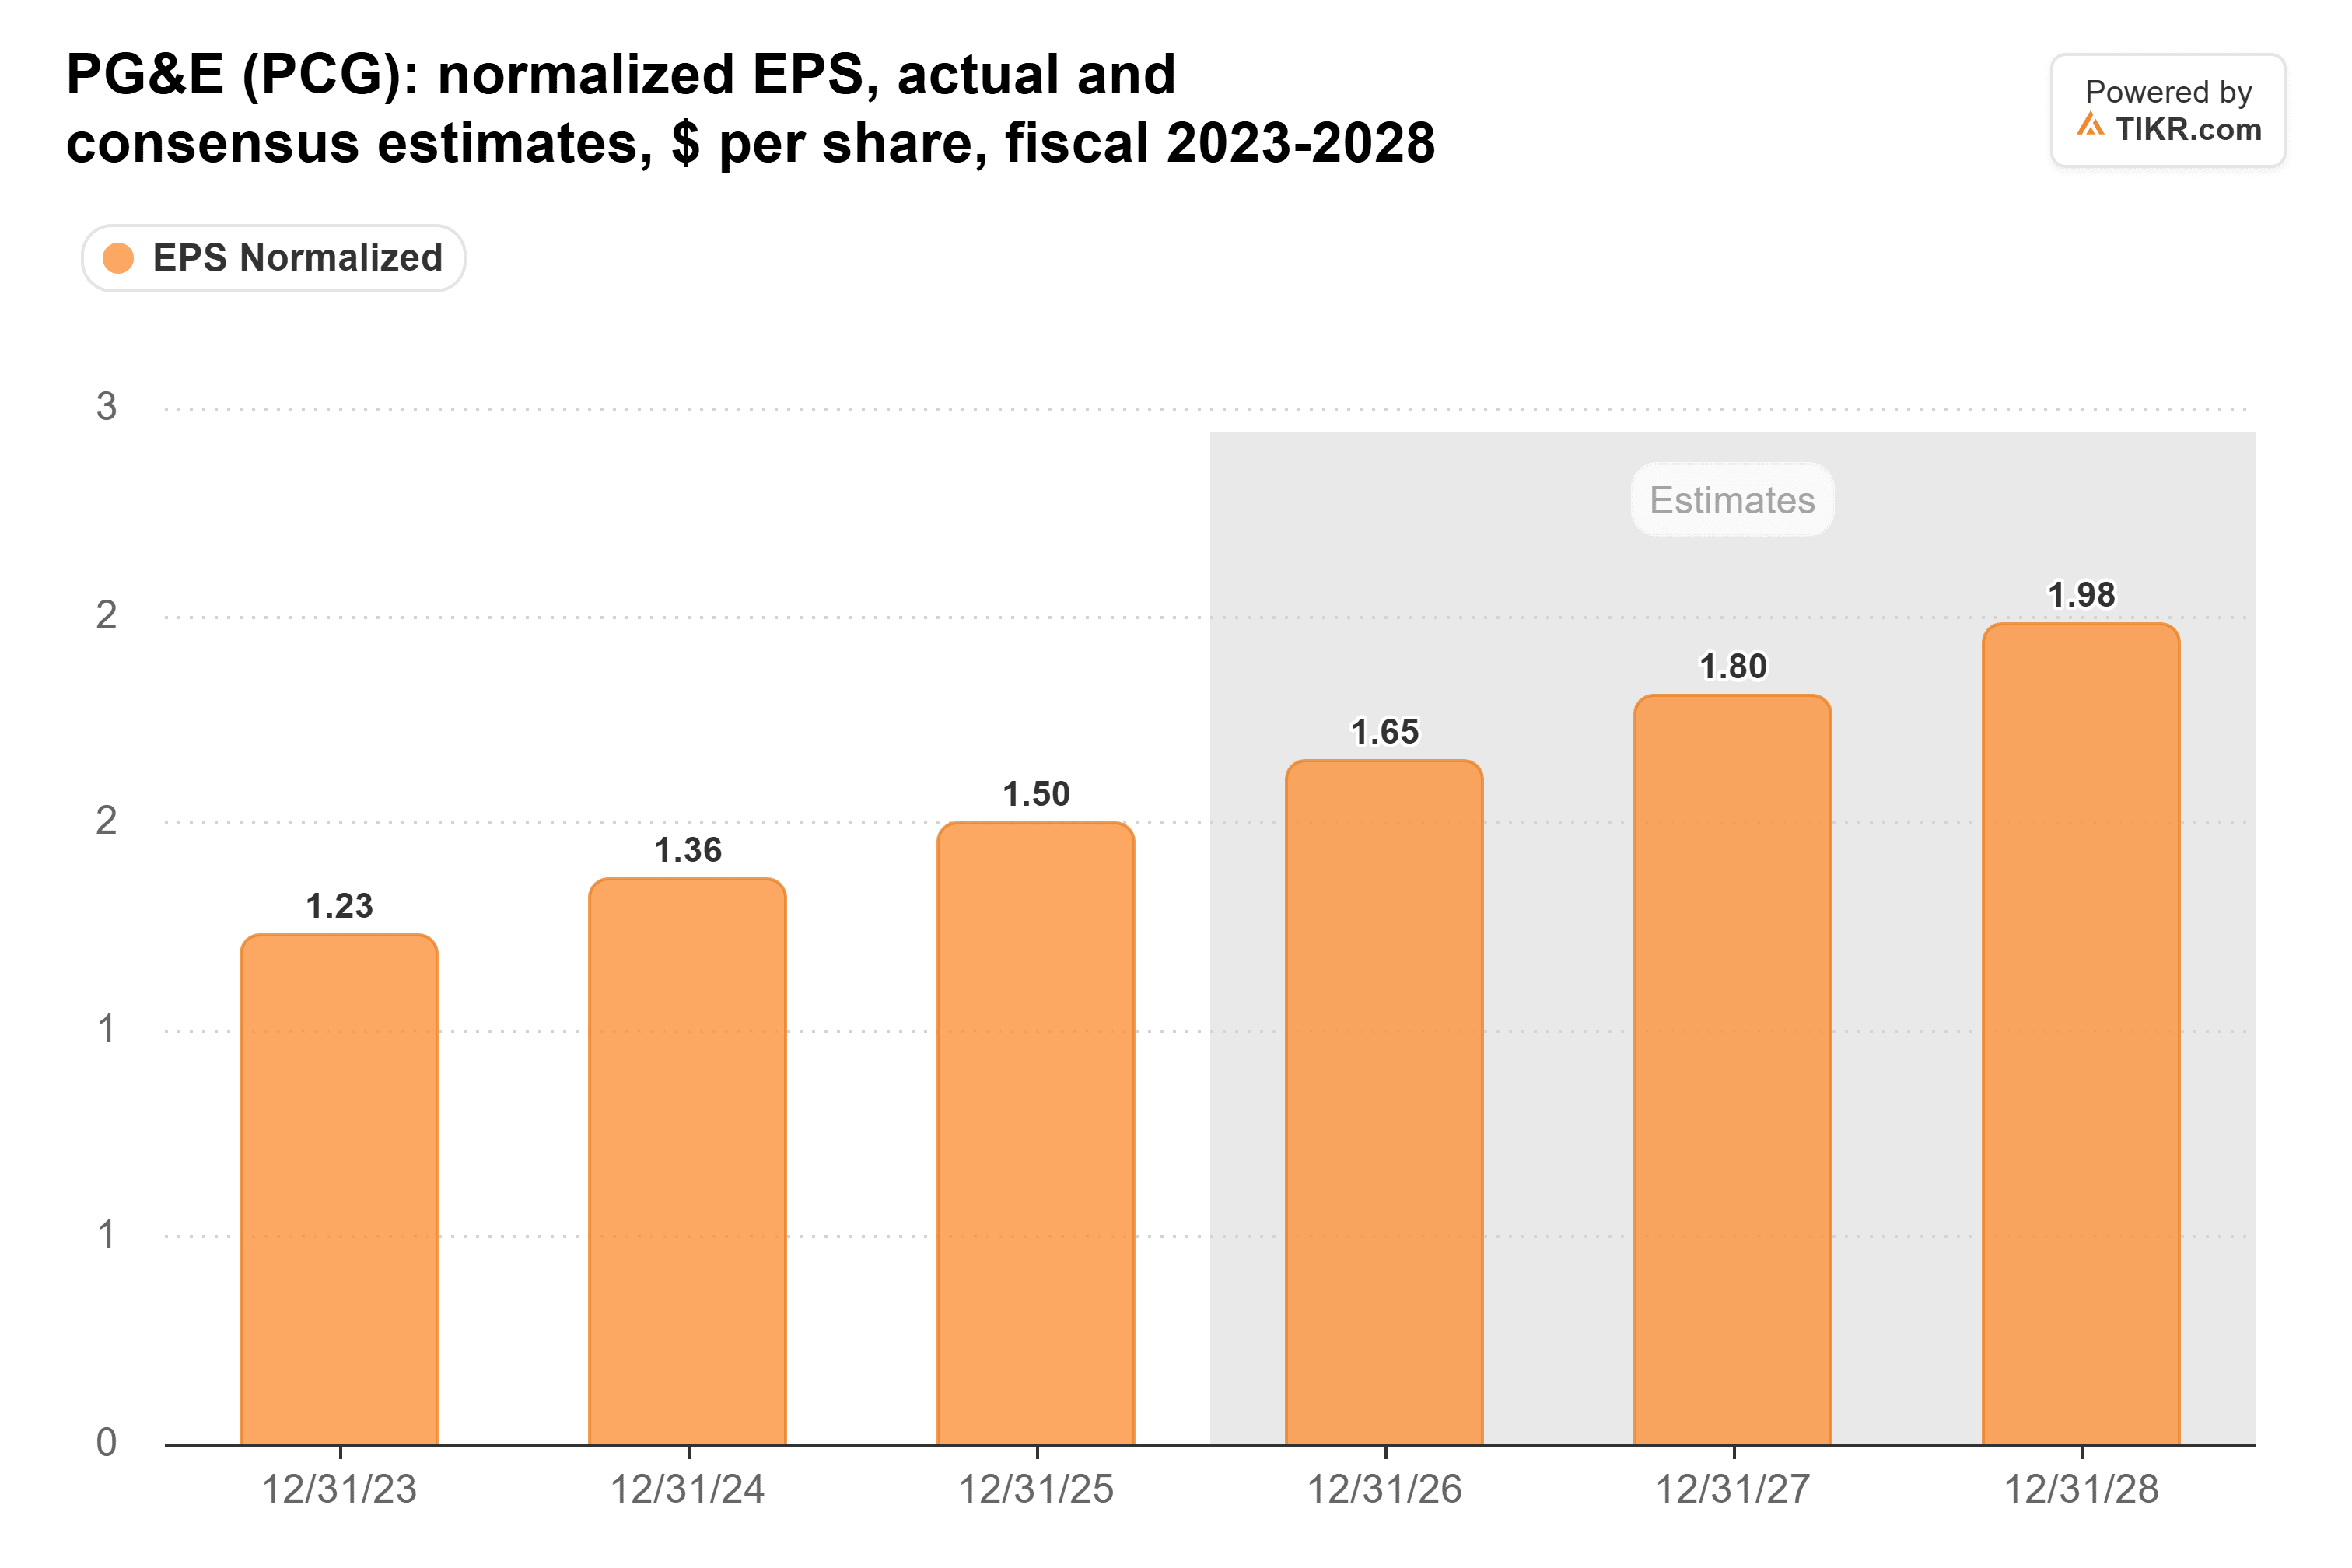
Das entspricht einem Wachstum von etwa 10 % pro Jahr, von 1,50 $ im Jahr 2025 auf 1,98 $ im Jahr 2028. Die bestätigte Prognose gibt keinen Anlass zu der Annahme, dass diese Schätzungen sinken werden.
Passt der Preis?
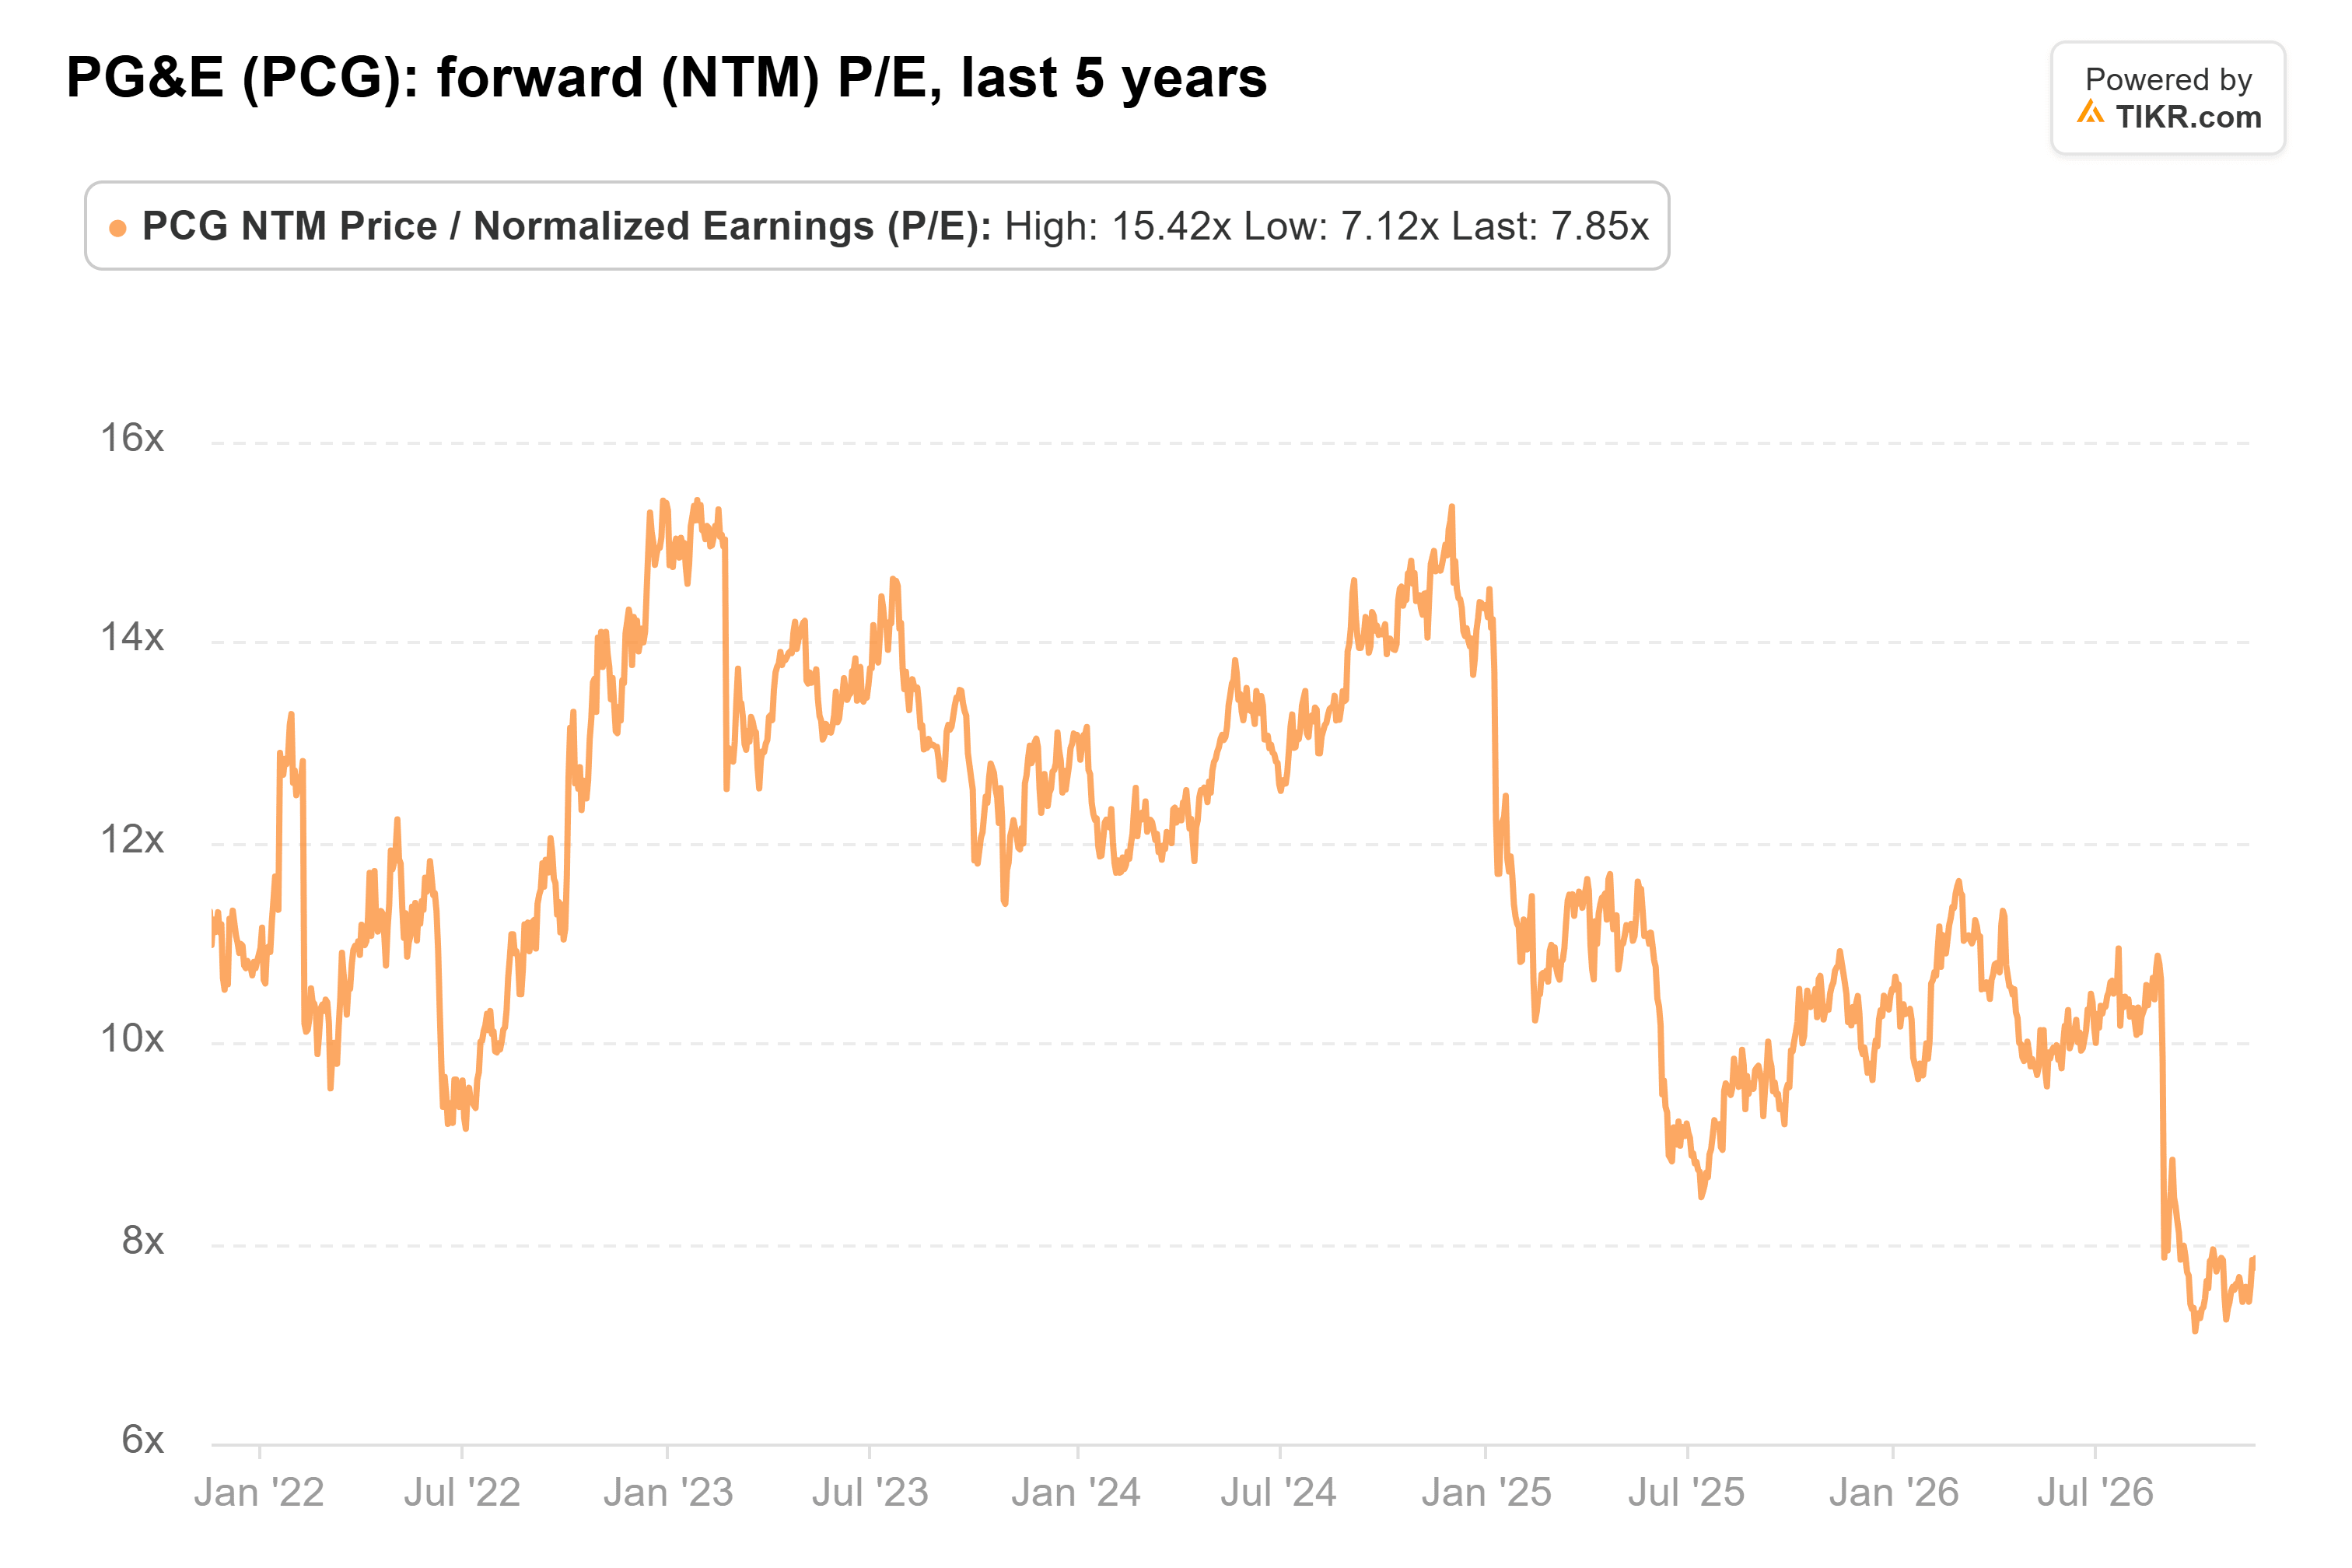
PG&E notiert mit dem 7,9-fachen des erwarteten Gewinns. Das liegt weit unter seinem Fünfjahresdurchschnitt von 12x und nahe dem Fünfjahrestief von 7,1x, das es am 28. September erreichte, dem Tag, an dem die Aktie auf ihrem Einjahrestief von 11,95 $ schloss. Die Grafik zeigt, wie weit das KGV von seinem Höchststand von 15x im Januar 2023 gefallen ist:
Auch die Wall Street hat nach unten korrigiert. Die 17 Analysten, die PG&E abdecken, haben ihr Konsensziel auf 18 $ gesenkt, gegenüber 21 $ vor einem Jahr, und die einzelnen Ziele liegen nun zwischen 14 $ und 24 $. Der größte Teil dieser Kürzung erfolgte, nachdem das Konsensziel im Juli bei etwa 23 $ seinen Höhepunkt erreicht hatte:
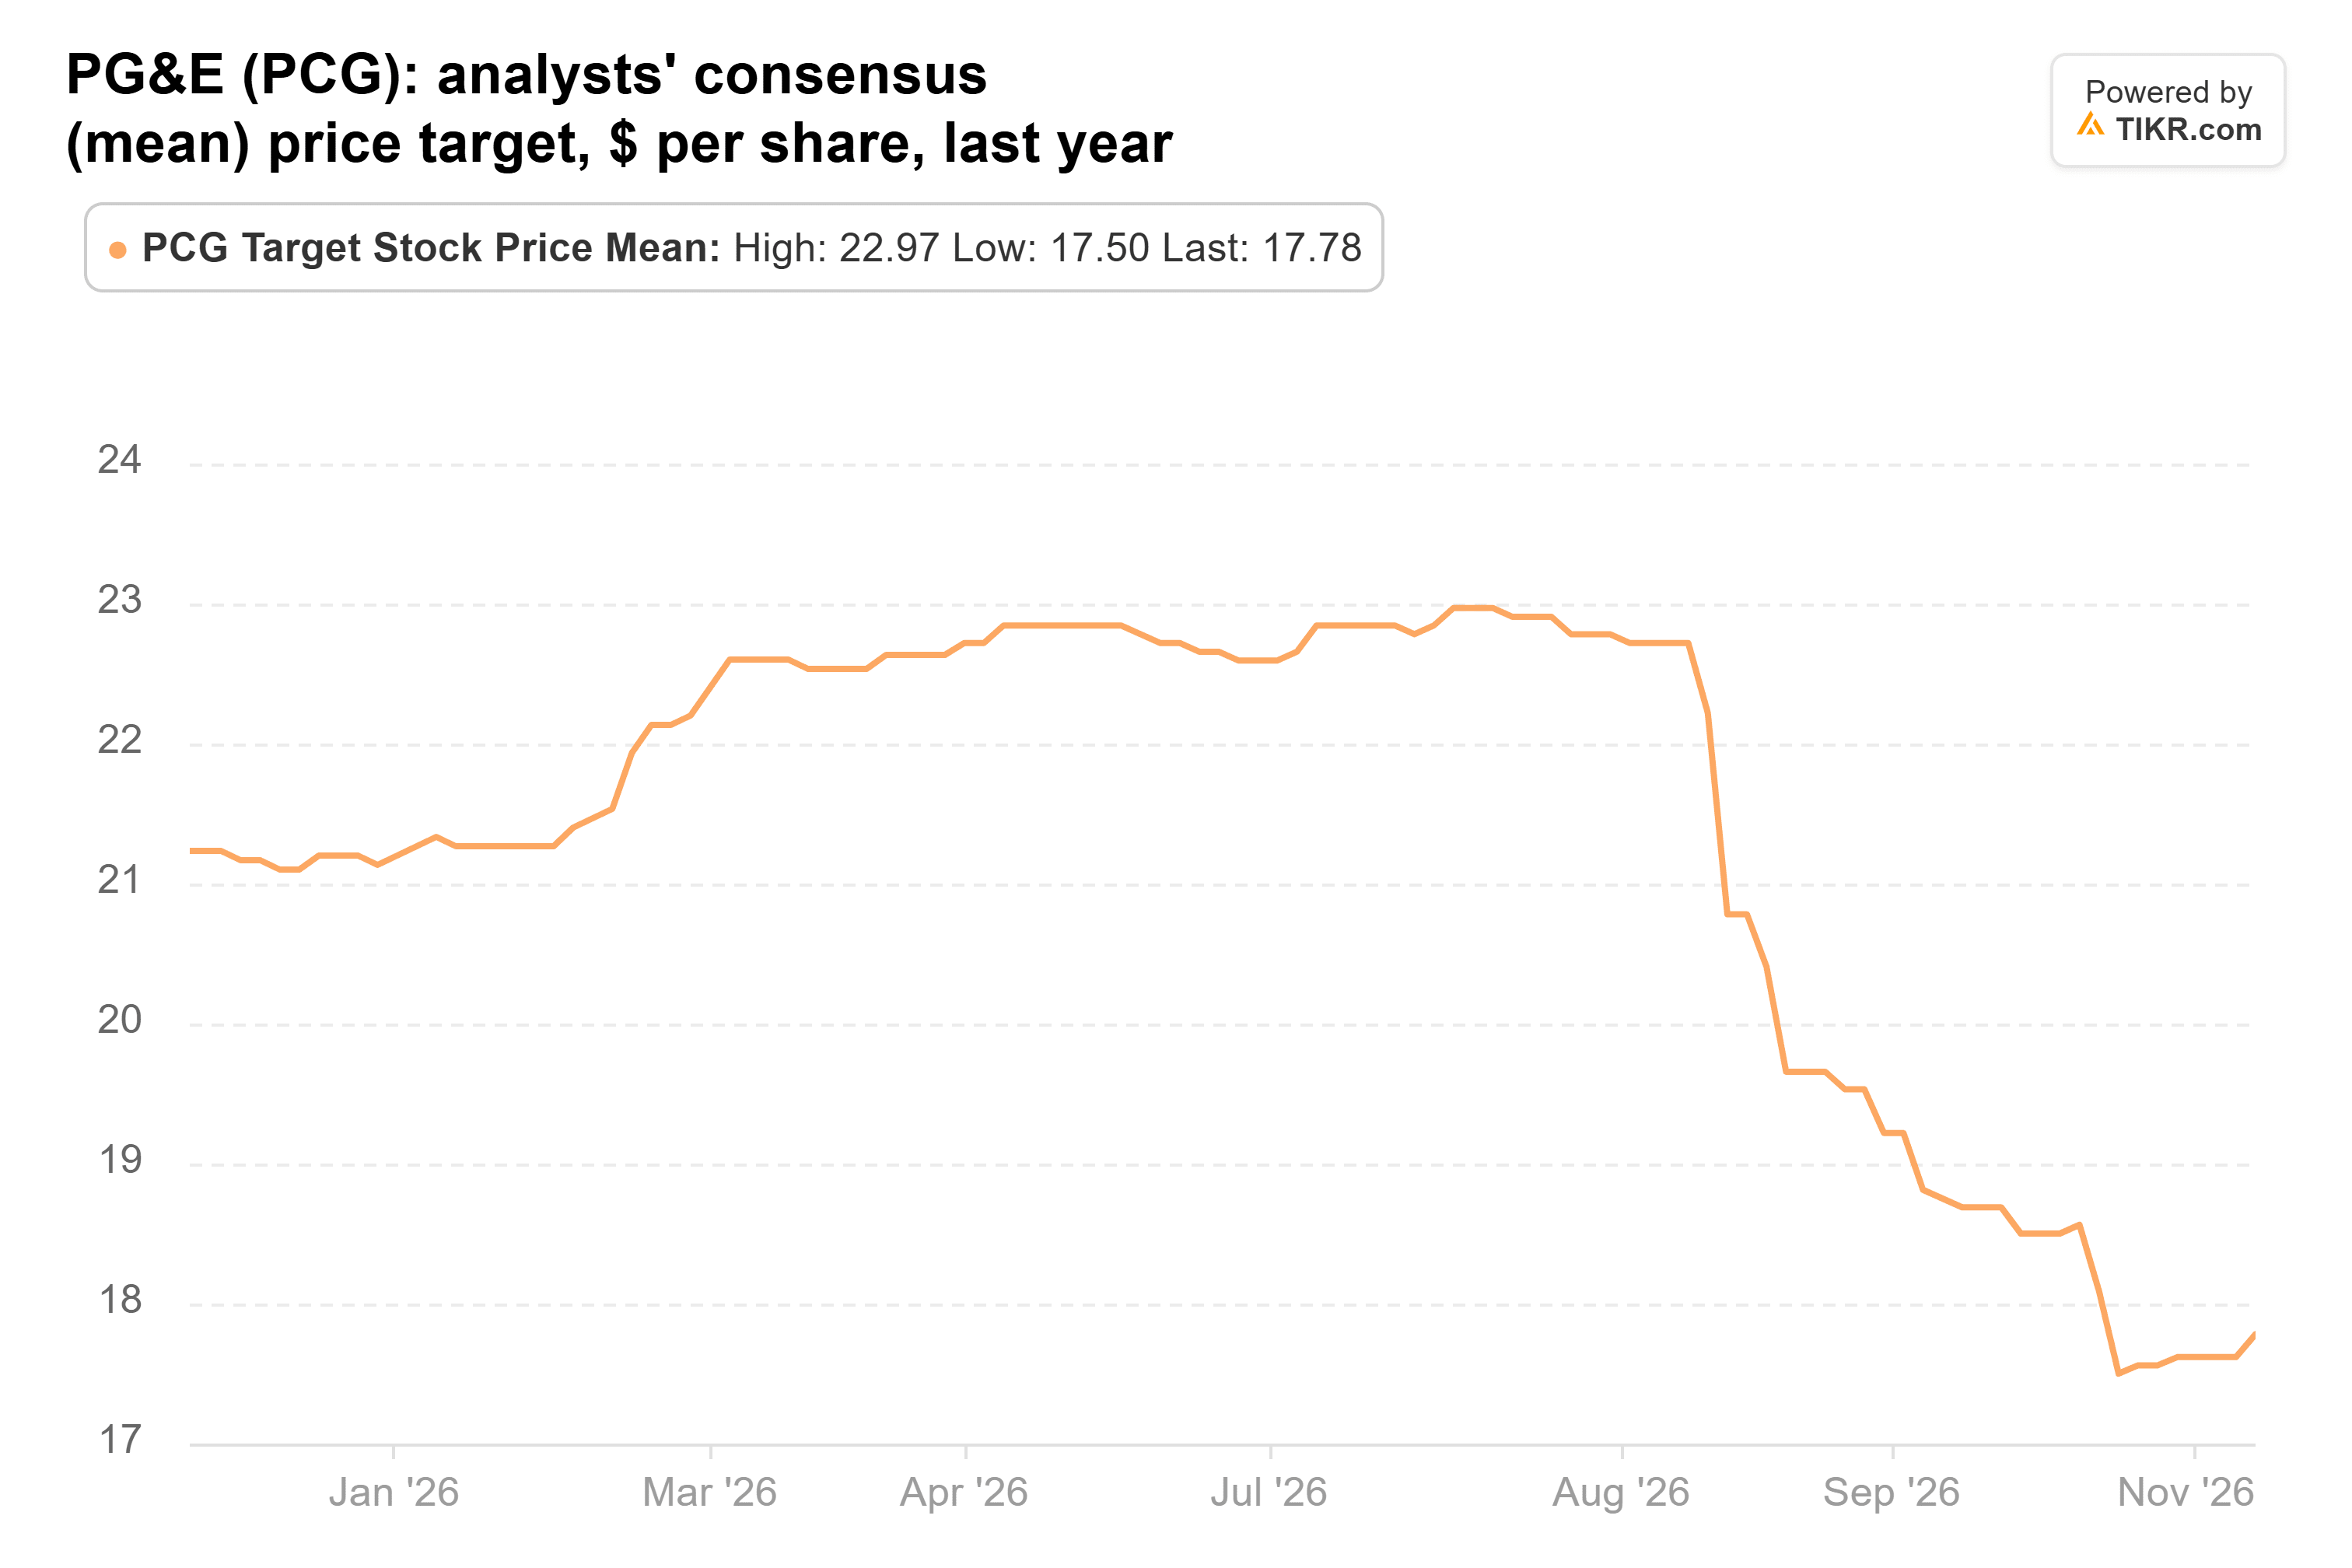
Trotzdem liegt das Ziel von 18 $ 30 % über dem letzten Schlusskurs von 13,71 $, und es verlangt nicht viel. Nach unserer Rechnung entspricht es etwa dem 9-fachen der 1,98 $, die Analysten für PG&E im Jahr 2028 erwarten. Etwa die Hälfte dieses Aufwärtspotenzials kommt vom Gewinnwachstum und die andere Hälfte davon, dass das KGV auf 9x steigt, was immer noch deutlich unter seinem Durchschnitt von 12x liegt. Bei diesem Durchschnitt würde die Schätzung für 2028 die Aktie auf etwa 23 $ bringen, nahe dem höchsten Ziel der Street.
Einhorn liegt hier richtig
Ich vermute, dass der Abschlag auf die Haftung für Waldbrände zurückzuführen ist. Der eigene CEO von PG&E sagt, dass die Regeln in Kalifornien noch nicht dort sind, wo sie sein müssen, und eine schlechte Brandsaison würde diese Sorge nur verstärken. Aber bei einem KGV von 7,9x, während das Management seine Prognose weiterhin nach oben bestätigt, stützen die Zahlen die Wette von Greenlight. PG&E muss lediglich seine Schätzungen halten und eine moderate Bewertungsverbesserung erreichen, um das Ziel der Street von 18 $ zu erreichen.
Der nächste Test ist der Bericht von PG&E für das vierte Quartal Anfang nächsten Jahres. Ein Kern-Gewinn pro Aktie von mindestens 0,40 $ für das Quartal würde das Jahr innerhalb der Prognose abschließen. Auch Neuigkeiten aus der strategischen Überprüfung sind wichtig, und der nächste 13F von Greenlight, der bis Mitte Februar fällig ist, wird zeigen, ob es weiter gekauft hat.
Was ist die PG&E-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was PG&E wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!