

Die wichtigsten Punkte
- Ein Hedgefonds mit einem Volumen von 22 Milliarden US-Dollar hat im dritten Quartal neue Positionen in Amazon, Danaher und Meta eröffnet, die nun seine drei größten Positionen sind.
- Die drei machten am 30. September 22 % seiner 13F-Aktien aus.
- Seitdem ist Amazon um 7 % gestiegen und Danaher um 3 %, während Meta um 15 % gefallen ist.
- Amazon ist die Aktie, die die Zahlen am besten stützen, mit steigenden Gewinnschätzungen und einem KGV (Forward) nahe dem Tiefpunkt ihrer eigenen Geschichte.
Ein Hedgefonds mit einem Volumen von 22 Milliarden US-Dollar hat gerade die Spitze seines Portfolios mit drei Aktien gefüllt, die er Ende Juni noch nicht besaß.
Das 13F von Lone Pine Capital für das am 30. September endende Quartal, das am 16. November eingereicht wurde, zeigt neue Positionen in Amazon (AMZN), Danaher (DHR) und Meta Platforms (META) als seine drei größten Positionen. Das Unternehmen verwaltet insgesamt 21,62 Milliarden US-Dollar. Sein 13F listet 31 Positionen im Wert von 15,33 Milliarden US-Dollar in US-Aktien zu den Quartalsendkursen auf, und 16 davon waren im Quartal neu oder wurden aufgestockt.
Drei neue Namen, direkt an die Spitze
Amazon war die größte Position: 5,60 Millionen Aktien im Wert von 1,39 Milliarden US-Dollar zum 30. September, oder 9,1 % der 13F-Aktien des Fonds. Danaher folgte mit 4,94 Millionen Aktien im Wert von 1,10 Milliarden US-Dollar (7,1 %), dann Meta mit 1,25 Millionen Aktien im Wert von 908 Millionen US-Dollar (6 %). Zusammen sind das 22 % des gesamten 13F-Portfolios. Die drei Aktien haben sich seit Quartalsende unterschiedlich entwickelt: Amazon ist um 7 % gestiegen und Danaher um 3 %, während Meta um 15 % gefallen ist.
TIKR verfolgt 62 Analysten zu Amazon. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Amazon, zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street, alles an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Amazon ansehen
Die Schätzungen für Amazon steigen weiter
Bei Amazon dreht sich alles um AWS, dessen Umsatz im dritten Quartal um 39 % wuchs, das schnellste Tempo seit fünf Jahren. Dieses Wachstum kostet viel. Das Management hat für 2026 Kapitalausgaben von etwa 220 Milliarden US-Dollar prognostiziert, gegenüber 128,3 Milliarden US-Dollar in 2025. Analysten erwarten, dass der freie Cashflow dieses und nächstes Jahr negativ bleibt und sich dann 2028 in den positiven Bereich dreht.
Die Analysten blicken über die Ausgaben hinweg. Ihre Schätzung für den normalisierten Gewinn pro Aktie (EPS) für 2028 stieg im Jahr bis Ende Oktober um 24 % und liegt jetzt bei 13,99 US-Dollar. Trotzdem notiert die Aktie bei etwa dem 27-fachen des erwarteten Gewinns (Forward KGV). Das liegt genau im Bereich ihres niedrigsten Quartalsendstandes seit Beginn der TIKR-Aufzeichnungen im Jahr 2014 (27x im März) und weit unter ihrem Fünfjahresdurchschnitt von 49x.
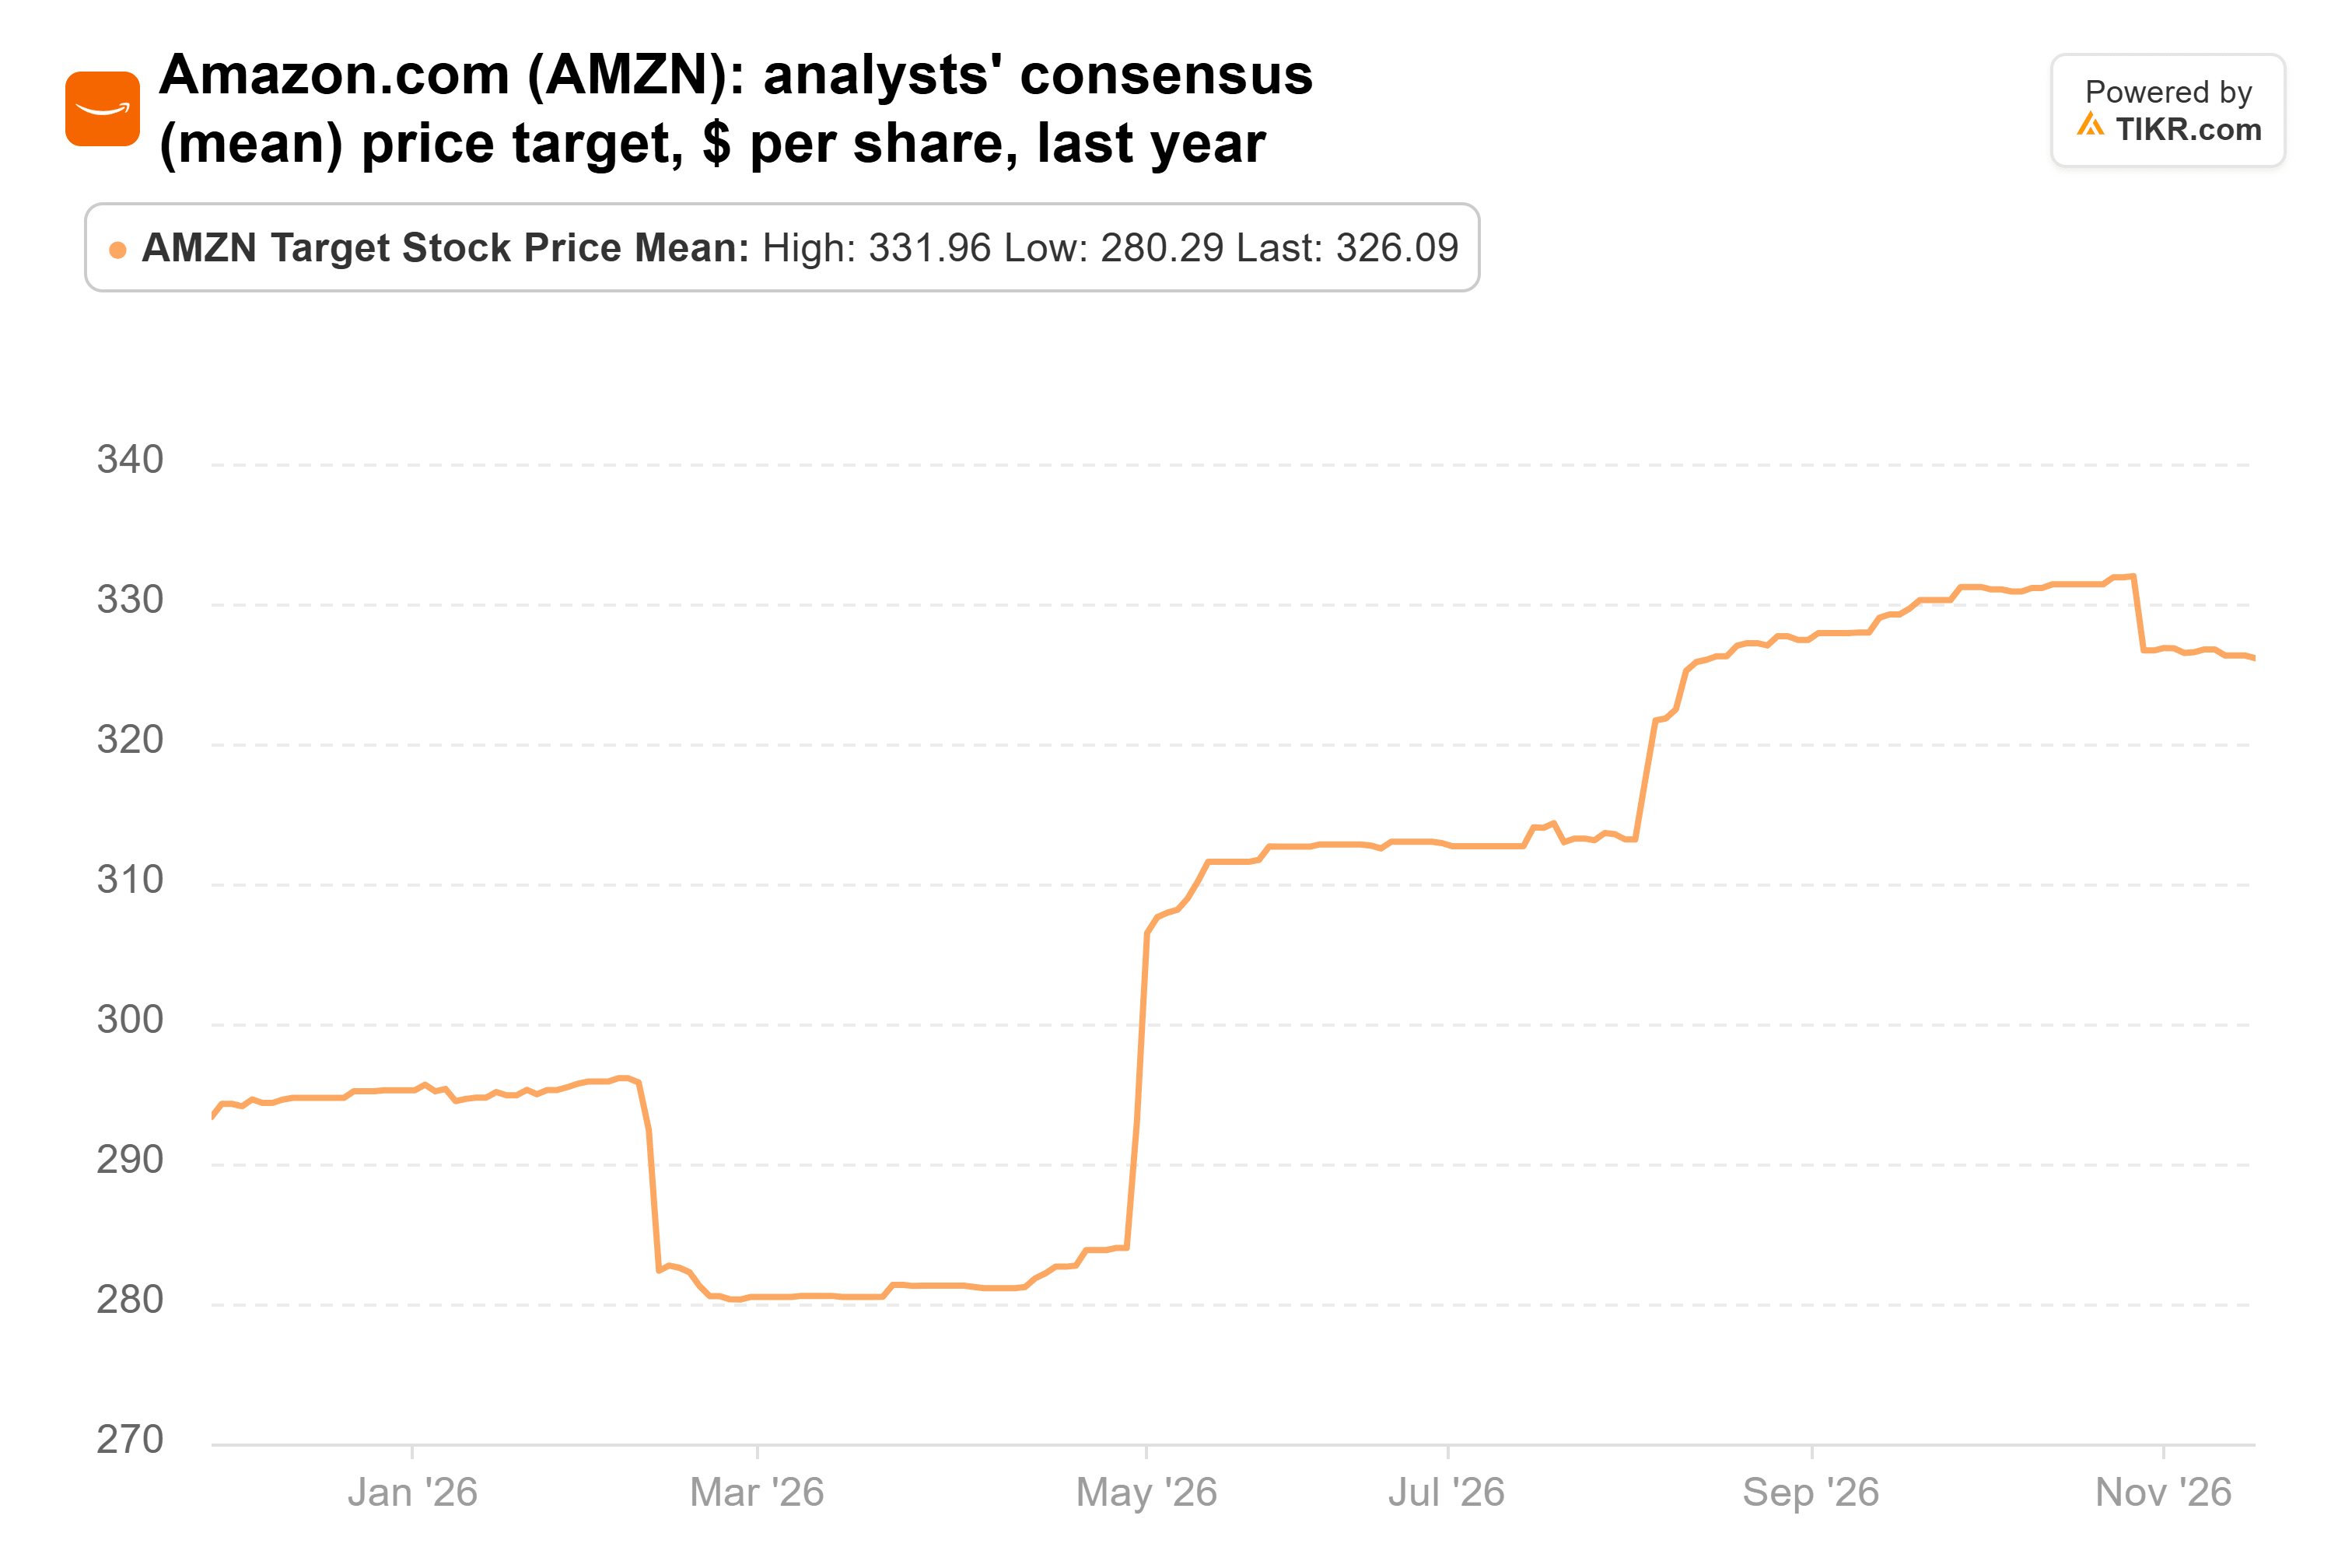
Das durchschnittliche Kursziel der Analysten ist mit den Schätzungen gestiegen, von 293 US-Dollar vor einem Jahr auf jetzt 326 US-Dollar. Das liegt 22 % über dem heutigen Preis, laut 61 Analysten:
Danaher hat die Latte höher gelegt
Danaher wächst langsamer, aber auch seine Zahlen entwickeln sich in die richtige Richtung. Das Unternehmen übertraf die Erwartungen im dritten Quartal, da sich die Trends in allen seinen Absatzmärkten verbesserten: Der Umsatz stieg um 8,5 % auf 6,6 Milliarden US-Dollar und der bereinigte Gewinn pro Aktie (EPS) stieg um 11,5 % auf 2,11 US-Dollar. Der Kernumsatz wuchs um 3,0 % bzw. 5,5 % ohne Atemwegs-Tests. Das Management erwartet, dass diese zweite Kennzahl im vierten Quartal um 4 % bis 5 % wachsen wird. Es erhöhte auch seine Prognose für den bereinigten Gewinn pro Aktie (EPS) für das Gesamtjahr auf 8,57–8,62 US-Dollar von 8,45–8,60 US-Dollar.
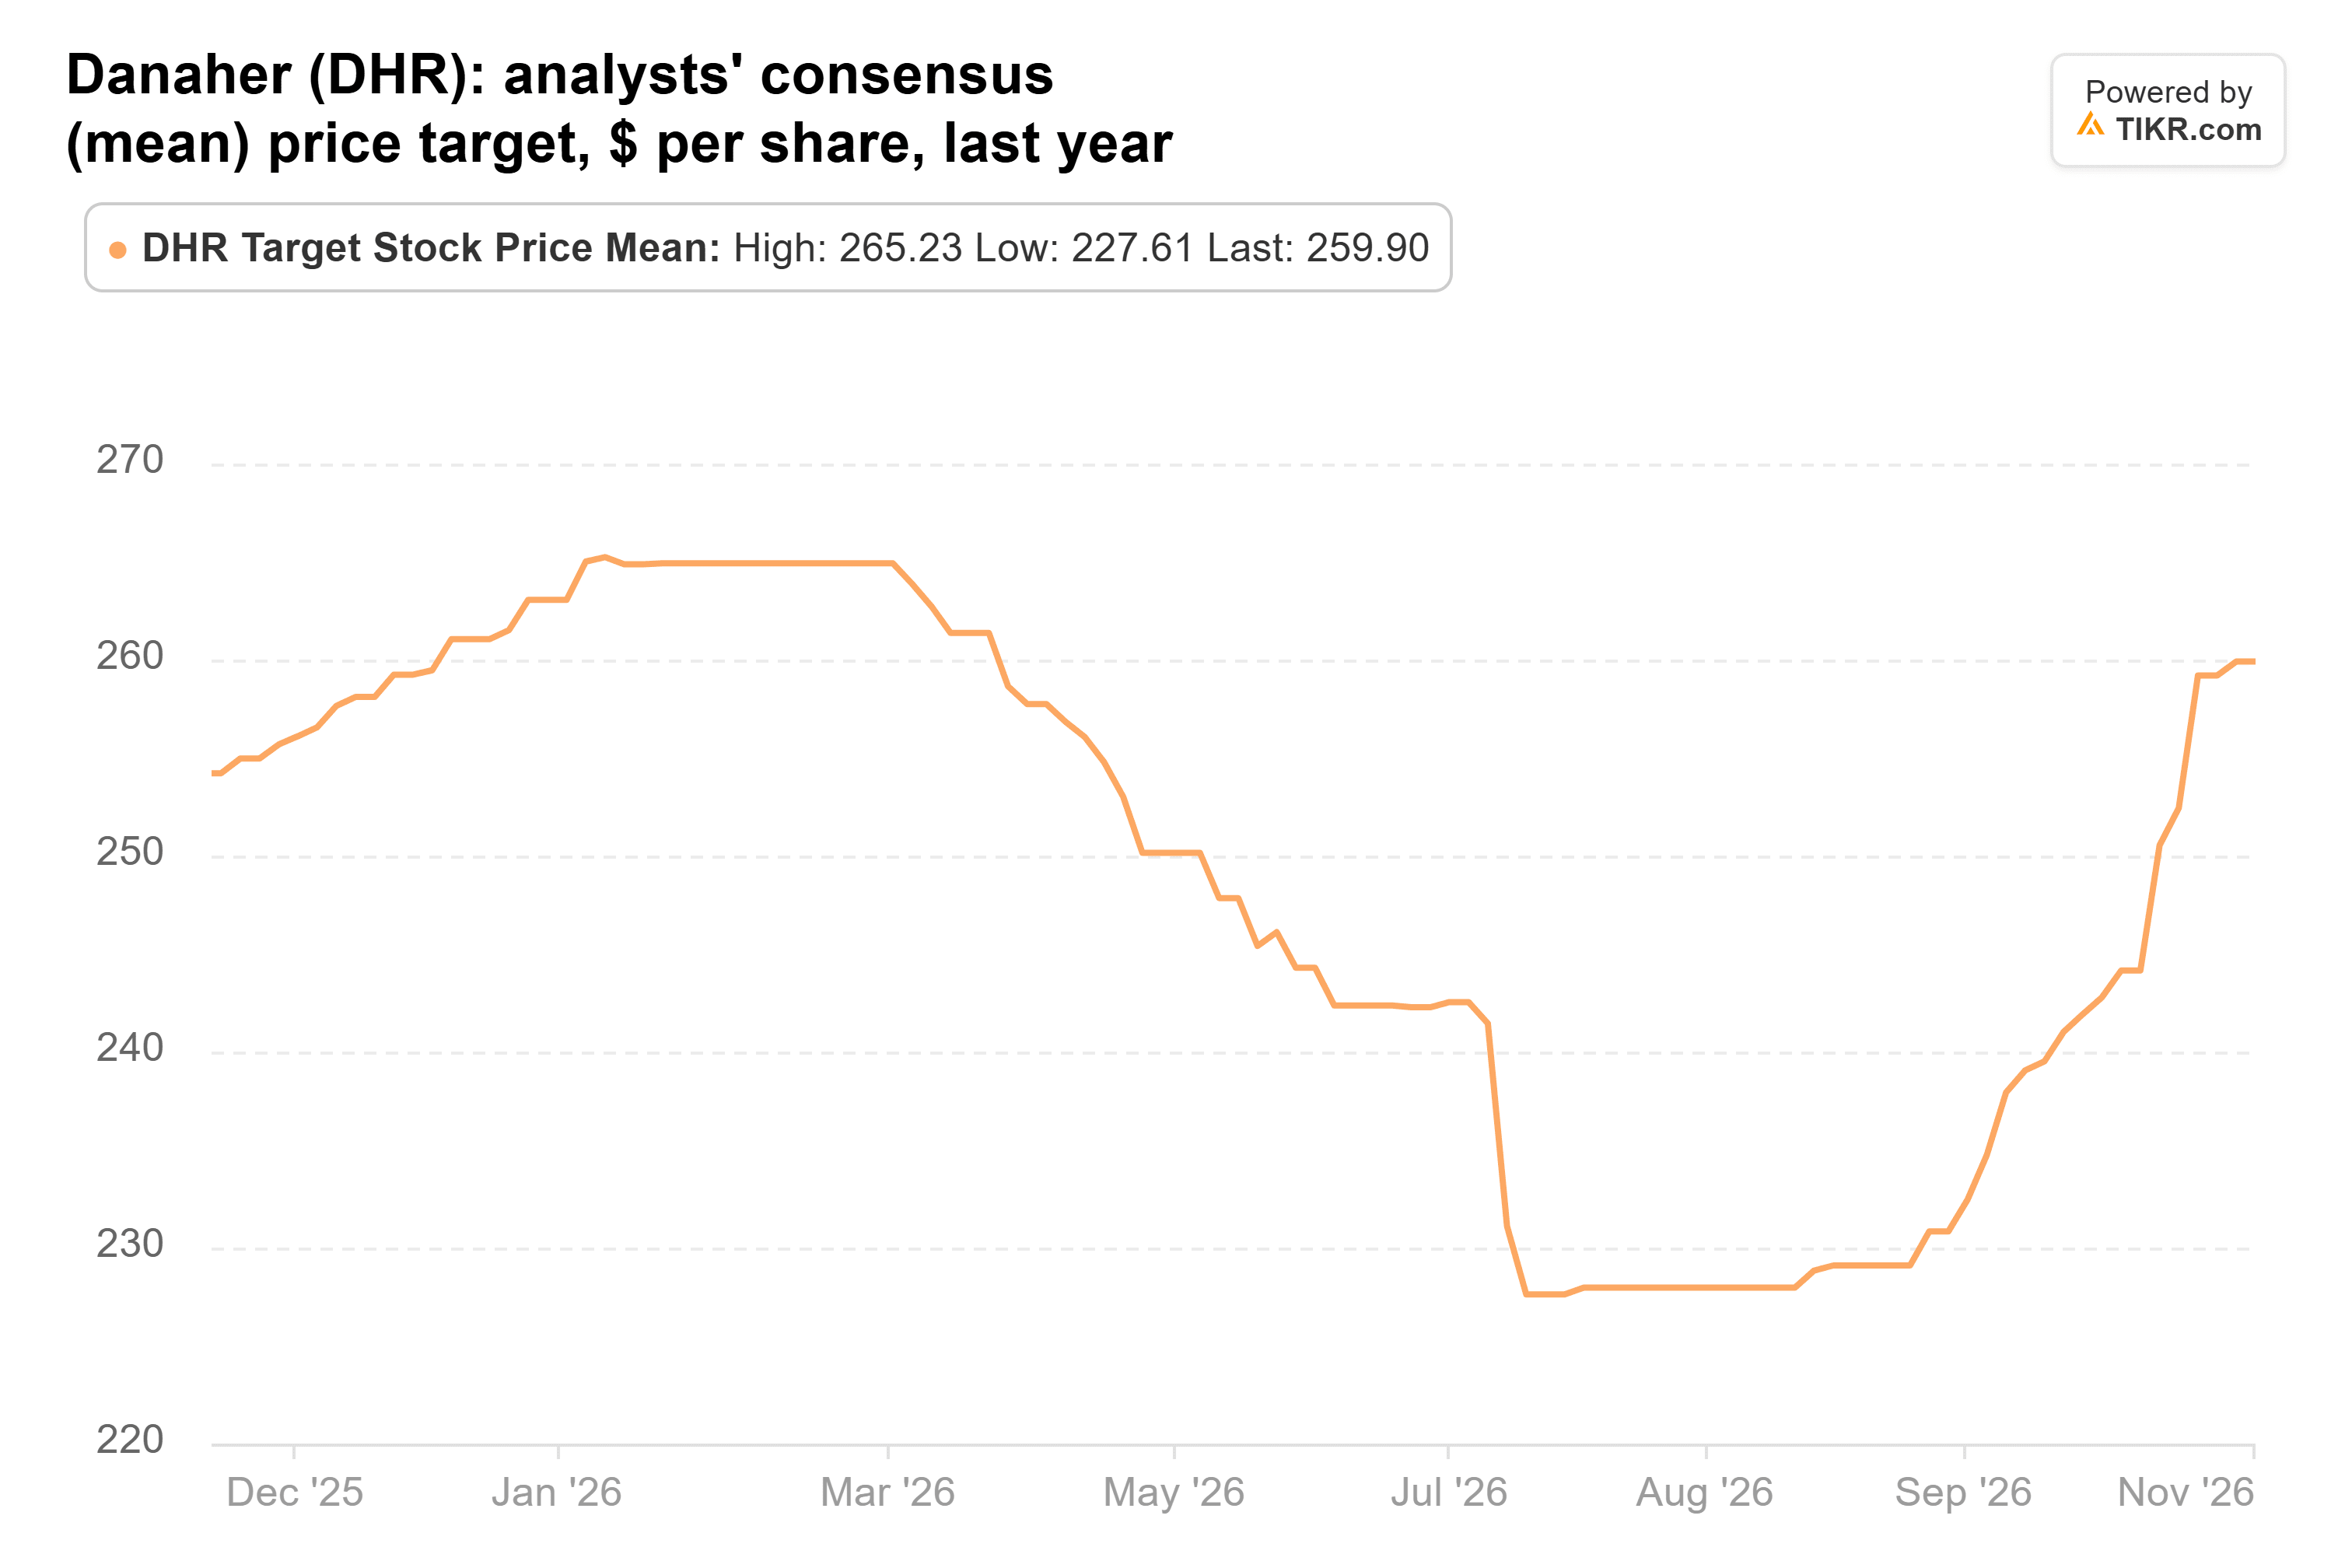
Die Aktie notiert bei etwa dem 25-fachen des erwarteten Gewinns (Forward KGV). Im Juli fiel das durchschnittliche Kursziel der Analysten auf 228 US-Dollar, gegenüber einem Januar-Hoch von 265 US-Dollar. Seitdem ist es auf 260 US-Dollar gestiegen, 14 % über dem heutigen Preis, laut 24 Analysten:
Meta hat das Potenzial und die Rechnungen
Meta hatte seit dem 30. September die schwierigste Phase. Im dritten Quartal stieg der Umsatz um 26 % auf 64,6 Milliarden US-Dollar, aber die Kapitalausgaben von 34,9 Milliarden US-Dollar überstiegen die 32,8 Milliarden US-Dollar Cashflow aus der Geschäftstätigkeit. Am 21. Oktober verhängte ein Gericht in New Mexico eine Strafe von 25 Milliarden US-Dollar, gegen die Meta Berufung einlegen wird. Analysten haben ihre Gewinnschätzungen für 2027 seit Ende Juni um 4 % gesenkt, und der Konsens geht nun davon aus, dass der freie Cashflow 2027 mit negativen 48,0 Milliarden US-Dollar seinen Tiefpunkt erreicht.
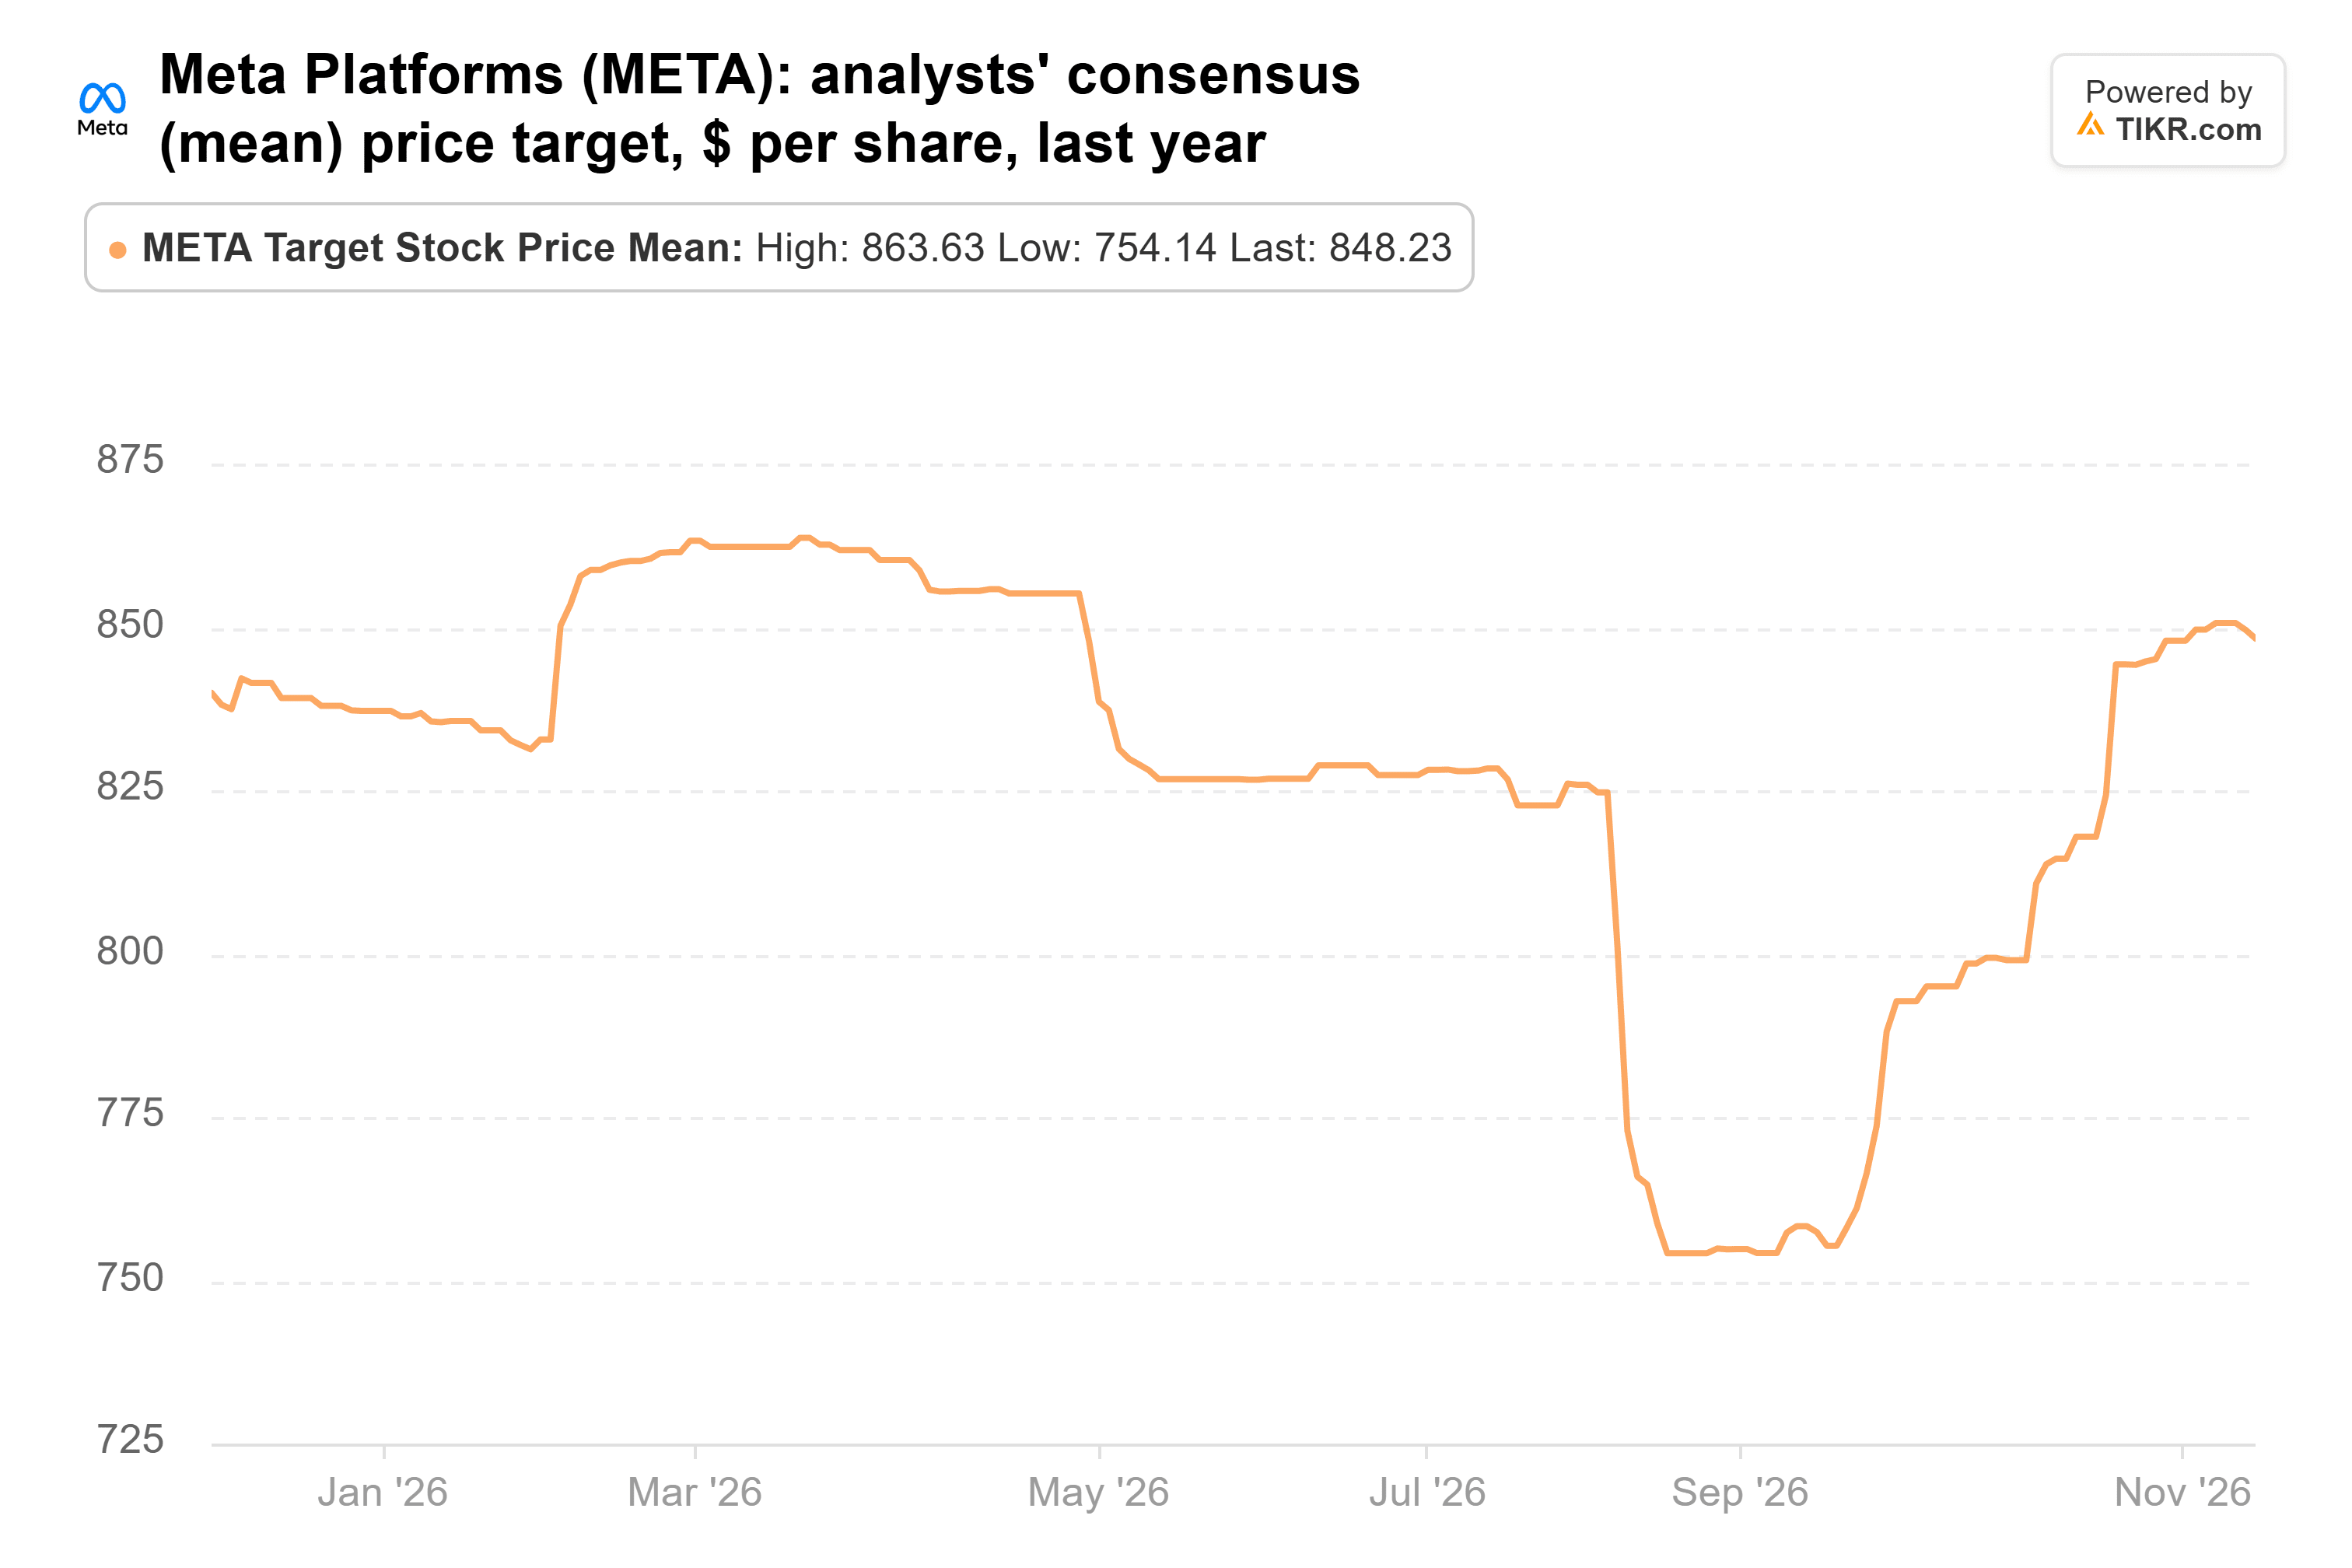
Die Aktie ist im Vergleich zu ihrer eigenen Geschichte günstig bewertet: etwa beim 19-fachen des erwarteten Gewinns (Forward KGV), unter ihrem Fünfjahresdurchschnitt von 21x und ihrem 10-Jahres-Durchschnitt von 23x. Und die Analysten haben sie noch nicht aufgegeben. Ihr durchschnittliches Kursziel liegt bei 848 US-Dollar, laut 62 Analysten. Das liegt 38 % über dem heutigen Preis und ein wenig über dem Stand vor einem Jahr:
Der Fonds hat hier auch Gesellschaft: Die beiden größten Positionen von Third Point zum 30. September waren neue Positionen in Meta und Unum, während es seine gesamte Amazon-Position verkaufte.
Amazon bekommt meine Stimme
Wenn ich diesem Fonds nur in eine der drei Aktien folgen könnte, wäre es Amazon. Seine Schätzungen steigen, seine Bewertung liegt nahe dem unteren Ende seiner historischen Spanne, und AWS wächst schneller als seit fünf Jahren. Meta hat auf dem Papier mehr Potenzial, aber seine Schätzungen sinken, während das Geld zur Tür hinausgeht. Die erhöhte Prognose von Danaher ist ermutigend, obwohl sein Aufwärtspotenzial von 14 % hier das geringste ist.
Das Risiko bei Amazon ergibt sich aus denselben Ausgaben, die auch die Investmentthese stützen: Seine langfristigen Schulden haben sich in der ersten Hälfte 2026 auf 128,9 Milliarden US-Dollar verdoppelt. Die Ergebnisse des vierten Quartals Anfang Februar werden die Aussichten für die Kapitalausgaben 2027 bringen. Analysten erwarten 278,2 Milliarden US-Dollar, und eine Zahl darunter bei anhaltendem AWS-Wachstum würde die Wende beim Cashflow näherbringen. Das nächste 13F des Fonds, das Mitte Februar fällig ist, wird zeigen, ob er alle drei noch hält.
Was ist die Amazon-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Amazon wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


