Die wichtigsten Punkte
- Azora Capital, das 2,6 Milliarden Dollar verwaltet, hat im dritten Quartal alle seine Aktien von Bank of America, State Street und Huntington Bancshares verkauft, wie sein aktuelles 13F zeigt.
- Im gleichen Quartal eröffnete es eine neue Position in First Horizon, die nun seine zweitgrößte Beteiligung ist, und erhöhte seinen SLM-Anteil um 30%.
- Die durchschnittlichen Kursziele der Analysten liegen 28% über dem Kurs von Bank of America, 26% über dem von Huntington und 17% über dem von State Street.
- Bank of America ist die Aktie, die ich zurückkaufen würde. Ihr Konsensziel ist höher als vor einem Jahr, während das von Huntington gesunken ist.
Azora Capital ist aus drei Bankaktien ausgestiegen, und drei Monate zuvor machte eine davon 10% seiner 13F-Aktien aus. Das 13F des Fonds für das am 30. September endende Quartal, das am 16. November eingereicht wurde, zeigt keine verbleibenden Aktien von Bank of America (BAC), State Street (STT) oder Huntington Bancshares (HBAN).
Auch die Käufe waren Kreditinstitute
Zum 30. Juni hielt Azora 4,18 Millionen Bank-of-America-Aktien im Wert von 238 Millionen Dollar, was 10,0% seiner 13F-Aktien entsprach. Sein State-Street-Anteil betrug 406.286 Aktien im Wert von 69 Millionen Dollar (2,9%), und sein Huntington-Anteil belief sich auf 3,57 Millionen Aktien im Wert von 63 Millionen Dollar (2,7%).
Seine Käufe im Quartal waren ebenfalls Finanzwerte. Azora eröffnete eine neue Position in First Horizon (FHN): 8,33 Millionen Aktien im Wert von 192 Millionen Dollar zum 30. September. Das entspricht 7,3% seiner 13F-Aktien und ist seine zweitgrößte Beteiligung. Es erhöhte außerdem seinen SLM (SLM)-Anteil um 30%, der zum Quartalsende bei 4,90 Millionen Aktien im Wert von 111 Millionen Dollar lag, was 4,2% seiner 13F-Aktien entspricht.
Ein 13F zeigt nur, was ein Fonds am letzten Tag des Quartals hielt. Es wird nicht angegeben, wann Azora verkauft hat oder welchen Preis es für seine Aktien erhalten hat.
TIKR verfolgt 25 Analysten zu Bank of America. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Bank of America zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Bank of America an
Bank of America hat die Wall Street weiterhin auf seiner Seite
Bank of America ist seit dem 30. September um 14% gefallen und liegt 25% unter seinem 52-Wochen-Hoch. Sein drittes Quartal war durchwachsen. Das Nettozinsergebnis stieg um 8% auf 16,4 Milliarden Dollar, aber die Umsätze aus dem Handel mit festverzinslichen Wertpapieren sanken um 17%. Nach einer Strafe von 1,2 Milliarden Dollar wegen seiner Geldwäscherichtlinien betrug die Eigenkapitalrendite auf tangibles Stammkapital 12,6% oder 15% ohne die Strafe. Das ist ein Rückgang gegenüber 17,0% im zweiten Quartal.
Das Management prognostiziert weiterhin ein Nettozinsergebnis, das in diesem Jahr um etwa 8% und 2027 um 8% oder mehr steigen wird. Analysten senkten ihre normalisierten EPS-Schätzungen für 2026 bis 2028 nach dem Bericht um 1,4% bis 2,4%, was für 2027 bei 5,19 Dollar liegt. Zum 30. September wurde die Aktie mit dem 1,84-fachen des tangiblen Buchwerts gehandelt, über ihrem 10-Jahres-Durchschnitt von 1,59x. Nach dem 14%igen Rückgang seitdem liegt sie viel näher an diesem Durchschnitt.
Das durchschnittliche Kursziel der Wall Street stieg im größten Teil des vergangenen Jahres von 58,98 Dollar auf einen Höchststand von 69 Dollar im September und ist seitdem auf 62,48 Dollar gesunken:
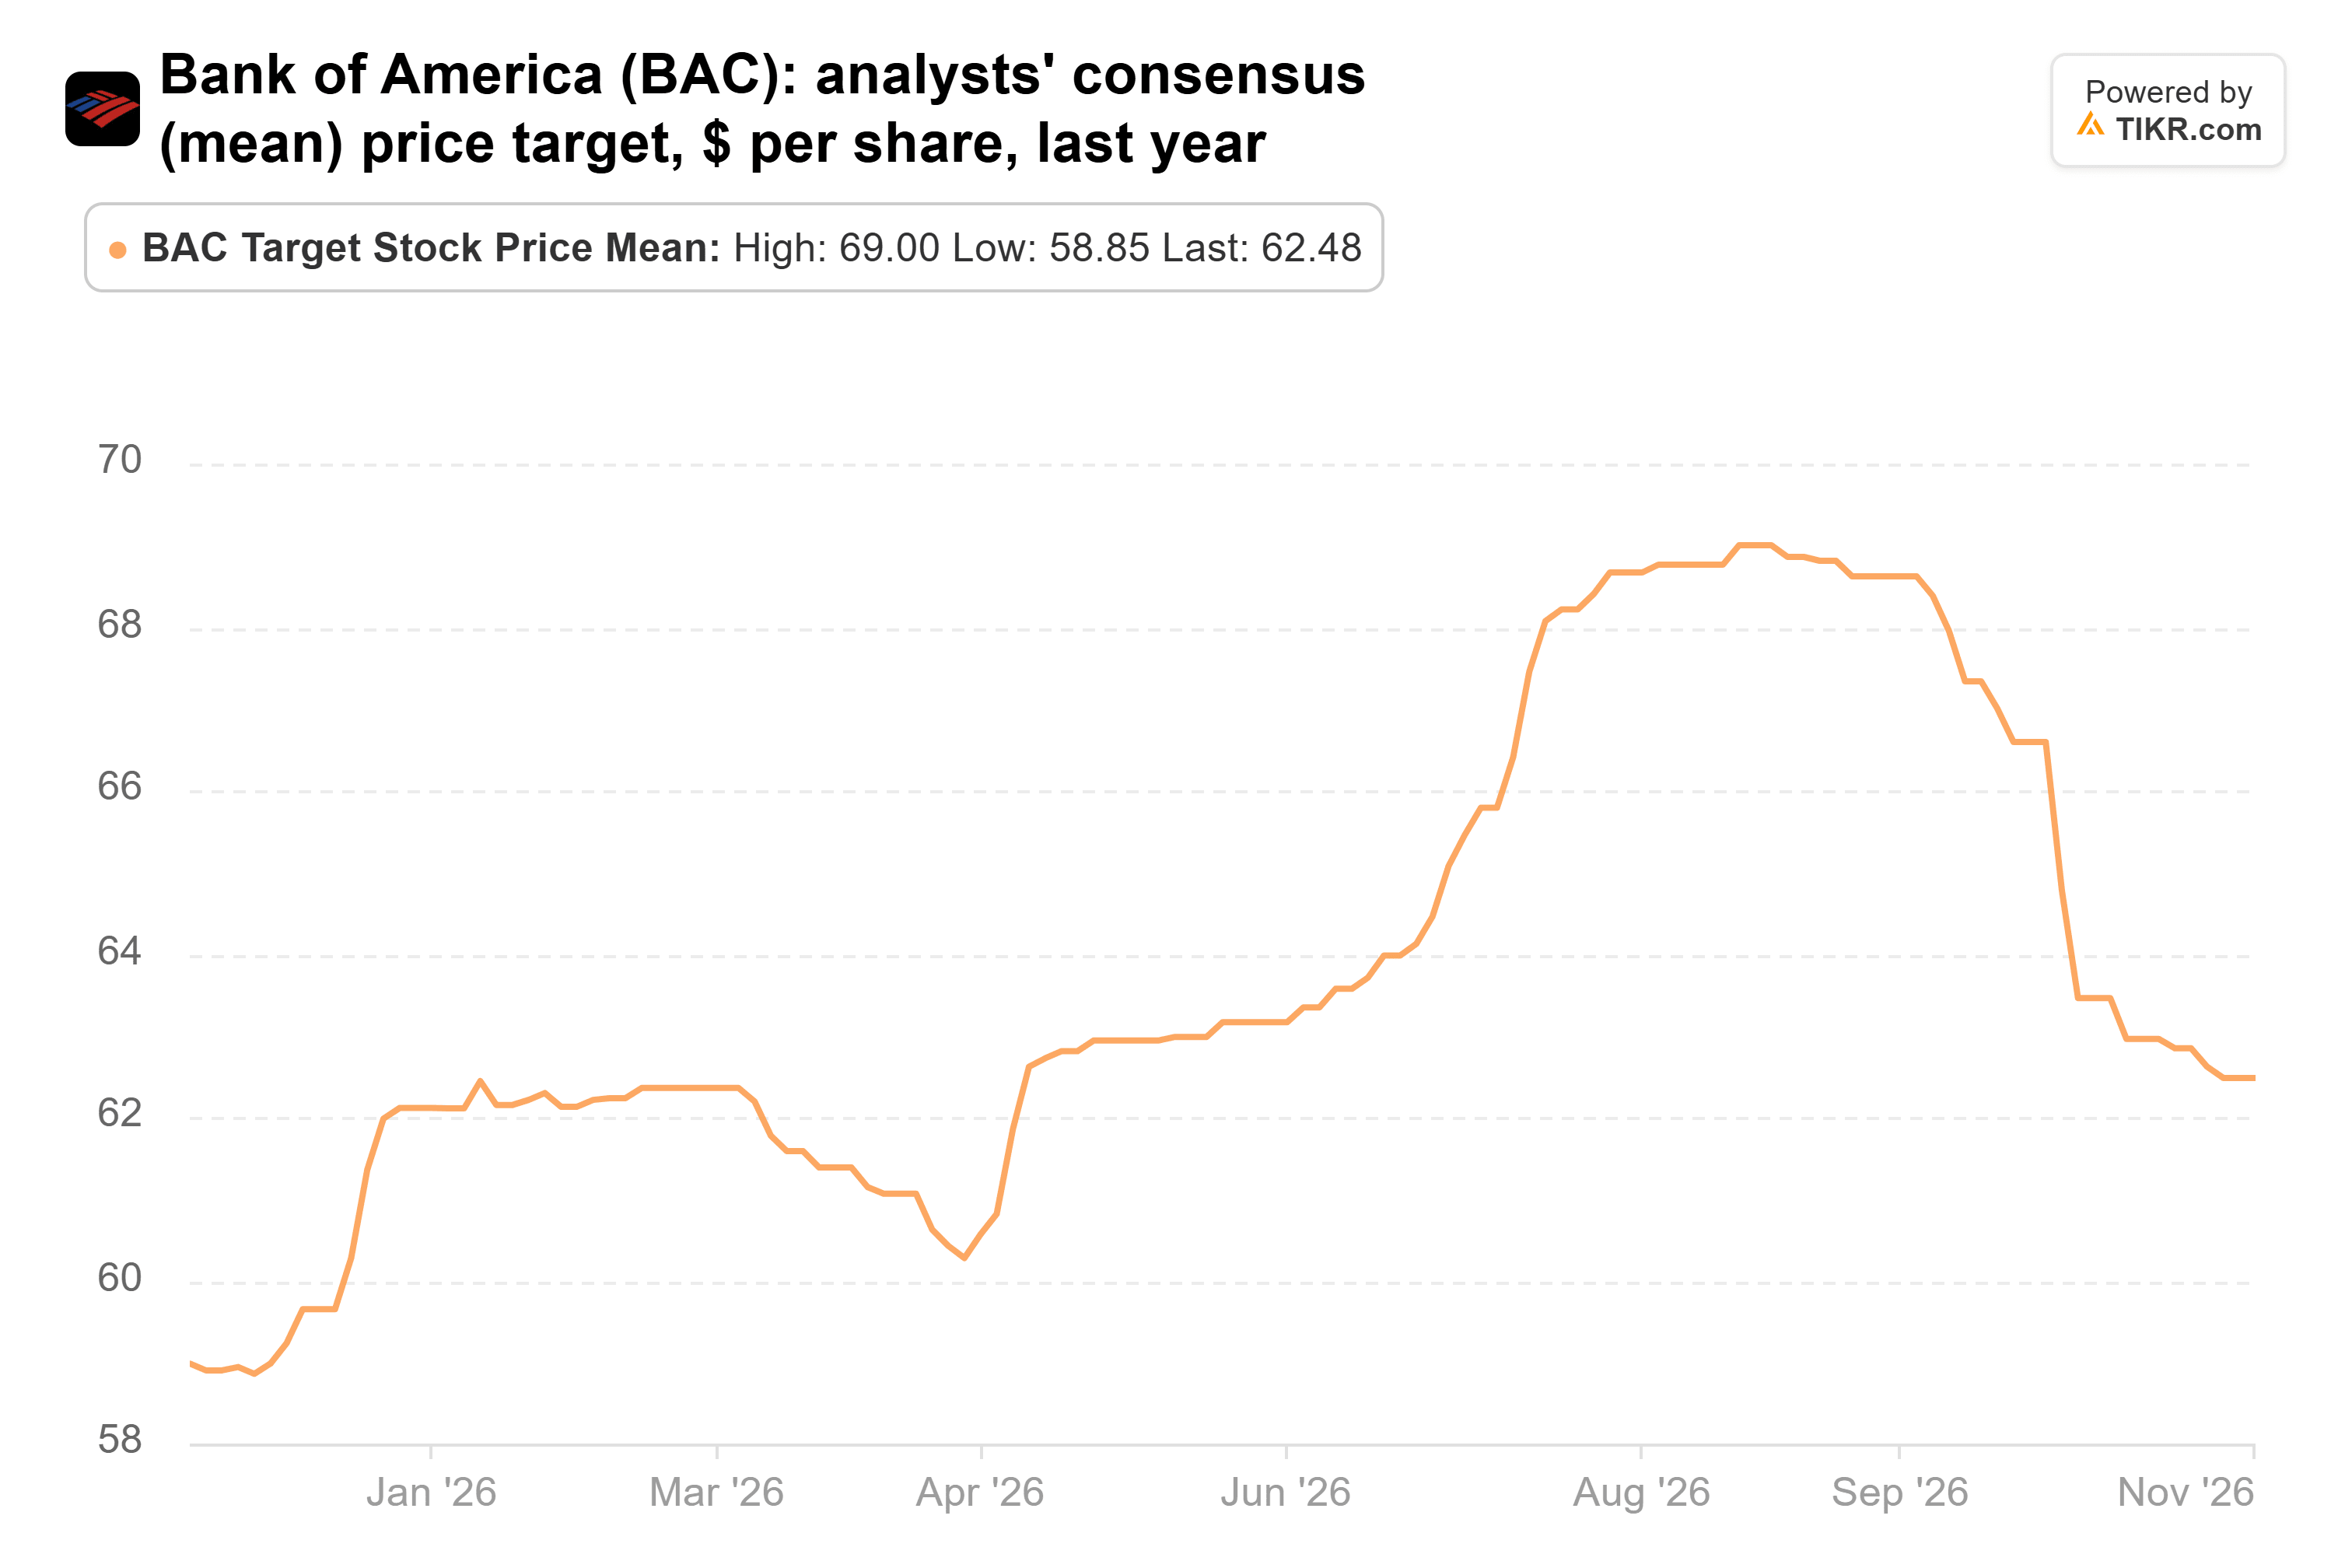
Selbst das niedrigste der 25 Analystenziele, 56 Dollar, liegt über dem aktuellen Aktienkurs.
State Street ist gelaufen, und seine Kursziele auch
State Street hat sich von den dreien am besten gehalten. Seit dem 30. September ist es um 3% gefallen, und sein letzter Schlusskurs von 165,15 Dollar liegt deutlich über den 113,20 Dollar, zu denen es vor einem Jahr gehandelt wurde. Analysten haben ihre Ziele entsprechend angehoben. Das durchschnittliche Ziel stieg von 130,03 Dollar vor einem Jahr auf einen Höchststand von 199,54 Dollar Anfang Oktober und lag bei der letzten Messung bei 192,63 Dollar:
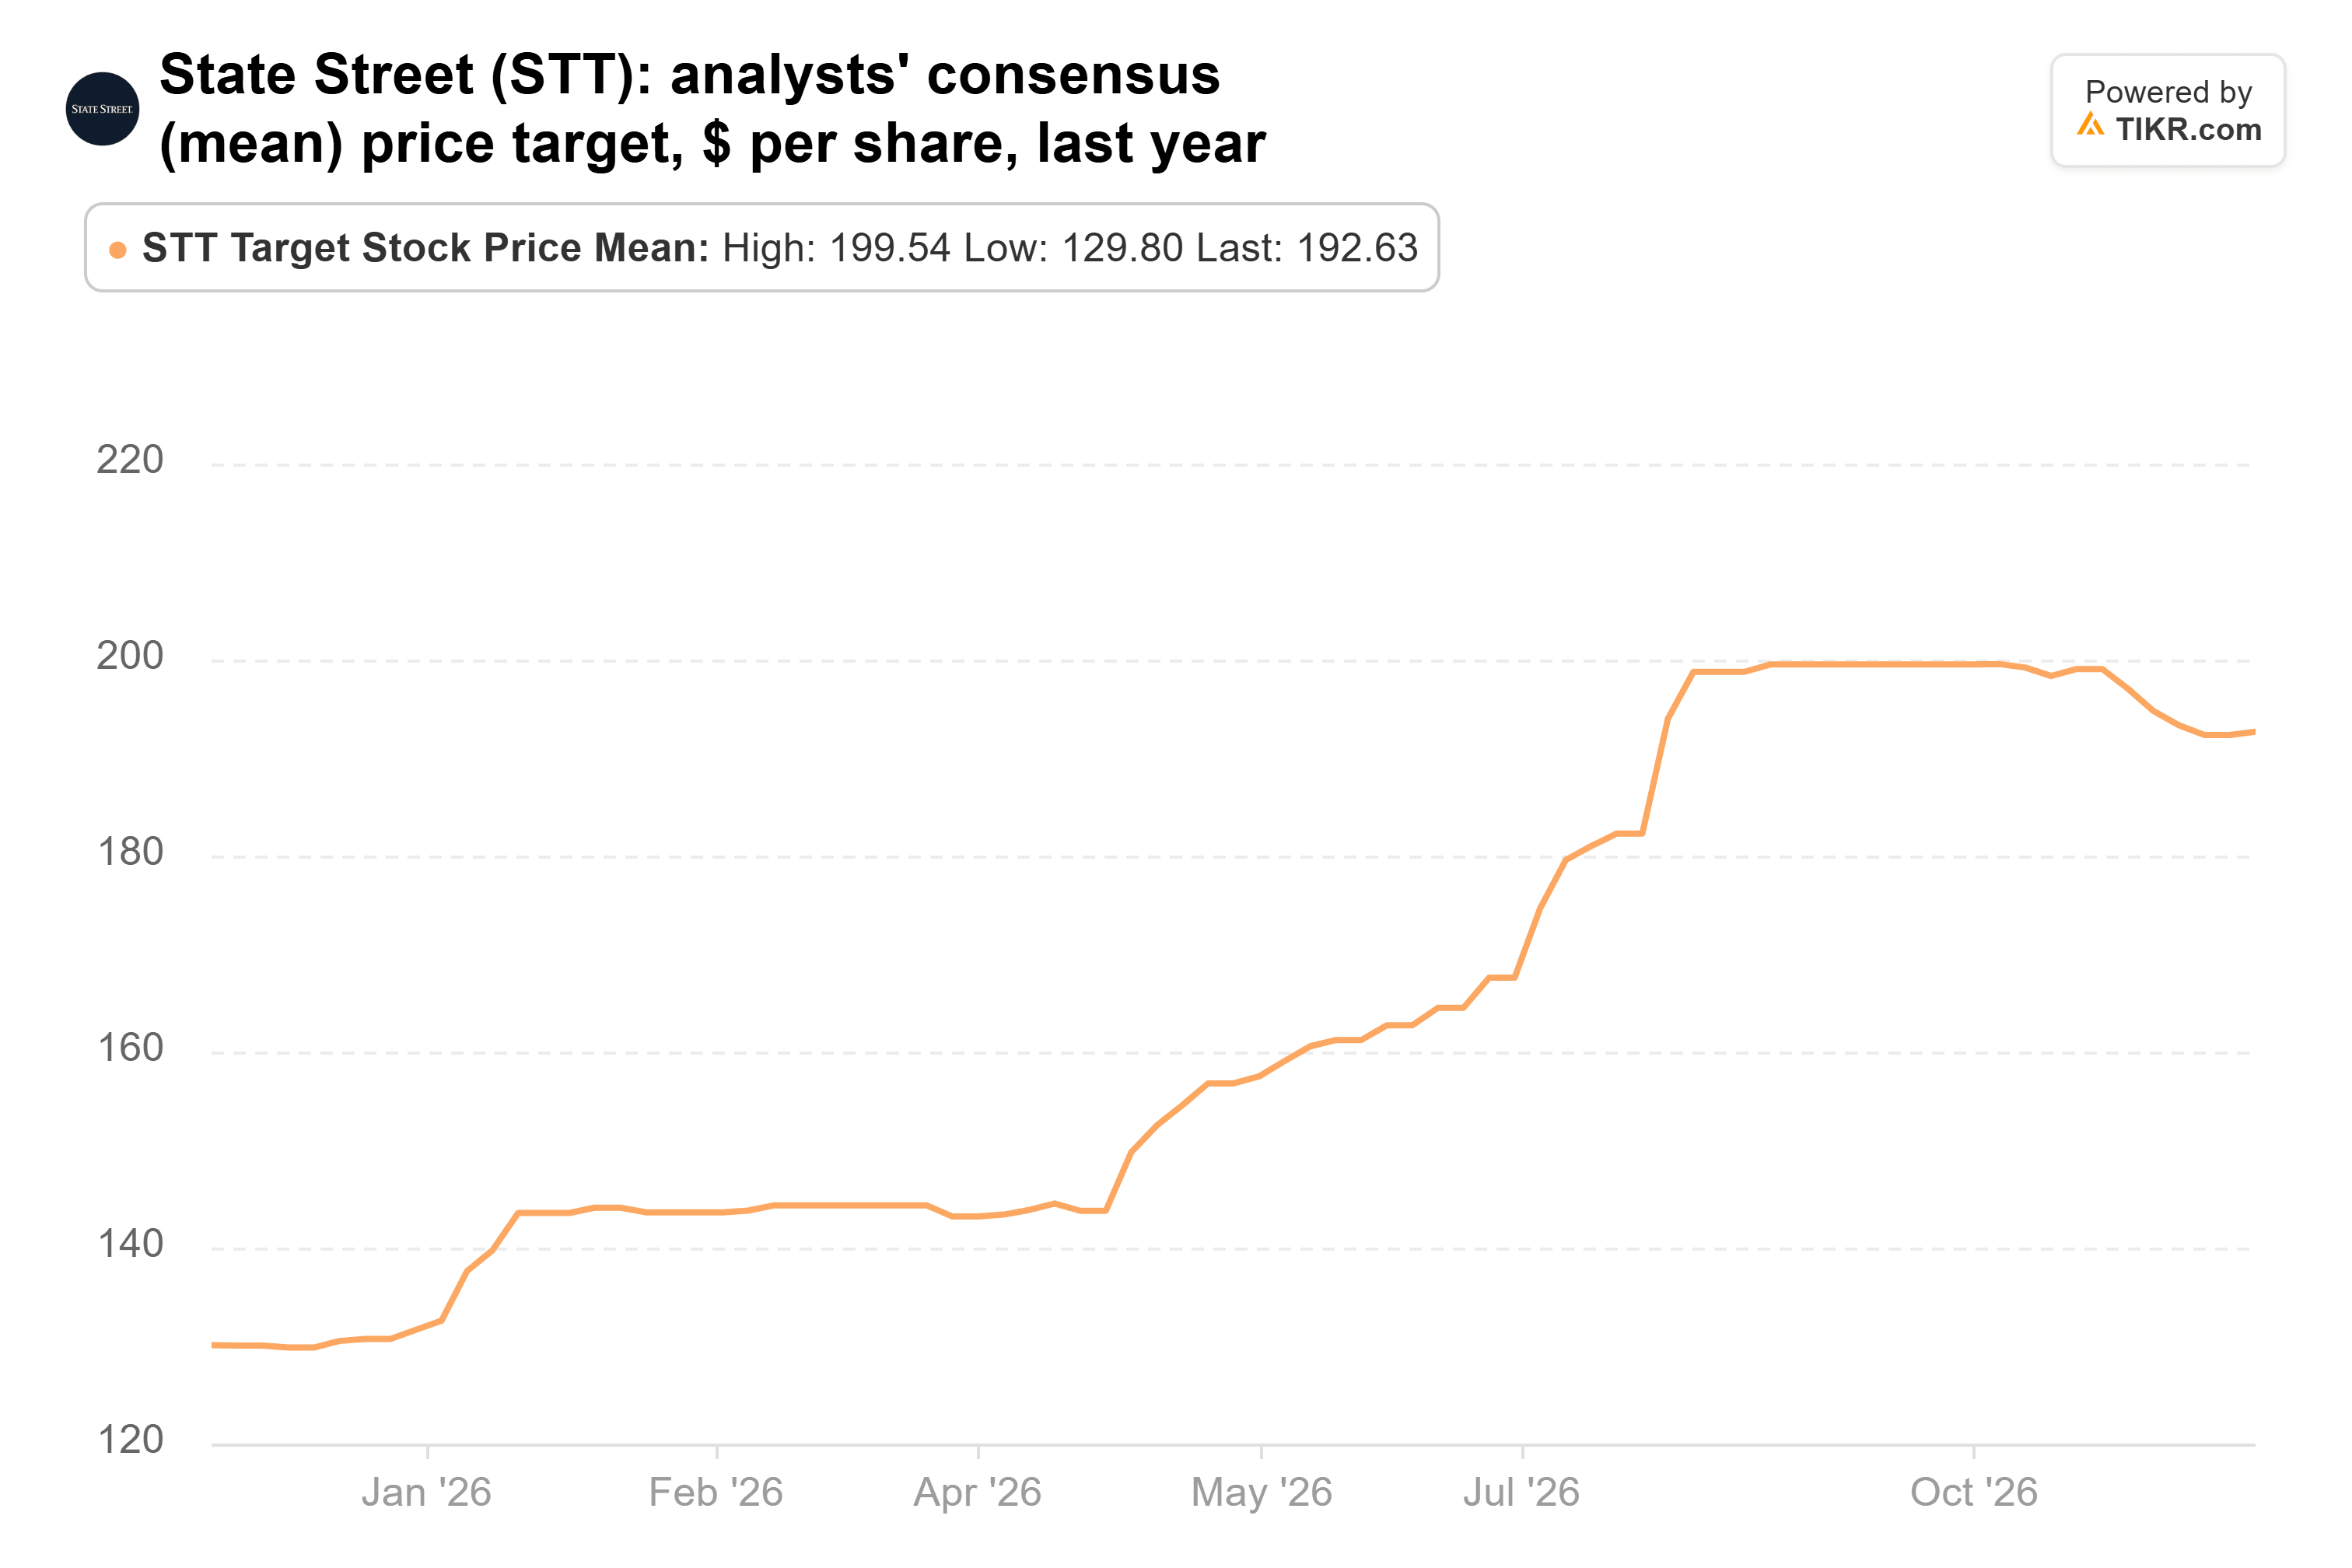
Auch das niedrigste der 17 Analystenziele stieg, auf 152 Dollar von 102 Dollar. Dennoch liegt das durchschnittliche Ziel nur 17% über dem Kurs, das ist das geringste Aufwärtspotenzial der drei, und die Aktie wird mit etwa dem 11-fachen der zukünftigen Gewinne gehandelt. Nach diesem Lauf denke ich, dass ein Großteil der guten Nachrichten bereits im Kurs enthalten ist.
Huntingtons Kursziele sind seit März gesunken
Huntington ist seit dem 30. September um 16% gefallen, und sein letzter Schlusskurs von 14,94 Dollar ist der niedrigste des vergangenen Jahres. Auch die Analysten sind kühler geworden. Das durchschnittliche Kursziel erreichte im März einen Höchststand von 20,69 Dollar und ist auf 18,82 Dollar gesunken, unter den 19,70 Dollar von vor einem Jahr:
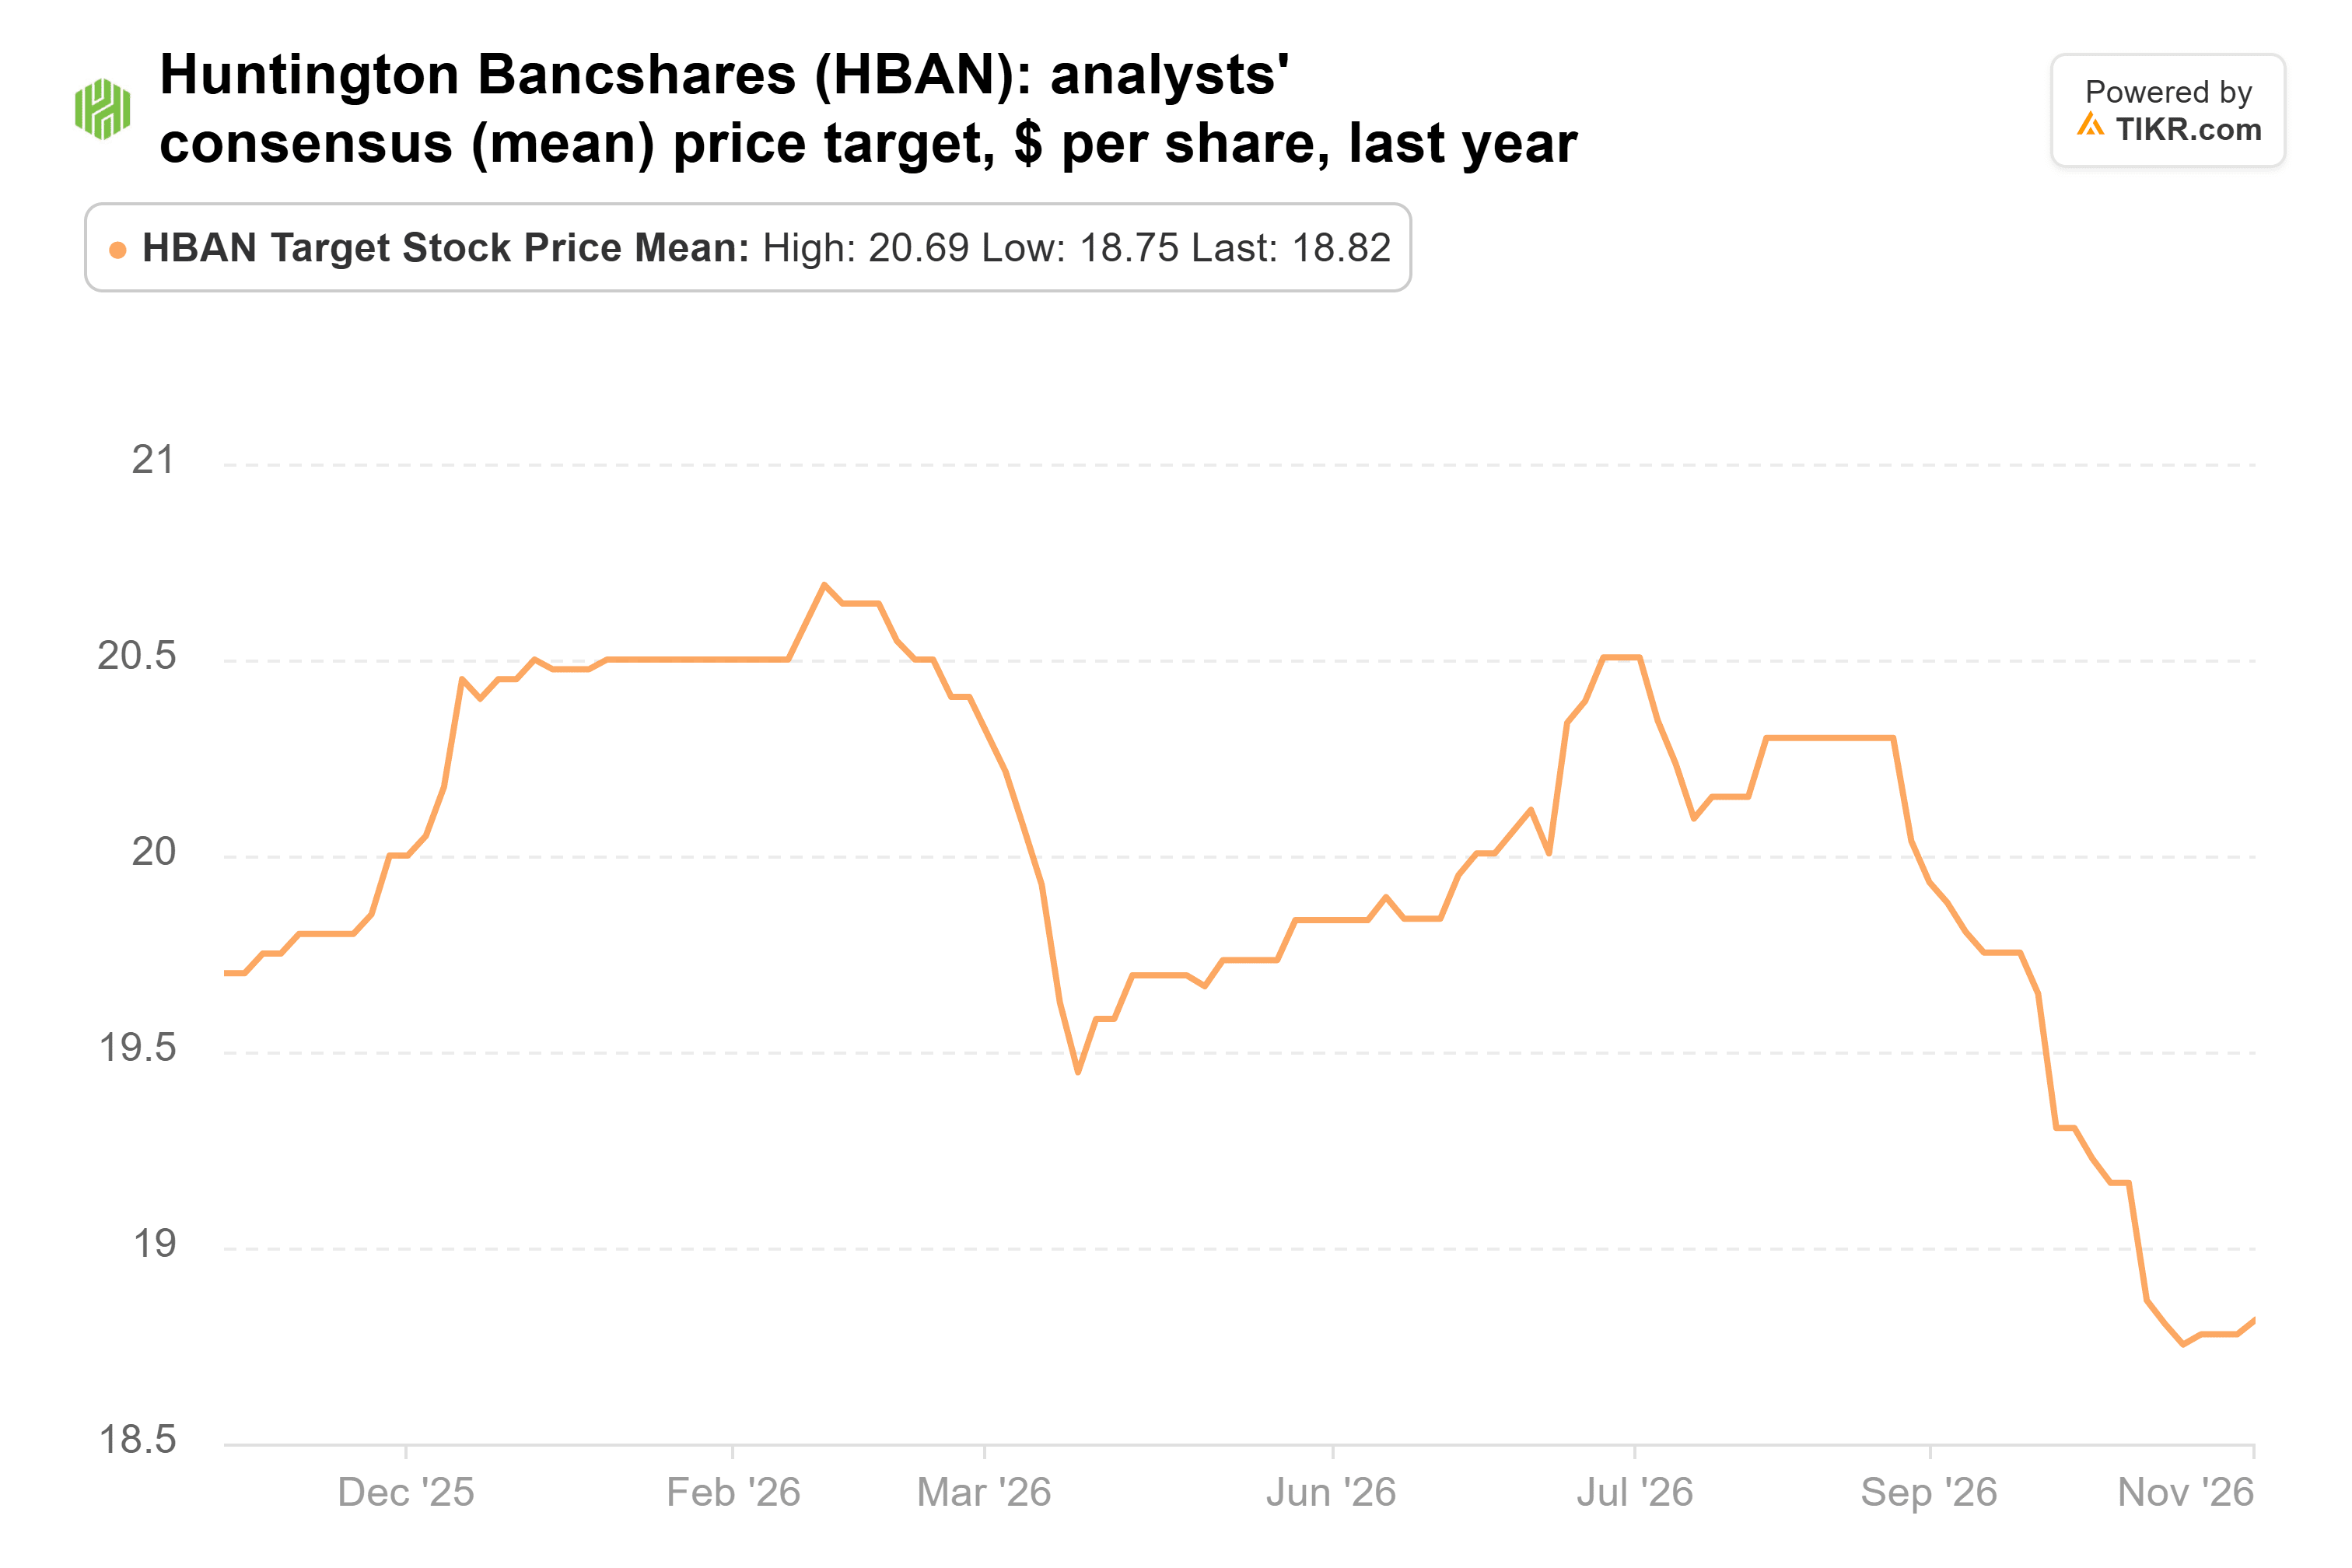
Das lässt immer noch ein Aufwärtspotenzial von 26%, aber der größte Teil davon kommt daher, dass der Kurs schneller gefallen ist als die Ziele. Huntington wird mit etwa dem 9-fachen der zukünftigen Gewinne gehandelt und wirft eine Dividendenrendite von 4,2% ab, ist also von den dreien die günstigste nach Gewinnkennzahlen. Dennoch würde ich wollen, dass die Ziele aufhören zu fallen, bevor ich wieder einsteige.
Bank of America ist die Aktie, die ich zurückkaufen würde
Die Käufe von Azora haben sich seit Quartalsende nicht besser entwickelt. First Horizon ist seit dem 30. September um 2% gefallen, und SLM ist um 31% gesunken. Das durchschnittliche Kursziel für SLM liegt jetzt bei 24,78 Dollar, gegenüber 34,73 Dollar vor einem Jahr.
Wenn ich nur eine der drei zurückkaufen könnte, wäre es Bank of America. Ihr Konsensziel ist höher als vor einem Jahr, und das Ziel jedes Analysten liegt über dem Kurs. Ihre Bewertung liegt viel näher an ihrem 10-Jahres-Durchschnitt, und das Management prognostiziert weiterhin ein Nettozinsergebnis, das im nächsten Jahr um 8% oder mehr steigen wird.
Das Risiko ist das Kapital. Ihre CET1-Quote betrug zum 30. September 10,9%, und ihre Mindestquote steigt am 1. Januar auf 10,5%. Fügt man den eigenen Puffer des Managements von 50 Basispunkten hinzu, strebt sie 11,0% an. Das könnte ihre Aktienrückkäufe von 6 Milliarden Dollar pro Quartal verlangsamen.
Die Ergebnisse des vierten Quartals Mitte Januar kommen mit der Prognose für 2027. Eine Nettozinsergebnis-Prognose von 8% oder mehr und Aktienrückkäufe im vierten Quartal von 6 Milliarden Dollar oder mehr würden die Argumentation bestätigen. Das nächste 13F von Azora ist Mitte Februar fällig.
Was ist die Bank-of-America-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Bank of America wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Bank of America kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!