


核心要点
- Verizon 在其核心业务转型的基础上,正在打造一项名为“AI Connect”的新光纤和数据中心业务,其基石是与谷歌达成的一项价值超过10亿美元的暗光纤交易,以及9月8日与康宁新签署的一项价值数十亿美元的供应协议。
- 资本支出已从2022年的峰值230.9亿美元降至2025年的170.1亿美元,管理层表示,2026年的人工智能基础设施建设将包含在160亿至165亿美元的预算内,而非额外增加。
- 总债务在第二季度末仍攀升至1936.5亿美元,同比增长189.1亿美元,这主要受1月份完成收购Frontier交易的推动。
- 同期,简单的总债务与过去十二个月EBITDA之比从大约3.50倍上升至3.77倍,朝着错误的方向发展,尽管管理层强调了一个更窄的2.5倍净无担保杠杆比率。
大多数投资者永远不知道一只股票是真正被低估还是定价过高。TIKR的专业级估值工具为您提供清晰、数据支持的答案,覆盖60,000多只股票,完全免费 →
Verizon的人工智能光纤愿景依赖于不断缩减的资本预算
Verizon Communications (VZ) 在9月份的三次投资者会议上重复了同一个愿景。首席执行官Dan Schulman和首席财务官Tony Skiadas在高盛Communacopia会议、花旗全球TMT会议以及第二季度财报电话会议上表示,Verizon拥有数十年历史的光纤网络已成为适合不同时代的正确资产。
该公司与谷歌签署了一项价值超过10亿美元的协议,通过Verizon的暗光纤线路连接这家搜索巨头的多个数据中心。管理层表示,年底前可能还会有几项价值数十亿美元的协议。9月8日,Verizon与康宁签署了一项价值数十亿美元的供应协议,将在2027年至2032年间交付超过8000万英里高密度光纤。
Schulman将这项计划称为“AI Connect”。他将其分为三个部分。第一部分是出租已停用的中心局内的电力、空间和冷却能力。第二部分是为超大规模企业建设新的暗光纤线路。第三部分是向希望Verizon运营电子设备的客户出售已激活或波分服务。他告诉高盛的听众,一个改造后的中心局容量小规模试点在24小时内就售罄了。
这一切背后的财务主张是,这是增量业务,而非额外增加成本。Skiadas告诉花旗的Michael Rollins,2026年的人工智能基础设施资本已经包含在Verizon 160亿至165亿美元的资本支出指引内,而不是叠加在上面。这一说法是可以核实的,而潜在的资本支出趋势也支持这一点。
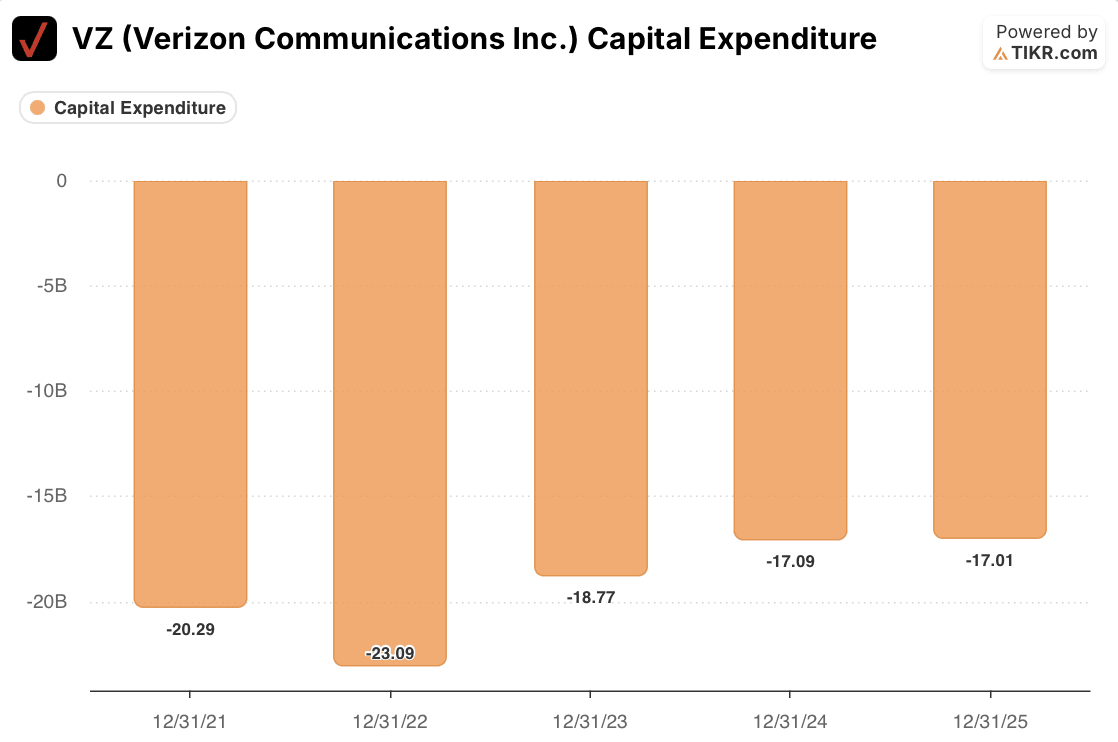
Verizon的资本支出在2022年其C波段频谱建设期间达到峰值230.9亿美元,随后在2023年降至187.7亿美元,2024年降至170.9亿美元,2025年降至170.1亿美元。2026年160亿至165亿美元的指引延续了这一下降趋势。四年的资本支出纪律已释放出每年约60亿至70亿美元的资金,相对于2022年的峰值而言。这确实为吸收新业务线而不扩大总预算提供了真实空间。
在TIKR上追踪Verizon的季度EBITDA趋势,看看随着新光纤协议的落地,AI Connect的资本支出计算是否继续保持。
Verizon的债务数据讲述了一个与2.5倍不同的故事
愿景中的杠杆部分则不那么清晰。在第二季度财报电话会议上,Skiadas表示,Verizon的净无担保债务与合并调整后EBITDA比率保持在2.5倍,较上一季度改善了0.1倍,预计在2027年某个时候将回到公司的目标区间。这是一个具体、听起来可信的数字。但值得精确了解它衡量的是什么。它扣除了现金,仅计算无担保债务,并除以Verizon自己的非GAAP调整后EBITDA定义,该公司报告第二季度该数字为137亿美元,同比增长7%。
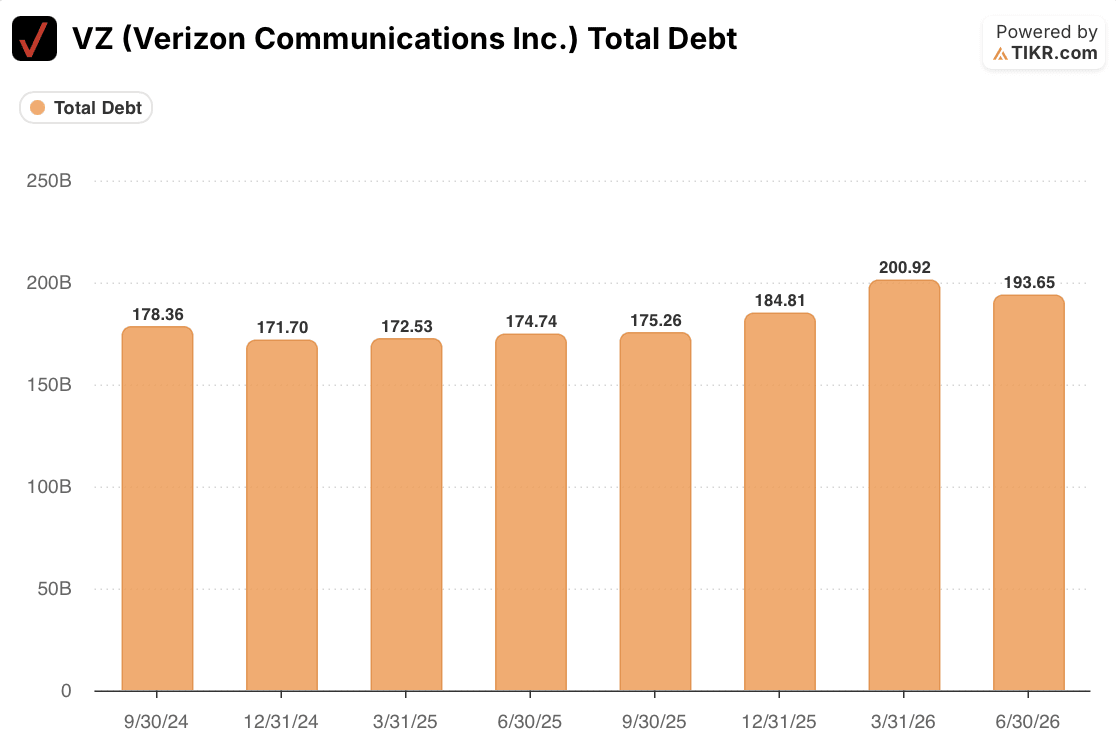
一个更简单的交叉核对讲述了一个更粗略的故事。Verizon的总债务,包括所有有担保和无担保债务,在2026年第二季度末上升至1936.5亿美元,而一年前为1747.4亿美元。这增加了189.1亿美元,增幅约为11%。其中大部分增长发生在一个季度内。
总债务从2025年底的1848.1亿美元增加到2026年第一季度末的2009.2亿美元,就在同一季度,Verizon完成了对Frontier Communications的收购。此后已降至1936.5亿美元,与管理层关于其提前六个月偿还了Frontier几乎所有被承接债务的说法一致。
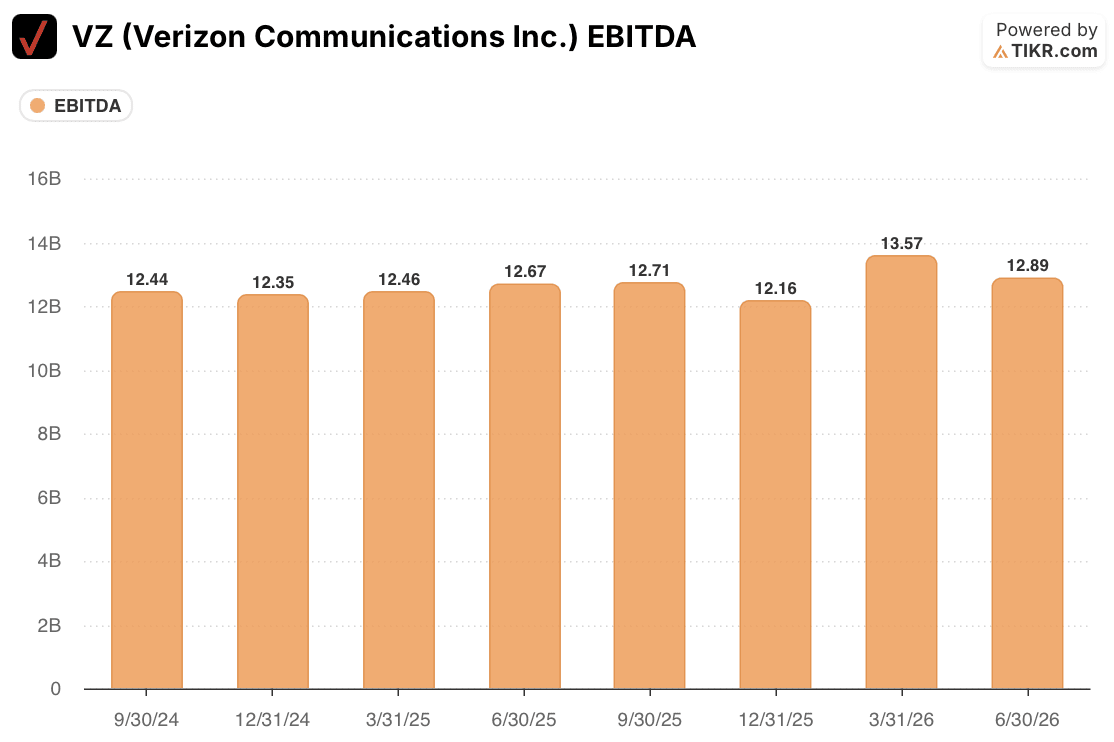
将相同的总债务数字除以基于标准化口径(而非管理层自己的调整后数字)的过去十二个月EBITDA,得出的杠杆比率在2026年6月约为3.77倍,高于一年前的大约3.50倍。这与管理层引用的2.5倍数字的计算方式不同,两者不应被视为可互换。然而,这是股东可以提出的关于杠杆问题的最直接版本。在这个版本上,杠杆在过去一年里变得更重,而非更轻,这主要归因于一次收购。
Verizon今年融资活动的模式也符合一家公司管理其债务认知,而不仅仅是减少债务的情况。Verizon在2026年两次申请发行次级后偿票据,一次是5月份的40亿美元发行,另一次是8月份的37.5亿美元发行,同时还进行了一项覆盖十一个系列现有票据的私人交换要约。次级后偿票据通常从评级机构获得部分股权信用。这是公司筹集资本而不完全计入普通债务所影响的杠杆比率的常见方式。
在TIKR上查看Verizon的总债务历史,亲眼看看与Frontier相关的飙升,并判断2.5倍头条数字之外的杠杆状况。
Verizon的下一次披露将揭示哪个故事是真实的
这一切并不意味着“AI Connect”是虚构的。与谷歌的交易是真实的、已披露且有日期的。与康宁的协议是真实的、已签署且将持续到2032年。支撑“它包含在现有预算内”这一说法的资本支出趋势也是真实的,并且已连续四年下降。愿景的这一部分经得起数据检验。
尚未经得起检验的是那种隐含的暗示,即Verizon的资产负债表在承担一项新的、资本密集型增长业务的同时正变得更加安全。在简单的总债务基础上,杠杆在过去一年朝着错误的方向发展,而主要驱动因素是Frontier,而非“AI Connect”。Skiadas告诉花旗,Verizon尚未对2027年的资本支出做出指引,并将在1月份解决这个问题。这是目前记录中的具体空白。“AI Connect”自身的资本承诺,被管理层描述为基于成功的,除了本年度外,尚未公开量化。
有两项披露将确定哪个版本的故事更接近真实。第一项是Verizon第三季度的总债务数字,这将显示8月份申请的37.5亿美元次级后偿票据是否将总债务再次推高,或者持续的Frontier债务偿还是否抵消了它。
第二项是定于1月发布的2027年资本支出指引,这将显示“AI Connect”的资本是否如管理层所承诺的那样,保持在一个不断缩小的预算范围内,还是开始类似于曾在2021年至2022年将资本支出推高至230.9亿美元的C波段建设周期。在这两个数字落地之前,对Verizon人工智能基础设施故事最公平的解读是,它是一个合法的新增长载体,由一个杠杆状况比2.5倍头条数字所暗示的更为复杂的公司所构建。
在TIKR上为Verizon的资本支出项目设置提醒,以便您在1月份2027年指引发布的第一时间获知。
您应该投资Verizon Communications Inc.吗?
真正知道的唯一方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个确切问题的机构级财务数据。
打开VZ股票,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和收益的预期、估值倍数随时间的变化情况,以及价格目标是呈上升还是下降趋势。
您可以建立一个免费的观察列表,在跟踪VZ的同时也跟踪您关注的所有其他股票。无需信用卡。只需您做决定所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入的股票,以便跟随聪明资金。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多……您发现的机会就越多。使用TIKR搜索100,000多只全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR上的文章并非旨在作为TIKR或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预估来创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!






