核心要点
- CoreWeave 2026年第二季度营收同比增长一倍多,达到26亿美元,积压订单达到1042亿美元,但其1.28亿美元的调整后营业利润却低于一年前在营收远低于现在时公布的2亿美元。
- 第二季度利息支出同比增长一倍多,达到6.4亿美元,管理层预计第三季度将达到8.6亿至9.4亿美元,其增长速度超过了CoreWeave作为利润率拐点证明的营业利润增速。
- 总债务在过去两个财年每年都大约翻了三倍,到2025年底达到298.2亿美元;自2022年以来,自由现金流消耗逐年加深,到2025年达到负72.5亿美元;同期,EBITDA对利息的覆盖倍数从5.21倍降至2.86倍。
- 管理层表示,CoreWeave 的设计就是前期大量消耗现金,并且已经锁定了近300个基点的更低借贷成本,但年度数据尚未显示这一论点得到验证。真正的考验将在首批合同队列到期时到来。
CoreWeave 自身的数据显示,即使积压订单激增,其营业利润仍落后于利息支出。在 TIKR 上免费查看 CoreWeave 的利润率和覆盖倍数趋势对比 →
创纪录的积压订单,创纪录的债务:CoreWeave 第二季度数据一览
CoreWeave (CRWV) 的第二季度业绩,表面上看,正是那种证明AI基础设施建设合理性的报告。营收达到26亿美元,同比增长112%,环比增长24%,超过了分析师建模的25.6亿美元。季度末积压订单达到1042亿美元,同比增长246%,这个数字还不包括第三季度头几周签署的超过250亿美元的新客户承诺。管理层表示,其中一半以上的积压订单已经开始交付,并预计到年底这一比例将达到三分之二。
利润率的故事看起来也令人鼓舞,至少从环比来看是如此。调整后营业利润从2026年第一季度的2100万美元跃升至第二季度的1.28亿美元,首席财务官 Nitin Agrawal 告诉分析师,本季度签署的合同的贡献利润率比最近几个季度高出5到10个百分点,这得益于较新的 Vera Rubin GPU 世代。CoreWeave 将全年营收指引上调至124亿至132亿美元,并预计到2026年底将达到185亿至195亿美元的年化运行速率。
CoreWeave 的增长故事遭遇了增速更快的利息账单
但是,产生那1.28亿美元调整后营业利润的同一季度,也产生了6.4亿美元的利息支出,是 CoreWeave 在2025年第二季度支付的2.67亿美元的两倍多。净亏损从一年前的2.9亿美元扩大至6.26亿美元,调整后净亏损从1.3亿美元扩大至5.67亿美元。
与去年同期相比,调整后营业利润实际上从2亿美元下降到了1.28亿美元,尽管营收增长了一倍多,这是因为为一个规模更大、负债累累的企业融资的成本增长得更快。业绩指引表明近期情况依然如此:CoreWeave 预计第三季度利息支出为8.6亿至9.4亿美元,而预计的调整后营业利润仅为2亿至2.6亿美元。
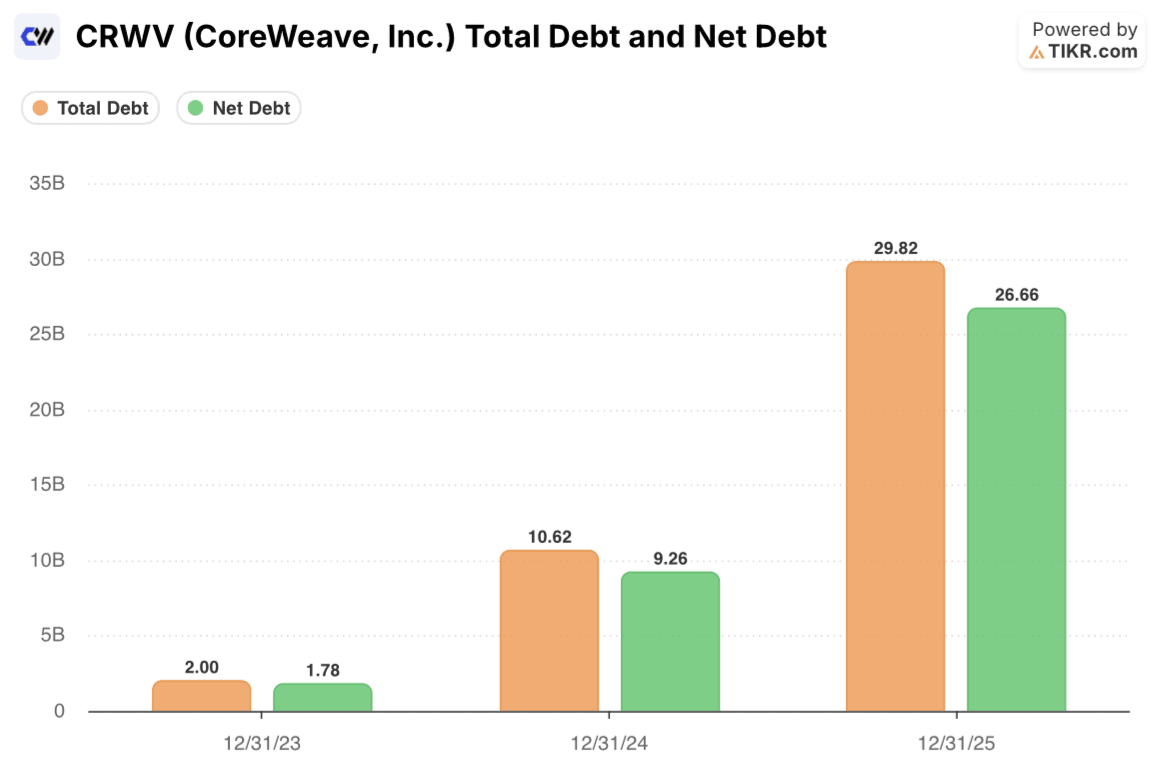
CoreWeave 的总债务从2023年底的20亿美元增长到2024年底的106.2亿美元,再到2025年底的298.2亿美元,在过去两年中每年大约翻了三倍,净债务也遵循同样的路径达到266.6亿美元。
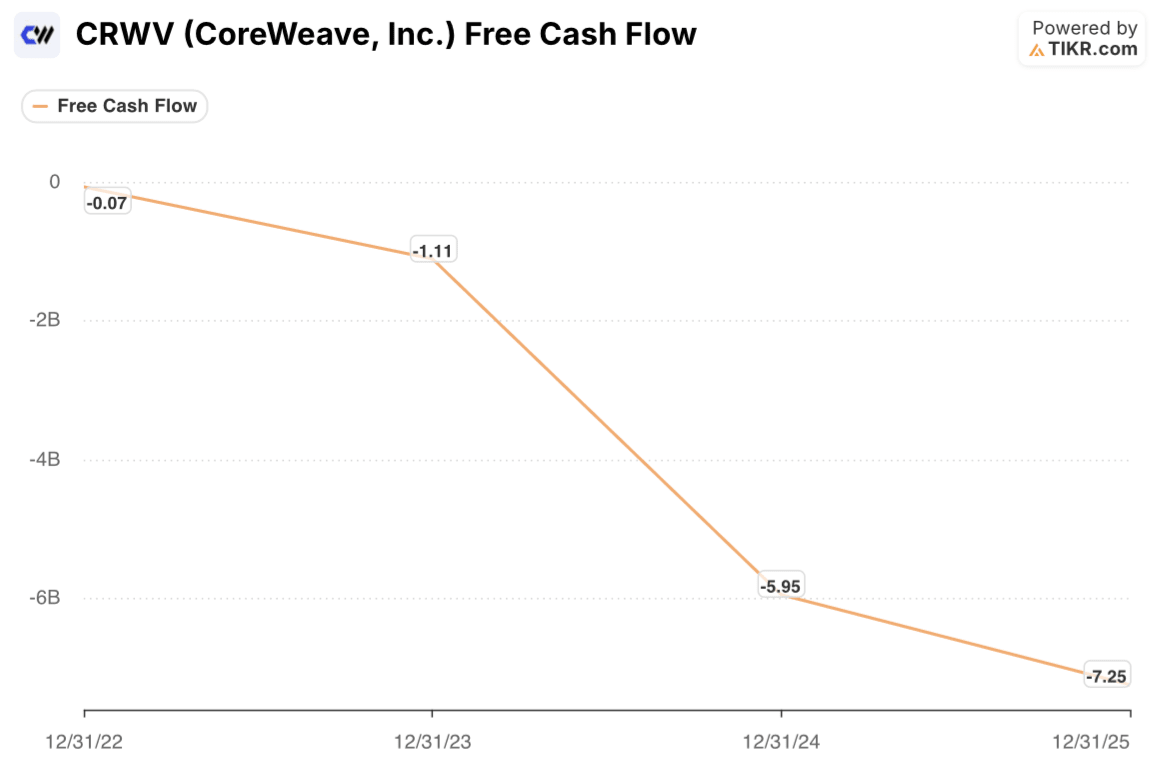
自由现金流在有记录以来的每一年都朝着错误的方向发展:2022年为负7000万美元,2023年为负11.1亿美元,2024年为负59.5亿美元,2025年为负72.5亿美元。
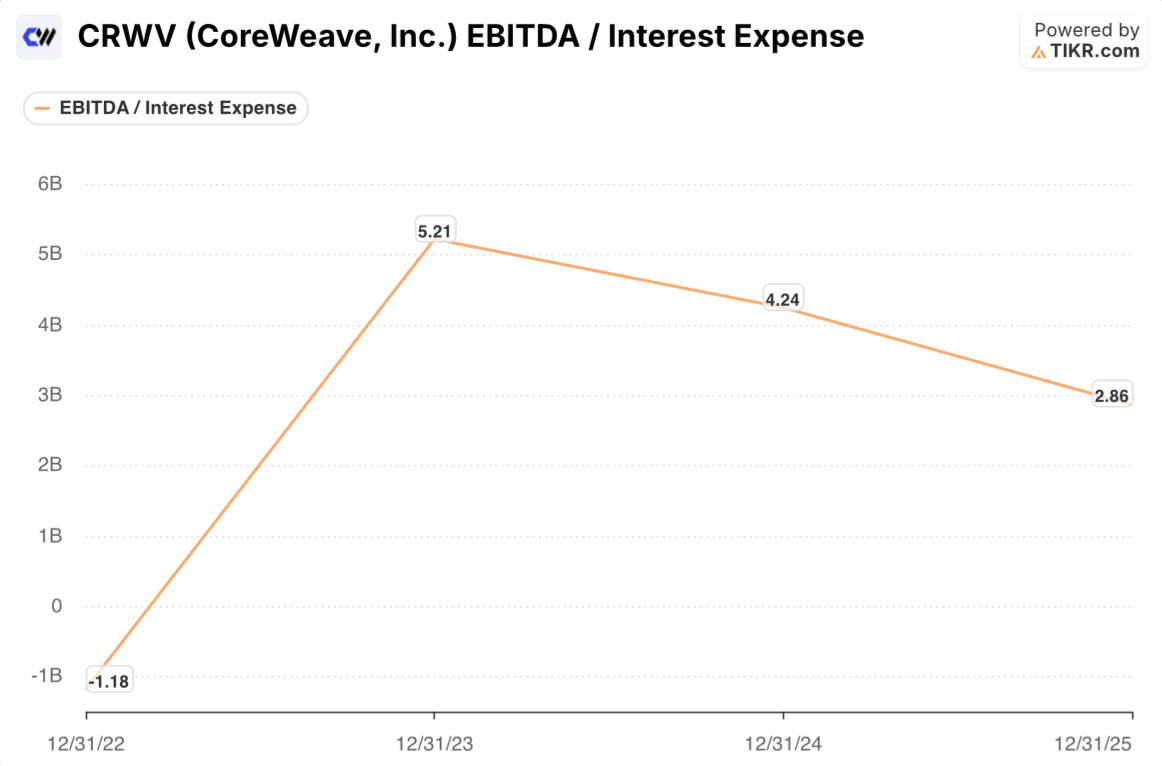
与此同时,EBITDA 对利息的覆盖倍数从2023年的5.21倍下降到2024年的4.24倍,再到2025年的2.86倍,尽管EBITDA本身的美元金额大幅增长。
CoreWeave 每年的营业利润都在增长。但它也以足够快的速度承担债务和利息成本,以至于围绕这些利润的缓冲垫已经连续两年缩小。
CoreWeave 的 EBITDA 对利息的覆盖倍数在两年内从 5.21 倍降至 2.86 倍,即使 EBITDA 有所增长。在 TIKR 上免费追踪该比率以及 CoreWeave 的杠杆趋势 →
为何 CoreWeave 表示债务消耗不应让 CRWV 股票持有者担忧
CoreWeave 的管理层对此有具体的解释。在第二季度电话会议上,Agrawal 阐述了公司如何为每个集群进行承销。资本支出是前置的,通过资产级债务、客户预付款和公司资本的组合进行融资,收入只有在集群交付且其五年期合同开始爬坡后才会变得可预测并产生现金流。CoreWeave 的大部分债务位于特殊目的实体层面,由承购交易对手的信用担保,Intrator 在高盛会议上将其描述为贷款人实际上是在为微软承销,而不是 CoreWeave 自身的资产负债表。Agrawal 表示,一旦一个集群的资产级债务还清,CoreWeave 就可以自由地重新签约或转售这些无杠杆的产能,从而在已经获得的回报之上获得增量回报。
数据中也确实隐藏着真正的改善。CoreWeave 表示,在过去一年中,其加权平均债务成本降低了近300个基点,相当于每年节省约11亿美元的利息支出,并且其最新的定期贷款是首次针对较短期的两到三年企业合同(而非标准的五年超大规模客户交易)进行承销的。这扩大了 CoreWeave 可以融资的客户池,最终应该会降低其混合资本成本。上述年度自由现金流或覆盖倍数数据尚未显示出这些变化,因为这些队列仍然年轻。这是一个真正的缓解因素,但这是对未来成本曲线形状的断言,而非曲线已经弯曲的证据。
真正的考验仍在前方,而非身后
CoreWeave 并非一家需求存疑的公司。积压订单、与 Anthropic 和 Perplexity 的协议、Caterpillar 和 Isomorphic Labs 的胜利,以及在营收和利润率上都超预期的第二季度业绩报告都支持这一点。真正尚未解决的是两个增长数字之间的竞赛:营业利润(管理层已证明其可以随着较新的、利润率更高的合同成熟而实现季度环比拐点)和利息支出(随着全年约350亿至390亿美元的资本支出获得融资,预计至少在第三季度之前将继续攀升)。EBITDA 对利息的覆盖倍数连续两年下降以及自由现金流消耗不断加深,是最清晰的证据,表明到目前为止,第二个数字的增长速度快于第一个。
有利于 CoreWeave 解决这一问题的条件是具体且可验证的。调整后营业利润需要继续朝着管理层为第四季度指引的低两位数百分比利润率扩张,同时利息支出的增长随着债务成本下降开始生效以及较老的、无杠杆的集群开始产生而非消耗自由现金流而减速。
如果第三和第四季度显示营业利润增长最终超过利息支出增长,那么管理层描述的承销故事将在数据中变得可见,而不仅仅是在指引中。如果利息支出在进入2027年后继续超过营业利润,那么无论积压订单有多大,CoreWeave 的营收增长与股东实际所得之间的差距将继续扩大。
下一个需要关注的信号很简单:CoreWeave 的营业利润增长最终是否超过了其不断上升的利息账单。在 TIKR 上免费追踪 CoreWeave 的季度利润率和杠杆趋势 →
你应该投资 X 吗?
真正了解的唯一方法就是亲自查看数据。TIKR 为您免费提供专业分析师用来回答这个问题的相同机构级财务数据。
调出 X 股票,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变化情况,以及目标价是呈上升还是下降趋势。
您可以建立一个免费的观察列表,跟踪 X 以及您关注的所有其他股票。无需信用卡。只需您需要的数据,供您自己决策。
寻找新机会?
- 查看亿万富翁投资者正在买入哪些股票,以便跟随聪明钱。
- 使用 TIKR 一体化、易于使用的平台,在短短5分钟内分析股票。
- 翻开的石头越多……发现的机会就越多。使用 TIKR 搜索超过10万只全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于 TIKR Terminal 的投资数据和分析师预估。我们的分析可能未包含近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!