

Box 股票关键数据
- 当前价格: $33.75
- 目标价(中值): ~$48
- 华尔街目标价: ~$39
- 潜在总回报率: ~42%
- 年化内部收益率: ~7% / 年
现已上线:使用 TIKR 全新估值模型,发现您最喜爱股票的潜在上涨空间(免费) >>>
发生了什么?
Box, Inc. (BOX) 多年来一直被视作一个存放文件的地方而遭到忽视。九月中旬,这种看法更难站住脚了:Box 深化了其 ChatGPT 集成,将受保护的 Box 内容直接嵌入到 ChatGPT 库中,使用户无需离开 OpenAI 的聊天机器人即可浏览、搜索和预览文件,并编辑 Box Notes。这扩展了两家公司于 2025 年首次推出的连接器功能。两天前,首席财务官 Dylan Smith 在花旗全球 TMT 会议上提出,Box 现在已成为企业 AI 的基础设施,而不仅仅是一个存储工具。该股收盘价为 $33.75,较其 52 周高点低约 7%,远期企业价值倍数约为 12 倍。
Box 正被拉向企业部署 AI 的核心位置,但其交易估值却低于市场给予其增长更快的软件同行的倍数。要么是市场尚未跟上,要么是市场看到了多头们轻描淡写的某些东西。
这家存储公司如今正站在企业与其 AI 之间
此次扩展的集成是 OpenAI 同时推出的三项集成之一,另外两项是 Dropbox 和 SharePoint,因此独家性并非卖点。权限控制才是。当用户将一份合同拉入 ChatGPT 时,Box 的访问规则会随之传递,因此模型只能看到该用户被授权查看的内容。这是通用 AI 工具自身无法复制的部分,也是为什么模型提供商在演示企业工作流时,Box 不断作为首发合作伙伴出现的原因。
Smith 在花旗会议上恰恰强调了这一点。他认为,权限和访问控制对于 AI 代理比对于人类更重要,因为代理会以它们能找到的最有效方式执行你的任何指令,而不会像人那样运用判断力。正如他所说,不再是若干员工,而是"你现在有数量级更多的代理在四处运行",而这些代理缺乏不去分享它们不该分享的内容的本能。这将二十年的安全工作重新定位为 AI 时代的资产,而非遗留的负担。
其底层引擎是 Box 的最高层级产品 Enterprise Advanced,其每位用户价格高出 30% 至 40%,并解锁了客户正在采用的 AI 提取和自动化工作流。它正走在一条长达数年的道路上,目标是贡献约一半的收入,并且由于其客户比基础层客户更快地增加席位,每次转化都会提升增长前景。
增长再加速是真实的,折价也是真实的
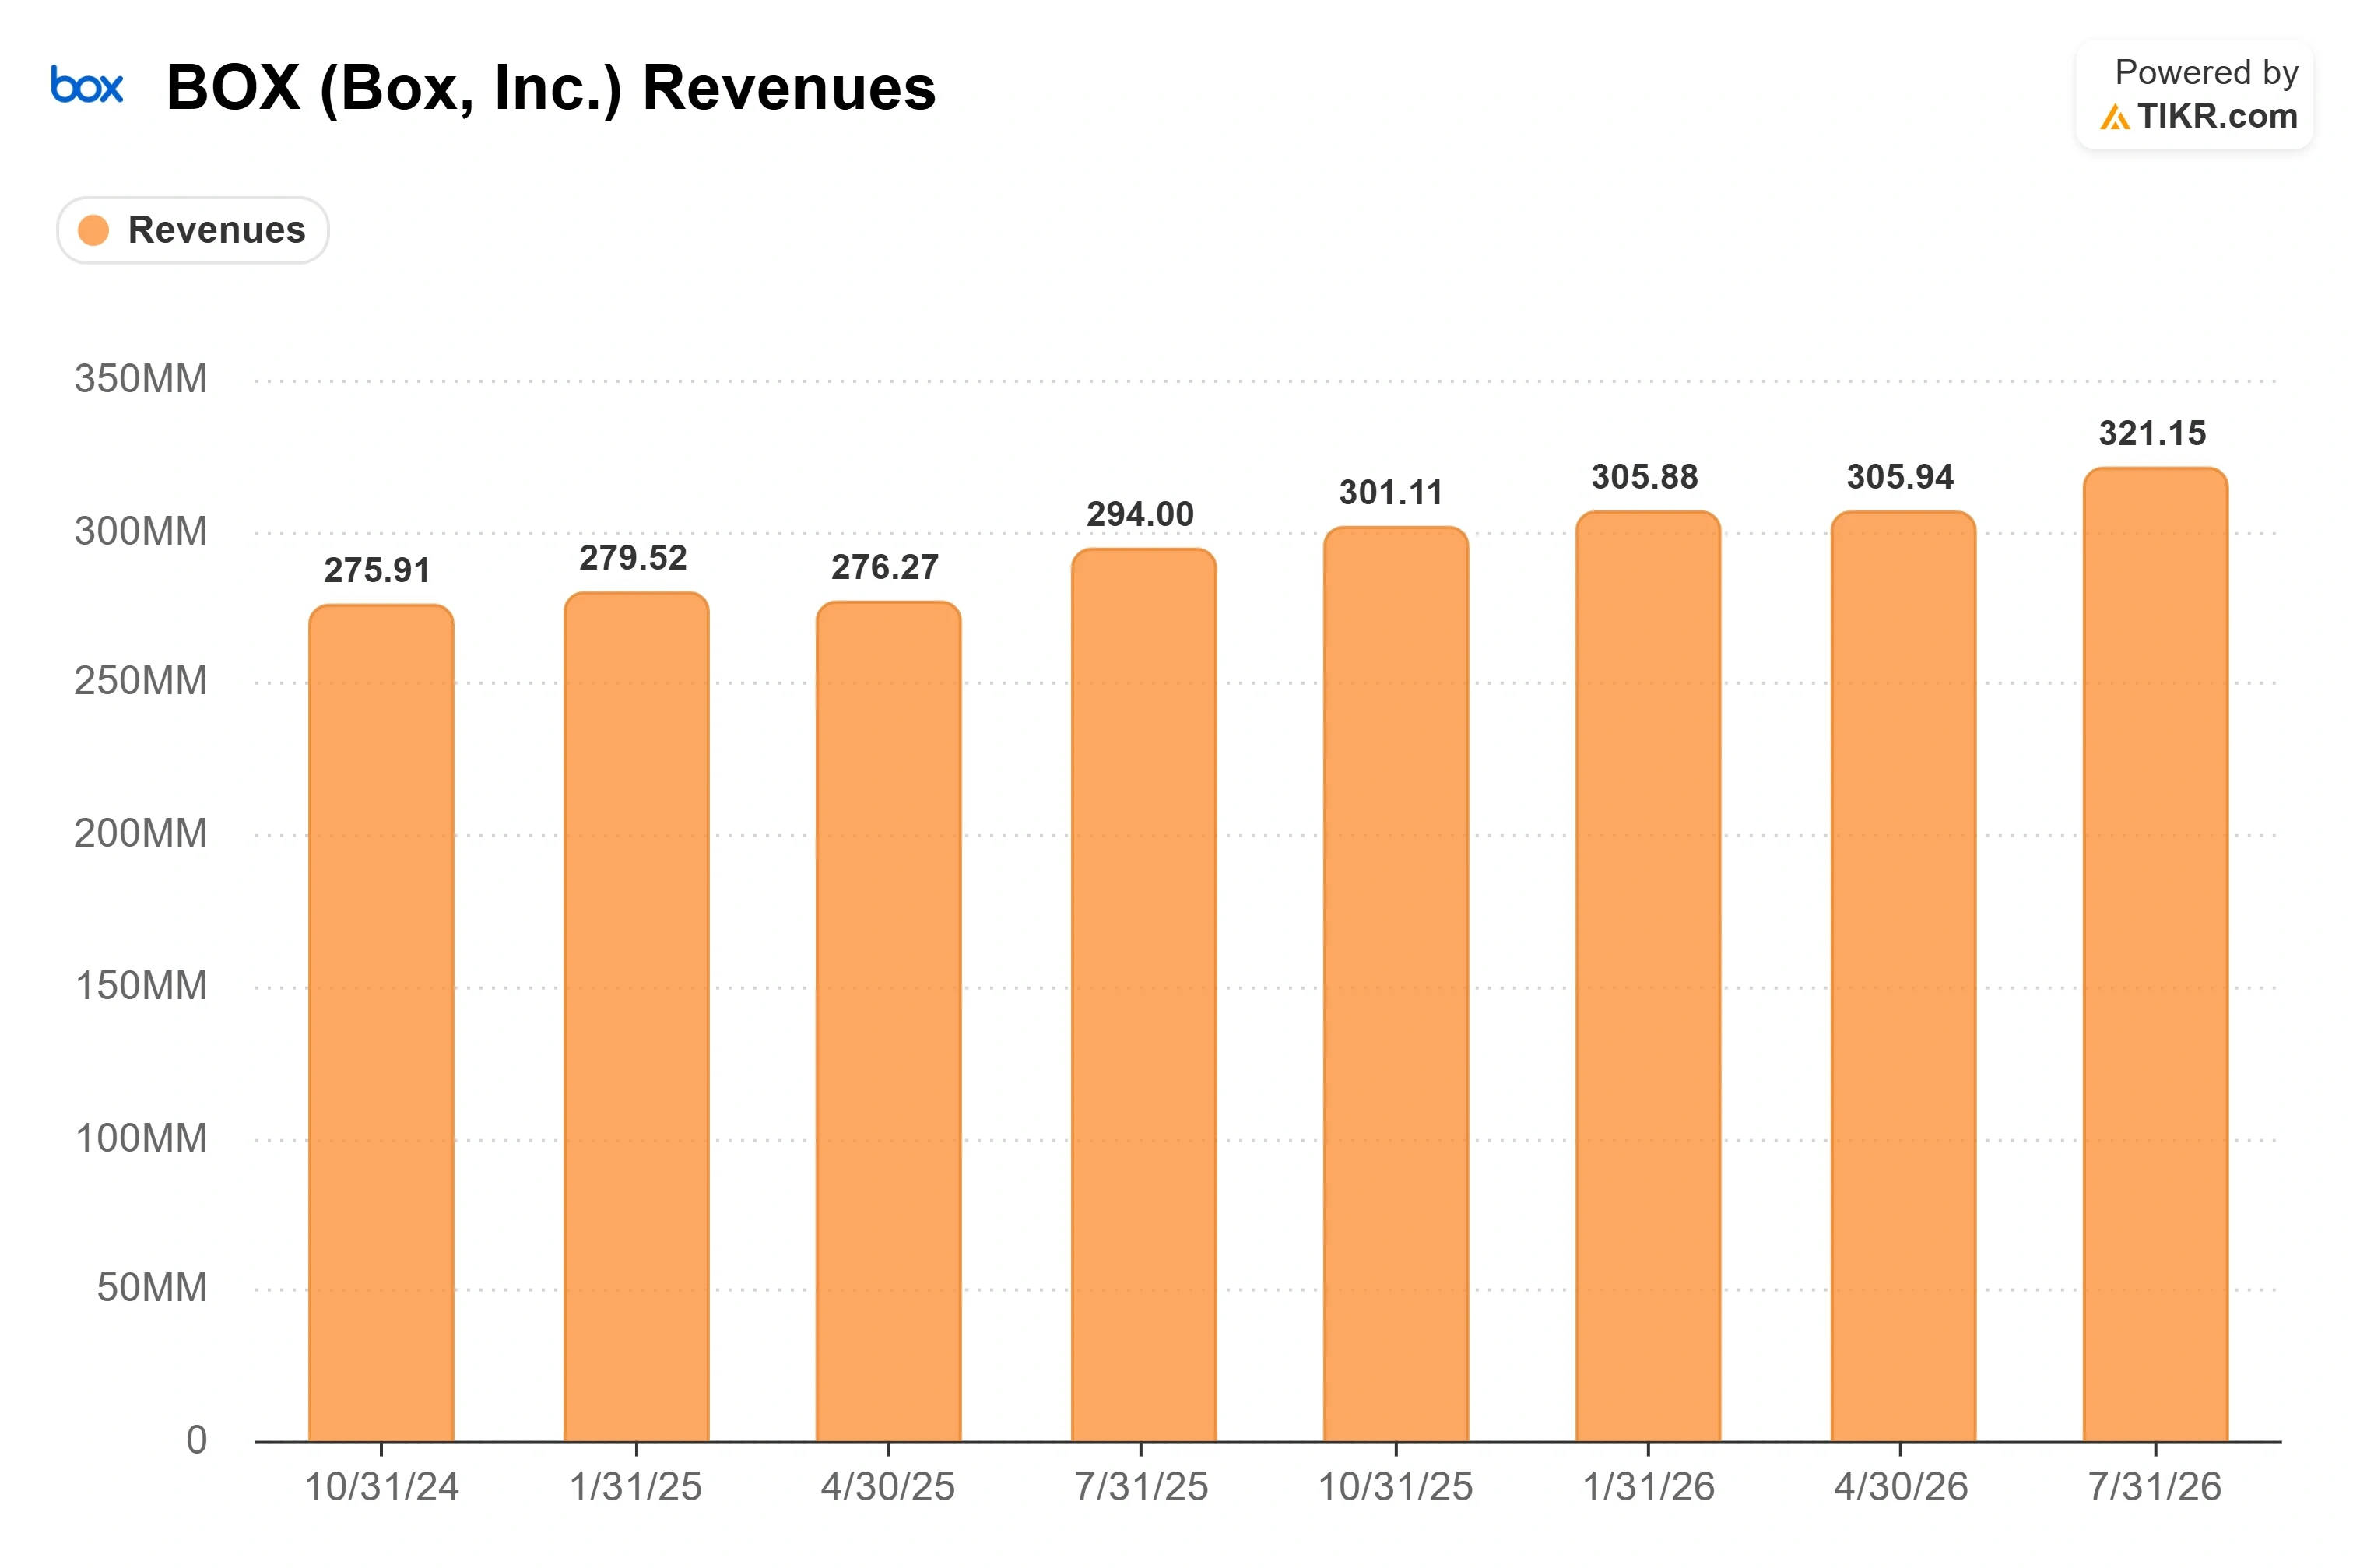
在 8 月 25 日公布的 2027 财年第二季度业绩中,Box 实现收入 3.2115 亿美元,同比增长 9.2%,按固定汇率计算增长 11%。这是连续第五个季度增长加速,当该股在四月份跌至 $21 附近时,这种趋势听起来似乎难以置信。调整后每股收益为 $0.40,略超市场共识,运营利润率达到 29.4%,较去年同期上升 94 个基点。
财报发布后,花旗将其目标价上调至 $40,DA Davidson 上调至 $50,美国银行上调至 $42,摩根士丹利上调至 $36。华尔街平均目标价从几周前的大约 $33 升至约 $39,对于一只目标价在过去一年里一直落后于股价而非引领股价的股票来说,这是一个真正的转变。
Smith 表示,绝大多数客户代表的平均席位机会约为当前规模的 6 倍,其中大部分与取代遗留内容系统有关。这是一个增长空间,他称这种取代是一个受数据引力拖慢的多年历程。他还指出,当前按固定汇率计算的剩余履约义务增长 14% 因合同期限更长而被美化,因此高估了潜在增速。
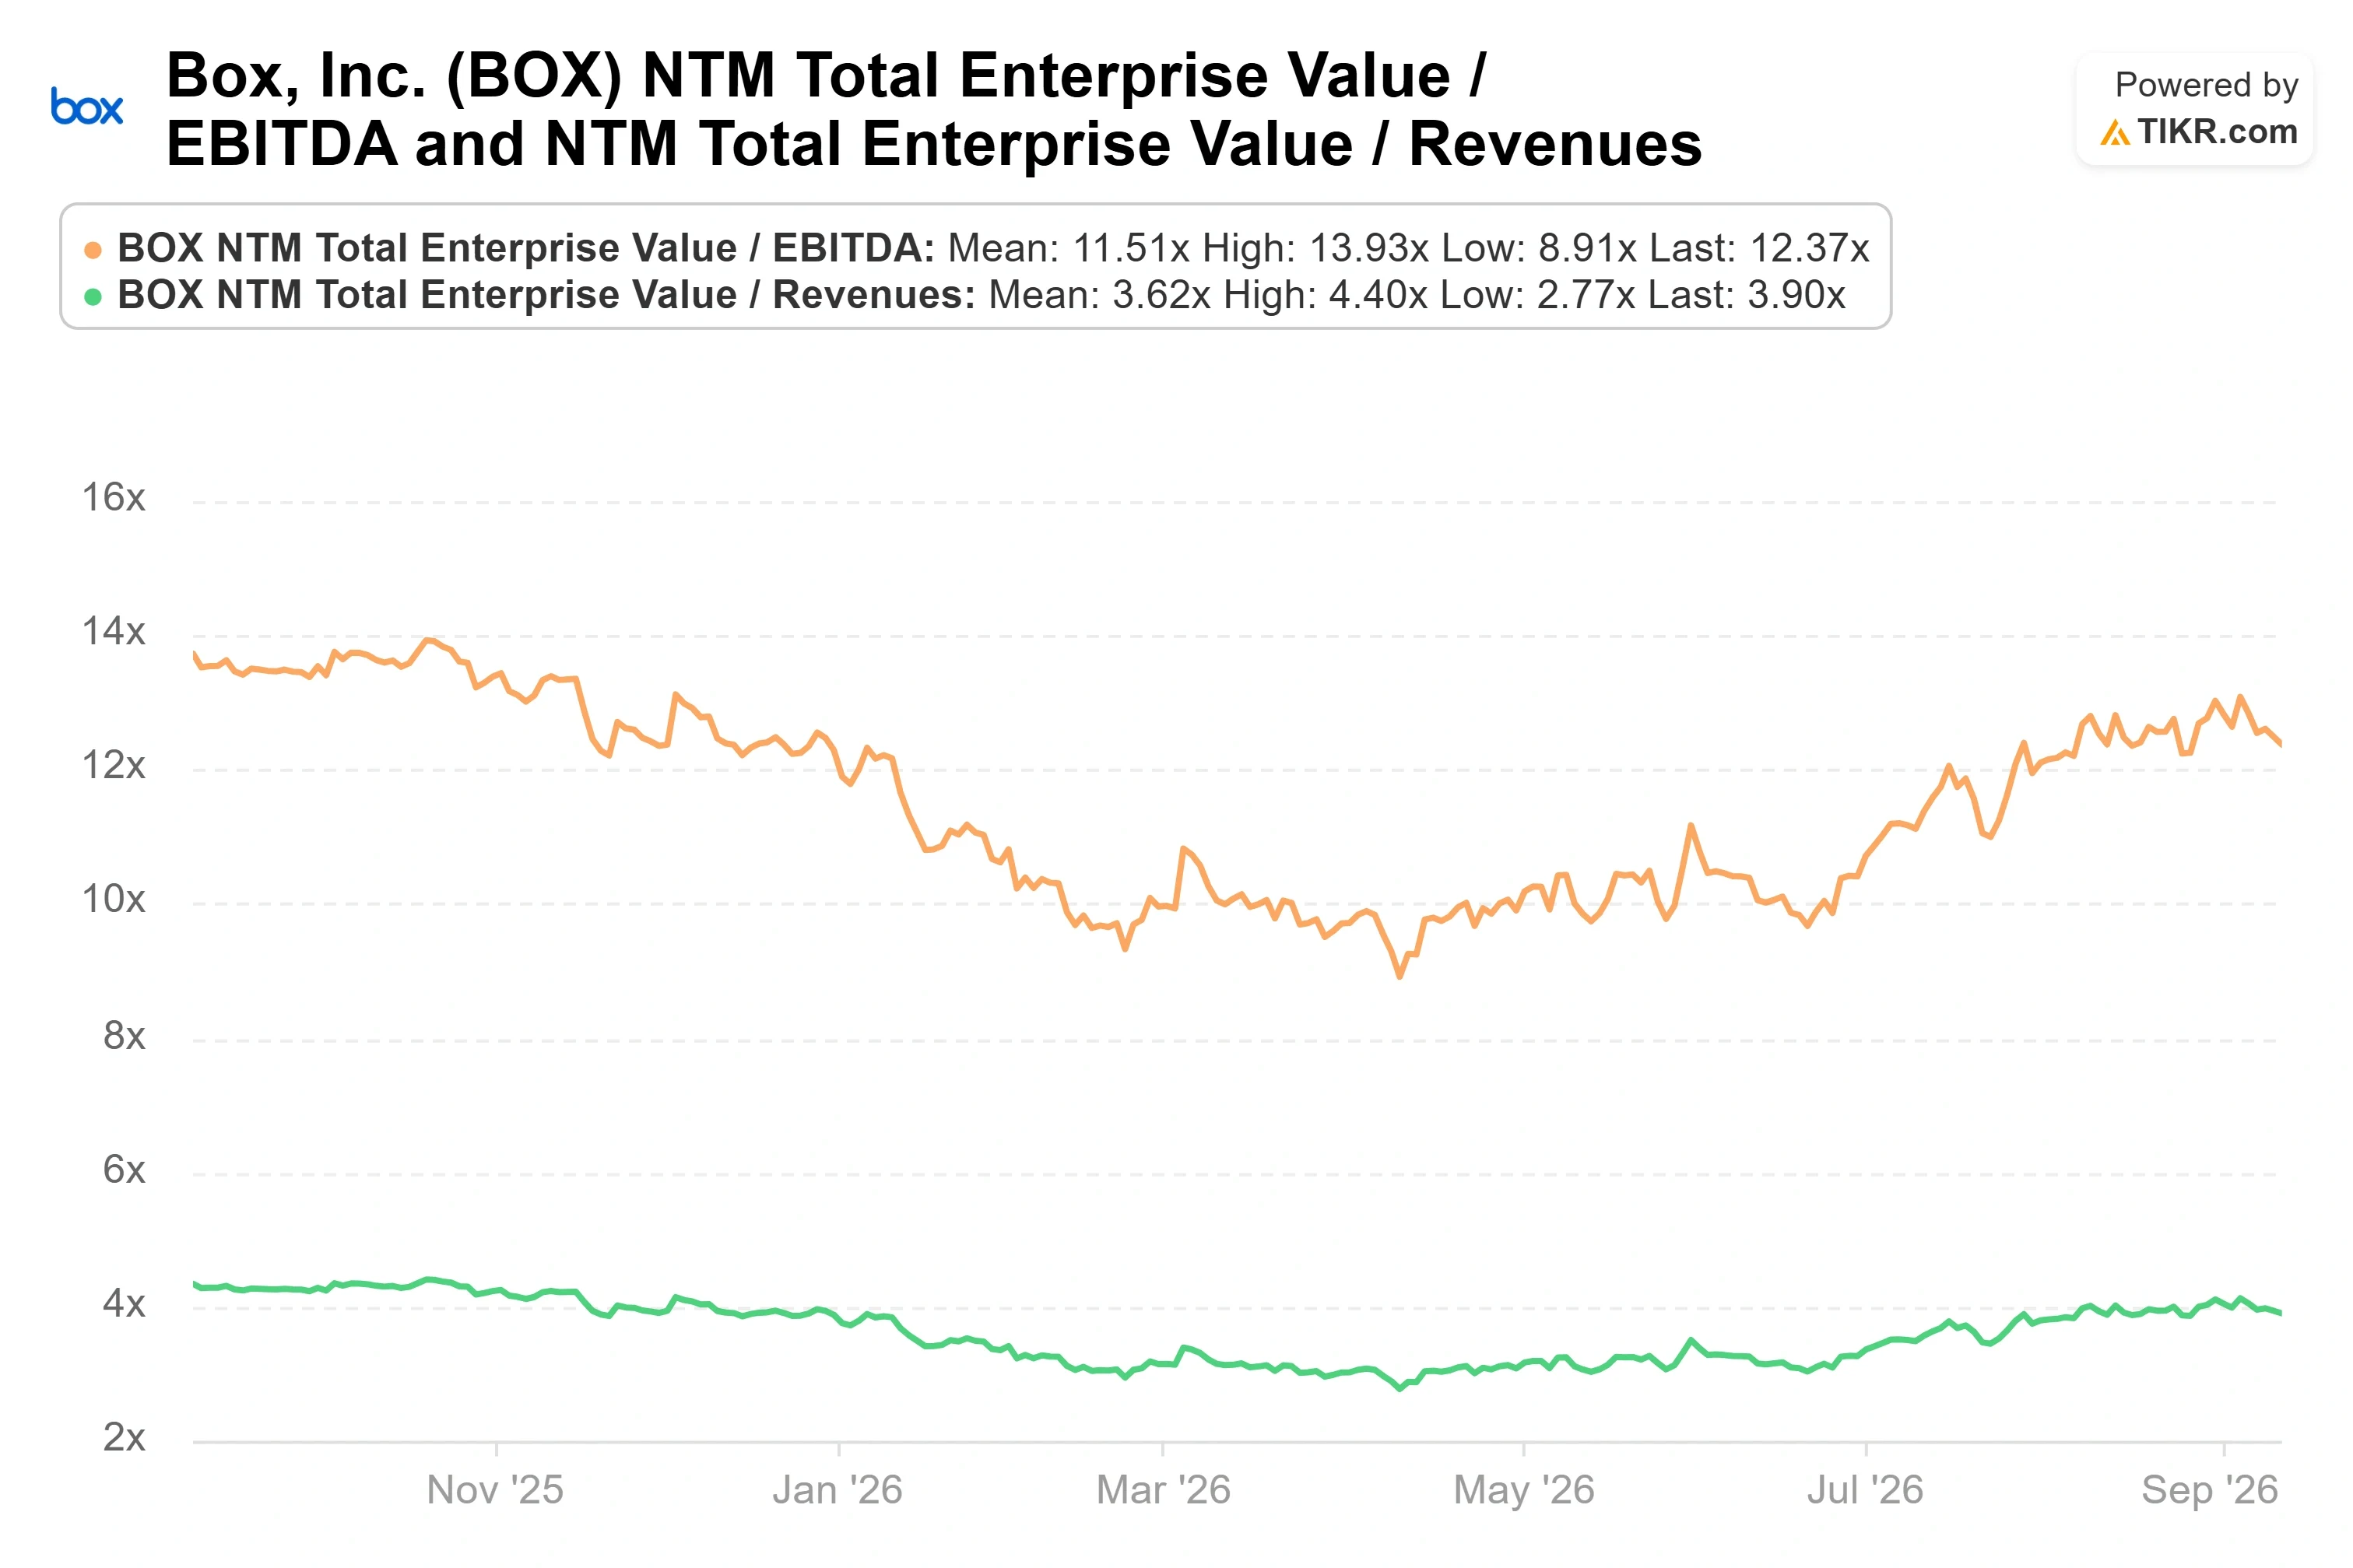
Box 的交易价格接近 12 倍远期 企业价值倍数,低于 4 倍远期市销率。这个企业价值倍数仅略高于软件同行约 11.7 倍的中值,远低于因 CrowdStrike 和 Palantir 等公司而推高的约 24 倍的平均值。更明显的差距在于市销率:Box 低于 4 倍的估值低于 Salesforce 和 Adobe 等增长较慢的同行。部分折价是合理的,因为 Box 的增长率为 9%,而非 20%,并且与微软捆绑的 Office 365 竞争。但一家正在向更高价格的 AI 层级转型、产生强劲 自由现金流、并且位于主要模型提供商的 AI 技术栈内的企业,显然不是一个无增长的故事。9% 的增长是否值得重新评级,正是估值模型需要解决的问题。
在 TIKR 中查看 Box 相对于其同行的表现(免费!) >>>
TIKR 高级模型分析
- 当前价格: $33.75
- 目标价(中值): ~$48
- 潜在总回报率: ~42%
- 年化内部收益率: ~7% / 年

查看分析师对 Box 股票的增长预测和价格目标(免费!) >>>
TIKR 的中性情景模型预测 Box 到 2031 年初将达到约 $48,较当前水平的总回报率约为 42%。两个收入驱动因素支撑着这个数字:Enterprise Advanced 产品组合转变带来的 30% 至 40% 的价格提升,以及按使用量计费业务,Smith 预计该业务将在未来三到五年内从目前约占总收入的 5% 增长到 10% 或更多。利润率驱动因素是持续的运营杠杆,管理层今年即使在进行市场推广投入的同时,仍实现了超过一个百分点的费用杠杆。主要风险在于遗留系统取代的速度,因为 6 倍的席位机会只有在企业真正迁移时才能兑现,再加上公共云容量成本,Smith 预计这将在明年之前对毛利率构成压力。
上行情景:AI 使非结构化内容成为战略重点,Box 的席位增长速度快于模型预测,并且估值倍数向同行靠拢。下行情景:增长停滞在 9% 附近,云成本持续存在,而当前的估值倍数被证明是市场对一个稳定资本增值公司的公允定价。
结论
下一个真正的考验是 12 月初公布的 2027 财年第三季度财报,以及同季度的 BoxWorks 大会,管理层已表示这将是其年度支出最重的时期。关注两点:按固定汇率计算的收入增长是否能保持两位数,以及 Enterprise Advanced 的收入份额是否继续攀升至占业务的一半。如果两者都成立,并且按使用量计费业务开始加速,那么 $48 的目标价看起来是保守的。如果增长滑至高个位数,同时云成本挤压利润率,那么市场的谨慎就是正确的。更深入的 ChatGPT 集成使 Box 获得了多年来最高的关注度。12 月将显示这种关注度是否能转化为真金白银。
查看亿万富翁投资者正在买入哪些股票,以便您能跟随聪明钱,尽在 TIKR。
您应该投资 Box 吗?
唯一真正了解的方法是亲自查看数据。TIKR 为您免费提供专业分析师用来回答这个问题的机构级财务数据。
打开 Box,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和盈利的预期、估值倍数随时间的变化情况,以及价格目标是呈上升还是下降趋势。
您可以建立一个免费的观察列表,以跟踪 Box 以及您关注的所有其他股票。无需信用卡。只需您做决定所需的数据。
寻找新机会?
- 查看 亿万富翁投资者正在买入哪些股票 ,以便您能跟随聪明钱。
- 使用 TIKR 一体化、易于使用的平台,在短短 5 分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用 TIKR 搜索 10 万+ 全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR 上的文章并非旨在提供来自 TIKR 或我们内容团队的投资或财务建议,也不是购买或出售任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!





