联合太平洋股票的关键数据
- 当前价格: $289.62
- 目标价(中值): ~$395
- 华尔街目标价: ~$330
- 潜在总回报率: ~37%
- 年化内部收益率: ~7.5% / 年
现已上线:使用 TIKR 的全新估值模型,发现您最喜爱的股票可能有多少上涨空间(免费) >>>
发生了什么?
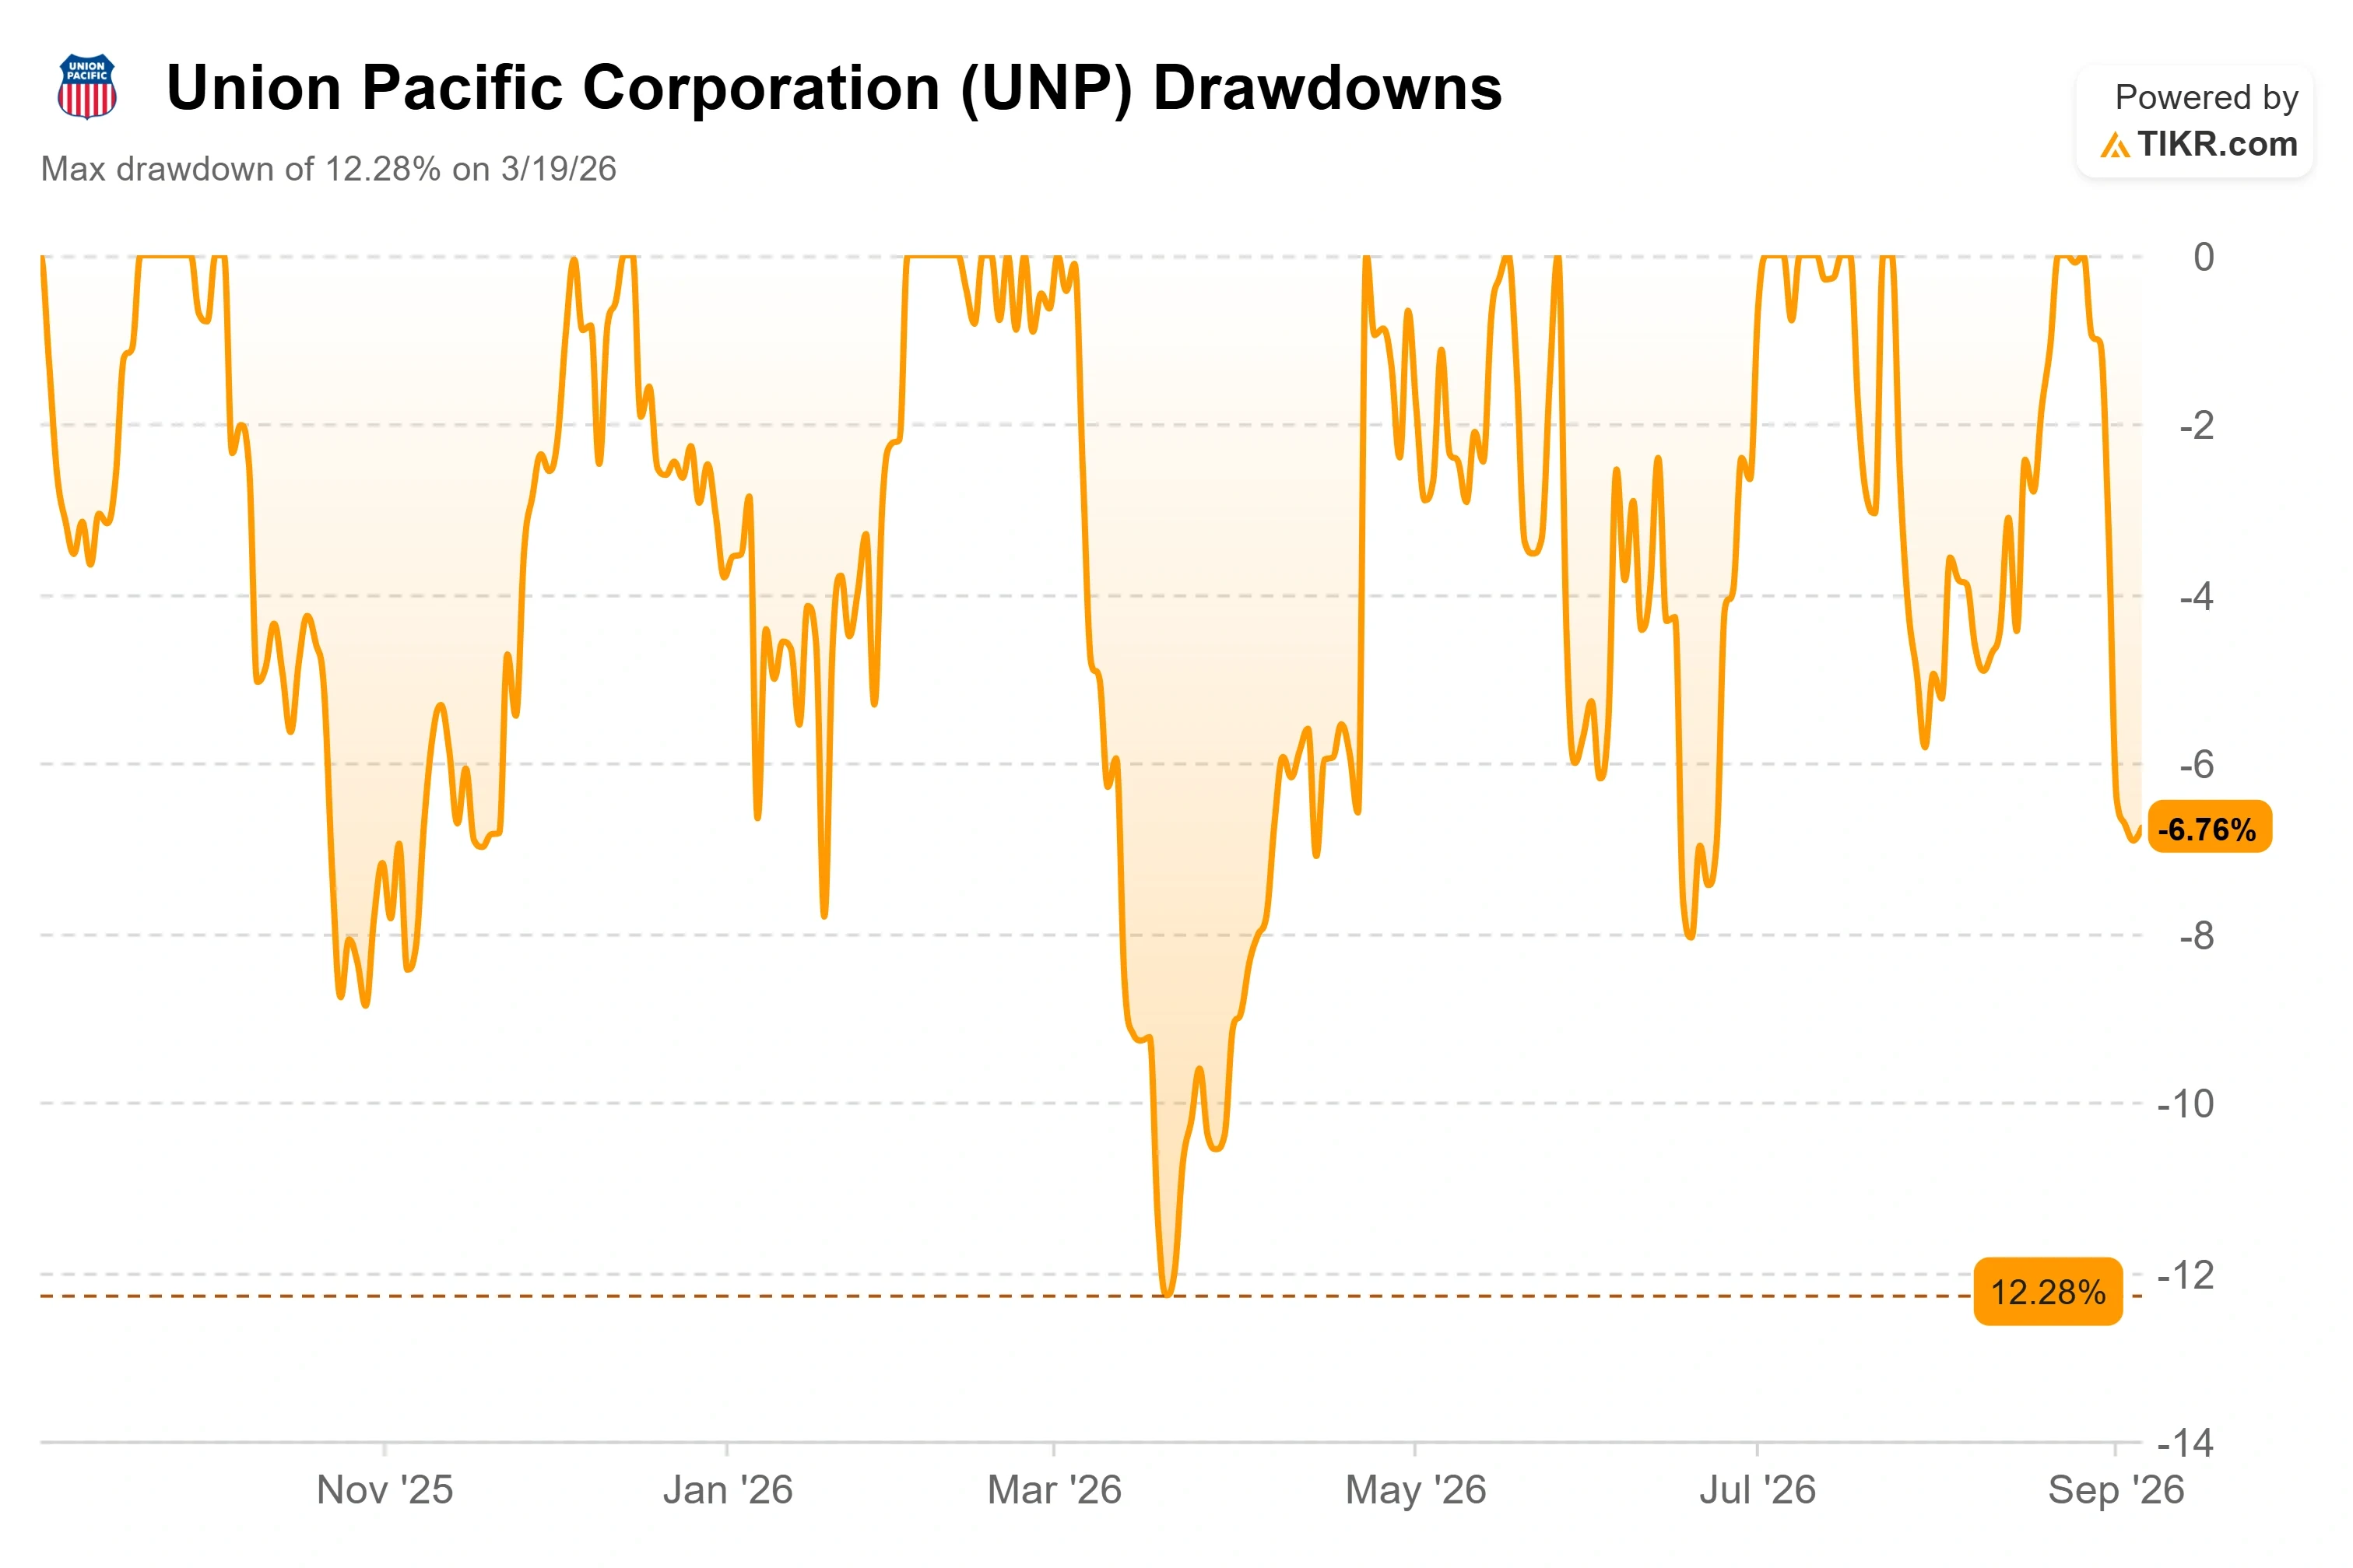
联合太平洋公司 (UNP) 目前股价较其8月底创下的历史高点低约6%,整个投资论点都悬在一个问题上:监管时钟最终是否会转向对其有利?该公司以850亿美元现金加股票收购诺福克南方公司(NSC)的交易,旨在打造美国首条横贯东西海岸的货运铁路,刚刚清除了一个重要的程序性里程碑。9月2日,首席执行官Jim Vena和首席财务官Jennifer Hamann与伯恩斯坦分析师David Vernon坐下来,向投资者详细介绍了情况。地面运输委员会于2026年5月28日接受了修订后的合并申请,启动了一个硬性的12个月法定时钟,并于8月18日通过了程序时间表,将程序从搁置状态中恢复。
这将有史以来规模最大的铁路合并提案推进到了实质审查阶段,Vena表示,届时"讨论将聚焦于数据和事实"。STB明确表示,该时间表是程序性的,并不构成对实质问题的裁决,因此这是一个里程碑,而非胜利。市场的紧张情绪已不再是关于能否通过完整性审查,而是关于委员会会要求什么条件来换取批准,以及在货运市场与2023年交易建模时的基准情况已大不相同的背景下,协同效应的计算是否仍然成立。
难以轻易改变的时钟
Vena的核心观点是结构性的。一旦STB接受了申请,法规就赋予了委员会12个月的时间来完成证据收集。"当法规明确规定时,这不是可以轻易改变的,"他说。
竞争对手铁路公司和托运商的评论、抗议以及条件请求将于2026年11月18日截止;答复截止日期为2027年2月16日;最终简报截止日期为2027年5月28日,记录关闭后90天内做出决定。管理层关于2027年底(第三季度或最晚第四季度)完成交易的指引,是基于该时间表制定的公司预测,而非监管承诺。BNSF、CSX和CPKC已提交动议要求驳回申请,因此11月的案卷才是真正战斗开始的地方。
Hamann重申了使这笔交易值得争取的框架:每年18亿美元的净收入协同效应和10亿美元的成本协同效应,这些数字在反复重新计算后"基本上回到了相同的位置"。她还确认,交易完成后两年内将恢复股票回购,合并后的公司预计在第三年产生约118亿至略低于120亿美元的现金流。
为何单一所有者优于合作伙伴关系
会议最有用的部分是Vena以运营者的身份解释了为何单一所有权能释放合作伙伴关系无法实现的价值。他举了Meridian Speedway的例子,在那里,合作伙伴关系导致一方限制了通过该走廊的列车长度。"一个单一铁路公司绝不会这样做,"他说,因为它不会以这种方式损害自己的客户。单一所有者消除了从机车争议到换装延误等各种摩擦点,这些摩擦点会拖慢整车和联运货物的运输速度。
这一逻辑支撑了托运商节省成本的论点:每年通过将约210万卡车货运量转移到铁路,可节省35亿美元。这个估计是Oliver Wyman、Charles River Associates和Econic Partners使用所有六家一级铁路公司的交通文件计算得出的。Hamann认为,考虑到燃料和卡车定价的变化,这个数字在今天被低估了。为了保持对竞争对手的公平性,联合太平洋承诺保持所有门户开放,并推出了承诺门户定价计划,允许像BNSF和CSX这样的竞争对手无需申请即可获得费率,期限最长可达三年。
联合太平洋是TIKR地面运输同行组中唯一的纯铁路公司,因此无法进行纯粹的铁路同行估值倍数比较。数据显示其估值已充分:NTM市盈率为21.4倍,NTM企业价值/息税折旧摊销前利润为14.3倍,两者都是TIKR显示的过去六个季度中最高的。
在 TIKR 中查看联合太平洋相对于同行的表现(免费!) >>>
TIKR 高级模型分析
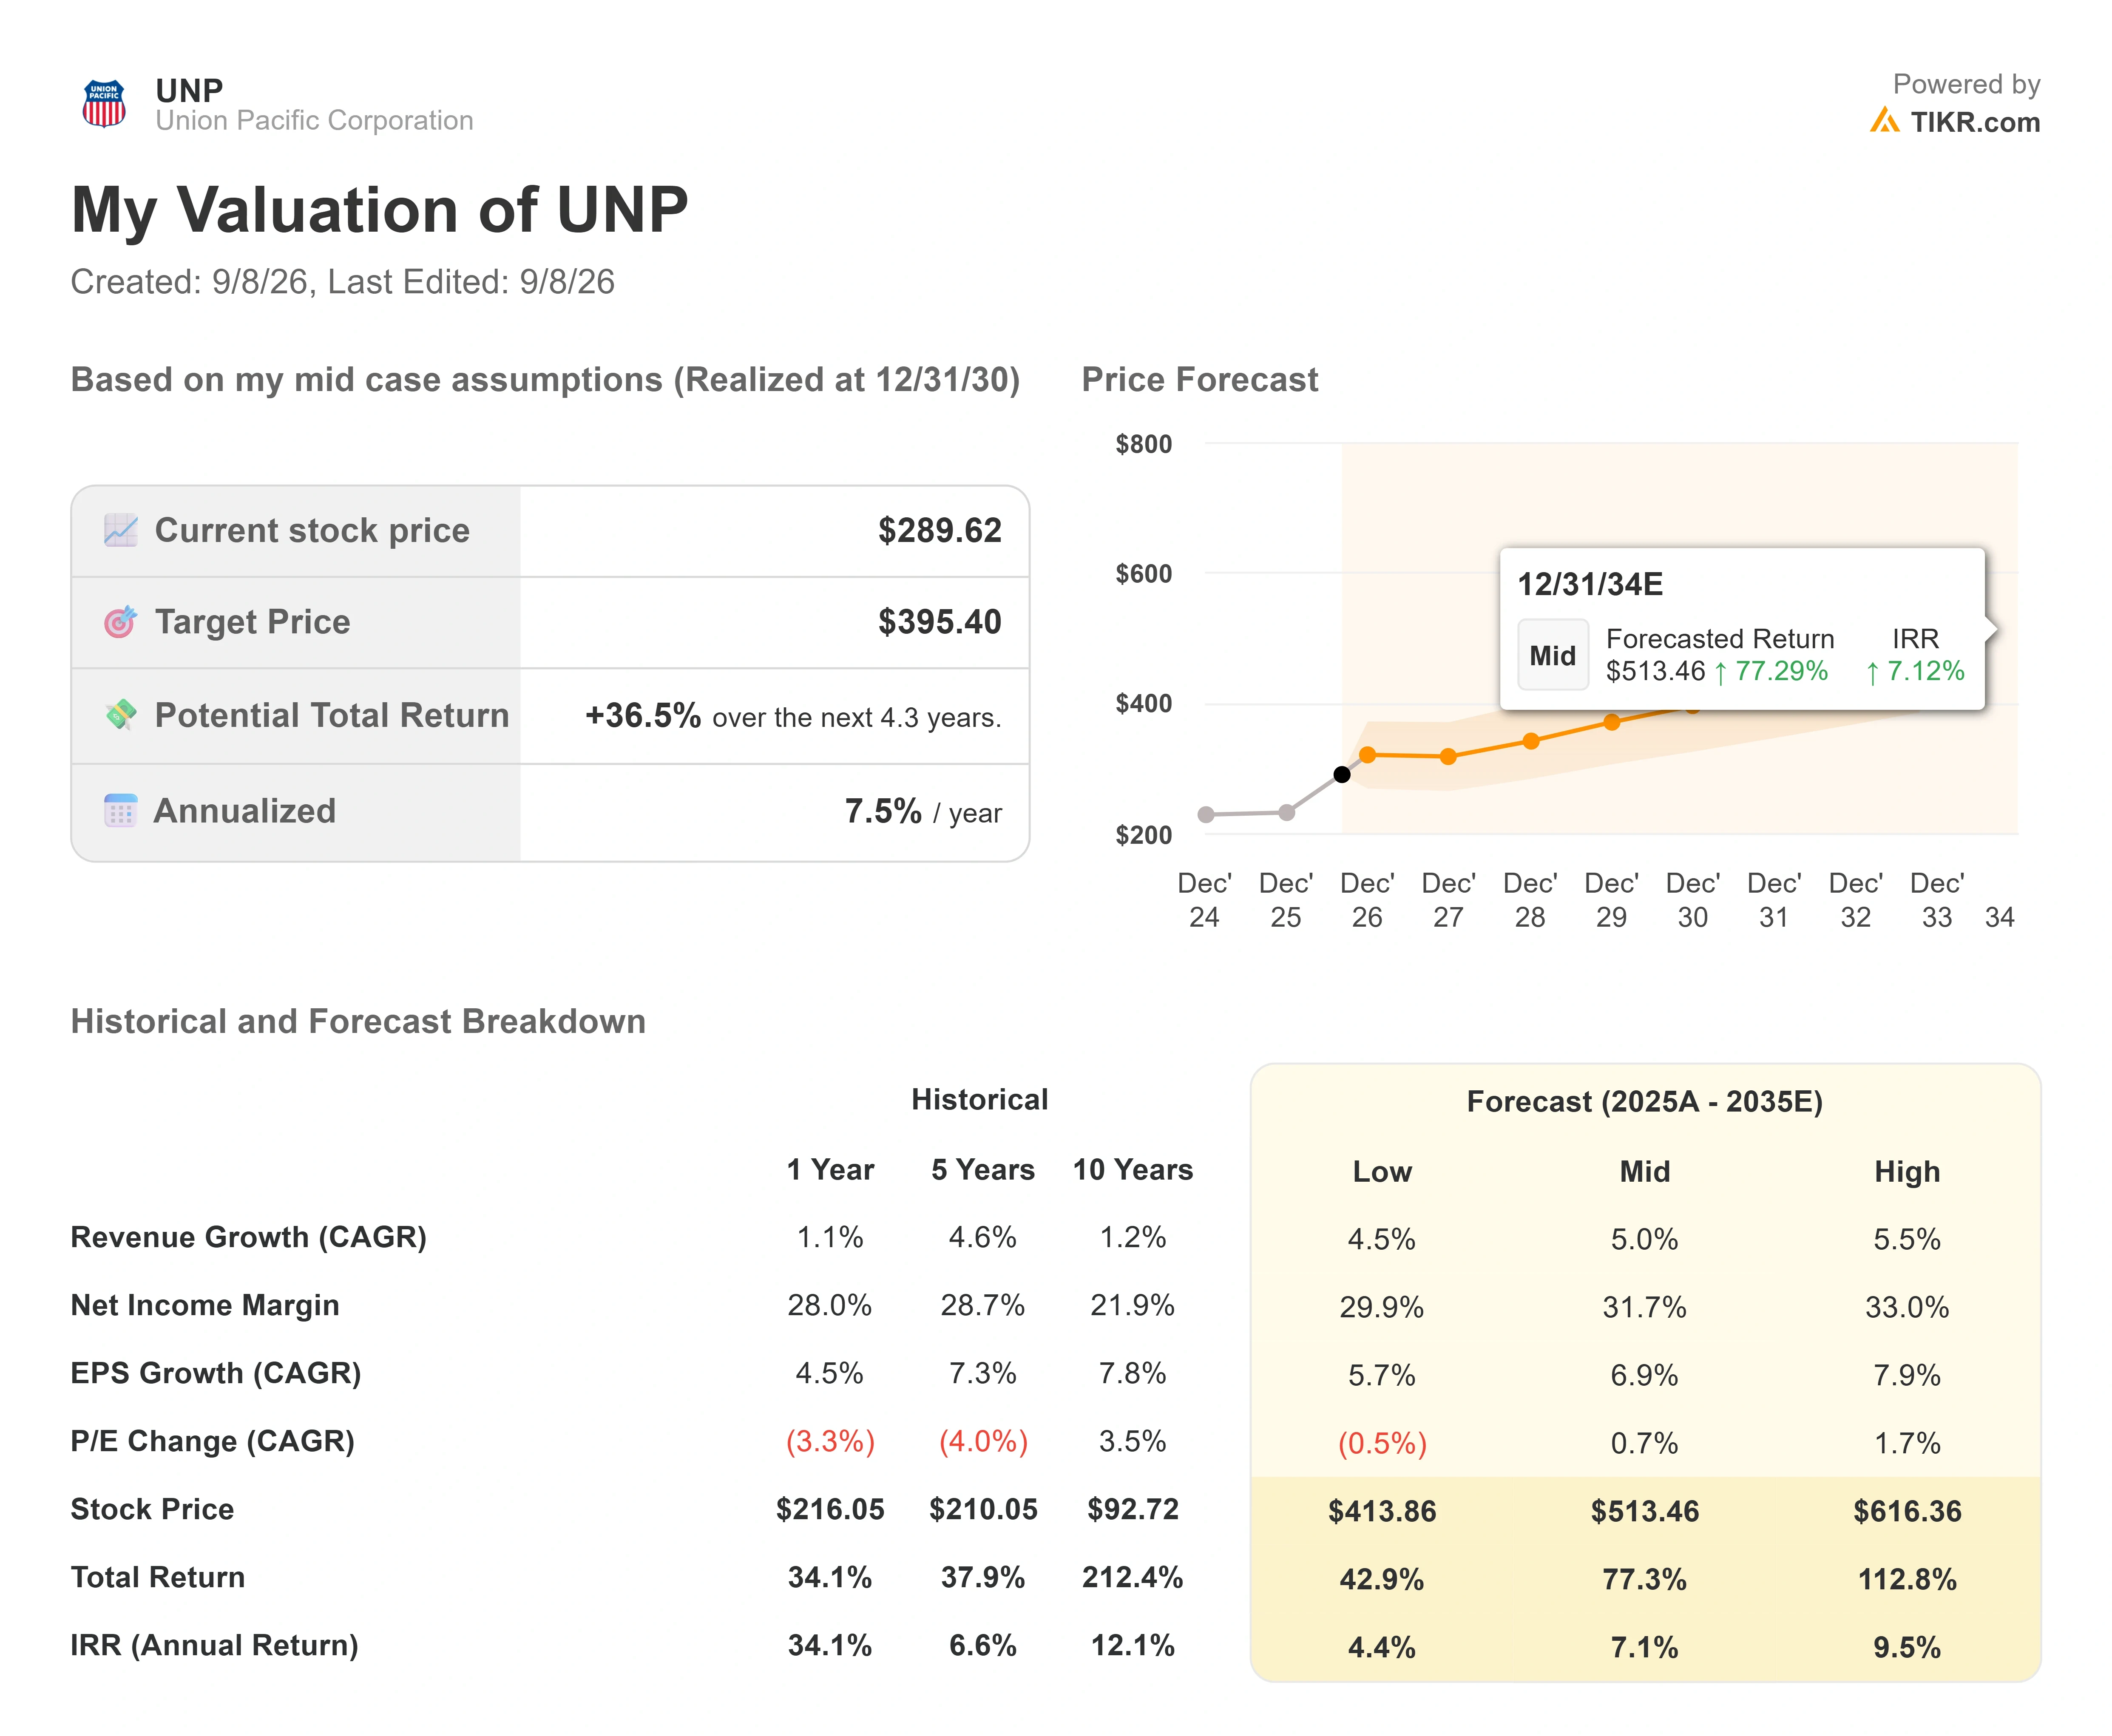
- 当前价格: $289.62
- 目标价(中值): ~$395
- 潜在总回报率: ~37%
- 年化内部收益率: ~7.5% / 年
查看分析师对联合太平洋股票的增长率预测和目标价(免费!) >>>
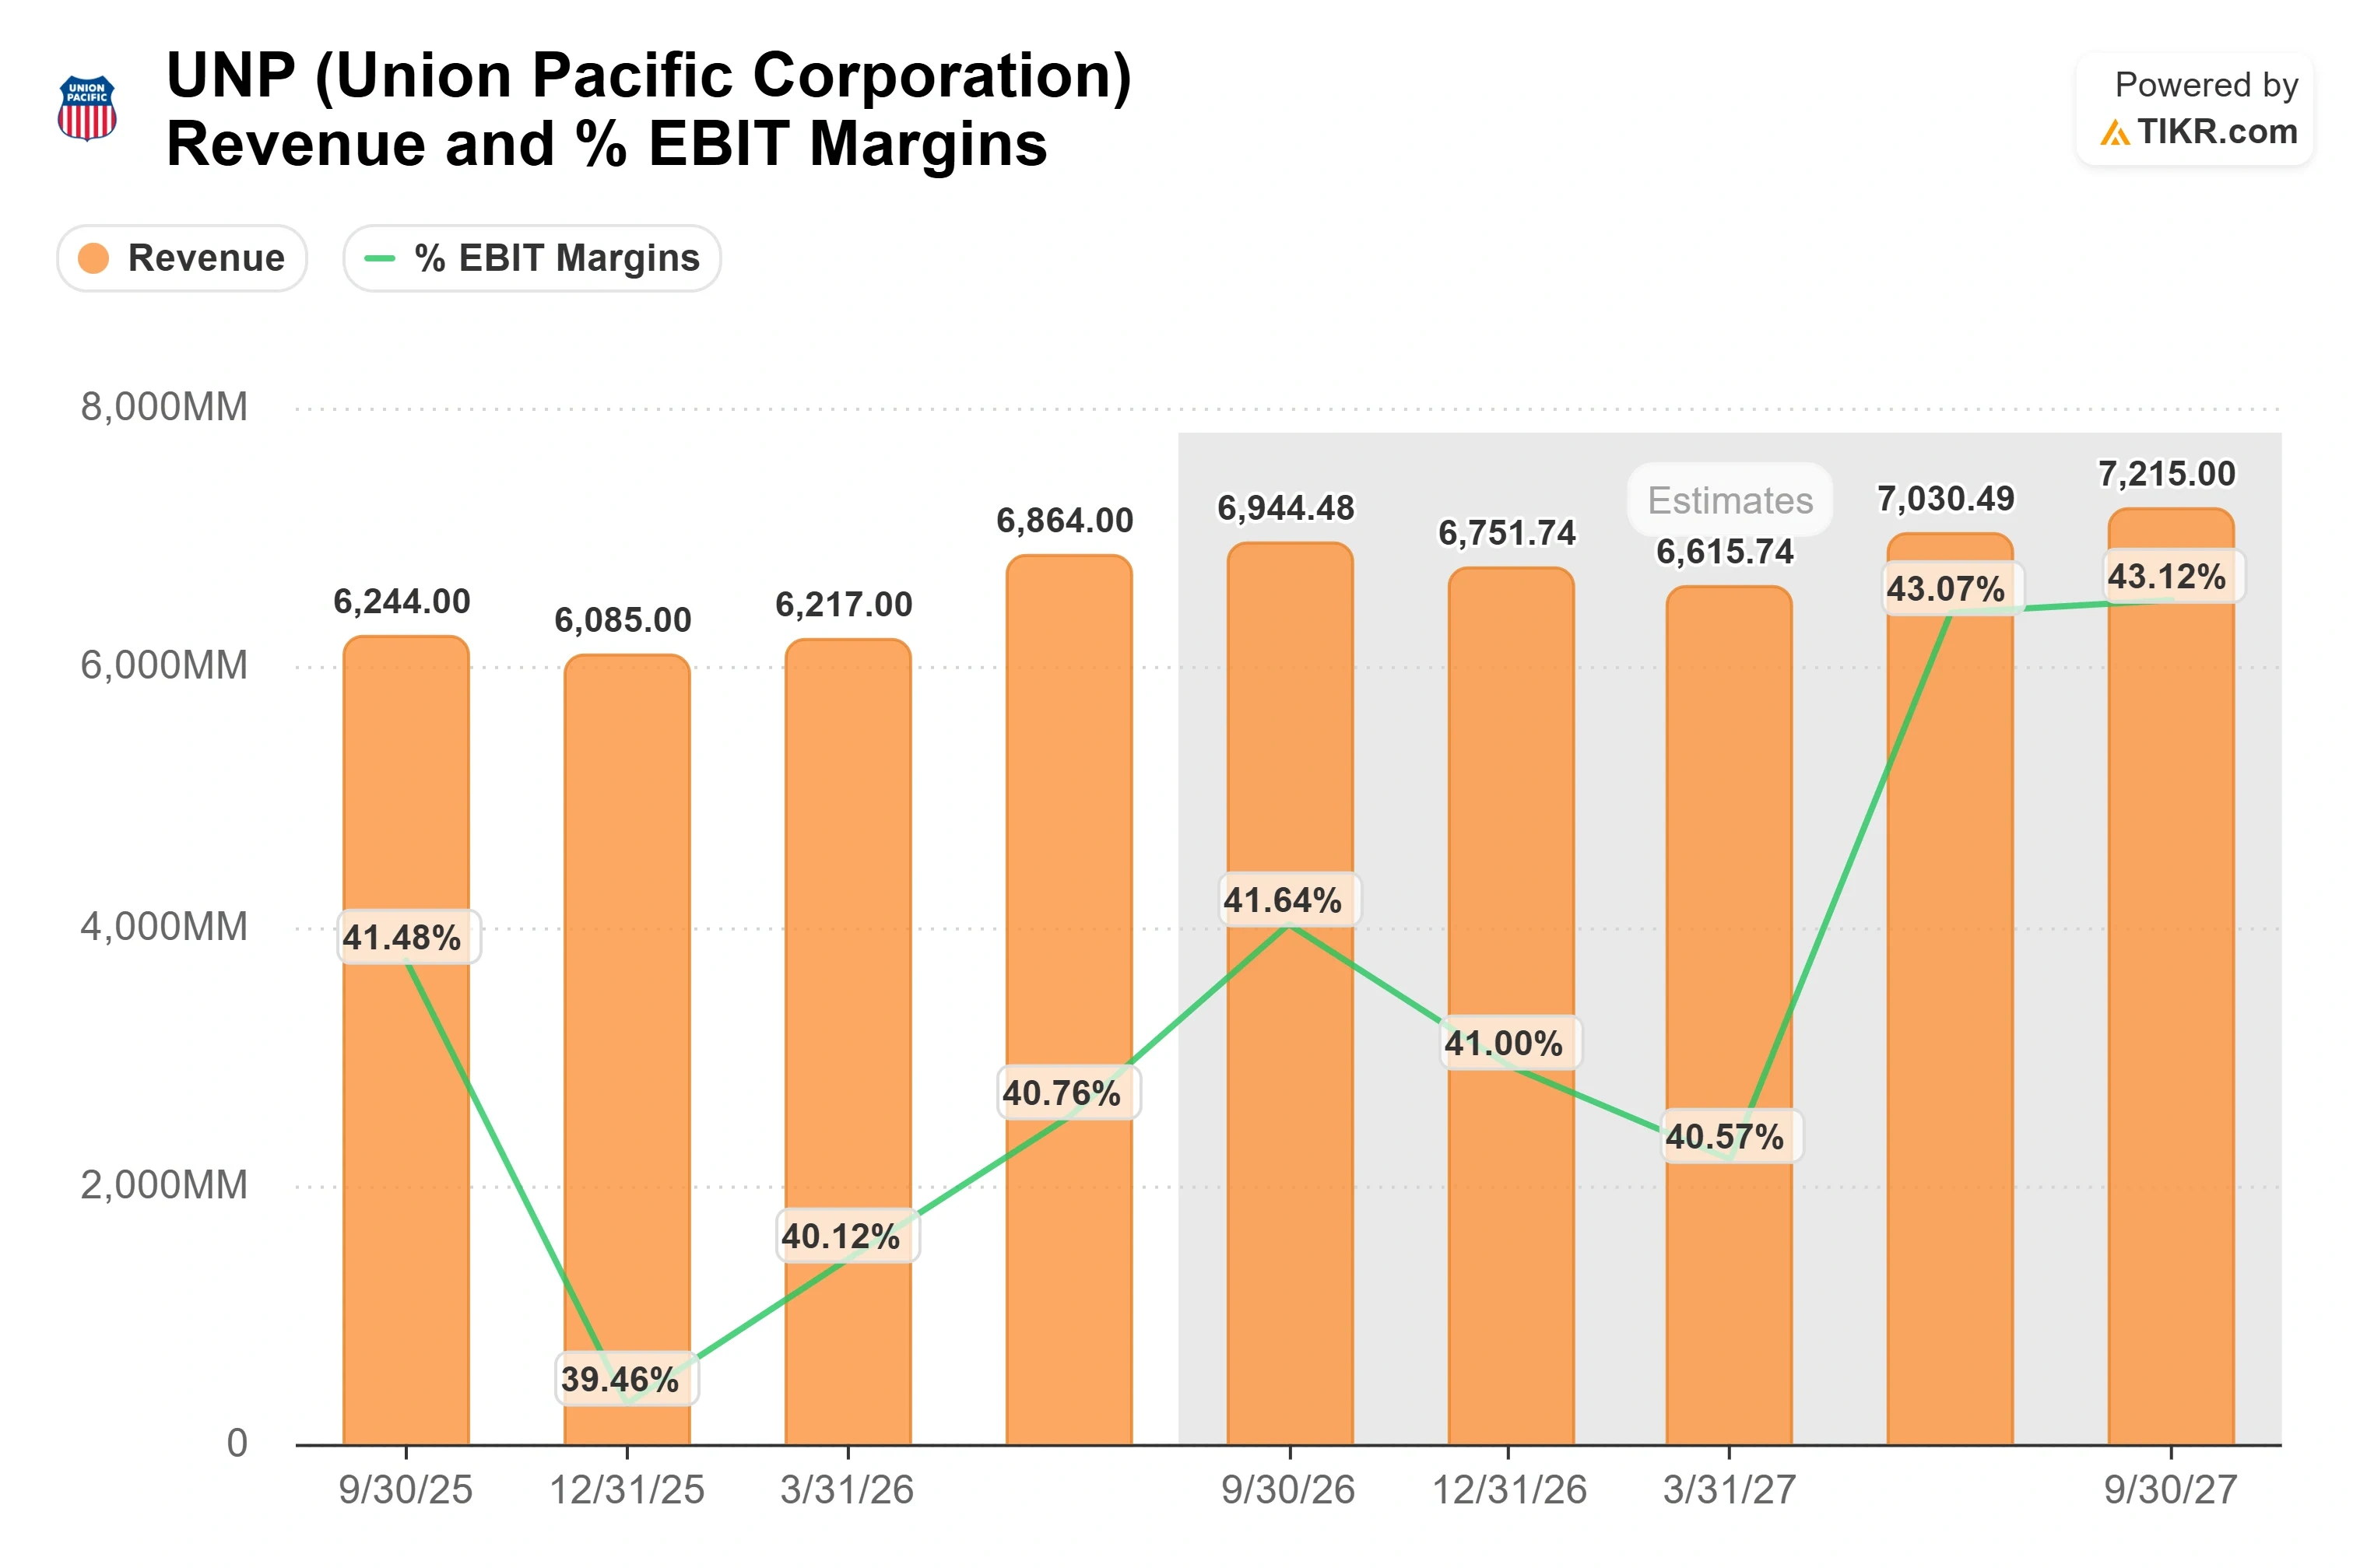
TIKR的中值情景预计,到2030年底,联合太平洋的估值约为每股395美元,总回报率约为37%,或在4.3年内年化回报率约为7.5%。收入增长路径依赖于两个驱动因素:核心定价(管理层表示仍高于成本通胀)以及向更高利润率的工业和联运货运的结构性转变,因为运力吸收增长而无需增加列车。利润率驱动因素是联合太平洋的运营比率,Hamann表示这在一级铁路公司中仍是最佳的,净利率模型预计将扩大至约32%。
5.0%的中值情景收入年复合增长率接近其独立运营的五年趋势4.6%,因此该模型似乎主要基于铁路公司自身的价值进行估值,而非基于已完成的合并。上行情景:在合理条件下获得批准,叠加了当前价格仅部分反映的协同效应。下行风险:条件过于苛刻以至于侵蚀了经济效益,或者被否决,留下一个估值已充分(约21倍前瞻市盈率)且近期增长放缓的优秀铁路公司。
结论
下一个真正的考验是11月18日,届时反对者将提交他们的评论、抗议和条件要求。这个案卷,而非下一份财报,将决定协同效应的计算在与监管机构接触后是否仍然成立。关注两点:竞争对手铁路公司提出的条件要求有多激进,以及承诺门户定价计划是否会成为联合太平洋不得不加码的筹码。宽松的条件将验证中值情景和合并的期权价值;苛刻的条件或简易否决,则将留下一个估值要求高、增长空间有限的优秀铁路公司。华尔街的14个买入、3个跑赢大盘、7个持有和1个跑输大盘评级,以及约330美元的平均目标价,表明市场共识认为在等待答案期间存在适度的上行空间。
查看亿万富翁投资者正在买入哪些股票,以便您能跟随聪明资金,使用 TIKR。
您应该投资联合太平洋吗?
真正了解的唯一方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的机构级财务数据。
调出联合太平洋,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和盈利的预期、估值倍数随时间的变化,以及目标价是呈上升还是下降趋势。
您可以建立一个免费的观察列表来跟踪联合太平洋以及您关注的所有其他股票。无需信用卡。只需您做决定所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入哪些股票 ,以便您能跟随聪明资金。
- 使用 TIKR 一体化、易于使用的平台,在短短 5 分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用 TIKR 搜索 10万+ 全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR 上的文章并非旨在提供来自 TIKR 或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!