CrowdStrike股票关键数据
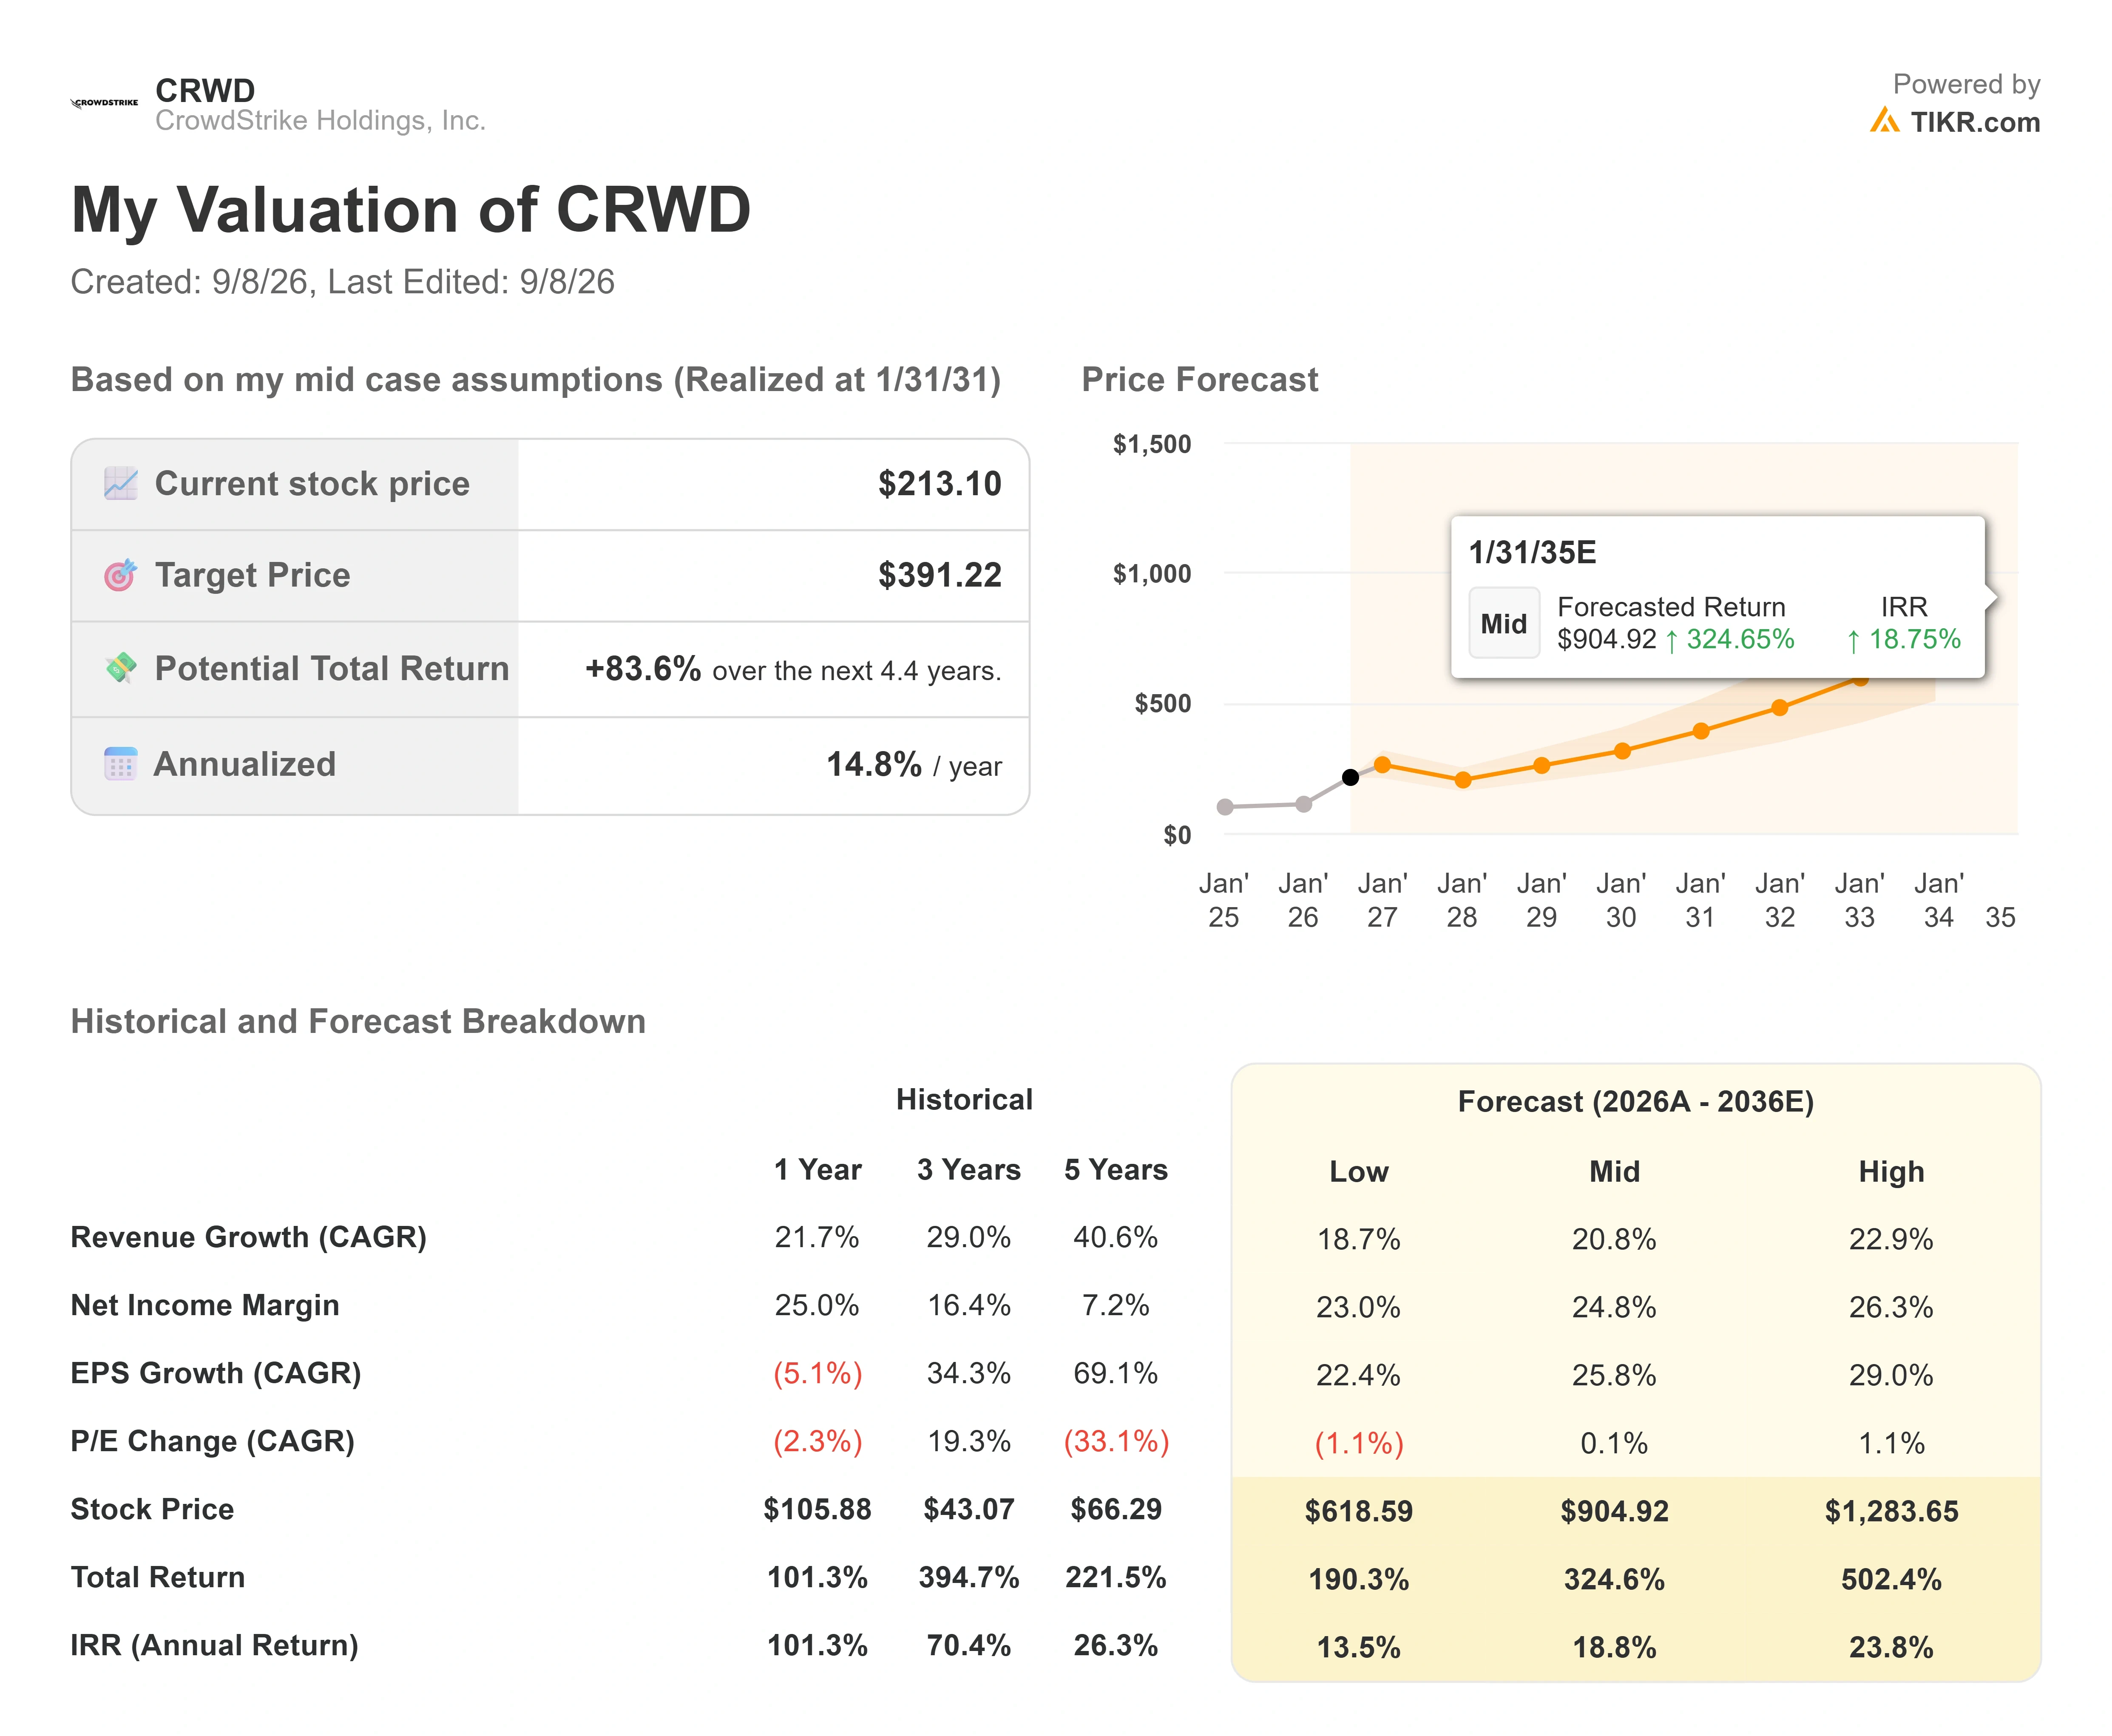
- 当前价格: $213.10
- 目标价(中值): ~$391
- 华尔街目标价: ~$232
- 潜在总回报: ~84%
- 年化内部收益率: ~15% / 年
现已上线:使用TIKR全新估值模型,发现您最喜爱的股票可能有多少上涨空间(免费) >>>
发生了什么?
CrowdStrike (CRWD) 在其Fal.Con 2026大会上登台,向一万名客户宣布,它现在构建自己的前沿级AI模型。这与一周前投资者认为他们持有的那家公司已截然不同。会议期间股价大致持平,当周收于$213.10,这种平淡的市场反应表明,市场仍在权衡其高估值与一项陌生的战略,而非做出最终裁决。卖方分析师则更为积极:Scotiabank将其目标价上调至$265,Raymond James上调至$250,而RBC在参加会议后重申了$260的"跑赢大盘"评级。
最重要的披露是一种新的平台收费方式。CrowdStrike推出了一项基于代币的收入流,与其订阅业务并行,管理层称这是公司历史上最令人兴奋的货币化转变之一。这项收入流能否推动一家市值2180亿美元的公司,是现在需要用数字来回答的问题。
一家现在自行训练模型、并出售运行代币的安全供应商
Fal.Con的核心是SafeMind,CrowdStrike称之为首个专为防御者构建的智能体系统。它将Red Tempest(一个像攻击者一样搜寻漏洞的进攻性模型)与Blue Solano(一个在持续循环中向其学习并检测和修复威胁的防御性模型)配对。两者都运行在NVIDIA的开放Nemotron模型上,基于CrowdStrike的遥测数据进行训练,并由CoreWeave提供算力。
根据公司的基准测试,Blue Solano的检测率比一个前沿模型高出37%,比另一个高出29%,同时在防御任务上运行成本降低了高达99%。CrowdStrike的首席AI与自主系统官Bartley Richardson用美元量化了成本差距:一项修复任务在领先的前沿模型和平台上运行需花费$10,而在SafeMind上则降至3美分。其护城河(moat)论点基于竞争对手无法复制的数据。Kurtz表示,CrowdStrike每天产生7万亿安全事件,这是一个积累了15年的数据集,他告诉与会者:"你无法去Reddit找到CrowdStrike的遥测和安全数据。"
CrowdStrike将首次出售代币,即基于使用量的运行SafeMind的容量,随着消耗增长提供扩展包,所有这些都通过Falcon Flex路由。正如Kurtz所说:"现在有了代币定价,这将是一个不同的货币化流。"公司还打算在外部前沿模型更合适时将请求路由给它们,从中抽取一部分自身未满足的代币支出。一个重要的注意事项是:首席财务官Burt Podbere表示,该模型尚未纳入业绩指引(guidance),仅考虑在明年推出,目前尚处于"早期阶段"。
查看CrowdStrike股票的历史及前瞻预测(免费!) >>>
Guardian、一个提前达成的目标与利润率问题
具有更近期影响力的产品是Falcon Guardian,它在运行时保护AI智能体,并在Kurtz宣布的瞬间全面上市。管理层估计,到2034年,更广泛的AI安全市场机会约为2150亿美元,并认为3.5%的市场份额将增加约75亿美元的年度经常性收入(ARR),接近其200亿美元目标的38%。这个框架是可信的,因为它与外部数据吻合: Gartner的最新预测显示,到2030年,AI网络安全支出接近2200亿美元,因此其总可寻址市场(TAM)包含在一家独立公司发布的数字之内。
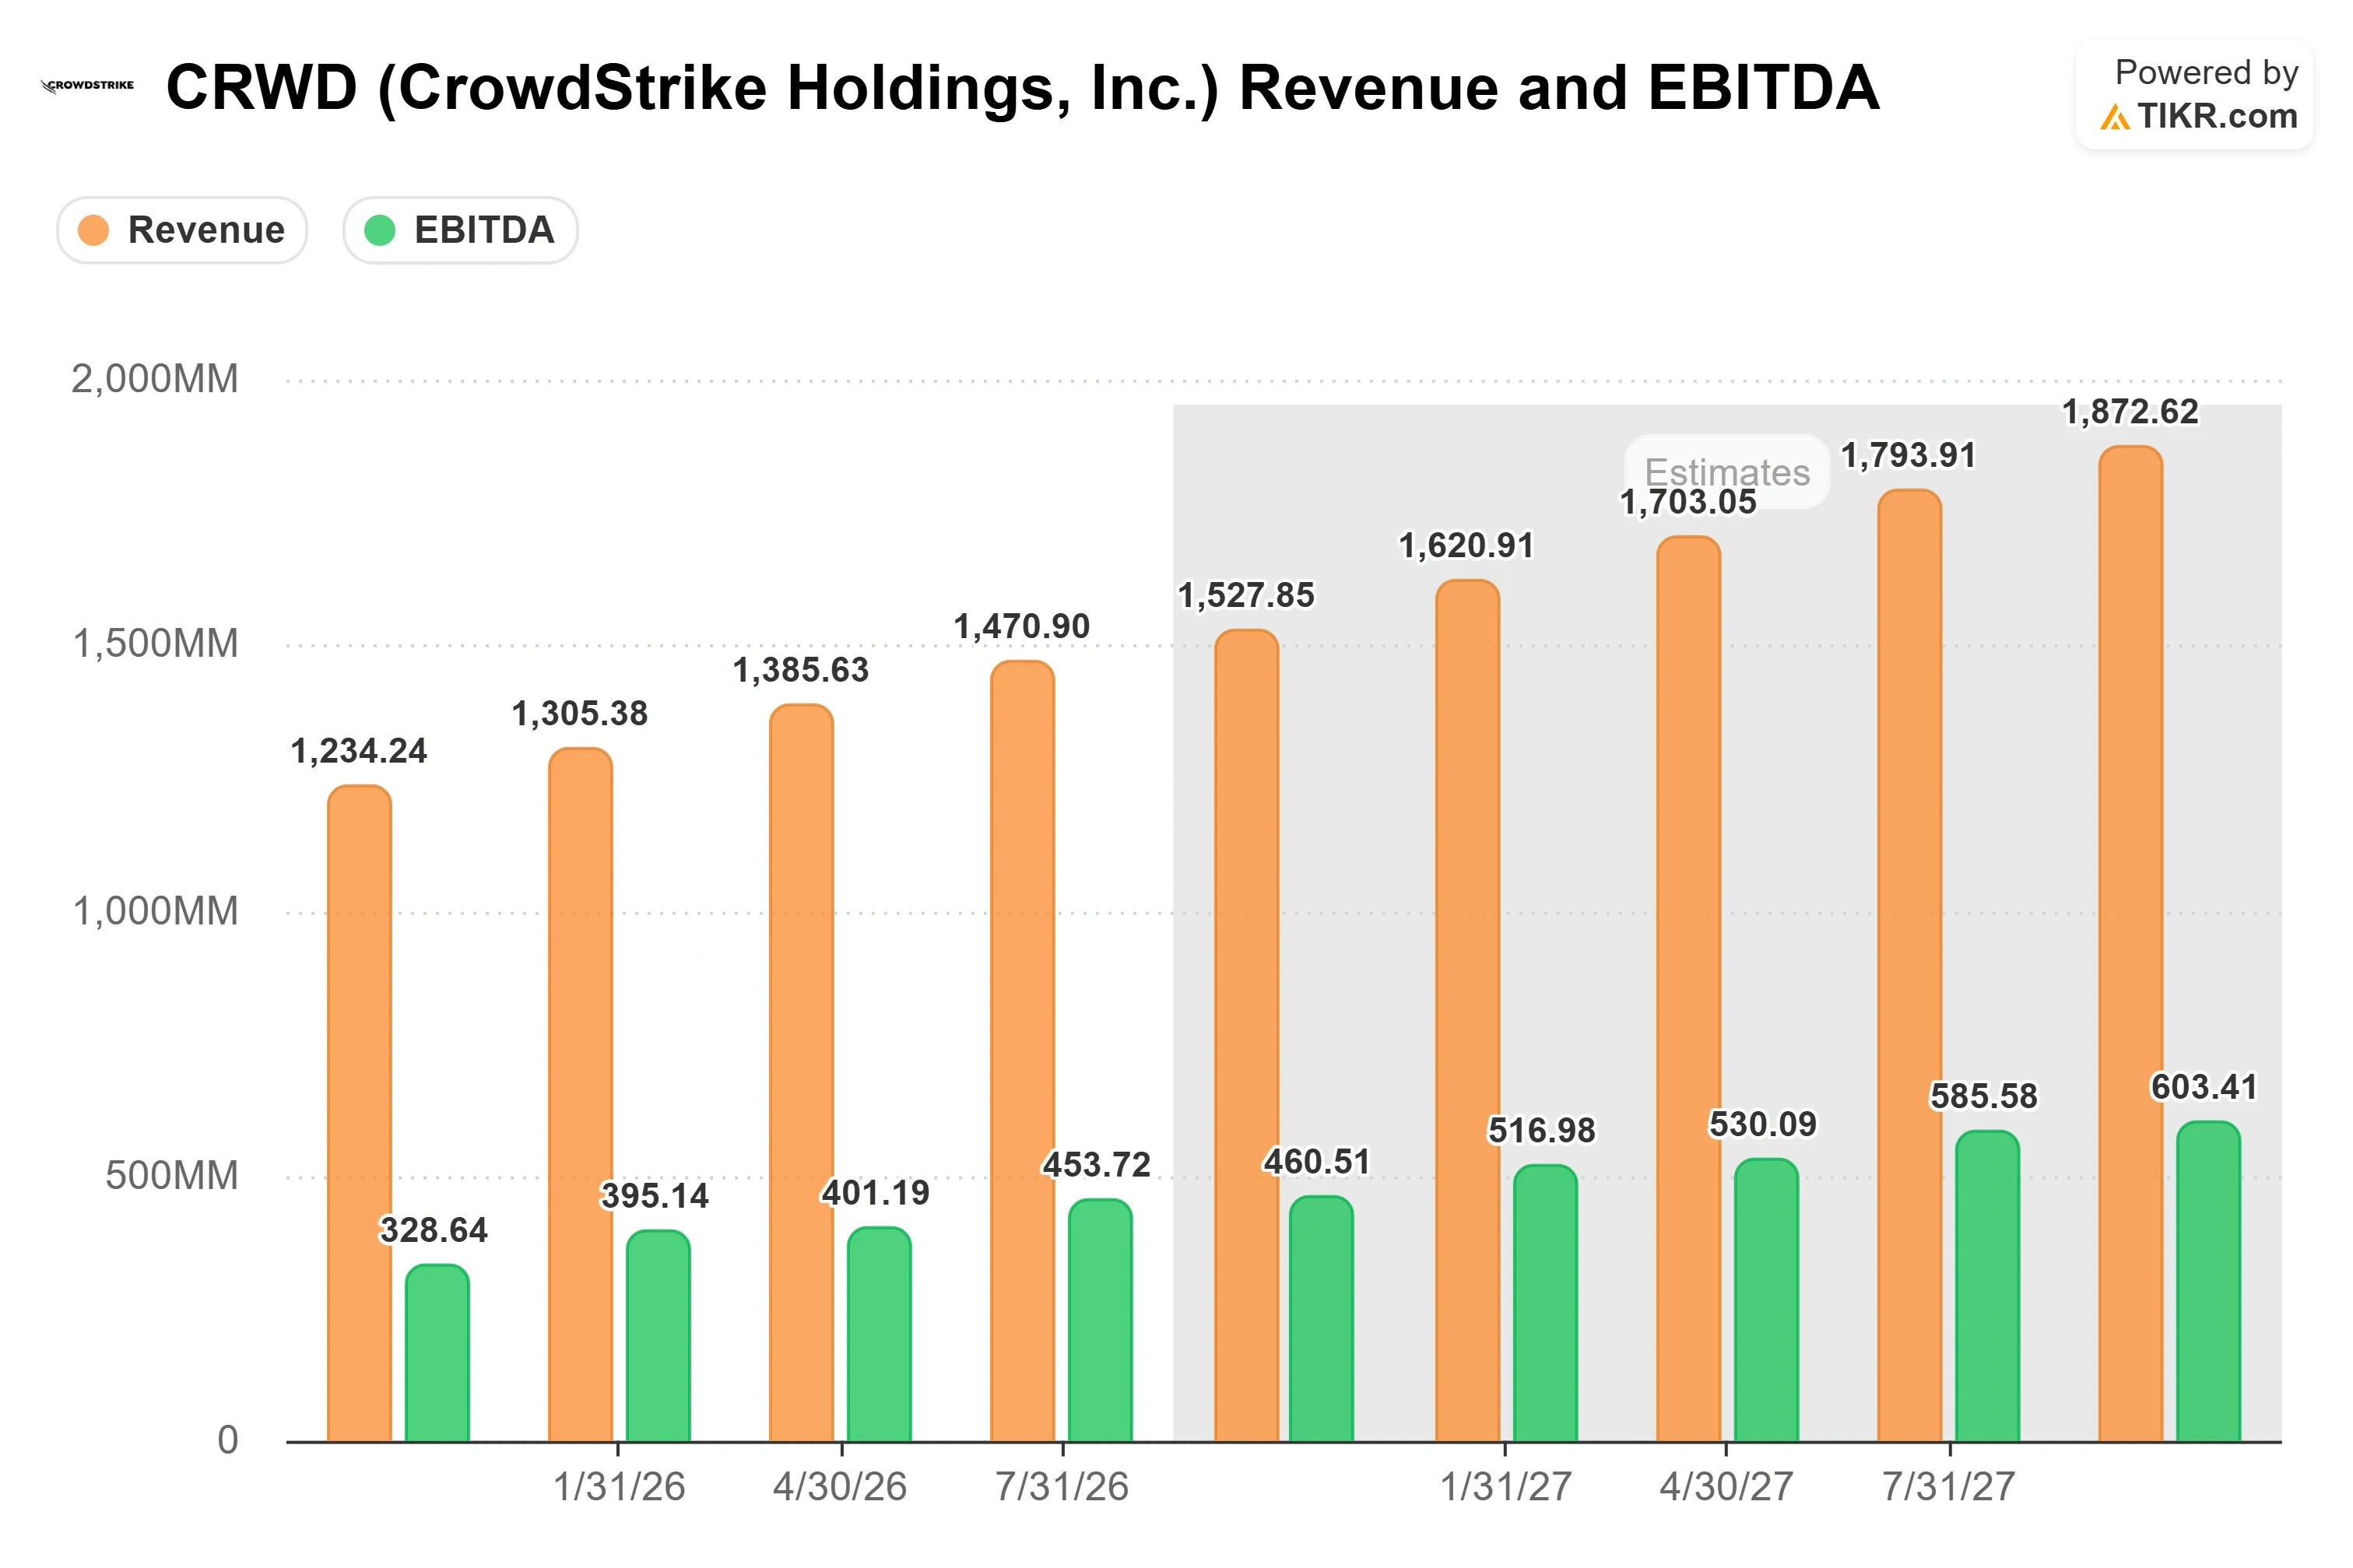
总裁Michael Sentonas表示,CrowdStrike现在预计在2030财年内实现100亿美元的ARR,在2035财年内实现200亿美元的ARR,将两个目标都提前了一年。在提高目标的同时将其提前达成是罕见的,而第二季度的业绩为其提供了支撑:收入增长26%至14.7亿美元,净新增ARR创下3.33亿美元(增长51%)的记录, 自由现金流达到3.77亿美元,利润率为26%。Falcon Flex是背后的引擎,其期末ARR接近23亿美元,增长101%,Flex转换带来的平均提升从34%上升至40%。
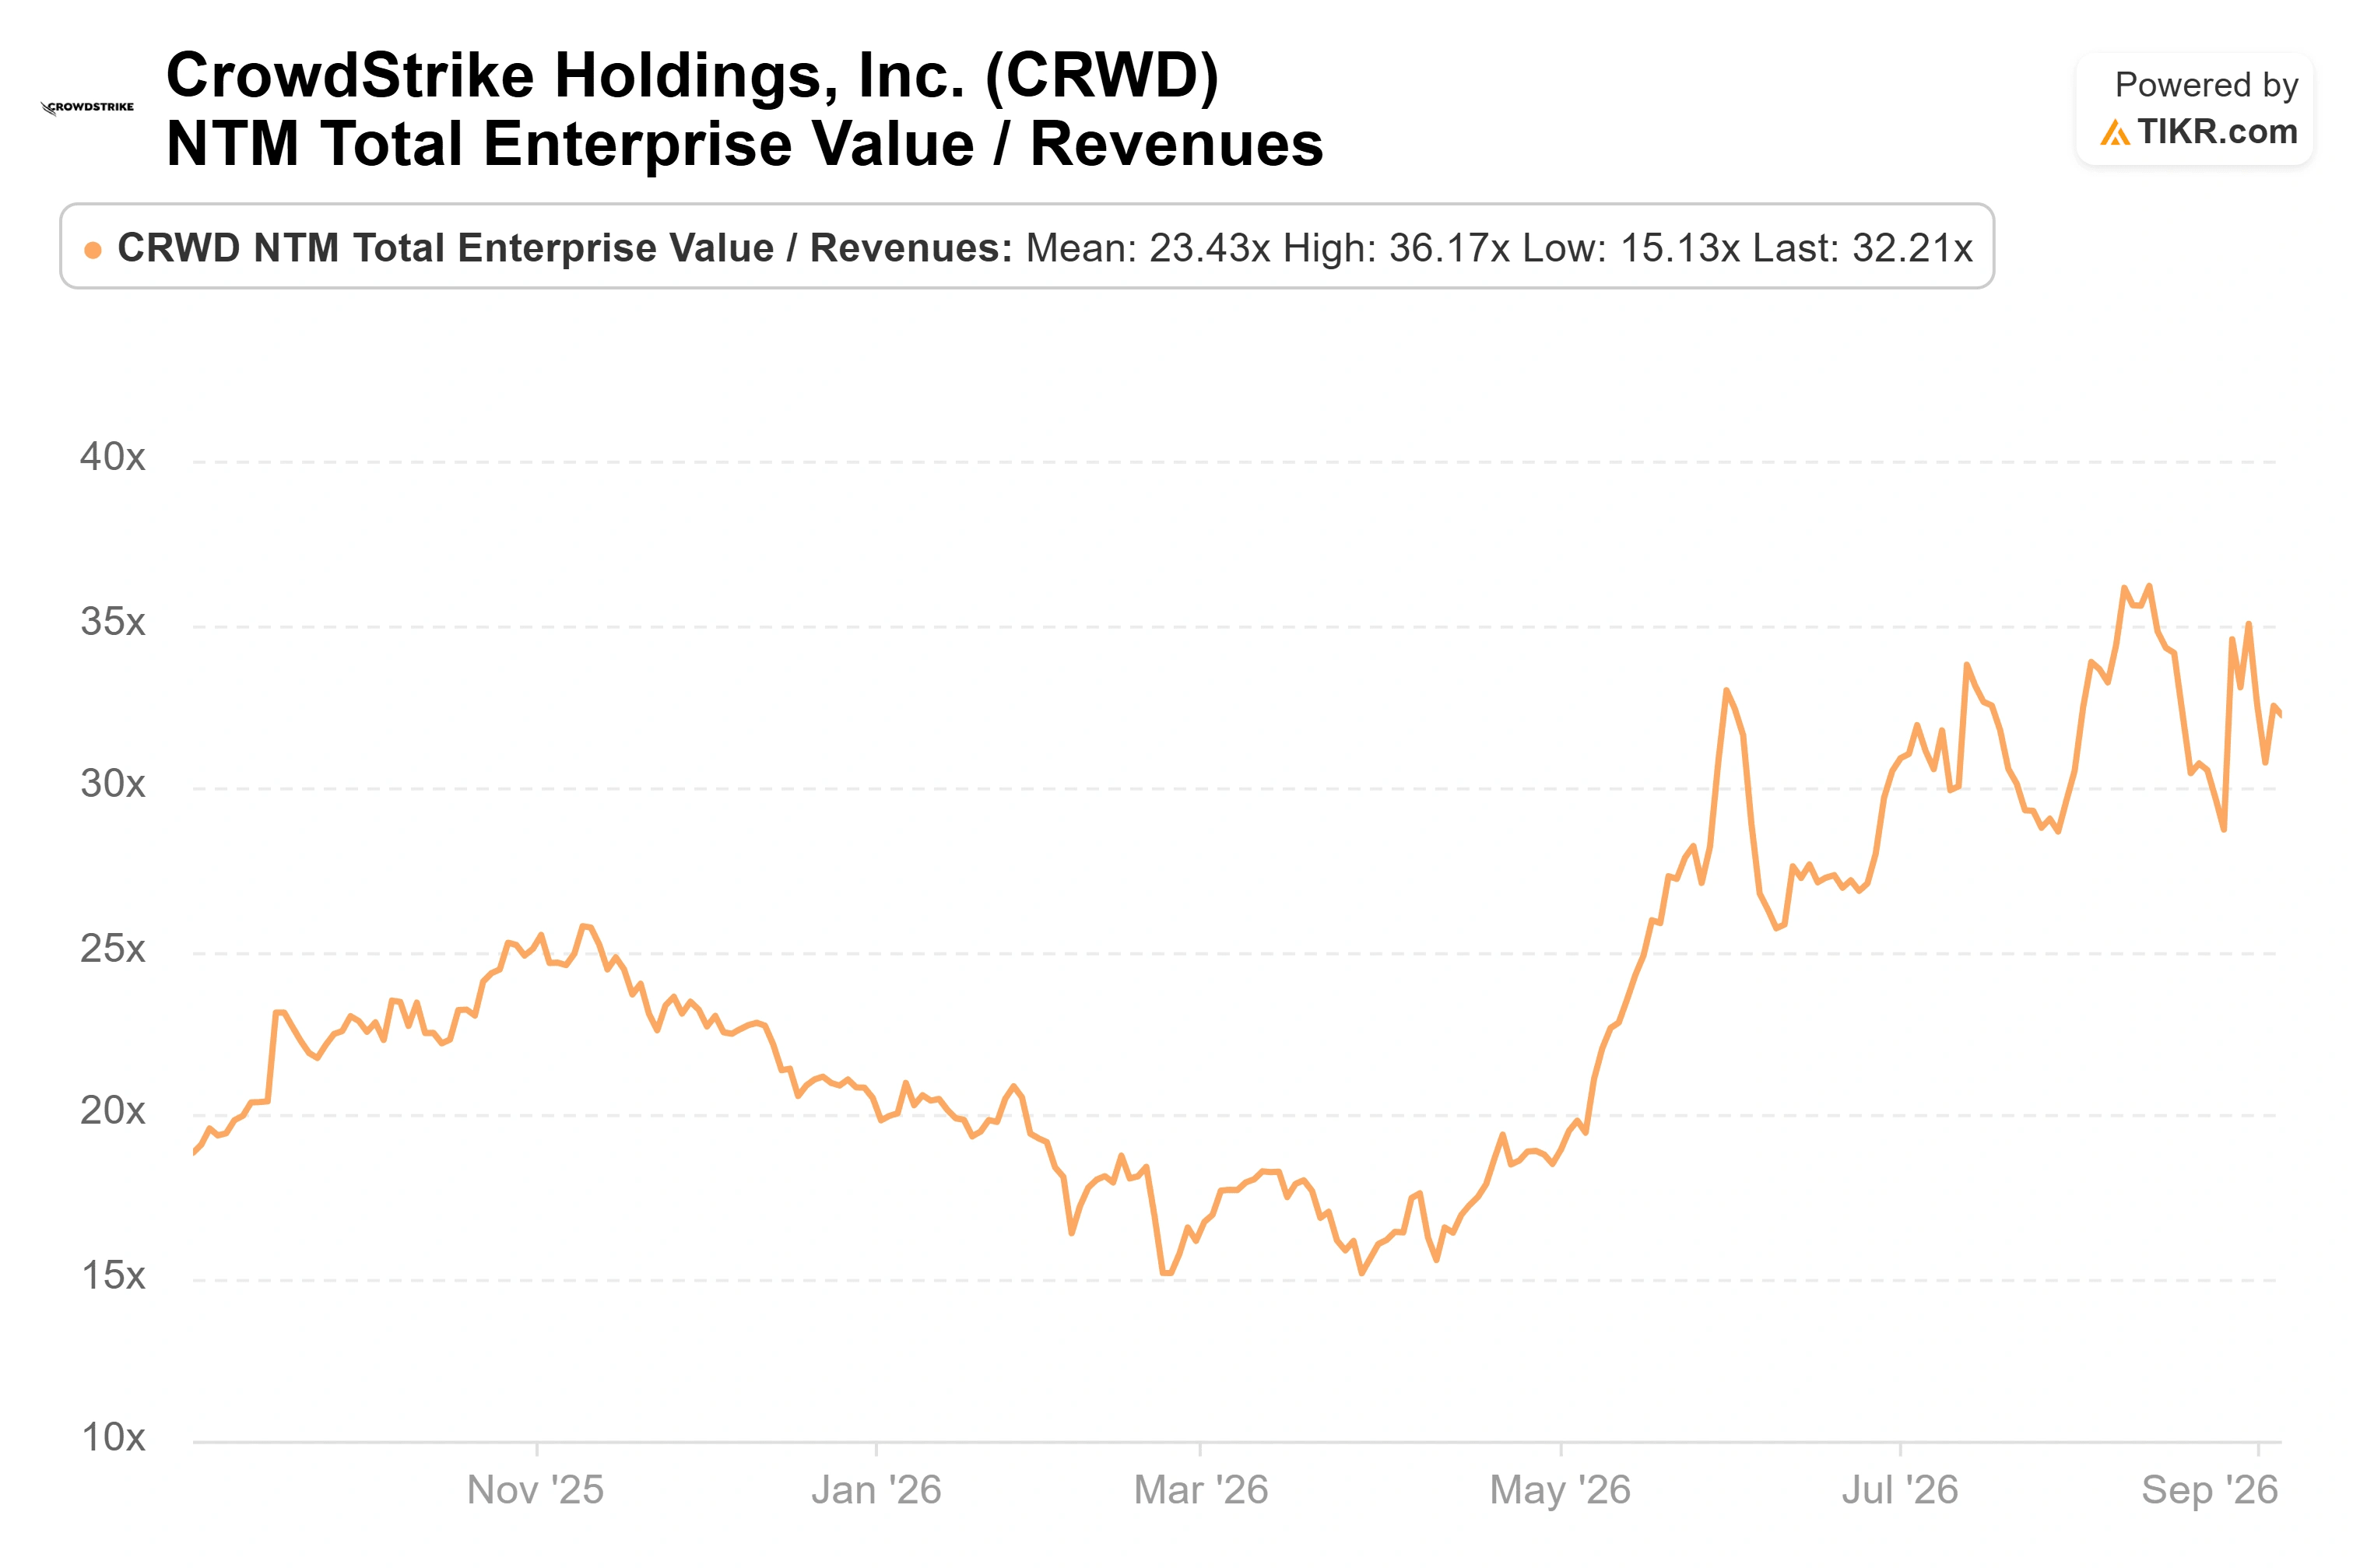
CRWD的交易价格接近远期销售额的32倍和远期 企业价值/息税折旧摊销前利润的102倍,远高于Palo Alto Networks(约19倍销售额)和Fortinet(约13倍)。最新的风险是此前任何季度都未出现过的:SafeMind运行在代币算力上,这种成本是会侵蚀接近80%的 毛利率,还是能干净地计入代币定价,目前尚不确定。管理层打算将成本计入代币定价,但一个成本结构更重的第二收入引擎并不会自动增厚利润,而这正是代币模型需要证明的。
在TIKR中查看CrowdStrike相对于同行的表现(免费!) >>>
TIKR高级模型分析
- 当前价格: $213.10
- 目标价(中值): ~$391
- 潜在总回报: ~84%
- 年化内部收益率: ~15% / 年
查看分析师对CrowdStrike股票的增长预测及目标价(免费!) >>>
在中等情景假设下,到2031年1月实现时,该模型的目标价约为$391,比当前价格高出约84%,或在4.4年内年化回报率接近15%。延长展望期,同样的假设可将股价在2035年1月推至约$905。两个收入驱动力是:通过Falcon Flex实现的平台整合(重新Flex的客户持续扩大承诺),以及管理层认为可与终端业务相媲美的新智能体类别(Guardian和SafeMind)。利润率驱动力是订阅毛利率维持在80%附近,主要风险是代币算力成本在新收入规模化之前更快地侵蚀利润率。上行空间:AI采用推动安全预算上升,CrowdStrike获取其份额,同时代币增加第二引擎。下行风险:增长正常化,而代币成本拖累利润率,使得32倍的销售额倍数缺乏足够的支撑。
结论
下一个检查点是CrowdStrike的2027财年第三季度报告,公司通常在12月初发布。关注净新增ARR相对于全年中点约13.6亿美元的提升:另一个季度超过3亿美元将确认AI安全需求正在转化为经常性收入,而回落至2.5亿美元左右则将是加速故事中的第一道裂痕。代币模型尚不会在数字中体现,因此解读很简单。如果Flex ARR持续复利增长,管理层就有理由提前达成其目标。如果未能实现,那么一只32倍销售额的股票还有很长的下跌空间。
查看亿万富翁投资者正在买入哪些股票,以便您能通过TIKR跟随聪明钱。
您应该投资CrowdStrike吗?
唯一真正了解的方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答该问题的相同机构级财务数据。
调出CrowdStrike,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和盈利的预期、估值倍数随时间的变化,以及目标价是呈上升还是下降趋势。
您可以建立一个免费的观察列表来跟踪CrowdStrike以及您关注的所有其他股票。无需信用卡。只需您做出决策所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入 哪些股票,以便您能跟随聪明钱。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用TIKR搜索10万+全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!