Upstart股票关键数据
- 当前价格: $28.05
- 目标价格(中值): ~$113
- 华尔街目标价: ~$40
- 潜在总回报率: ~301%
- 年化内部收益率: ~38% / 年
现已上线:使用TIKR全新估值模型,发现您最喜爱股票的潜在上涨空间(免费) >>>
发生了什么?
Upstart Holdings (UPST) 股价为$28.05,过去一年下跌约60%,而其自身的信贷模型正发出警示信号:9月3日,Upstart宏观指数(UMI)维持在1.50,意味着宏观环境正推动违约率比公司长期基准高出约50%。令人费解的是,同一家公司刚刚公布了创纪录的贡献利润,实现了迄今为止最佳运营季度,并且今天CEO Paul Gu将在高盛Communacopia会议上登台,论证复苏具有持续性。
尽管8月份贷款发放额同比增长57%至13.4亿美元,且资产负债表对Upstart自身资本的依赖度降至近两年最低,但股价仍比2026年初低了三分之一,接近多年低点。
管理层希望你关注的指标
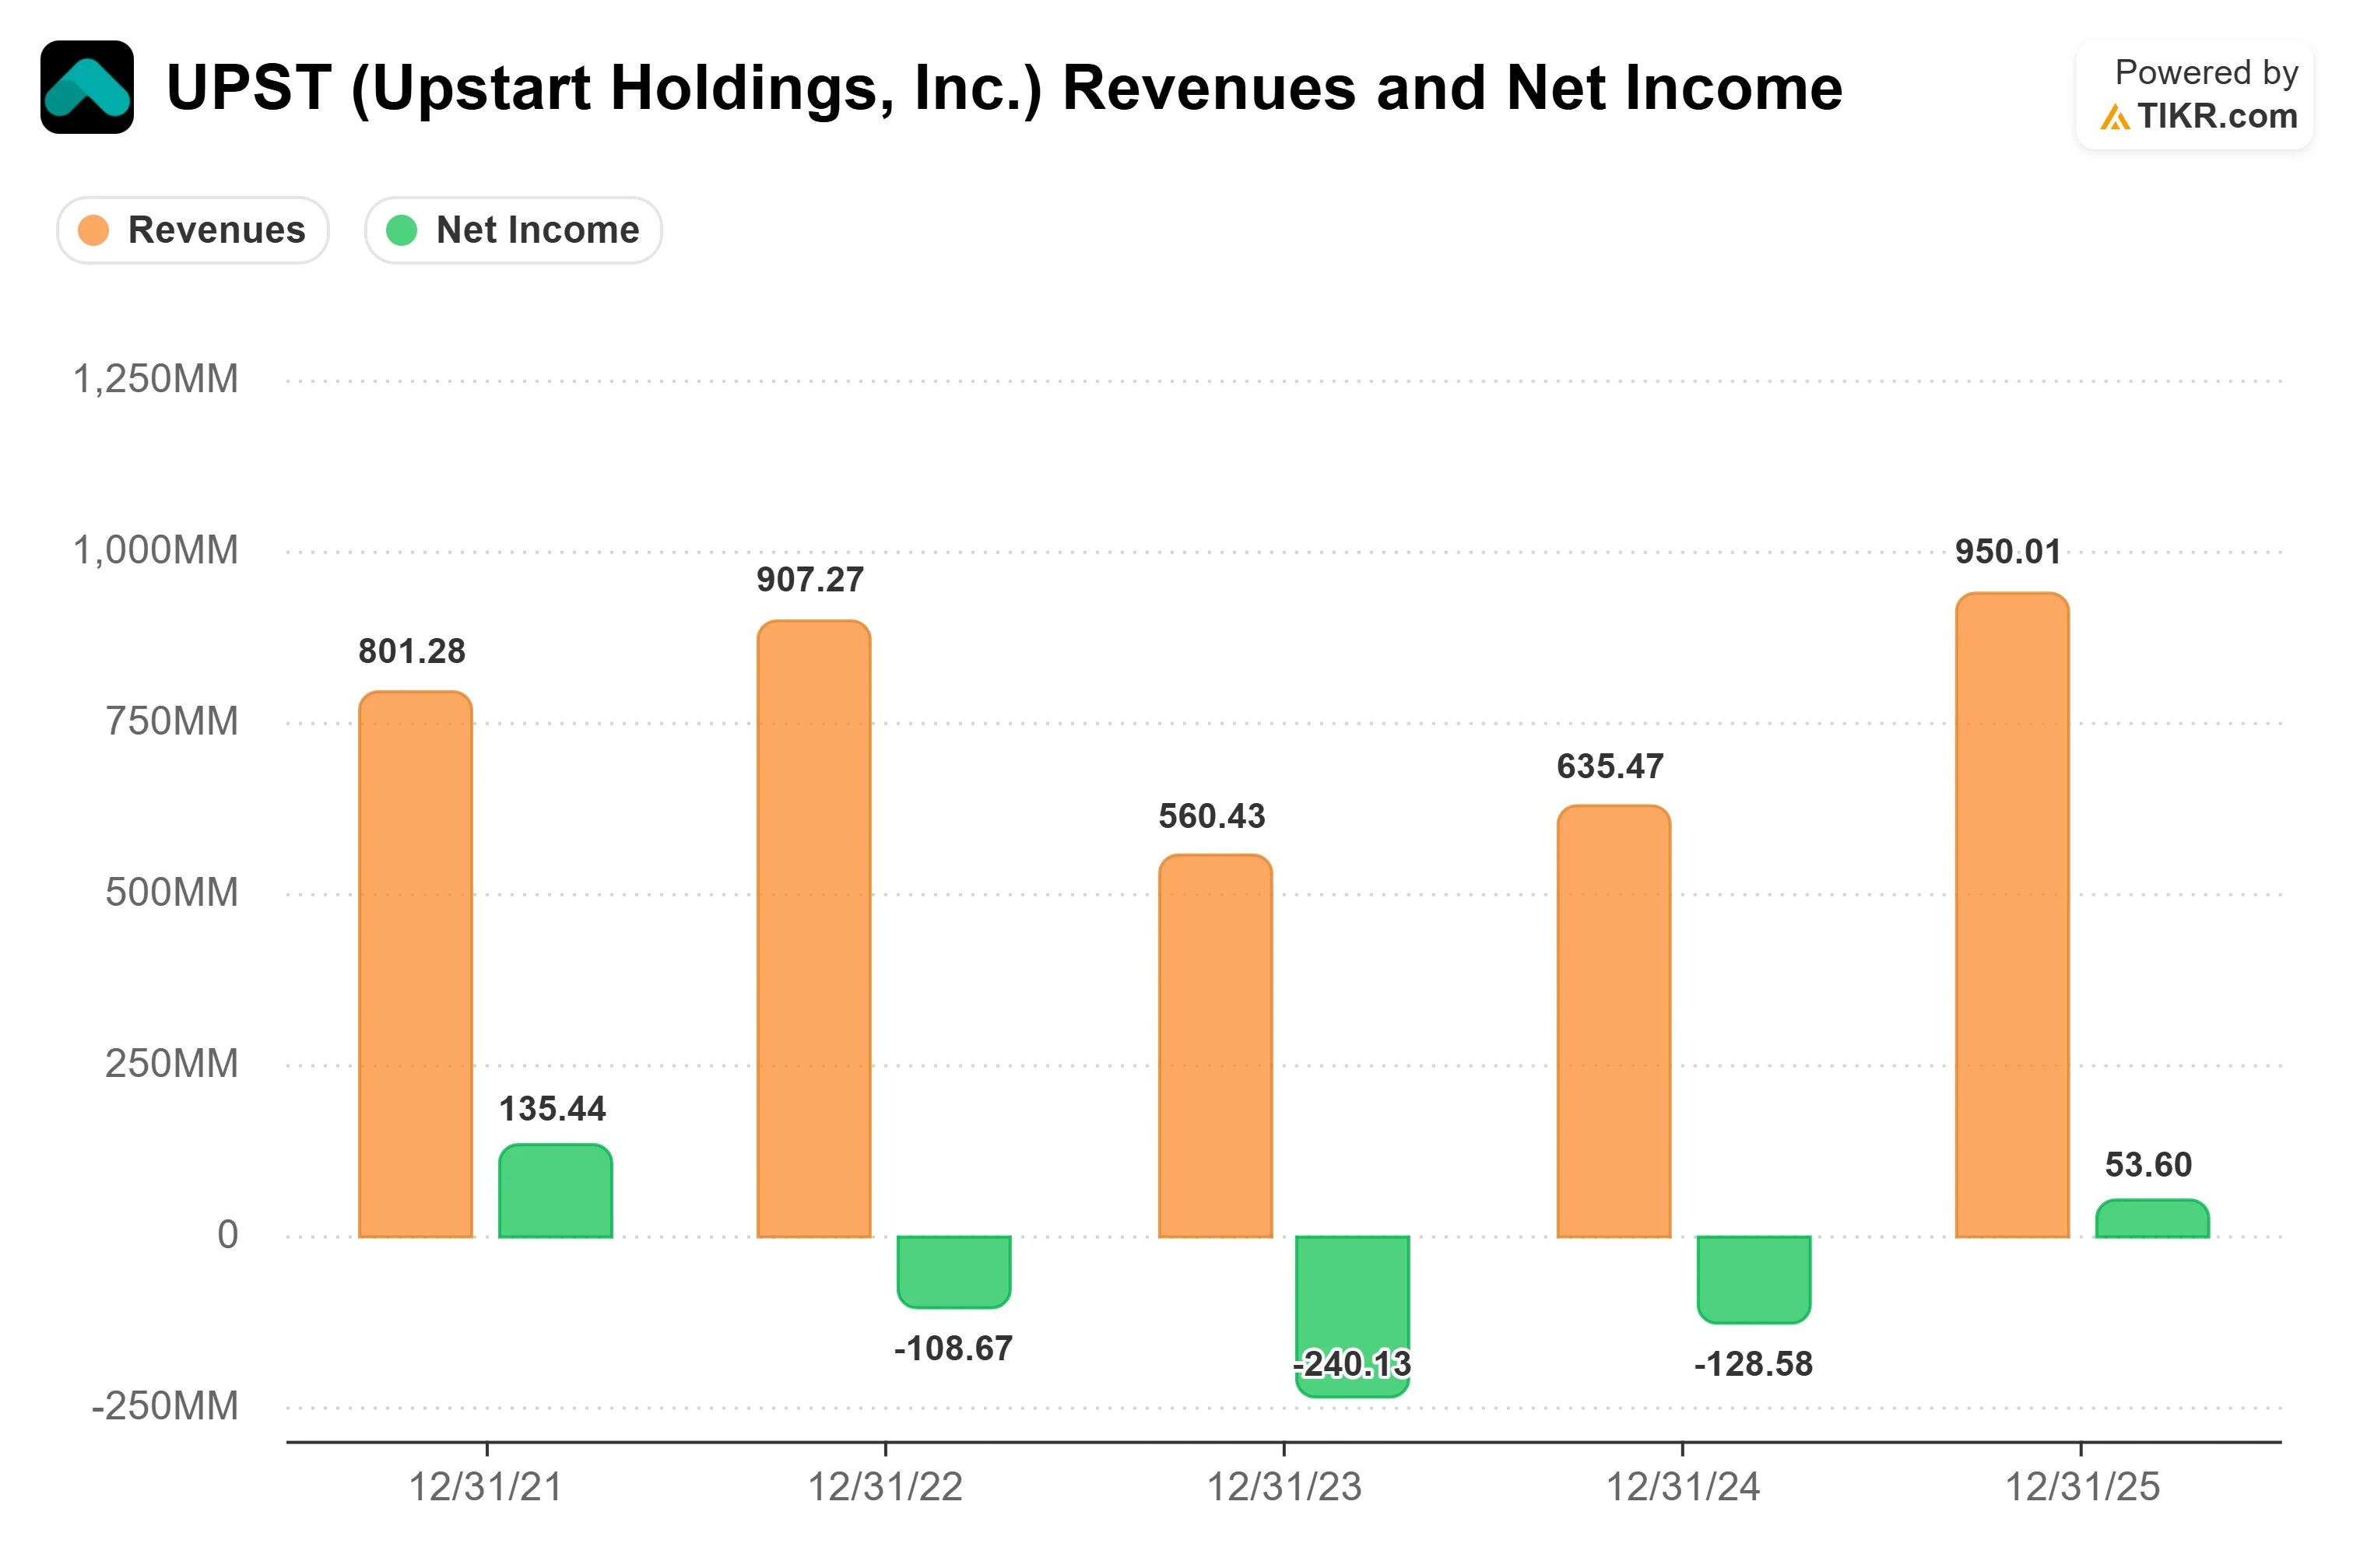
第二季度营收达到3.6471亿美元,同比增长41.75%,公司恢复GAAP盈利,实现净利润1650万美元,较一年前的560万美元增长195%。贡献利润创下1.93亿美元的历史新高。调整后每股收益为$0.57,超过华尔街预期的$0.55。财报发布后股价几乎未动,次日仅上涨0.40%,因为一个季度永远无法解决这个由来已久的争论。
在8月份美国银行的炉边谈话中,Gu提到了一个数字。他说:"我们在第二季度实现了创纪录的贡献利润,超过了2021年第四季度,而当时的宏观条件要宽松得多。" 这个比较剥离了利率和违约的背景(现在远比2021年严峻),从而孤立地看运营进展。贡献利润是扣除直接获客和服务成本后剩余的收费收入,它为公司构建的一切其他业务提供资金。核心引擎是个人贷款,这是Upstart利润率最高的产品,其在第二季度的增长超过了前三个季度的总和。
为何融资情况打破了旧的看跌逻辑
多年来,最响亮的批评是增长迫使Upstart将自身股权置于资产负债表上,使其暴露在2022年导致股价崩盘的那种信贷冲击风险中。第二季度直接回应了这一点:贷款发放额环比增长23%,约7.6亿美元,主要由第三方资本提供资金,资产负债表上的贷款占比降至总未偿贷款的大约5.9%,为近两年最低。
7月29日,Upstart宣布与Castlelake管理的基金达成协议,后者将在长达24个月内购买其高达40亿美元的贷款,这是与该合作伙伴迄今为止最大的项目。这些是对尚未存在的贷款的预先承诺购买,使Upstart能够扩大规模而不增加自身风险。Gu还表示,公司有足够资本在明年初开设Upstart银行,从而解锁更便宜的存款融资,尽管该牌照仍在审批中,尚未获得批准。
Upstart交易价格接近未来十二个月盈利的9.1倍,低于SoFi的大约25倍和Dave的约19倍。华尔街意见分歧:截至9月4日,覆盖该股的15位分析师中,6位给出买入评级,1位跑赢大盘,6位持有,1位跑输大盘,1位卖出,平均目标价接近$40。如果盈利能力是昙花一现,那么这个折价是合理的,但其收费收入的增长速度是同行中独一无二的,以这种速度复合增长的现金流很少会长期保持如此便宜。
Gu坦率地表示,UMI的上升使公司未能上调业绩指引:"如果不是UMI上升,我认为我们的指引可能会大不相同。" 对于另一个悬而未决的问题——运营杠杆,他也同样坦率,承认过去一年运营成本增长了30%以上,但随后补充说,从现在起增长速度将大幅放缓。目前指数为1.50,虽然偏高,但仍低于2024年1.68的峰值。

在TIKR中查看Upstart相对于同行的表现(免费!)>>>
TIKR高级模型分析
- 当前价格: $28.05
- 目标价格(中值): ~$113
- 潜在总回报率: ~301%
- 年化内部收益率: ~38% / 年

查看分析师对Upstart股票的增长预测和价格目标(免费!)>>>
TIKR的中值情景指向目标价约$113,总回报率约301%,未来4.3年内实现的年化回报率约38%。这由两个收入驱动因素支撑:高利润率核心个人贷款的重新加速增长,以及汽车贷款和房屋净值信贷额度(HELOC)从亏损转向贡献盈利——管理层预计在2026年底前实现,此前这些业务的利润率在一个季度内扩大了61个百分点。利润率驱动因素是运营杠杆:随着运营支出增长放缓,贡献利润将转化为净利润,中值情景模型预测本十年晚些时候净利润率将攀升至30%左右的低区间。
主要风险是宏观环境。因为Upstart在贷款发放时根据UMI进行承保,如果UMI持续攀升至1.68附近,将同时给损失率和增长算法带来压力。上行情况是:随着融资基础变得稳固且银行牌照获批,信贷顺风到来,使贷款量和利润率同时发生积极转变。下行情况是:UMI上升而新产品停滞不前未能盈利,导致核心业务需要支撑一个若增长放缓则不再显得便宜的估值倍数。
结论
下一个真正的考验是11月10日,届时Upstart将发布第三季度财报。关注两点:汽车贷款和HELOC是否如期跨入贡献盈利区间,将管理层的承诺转化为证明;以及UMI在整个季度的趋势。读数维持在1.50或以下,增长逻辑就保持完整;若升至1.60以上,则将为看跌者提供论据,即此次反弹是借宏观之势而非自身实力所得。
查看亿万富翁投资者正在买入哪些股票,以便您能跟随聪明钱使用TIKR。
您应该投资Upstart吗?
唯一真正了解的方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答该问题的机构级财务数据。
打开Upstart,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变化,以及价格目标是呈上升还是下降趋势。
您可以建立一个免费的观察列表,以跟踪Upstart以及您关注的所有其他股票。无需信用卡。只需您自己做决定所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入哪些股票 ,以便您能跟随聪明钱。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用TIKR搜索10万+全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR上的文章并非旨在提供TIKR或我们内容团队的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!