优步股票关键数据
- 当前价格: $69.42
- 目标价(中值): ~$220
- 华尔街目标价: ~$101
- 潜在总回报率: ~217%
- 年化内部收益率: ~31% / 年
现已上线:使用 TIKR 的全新估值模型,发现您最喜爱的股票可能有多少上涨空间(免费) >>>
发生了什么?
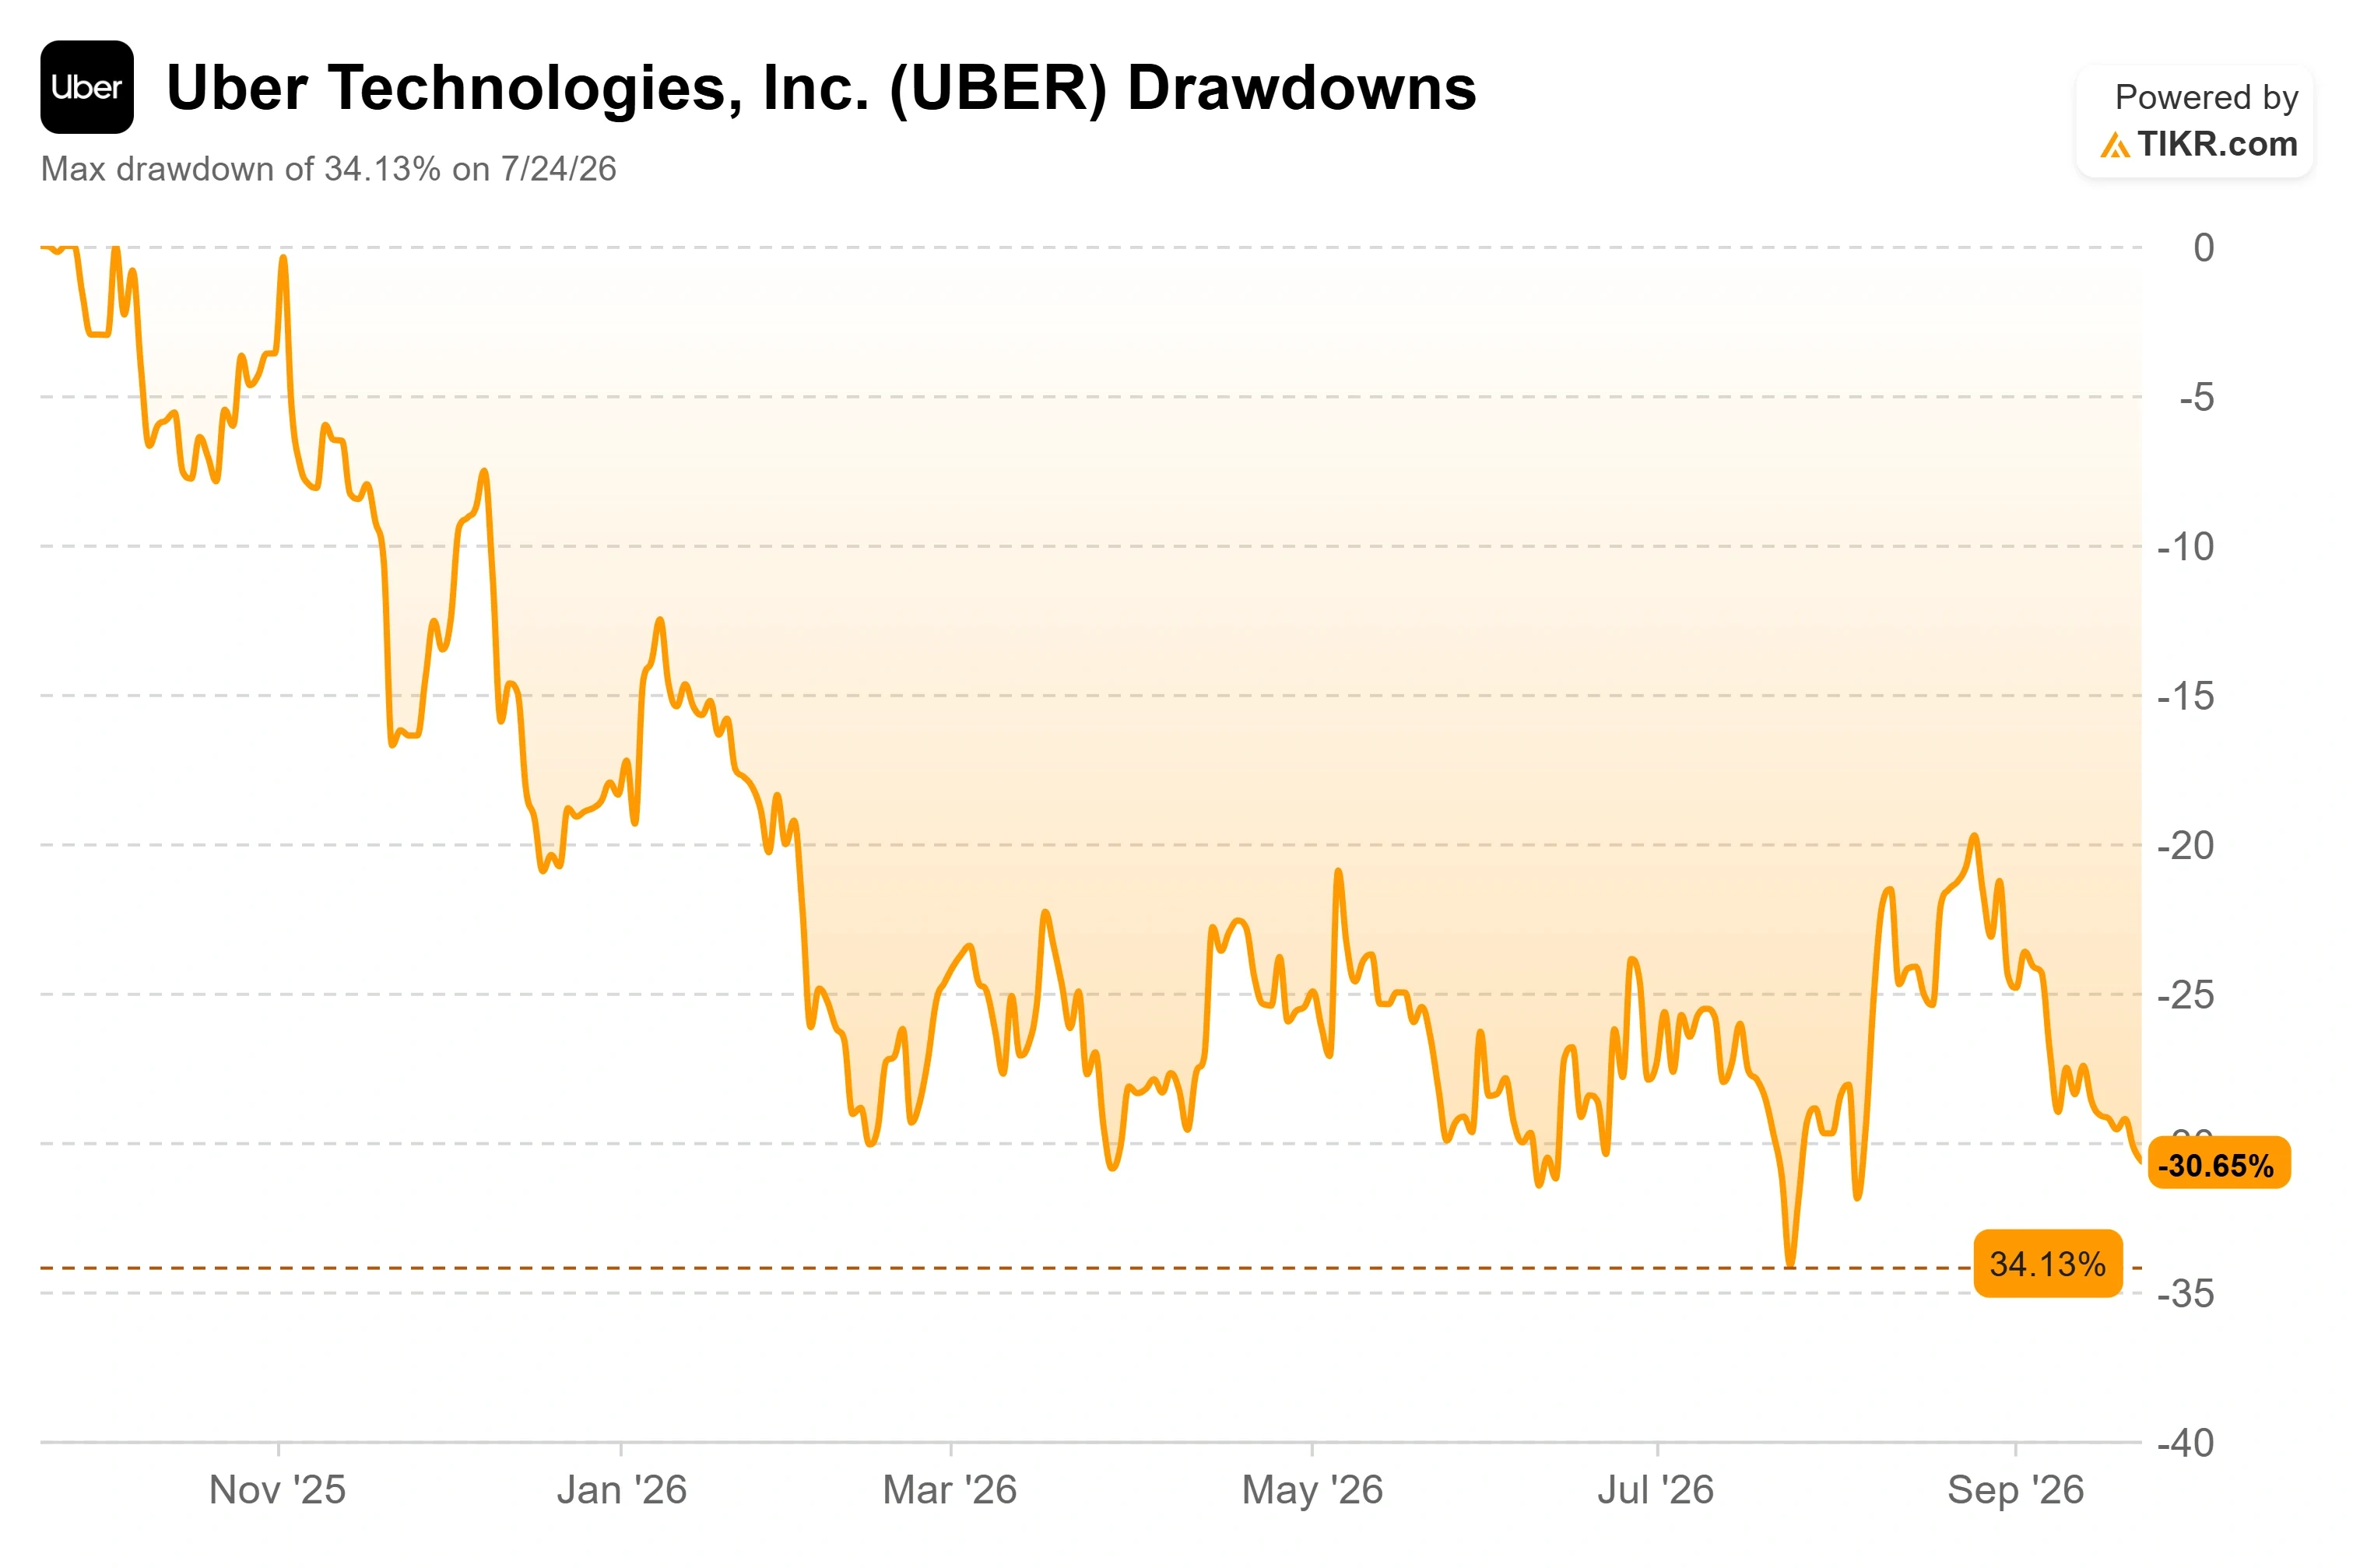
优步科技公司 (UBER) 在9月23日收盘价为$69.42,过去一年下跌约28%,仅比其52周低点$65.41高出几美元。公司业务持续复利增长,但股价却不断下滑,原因并不在财务数据中。本月情况变得更加严峻:美国银行为机器人出租车的威胁设定了时间表,估计优步的自动驾驶竞争对手将比优步自己的车队规模化提前18至24个月获得先发优势。
随后,首席执行官 Dara Khosrowshahi 在公开市场以接近低点的价格购买了价值1000万美元的股票。分析师的报告说时钟正在滴答作响。CEO的购买行为却说无论如何都要买入。
看空者刚刚有了时间表
在2026年的大部分时间里,机器人出租车的威胁还只是一种感觉。现在它有了具体的日期。在9月22日发布的一份报告中,美国银行分析师 Justin Post 估计,优步和 Lyft 预计其自动驾驶合作伙伴关系将在2028年开始规模化,这给了较新的自动驾驶平台大约18到24个月的时间来首先建立规模。同一份报告预测,到2029年,Waymo、特斯拉和 Zoox 在美国运营的自动驾驶车辆将超过10万辆。
这就是看空论点的核心:竞争对手获得了明确的先发优势,等到优步的车队变得重要时,市场可能已经被瓜分完毕。这一观点在9月8日得到了强化,当时特斯拉在奥斯汀推出了其 Cybercab,优步股价在当天交易中下跌了4%。Waymo 火上浇油,计划于2028年1月在奥斯汀和亚特兰大推出自己的应用,结束在这两个城市通过优步进行独家路线规划的合作。
这种局面不同寻常之处在于,给出时间表的分析师实际上是看涨的。Post 维持了他的买入评级和接近$101的目标价,他并非孤例:在覆盖优步的分析师中,33人给予买入评级,9人给予跑赢大盘评级,相比之下,有8人给予持有评级,仅1人给予卖出评级。他的论点是,优步与英伟达、Lucid、Rivian、大众、Zoox 和 WeRide 的合作关系可能使其获得约12万辆自动驾驶汽车的接入,而且其市场平台仍然解决了汽车制造商无法解决的问题。一辆空载的机器人出租车在没有乘客的情况下行驶会亏损。优步带来了保持这些车辆满载的需求。
为什么利用率是整个论点的关键
Khosrowshahi 在9月10日的高盛 Communacopia 会议上阐述了这一确切观点,这是管理层本月所说的最重要的事情。他解释说,自动驾驶汽车的经济学将模型从可变成本转变为固定成本。关于当前的业务,他说:"我们为司机或快递员付费,是在我们使用他们的时候。" 而对于自动驾驶汽车,你拥有一辆昂贵的汽车,无论它是否行驶,你都要为之付费,此外还有背后的仓库和充电设施。
关于优步在这方面的优势,他给出了具体数字:"我们能够实现比,比如说,一个第一方运营商可能达到的利用率高得多。我们估计是30%。" 相对于第一方运营商30%的利用率优势,是看涨论点所依赖的数字。如果这个优势成立,优步不需要制造出获胜的机器人出租车。它需要成为乘客首先打开的应用,这样无论哪个合作伙伴附近有空闲车辆,都能获得行程。这就是为什么会员制比看起来更重要:Uber One 订阅用户已超过5000万,同比增长50%,贡献了约一半的总预订额,会员的消费是非会员的三倍。
如果像 Waymo 这样的单一运营商达到一定规模,能够通过自己的应用保持其车辆满载,那么它就能保留经济效益,也就没有理由再通过优步进行路线规划,这正是其在奥斯汀和亚特兰大的举措所预示的。看涨和看跌的论点都基于同一个事实。利用率决定了谁会胜出。
下跌图表下的业务
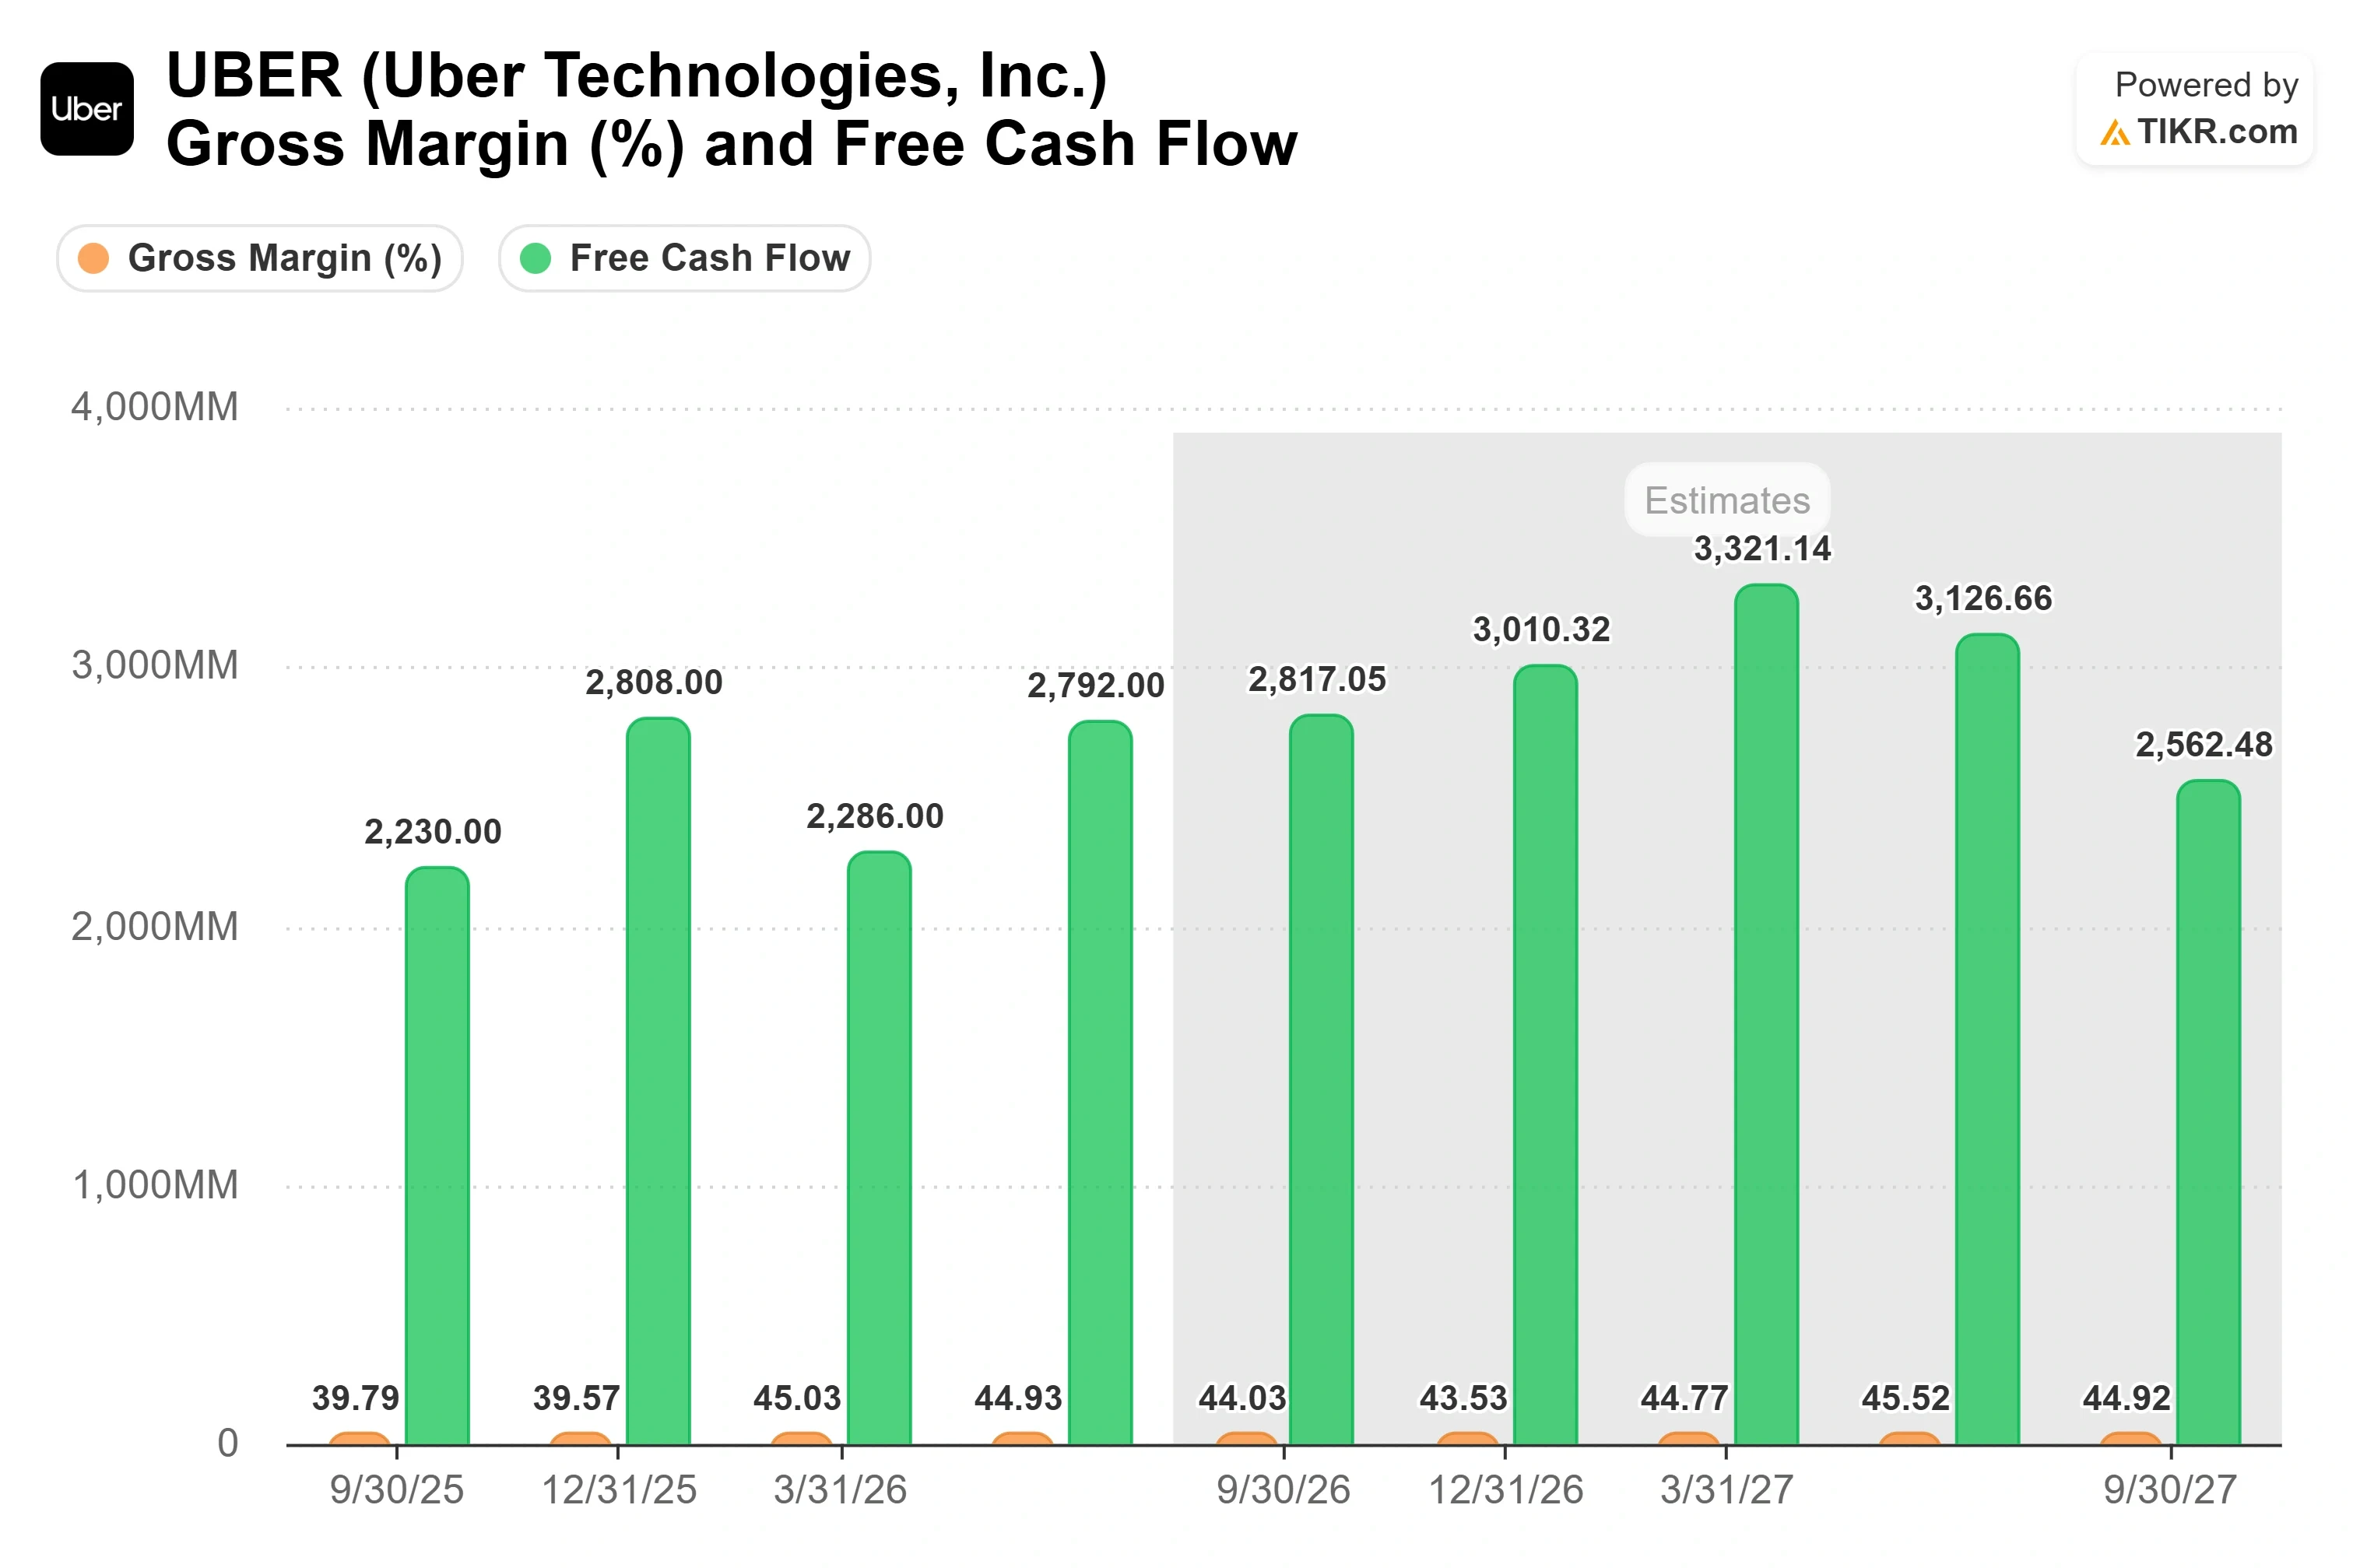
在8月5日公布的第二季度财报中,优步营收同比增长12%至141.9亿美元,总预订额增长24%至580.2亿美元,自由现金流为27.9亿美元。这是总预订额连续第四个季度增长超过20%,根据管理层的说法,自去年年底以来,美国出行业务一直在加速增长。
估值方面则显示出脱节。优步的交易价格接近过去12个月收益的15倍,以及未来12个月自由现金流的约12倍,这是你对一个高个位数增长业务所预期的倍数,而不是一个总预订额仍以超过20%速度复利增长的公司。市场正在将一个成熟公司的市盈率应用到一个仍在像年轻公司一样增长的企业上,因为它正在机器人出租车转型到来之前数年就对其进行折价。
Khosrowshahi 于9月10日在公开市场以加权平均价$70.96购买了14.1万股,价值约1000万美元,这是他自2022年以来的首次公开市场买入,并于同一天提交了文件。总裁兼首席运营官 Andrew Macdonald 在一周前以$75.83的价格购买了价值530万美元的股票。股价在CEO购买后曾短暂上涨,但随后又回落至他的买入价以下,至$69.42,因此今天的买家可以以低于他们两人的价格入场。在 Communacopia 会议上被问及为什么优步的收购门槛如此之高时,Khosrowshahi 给出了直白的理由:"我们认为我们的股票真的很便宜。" 内部人士购买是信心的体现,高管们也可能误判时机,但在接近低点时将约1500万美元的个人现金投入股票,这一点很难忽视。
TIKR 高级模型分析
- 当前价格: $69.42
- 目标价(中值): ~$220
- 潜在总回报率: ~217%
- 年化内部收益率: ~31% / 年
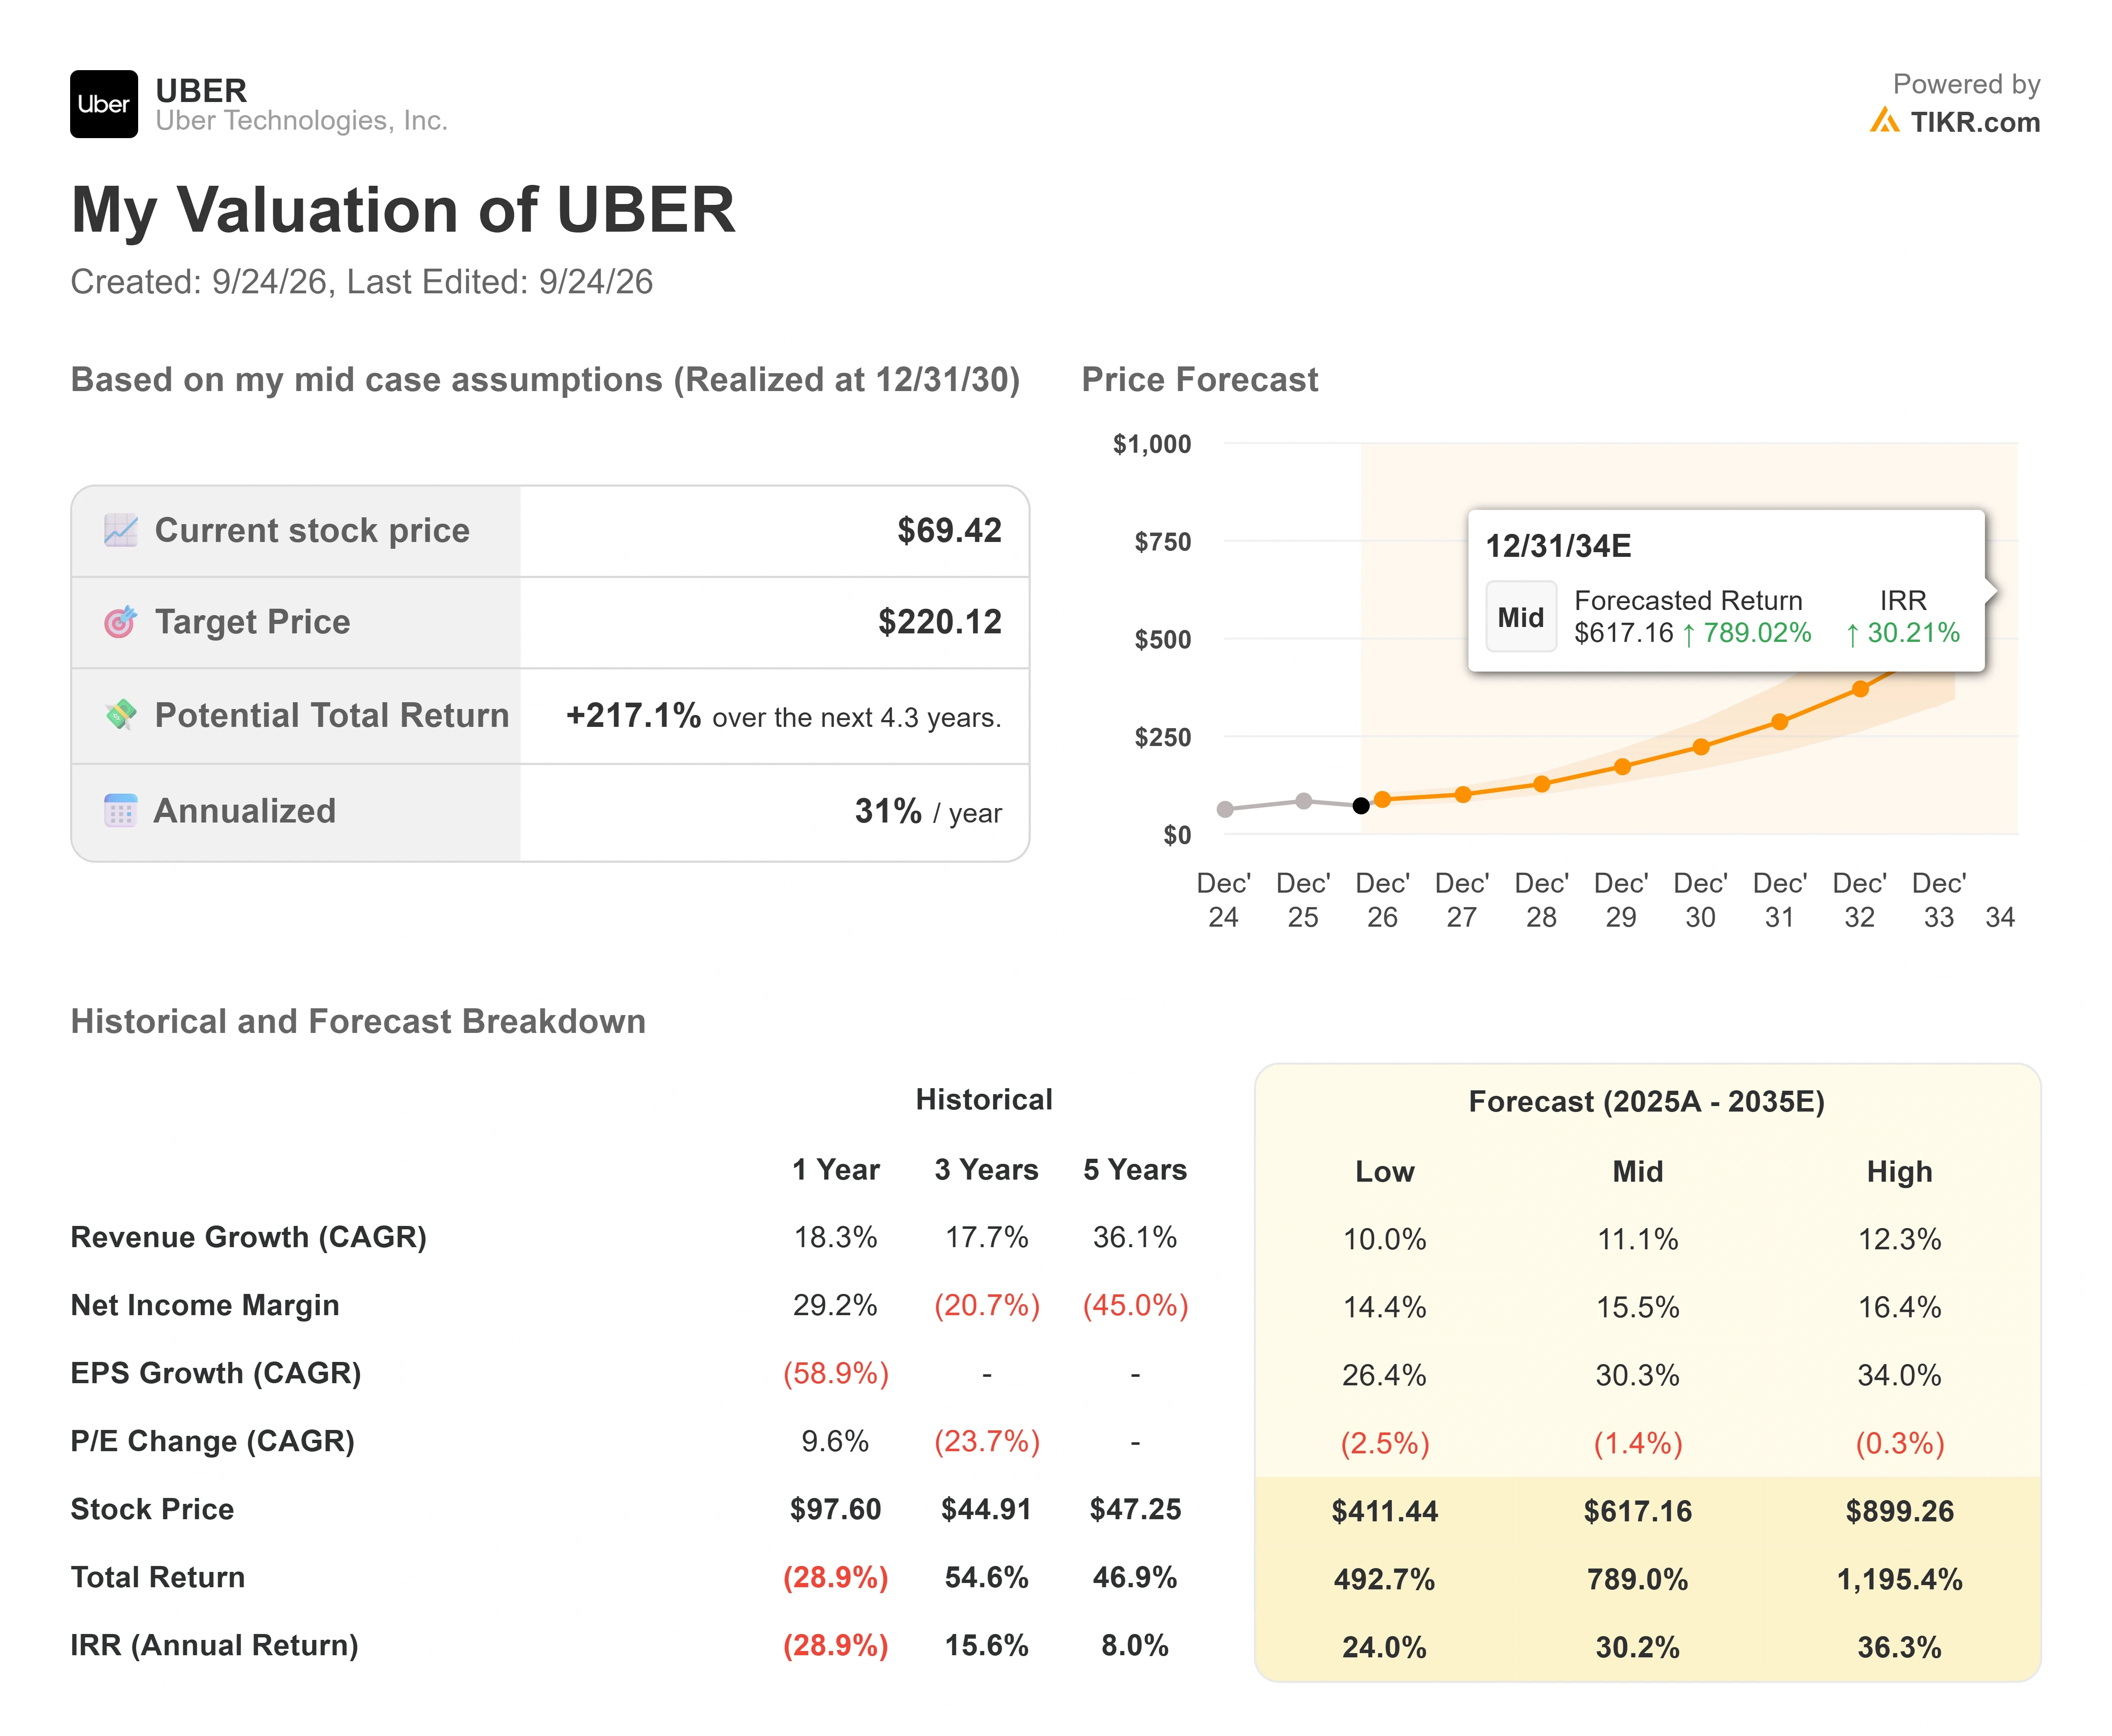
营收线取决于两个驱动因素:中期情景下每年约11%的前瞻性营收增长,以及对稀疏市场的渗透。Khosrowshahi 表示,稀疏市场的增长速度是核心市场的1.5倍,而优步在这些市场仅覆盖了10%的合格人口,相比之下,在成熟城市的覆盖率为50%。利润率驱动因素是哑铃策略,即使用像 Uber for Business 和广告这样的高利润率产品来资助吸引新用户的低成本产品,假设净利润率将扩大至15%左右。主要风险没有改变:一个占主导地位的自动驾驶运营商通过自己的应用保持其车辆满载,而抽成率下降的速度快于会员制所能防御的速度。
上行空间在于,平台被证明具有持久性,自动驾驶技术分散在许多合作伙伴中,这些合作伙伴都需要优步的需求,并且随着威胁转变为有利因素,估值倍数将重新评级。下行风险在于,像 Waymo 这样的单一运营商,在目前看空者引用的确切2028年时间表上,保持了自己的经济效益。
结论
下一个真正的考验是预计在11月初发布的第三季度财报,管理层给出的总预订额指引约为580亿至600亿美元。好的情况是预订额达到或超过指引区间的高端,且美国出行业务仍在加速增长。坏的情况是预订额处于指引区间的低端,并伴随着自动驾驶和 Delivery Hero 支出导致的任何利润率波动,这将给看空者提供增长正在放缓的证据。Delivery Hero 的要约收购也将在11月5日结束,因此到11月中旬,投资者将既知道运营故事是否成立,也知道CEO在$71买入是过早还是正确。
查看亿万富翁投资者正在买入哪些股票,以便您能通过 TIKR 跟随聪明钱。
你应该投资优步吗?
真正了解的唯一方法是亲自查看数据。TIKR 为您免费提供专业分析师用来回答这个确切问题的机构级财务数据。
调出优步,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变化情况,以及目标价是呈上升还是下降趋势。
您可以建立一个免费的观察列表,以跟踪优步以及您关注的所有其他股票。无需信用卡。只需您做决定所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入哪些股票 ,以便您能跟随聪明钱。
- 使用 TIKR 一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多……您发现的机会就越多。使用 TIKR 搜索超过10万只全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR 上的文章并非旨在提供来自 TIKR 或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师的估计来创建我们的内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢您的阅读,祝您投资愉快!