Palo Alto Networks 股票关键数据
- 当前价格: $393.30
- 目标价格(中值): ~$545
- 华尔街目标价(均值): ~$396
- 潜在总回报: ~39%
- 年化内部收益率: ~7% / 年
现已上线:使用 TIKR 的新估值模型,发现您最喜爱的股票可能有多少上涨空间(免费) >>>
发生了什么?
Palo Alto Networks (PANW) 在 Anthropic 的 Mythos 模型发布时,在其自身技术中标记了 1,200 个潜在漏洞,首席执行官 Nikesh Arora 表示,区分真伪并修复这些漏洞花费了三四个月时间。9月22日,该公司将此类测试转化为一项基于 Anthropic 的 Claude Mythos 5、OpenAI 的 GPT-5.6-Cyber 以及开源权重模型的持续订阅服务。9月23日,股价收涨 5.00% 至 $393.30,距离其历史收盘高点不到 1%。
Benzinga 在盘中交易时段(股价上涨约 3%)撰文称,此次上涨源于投资者权衡新服务并青睐部分网络安全股,并指出 Ritholtz Wealth Management 的 Josh Brown 和 Sean Russo 将 Palo Alto 列为他们看好的四只股票之一。此次发布与公司的投资者关系材料一同公布,但未提供定价或收入展望。在过去一年股价上涨 94.5% 的背景下,这项服务落地于一只已经充分反映强劲 AI 安全需求的股票。
Palo Alto 先测试了自己,没有单一模型能发现所有问题
Arora 在 9 月 10 日高盛的 Communacopia + Technology 会议上描述了这一过程,称 Palo Alto 现在每月只发现少数几个漏洞,与 Mythos 之前的情况一样。在发现的问题中,他估计约 60% 来自 Mythos,约 30% 来自 OpenAI,10% 来自其他模型。
"因此,我们实际上必须使用多模型组合来发现当前 AI 能帮你发现的所有漏洞,而不是依赖任何一个单一模型,"Palo Alto 董事长兼首席执行官 Arora 说。新服务正是基于这种组合运行,公司称其能将每项任务路由到最合适的模型,同时管理规模化前沿 AI 的成本。Palo Alto 表示,该方法经过了六个月的内部测试和超过 100 次客户参与的验证,并得到了 $1,700 万美元研发投入的支持。
该组合核心的前沿模型属于 Anthropic 和 OpenAI,访问权限受到限制。在同一份新闻稿中,Anthropic 网络安全负责人 Michael Moore 将 Unit 42 的工作描述为:获取 Claude Mythos 的发现并测试"它是否真的可以被利用"。Palo Alto 提供组合、威胁情报和修复方案,而实验室则提供前沿模型。
查看 Palo Alto Networks 股票的历史和前瞻性预测(免费!)>>>
测试打开了 SIEM 销售的大门,但云成本也随之上升
Arora 将测试视为一扇门。他表示,自 Mythos 以来,Palo Alto 已与约 2,000 家公司的 CEO、CIO 和安全负责人进行了交谈,对话很快转向如何更快地发现入侵者。"这通常是平台对话的开始,"他说。在随后的谈话中,他表示 Mythos 正在推动 SIEM(收集安全数据进行分析的系统)的变革。
其 SIEM 替代品 Cortex XSIAM 在 2026 财年末的年化经常性收入超过 $7 亿美元,增长 70%;其实时 AI 安全产品 Prisma AIRS 的年化经常性收入突破了 $1 亿美元。Arora 坦率地表示市场尚未成熟:"如果有人坐在这里告诉你他们能解决 AI 安全问题,那里面有很多营销成分。"截至 9 月 10 日,他表示,像 Claude Code 和 Codex 这样的代理工具缺乏供应商进行内联安全所需的钩子。
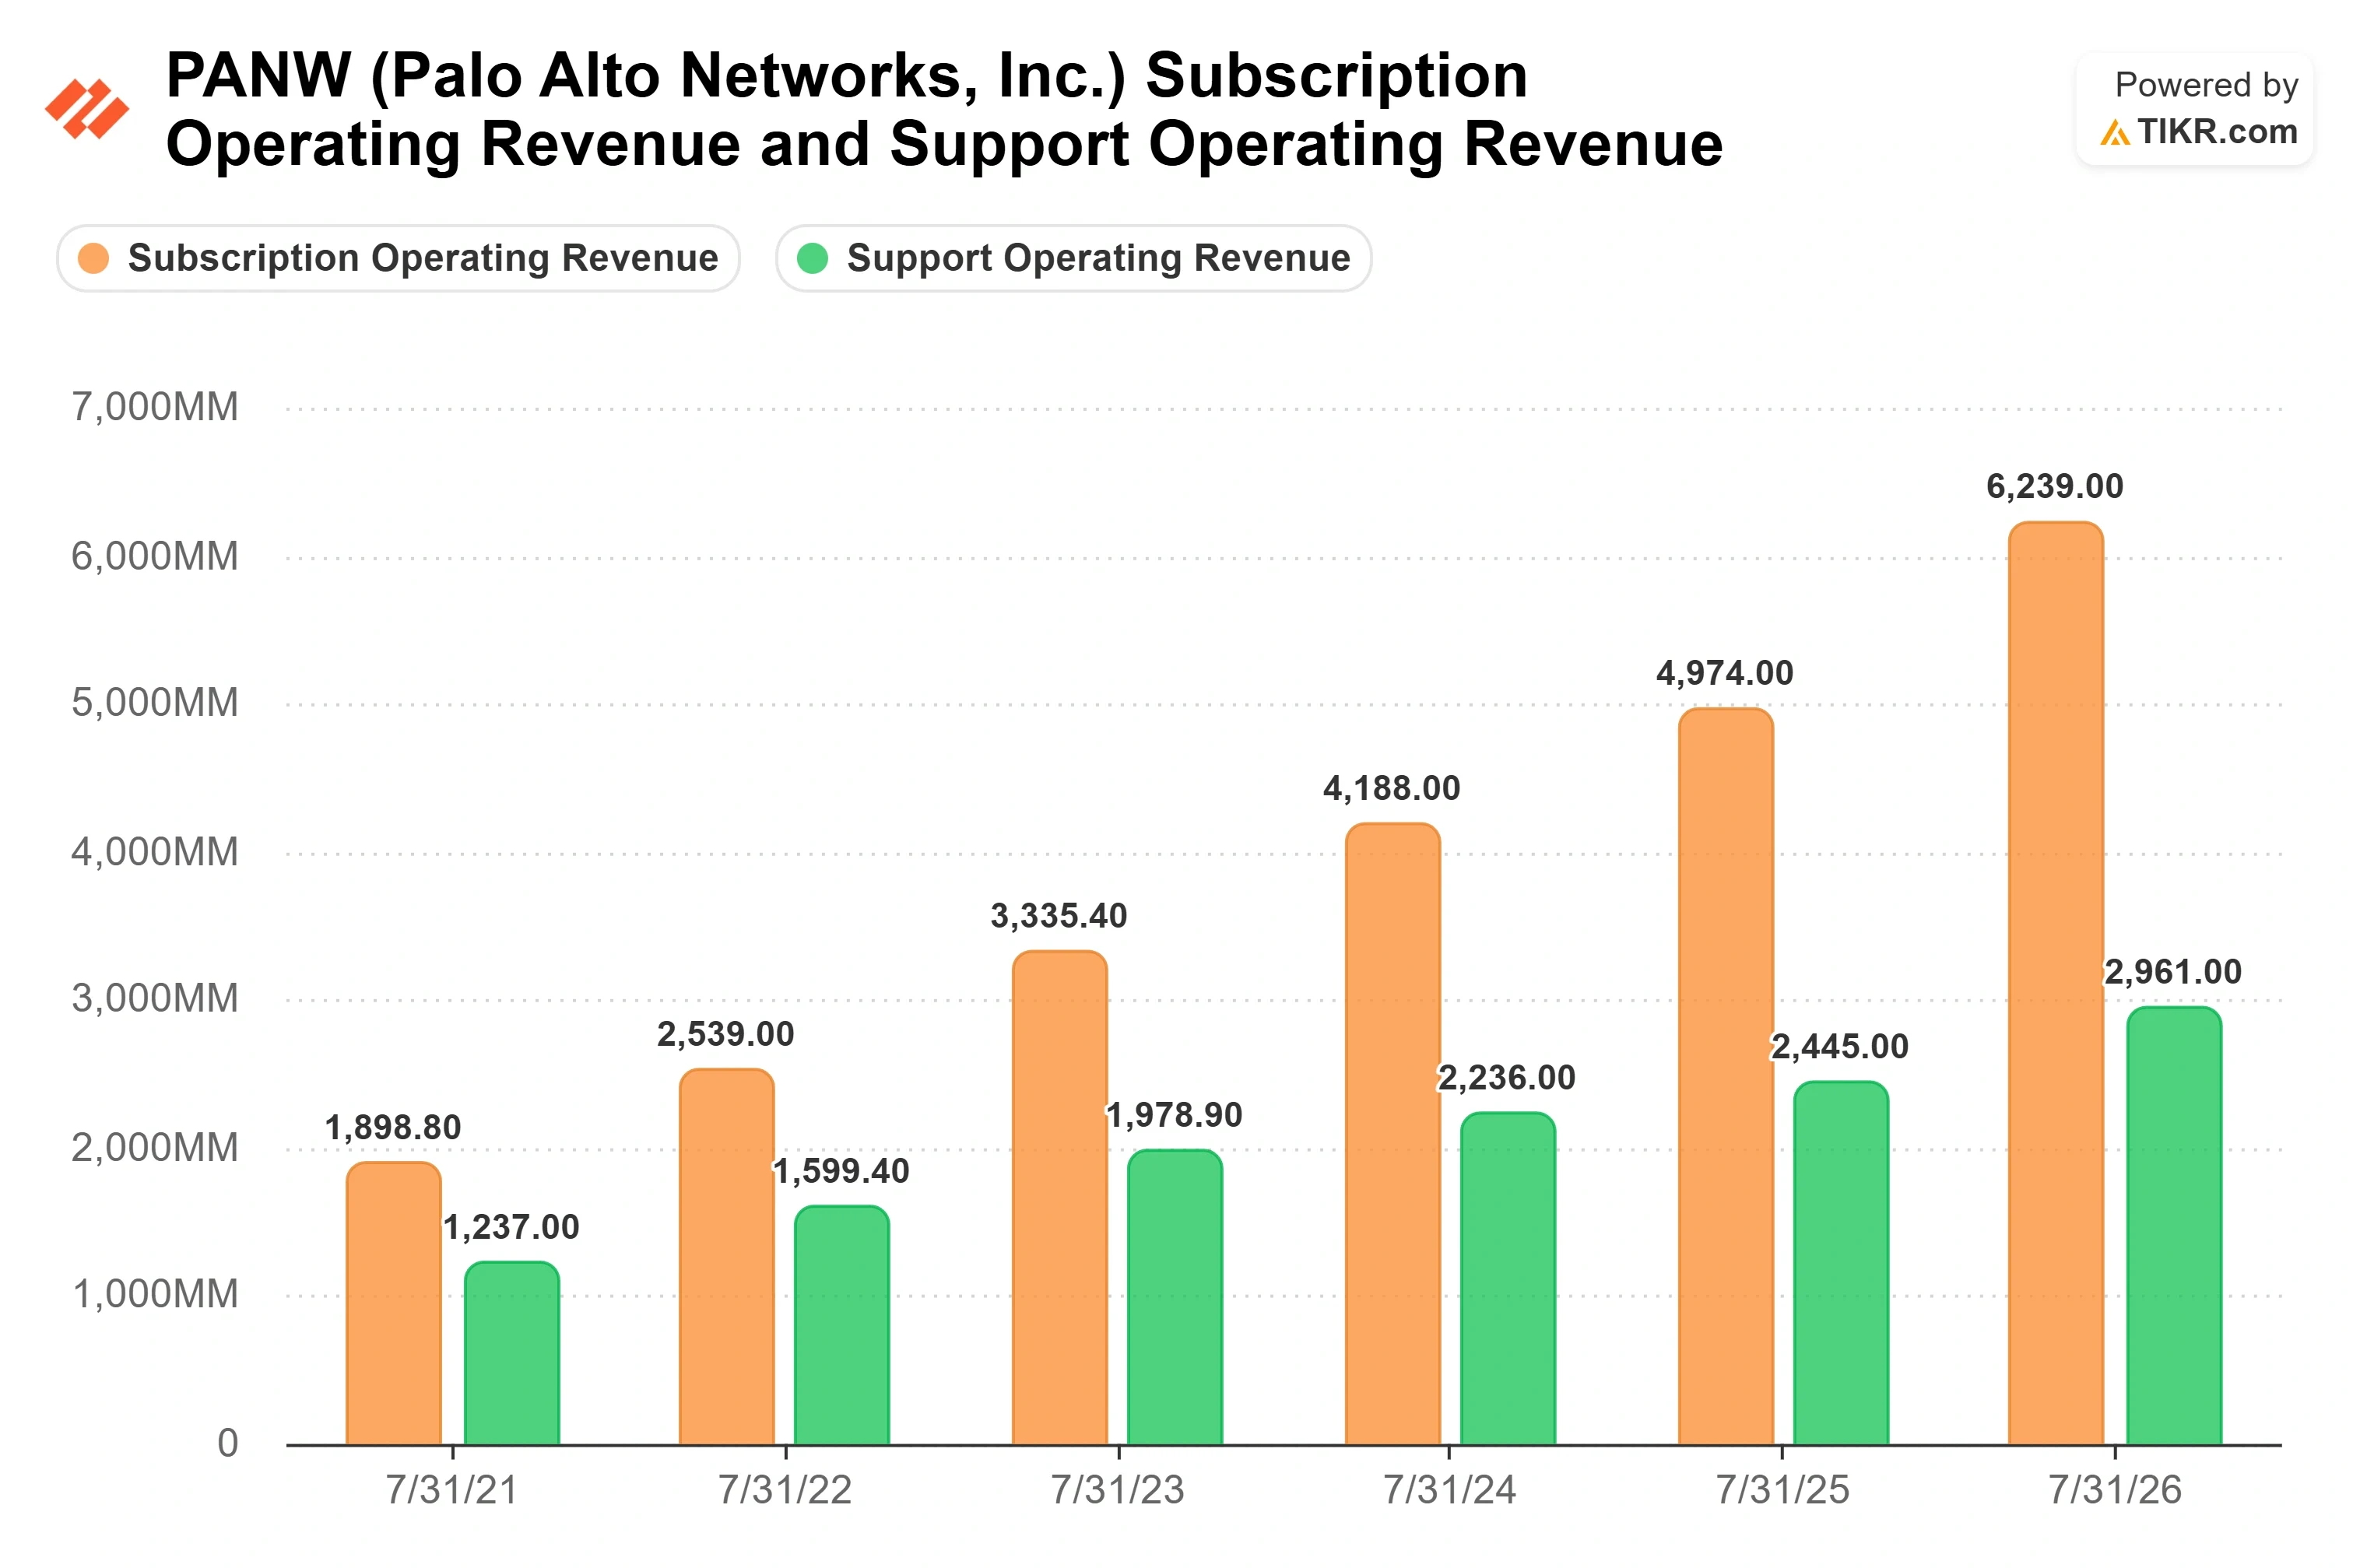
Arora 预计平均水平的智能将变得免费,"但你仍然需要为计算付费",并表示 Palo Alto 已经在购买云服务上花费了超过 $10 亿美元。在第四季度财报电话会议上,首席财务官 Dipak Golechha 表示,随着业务向云和 SaaS 转移,2027 财年的云托管成本增速将超过收入增速。
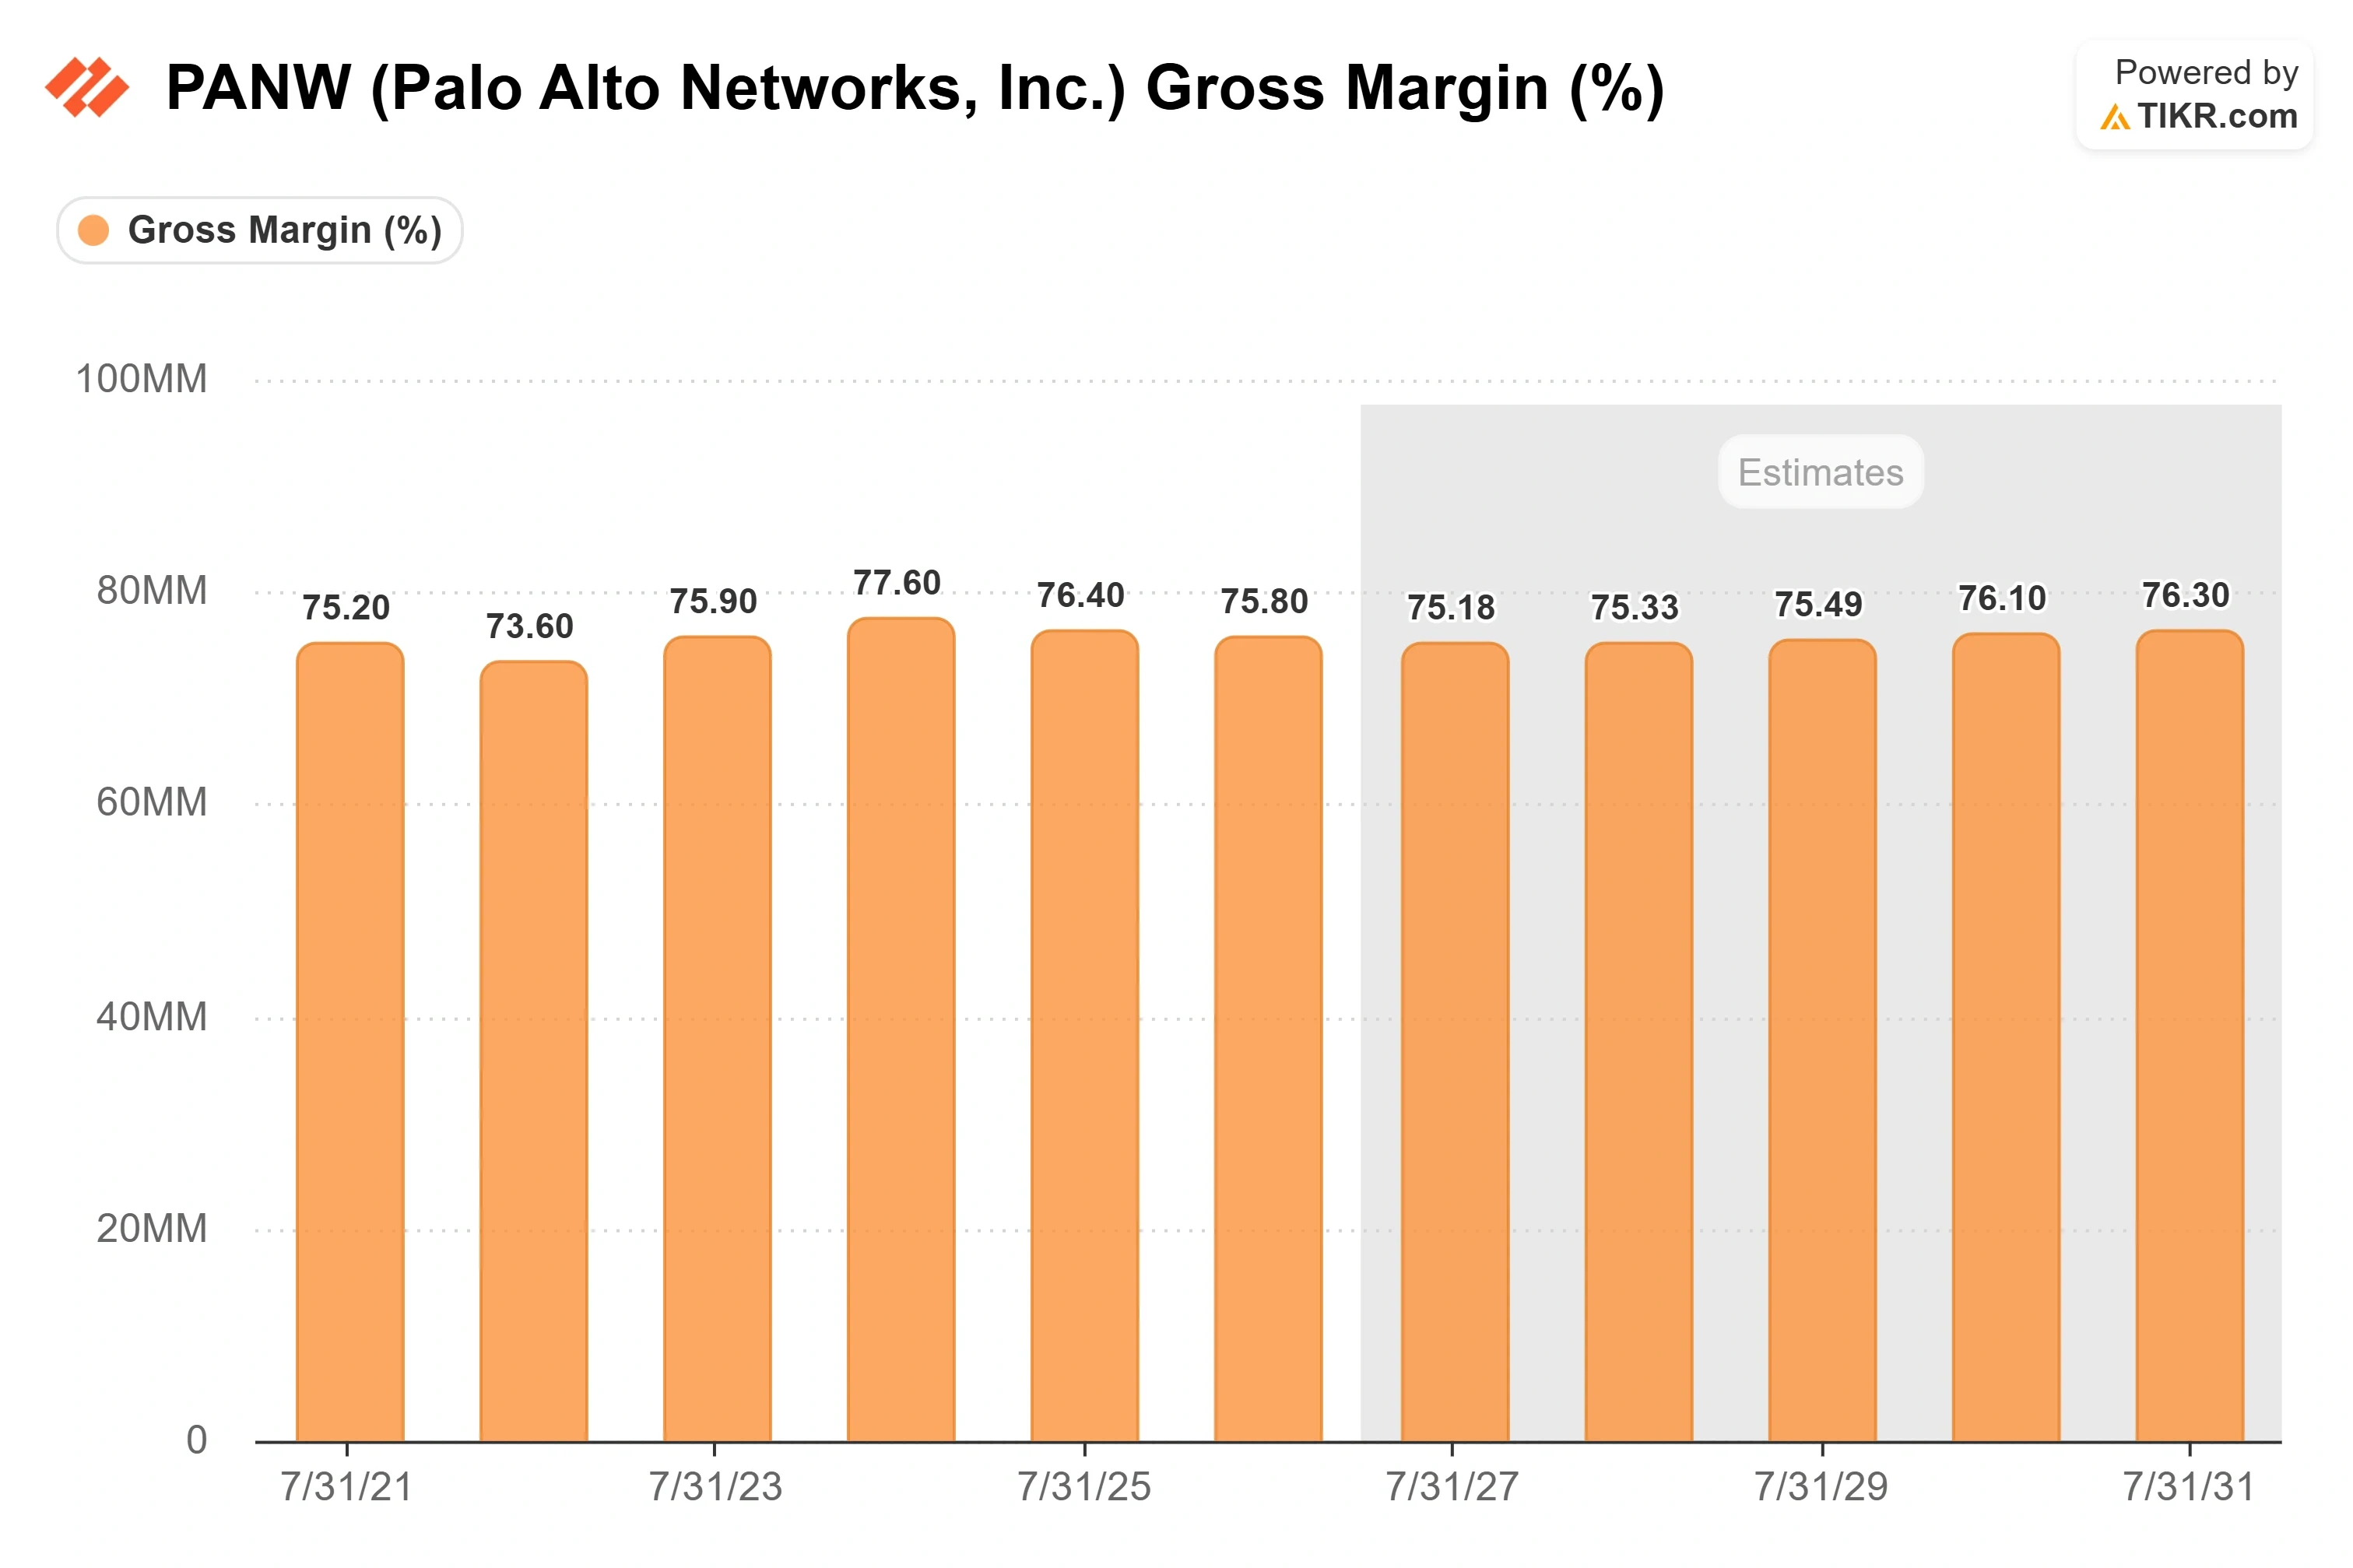
毛利率从 2026 财年的 76.4% 下滑至 75.8%,第四季度的毛利率为 74.8%,低于分析师预期的约 76%。模型访问增加了第二个依赖项:Arora 表示实验室正在构建"临时护城河",并称长期跨模型路由是"一个经济性论证",这可能使该服务的部分定价权掌握在 Anthropic 和 OpenAI 手中。
在 TIKR 中查看 Palo Alto Networks 相对于同行的表现(免费!)>>>
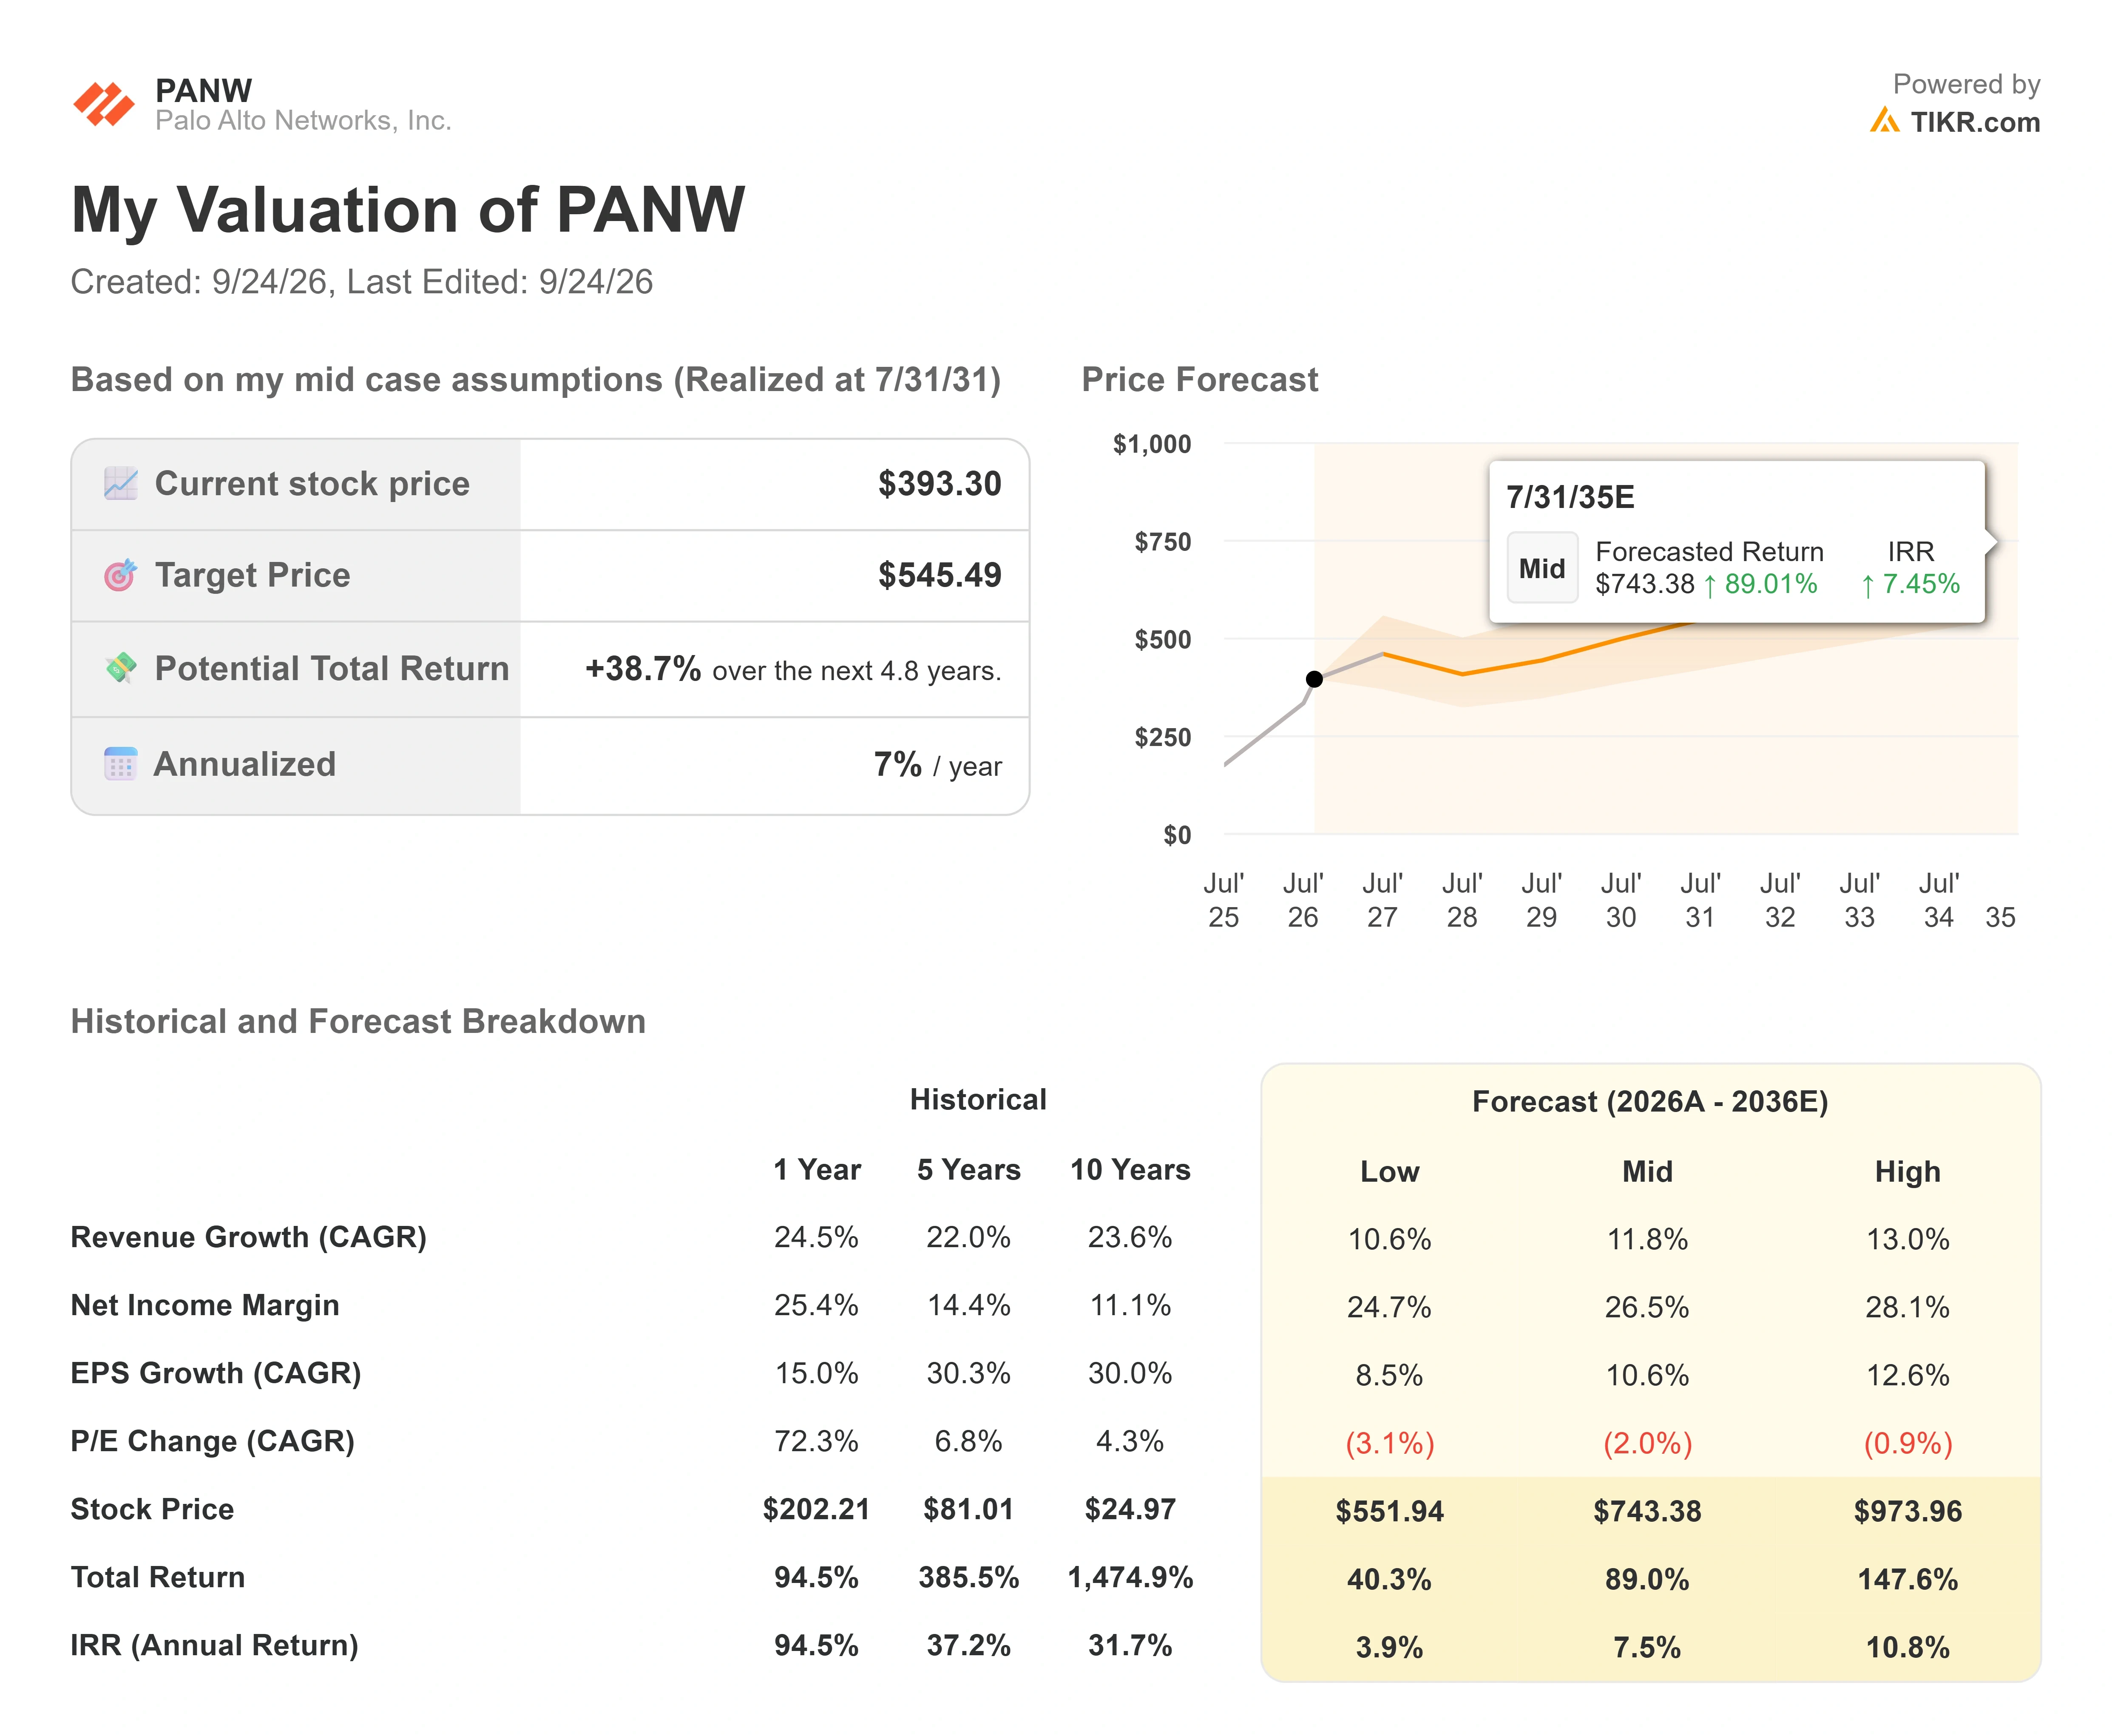
TIKR 高级模型分析
- 当前价格: $393.30
- 目标价格(中值): ~$545
- 潜在总回报: ~39%
- 年化内部收益率: ~7% / 年
查看分析师对 Palo Alto Networks 股票的增长预测和价格目标(免费!)>>>
在中性情景假设下,该模型指向到 2031 年 7 月 31 日股价约为 $545。它假设收入复合年增长率约为 12%,净利润率约为 27%,且市盈率每年收缩约 2%。
- 收入驱动因素: Arora 称 Mythos 正在推动的 SIEM 替代,以及新的 Unit 42 服务等 AI 安全订阅。
- 利润率驱动因素: 订阅收入增速快于运营成本,推动净利润率扩张。
- 主要风险: 云托管和模型访问成本增速超过该服务带来的收入增速。
- 上行空间: 乐观情景下,到 2035 年 7 月,年化复合增长率接近 11%。
- 下行风险: 悲观情景下,到 2035 年 7 月,年化复合增长率接近 4%。
结论
毛利率是告诉投资者这项服务是否盈利的关键数字。当 Palo Alto 报告截至 10 月 31 日的季度业绩时,毛利率若能维持在第四季度 74.8% 附近,则表明 AI 服务在规模化过程中,计算账单没有跑在收入前面。再下降 100 个基点则意味着成本端正在占据上风。
关注 ARR 时需注意一点。管理层在第四季度财报中指引下一代安全 ARR 为 $95.4 亿至 $95.6 亿美元,但该指标不包括专业服务,因此可能未包含新的 Unit 42 服务。Palo Alto 通常在 11 月初确定财报发布日期,去年的第一季度业绩于 11 月 19 日发布。
查看亿万富翁投资者正在买入哪些股票,以便您能通过 TIKR 跟随聪明钱。
您应该投资 Palo Alto Networks 吗?
唯一真正了解的方法是亲自查看数据。TIKR 为您免费提供专业分析师用来回答该问题的机构级财务数据。
调出Palo Alto Networks,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和盈利的预期、估值倍数随时间的变化情况,以及价格目标是呈上升还是下降趋势。
您可以建立一个免费的观察列表,来跟踪Palo Alto Networks以及您关注的所有其他股票。无需信用卡。只需您做决定所需的数据。
在 TIKR 上免费分析 Palo Alto Networks →
寻找新机会?
- 查看亿万富翁投资者正在买入哪些股票 ,以便跟随聪明钱。
- 使用 TIKR 一体化、易于使用的平台,在短短 5 分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用 TIKR 搜索 10 万+全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于 TIKR Terminal 的投资数据和分析师预测。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!