美高梅国际酒店集团 (MGM) 今天上午日子不好过。在巴里·迪勒的People Inc. (PPLI) 撤回其将这家博彩巨头私有化的要约后,其股价下跌了10%。
我有一些想法,但首先让我们回顾一下背景:
到底发生了什么
早在6月,People公司提出收购其尚未持有的所有美高梅股份。昨晚,它退出了交易:
- 要约价格为每股48.30美元现金,对美高梅的估值超过180亿美元
- People公司已持有美高梅约27%的股份(6680万股),并且(到目前为止)将保留全部
- 该交易已与美高梅董事会的一个特别委员会谈判了数月
- 据彭博社报道,迪勒据称在从外部联合投资者那里筹集股权支持方面遇到了困难。
迪勒的解释……并不十分详细:
“这类提案在最终完成前需要很多要素的配合。我们觉得各方面的进展没有达到我们期望的效果,因此决定目前不推进将公司私有化。”
更大的背景
市场从未完全消化这笔交易:美高梅周三收盘价为37.85美元,比48.30美元的要约价格低约22%。对于一项现金收购要约而言,如此大的价差通常意味着投资者对其能否完成抱有真正的疑虑。
事实证明,这些疑虑是恰当的。
现在,美高梅将重新回到仅凭其业务表现来评判的轨道上,而那里的情况喜忧参半。美高梅的物业约占拉斯维加斯大道资产的40%,但美国的人流量一直疲软。澳门和数字业务(包括其与Entain各占50%股份的合资企业BetMGM)一直是亮点,但总体而言,美高梅的增长并不惊人:
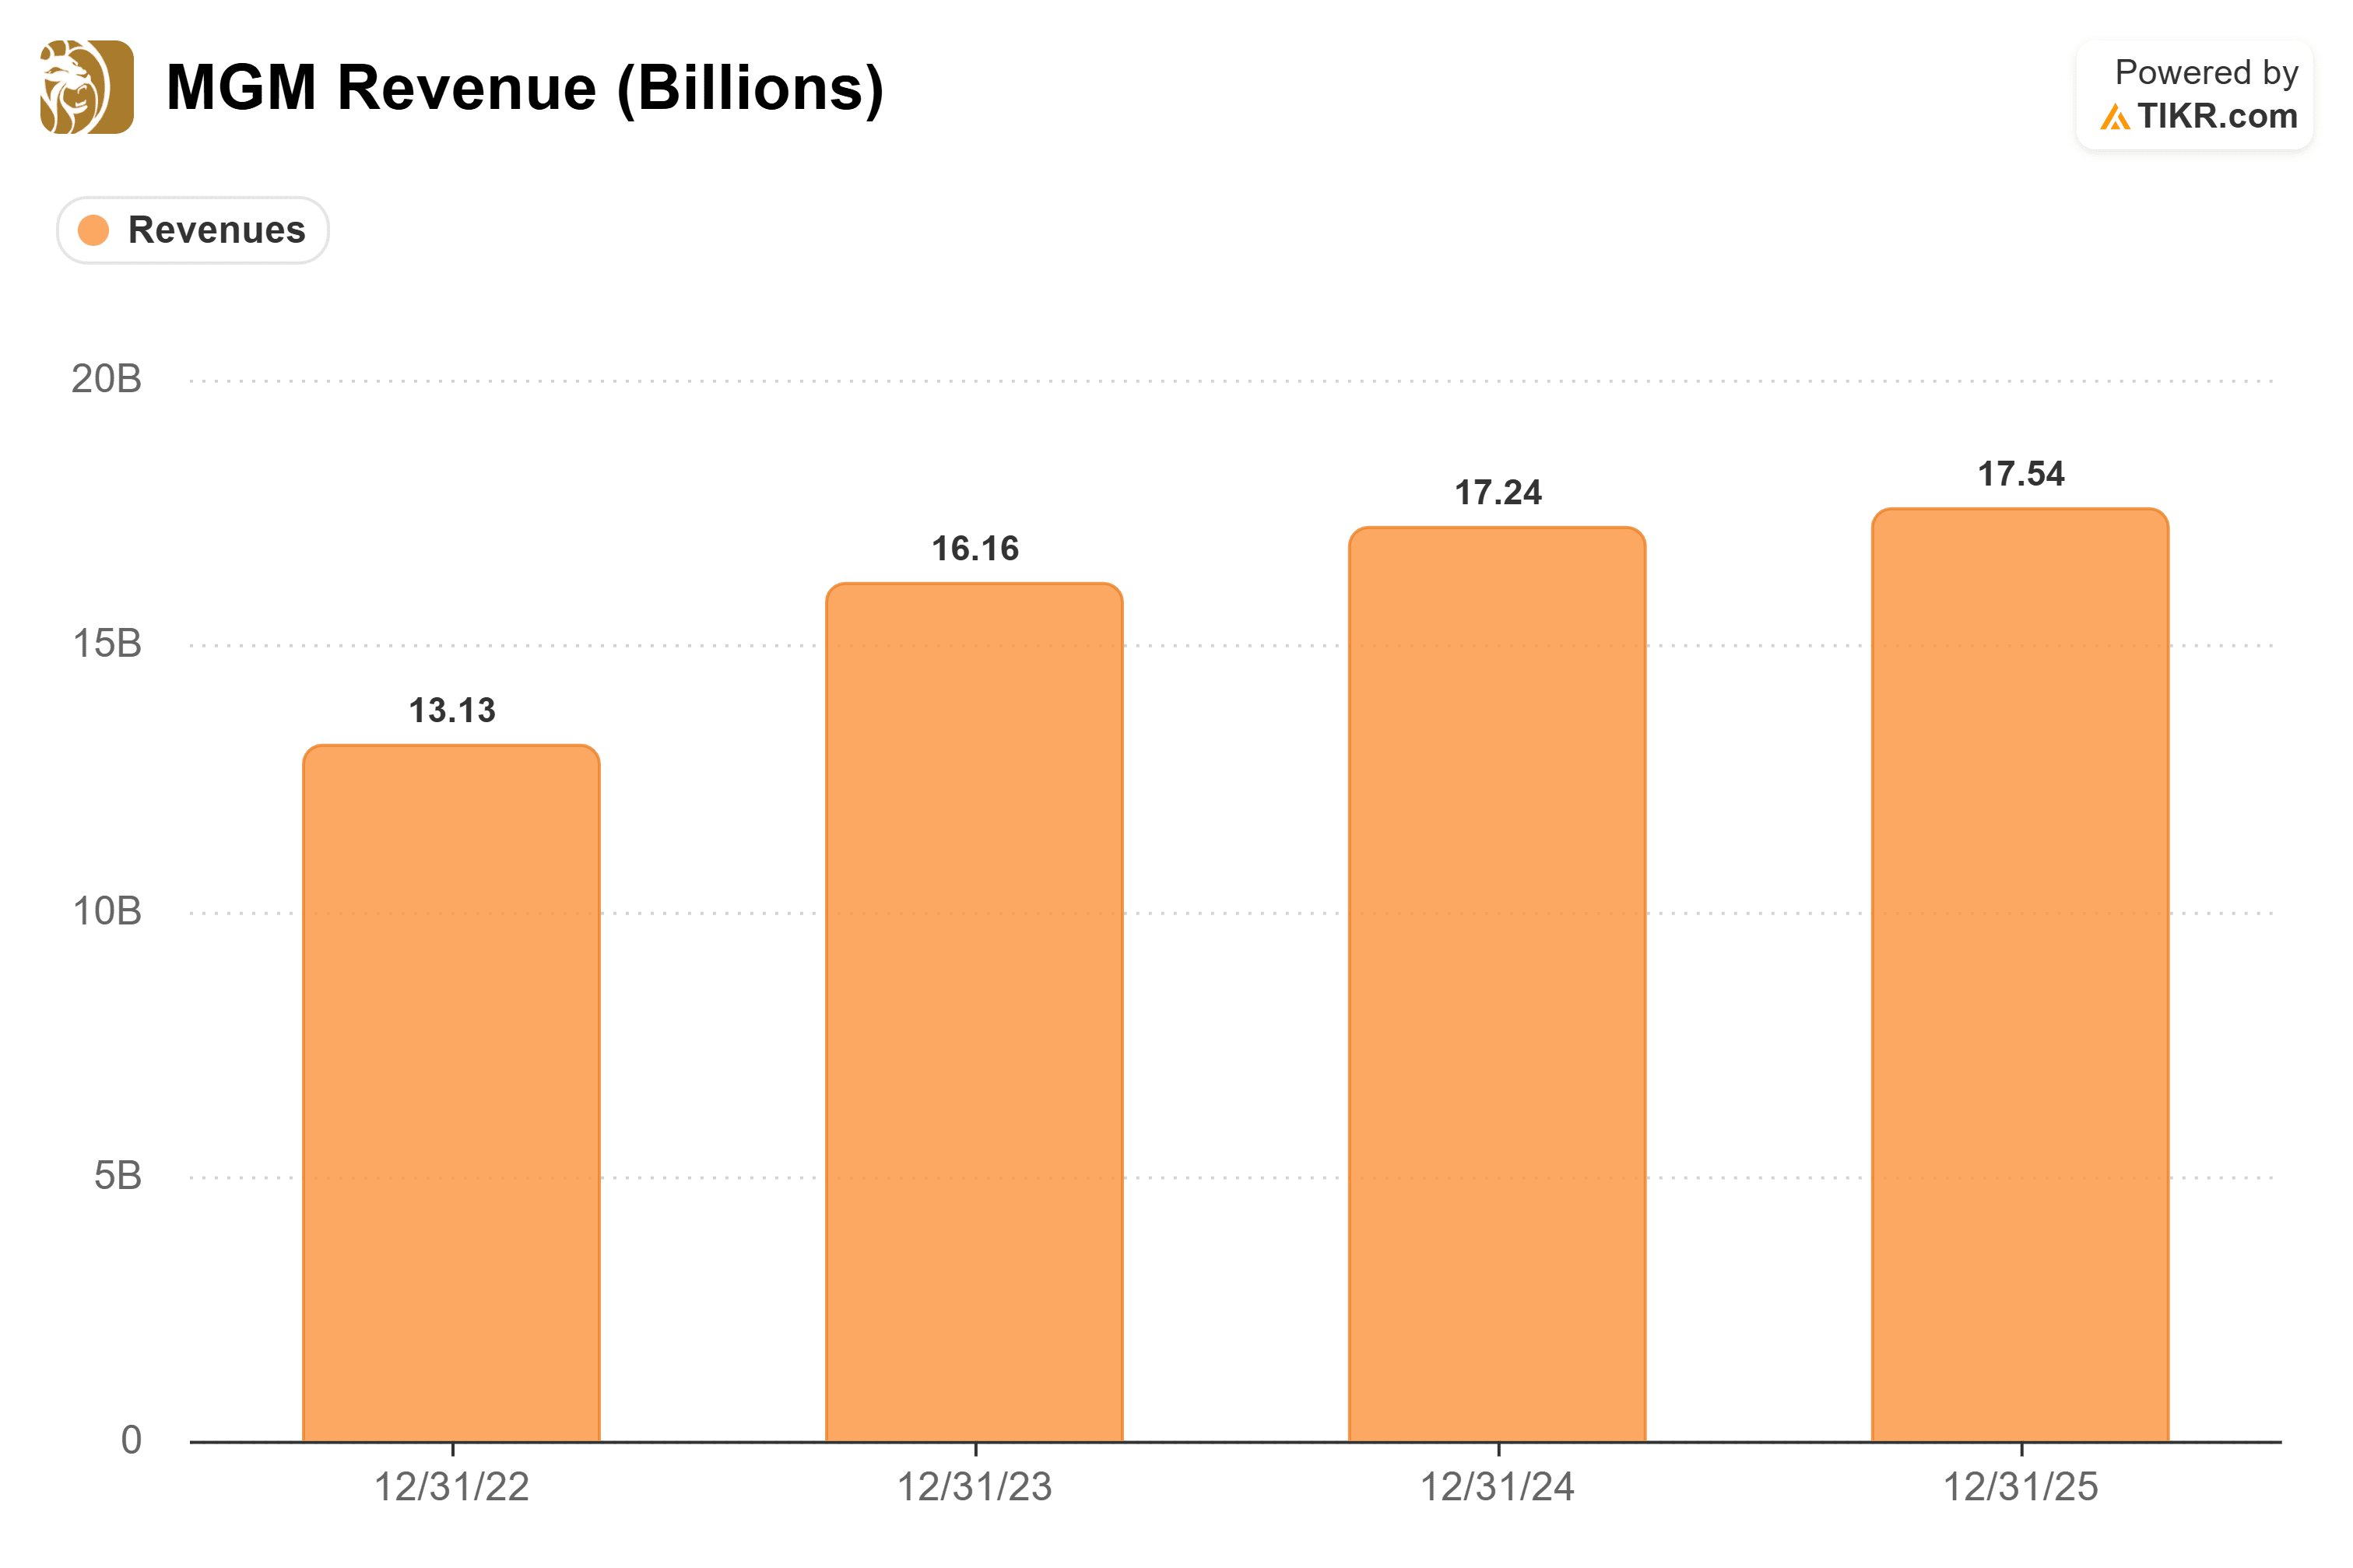
这在我看来,并不像是“基本面被严重低估的资产”。
接下来会怎样
迪勒并没有把门关死。People公司表示期待“考虑一系列替代方案”,他称自己对美高梅未来的信念“并未减弱”。
也许,这预示着未来会有进一步的接触(尽管如果坊间传闻属实,价格可能会更低),或者这只是第一天为了保持体面。
我想我们拭目以待。
我的观点是,在线博彩对实体赌场来说仍然是一个实质性的不利因素,在这个情况改变之前,美高梅将是一个难以看好的业务。
那么美高梅的实际价值是多少?
我使用TIKR的专有估值模型做了一个快速分析。(点击链接,使用TIKR机构级数据构建您自己的模型;这是免费的。)该模型需要三个输入(您可以直接使用华尔街分析师的共识预期,或者输入您自己的论点!),然后会输出一个完整的模型。
我使用了共识预期;我的模型显示三年后股票的合理价值为每股40美元。也就是说,从现在起有大约每股6美元的上涨空间,或者说大约18%。
如果这个预测准确,那还不如直接买国债!
不同意?想验证我的计算?在此构建您自己的模型。这是免费的!
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容是基于TIKR Terminal的投资数据和分析师预估创建的。我们的分析可能未包含公司的最新动态或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!