嘉年华公司股票关键数据
- 当前价格: $21.80
- 目标价(中值): ~$38
- 华尔街目标价: ~$34.49
- 潜在总回报率: ~76%(约4.2年内)
- 年化内部收益率: ~14.5% / 年
现已上线:使用TIKR的新估值模型,发现您最喜爱的股票可能有多少上涨空间(免费) >>>
发生了什么?
嘉年华公司 (CCL) 将于9月29日(周二)发布其第三财季报告,今年以来股价已下跌超过25%,目前报$21.80,仅略高于其52周低点$21.52。问题很具体:六月份,首席执行官Josh Weinstein坚称,中东冲突对收益率造成的损害"已被证明是暂时性的"。周二的财报数据将是检验他是否正确的一次硬性验证。
分析师预计营收约为84亿美元,高于去年同期的81.5亿美元,调整后每股收益约为$1.35,低于去年的$1.43。在营收增长的同时每股收益却出现下滑,这种矛盾正是焦点所在,而受到审视的成本线是燃料成本。
显微镜下的燃料成本线
在第二季度,燃料价格比去年同期上涨了近30%,但管理层仍实现了创纪录的5.69亿美元调整后净利润,同比增长超过20%。自6月23日发布财报以来,油价进一步攀升,包括Jefferies在内的分析师都将燃料成本上升列为第四季度和全年业绩指引的主要风险。
首席财务官David Bernstein描述了"数百项细微调整",从重新谈判供应商价格到在多艘船只的登船日减少一台叉车运行,并表示"我们所做的大部分工作都是为了长远考虑。"第三季度的财报将显示,在公司维持其第三季度调整后息税折旧摊销前利润指引约28.8亿美元的同时,其成本引擎能否消化油价的进一步上涨。其营业利润率在第二季度尽管面临燃料成本压力,仍保持在百分之十几的低位,这表明成本控制确实发挥了作用。
"暂时性"需要证明什么
六月份,嘉年华将全年标准化收益率增长预期下调至约2.25%,比之前的指引低了约一个百分点,并将几乎全部原因归咎于地中海航线的部署。其机制很重要:管理层没有采取折扣策略,而是将欧洲航线的入住率降低了约两个百分点以保护定价,Weinstein称这种有意的权衡是"对业务最健康的选择。"他还表示,预订趋势表明"我们已经开始看到这些不利因素出现逆转",2027年欧洲航线的预订量"以中双位数百分比同比增长,且价格更高。"
如果公司能维持全年每股收益$2.22的目标,并确认欧洲市场在第四季度企稳,那么"暂时性"的论点就依然成立。如果下调指引或指出更多疲软迹象,那么争论的焦点将转向2027年的预订有多少面临风险。华尔街已为第二种结果做好了准备:九月中旬,德意志银行将其目标价下调至$29,高盛下调至$30,巴克莱下调至$33,均引用了燃料成本以及欧洲和加勒比地区定价疲软的原因,不过没有一家将其评级下调至卖出。
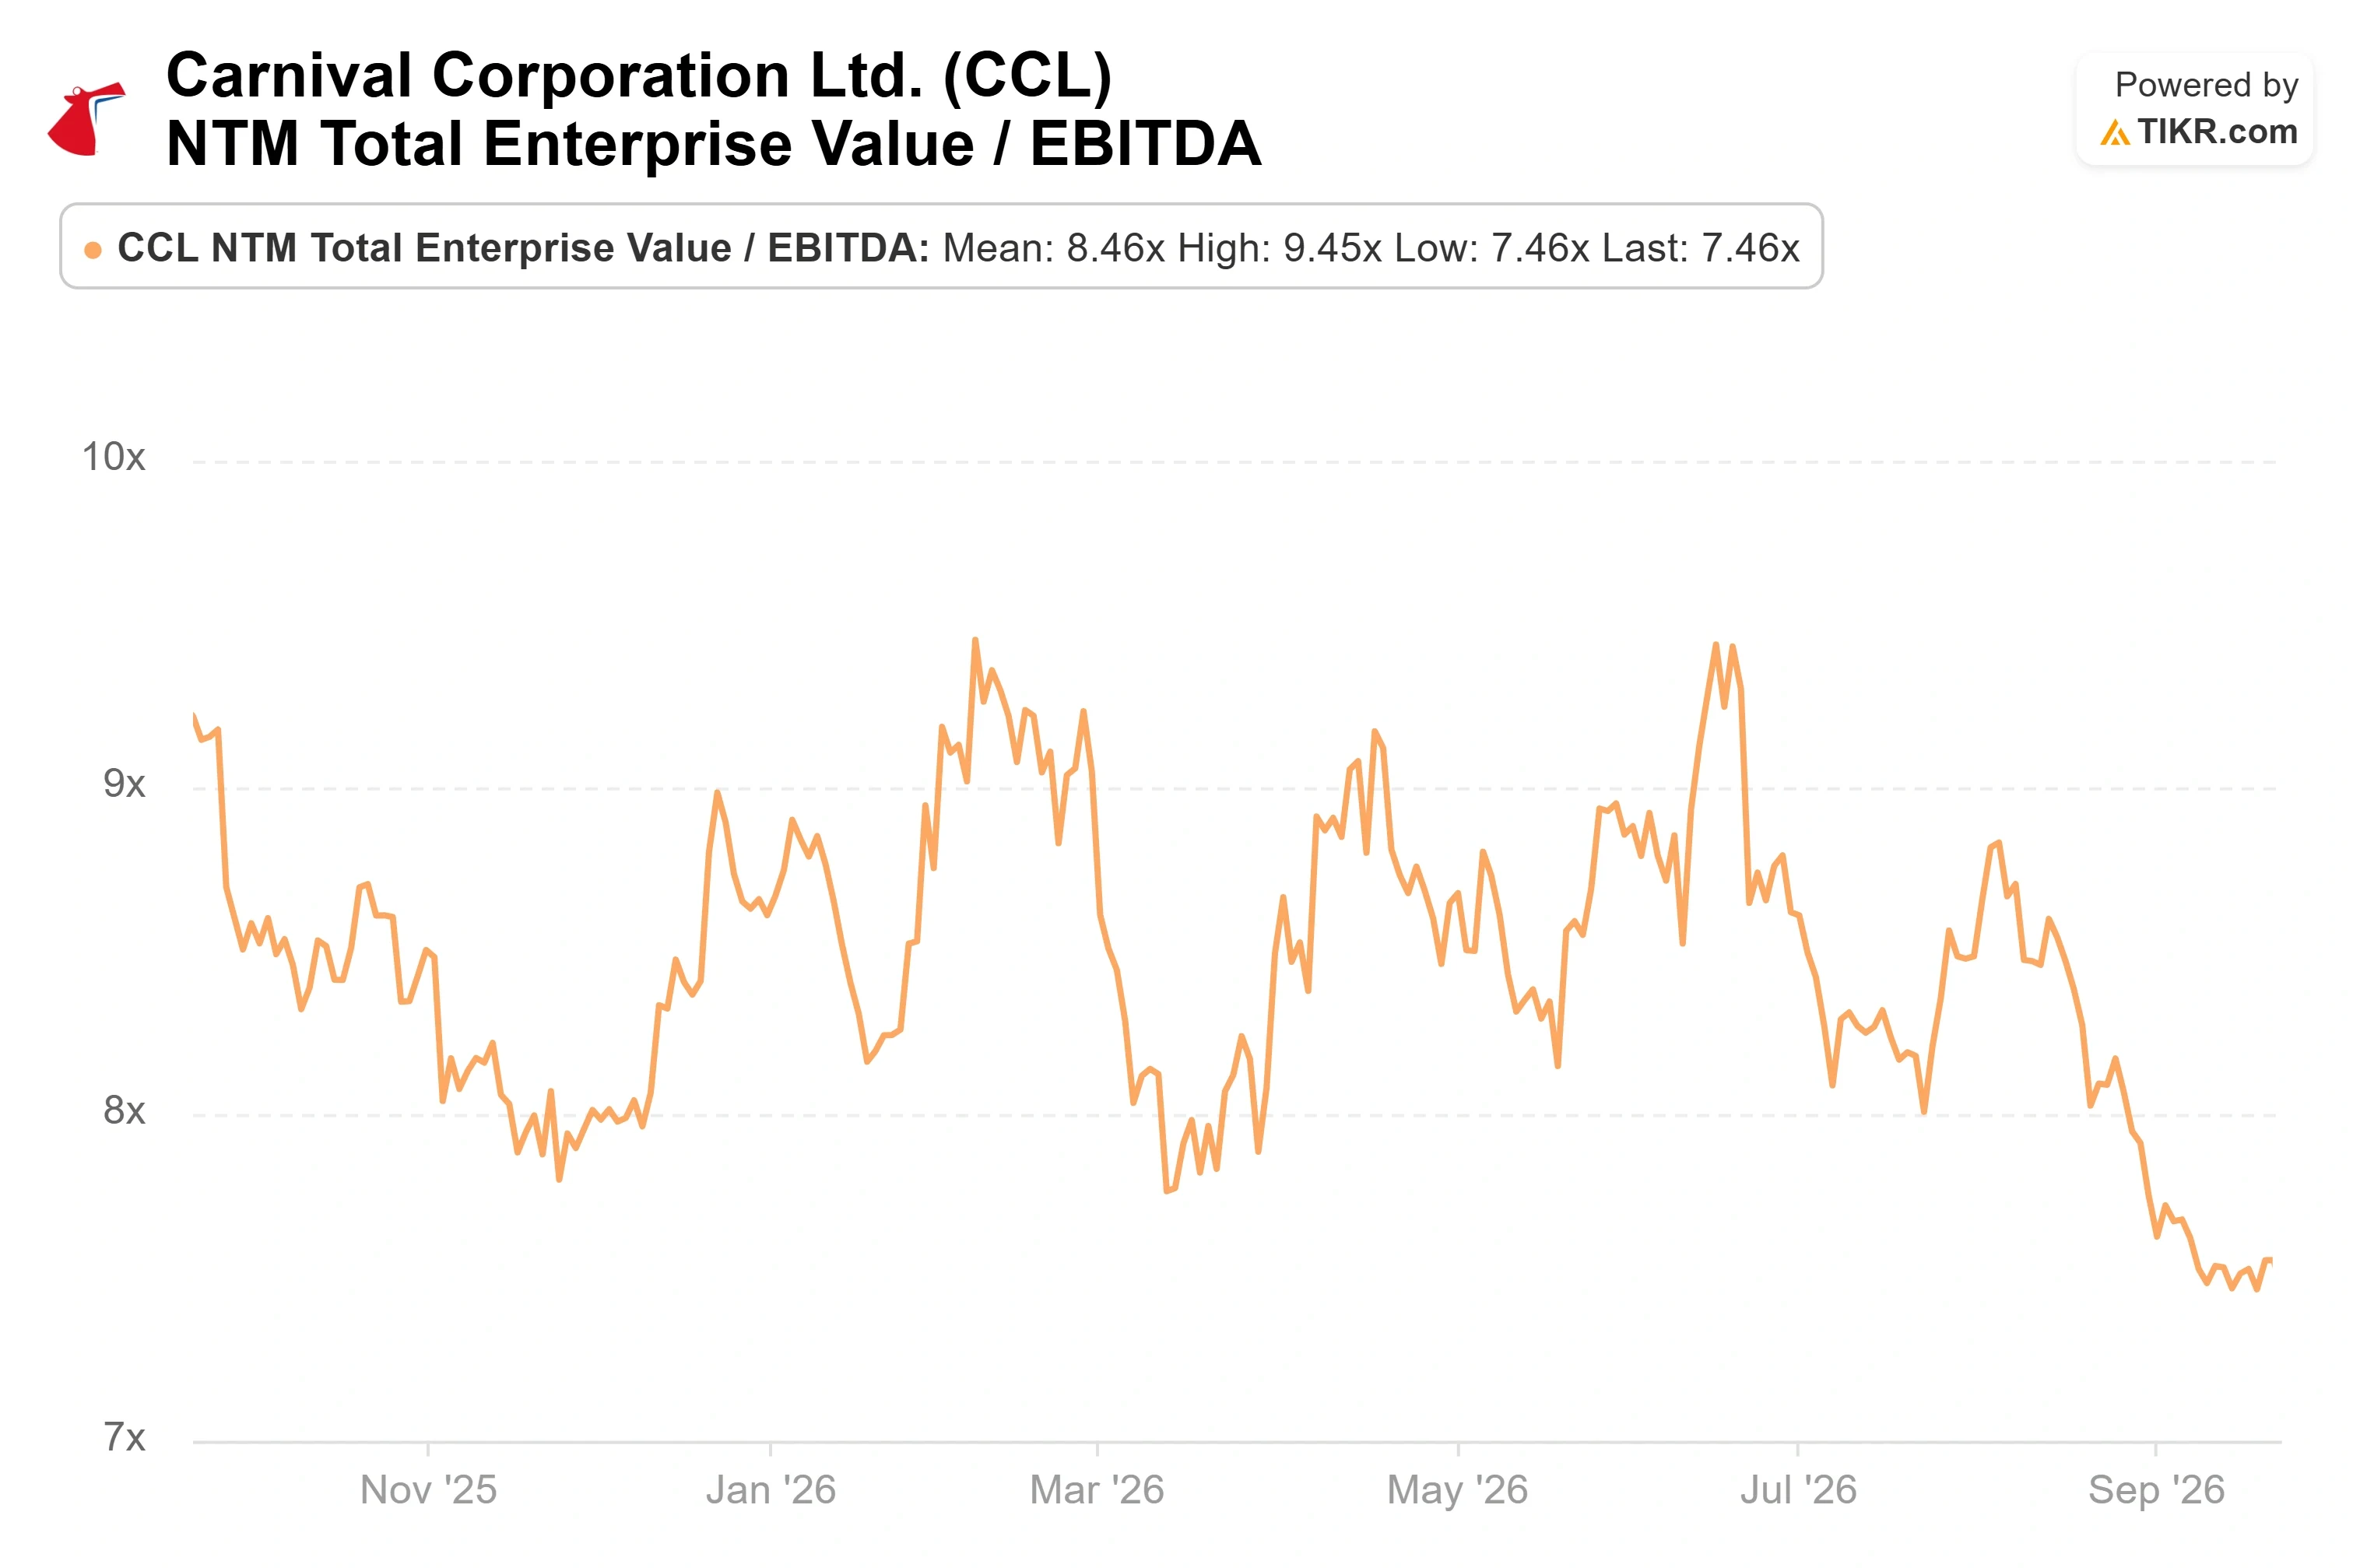
Jefferies认为28.8亿美元的息税折旧摊销前利润指引偏保守,维持买入评级,目标价$33;德意志银行则认为只会小幅超出预期,且近期缺乏催化剂。面对相同的燃料价格曲线,解读却截然相反。嘉年华的折价凸显了风险:根据TIKR的竞争对手数据,其未来十二个月企业价值/息税折旧摊销前利润倍数约为7.5倍,而皇家加勒比接近10.5倍,挪威邮轮约为9倍,尽管其净负债与调整后息税折旧摊销前利润之比已从去年底的3.4倍降至3.1倍。
在TIKR中查看嘉年华公司与其同行的表现对比(免费!) >>>
TIKR高级模型分析
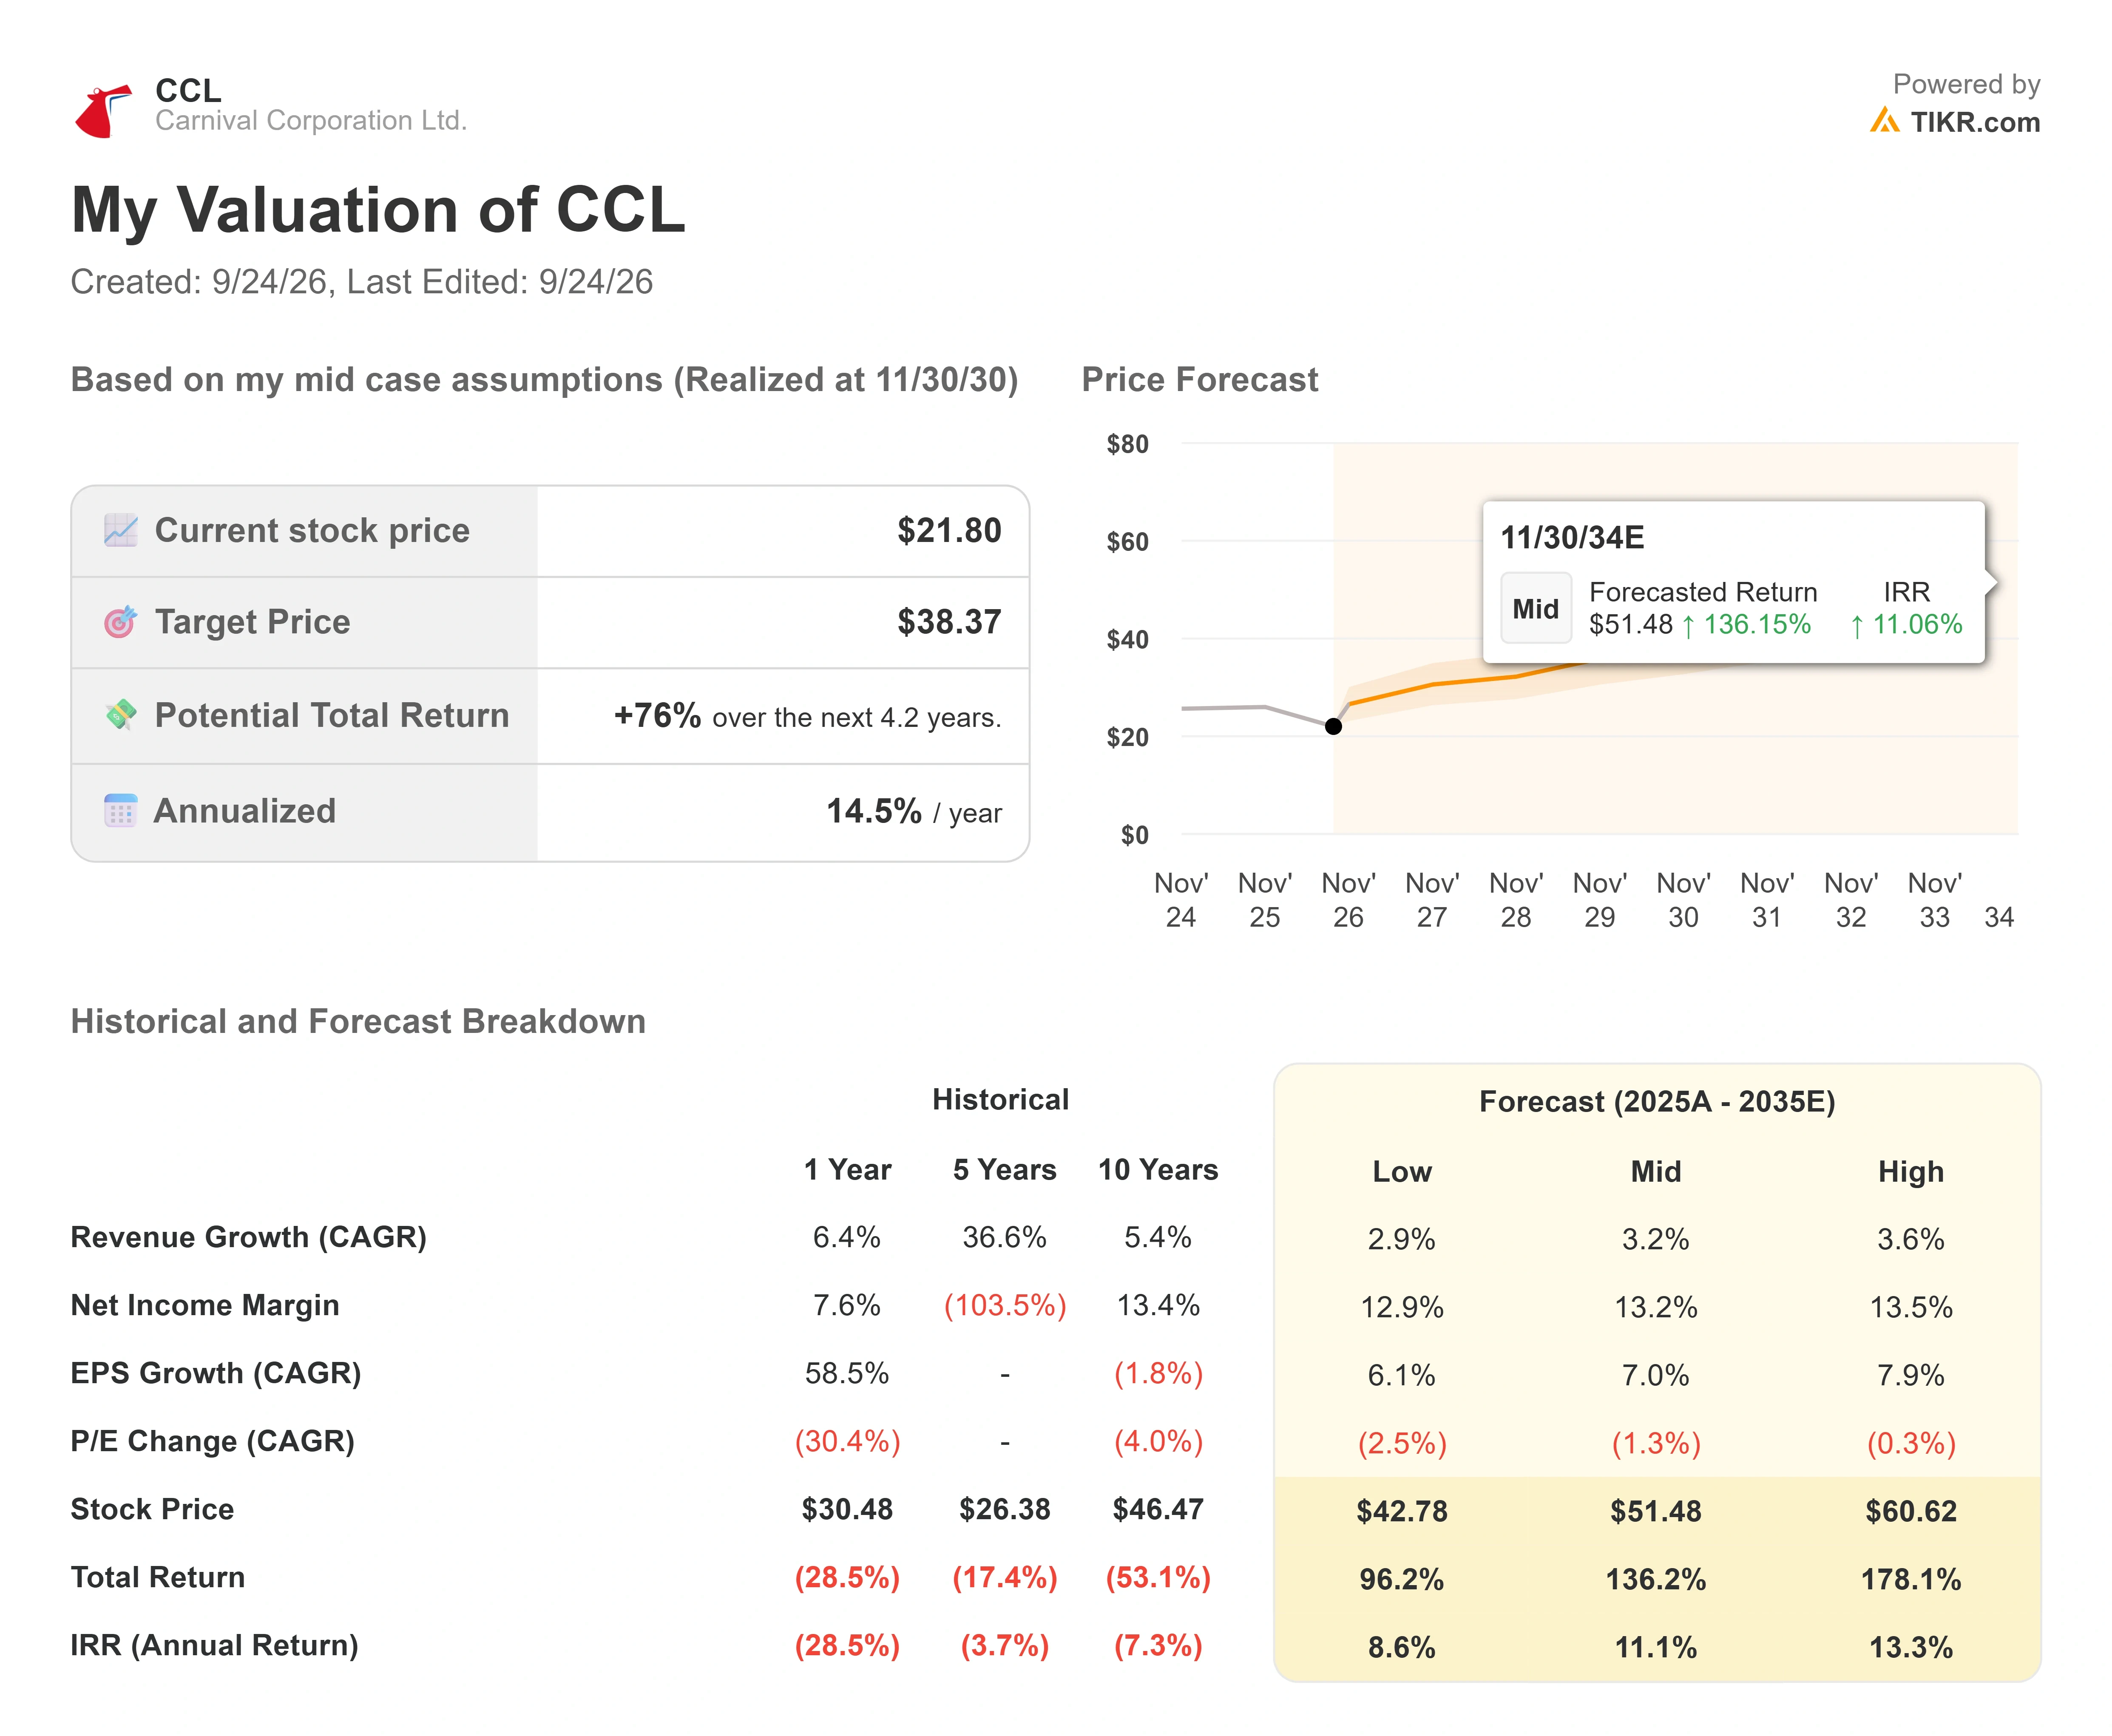
- 当前价格: $21.80
- 目标价(中值): ~$38
- 潜在总回报率: ~76%(约4.2年内)
- 年化内部收益率: ~14.5% / 年
查看分析师对嘉年华公司股票的增长预测和价格目标(免费!) >>>
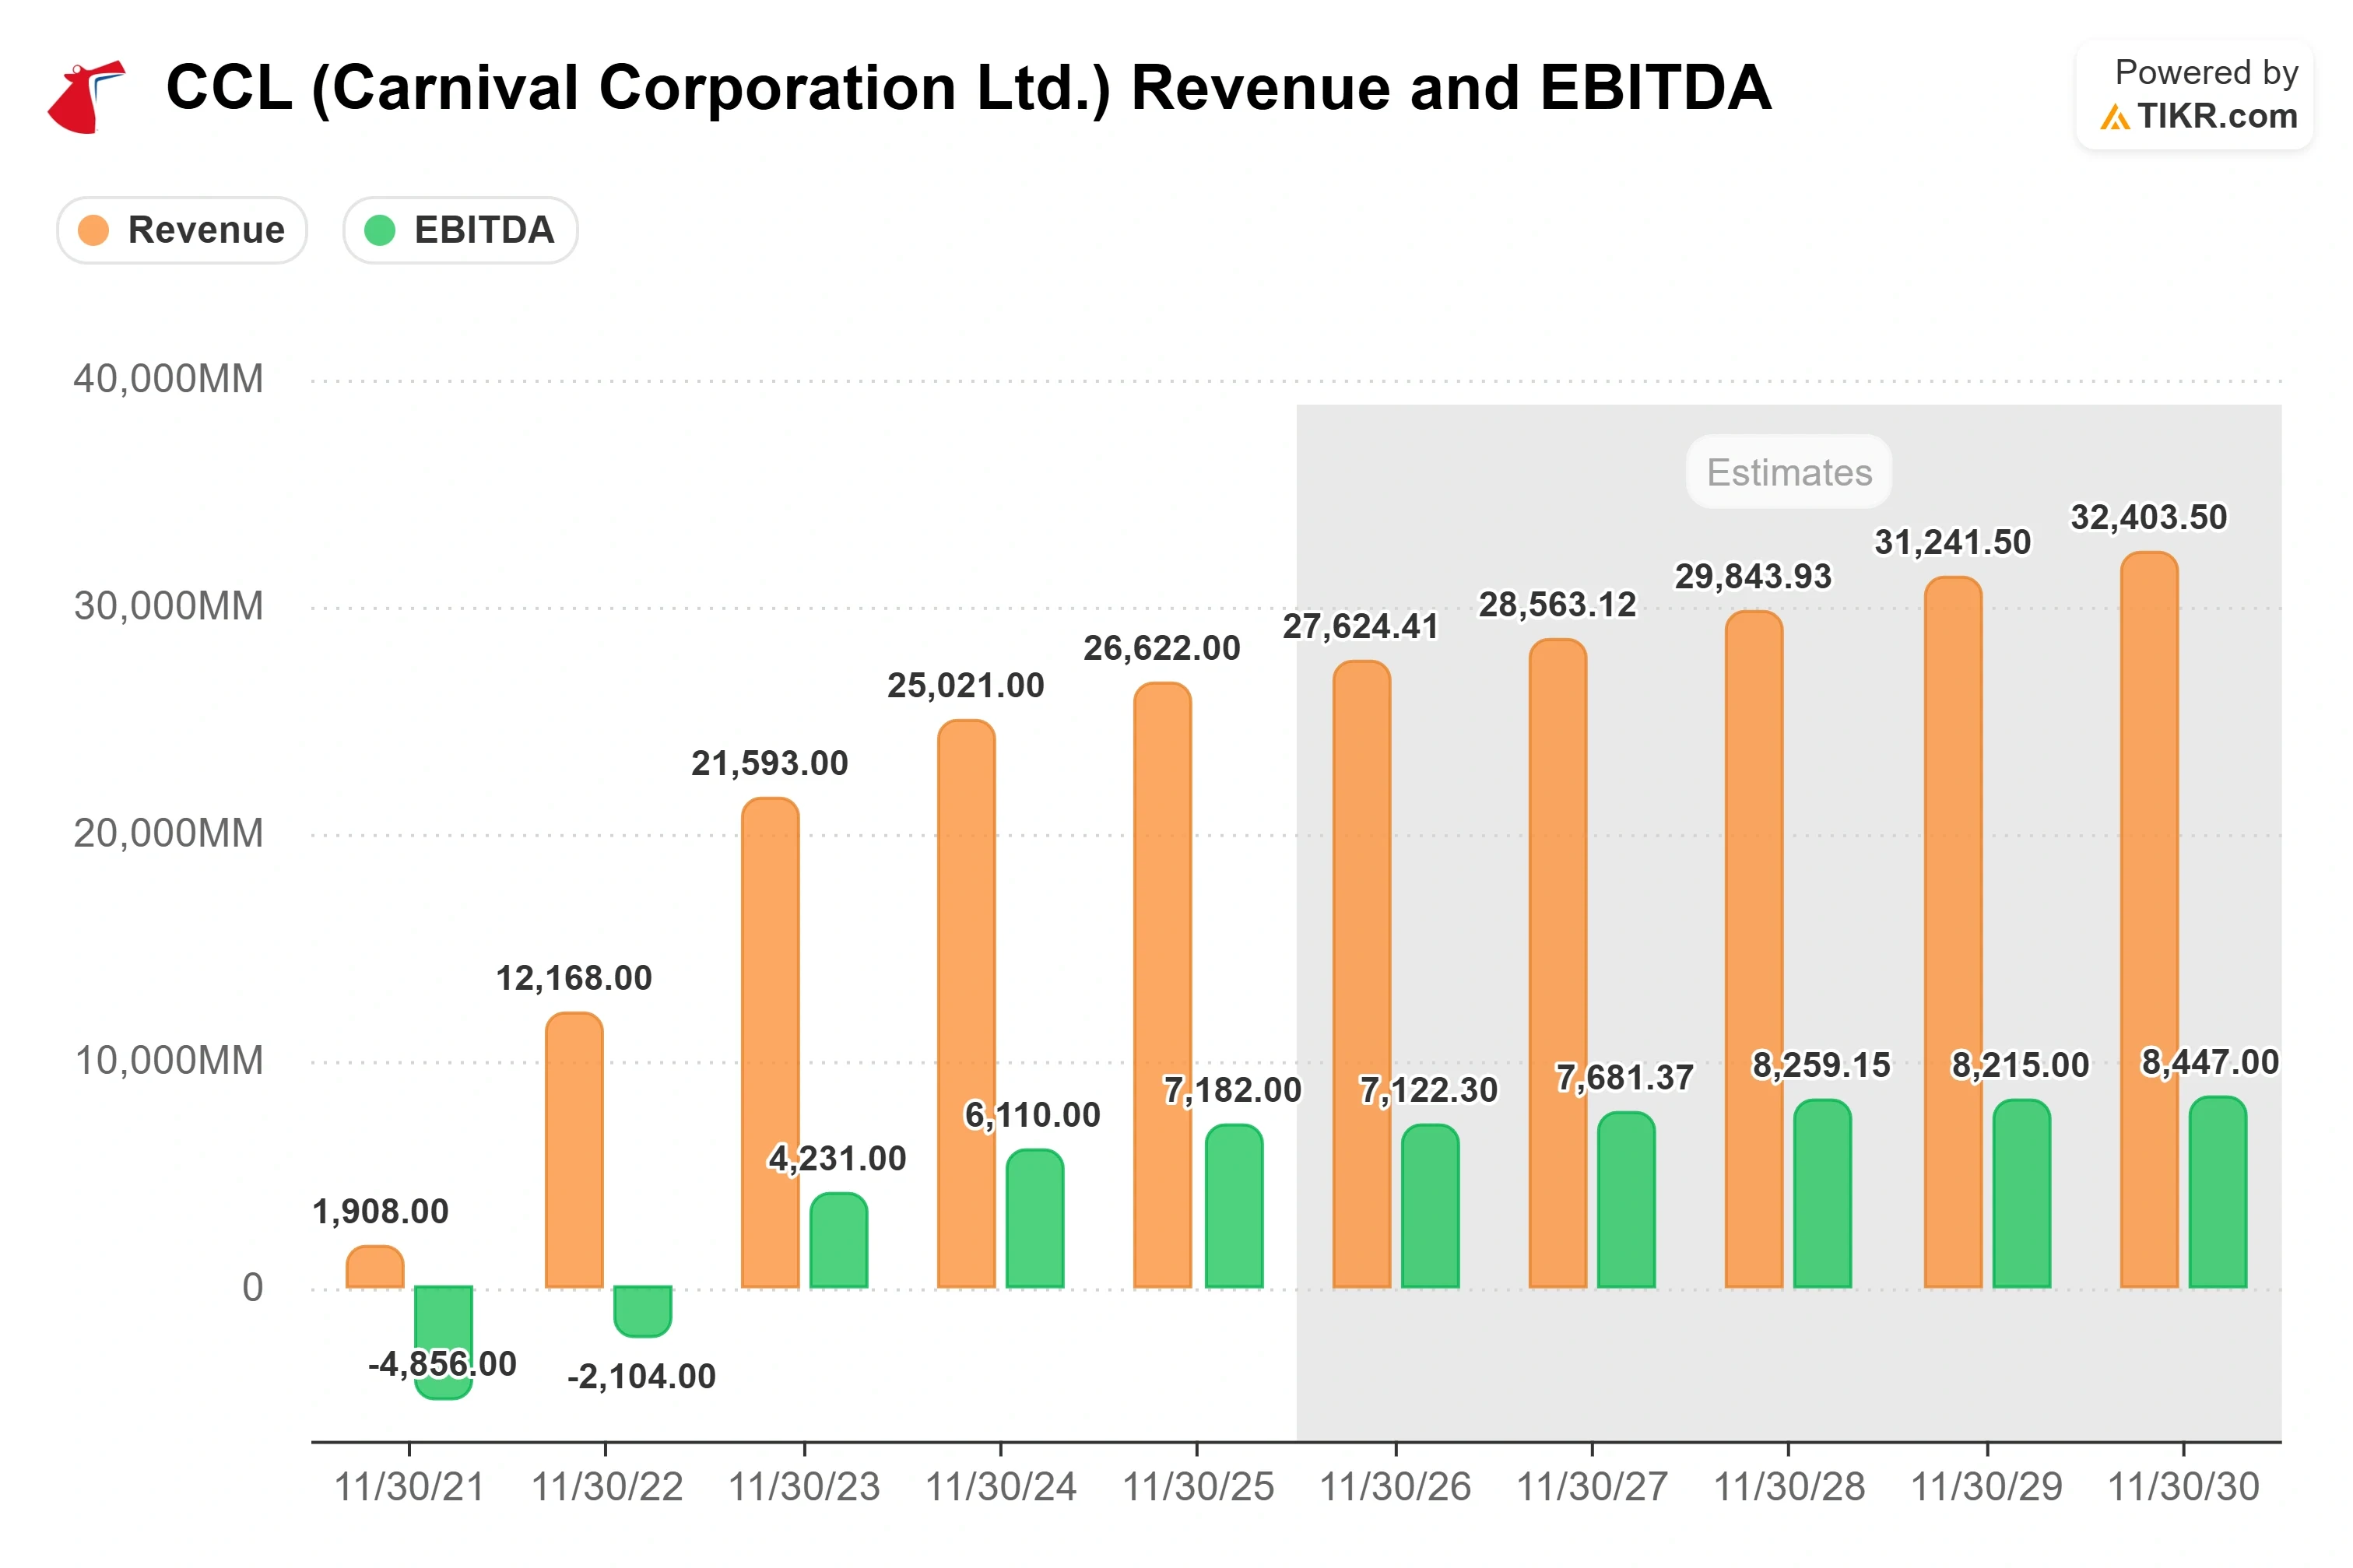
TIKR的中值情景将嘉年华估值定在约$38,相对于$21.80的当前价格,总回报率约76%,时间跨度约4.2年,年化内部收益率约14.5%。两个营收驱动因素已经显现:一是预订周期延长(截至6月,2026年航次已有93%以创纪录价格预订),二是目的地扩建,预计Celebration Key和Half Moon Cay的RelaxAway项目将使Paradise Collection的游客访问量在明年突破900万人次。利润率驱动因素是Bernstein详细阐述的结构性成本控制计划。主要风险是其镜像:在油价上涨曲线下,更高的燃料账单可能压缩自由现金流,并迫使公司下调指引,从而重置未来年份的预期。
上行空间:如果"暂时性"的判断得到证实且油价企稳,一家以创纪录收益率运营且息税折旧摊销前利润倍数仅为个位数的企业,其估值重估会很快发生。下行风险:如果欧洲市场再出现一个季度的疲软加上燃料成本压力,那么其低廉的估值倍数就是合理的,并且会阻碍其去杠杆化的进程。
结论
关注9月29日开盘前的两条线索。第一,全年每股收益$2.22的指引:维持或上调,则"暂时性"的故事依然成立;下调,则市场的谨慎态度是正确的。第二,关于欧洲航线收益率的评论,"在第四季度企稳"是好结果,而"仍然疲软"则表明复苏推迟了一个季度。无论如何,燃料成本都是压力,但业绩指引是管理层支持其六月份信念还是悄然收回的关键所在。
查看亿万富翁投资者正在买入哪些股票,以便您能跟随聪明资金,尽在TIKR。
您应该投资嘉年华公司吗?
真正了解的唯一方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的机构级财务数据。
打开嘉年华公司页面,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变化情况,以及价格目标是呈上升还是下降趋势。
您可以建立一个免费的观察列表,跟踪嘉年华公司以及您关注的所有其他股票。无需信用卡。只需您做出决策所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入的股票 ,以便跟随聪明资金。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用TIKR搜索超过10万只全球股票、全球顶级投资者持仓等信息。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!