洛克希德·马丁股票关键数据
- 当前价格: $524.68
- 目标价(中值): ~$798
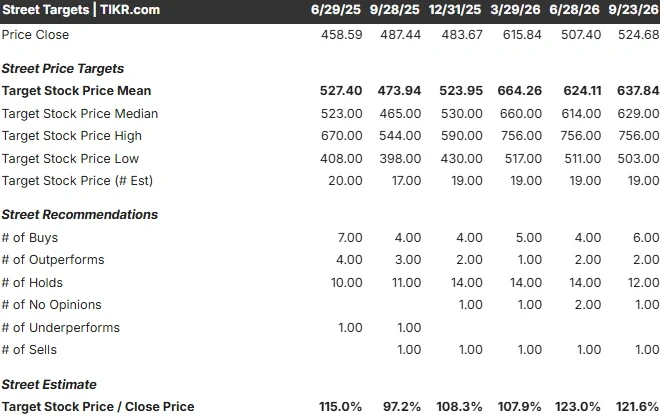
- 华尔街目标价: ~$638
- 潜在总回报率: ~52%
- 年化内部收益率: ~10% / 年
现已上线:使用TIKR全新估值模型,发现您最喜爱股票的潜在上涨空间(免费) >>>
发生了什么?
洛克希德·马丁 (LMT) 在2026年大部分时间里都不受市场青睐,其股价徘徊在525美元附近,投资者担心固定价格合同和项目费用会持续侵蚀利润。9月8日,瑞银(UBS)对这种谨慎情绪提出了不同看法。该行将LMT的评级从中性上调至买入,并将其目标价从581美元上调至674美元,认为市场低估了导弹业务驱动的盈利转变,而这一转变已经启动。
在该评级发布后的十天内,接连出现了三个催化剂,恰好印证了瑞银所押注的业务。现在的问题是,该行是提前看到了评级上调的机会,还是在追逐一只其下仍存在真实执行风险的股票。
评级上调基于一个业务部门,而合同支持了这一点
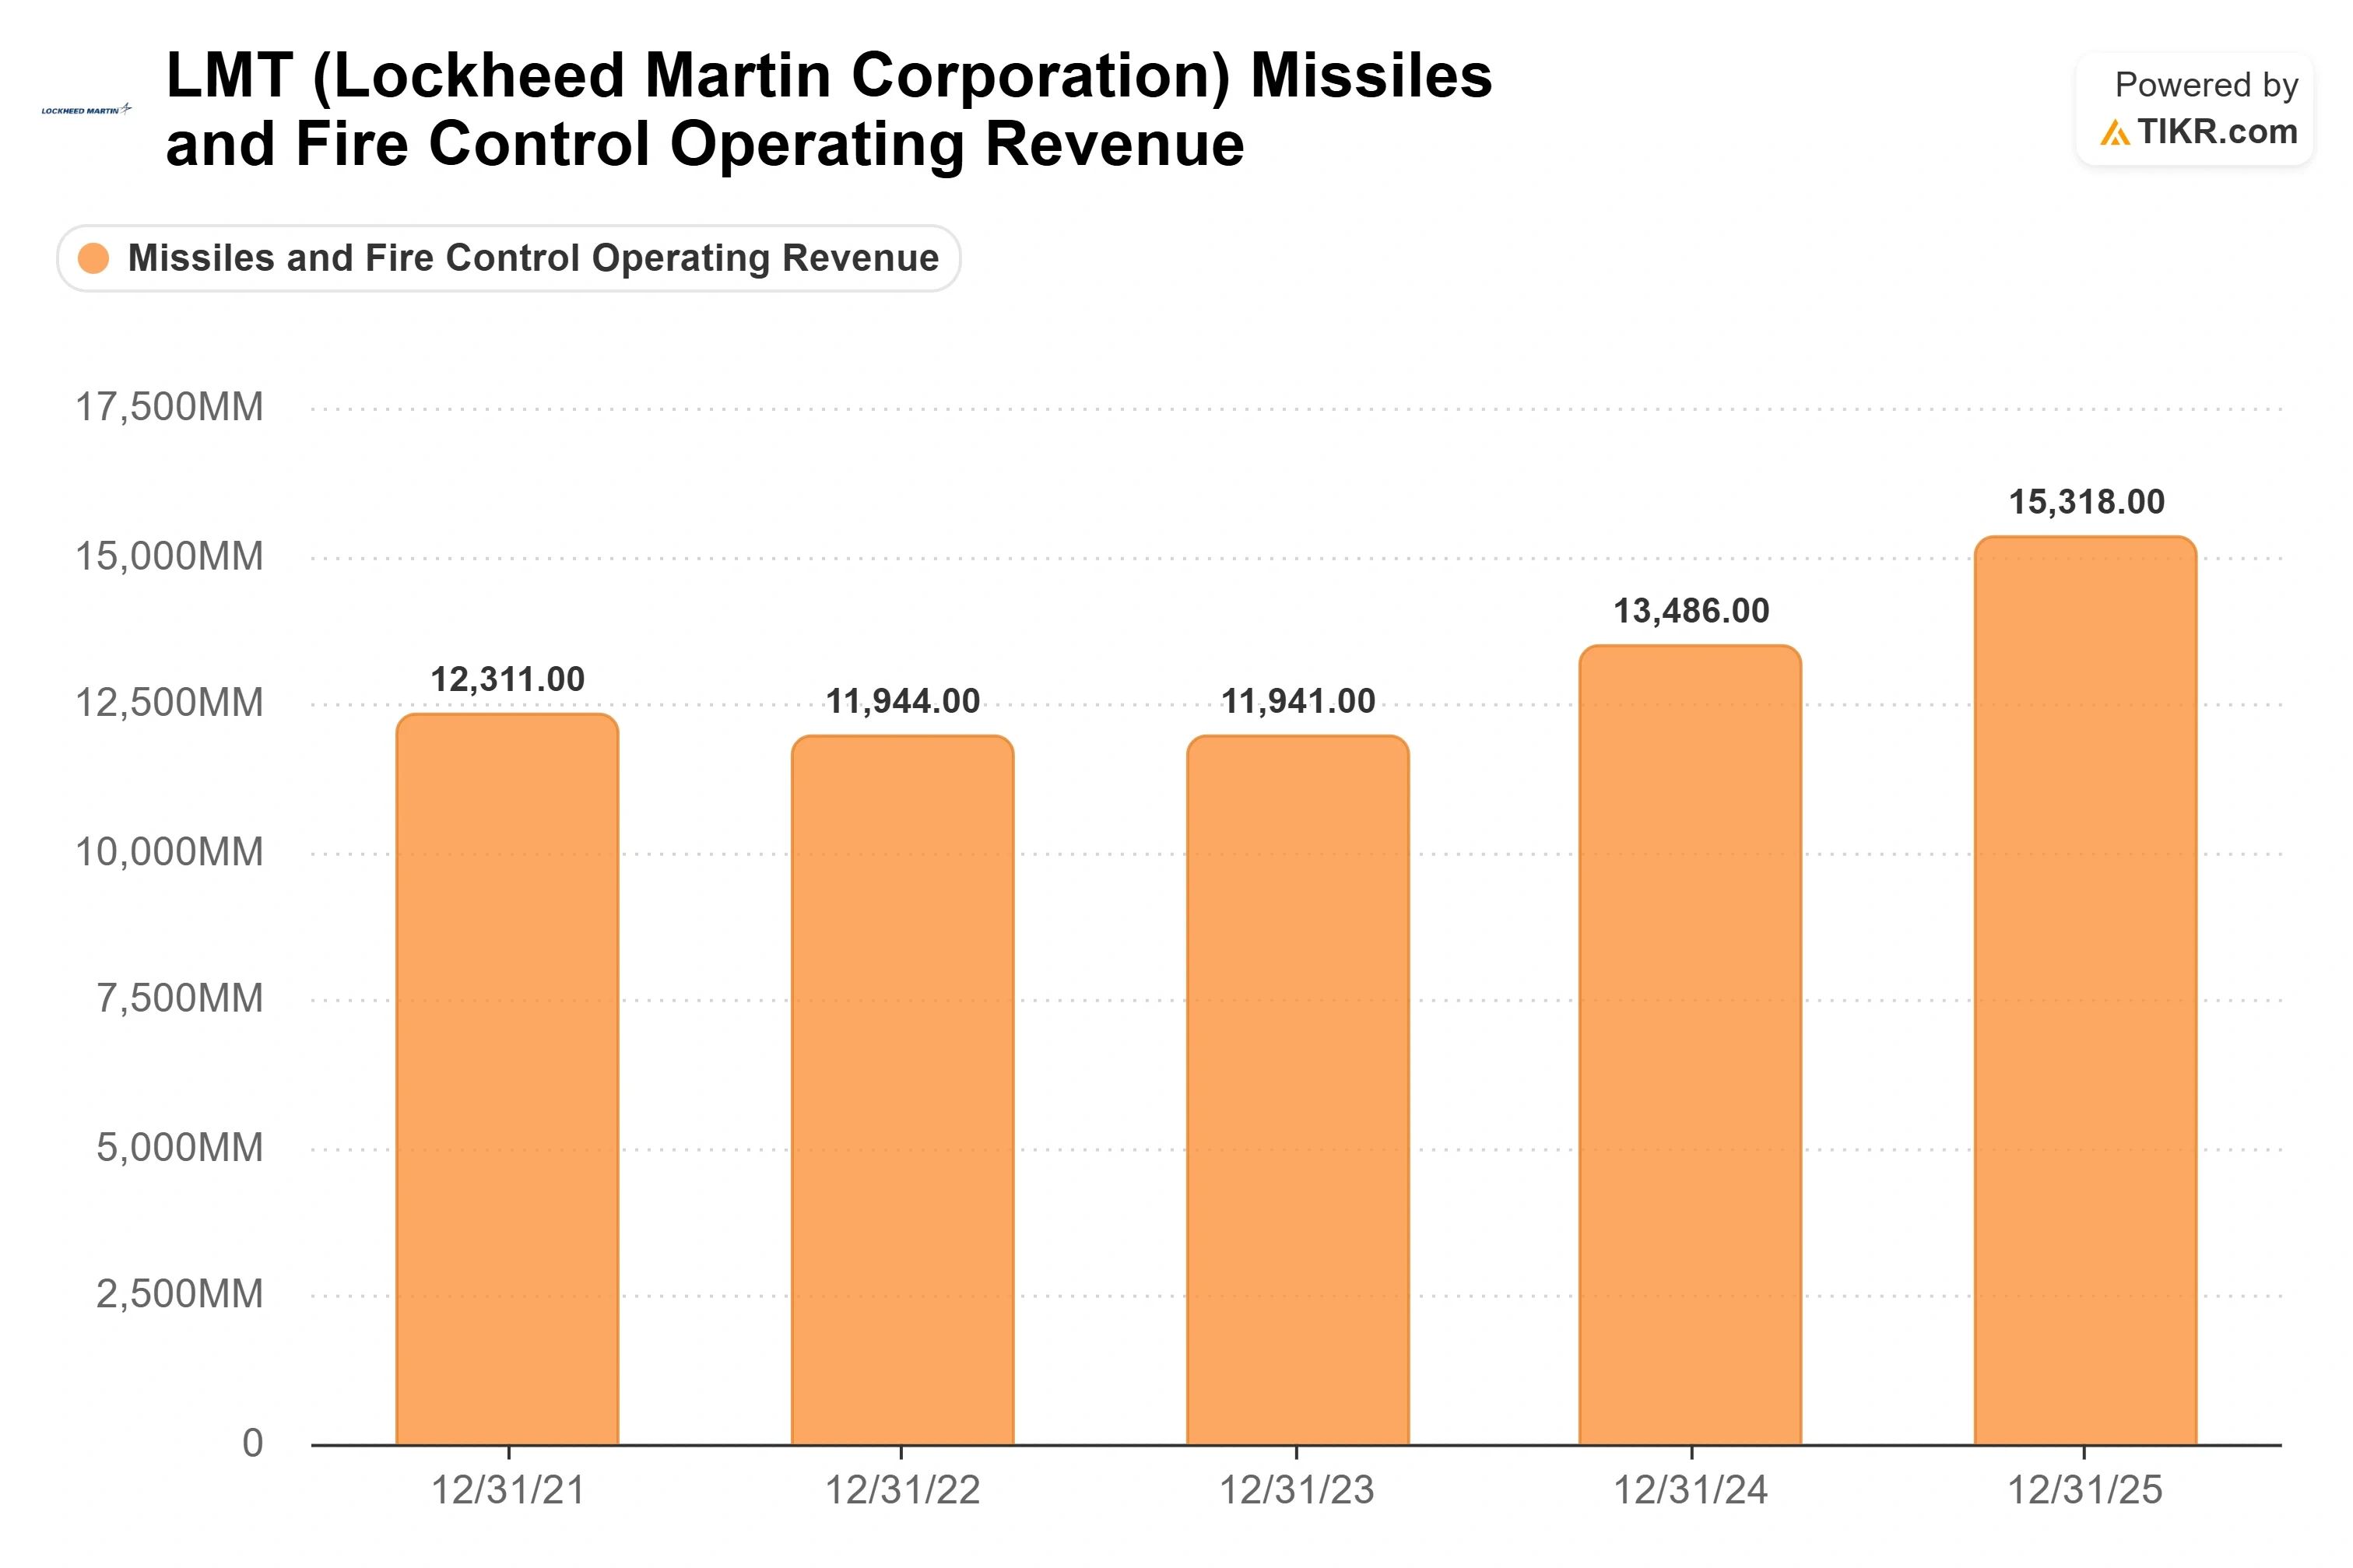
瑞银分析师Gavin Parsons的评级调整主要围绕导弹与火控部门展开,这是公司增长最快、利润率最高的部分。他预计到2028年,该部门年收入将增长约9%,高于市场共识,并预计导弹业务在2025年至2030年间将增长约150%。他对2028年调整后每股收益的预估约为39美元,比华尔街共识高出约12%。
9月17日,洛克希德·马丁与战争部签署了一项框架协议,以加速生产机密的AIM-260 JATM空对空导弹。这是一个需求信号,但任何多年期采购仍需国会批准。同一天,美国国务院批准了向沙特阿拉伯潜在价值243亿美元的F-35战机销售,这也面临国会的审查窗口期。四天后,美国陆军授予洛克希德·马丁一份价值高达12亿美元的精确打击导弹合同。
7月23日,洛克希德·马丁公布第二季度营收为200.6亿美元,同比增长11%,调整后每股收益为7.94美元,超出华尔街预期10.5%。未交付订单创下2300亿美元的纪录,较一年前增加640亿美元,其中包括一份350亿美元的多年度THAAD合同。首席执行官Jim Taiclet表示,公司正在将PAC-3的年产量提高两倍,并将THAAD的产量提高三倍。他在9月17日摩根士丹利拉古纳会议上直白地描述了这一规模:"这不是比去年多20%左右。"
什么因素仍可能推翻这一评级?
看跌的观点并未消失,管理层直接指出了其中最尖锐的版本。在被问及扩大生产规模时,Taiclet将目光投向了公司自身的工厂之外:"我们的供应链是生产规模扩大的最大风险因素。" 瑞银所依赖的产能爬坡,取决于中游供应商是否决定投资,而这是洛克希德·马丁控制力最弱的一环。
由于F-16和C-130的费用拖累了航空系统部门,其营业利润率在2026年上半年受到挤压。根据TIKR的部门数据,该部门营业利润率在2021年至2023年间约为10%至10.5%,之后有所下滑。首席财务官Evan Scott警告称,第三季度的利润率可能因风险退出少于第二季度而出现一些"波动",全年自由现金流指引超过70亿美元,但大部分将集中在下半年实现。
一个真正的新因素则指向相反方向。洛克希德·马丁在45天内将其Sanctum反无人机系统从概念推进到实弹测试,该系统将重新设计的"地狱火"导弹与初创公司的雷达和内部高功率微波技术相结合。Taiclet在看到其运作后,立即下令扩大规模:"现在就各造1000套。" 这些系统每套成本数万美元,而非平台所需的数十亿美元,可以在不占用现金流的情况下应对无人机威胁。
在估值方面,折价正是争论存在的原因。洛克希德·马丁的交易价格约为未来12个月企业价值/息税折旧摊销前利润的11.9倍,以及未来12个月市盈率的17倍。根据TIKR相同的数据,诺斯罗普·格鲁曼的EV/EBITDA为13.5倍,市盈率为17.6倍,而空客的EV/EBITDA约为13.3倍。洛克希德·马丁是大型西方军工巨头中最便宜的,而它恰好被赋予了多年的生产爬坡任务。这一估值差距是否会缩小,取决于利润率能否恢复,因为未交付订单已经非常充足。
在TIKR中查看洛克希德·马丁与其同行的表现对比(免费!)>>>
TIKR高级模型分析
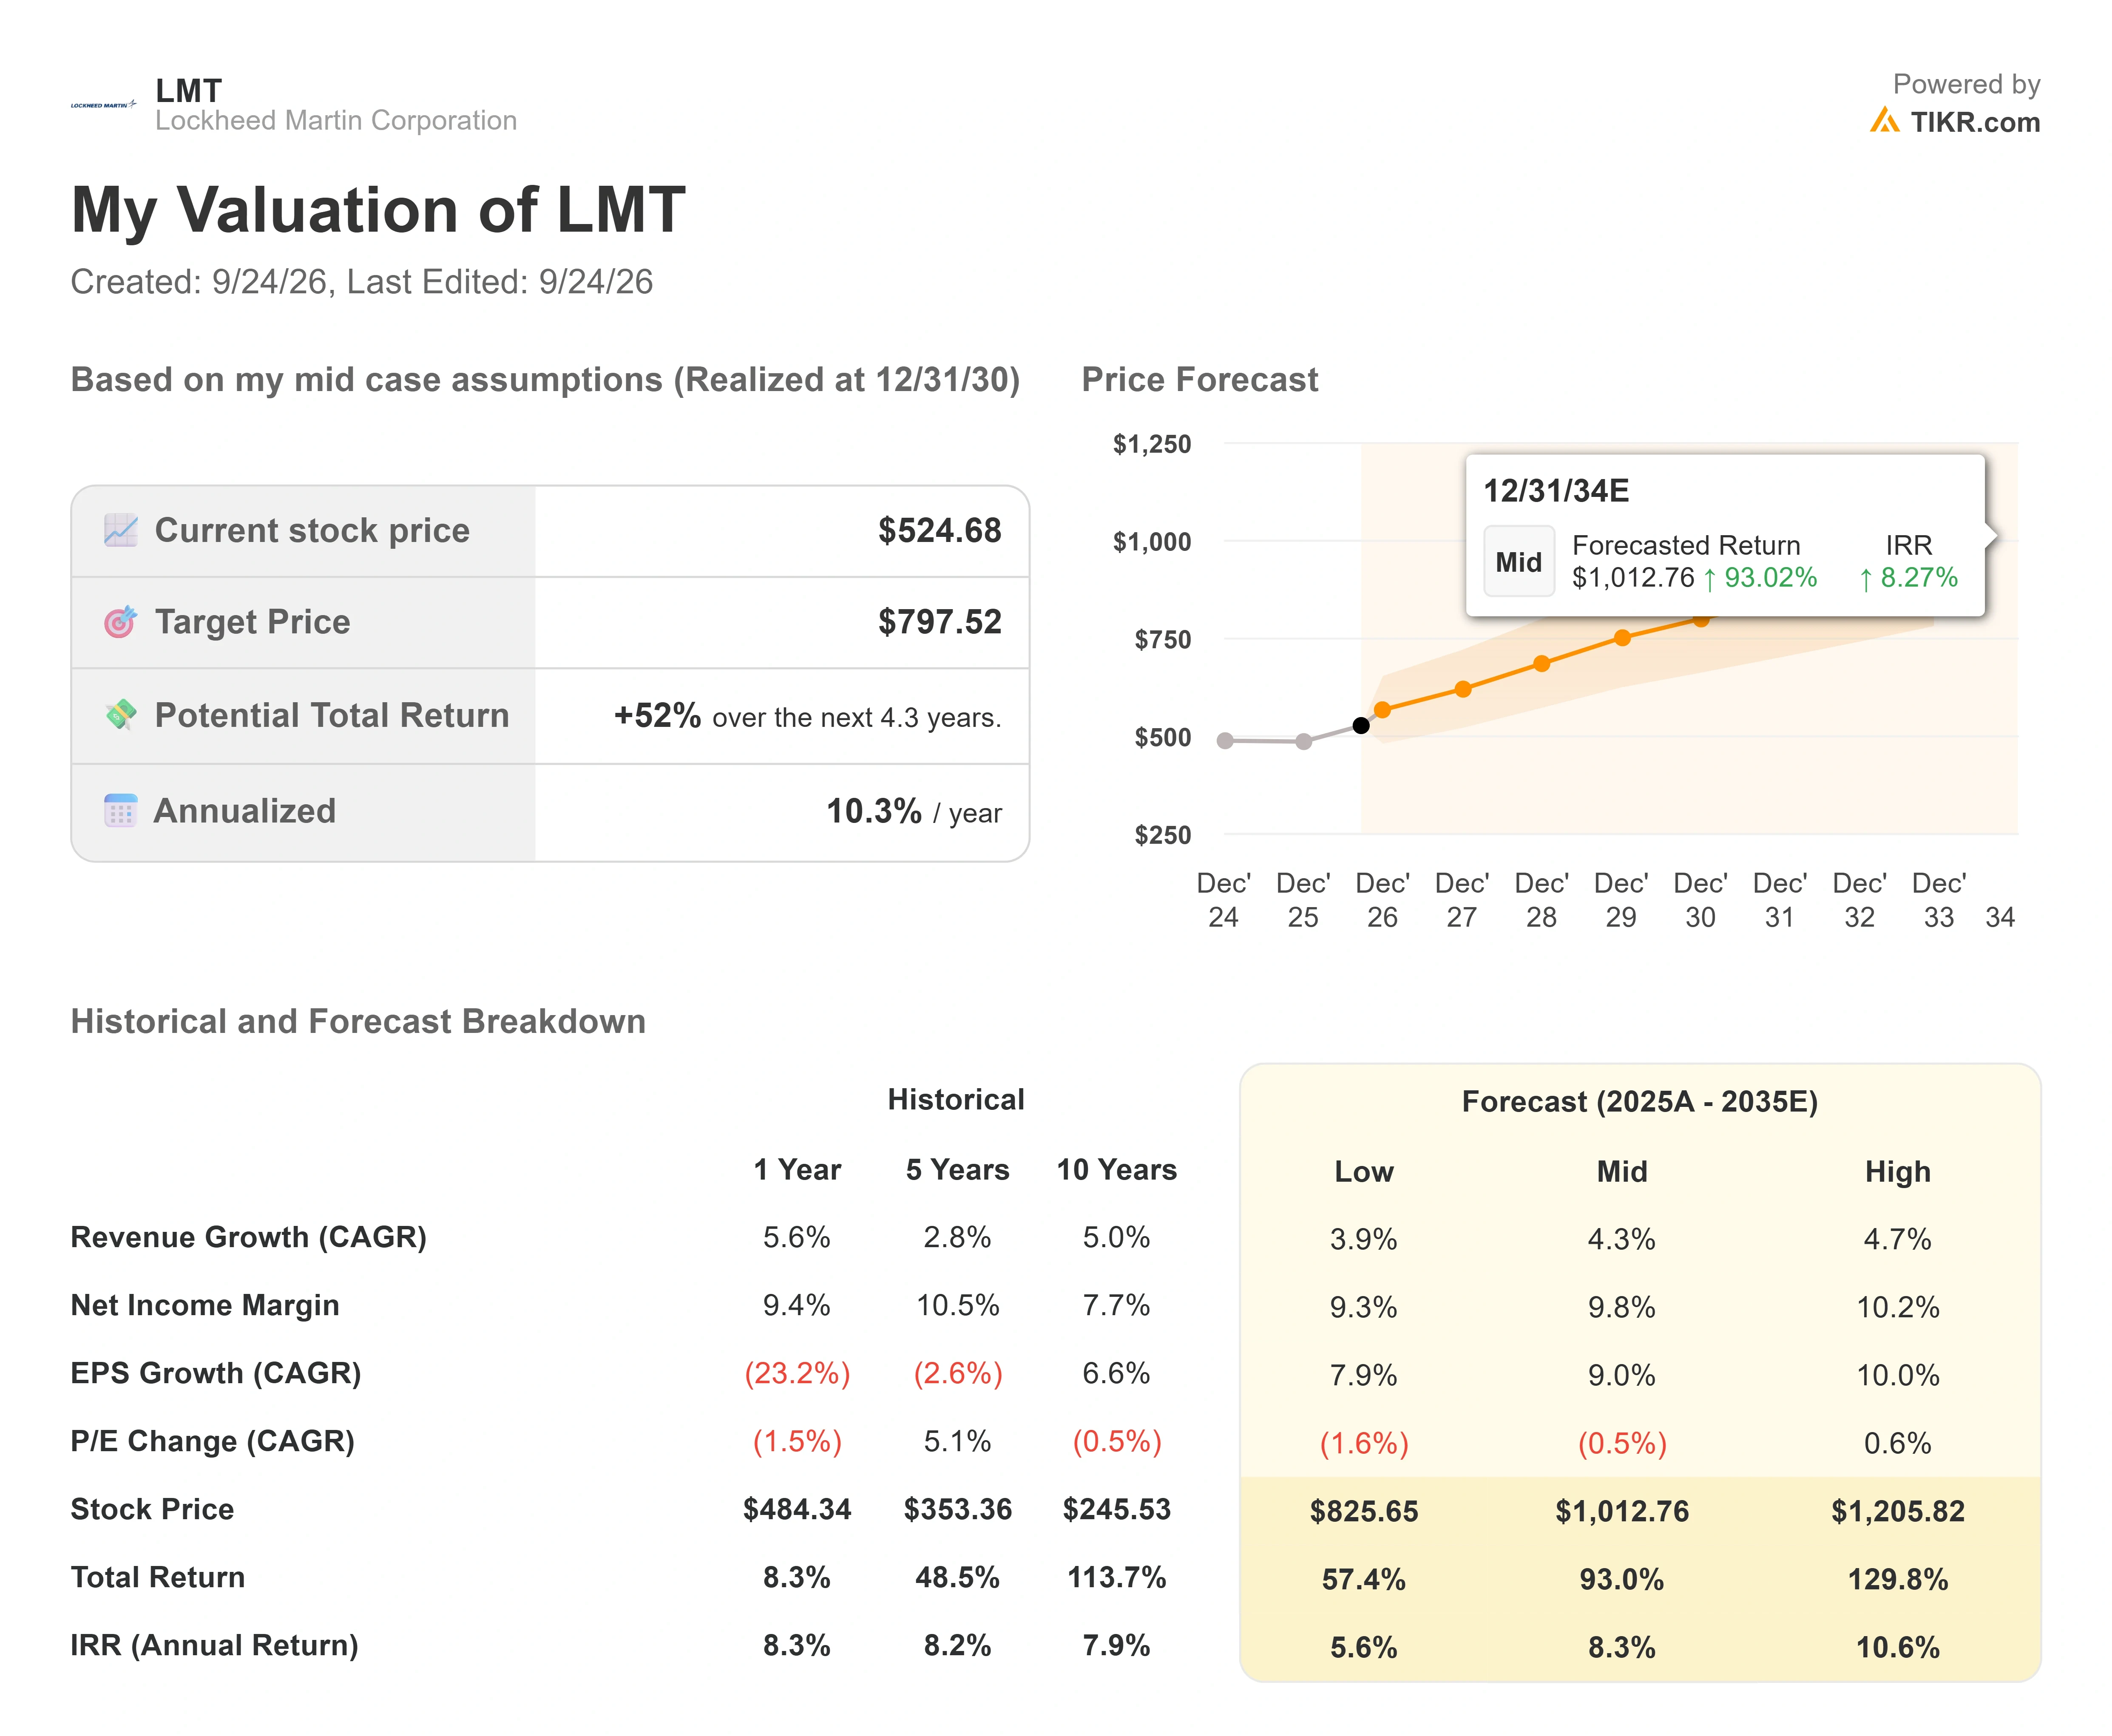
- 当前价格: $524.68
- 目标价(中值): ~$798
- 潜在总回报率: ~52%
- 年化内部收益率: ~10% / 年
查看分析师对洛克希德·马丁股票的增长预测及目标价(免费!)>>>
TIKR的中值情景模型预计,到2030年底,洛克希德·马丁的价值约为798美元,较当前价格的总回报率约为52%,即每年约10%。这主要由两个驱动因素支撑:PAC-3、THAAD和JATM导弹的生产爬坡,以及F-35的持续保障和国际需求对航空系统部门的拉动。利润率提升的驱动因素是框架协议结构,该结构允许洛克希德·马丁保留其效率提升带来的收益,从而将净利润率在2030年推高至高个位数百分比范围。主要风险正如管理层自己指出的:供应商产能,以及在爬坡完全实现之前重置盈利基础的固定价格合同费用。
整个目标价都取决于利润率恢复的实现,而这一点已经充分反映在模型中。瑞银通过其自身的情景分析描绘了同样的紧张关系:如果产能爬坡顺利,看涨情景目标价接近870美元;如果执行费用持续重置盈利基础,看跌情景目标价为452美元。
结论
下一个考验是10月20日发布的第三季度财报。关注自由现金流:管理层给出的全年指引是超过70亿美元,在上半年表现疲软之后,下半年必须承担起这个任务。如果财报数据使公司保持在这一轨道上,且航空系统部门的利润率恢复至其历史10%左右的水平,则表明瑞银所押注的盈利转变是真实的。如果再次出现重置盈利基础的费用,则说明市场的谨慎是正确的。在约525美元的价格水平上,该股的定价仍然反映了第二种结果。
查看亿万富翁投资者正在买入哪些股票,以便您能通过TIKR跟随聪明钱。
您应该投资洛克希德·马丁吗?
真正了解的唯一方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的机构级财务数据。
打开洛克希德·马丁,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变化情况,以及目标价是呈上升还是下降趋势。
您可以建立一个免费的观察列表,将洛克希德·马丁与您关注的所有其他股票一起追踪。无需信用卡。只需您做决策所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入哪些股票 ,以便您能跟随聪明钱。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用TIKR搜索10万+全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!