核心要点
- Stability AI 前首席执行官 Emad Mostaque 预测,特斯拉将在两年内售出比汽车更多的机器人,1000 万台 Optimus 机器人将带来 4000 亿美元的收入。
- 以 202 倍的远期市盈率计算,特斯拉的估值只有在 Optimus 成为比汽车业务大得多的业务时才说得通。
- Mostaque 的计算得出每台机器人价格为 4 万美元,但分析师预计特斯拉在 2028 财年的总收入仅为 1420 亿美元。
- Optimus 的生产计划于 2027 年开始,特斯拉已经削减了其 AI5 芯片的内存,以确保机器人有足够的产量。
特斯拉 (TSLA) 存在估值问题:
其股票交易价格是远期收益的 202 倍,而仅靠销售汽车无法支撑这个估值。
Stability AI 前首席执行官 Emad Mostaque 认为他知道答案。在本周与 Peter Diamandis 合作的 Moonshots 播客 节目中,他用四句话阐述了看涨的理由:
“特斯拉每年销售 160 万辆汽车。两年内,它将销售更多的机器人。它每年赚 1000 亿美元。达到 1000 万台时,那就是 4000 亿美元的收入。”
然后,为了强调:“这很可能会发生。”
另一位小组成员、OpenExO 创始人 Salim Ismail 补充说,马斯克本人正将公司押注于此:“埃隆说,他预计特斯拉未来收入的 80% 将来自 Optimus 机器人。”
为什么必须是机器人
Mostaque 正在回答该股票目前面临的问题。特斯拉最知名的多头之一、Future Fund 的 Gary Black 刚刚称该股票“无论以何种标准衡量都估值过高”,即使在其最新交付量超出预期之后也是如此,正如 TIKR 在此报道 的那样。
TIKR 的数据也同意这一点。以未来十二个月收益的 202 倍计算,特斯拉的交易价格接近其五年平均值 107 倍的两倍……
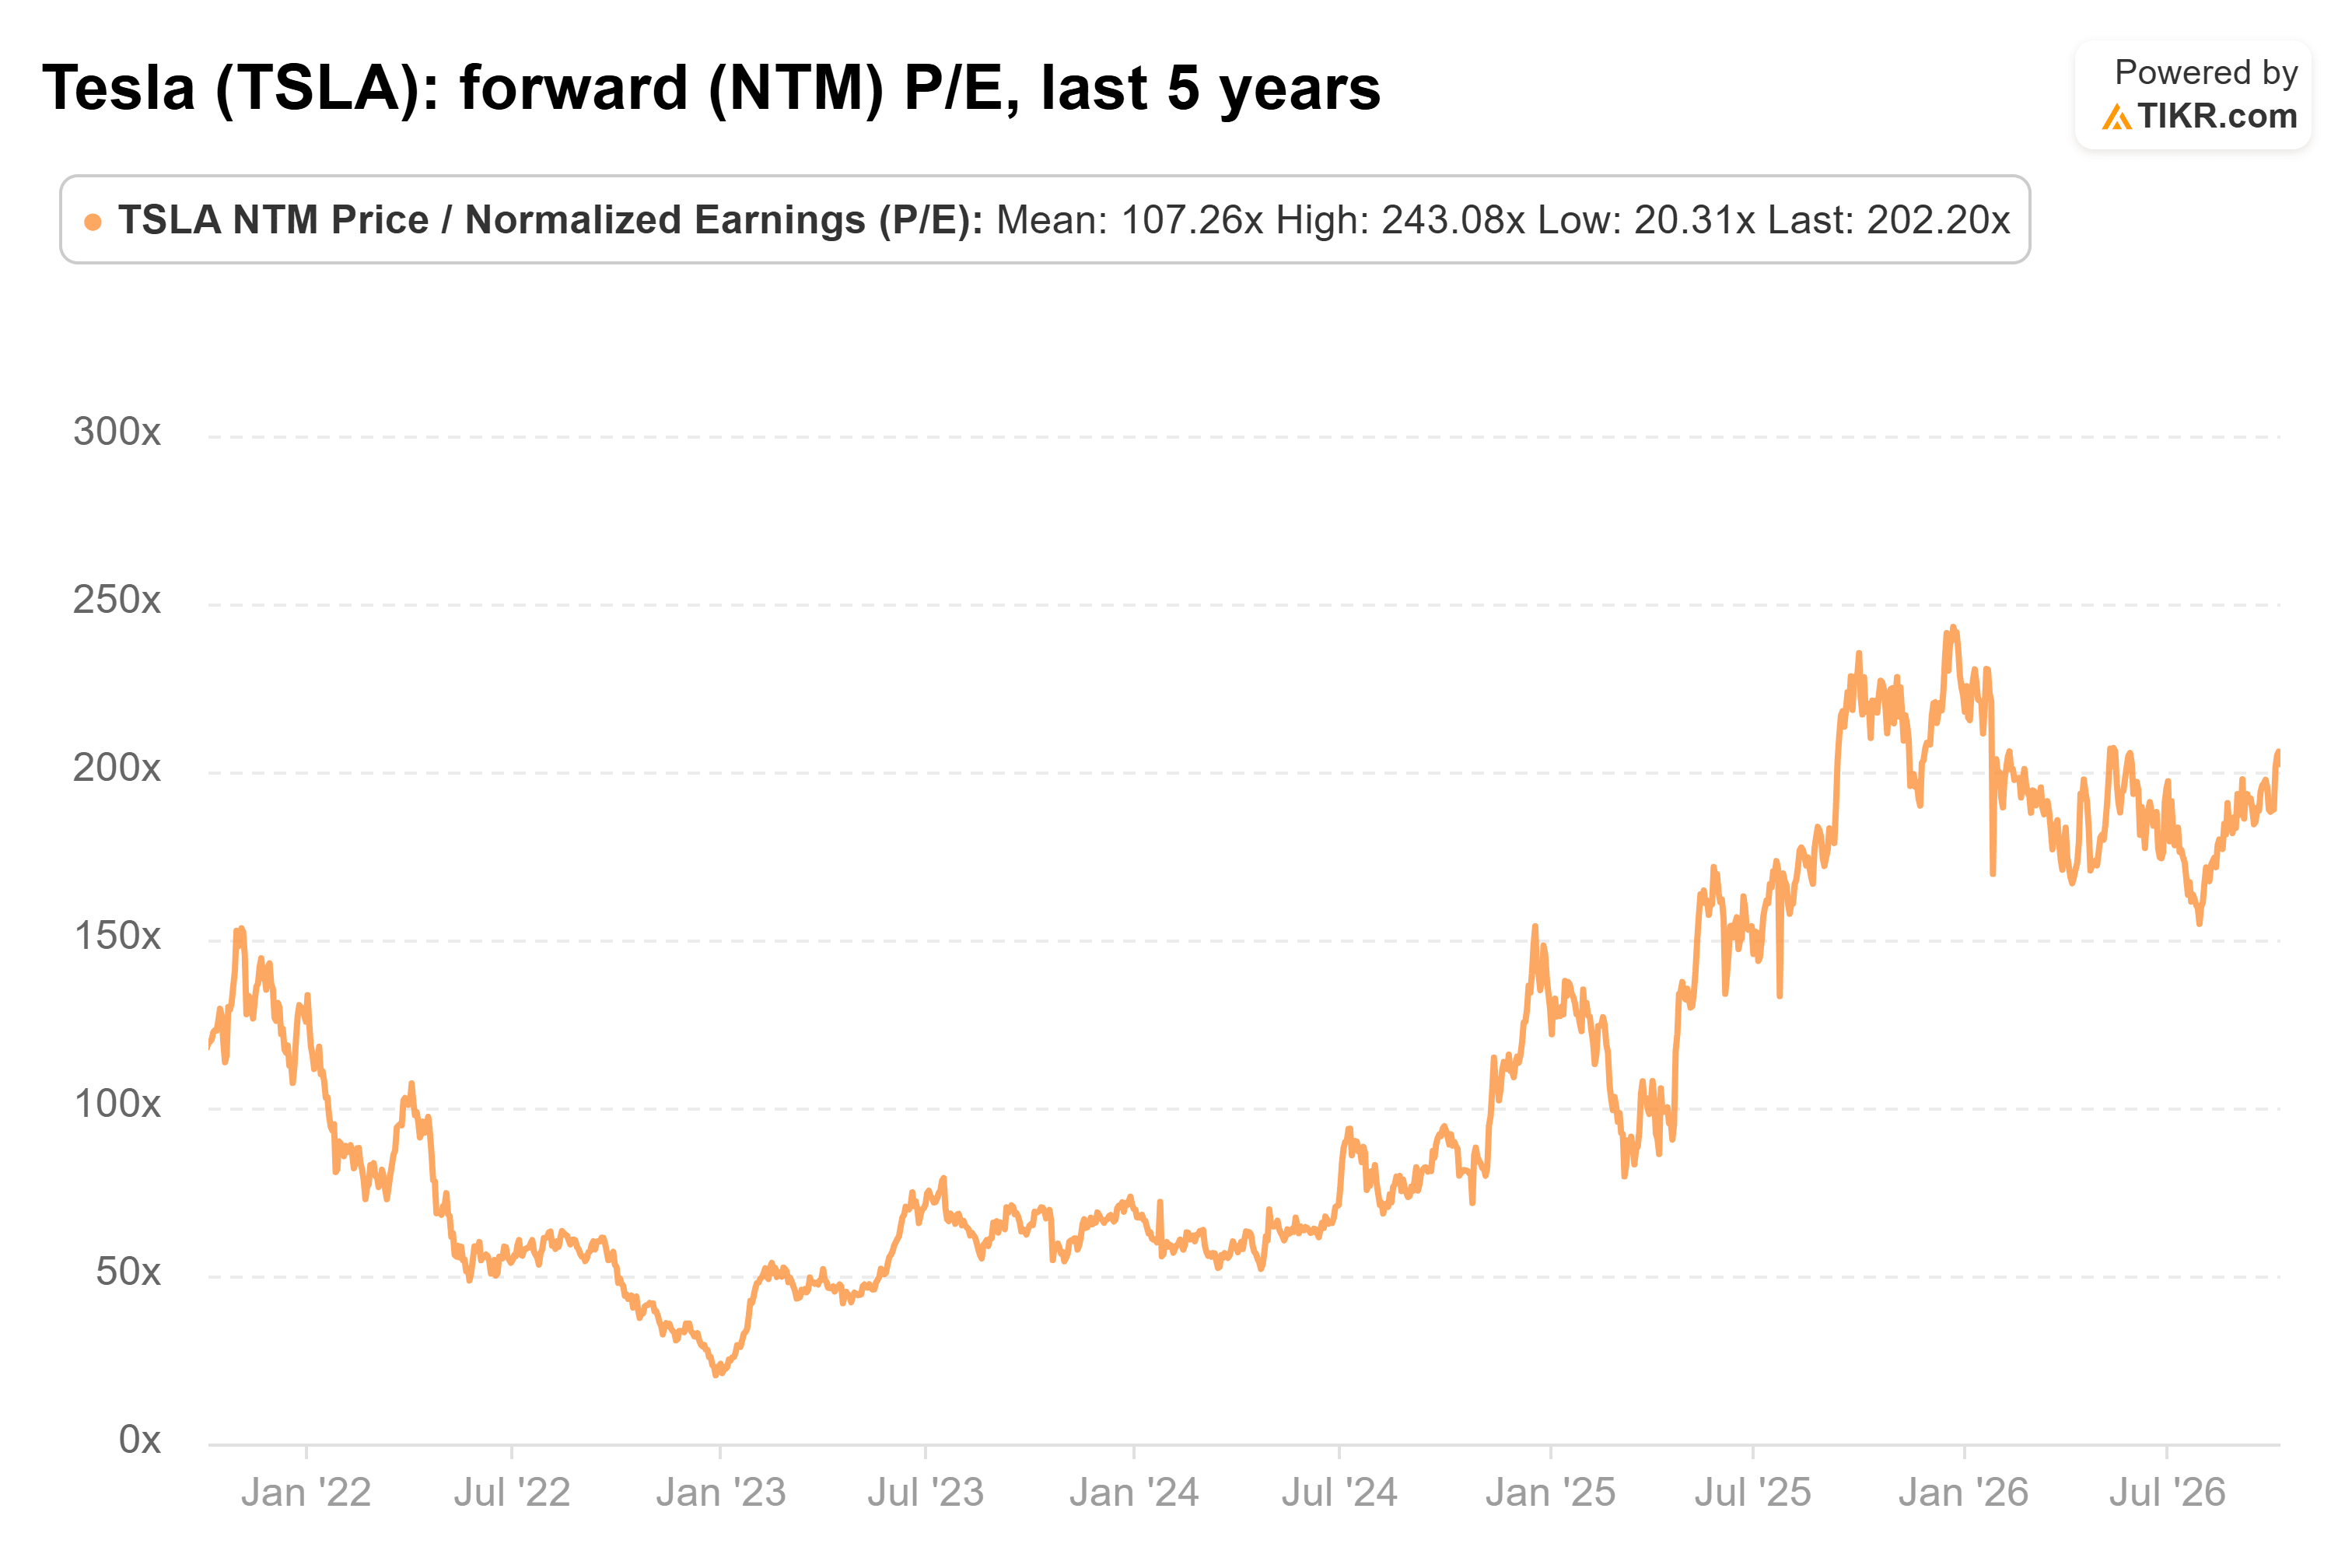
(去年 12 月甚至更高,峰值达到 243 倍。)
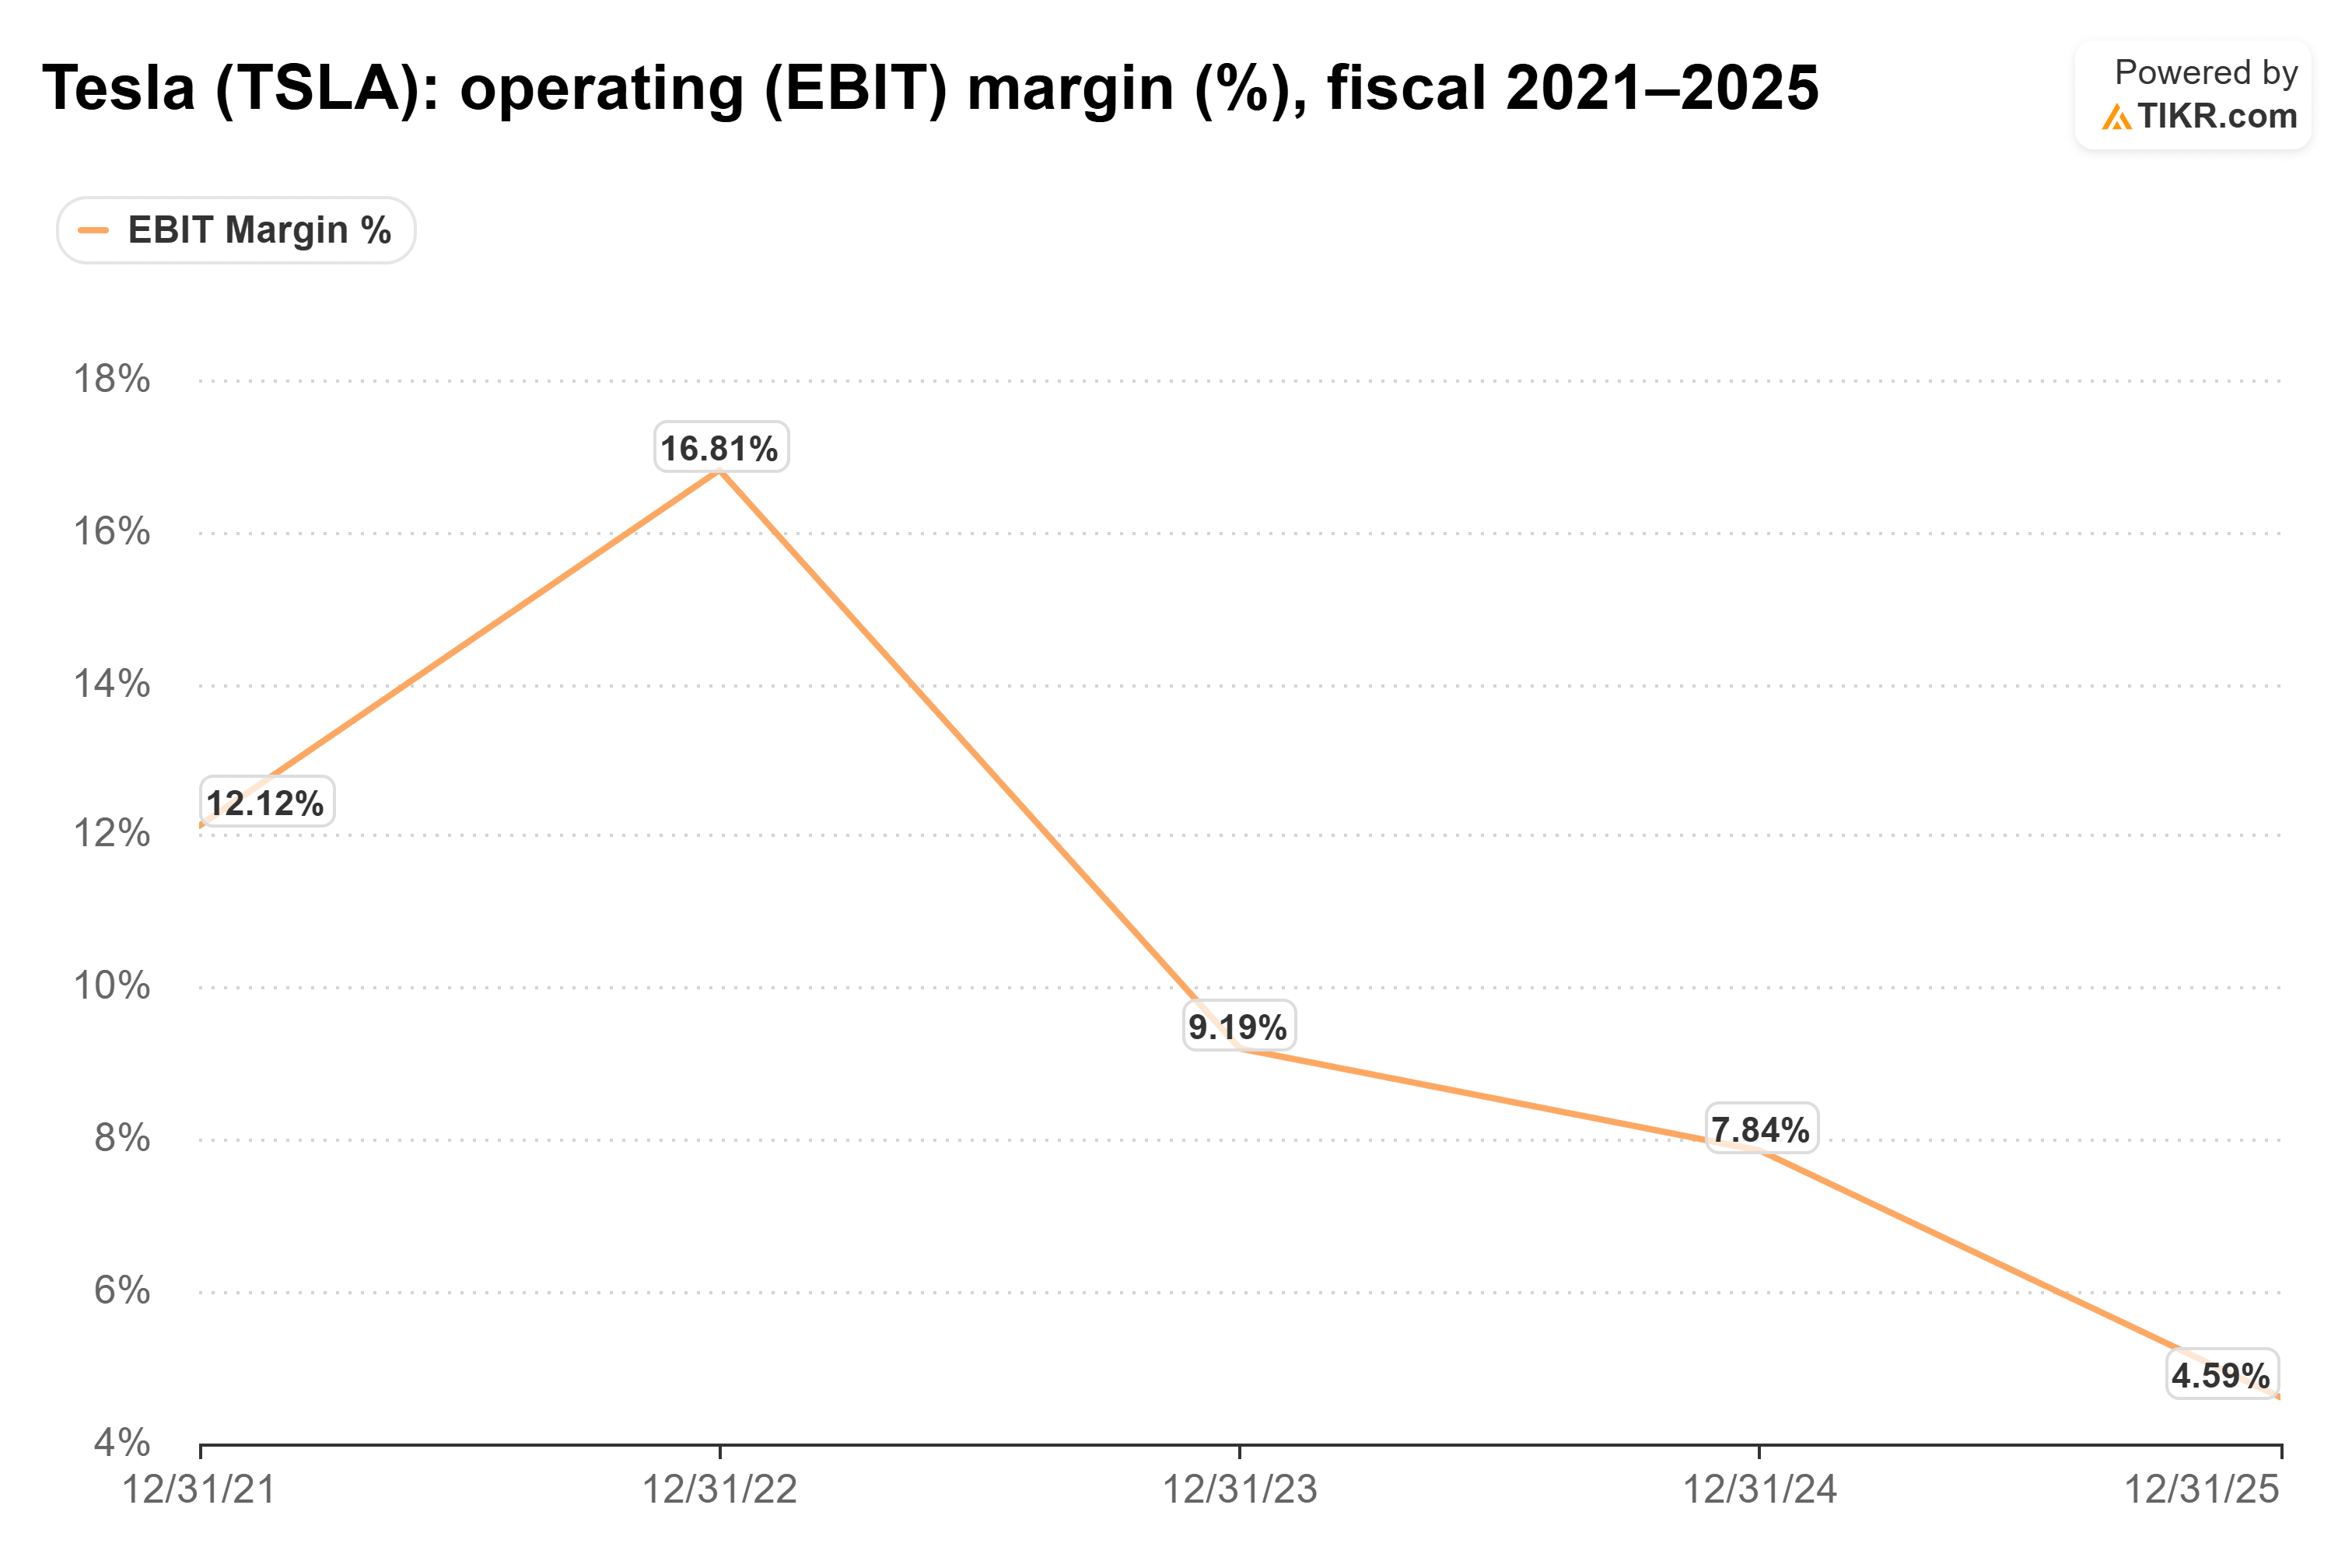
汽车业务本身也无法增长到匹配这个倍数。特斯拉的营业利润率自 2022 财年以来逐年下降,从当年的 16.8% 降至 2025 财年的 4.6%:
想自己查看相同数据吗?免费在 TIKR 上查看特斯拉的利润率历史和华尔街目标价表→
因此,要让这个倍数说得通,必须有其他业务来支撑收益。对于多头来说,这个“其他业务”就是 Optimus。
让我们检查一下 Mostaque 的计算
用 4000 亿美元除以 1000 万台机器人,得出每台机器人 4 万美元,这是他的计算假设的价格。
1000 万台这个数字基于特斯拉自己的计划。正如 Jordi Hays 在 TBPN 上指出的,位于 Giga Texas 的新 Optimus 工厂将拥有“年产 1000 万台 Optimus 的目标产能”,初步生产计划于 2027 年开始。
作为对比,4000 亿美元大约是特斯拉目前总收入的四倍,而分析师预测的数字远未达到这个水平……

共识预期 2028 财年收入为 1420 亿美元,比 2025 财年的 948 亿美元高出约 50%。
现在来检验一下“两年内”的说法。如果特斯拉在 2028 年售出的机器人数量超过其 160 万辆汽车,按每台 4 万美元计算,机器人收入将达到 640 亿美元。华尔街对 2028 年的预期仅比 2025 财年的收入(包括机器人和汽车)高出 470 亿美元。
因此,要么是分析师对 Optimus 的产量爬坡持深度怀疑态度,要么是 Mostaque 的时钟走得太快了。我倾向于后者。
关键在于:内存
Optimus 目前还没有生产收入。在特斯拉能够销售数百万台机器人之前,它需要数百万个运行这些机器人的芯片。
马斯克在 X 上关于特斯拉下一代 AI 芯片内存的帖子中暗示了这有多困难:
“这是确保 Optimus 生产有足够产量的唯一方法,并且能大幅降低成本。”
他后来 将 AI5 的内存调回 到 96GB,并预计这次削减对 Optimus 性能“影响微乎其微”。
特斯拉这么早就为规模化进行工程设计是令人鼓舞的。然而,在第一台生产型机器人发货之前,就围绕内存容量重新设计芯片,这表明供应可能在远未达到 1000 万台之前就成为产量的瓶颈。
那么,到 2028 年机器人销量会超过汽车吗?
我认为不会,尽管 Mostaque 说得对,Optimus 是必须证明特斯拉估值合理性的业务,而一个为年产 1000 万台机器人建造的工厂也表明特斯拉对此是认真的。从 2027 年开始生产,到两年内年产超过 160 万台机器人,这将是制造业历史上最快的爬坡速度之一,而内存已经成为一个制约因素。
以 202 倍的远期市盈率计算,今天的买家在为大部分尚未发生的产量爬坡提前买单。
当然,Giga Texas 的初步生产计划在 2027 年,第一年实际生产多少台机器人将比任何预测都更能说明问题。
那么特斯拉股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到特斯拉可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是购买或出售任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!