Spotify 股票关键数据
- 当前价格: $583.66
- 目标价(中值): ~$1,050
- 华尔街目标价: ~$612
- 潜在总回报率: ~80%
- 年化内部收益率: ~15% / 年
现已上线:使用 TIKR 的新估值模型,发现您最喜爱的股票可能有多少上涨空间(免费) >>>
发生了什么?
分析师在10月22日和23日上调了Spotify Technology (SPOT)的目标价,然而其中三个新目标价仍低于该股收盘价。在10月22日纳斯达克综合指数下跌2.6%的当天,Spotify股价上涨11.10%至$583.66,此前发布的第三季度财报显示其订阅用户数超出管理层指引,并预测第四季度利润高于预期。此举使该股从较2025年底收盘价$580.71低约9.5%的位置,回升至高出约0.5%。
三个新目标价已落后于股价
Benzinga在10月23日的综述中列出了三项调整:Cantor Fitzgerald将目标价从$490上调至$550,Rosenblatt从$527上调至$576,两者评级均为"中性";Guggenheim从$575上调至$650,评级为"买入"。根据TipRanks,Cantor曾在10月12日将其目标价从$530下调至$490。根据TipRanks,Pivotal Research将目标价从$420上调至$460,评级为"持有",较收盘价低约21%;该网站还报告Barclays目标价为$650,Wells Fargo为$660。根据StreetInsider,Raymond James将目标价上调至$625。
无论是什么推动了这些目标价调整,都不是因为更高的营收预期。TIKR的共识数据显示,2027财年营收预期在9月30日至10月23日期间仅微增0.31%,至约224亿欧元,而2026财年营收预期则下滑了0.13%。

截至10月22日,TIKR的华尔街平均目标价为$611.77,较收盘价高出约$28,目标价区间为$459.79至$720.89。评级构成在9月30日至10月22日期间发生了变化,从24个"买入"、8个"跑赢大盘"和7个"持有",变为22个"买入"、9个"跑赢大盘"和9个"持有"。该季度财报本身有两项指标未达预期:营收低于预期0.2%,GAAP每股收益为€2.48,而预期为€2.81。TIKR在财报发布日的报道将这一差距归因于营业利润以下的项目。

Spotify 联席CEO押注其将是用户最后取消的订阅服务
分析师Rich Greenfield在电话会议上提问,那些比较价格并取消未使用订阅服务的AI代理,是否会将Spotify变成一个可互换的后端管道。联席CEO Gustav Söderström 回答说,Spotify多年来一直在Google Maps和Waze的后台运行,并因此实现了增长,因为即使其应用不在前台,业务也能赚钱。
他表示,超过1亿用户每月大约有28天使用Spotify,然后补充道:"这是一个大胆的赌注,但我认为在你取消订阅的清单上,Spotify将是你最后取消的那个。" 这是一个管理层的预测,而非用户流失数据,但高频率的日常使用正是那些寻找被遗忘订阅的AI代理会保留的服务。
TIKR追踪了40位分析师的Spotify评级。有多少人说"买入"?
在一个地方查看Spotify的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。查看Spotify的分析师评级
全球付费用户占比不足4%,唱片公司协议将于2027年到期
联席CEO Alex Norström 用数字说明了其增长空间:瑞典近50%的人口为Spotify付费,而英国和德国为20%至25%,拉丁美洲约为11%,全球范围内则不足4%。更近期的风险在于唱片公司。电话会议上宣读的Michael Morris提问指出,与环球音乐集团和华纳音乐集团的协议将在2027年第一季度达到两年期限。Norström称这是一个两年一周期的循环,并拒绝讨论具体条款。尽管如此,Guggenheim的分析师Morris在次日还是上调了他的目标价。
TIKR 高级模型分析
- 当前价格: $583.66
- 目标价(中值): ~$1,050
- 潜在总回报率: ~80%
- 年化内部收益率: ~15% / 年
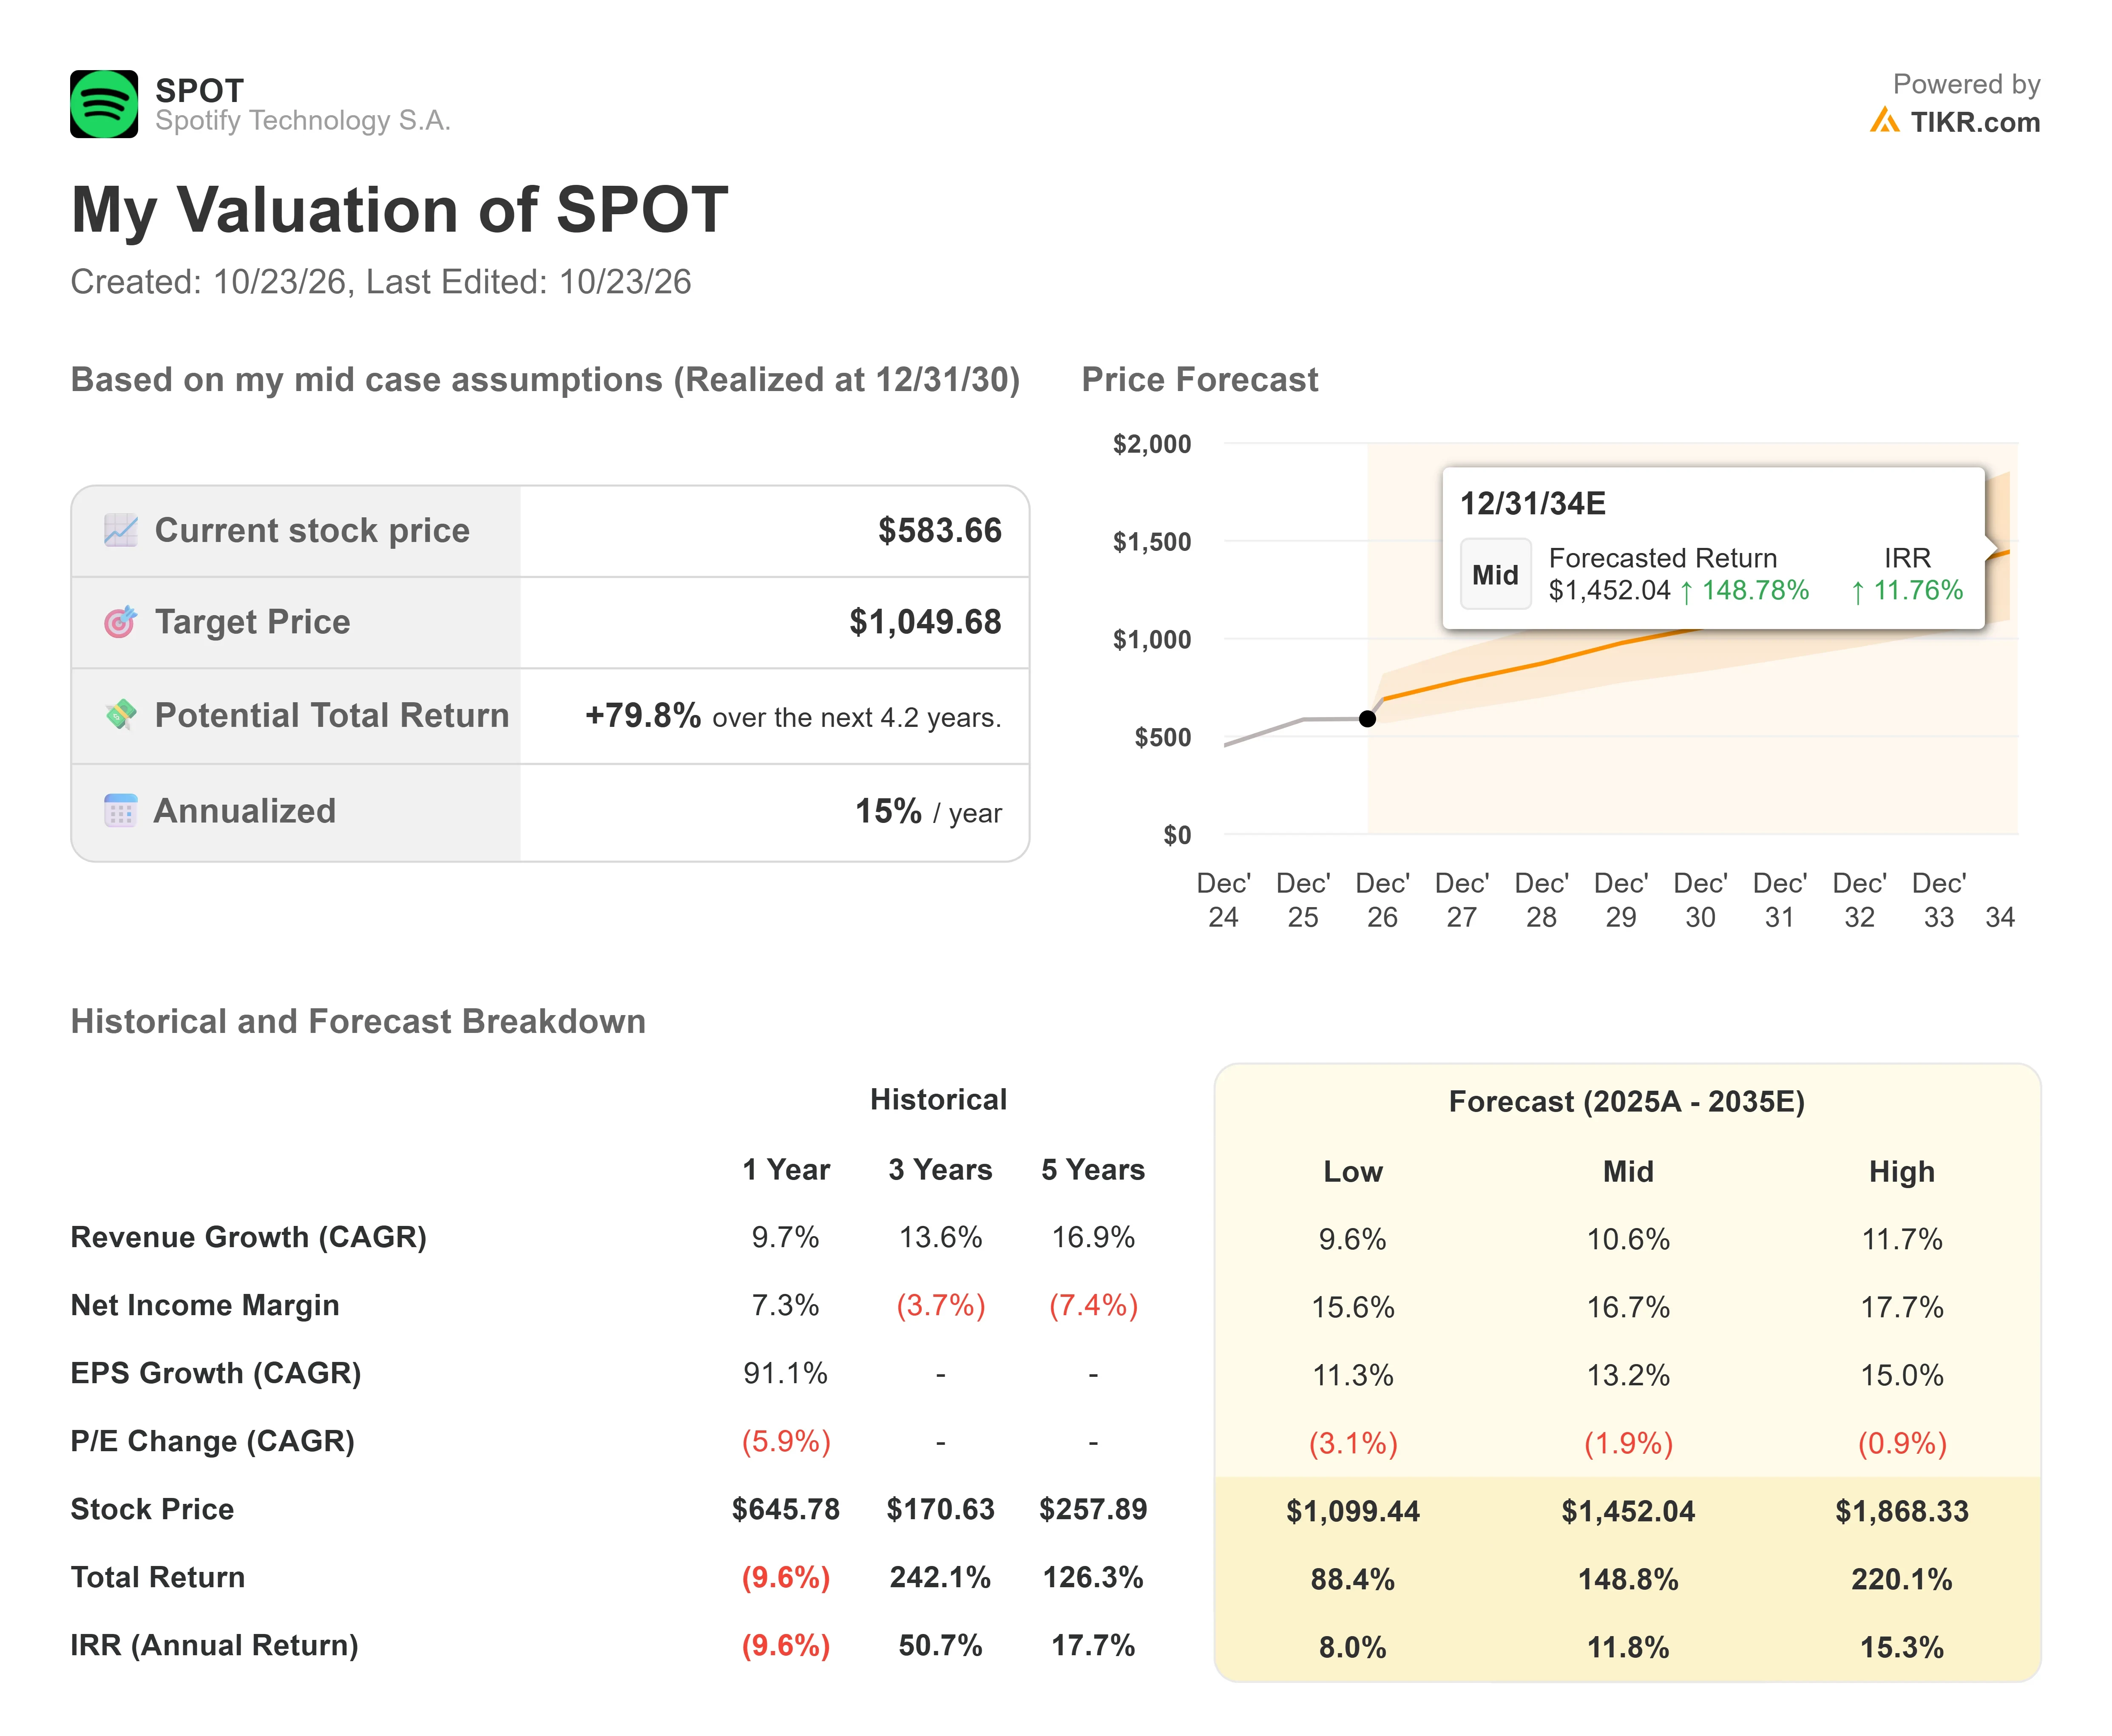
使用中值情景,TIKR模型预测到2030年12月31日股价将达到约$1,050,较$583.66高出约80%,即年化约15%。中值情景假设营收每年增长约11%,净利润率达到约17%,市盈率倍数每年收缩约2%,因此回报依赖于盈利增长而非估值提升。TIKR中的华尔街共识对营收的预期略高,从2025年到2030年每年增长约12%,尽管只有四位分析师给出了2030年的预期。上涨空间将来自广告业务恢复两位数增长。下行风险:更艰难的唱片公司续约谈判将给毛利率路径带来压力。
结论
首席财务官Christian Luiga表示,广告仅占营收的约10%,但其增长最快:第三季度按固定汇率计算增长9%,而前两个季度各增长3%。Luiga表示,广告业务在第四季度应继续朝着两位数增长迈进,去年的财报发布于2月10日。若增长率达到10%或更好,将支持目标价较高的阵营;而若增长率回落至3%左右,则将利好那些目标价已低于当前股价的分析师,随后唱片公司续约谈判将在2027年第一季度进行。
那么Spotify股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,即可查看Spotify可能的价值。从华尔街共识预期开始,或调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!