核心要点
- 截至10月22日的一个月内,SK海力士 (SKHY) 股价下跌了33%,而同期美光科技 (MU) 下跌了22%,纳斯达克100指数下跌了6%。
- 拉姆研究 (LRCX) 给半导体股带来了额外压力,因为投资者质疑人工智能基础设施支出能否维持其快速增长。
- SK海力士报告第三季度营收达到创纪录的104.6万亿韩元,同比增长328%,营业利润率达80%。
- 强劲的HBM需求、长期客户协议以及约100万亿韩元的股东回报计划,增强了买入而非卖出的理由。
发生了什么?
SK海力士 (SKHY) 股价在截至10月22日的一个月内暴跌33%,收于132美元,因对中国内存竞争和人工智能基础设施支出的担忧拖累了半导体股。
这一跌幅显著超过了整体市场的损失。同期美光科技 (MU) 下跌了22%,而纳斯达克100指数下跌了6%,突显了内存股面临的压力。
10月13日,据报道,中国的长鑫存储(CXMT)在开发更高密度的DRAM技术方面取得了进展,引发了市场担忧,即中国产能的扩张最终可能对内存价格构成压力。该公司的技术声明尚未得到独立验证。
与此同时,拉姆研究 (LRCX) 报告9月季度营收为82.2亿美元,并预计12月季度营收约为86亿美元。尽管其展望显示增长将持续,但投资者质疑半导体设备支出能否维持近期的势头。
这些发展共同加剧了市场对内存行业非凡盈利能力可持续性的担忧。
然而,SK海力士10月28日的财报挑战了看跌的观点。股价在财报公布后反弹,但10月30日收盘于149美元,仍比其9月22日收盘价低24%。
创纪录的盈利增强了看涨理由
SK海力士报告第三季度营收达到创纪录的104.6万亿韩元,同比增长328%,环比增长32%。
营业利润达到83.3万亿韩元,同比增长632%,营业利润率从第二季度的76%上升至80%。
增长得益于对高带宽内存(HBM)、先进服务器DRAM以及受益于人工智能基础设施投资的企业存储产品的强劲需求。
管理层还确认了与14家主要客户签订了长期协议,覆盖了2027年和2028年预期产能的一半以上。
首席执行官Kwak Noh-Jung表示,通过公司技术竞争力建立的客户信任"正在促成长期合同",为未来需求提供了更高的可见性。
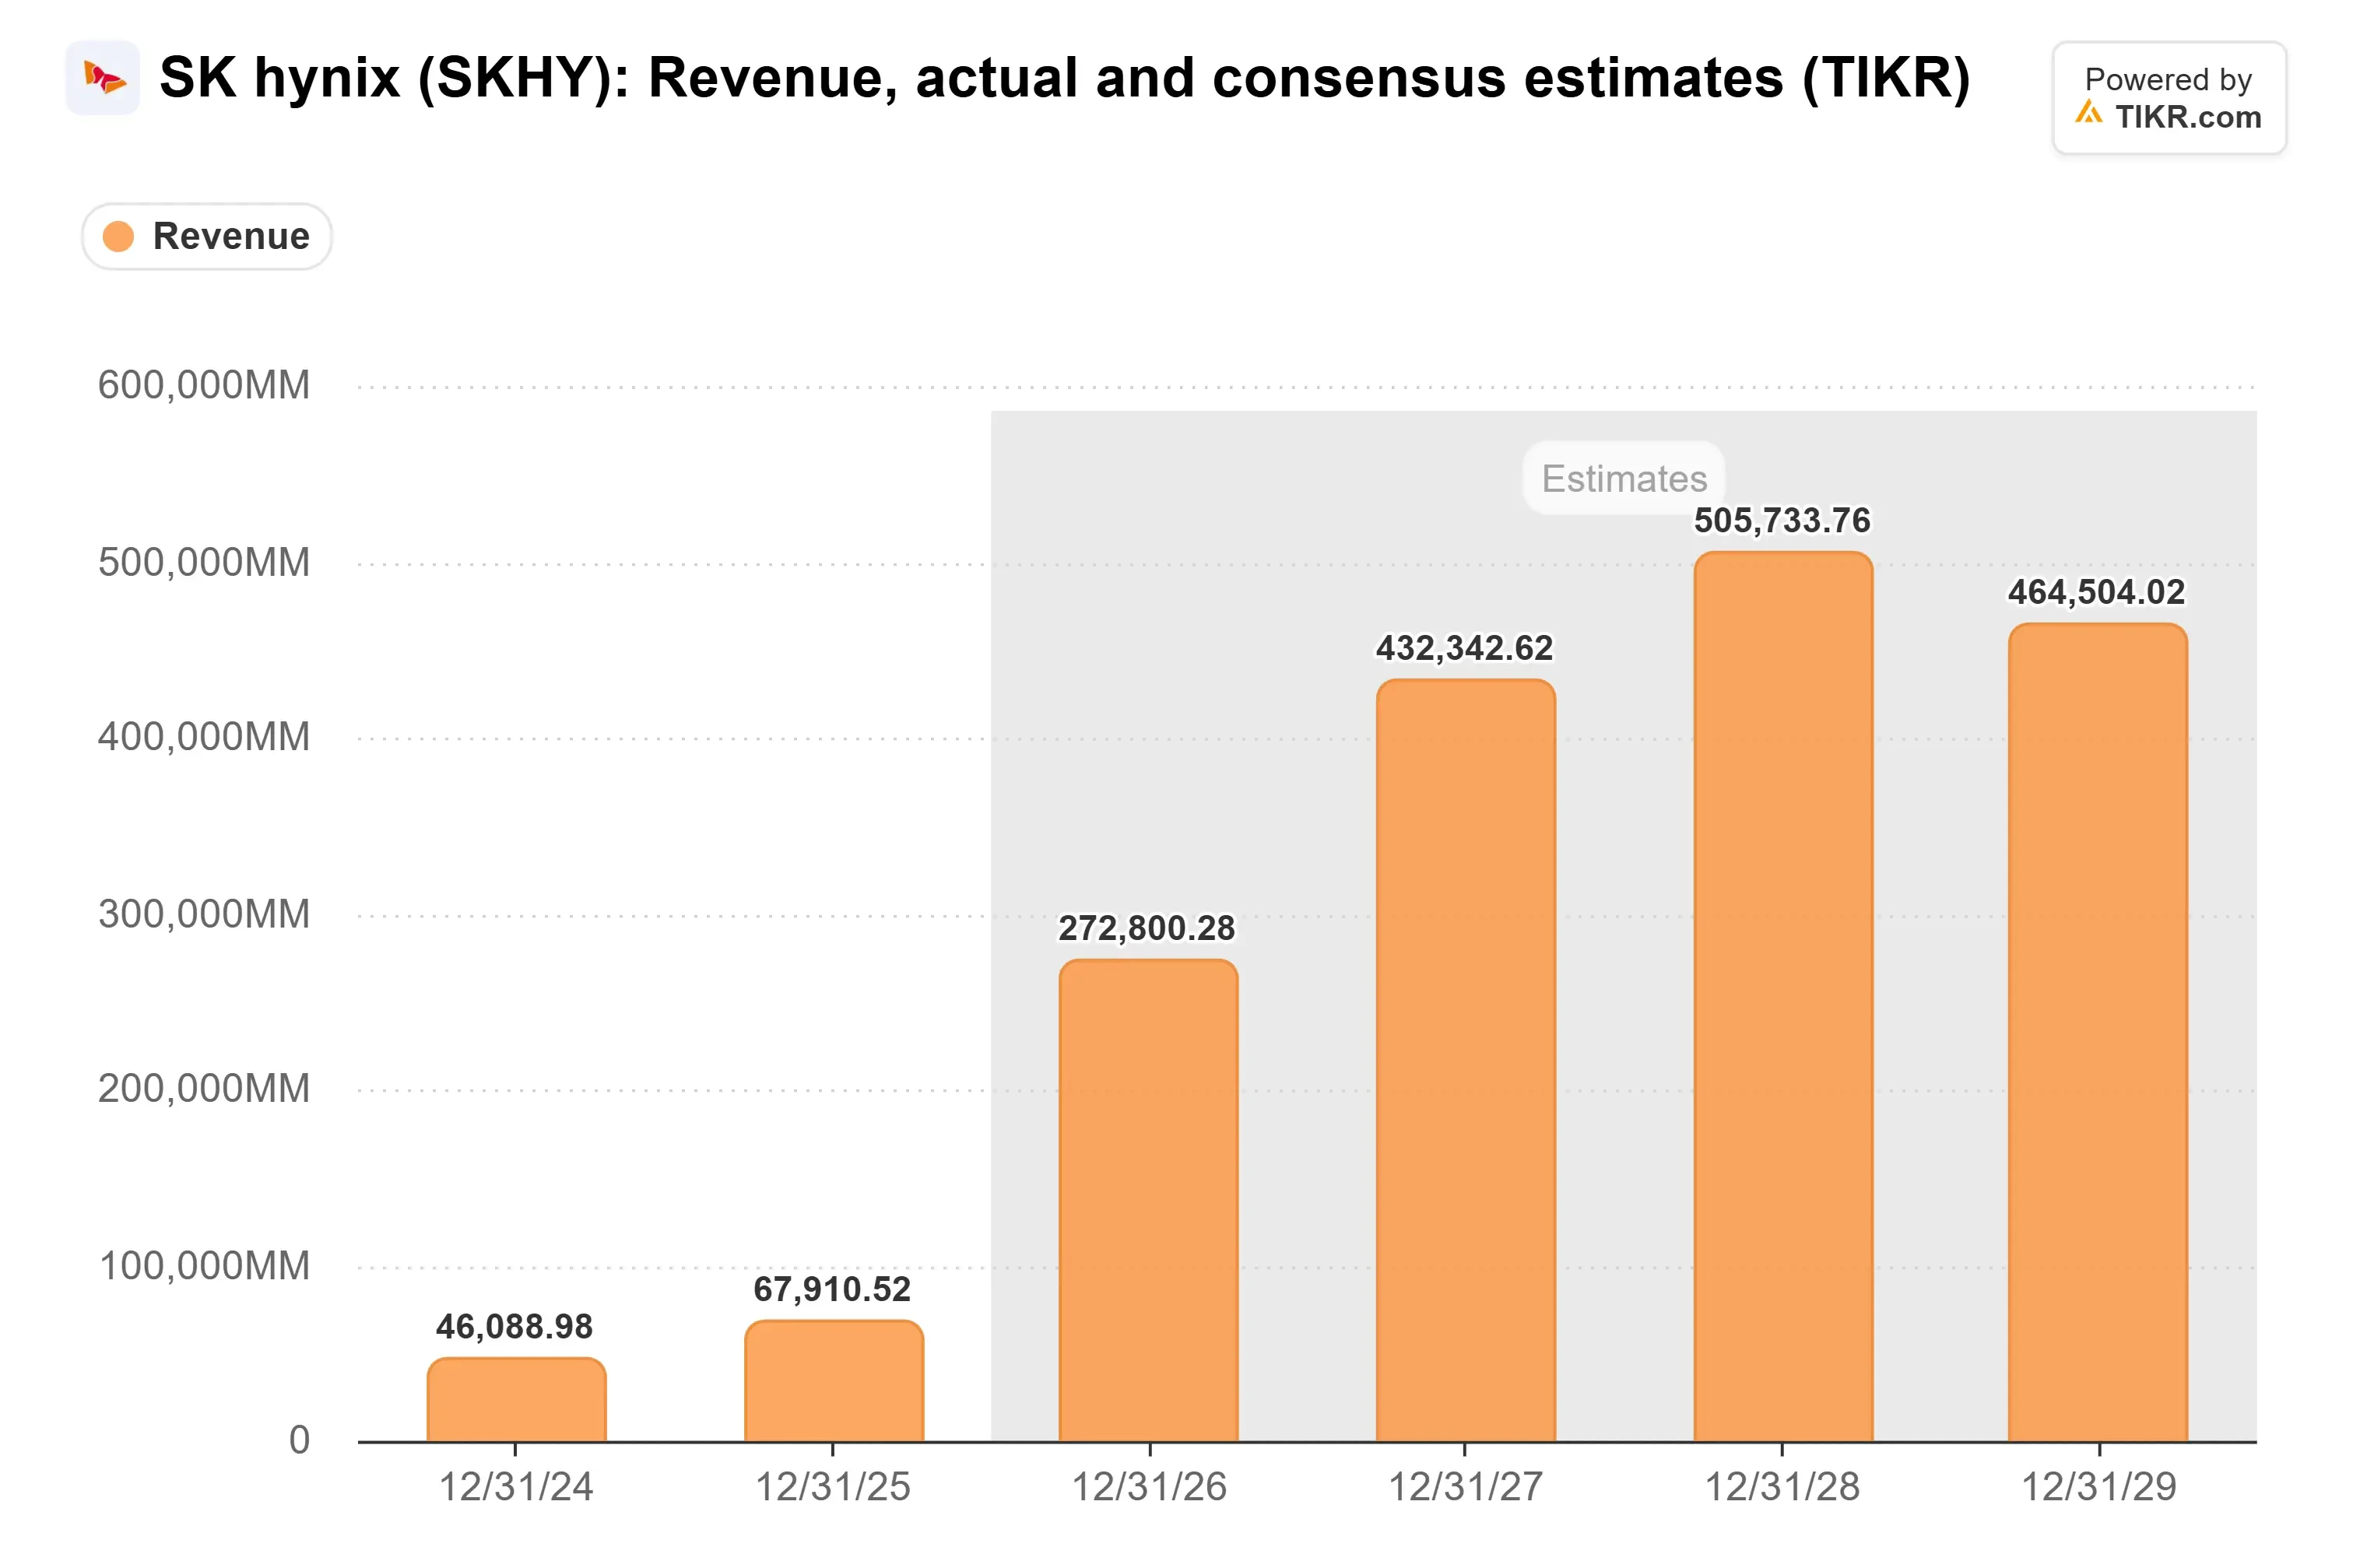
根据TIKR的共识预测,华尔街预计SK海力士的营收将在2028年前显著增长,然后在2029年小幅下降。预期的增长反映了对AI相关内存产品的持续需求,尽管2029年的预期下降突显了该行业的周期性风险。
中国竞争仍然是一个合理的担忧,特别是在传统DRAM和NAND闪存领域。然而,HBM的技术复杂性以及SK海力士已建立的客户关系,使其先进内存业务更难被颠覆。
SK海力士是被低估还是被高估了?
相对于其盈利实力,SK海力士似乎可能被低估了,尽管财报后的反弹已经缩小了10月抛售期间出现的折价。
在下跌期间,其远期市盈率曾接近3倍,低于其自美国上市以来约4倍的历史平均水平。截至10月30日,该倍数已恢复至约4倍,这使得未来的盈利增长对估值变得越来越重要。

该公司还宣布了2026年约100万亿韩元的股东回报计划,包括现金股息和股票回购,尽管Solidigm的IPO已终止,但这增强了投资理由。

在未来12个月内,HBM4出货量的增长、企业内存需求以及长期客户协议可能支撑盈利,尽管中国竞争、更高的资本支出以及潜在的内存价格下行仍然是重要的风险。
结论倾向于买入而非卖出:SK海力士创纪录的盈利能力和更强的需求可见性表明,10月的抛售夸大了短期风险,尽管股价的部分反弹使得估值纪律变得更加重要。
那么SK海力士股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到SK海力士可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!