据路透社报道,10月12日(周一)午盘前,Salesforce (CRM) 股价上涨约2.4%。此前,美国银行分析师Tal Liani将该股评级上调两级,从“表现不佳”调升至“买入”。他将目标价从$160上调至$285,较上周五收盘价$229.13高出约24%。
从美银的最低评级直接调升至最高评级的情况较为罕见。Liani不仅仅是调整了数字,他彻底改变了对AI的看法。
美银改变了对AI的看法
Liani此前曾担心AI代理会让客户绕过软件供应商。在与首席信息官们交流后,他现在认为大型企业不会替换掉承载其核心数据和工作流程的平台。他写道:“如果说有什么影响的话,AI应该会加深对这些平台的依赖。”
他的证据是Agentforce。在2027财年第二季度,其年度经常性收入超过了15亿美元,同比增长超过240%,尽管Salesforce在该季度扩大了该指标的统计范围,将Slackbot和Headless 360也纳入其中。大约一半的Agentforce订单来自购买更多使用额度的客户。
折价是故事的核心
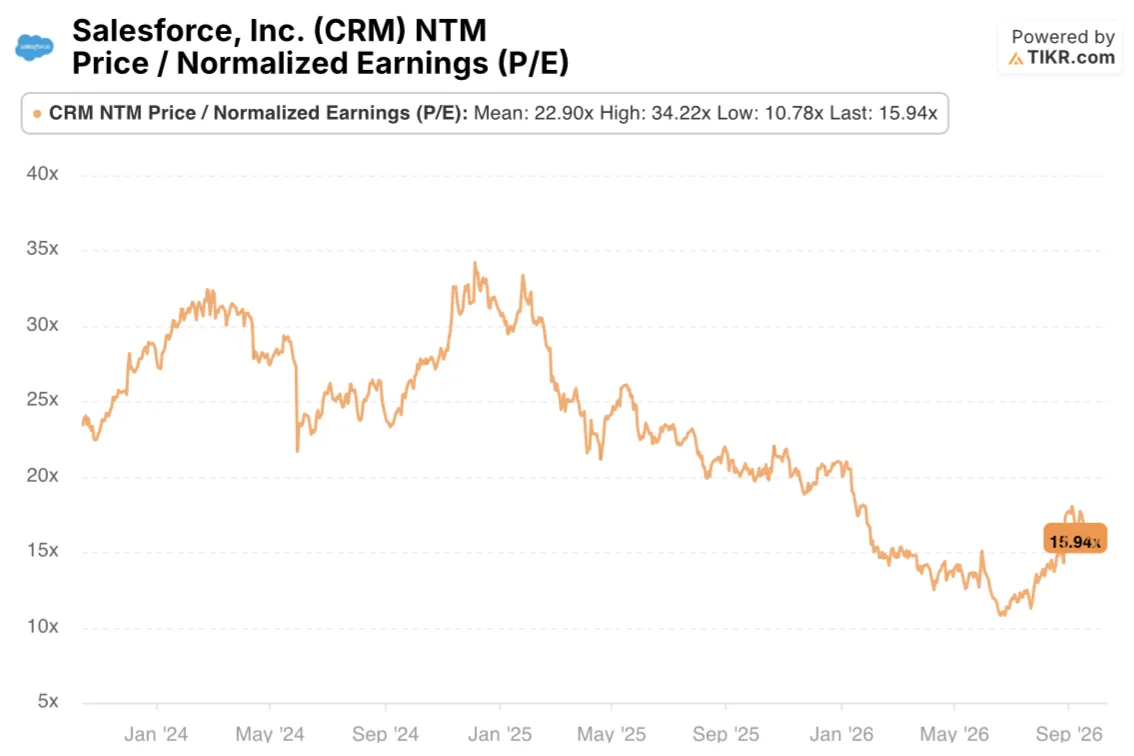
新的目标价主要基于更高的估值倍数。Liani对2028财年营收增长的预测仅从9.5%微调至9.9%。但他现在采用的企业价值倍数是预计2027年自由现金流的16倍,高于之前的9倍。
TIKR的数据显示了该股估值已经下调了多少。Salesforce目前的远期标准化市盈率为15.94倍,而其三年平均值为22.90倍,在2025年初左右曾达到34.22倍的峰值。该倍数在2026年中期曾跌至10.78倍的低点。即使按照美银$285的目标价计算,其市盈率仍将低于该平均值。
解读Salesforce评级上调的两种方式
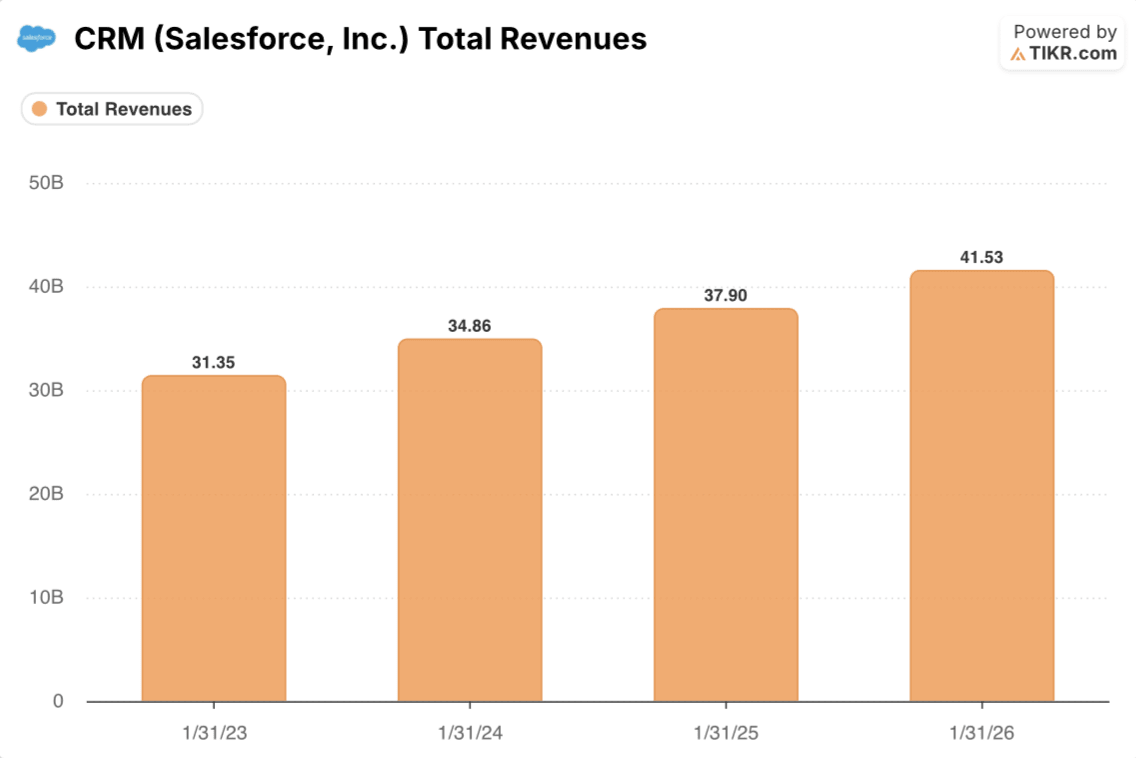
看涨的观点是,该股的定价已经反映了尚未在财务数据中显现的颠覆性风险。2026财年营收增长9.6%,达到415.3亿美元,过去12个月的营收达到439.4亿美元。如果AI让客户更加依赖Salesforce,那么远低于平均水平的估值倍数就显得过于便宜了。
看跌的观点是,Agentforce的规模仍然很小。其约15亿美元的年度经常性收入仅相当于Salesforce过去12个月营收的约3.4%,但这个比较衡量的是规模,而非Agentforce对报告销售额的实际贡献。该股已经从2026年中期的低点强劲反弹。
这个论点的影响超出了Salesforce本身。ServiceNow (NOW) 同样面临着AI将取代软件的担忧,因此,如果首席信息官们保留其核心平台,ServiceNow也将受益。
美银的立场反转使得估值论点更容易成立,但其背后的AI收入在报告的数字中仍然难以清晰体现。除非Agentforce能将Salesforce的总营收增长率提升到超过其在2026财年实现的9.6%,否则该股有理由获得更高的估值倍数,但不足以完全恢复到其22.90倍的平均水平。
想了解Salesforce目前的估值倍数处于什么位置吗?在TIKR上免费调取相同的市盈率历史和营收图表,并与ServiceNow进行比较。点击此处了解更多。
那么,Salesforce股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到CRM股票可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的个人看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!