核心要点
- 过去一个月(截至周一收盘),甲骨文股价下跌了12%,主要源于三天的AI债务担忧,而同期标普500指数上涨了0.6%。
- 公司基本面未变,仍预计2027财年收入至少达到900亿美元,但投资者现在开始关注其1691亿美元的债务。
- 标普给予甲骨文的评级为BBB-,这是最低的投资级评级,需警惕的主要风险是评级被下调至垃圾级。
- 以15倍的远期市盈率来看,远低于其5年平均21倍的水平,对于能够承受该信用风险的投资者而言,甲骨文似乎是一个买入机会。
甲骨文 (ORCL) 股价在过去一个月(截至周一收盘)下跌了12%,而同期标普500指数上涨了0.6%。
这几乎与甲骨文自身无关。恐慌始于债券市场的 CoreWeave (CRWV),该公司同期下跌了25%,并蔓延至在AI领域背负更多债务的公司。
始于CoreWeave的信用恐慌
10月8日周四,随着AI股因OpenAI收入新细节而下跌,甲骨文下跌了5.5%。当天上午,据报道甲骨文正与 阿波罗全球管理 (APO) 和 高盛 (GS) 洽谈为大规模AI芯片采购融资,这使其债务重新成为焦点。
最糟糕的一天是10月14日周三,下跌了8.8%。9月份通胀数据高于预期,达到3.7%,重燃了对美联储加息的押注,而CoreWeave的一只债券收益率接近15%。
据ICE数据服务公司称,周四,为CoreWeave债务提供违约保险的成本创下历史新高。周五,其部分债券滑入困境债券领域,甲骨文股价又下跌了4.6%。
甲骨文的债务是整个故事的核心
截至2025年5月的五个财年,甲骨文的总债务攀升至1090亿美元,而其现金从466亿美元降至112亿美元。

到2026年8月,债务已增至1691亿美元,而现金为371亿美元。
在8月季度,资本支出达到285亿美元,自由现金流为负50亿美元,甲骨文发行了200亿美元新股以帮助支付建设费用。利息支出增长55%至14.3亿美元,超过了非GAAP营业利润31%的增幅,因此利率现在开始侵蚀甲骨文的盈利。
标普在7月将甲骨文评级下调至BBB-,这是最低的投资级评级。这正是它与CoreWeave的区别所在,后者的债券属于高收益债券。但据CNBC周一报道,甲骨文的信用违约互换定价更接近BB和B级信用。
业务并未动摇
与此同时,业务运转良好。在8月季度,收入增长30%至193亿美元,云基础设施收入飙升121%,合同积压达到6640亿美元。管理层仍预计2027财年收入至少达到900亿美元,非GAAP每股收益达到8.10美元。
关键在于这些积压订单的来源。正如因《大空头》而出名的投资者史蒂夫·艾斯曼在周五的《The Compound and Friends》节目中所说:"甲骨文一半的积压订单都来自OpenAI。"
他说的基本正确。据报道,OpenAI的3000亿美元合同约占其积压订单的45%,并且要到2027年才开始。
如果融资能持续,股价则显得便宜
甲骨文目前交易于15.1倍的远期市盈率,远低于其5年平均21.4倍的水平。

分析师下调了目标价,但幅度远小于股价下跌幅度。共识目标价为237美元,低于一年前的338美元,但仍比周一收盘价高出80%以上。
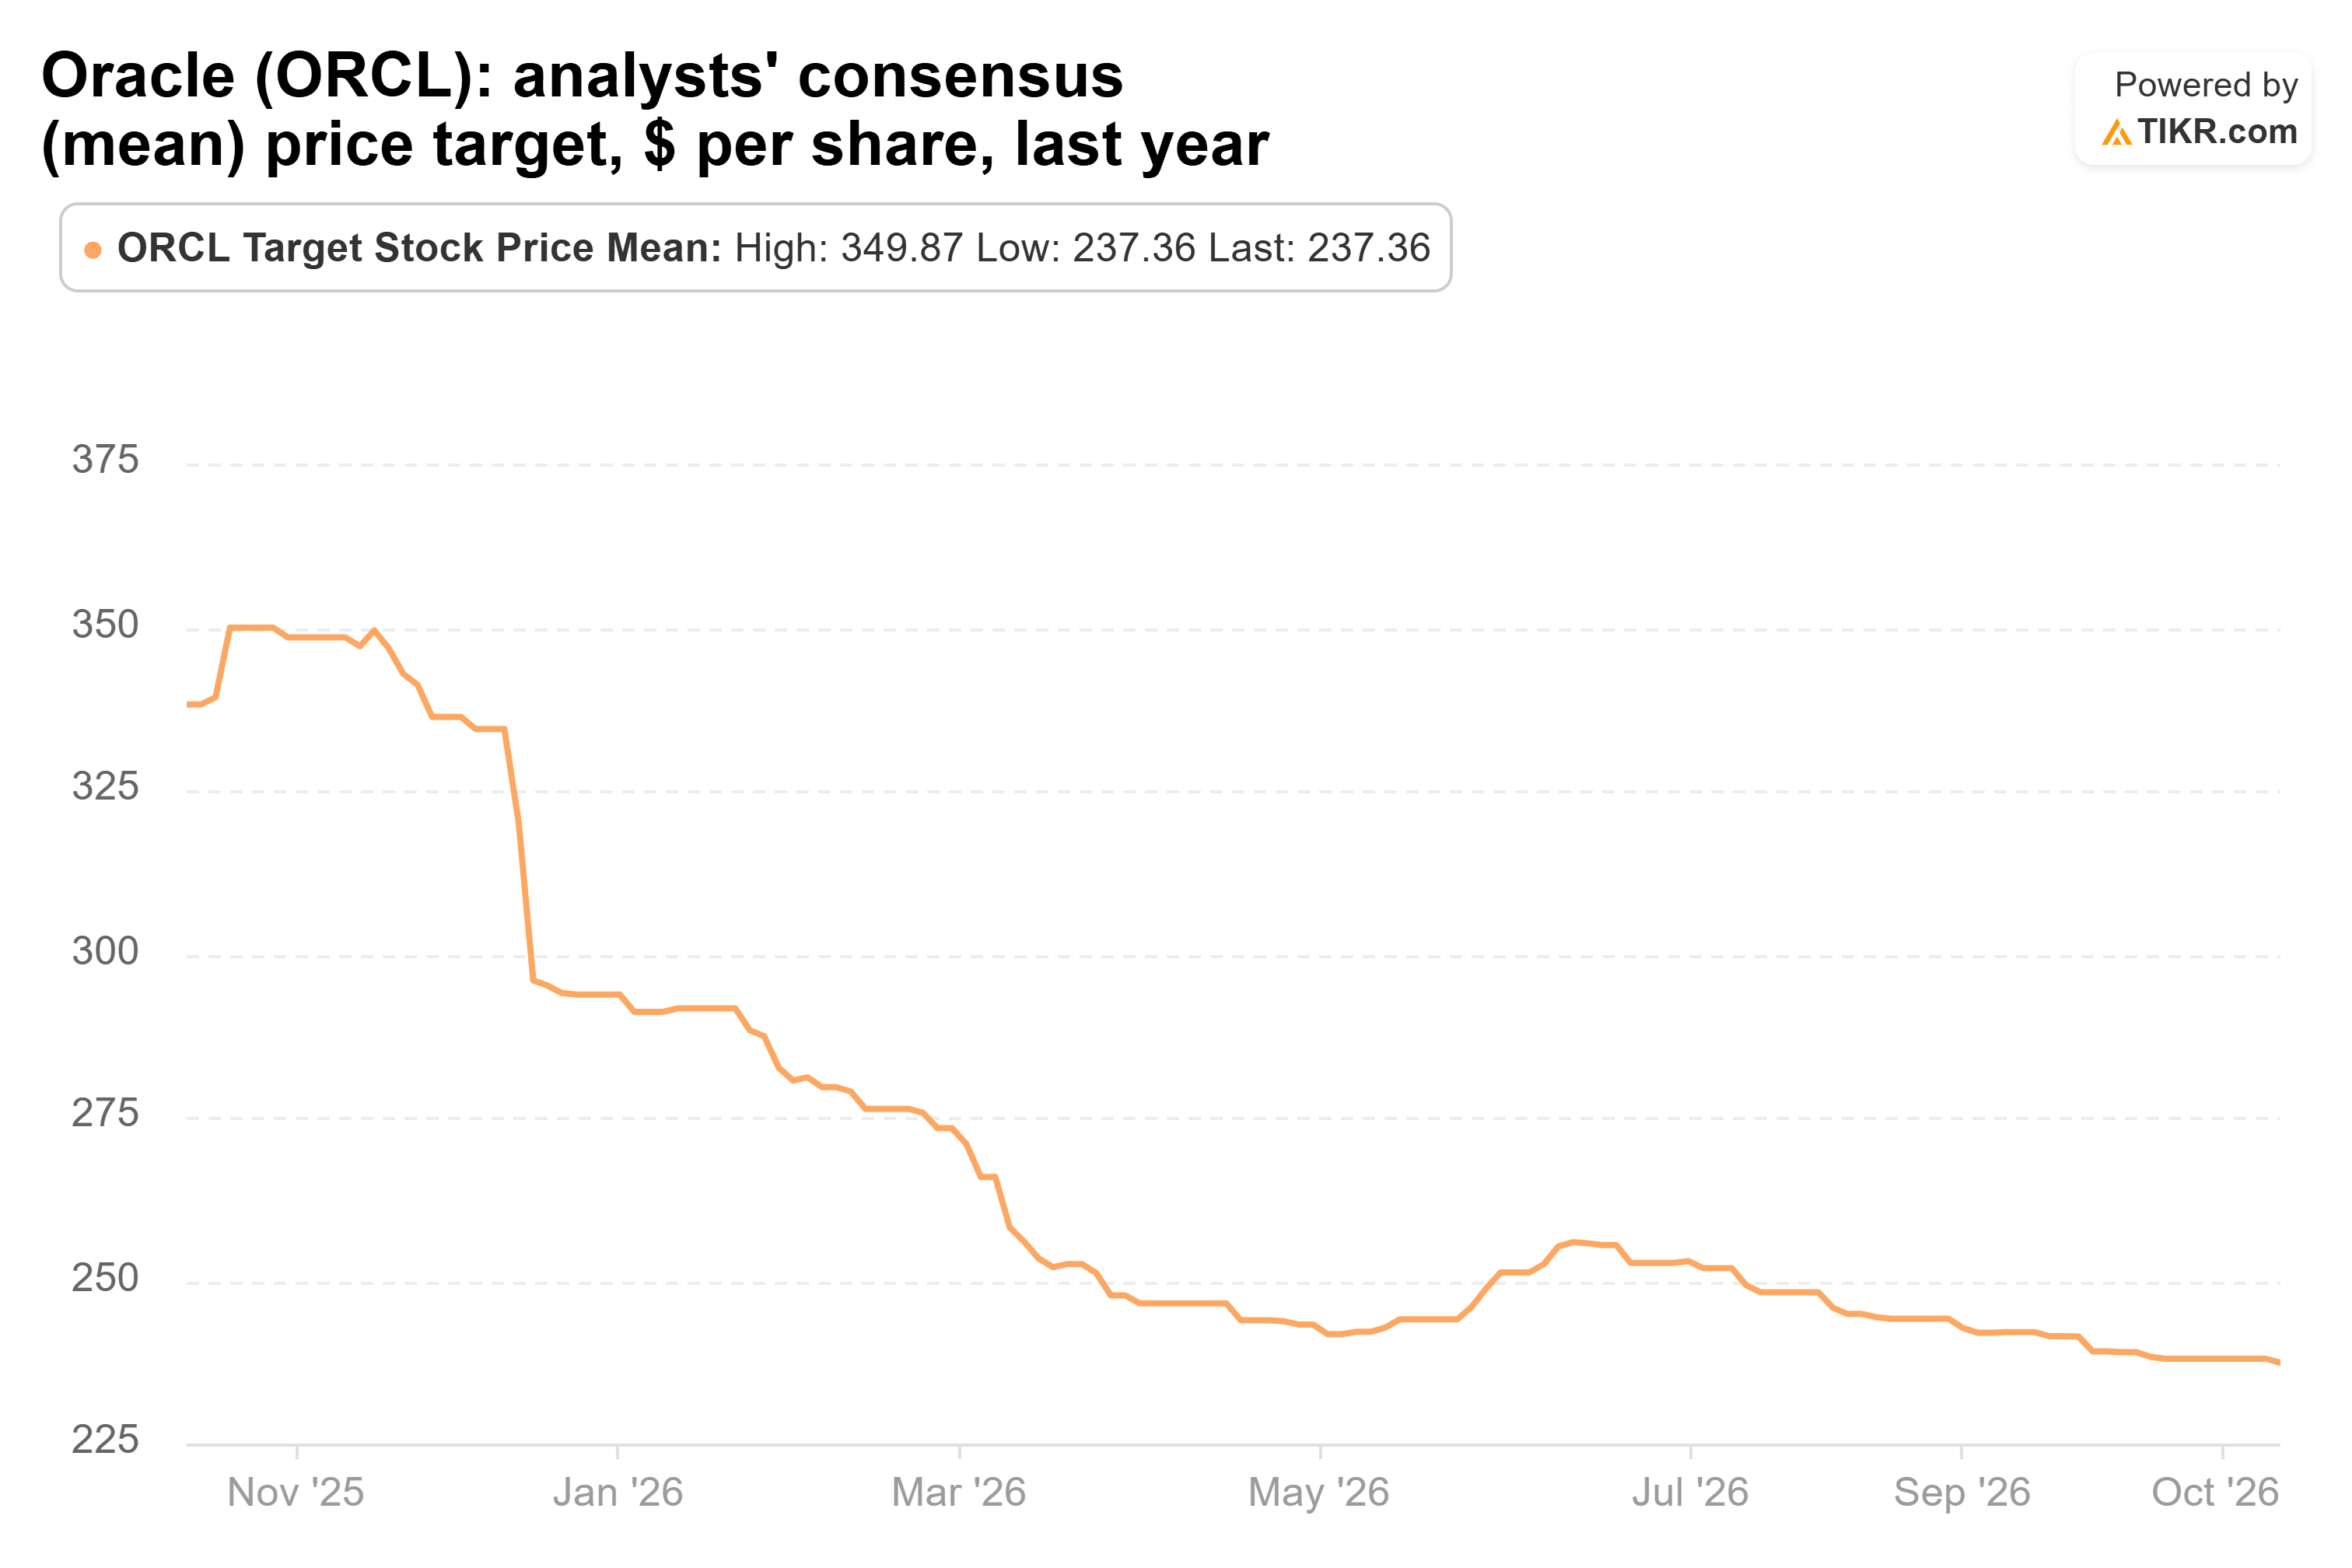
在10月14日下跌后构建的一个模型中,假设收入到2032财年每年增长约26%,净利润率从30%逐步降至25%,且市盈率缓慢收缩,则甲骨文到2031年5月股价可达约351美元。这相当于从现在起每年约24%的回报,其318美元的低估值情景仍可使股价翻倍以上。
我的看法是:如果你能承受信用风险,那就买入。以15倍的远期市盈率来看,市场正在定价一个尚未在甲骨文业绩中显现的融资危机。
下一个考验是12月中旬的财年第二季度财报,管理层给出的指引是收入增长30%至34%,非GAAP每股收益为1.85至1.93美元。同时也要关注与阿波罗和高盛交易的条款。当然,评级被下调至垃圾级将迅速改变整个局面。
那么甲骨文股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到甲骨文可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!