核心要点
- MARA将于11月9日发布财报,此前Riot因市场担忧矿商如何为其AI计划融资而在一个月内下跌了33%。
- 比特币在第三季度上涨了约43%,因此预计MARA将录得大额账面增值收益,但这对其能否自我造血几乎没有说明意义。
- 在第二季度,扣除直接成本后的挖矿业务贡献了3010万美元,低于4390万美元的运营开销,且MARA几乎卖出了其挖出的所有比特币。
- 其比特币持仓在六个月内减少了三分之一,至6月30日的35,577枚,而在8月获得新贷款后,54%的持仓已被质押。如果在上涨的市场中持仓再次下降,则将证实看跌的观点。
Riot Platforms (RIOT) 在截至10月28日的一个月内下跌了33%,因投资者质疑比特币矿商将如何为其AI数据中心计划提供资金。MARA Holdings (MARA) 跌幅也大致相当,并将于11月9日(周一)发布第三季度财报。
单看本季度数据应该不错。比特币在6月30日至9月30日期间上涨了约43%,这将提升挖矿收入并增加MARA所持比特币的账面价值。这就是为什么标题利润数据无法回答真正的问题:在不卖出更多比特币或不以其为抵押借款的情况下,挖矿业务能否支付MARA的账单?
Riot的下跌源于融资担忧
Riot的下跌源于投资者重新评估了矿商建设AI数据中心的融资风险。它自身也有一个截止日期:摩根士丹利一笔高达5.73亿美元的过渡性贷款将于12月31日到期。
MARA也存在资金缺口。两家公司第二季度的营收几乎相同,Riot为1.74亿美元,MARA为1.749亿美元。MARA一直在用其比特币填补缺口。
营收对MARA来说是容易的部分
自6月底以来,市场对MARA 2026年的营收预期已下调了13%。分析师目前预计今年营收为7.07亿美元,低于2025年的9.07亿美元。他们预计2027年营收为8.05亿美元,然后在2028年(即MARA预期的比特币下一次减半年份)降至6.06亿美元。

要达到7.07亿美元,MARA需要在今年下半年实现每季度约1.79亿美元的营收,大致与其6月当季的营收相当。考虑到比特币在第三季度的大幅上涨,要达到市场的营收预期应该不难。
连续三年经营现金流为负
尽管在新设备上的支出几乎已经停止,但MARA的经营现金流在过去12个季度中每个季度都为负。

资本支出从2024年底的4.19亿美元降至6月当季的2170万美元,但经营业务仍消耗了2.24亿美元。部分原因是会计处理。MARA的最新10-Q文件 说明,其挖出的比特币在售出前不计入经营现金流,而销售收入计入投资现金流。因此,无论比特币表现如何,周一的经营现金流很可能再次为负,所以这不是正确的评判标准。
更好的评判标准是比特币数量。在第二季度,MARA卖出了2,213枚比特币,而其挖出量为2,422枚,几乎卖出了全部产量。
TIKR追踪了15位分析师对MARA Holdings的看法。有多少人给出“买入”评级?
查看MARA Holdings的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预估,全部集中在一处。超过50万投资者使用TIKR来研究此类股票。查看MARA Holdings的分析师评级
挖矿业务未能覆盖运营开销
这些比特币的贡献有限。扣除能源、维护和托管费用后,第二季度仅剩下3010万美元的收入。这意味着挖矿利润率为17.2%,低于一年前的1.054亿美元和44.2%。比特币的平均价格低了28%,且全网挖矿难度增加。
管理层在剔除交易成本和专利和解费用后,将运营开销定为4390万美元。因此,在支付一分钱利息之前,挖矿业务甚至无法覆盖公司的运营开销。第三季度更高的比特币价格应能缩小这一差距。差距是否弥合是我首先要检查的事情。
比特币账面增值将使本季度数据显得亮丽
MARA报告的利润随比特币价格大幅波动。其EBITDA利润率在过去12个季度中从355.4%到-512.2%不等,因为比特币的公允价值变动会通过利润表体现。
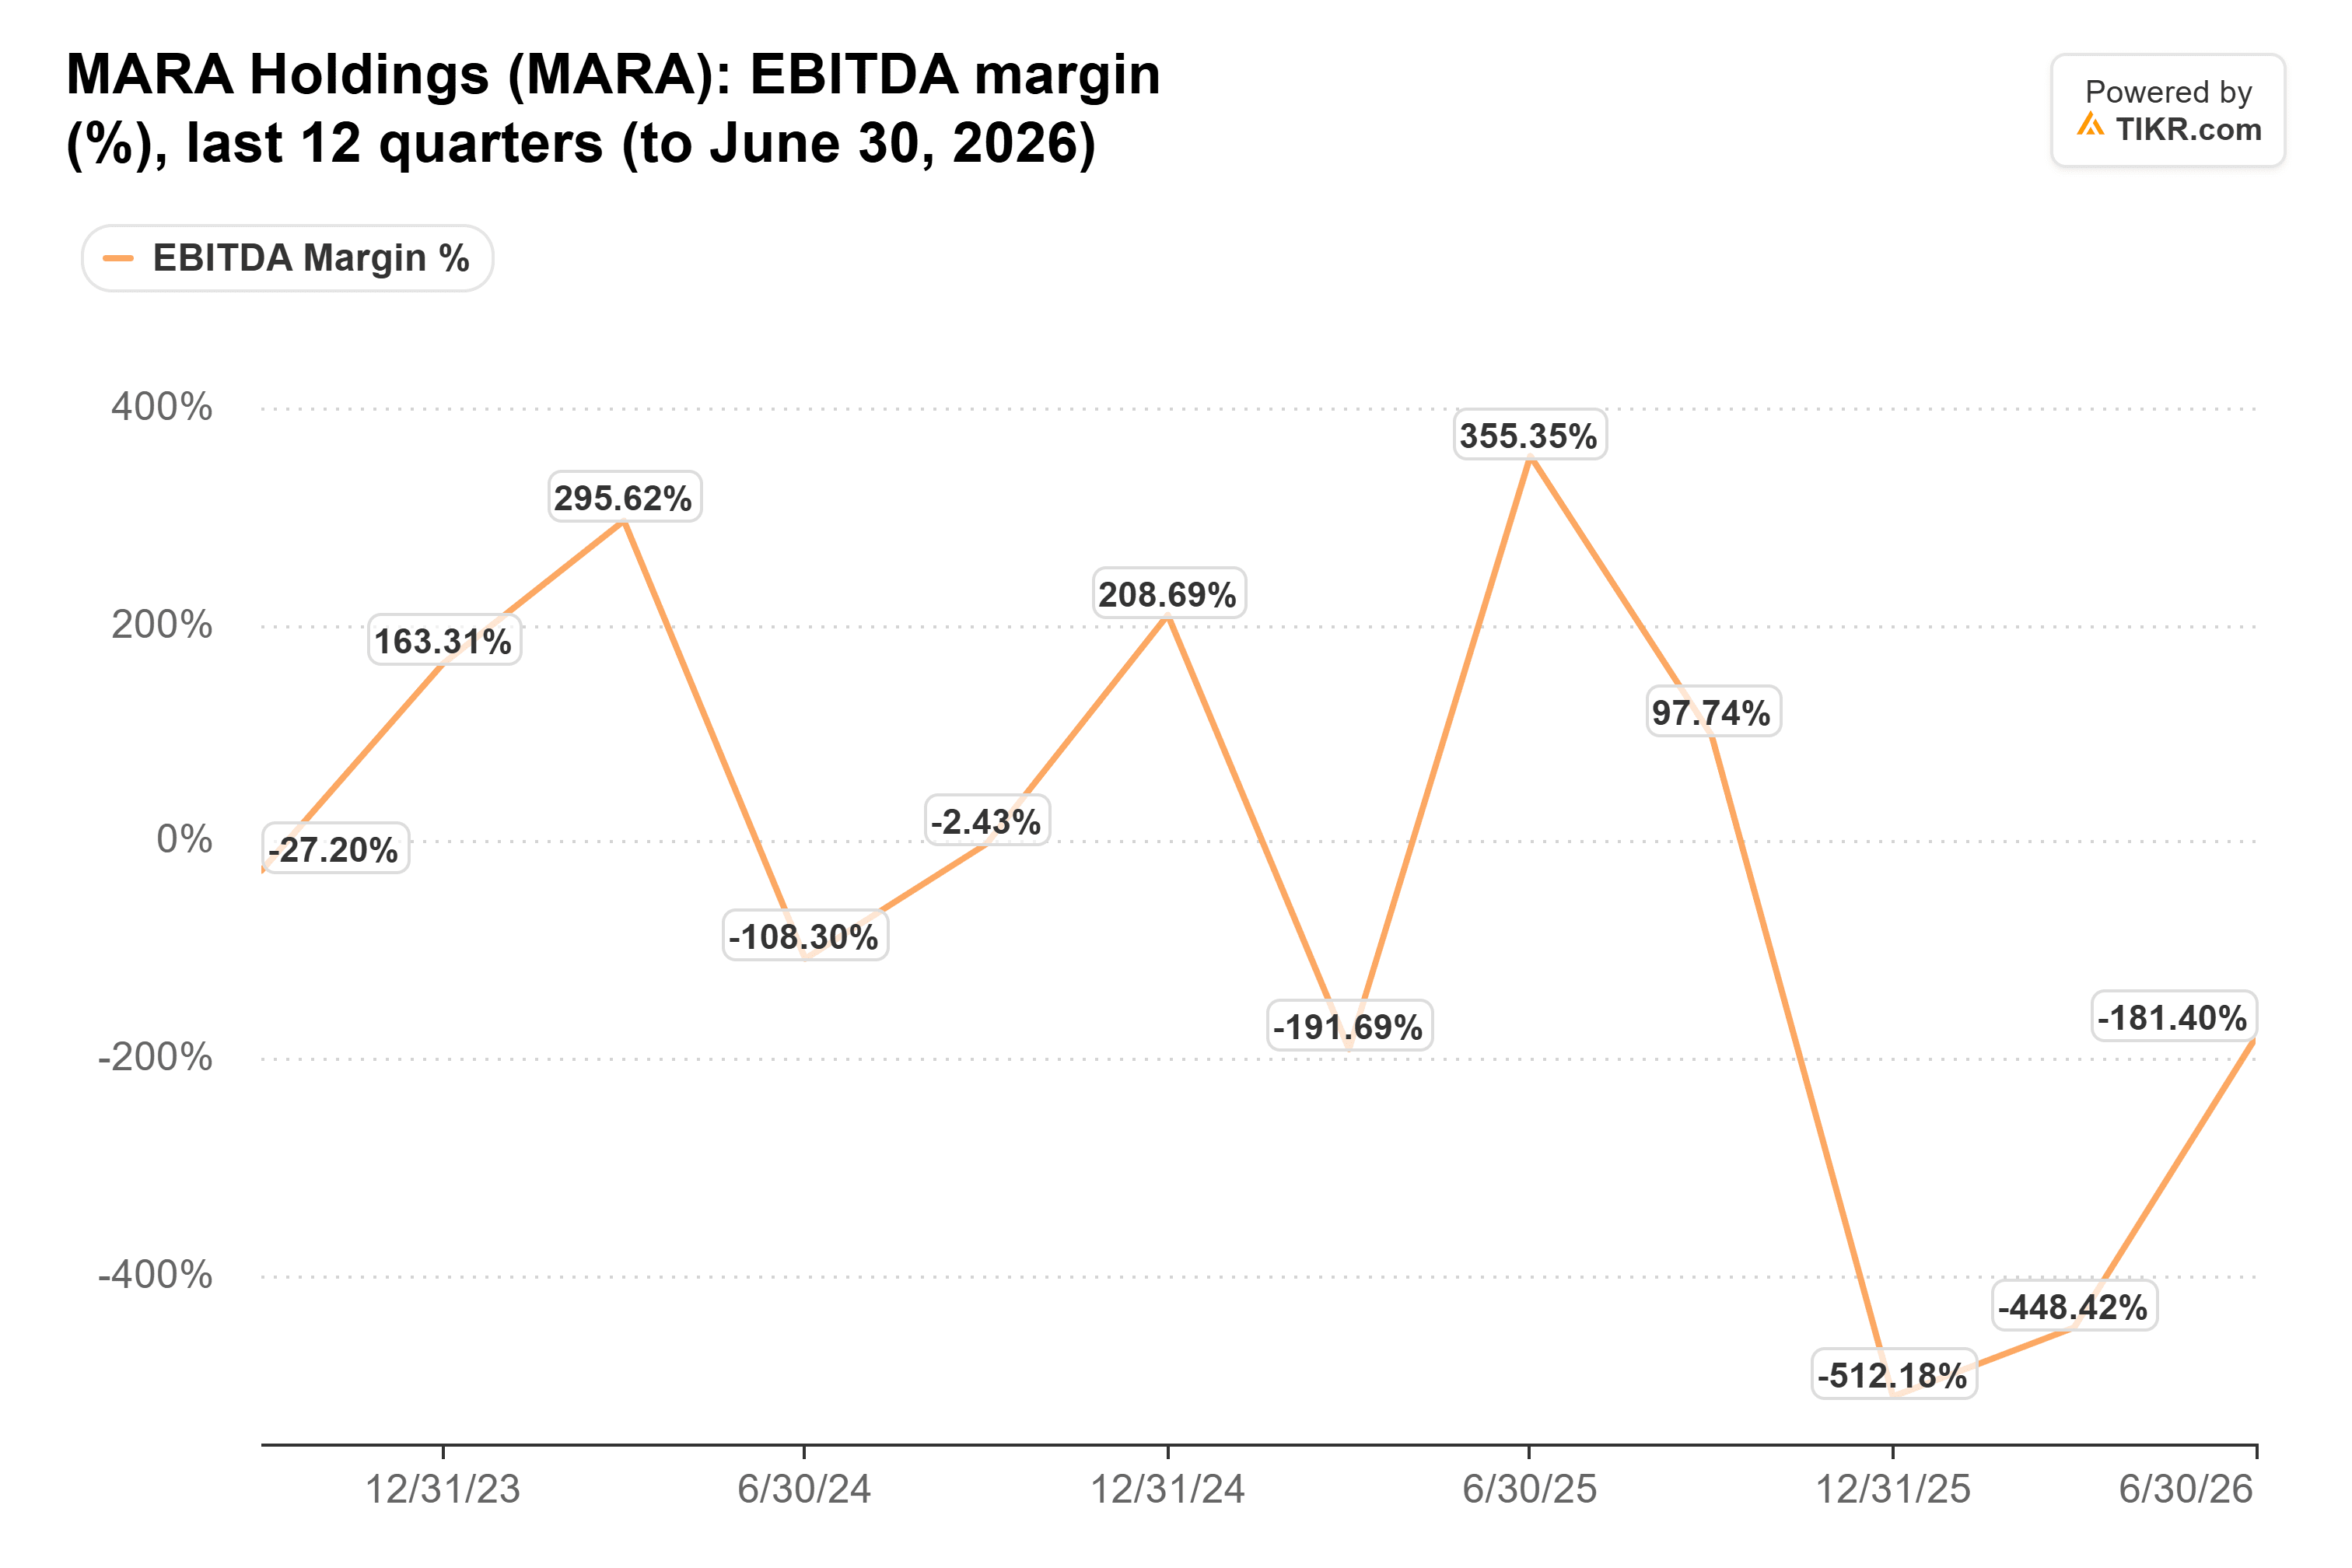
在6月当季,其比特币的减值损失达3.43亿美元,约为该季度营收的两倍。第三季度情况则相反。仅以6月的35,577枚比特币计算,比特币价格变动至9月30日约83,570美元,将带来约8.9亿美元的账面增值。预计将报告巨额利润,但这几乎无法说明业务能否自我造血。
比特币持仓量才是关键,因为它也是MARA的抵押品。其持仓量从2025年底的53,822枚减少了约三分之一,至6月30日的35,577枚(部分用于3月份偿还10亿美元的票据)。随后,MARA在8月份获得了6亿美元新的比特币抵押贷款,管理层表示其54%的比特币已被质押。截至6月30日,这些比特币价值约21亿美元,而其债务本金为24.5亿美元。
MARA在11月9日需要展示什么
MARA要通过现金流测试,必须满足两个条件:挖矿业务在第三季度价格下能覆盖运营开销,且比特币持仓量停止下降。如果在比特币上涨43%的季度里持仓量再次下降,则意味着MARA仍在动用其已有一半以上被质押的库存来支付账单。这正是本轮抛售背后的看跌逻辑。
出路在于向AI转型。管理层预计其首个数据中心租赁将在年底前完成,其对电力业务Long Ridge的15亿美元收购仍在等待联邦批准。周一若能公布一份与具名租户签署的租赁合同,其意义将超过任何利润数据。
那么MARA Holdings的股票实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,即可查看MARA Holdings的可能价值。可以从华尔街共识预期开始,或调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含公司近期新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!