核心要点
- DraftKings 于 2026 年 10 月 7 日收于 $19.15,较一年前下跌 42%,而 Guggenheim 新设定的 $30 目标价意味着 57% 的上涨空间。
- Guggenheim 将其目标价从 $33 下调,原因是其现在预计 DraftKings 今年将在 Predictions 业务上花费约 $4 亿美元,高于管理层此前给出的 $2 亿至 $3 亿美元范围。
- 分析师已将其 2026 年每股收益预期从 90 天前的 $1.07 下调至 $0.88,而 2027 年预期为 $1.68,90 天前为 $1.71。
- 这一观点合理但略显牵强:要达到 $30,需要投资者为一只目前交易于 16.1 倍远期市盈率的股票支付 25.2 倍的远期市盈率。
DraftKings (DKNG) 于 2026 年 10 月 7 日收于 $19.15,较一年前下跌 42%。当天上午,Guggenheim 将其目标价从 $33 下调至 $30,但维持其"买入"评级,这仍意味着 57% 的上涨空间。
DraftKings 如何走到这一步
下跌始于 2 月 12 日,当时 DraftKings 给出的 2026 年营收指引为 $65 亿至 $69 亿美元,调整后 EBITDA 为 $7 亿至 $9 亿美元,低于分析师的预期。次日股价下跌 13.5%。
8 月 6 日,第二季度营收下降 5% 至 $14.4 亿美元,DraftKings 转为净亏损 $6760 万美元。管理层将原因归咎于对客户有利的博彩结果,以及为赢得体育博彩和 Predictions 客户而加大了促销力度。
到了 9 月份,市场担忧 Kalshi 正在分流体育博彩业务量(TIKR 报道了 9 月 30 日 8% 的跌幅)。
为何 Guggenheim 仍看好它
Guggenheim 的 Curry Baker 下调其目标价,是因为他现在假设今年在 Predictions 业务上的净投资约为 $4 亿美元,高于管理层给出的 $2 亿至 $3 亿美元范围。他预计 DraftKings 会将这笔额外支出解释为因客户注册强劲而从明年提前调拨的资金。
$30 的目标价合理吗?
华尔街大多同意 Guggenheim 的观点:有 26 个"买入"和 5 个"跑赢大盘"评级,相比之下有 5 个"持有"和 1 个"跑输大盘"评级。但他们的目标价也随股价一同下跌。
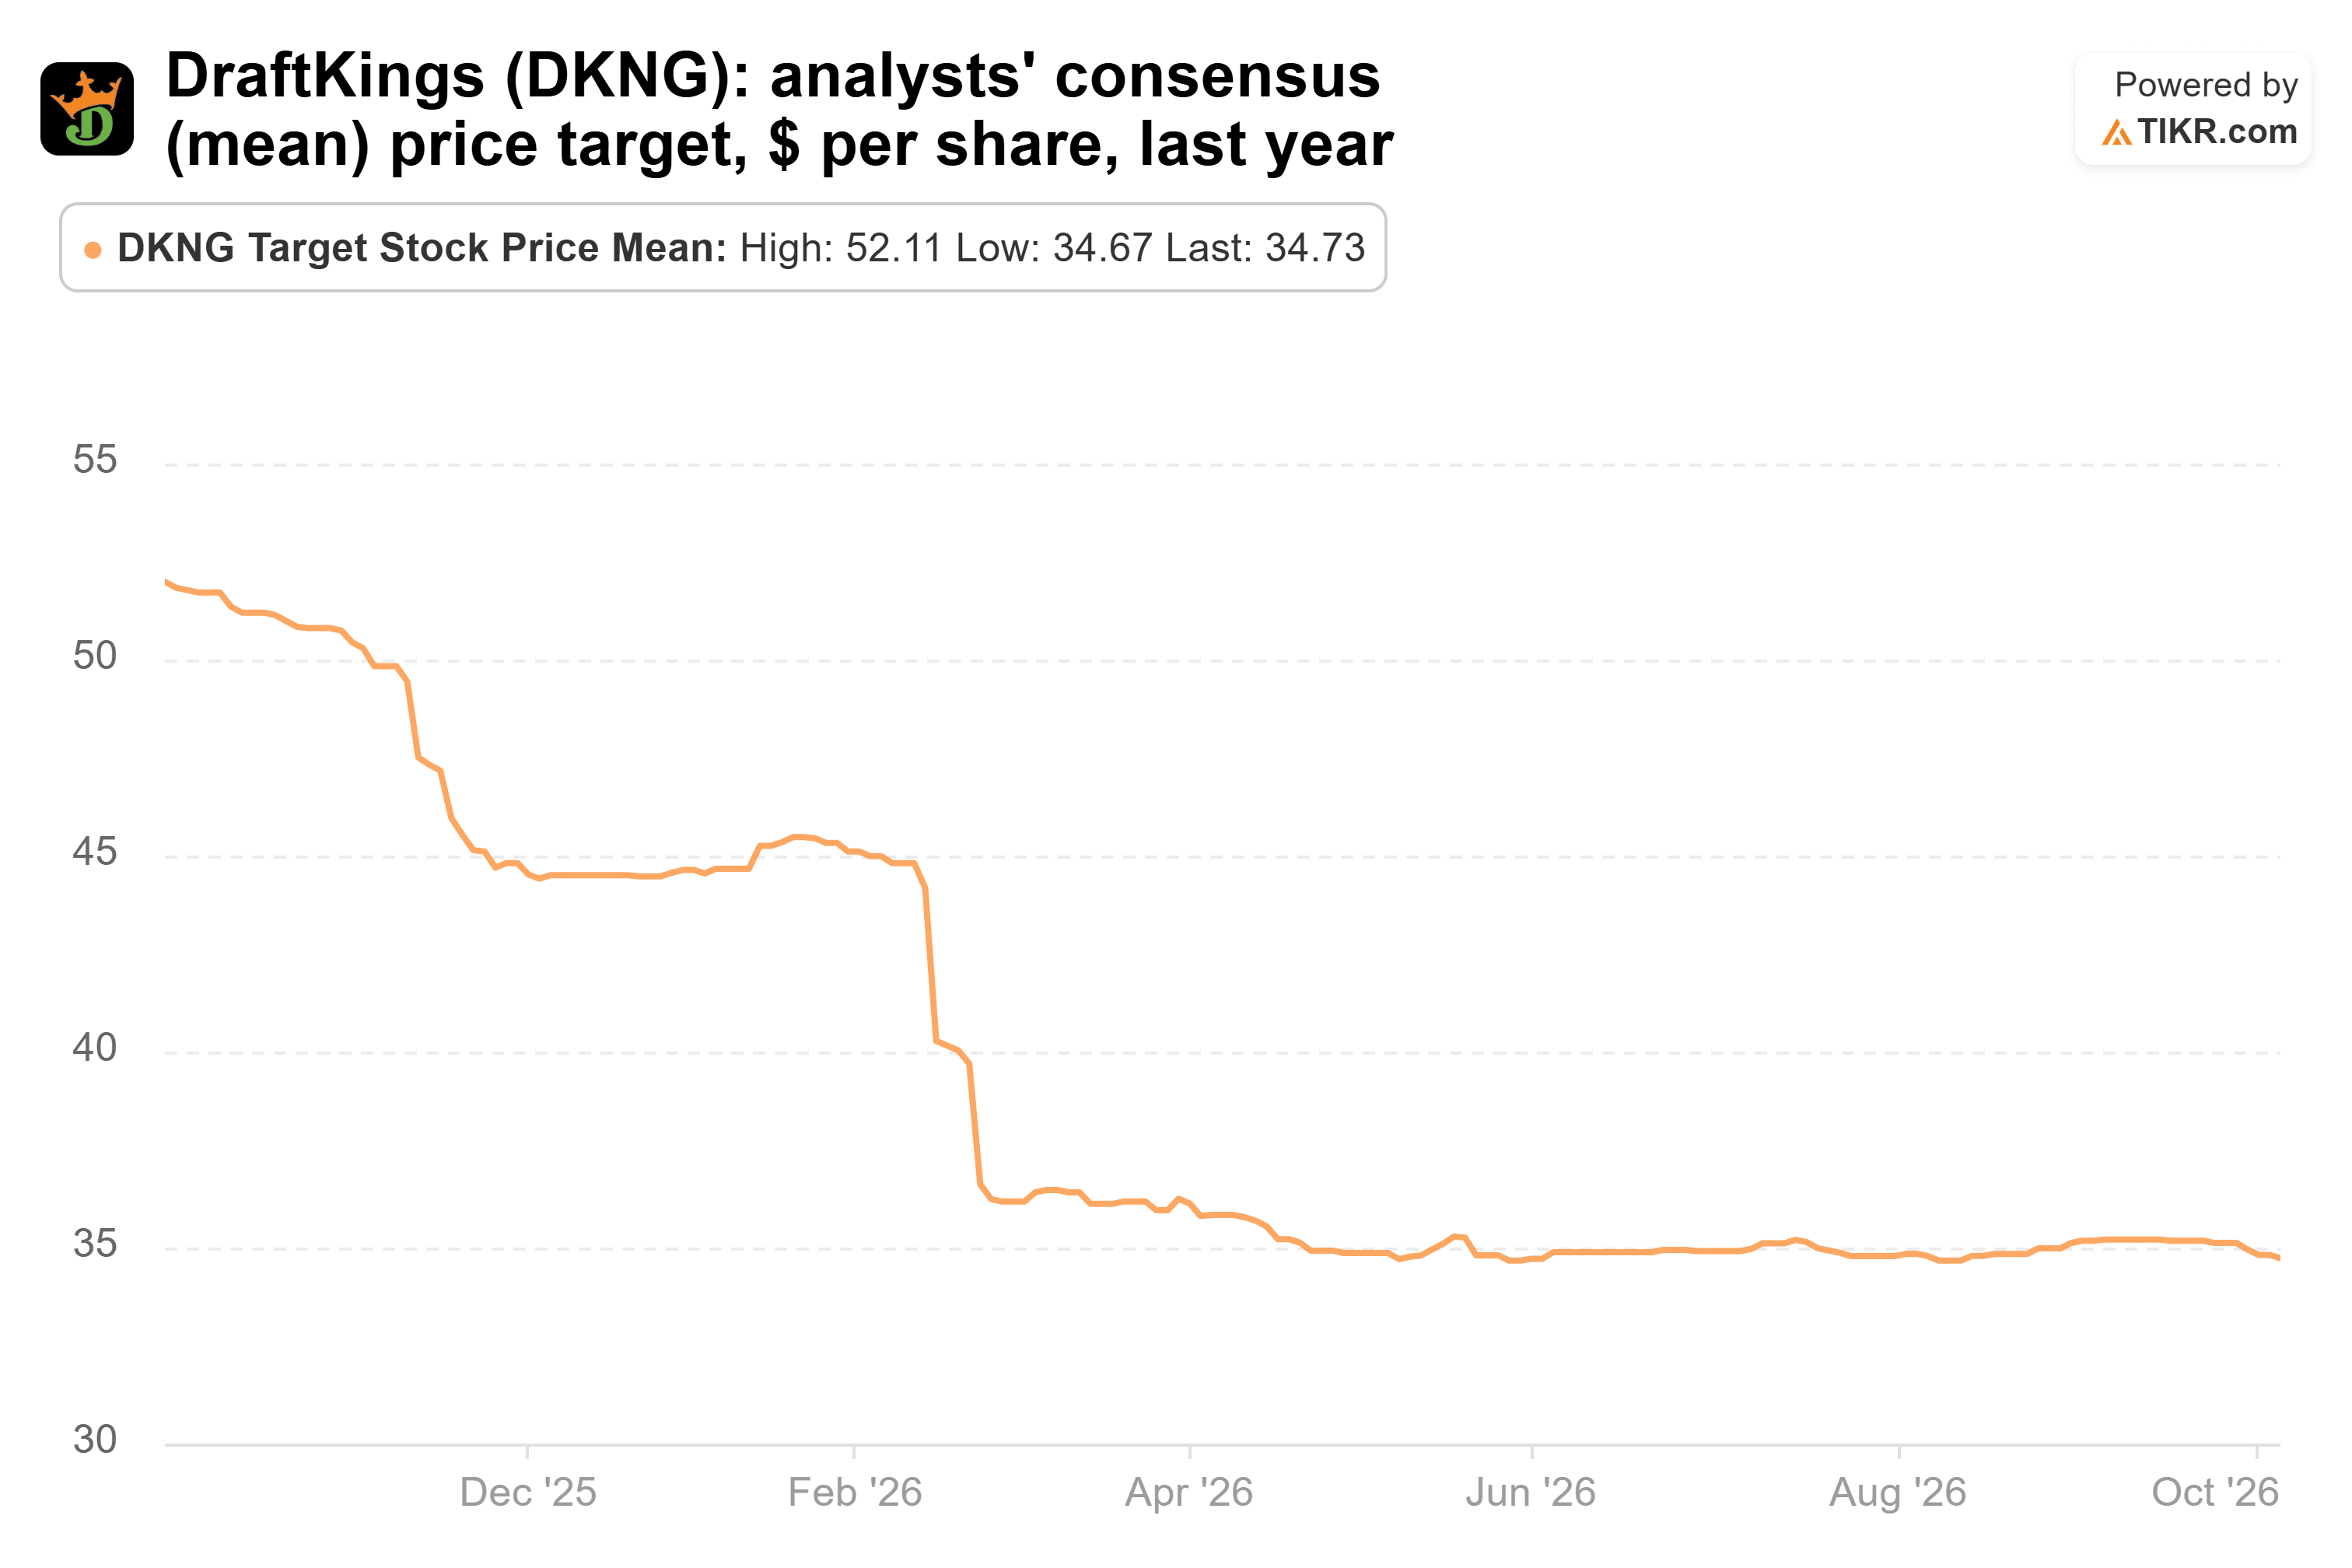
共识目标价已从一年前的 $52 降至 $35。
盈利预期存在分歧。分析师已将其 2026 年每股收益预测从 90 天前的 $1.07 下调至 $0.88,而 2027 年预期为 $1.68,90 天前为 $1.71。

下调主要集中在本年度,即 Predictions 业务支出发生的年份,如果其他分析师也采纳 Guggenheim 的 $4 亿美元假设,下调幅度可能会更大。
DraftKings 目前交易于 16.1 倍远期市盈率,高于其五年平均的 12.9 倍。但这一历史数据参考价值有限:仅在 2024 年 2 月,其市盈率就在 -234.3 倍到 158.5 倍之间剧烈波动,那一年 DraftKings 每股收益为 $0.24。

在 $19.15 的股价和 16.1 倍市盈率下,市场定价隐含了未来十二个月约 $1.19 的每股收益。Guggenheim 的 $30 目标价除以 $1.19 等于 25.2 倍,远高于当前市盈率和五年平均水平。
那么 Guggenheim 是对的吗?
风险在于,Predictions 业务消耗现金的时间可能比预期更长,同时 Kalshi 继续分流体育博彩业务量。
我认为这个观点合理但略显牵强。2027 年的盈利预期支持它,但要达到 $30,需要 2026 年的盈利预期停止下调,并且市场愿意为 DraftKings 的盈利支付 25.2 倍的市盈率。
第三季度财报将是试金石。如果管理层在 Predictions 业务支出增加的情况下,仍能维持其 $7 亿至 $9 亿美元的调整后 EBITDA 指引,那么 $30 的目标价看起来就会合理得多。
那么 DraftKings 股票的实际价值是多少?
TIKR 让你能在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 DraftKings 可能的价值。你可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!