核心要点
- 得益于Meta的6吉瓦GPU订单以及连续创纪录的季度业绩,AMD股价在2026年上涨了141%,但仍较其10月收盘高点低21%。
- AMD给出的第四季度营收指引约为170亿美元,高于英特尔的预期。首席执行官苏姿丰表示,随着AI买家寻求英伟达之外的第二个供应商,AMD芯片的需求超过了供应。
- 这些交易的主要成本是向Meta和OpenAI发行的、总计高达3.2亿股的认股权证,这些权证将随着GPU的发货和股价的上涨而归属。
- 该股目前的交易倍数接近其五年平均水平,而公司给出的2027年增长指引超过80%。因此,只要Helios按时发货,现在买入仍为时不晚。
超威半导体(AMD)股价在2026年上涨了141%,其业务表现也配得上这一涨幅:获得了Meta Platforms(META)的一笔巨额GPU订单,连续两个季度创下纪录,并且第四季度营收指引超过了英特尔(INTC)。
不过,在中期选举后的芯片抛售潮之后,该股仍较10月6日的收盘高点低21%。然而,在11月9日,由于获得奥本海默的评级上调以及赢得谷歌云订单,同时英伟达(NVDA)因其首席执行官牵涉董事会调查而下跌4%,AMD股价当日跳涨13%。
TIKR追踪了53位分析师对AMD的看法。有多少人给出"买入"评级?
在TIKR平台一站式查看AMD的买入、持有和卖出评级完整细分,以及华尔街的营收和盈利预测。超过50万投资者使用TIKR来研究此类股票。查看AMD的分析师评级
交易先行,纪录随后
今年2月,Meta同意部署高达6吉瓦的AMD Instinct GPU。AMD向其发行了最多1.6亿股、每股1美分的认股权证,这与2025年给予OpenAI的条件相同。到10月下旬,Helios机架已在Meta运行,并且AMD已同意在Meta的股票发行中投资10亿美元。Meta需要外部资金:其第三季度349亿美元的资本支出超过了其328亿美元的运营现金流。
第二季度营收增长50%,达到115亿美元。11月3日,AMD公布了创纪录的第三季度营收,达134亿美元,同比增长45%,其中数据中心业务增长97%,达到85亿美元。
公司还给出了第四季度约170亿美元的营收指引,因此即使其指引区间的下限也超过了英特尔150-160亿美元预测区间的上限。英特尔今年上涨了57%,在10月29日给出较低指引时归咎于PC市场放缓和工厂停产。苏姿丰预计2027年PC出货量将出现两位数下降。这对英特尔的打击更大:PC芯片仍是其最大业务,上季度营收81亿美元,下降5%,而数据中心业务现已占AMD销售额的一半以上。
买家希望有第二个供应商
在AMD的第三季度财报电话会议上,巴克莱分析师Tom O'Malley询问苏姿丰需求是否会超过供应。她的回答是:"确实,需求高于供应。"她预计2027年营收将增长超过80%。
OpenAI已签约采购高达6吉瓦的AMD GPU,Anthropic则签约采购高达2吉瓦的Helios机架。11月10日,Anthropic的IPO文件显示AMD同意购买其25亿美元的股票。谷歌选择AMD的EPYC芯片来托管其新的TPU 8tx系统。英伟达的规模仍然大得多:分析师预计其截至2028年1月的财年营收将达到6920亿美元,约为AMD 2027年市场一致预期的7倍。其董事会调查给了买家另一个寻求第二个供应商的理由。
市场一致预期的归一化每股收益(EPS)从2026年的8.08美元增长一倍多,到2027年达到17.69美元:
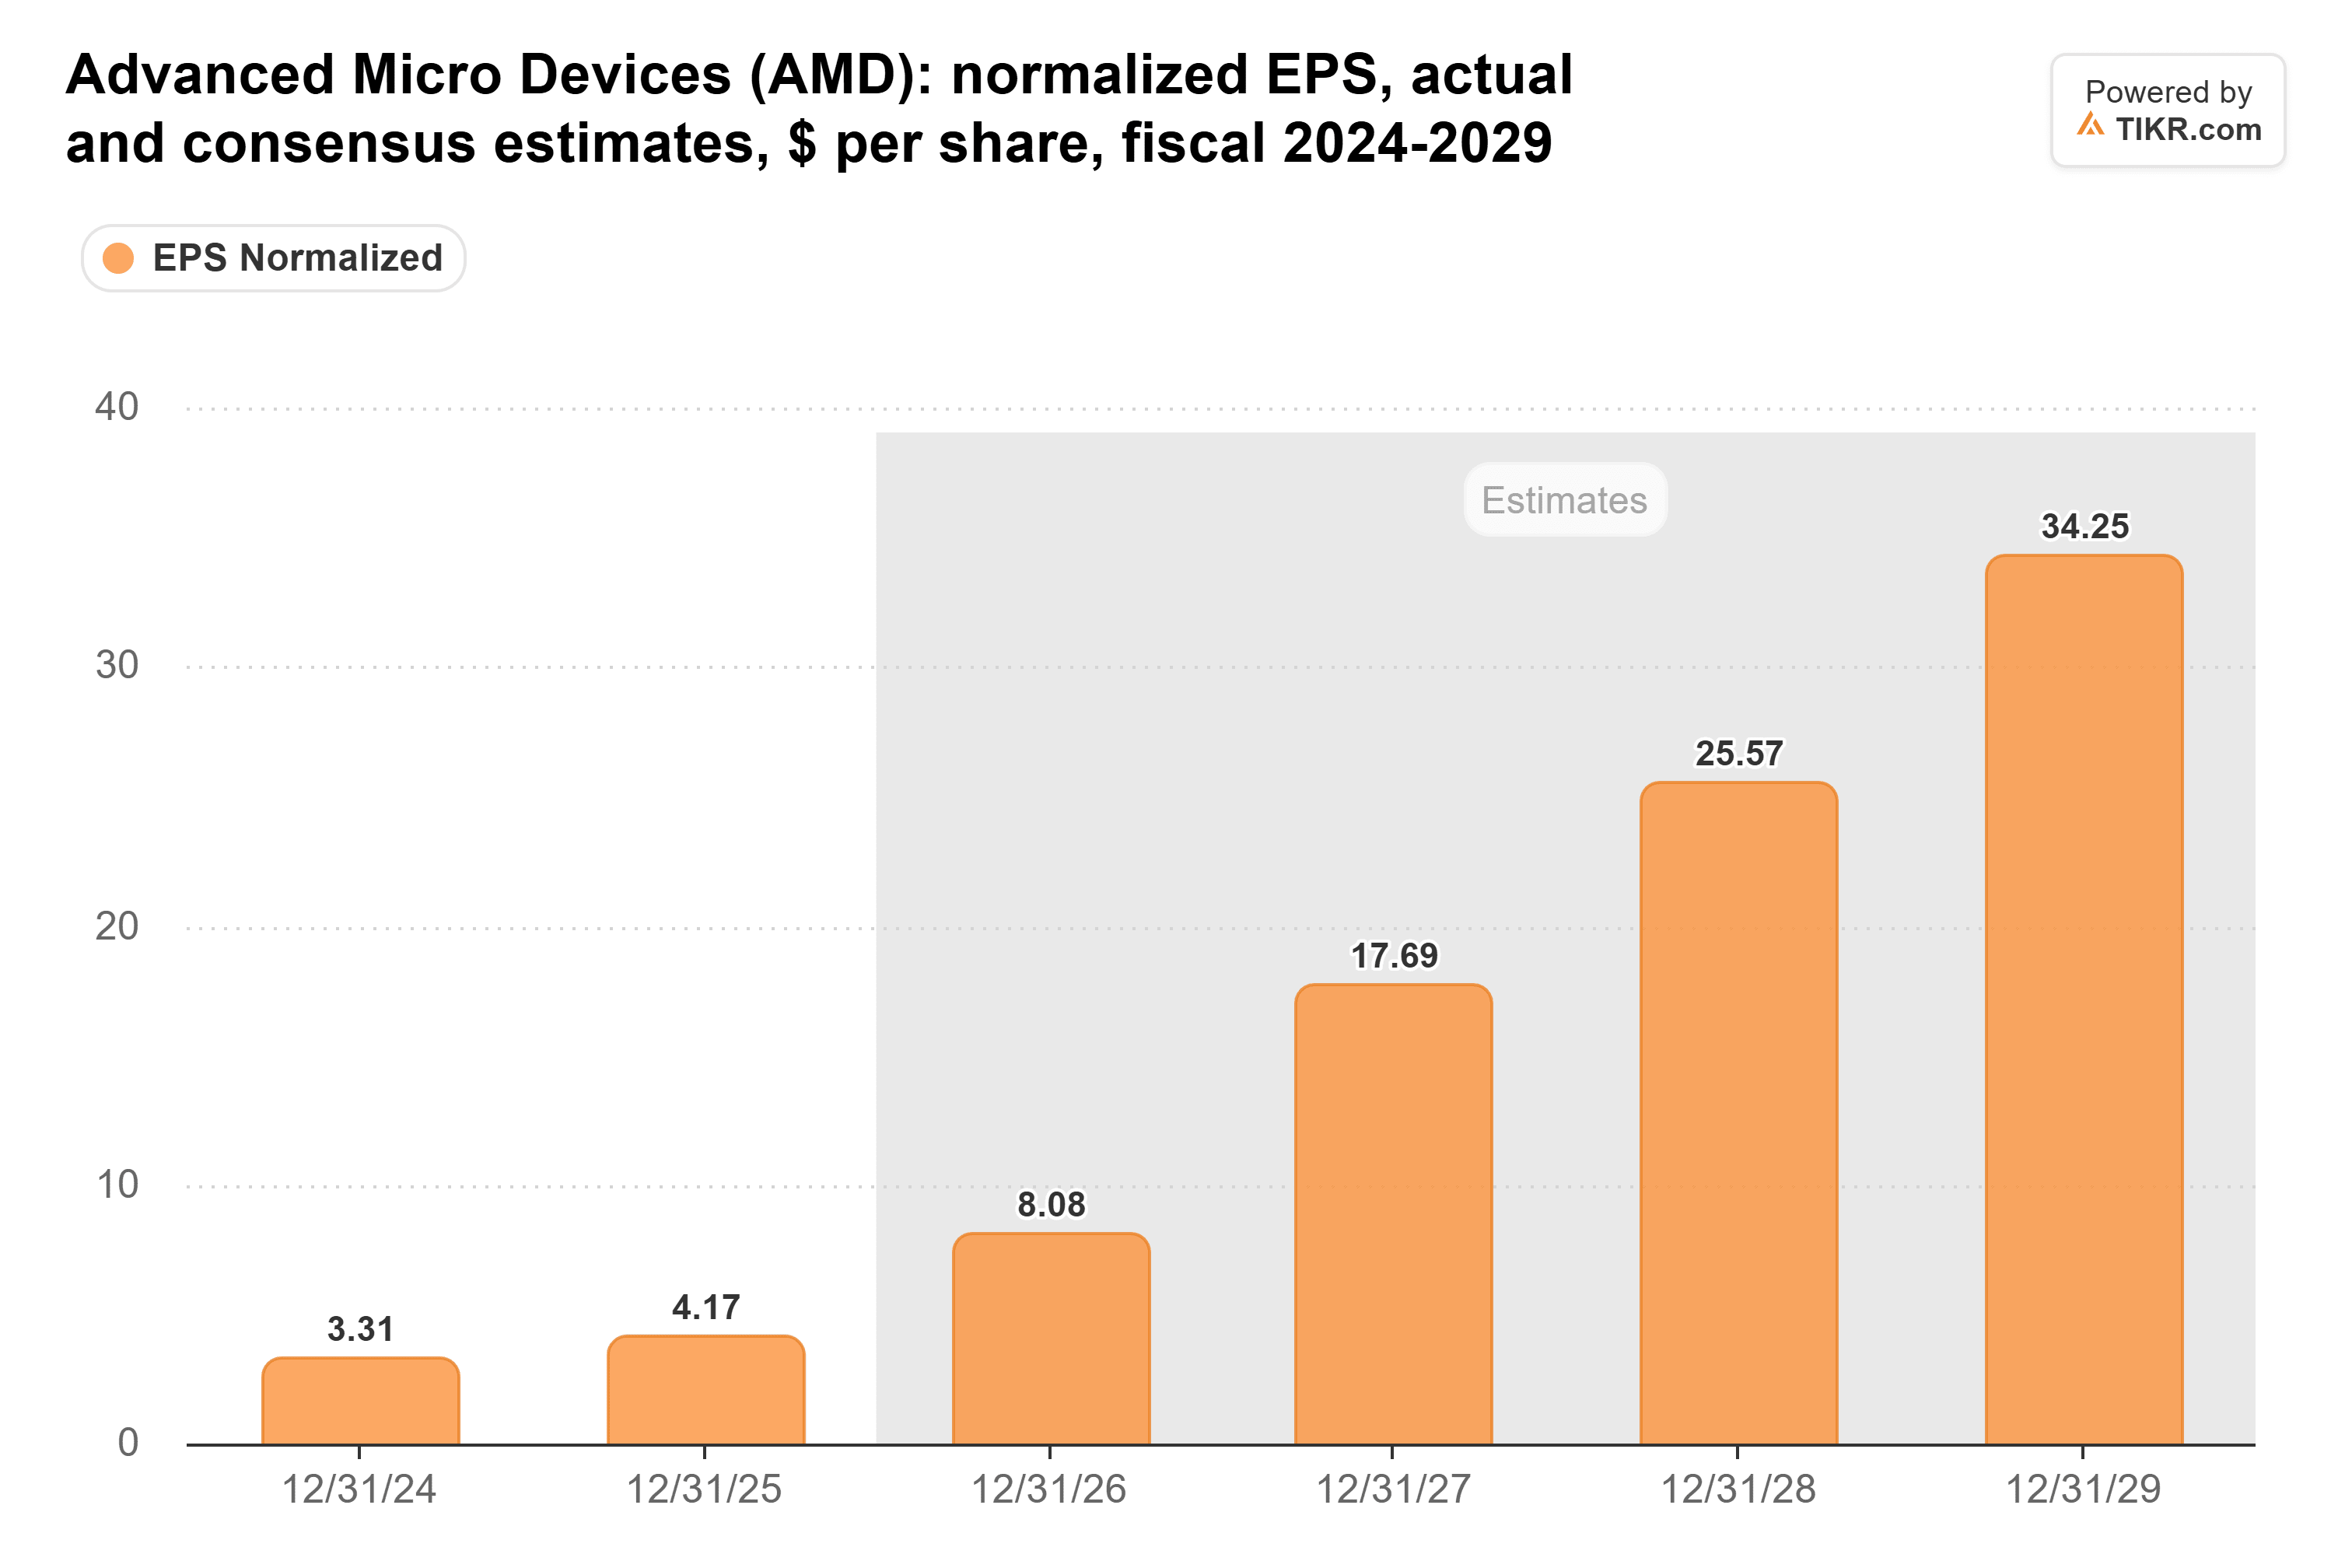
该2027年预期在10月下旬为15.76美元,因此苏姿丰的预测已经是AMD必须超越的门槛。
为时不晚,前提是Helios按时发货
即使在经历上涨和回调之后,AMD的远期市盈率(P/E)仍约为34倍。这大致是其35倍的五年平均水平,也是其6月份67倍峰值的一半:
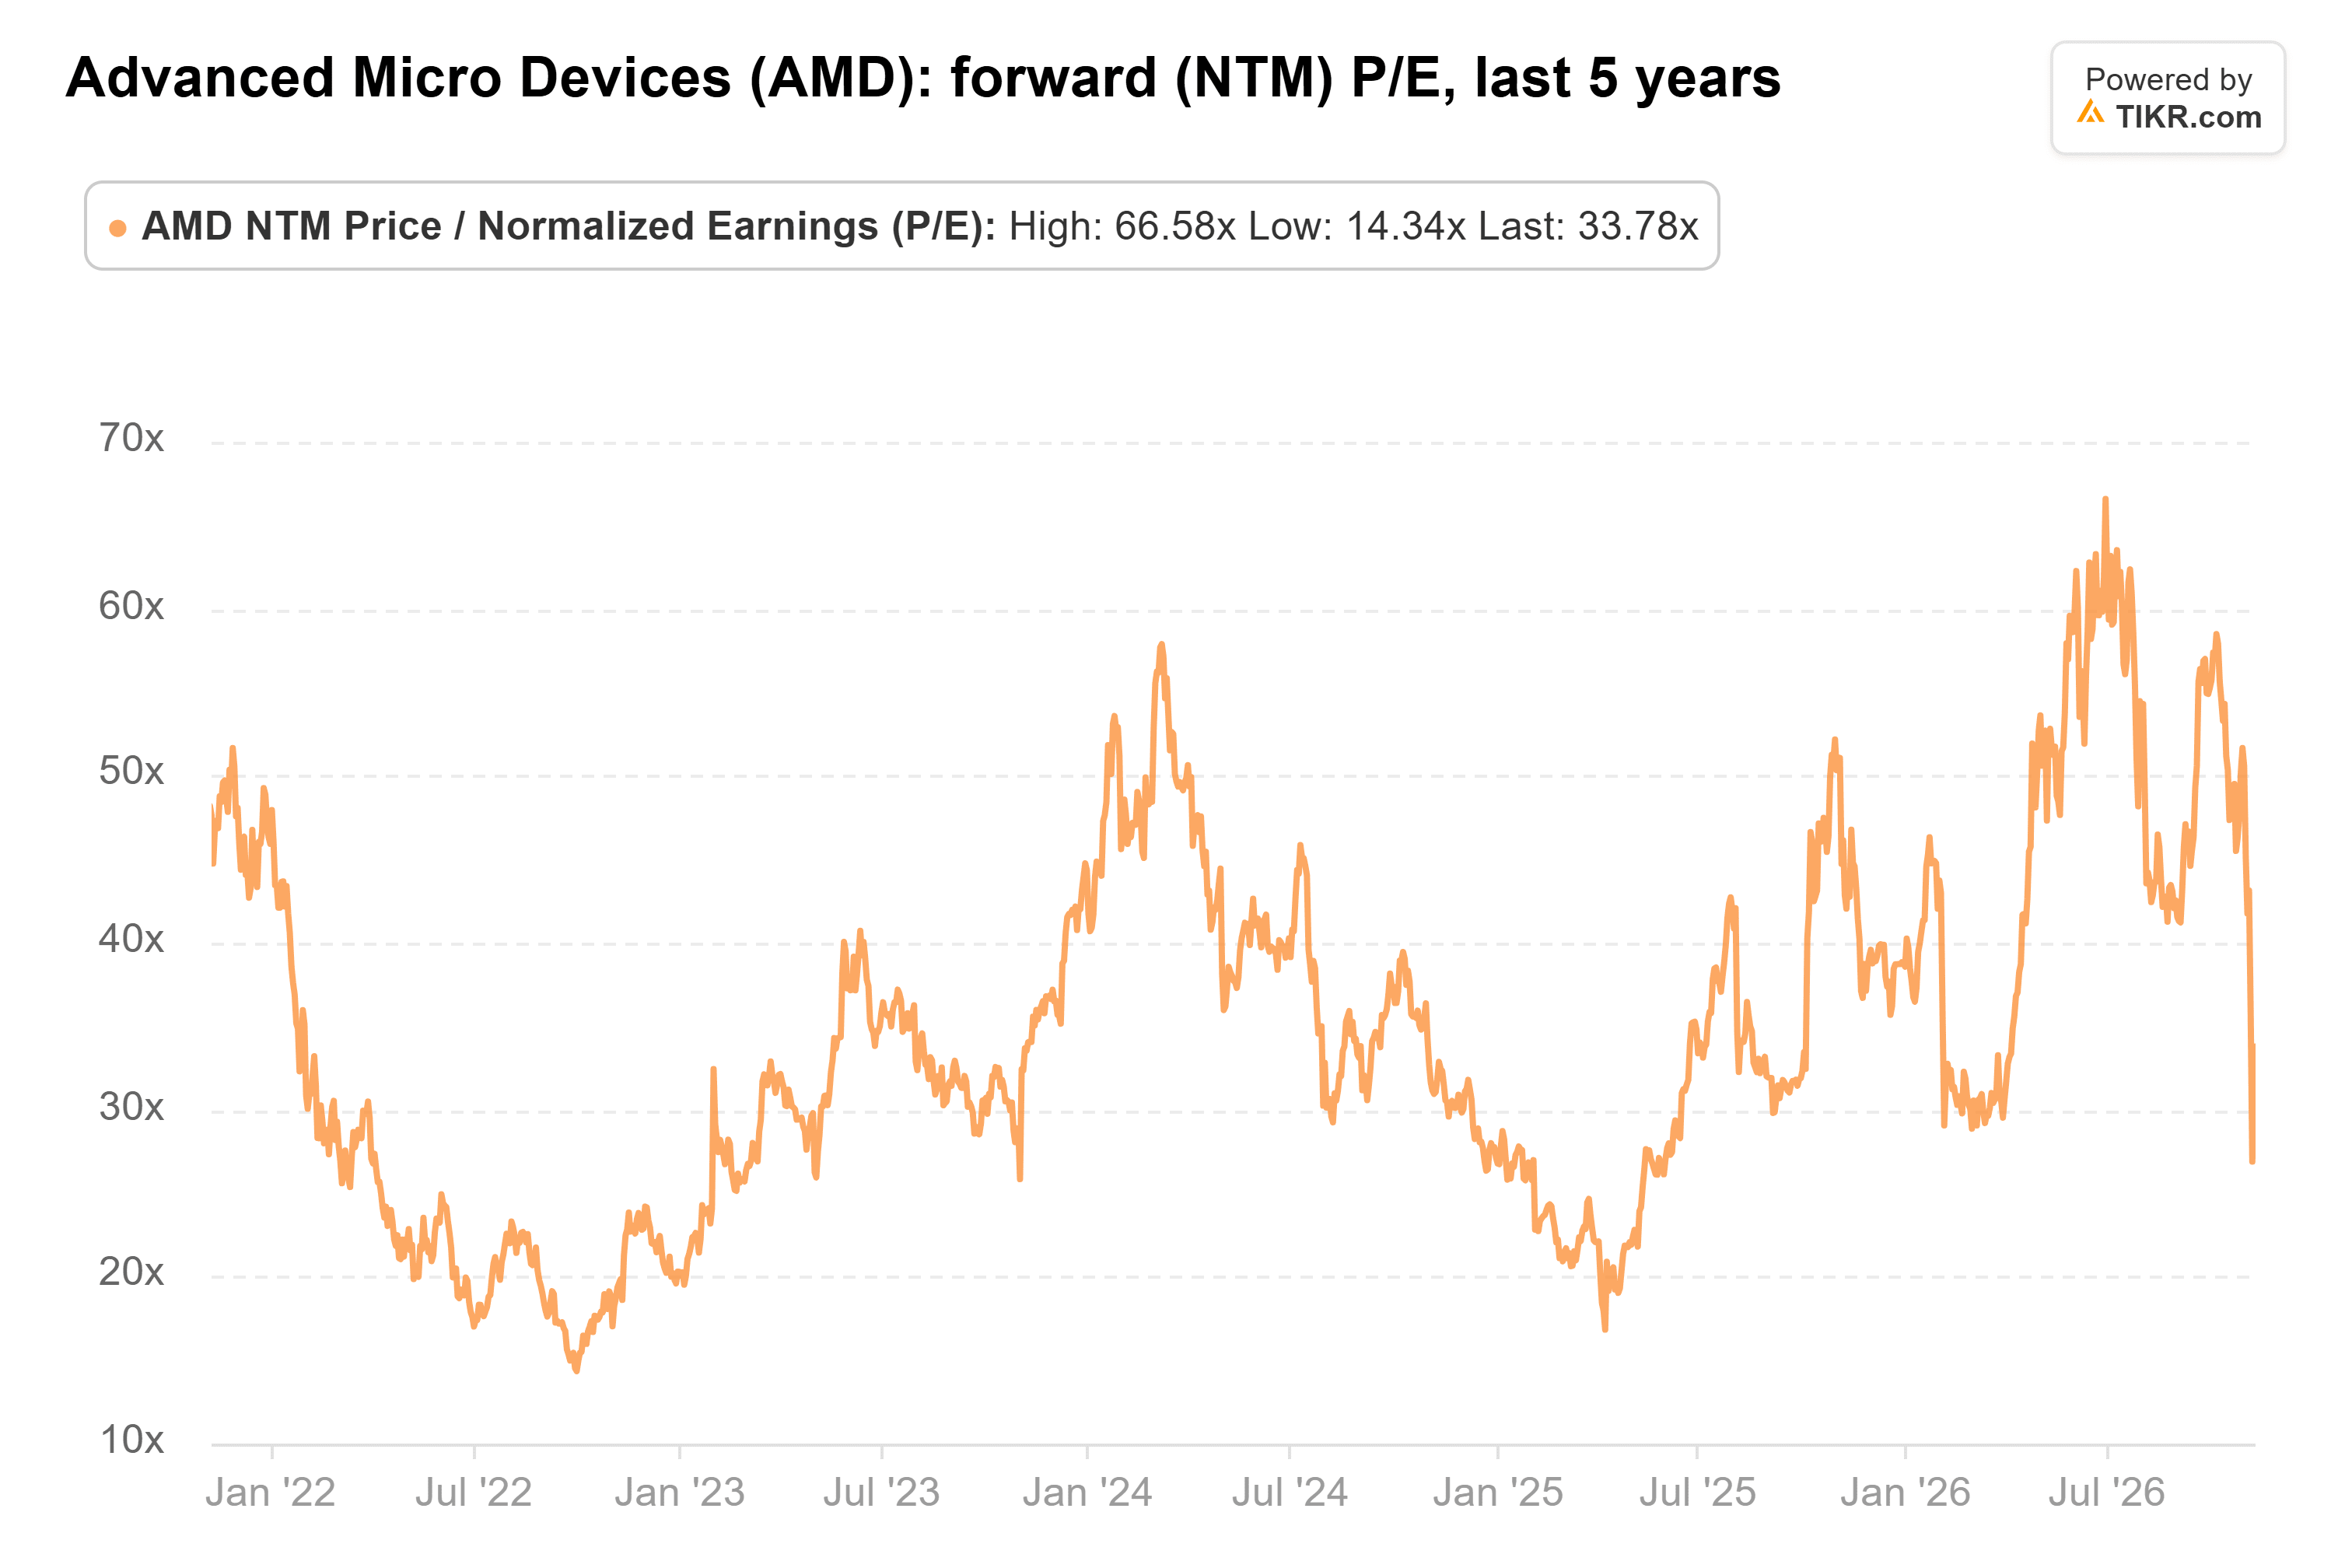
华尔街的平均目标价一年前是272美元。现在是659美元:
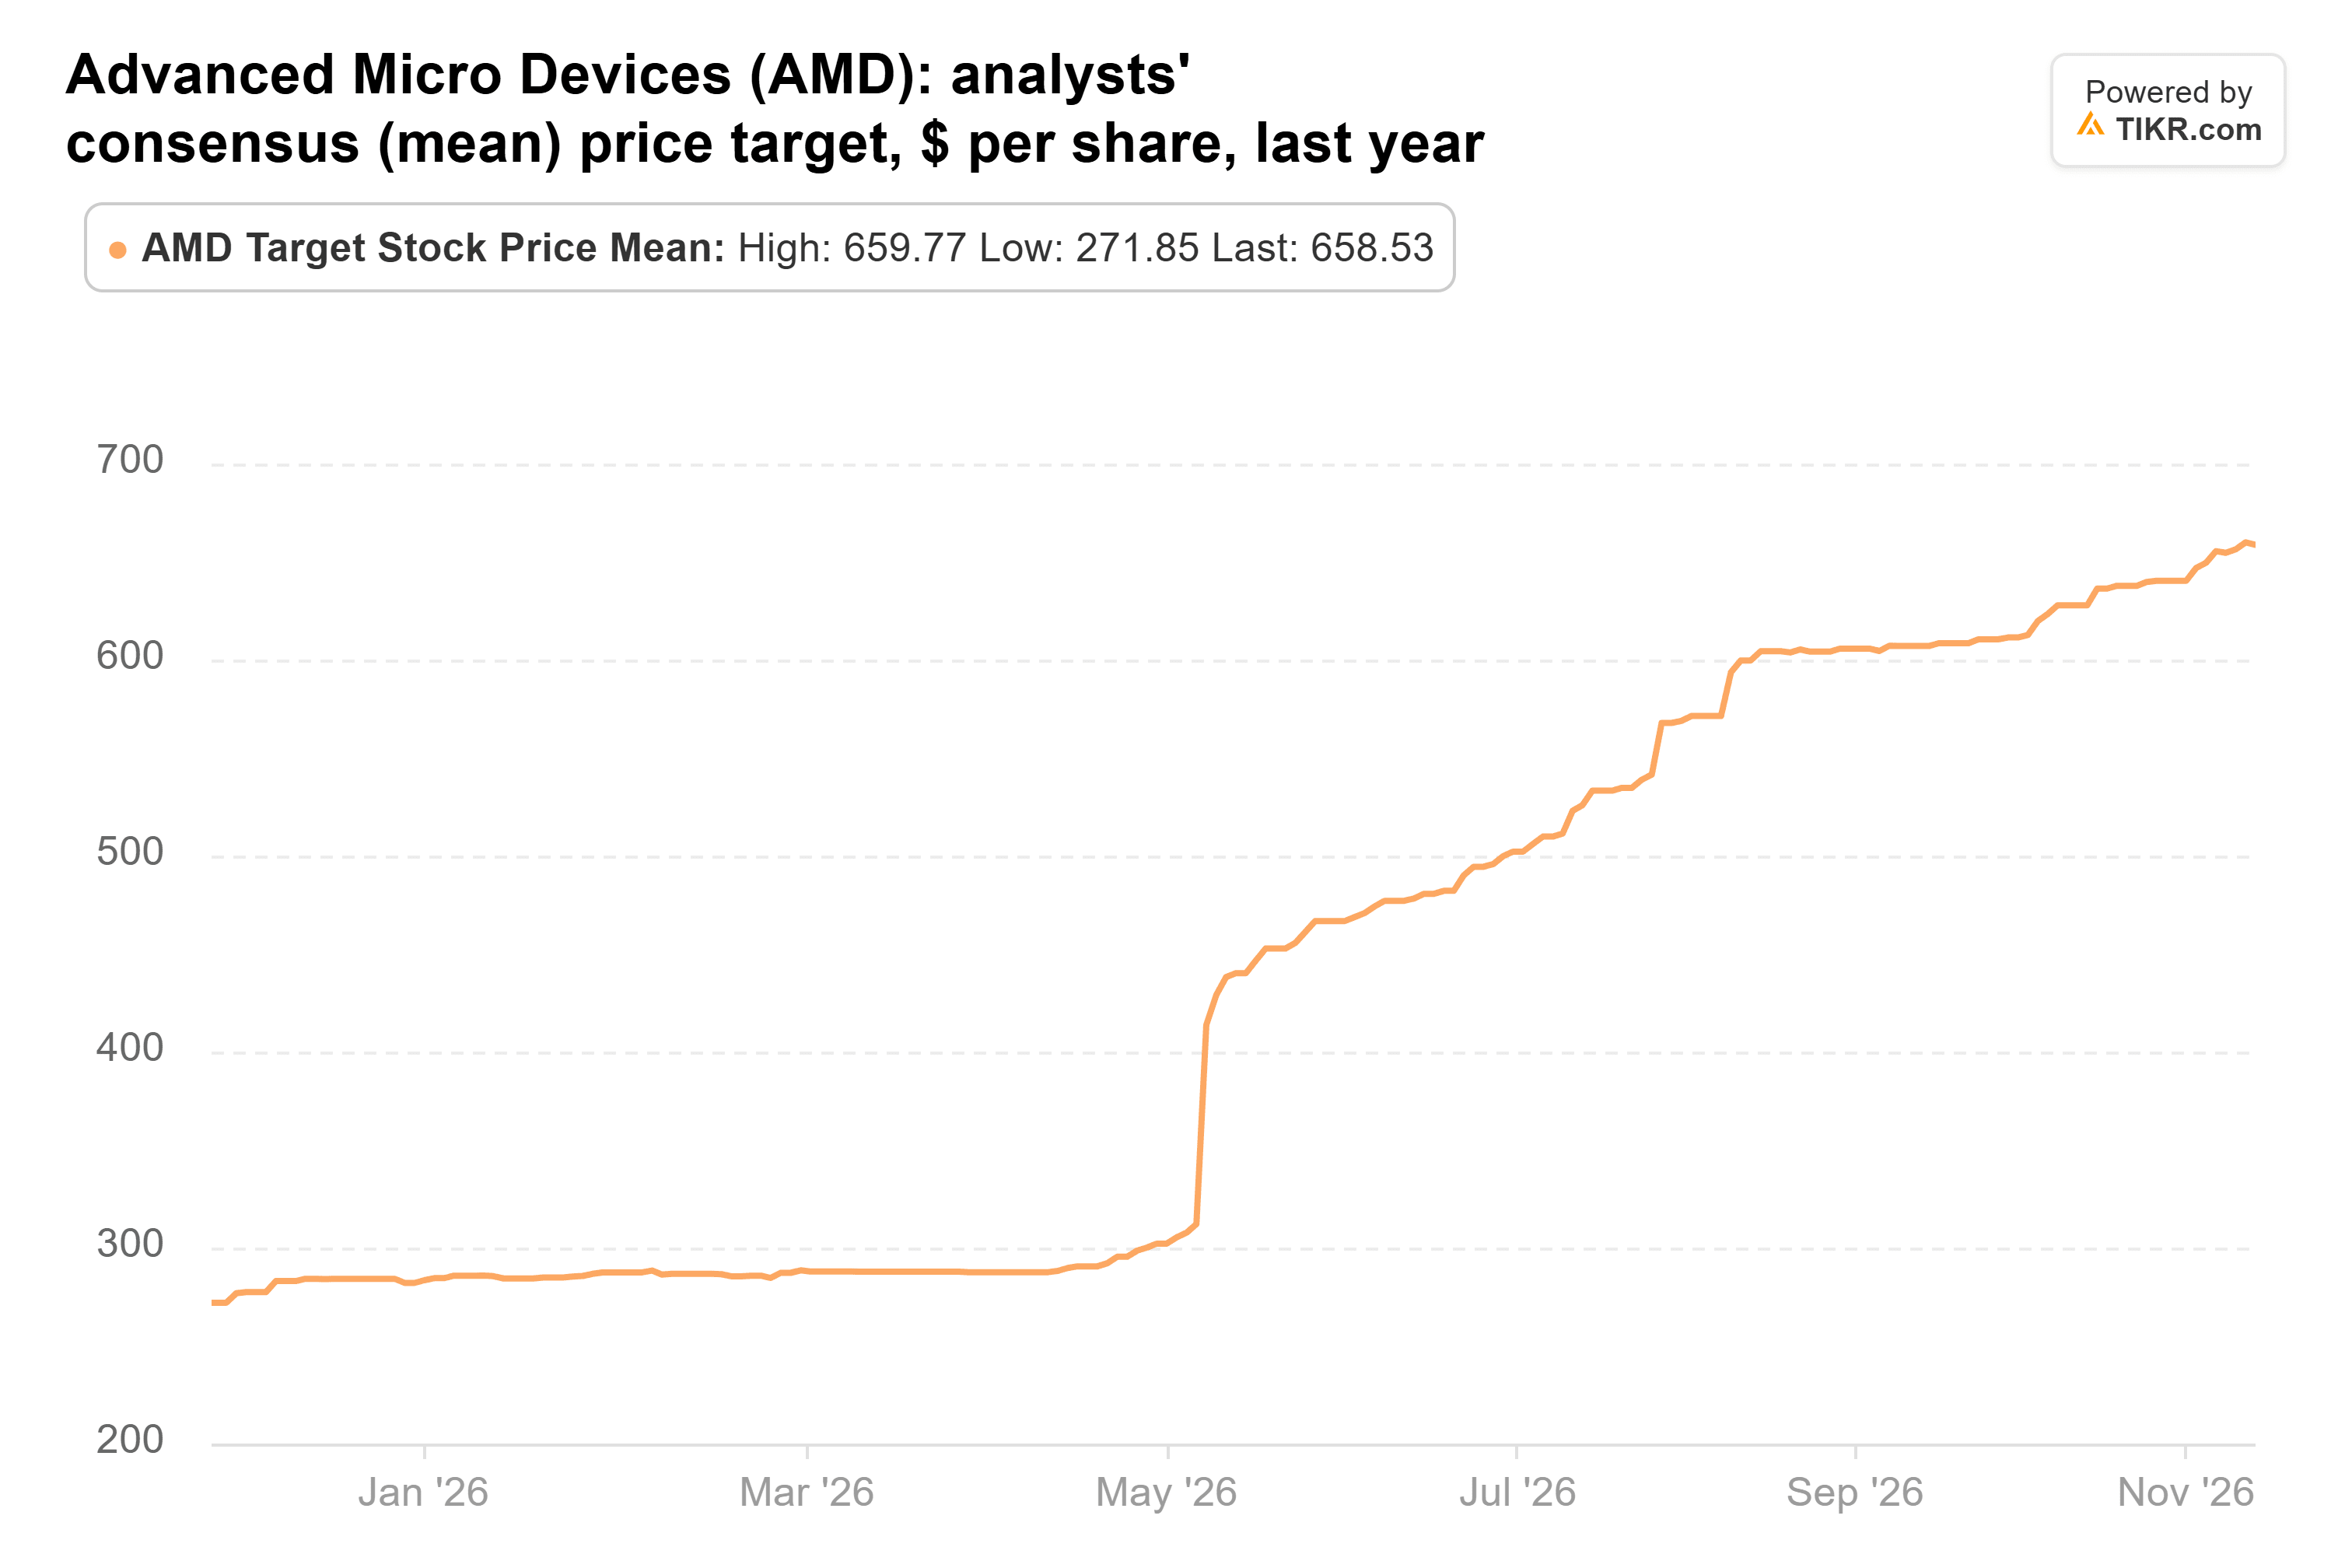
这比最新收盘价高出约28%,即使最低目标价540美元也高于当前股价。
关键在于认股权证。Meta和OpenAI的权证合计覆盖高达3.2亿股,占已发行16.4亿股的19.5%。如果全部行权,每股现有股票对AMD利润的索取权将减少约六分之一。但这只有在Meta和OpenAI购买了12吉瓦的GPU,并且股价达到600美元(这是最后一批权证行权所需的价格)时才会发生。
以接近其通常的估值倍数,买入一家给出超过80%增长指引的公司,看起来是合理的,即使考虑到权证稀释。风险在于时机:Helios必须大规模发货,而且客户需要为其数据中心供电。2月初的第四季度财报是第一个检验点:如果营收低于164.9亿美元指引区间的下限,则可能意味着Helios发货延迟。
那么AMD股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到AMD可能的价值。可以从华尔街一致预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的分析基于TIKR Terminal的投资数据和分析师预测,可能未包含近期公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!