核心要点
- 英伟达股价较其10月收盘高点下跌了29%。有报道将CEO黄仁勋与一名疑似中国间谍联系起来,公司董事会已启动调查。
- 伯恩斯坦维持其“跑赢大盘”评级和400美元的目标价,较11月10日收盘价有137%的上涨空间,其分析师表示该评级取决于黄仁勋留任。
- 分析师的一致目标价为327美元,他们对截至2028年1月财年的盈利预期持续上调。
- 伯恩斯坦的目标价意味着33倍的远期市盈率,低于英伟达五年平均的36倍,因此从数据上看该评级站得住脚,而领导层变动是更大的风险。
英伟达 (NVDA) 股价于11月10日收于168.80美元,较其10月6日的收盘高点下跌了29%,因为围绕CEO黄仁勋的质疑不断堆积。伯恩斯坦的斯泰西·拉斯贡仍然认为,只要黄仁勋保住职位,其400美元的目标价意味着137%的上涨空间。
两周的负面头条
《纽约时报》首先在10月29日报道称,美国情报部门得出结论,英伟达客户Megaspeed的前高管Alice Huang向北京传递了信息。当时,英伟达一位发言人告诉《纽约时报》,黄仁勋与Alice Huang的互动“并不异常或出乎意料”,中国驻美使馆则否认了这些指控。随后,中期选举又增添了第二重担忧,前白宫人工智能事务主管大卫·萨克斯表示,他对2028年的数据中心支出“真的感到担忧”。
11月8日,英伟达董事会就有关黄仁勋成为外国情报活动目标的报道启动了独立调查,黄仁勋也因对妻子不忠向员工道歉。董事会表示仍对其有信心。随后在11月9日出现了股东集体诉讼,11月10日《The Information》报道称该关系帮助向中国公司转移了75亿美元的英伟达芯片,众议院外交事务委员会主席布莱恩·马斯特也表示,如果黄仁勋在11月11日前未回应国会议员,他“绝对”会考虑发出传票。
TIKR追踪了61位分析师的英伟达评级。有多少人说“买入”?
在一个地方查看英伟达的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。查看英伟达的分析师评级
伯恩斯坦押注黄仁勋留任
在董事会发布公告后的一份报告中,拉斯贡维持了他的“跑赢大盘”评级和400美元的目标价。他预计丑闻不会损害对英伟达芯片的需求,但表示这些头条新闻“至少会是一个沉重的干扰”。伯恩斯坦还指出了关键人物风险,因为黄仁勋有大约60名直接下属,目前尚不清楚谁会接替。
拉斯贡在接受雅虎财经迪尔德丽·博萨的采访时阐明了条件:“如果他留任,那么这将被证明是反应过度,这将是一个强劲的买入机会。但如果他不留任,那将是个问题。”
400美元的目标价合理吗?
分析师的一致目标价为327美元,较11月10日收盘价高出94%,且高于一年前的230美元:
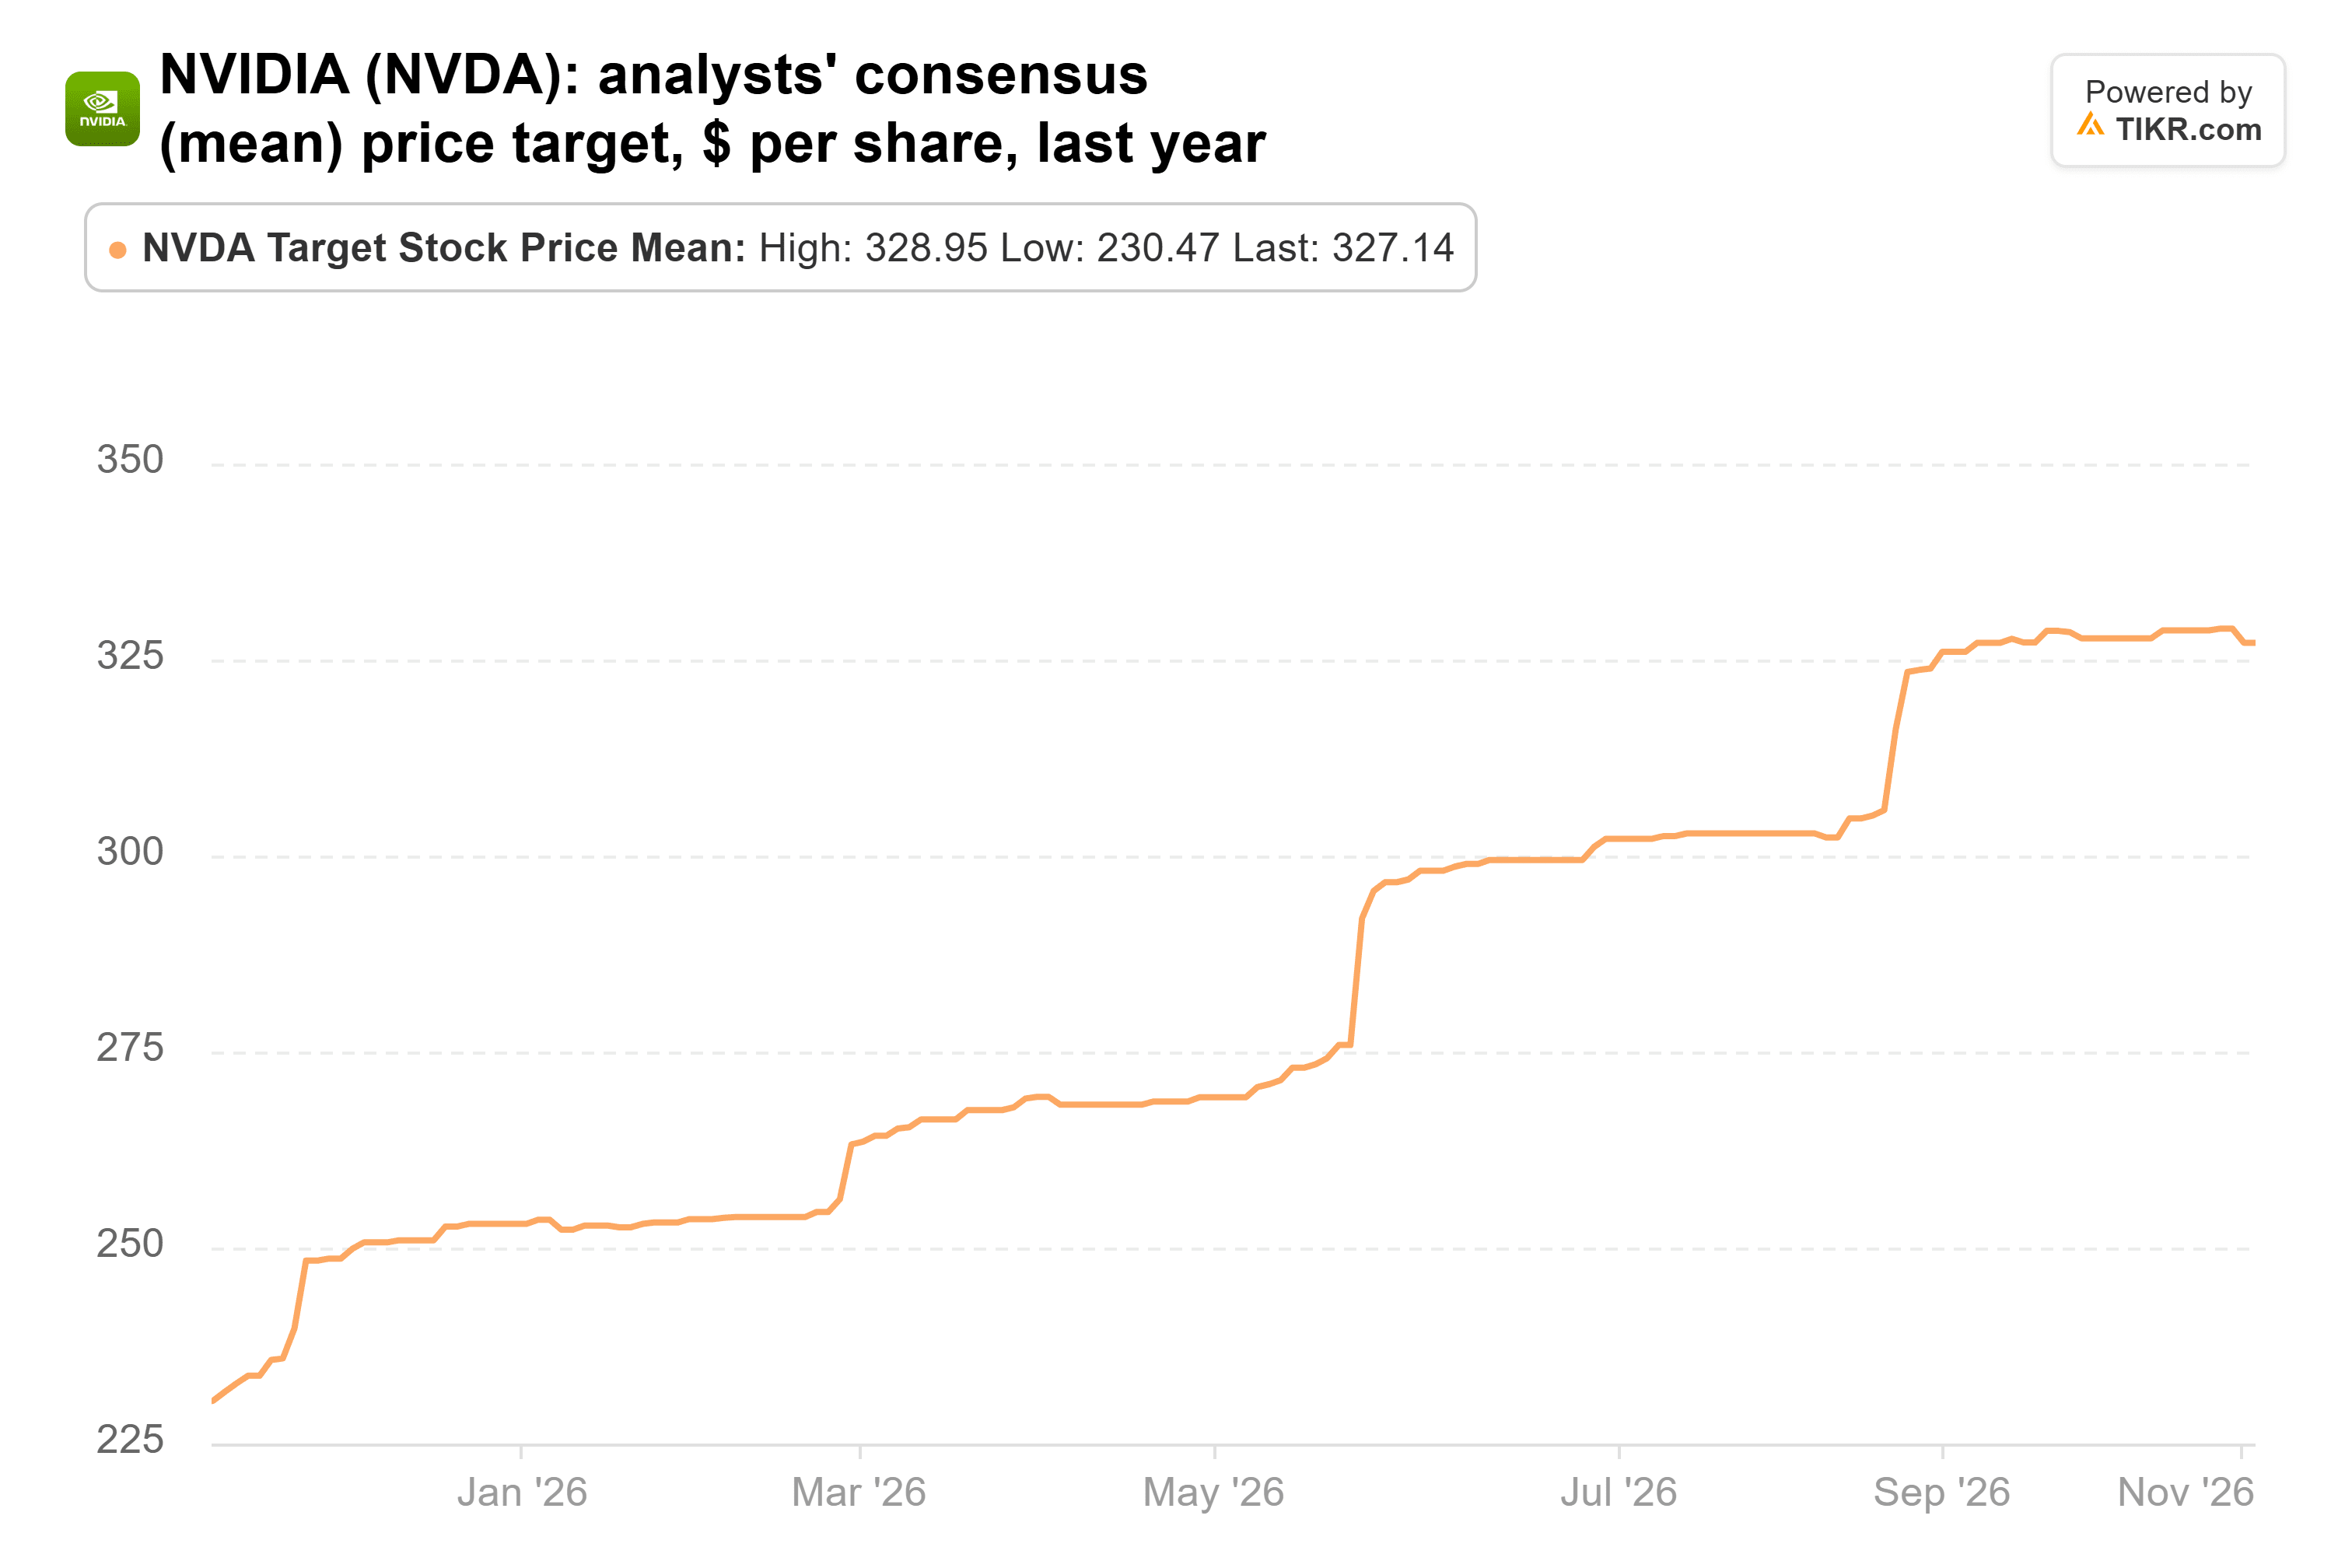
目标价范围从180美元到515美元,因此伯恩斯坦的目标价接近顶部。并非所有看涨者都立场坚定:11月10日,花旗将其目标价从315美元下调至285美元,富国银行从315美元下调至300美元,尽管两者都维持了相当于“买入”的评级。盈利预期也在持续攀升:分析师预计截至2028年1月财年的每股收益为15.93美元,高于三个月前的12.84美元,首席财务官科莱特·克雷斯预计该年收入增长约70%。
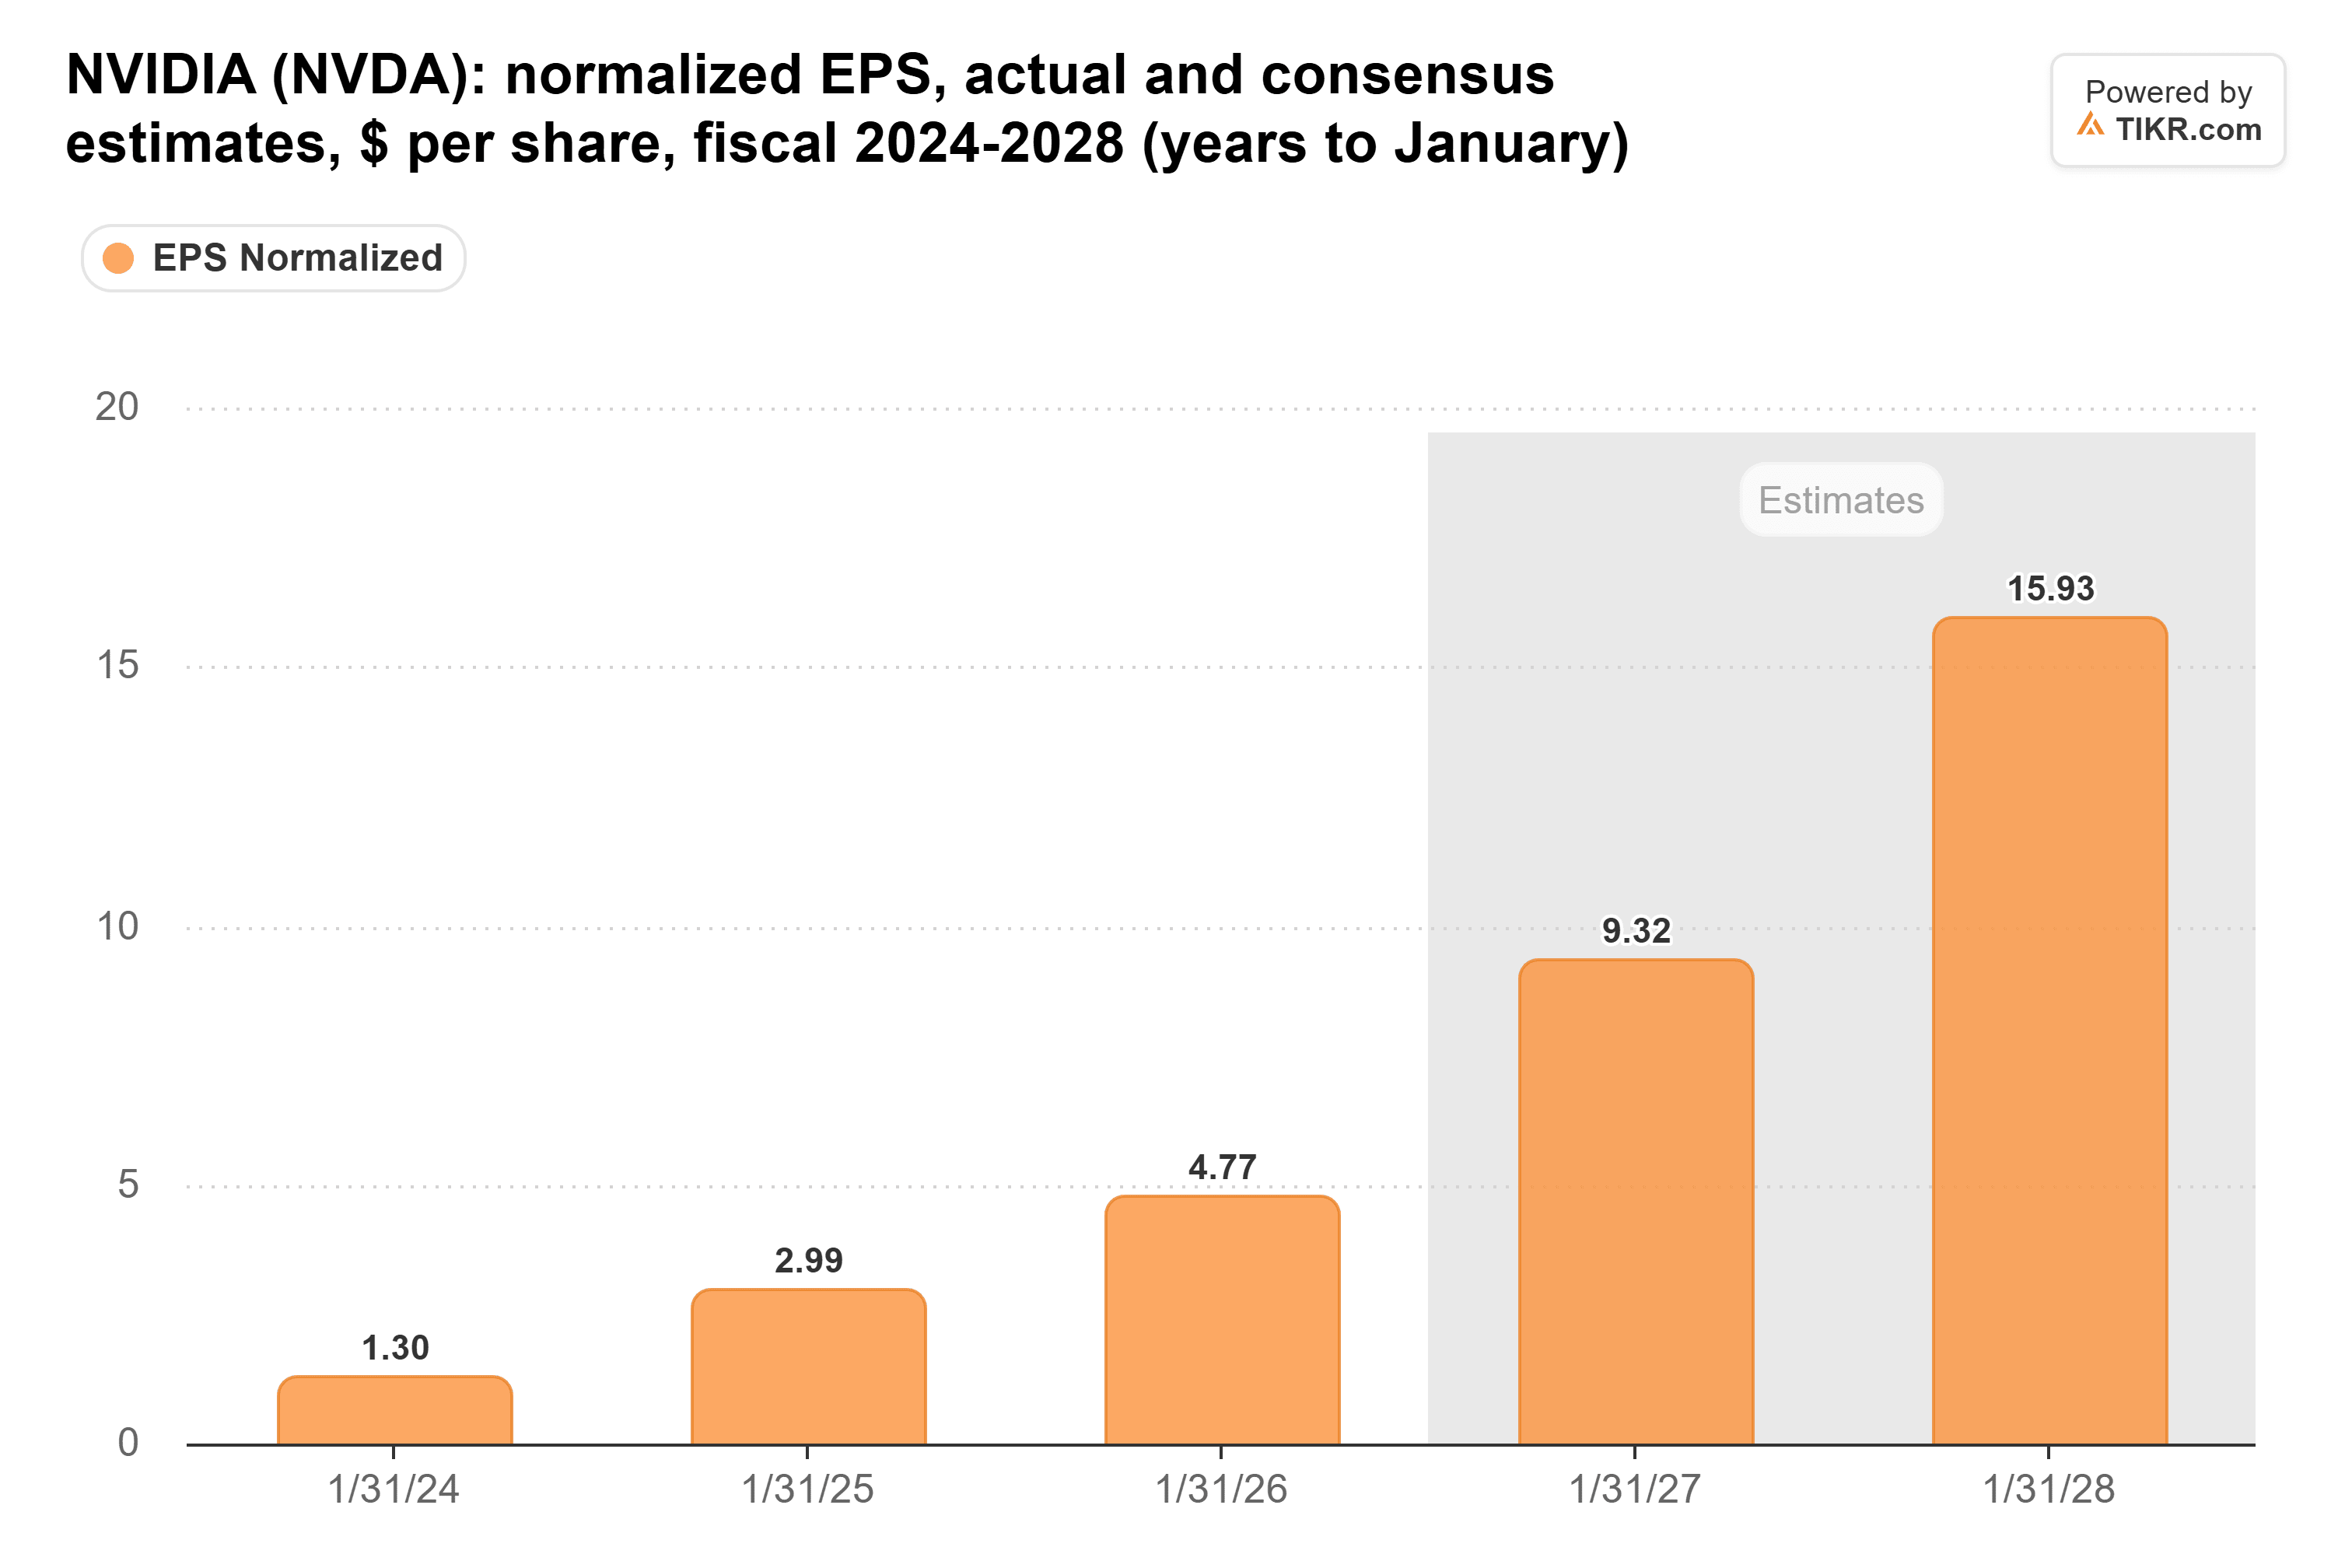
迄今为止,没有任何新闻触及这些预期。然而,该股在11月9日收盘时的远期市盈率为15倍,为五年来的最低点,而其五年平均值为36倍:
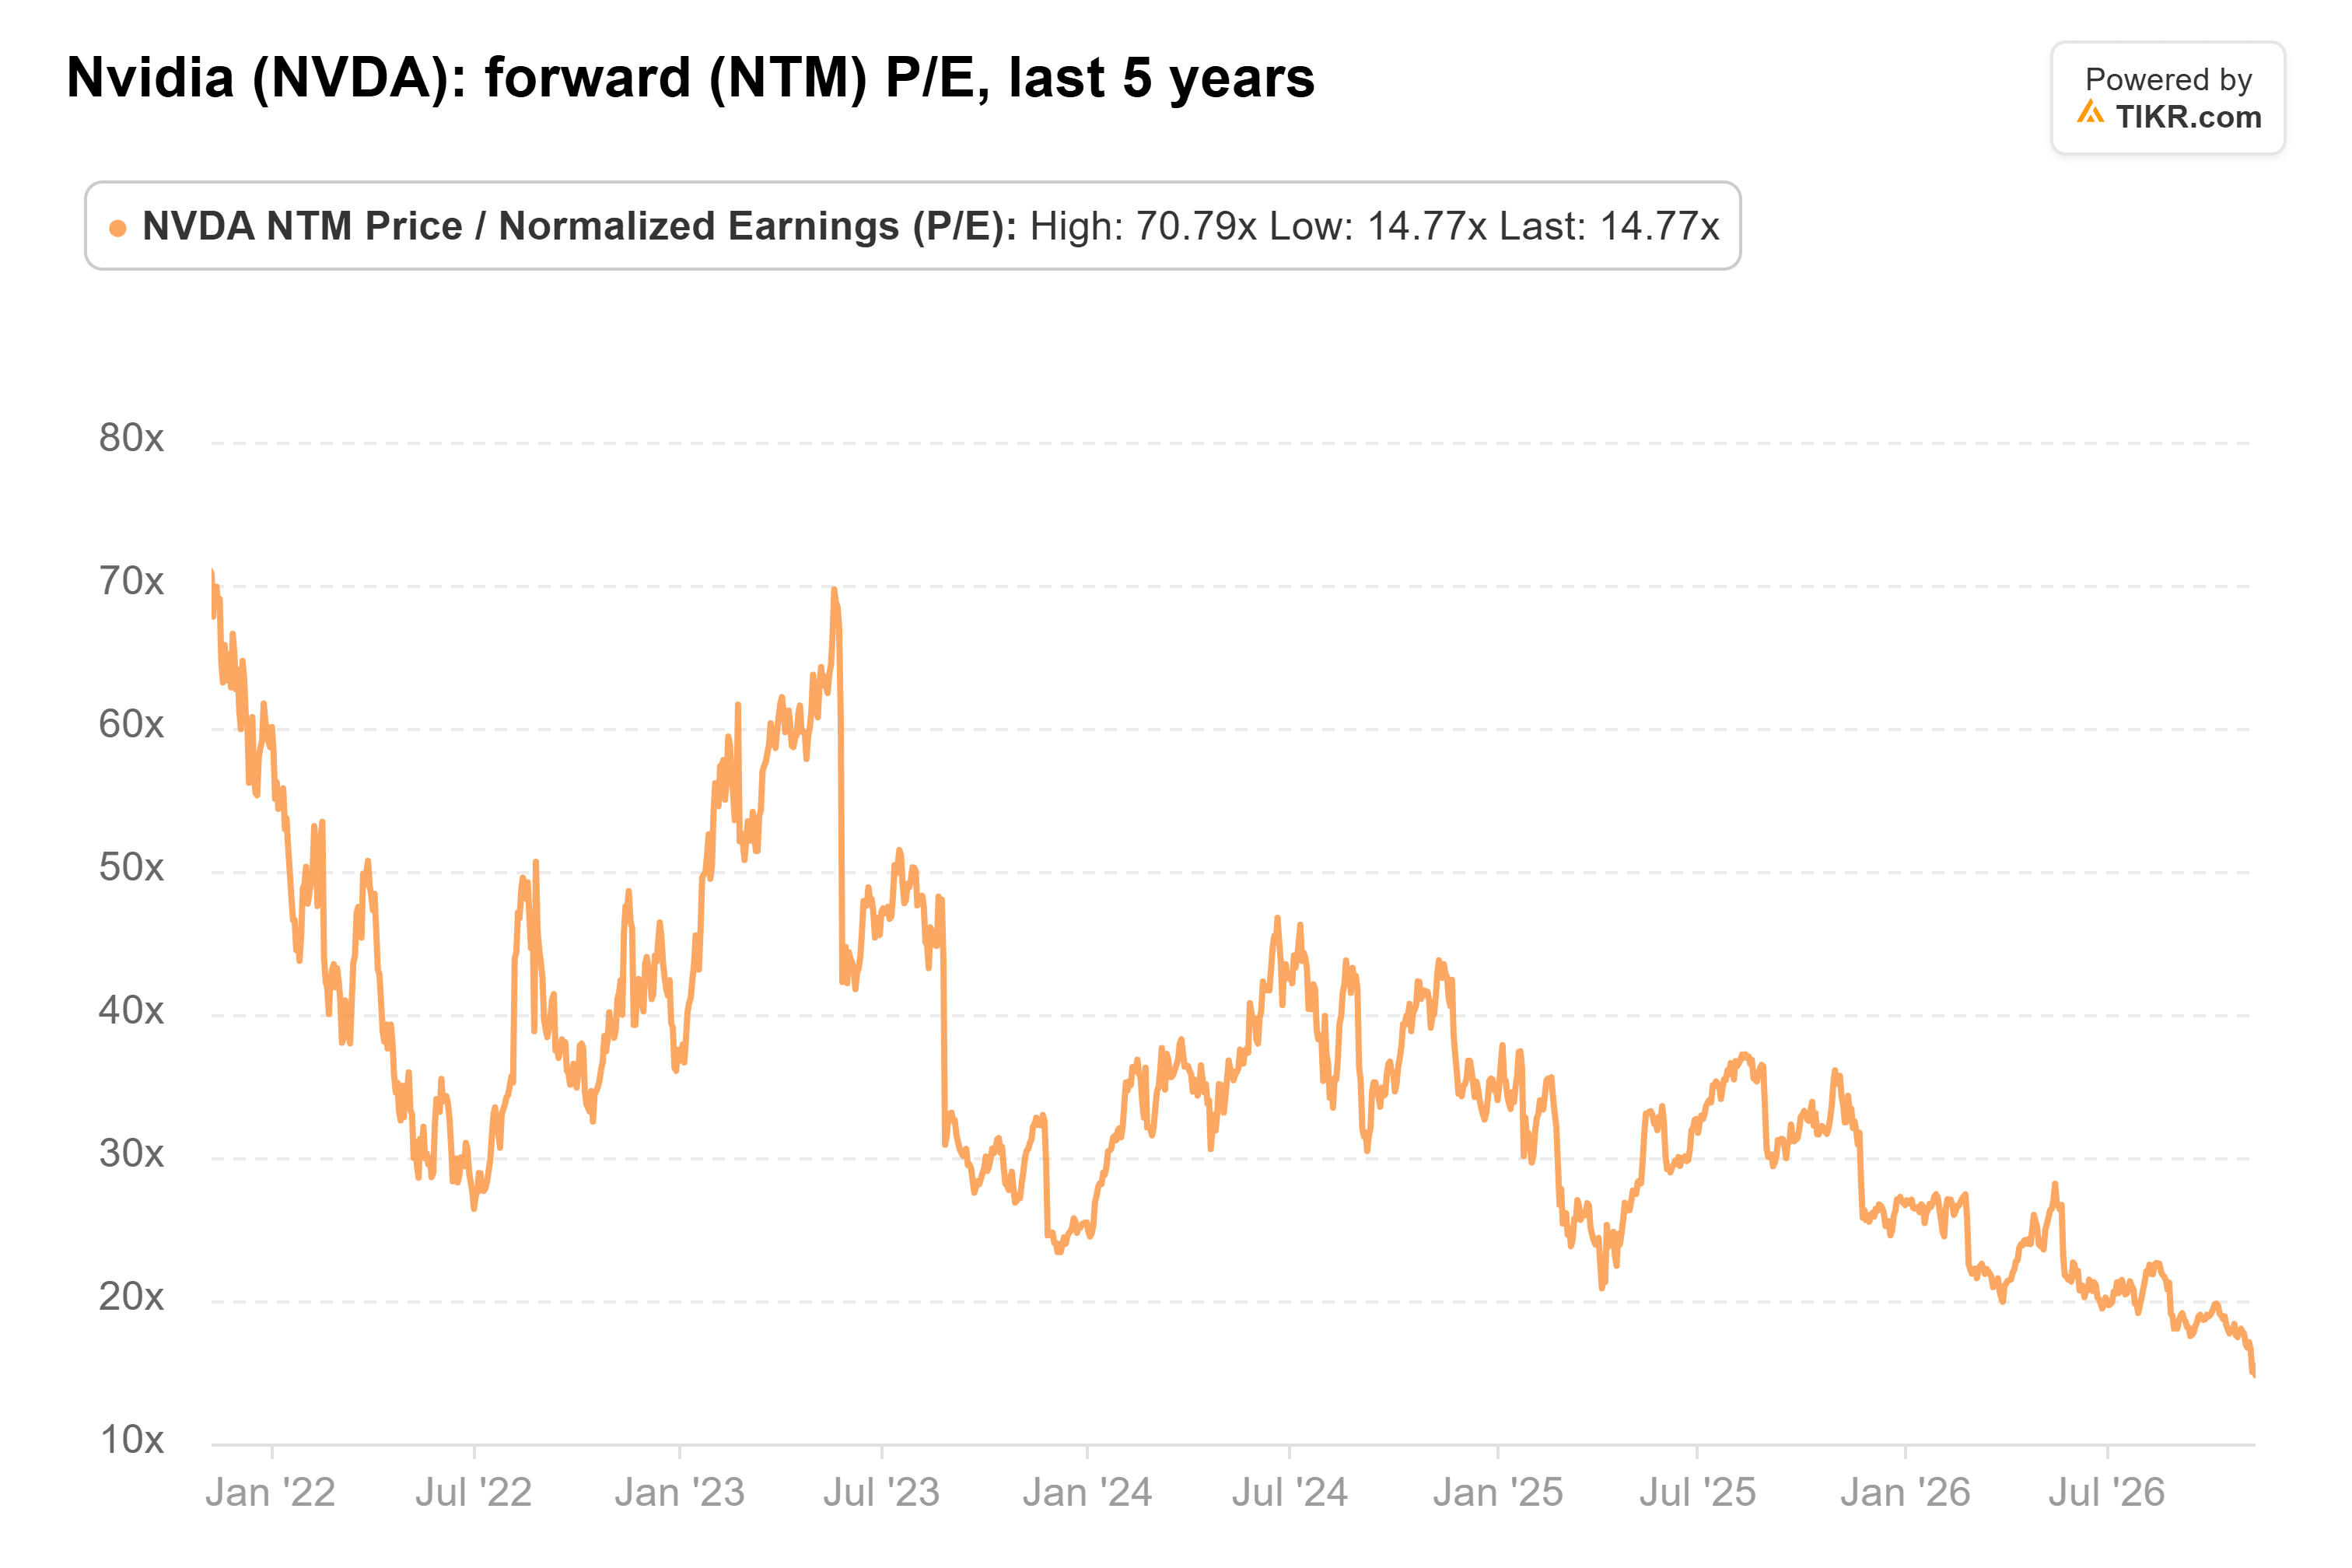
在11月10日收盘时,市盈率甚至更低,约为14倍。将伯恩斯坦的400美元目标价除以分析师对未来十二个月预期的每股收益12.10美元,该目标价要求33倍的市盈率,仍低于该平均值。
即使存在黄仁勋风险,股价也过于便宜
如果董事会的调查结果导致黄仁勋失去职位,英伟达将失去制定其战略的人,而立法者也有新的理由推动对中国芯片销售实施更严格的限制。
结论:在约14倍的市盈率下,股价已经消化了大量坏消息,而伯恩斯坦的400美元目标价并不需要英伟达接近其旧有的估值倍数。从数据上看,拉斯贡的观点站得住脚,对其目标价更大的威胁是领导层的变动。接下来的考验是英伟达11月17日的财报发布,以及黄仁勋是否会出席立法者要求的11月18日众议院简报会。
那么英伟达股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。可以从华尔街的一致预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!