核心要点
- 过去一年,甲骨文股票下跌了53%,而Cantor Fitzgerald在10月22日重申了其"增持"评级和284美元的目标价,较昨日收盘价高出120%。
- 股价下跌源于甲骨文为其AI建设付出的代价:负自由现金流、更多债务、200亿美元的股票发行以及严重依赖OpenAI的订单积压。
- 过去90天,分析师的盈利预期略有上调,预计截至2027年5月的财年每股收益为8.14美元,下一财年为11.00美元。
- Cantor的目标价意味着33倍的前瞻市盈率,远高于甲骨文21倍的五年平均水平,因此这个判断似乎……有点牵强。我不买账。
甲骨文 (ORCL) 过去一年下跌了53%,而Cantor Fitzgerald认为它不仅能收复全部失地,还能涨得更高。
10月22日,Cantor分析师Thomas Blakey重申了他的"增持"评级和284美元的目标价,较甲骨文10月21日129.10美元的收盘价高出120%。
投资者对账单望而却步
跌势在6月加剧,当时甲骨文表示计划在2027财年筹集400亿美元的债务和股权,此前在2026财年录得237亿美元的负自由现金流。
在9月10日发布的第一季度报告中,资本支出达到285亿美元,自由现金流为负50亿美元,并且甲骨文完成了200亿美元的新股发行。关于自由现金流何时转正,首席财务官Hilary Maxson在电话会议上表示:"我们尚未给出具体的时间表,今天也不打算给出。"
随后,甲骨文上周因通胀数据过热而下跌了9%,Steve Eisman则指出甲骨文一半的订单积压仅来自OpenAI。
Cantor立场未变
Cantor自6月初将目标价从229美元上调以来,一直维持其284美元的目标价。它将甲骨文视为AI支出的主要受益者。
大多数分析师都同意:有28个"买入"和7个"跑赢大盘"评级,对比7个"持有"和1个"卖出"评级,高于2025年8月的19个"买入"评级。
TIKR追踪了43位分析师的甲骨文评级。有多少人说"买入"?
在一个地方查看甲骨文的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过500,000名投资者使用TIKR来研究像这样的股票。查看甲骨文的分析师评级
284美元说得通吗?
分析师们尽管变得更加乐观,却下调了目标价。共识目标价已从一年前的350美元降至237美元,达到年内最低点……
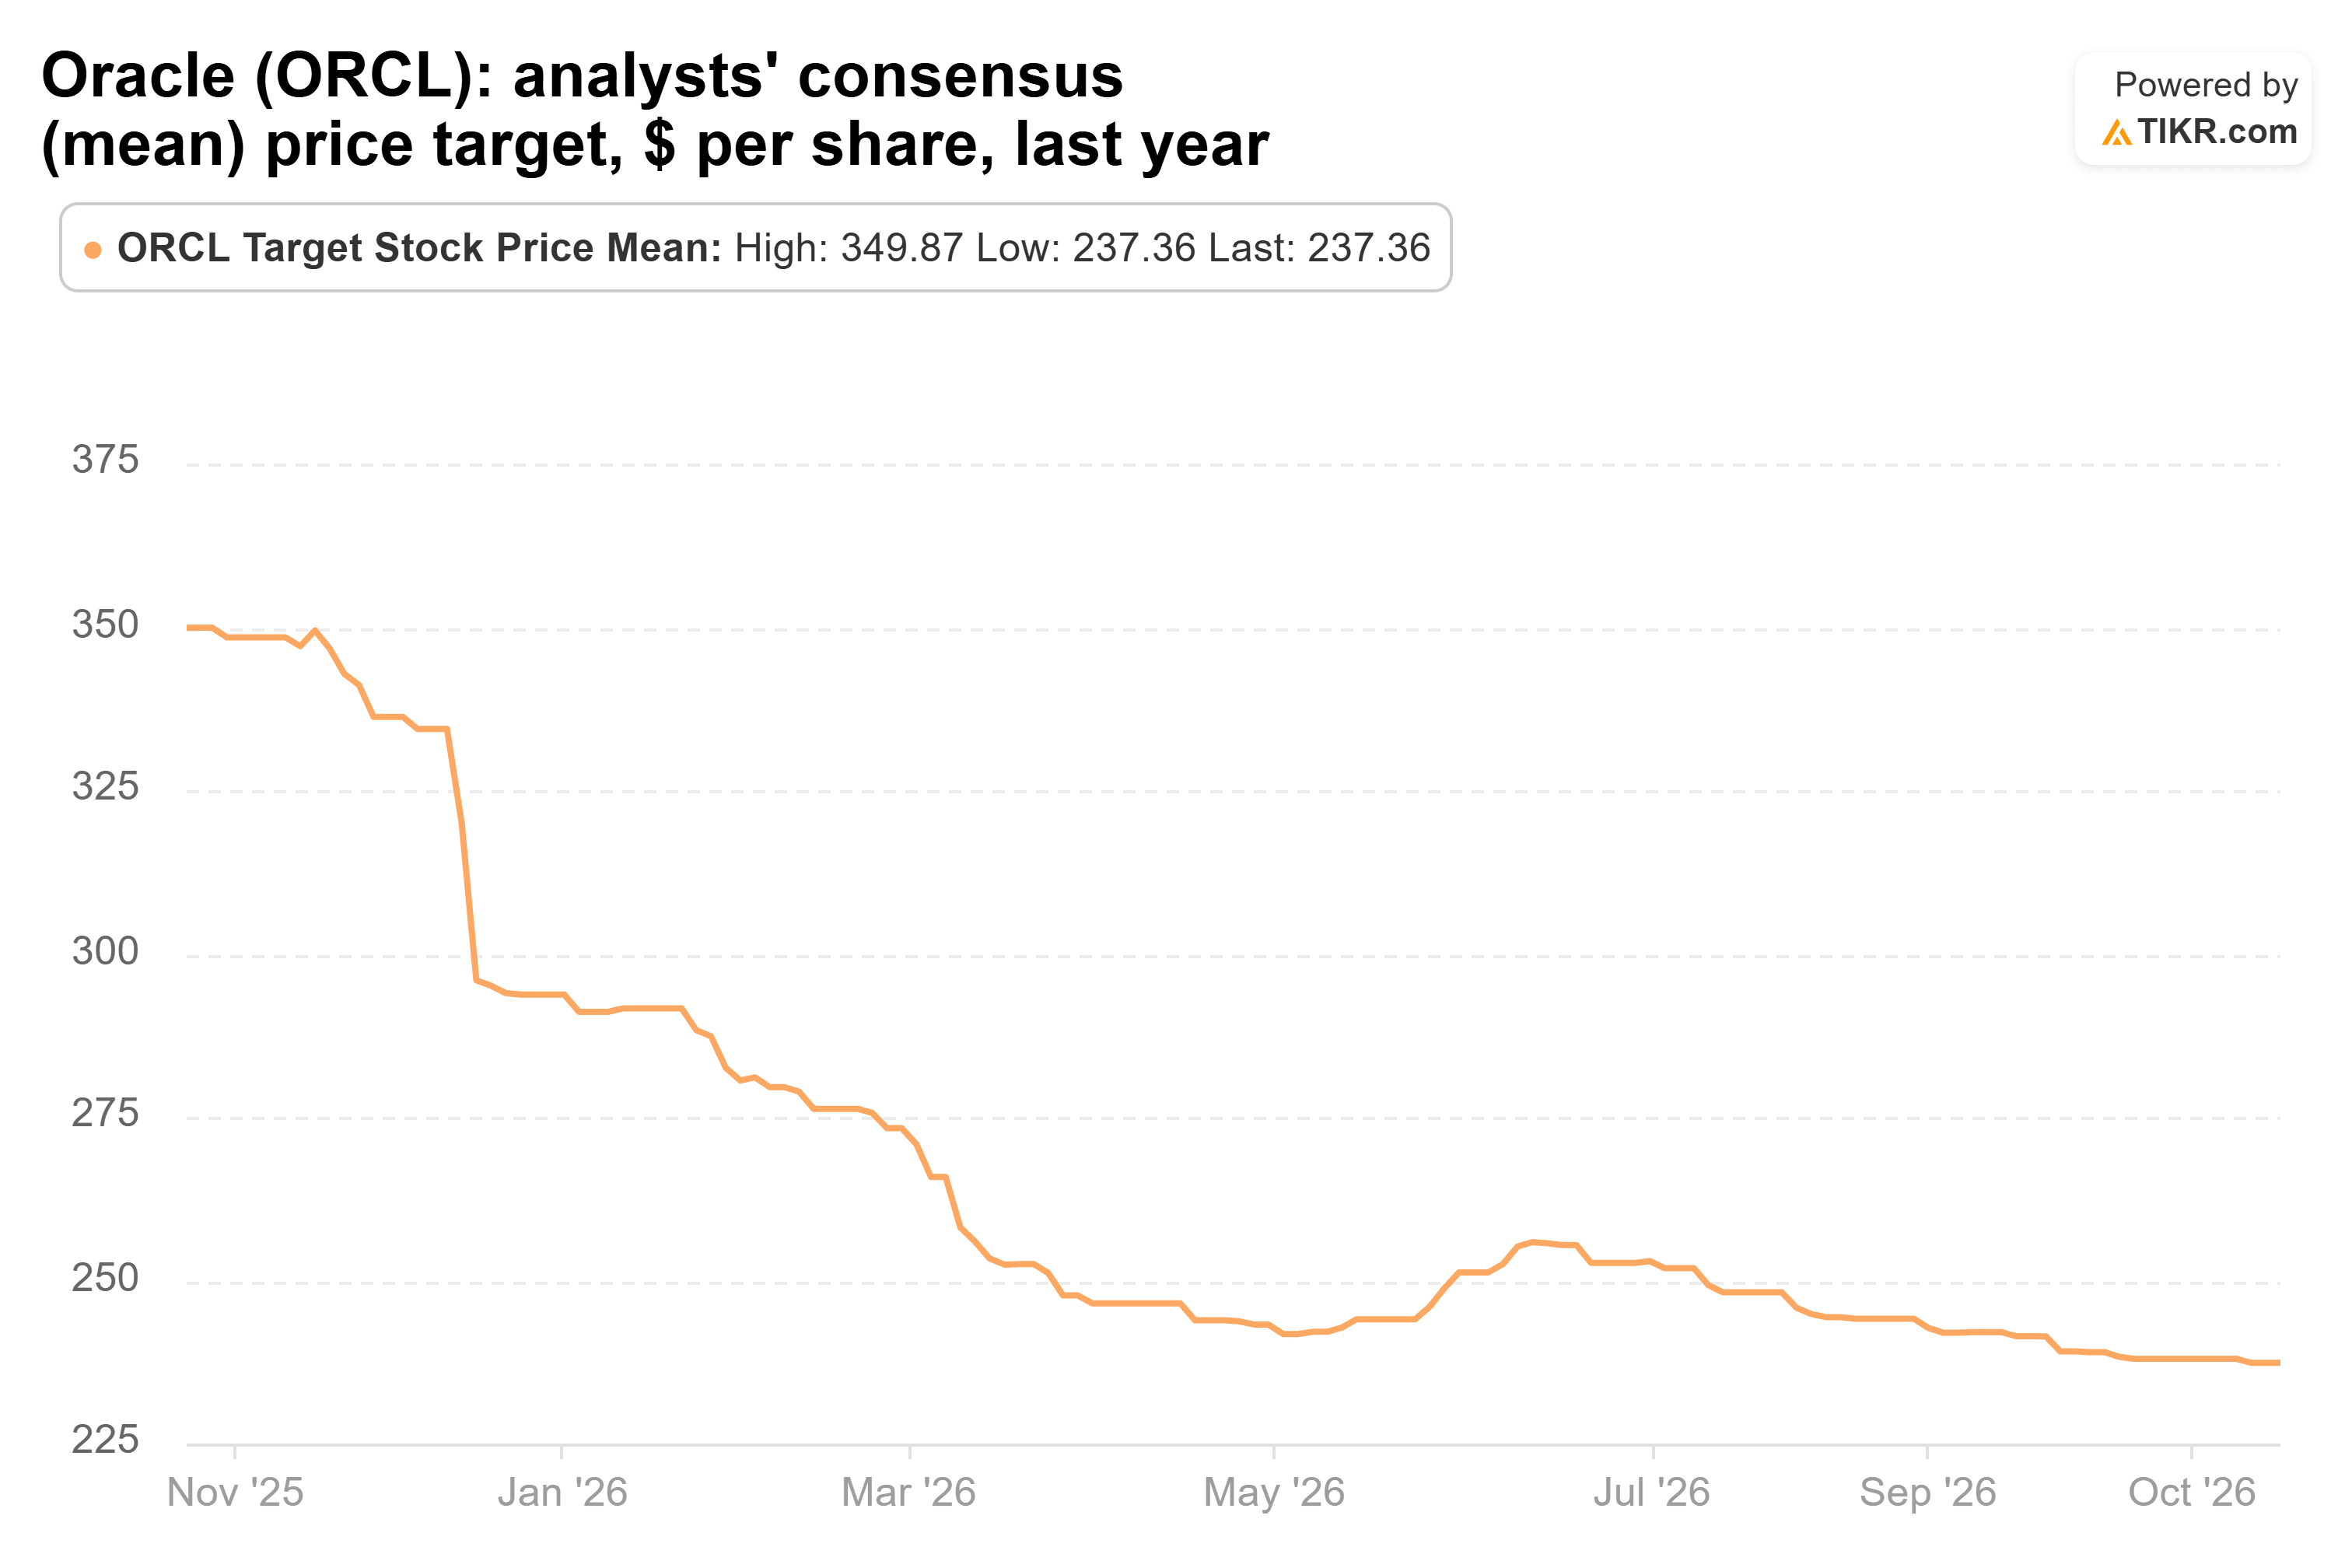
目前个别目标价从110美元到400美元不等。
盈利预期保持坚挺。分析师预计截至2027年5月的财年标准化每股收益为8.14美元,与甲骨文8.10美元的业绩指引一致,下一财年为11.00美元……

两者在过去90天内均从8.05美元和10.89美元小幅上调,而股价却在下跌。并且9月份上调的业绩指引没有理由让人预期会下调。
所以关键在于估值倍数。甲骨文目前交易于15倍前瞻市盈率,而其五年平均水平为21倍……

Cantor的284美元目标价对应未来十二个月预期盈利的33倍,远高于该平均水平。
如果投资者再次愿意支付溢价,或许说得通
债务是个大问题:甲骨文在8月底拥有1177亿美元的长期借款,其债券面临评级下调风险。
就我个人而言,即使在这个价位我也不买。我不相信他们能成功实现新云转型,而估值重估必须来源于此。
当然,下一个考验是12月份的第二季度财报,云业务增长指引为65%至71%。如果甲骨文达到这个目标,并给出自由现金流转正的时间表,那么284美元看起来就会稍微合理一些。
那么甲骨文股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到甲骨文可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师估计来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!