核心要点
- CAVA 2026财年第二季度业绩全面超出预期(营收增长31.3%至3.654亿美元,同店销售额增长9%,客流量增长5.3%,调整后EBITDA增长30%,业绩指引得以重申),然而其股价已从财报发布后的60多美元高点跌至50.44美元,仅在9月15日就下跌了8.11%,几乎抹去了4月份推动CAVA股价升至约95美元的全部涨幅。
- CAVA的NTM(未来12个月)市盈率比股价更能说明问题。该市盈率从186.05倍的高点跌至83.55倍,跌幅比股价约47%的跌幅更为陡峭。市场正在重新评估的是估值倍数,而非共识盈利预期。
- 餐厅层面利润率在过去四个可比季度中有三个季度出现疲软,但恶化速度并未加快。该利润率在2025财年第四季度下降了100个基点,在2026财年第一季度持平,在2026财年第二季度下降了60个基点。
- 首席运营官Douglas Thompson在9月初以432,380美元购买了6,500股。这笔交易发生的时间窗口,恰好是摩根大通、瑞穗、TD Cowen和D.A. Davidson等机构基于同一份第二季度财报纷纷下调目标价之际。
CAVA首席运营官在华尔街因同一份超预期财报而纷纷下调目标价的同一周买入了股票。在TIKR上免费追踪双方所依据的数据 →
CAVA交出了超预期业绩,市场却拒绝给予回报
CAVA集团 (CAVA) 在第二季度末于29个州拥有476家餐厅,本季度净新增17家门店。新店生产率连续多个季度保持在100%以上。其资产负债表也支持这种增长。
CAVA零负债,持有4.356亿美元现金及投资。它已连续十个季度实现正自由现金流。然而,这一切都未能阻止股价回吐财报发布后的全部涨幅。8月11日财报发布后,股价一度冲至60多美元,随后掉头向下,在整个9月持续下跌。
截至9月15日,CAVA股价报50.44美元,日内下跌8.11%,甚至低于财报发布前的水平。卖方机构反应的时间点值得关注。在CAVA季度业绩于营收、EBITDA和每股收益均超出共识预期后的大约48小时内,摩根大通将其目标价下调至85美元,瑞穗下调至70美元,D.A. Davidson下调至75美元,TD Cowen下调至85美元。
RBC是唯一的例外,将其目标价上调至95美元。分析师在业绩超预期后立即下调目标价,通常意味着投资者愿意为这份超预期业绩支付的价格正在被重新评估,而非业绩本身。
这种分歧在公司内部也有所体现。首席运营官Douglas Thompson在目标价被下调的同一时间窗口,以432,380美元购买了6,500股CAVA股票,将其直接持股增至19,371股。
估值倍数承担了几乎全部调整压力
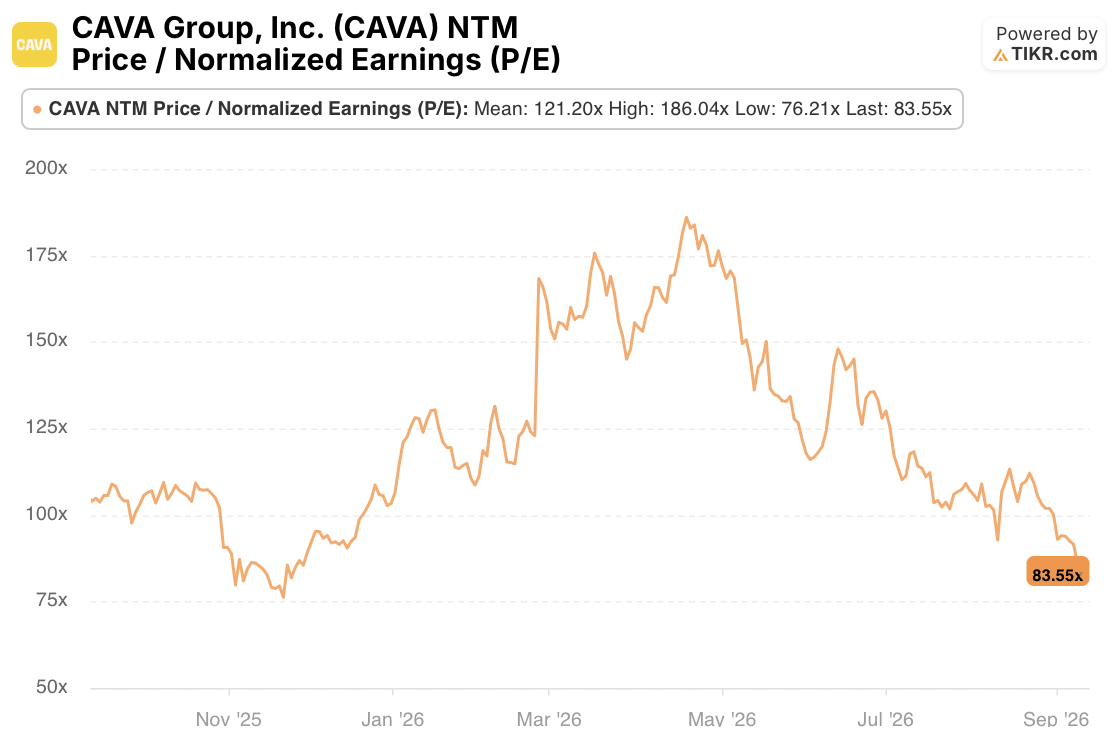
CAVA的NTM(未来12个月)市盈率在4月份股价冲至约95美元的同一次上涨行情中,达到了186.05倍的12个月高点。目前该市盈率已降至83.55倍,接近76.21倍的12个月低点,远低于121.20倍的平均水平。
这一变动幅度比股价变动更大。CAVA股价较4月高点下跌约47%,而其远期市盈率跌幅则接近55%。股价等于市盈率乘以远期盈利。市盈率比股价下跌得更快,意味着市场对CAVA的远期盈利预期自春季以来实际上有所上升,而非下降。

共识预期数据也支持这一观点。预计2026财年调整后每股收益为0.55美元,仅略高于2025财年的0.54美元,尽管营收预计将增长约27%至15亿美元。这个近乎持平的盈利年份之后,增长将大幅加速。预计每股收益在2027年将达到0.74美元,2028年达到0.99美元,到2030年达到1.70美元。
因此,增长故事本身并未被削弱。变化在于,投资者现在愿意为那些共识预期中本应在2026年暂停、之后重新加速的盈利支付多少价格。
管理层自身的业绩指引指出了这种暂停存在的原因。更高的实际税率、燃油附加费以及推出预腌制鸡肉的成本,都将在今年下半年产生影响。
CAVA的远期市盈率比其股价下跌得更快,这意味着共识盈利预期实际上并未下调。在TIKR上免费查看当前的NTM市盈率及预期趋势 →
CAVA的利润率压力确实存在,但并未加速恶化
CAVA的餐厅层面利润率在过去四个可比季度中有三个季度面临压力。
2025财年第四季度利润率从上年同期的22.4%降至21.4%,下降了100个基点,原因与外卖订单占比和厨房显示系统成本有关。2026财年第一季度利润率与2025财年第一季度持平,为25.1%。2026财年第二季度利润率从26.3%微降至25.7%,下降了60个基点,管理层将此归因于三文鱼原料成本。这一系列数据并未显示恶化在加速。同比降幅最大的季度出现在两个季度前,而非最近一个季度。
首席财务官Tricia Tolivar已经指出,由于燃油附加费和预腌制鸡肉更广泛的推广,以及持续的工资投入,下半年将面临更大压力。管理层将这些描述为有意识的权衡取舍,而非成本超支,即在门店数量以近20%的年增长率扩张的同时,将利润率重新投入到员工配置、技术和菜单开发中。这种描述对于该指标在股价下跌中应占多大权重至关重要。它支持一定程度的估值倍数压缩。但仅凭这一点,并不支持如此陡峭的下跌。
CAVA股票的这次估值重置是否过度了?
83.55倍的远期市盈率在绝对值上仍然偏高,远高于大多数快速休闲餐饮同行。直接称CAVA便宜为时过早。
业务质量和支付价格是两个独立的问题,而后者目前仍然偏贵。
但相对于CAVA自身的交易历史而言,该股目前的估值倍数已接近市场在过去一年中给予它的最低水平。而这种情况发生在其客流量和同店销售额均超出4月高点时市场定价所隐含的预期之际。这个差距是投资论点的核心。如果这个差距通过估值倍数的恢复而弥合,那么认为此次估值下调反应过度的论点将更有力。
如果差距是通过基本面放缓来弥合,那么估值倍数的压缩看起来就不像是过度反应,而更像是市场提前预见到了真正的放缓。
下一个考验即将到来。首席财务官Tolivar表示,当前趋势已处于中个位数的同店销售额增长,远高于业绩指引下限所隐含的持平至负增长情景。
在预计11月左右发布的第三季度财报中确认这一点,将是迄今为止最清晰的信号,表明市场对此次估值倍数压缩的哪种解读是正确的。
这次估值下调是否过度,取决于CAVA下一份同店销售额数据。在TIKR上免费获取当前的业绩指引范围和华尔街目标价 →
你应该投资CAVA集团吗?
唯一真正知道答案的方法是亲自查看数据。TIKR为您免费提供与专业分析师用来回答该问题相同的高质量机构级财务数据。
打开CAVA股票页面,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变动情况,以及目标价是呈上升还是下降趋势。
您可以建立一个免费的观察列表,将CAVA集团与您关注的所有其他股票一起追踪。无需信用卡。只需您做决定所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入的股票,以便跟随聪明钱。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 翻开的石头越多…发现的机会就越多。使用TIKR搜索超过10万只全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含公司近期新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!