


核心要点
- 雪佛龙的股息收益率为3.5%,BP为4.7%;截至2026年6月30日的过去十二个月,其股息分别占自由现金流的51%和31%。
- 雪佛龙表示其股息已连续增长39年,而BP的每股股息从2015财年的2.40美元降至2025财年的1.96美元。
- 雪佛龙的债务负担较轻,净债务与EBITDA之比为0.56倍,而BP为0.84倍;BP管理层将加强资产负债表列为其首要任务。
- BP的远期市盈率为7.3倍,雪佛龙为12.5倍;BP计划在2027年底前将其混合资本工具规模削减超过40亿美元。
雪佛龙 (CVX) 在2026年第二季度创造了181亿美元的自由现金流,高于上年同期的49亿美元。该公司还在这三个月内将总债务削减了84亿美元。
四天后,即8月4日,BP (BP) 首席执行官玛格丽特·奥尼尔告诉投资者,加强资产负债表是BP的首要任务,因为其过多现金用于偿付债务。
这就是任何为获取收益而购买石油巨头股票的人所面临的选择。BP的4.7%收益率意味着更大的支票,而雪佛龙的3.5%收益率背后则有更强劲的资产负债表支撑。那么,哪只才是更好的股息股?
| 指标 | 雪佛龙 (CVX) | BP (BP) |
|---|---|---|
| 股息收益率 | 3.5% | 4.7% |
| 股息增长,5年 | 每年5.8%,2020-2025财年 | 每年0.7%,2020-2025财年 |
| 股息增长,10年 | 每年4.8%,2015-2025财年 | 每年-2.0%,2015-2025财年 |
| 现金股息支付率 (截至2026年6月30日的TTM) | 51% | 31% |
| 净债务 / EBITDA (LTM) | 0.56x | 0.84x |
| 利息保障倍数 (LTM) | 18.9x | 6.0x |
| 远期市盈率 (NTM) | 12.5x | 7.3x |
雪佛龙:连续39年且仍在继续
雪佛龙的增长来自石油产量。其2026年第二季度的净石油当量产量较上年同期增长20%,这得益于对赫斯的收购以及二叠纪盆地和墨西哥湾地区的增长。首席执行官迈克尔·沃斯在7月31日的电话会议上直接将此与股息联系起来:"赫斯的资产正在产生强劲的自由现金流,其规模大约是增量股息的两倍,并且对每股股东价值具有增值作用。"
雪佛龙每季度支付每股1.78美元的股息。截至2026年6月30日的过去十二个月,该股息占自由现金流的51%,覆盖情况良好,尽管2025财年这一比例更高,达到77%。更长期的记录显示,即使在自由现金流不足的年份,股息也保持了增长。

在2016、2017和2020财年,自由现金流低于股息支付额。但雪佛龙支付的股息每年仍在增长,从2016财年的80.3亿美元增至2025财年的128亿美元。
主要风险在于价格。雪佛龙的2030年目标假设大宗商品价格持平且低于当前水平,因此51%的支付率依赖于比雪佛龙规划中更强的市场背景。
BP:资产负债表优先
雪佛龙的股息在困难年份仍保持增长,而BP的股息则走向了相反方向,尽管其当前数据看起来更好。截至2026年6月30日的过去十二个月,BP的股息占自由现金流的31%,情况良好。但图表显示了BP是如何达到这一点的。
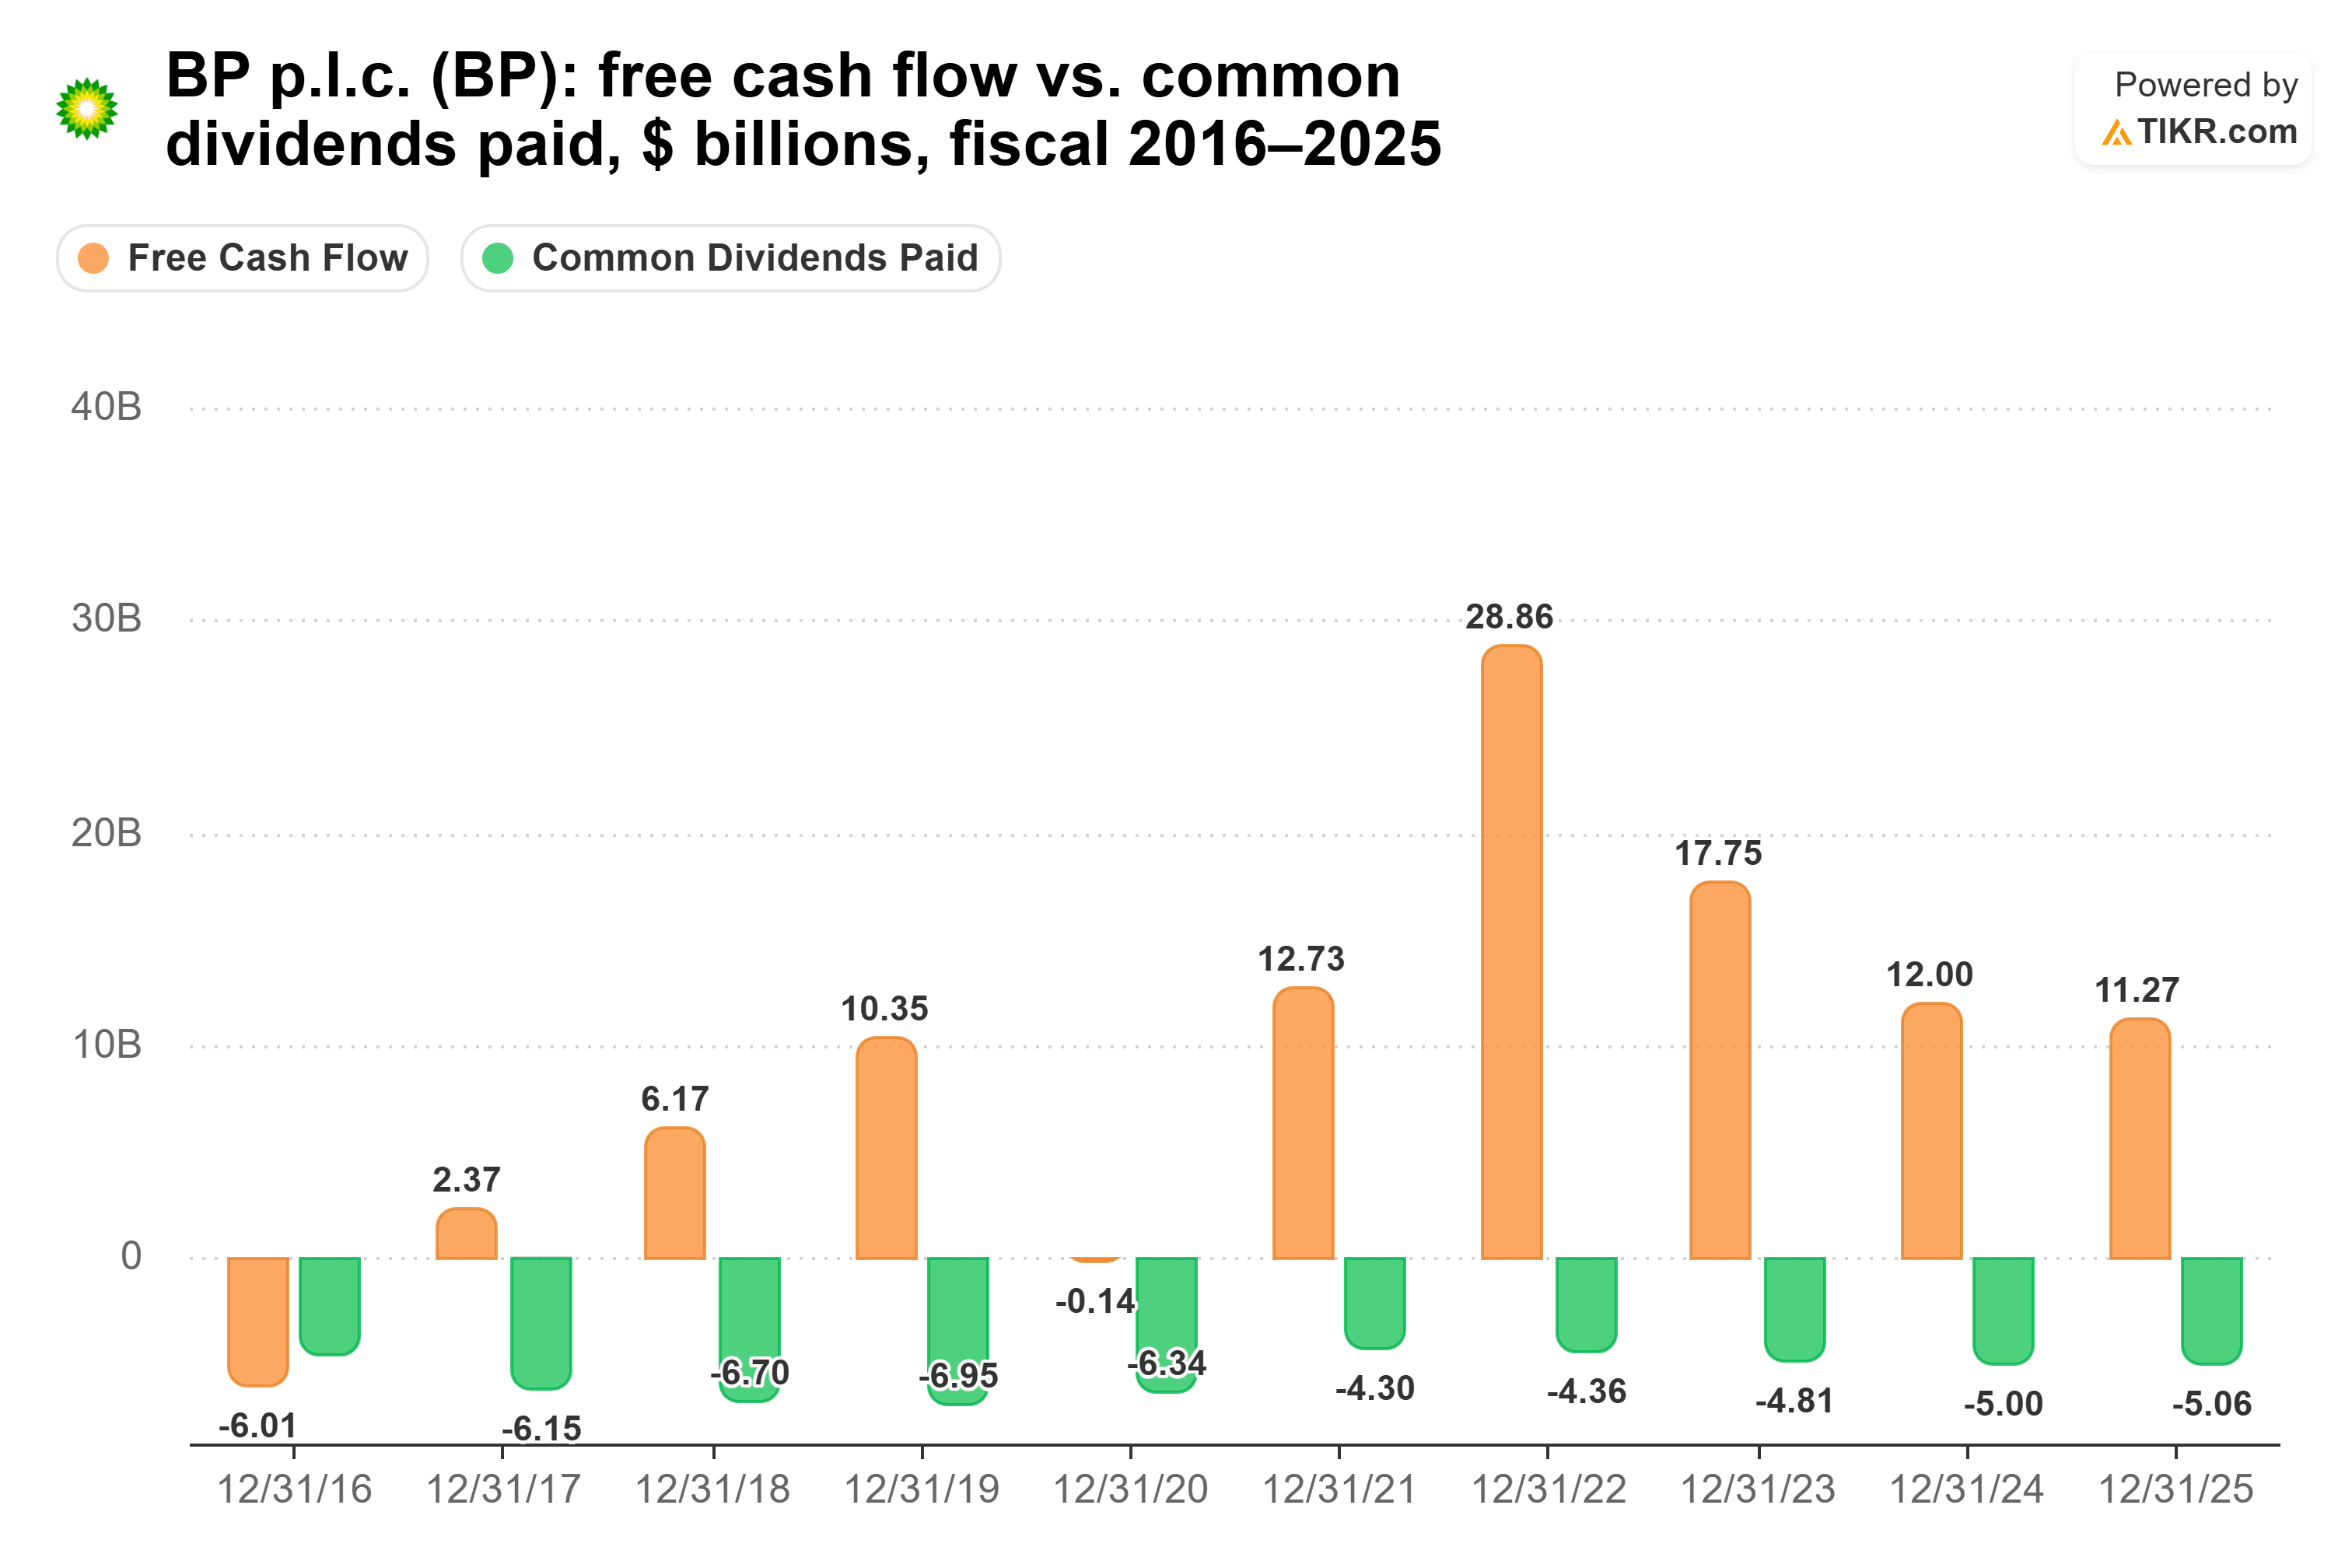
2020财年自由现金流为负1.4亿美元。BP支付的股息从当年的63.4亿美元降至2021财年的43.0亿美元,到2025财年仅回升至50.6亿美元。
公司业务正在进行重组。副首席执行官卡罗尔·豪尔在4月28日的电话会议上表示,BP的战略性液化天然气年产量同比增长至略低于2700万吨。同时,BP已同意出售盖尔森基兴炼油厂,并正在为其Archaea Energy和北海业务寻找买家。奥尼尔在8月4日设定了条件:"BP具有真正的增长潜力,但增长必须通过持续提供正向回报和现金流的记录来赢得。"
主要风险是BP自己指出的:成本基础使其在低价格环境下缺乏足够的韧性。在8月4日的电话会议上,管理层还表示对运营成本下降不够快感到失望。
那么,哪家股息胜出?
雪佛龙是更好的股息股。BP在收益率和当前的支付覆盖率上胜出,但决定因素在于,我认为哪家公司的股息能在下一次油价下跌时继续保持增长。雪佛龙的股息已经在自由现金流不足的年份经受住了考验,并且其债务压力远小于BP:净债务与EBITDA之比为0.56倍,利息保障倍数为18.9倍,而BP分别为0.84倍和6.0倍。
BP的吸引力始于收益。投资10,000美元于BP,目前每年可获得470美元,而雪佛龙为350美元。按照两家公司各自的5年增长率,雪佛龙的收益大约在2033年左右超过BP。但如果按照各自2025财年的增长率(BP为7.1%,雪佛龙为4.9%),则永远不会超过:到第10年,BP支付约872美元,而雪佛龙约为539美元。BP的估值也更便宜,远期市盈率为7.3倍,而雪佛龙为12.5倍。
问题在于,BP自己的管理层将资产负债表列为首要任务,而且BP的每股股息比十年前还要少。雪佛龙的股息已连续增长39年。
当然,BP计划在2027年底前将其混合资本工具规模削减超过40亿美元。如果它实现了这一目标并继续提高股息,那么4.7%的收益率将变得极具吸引力。
那么雪佛龙股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到雪佛龙的潜在价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含公司的最新动态或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


