Axon 股票关键数据
- 周三表现:上涨 6%
- 52周价格区间:$339 至 $792
- 估值模型目标价:约 $706
- 隐含上涨空间:56%
使用 TIKR 分析您喜爱的股票,如 Axon Enterprise(免费)>>>
发生了什么?
Axon Enterprise 股票周三反弹约 6%,至每股 $468,此前一个交易日因宣布发行 10 亿美元、2031 年到期的 0% 可转换优先票据而暴跌近 10% 至 $442。随后,该股周四下跌约 3% 至 $454,让投资者在权衡 Axon 强劲的经营势头与对股权稀释、现金流产生和资本配置的担忧。这种由融资引发的波动已成为围绕这家收入增长仍超过 30% 的公司的短期核心争论点。
Axon 股票周三上涨,因投资者在周二大幅抛售后重新评估了此次融资,权衡了以 0% 利率筹集 10 亿美元的好处与未来潜在稀释风险。 Axon 预计净收益约为 9.86 亿美元,其中约 1 亿美元将用于上限看涨期权交易,旨在减少票据转换时可能产生的稀释,而剩余资金可用于支持运营、收购和投资。这笔交易为 Axon 提供了大量资金,且无需支付常规现金利息,但也提高了管理层将这些资本转化为更强盈利和自由现金流的门槛。
本周,首席财务官兼首席运营官 Brittany Bagley 表示,Axon 对其上调后的全年收入增长预期 32% 至 34% 仍充满信心,这得到了合同业务和预计在年底前完成的交易带来的可见性支持。第二季度五年期标准化预订量增长超过 30%,而企业和国际预订量均同比增长约三倍,反无人机季度收入超过 1 亿美元。Bagley 表示:“我们确实预计第四季度将是看到一些非常有吸引力增长的季度”,管理层预计第四季度将实现 Axon 2026 年最高的增长率。
尽管存在融资波动,华尔街仍保持建设性看法。TD Cowen 于 9 月 10 日重申其买入评级和 $825 的目标价,而 Argus 将其目标价从 $460 上调至 $600,Needham 维持 $750 的目标价,高盛维持 $715 的目标价,摩根士丹利将其目标价从 $600 上调至 $640,Piper Sandler 将其目标价从 $724 上调至 $732。Axon 还在公共安全硬件和软件领域与 Motorola Solutions 竞争,而 Flock Safety 和 Genetec 在实时运营和视频安全领域存在业务重叠。Axon 第二季度收入增长 35% 至 9.04 亿美元,相比之下,Motorola Solutions 的收入增长为 13%,其软件和服务销售额增长 10%,突显了随着经常性软件成为其平台中越来越大的部分,Axon 的扩张速度更快。

立即为 Axon Enterprise 估值(使用 TIKR 免费)>>>
Axon 被低估了吗?
在估值假设下,该股票模型使用了以下参数:
- 收入增长率(复合年增长率):约 31%
- 营业利润率:约 10%
- 退出市盈率倍数:约 44 倍
Axon 31% 的收入增长假设要求很高,但当前的经营势头为其提供了一些支撑。管理层预计 2026 年收入增长 32% 至 34%,未来合同预订额达到 151 亿美元,Axon 预计在未来 12 个月内履行其中约 20% 至 25% 的余额。 该公司还有多种方式可以扩大客户在 TASER 设备、随身摄像头、数字证据软件、人工智能工具、911 通信和反无人机系统等方面的支出。
经常性软件仍然是最强劲的增长杠杆之一。年度经常性收入达到 16 亿美元,增长 39%,而 126% 的净收入留存率表明,现有客户在采用 Axon 生态系统中的更多产品时,支出持续增加。人工智能时代计划通过自动报告撰写、转录和翻译等产品,在 Axon 硬件基础之上增加了经常性软件,为公司提供了另一种提高单客户收入的方式。
查看分析师对 Axon Enterprise 的增长预测和目标价(免费)>>>
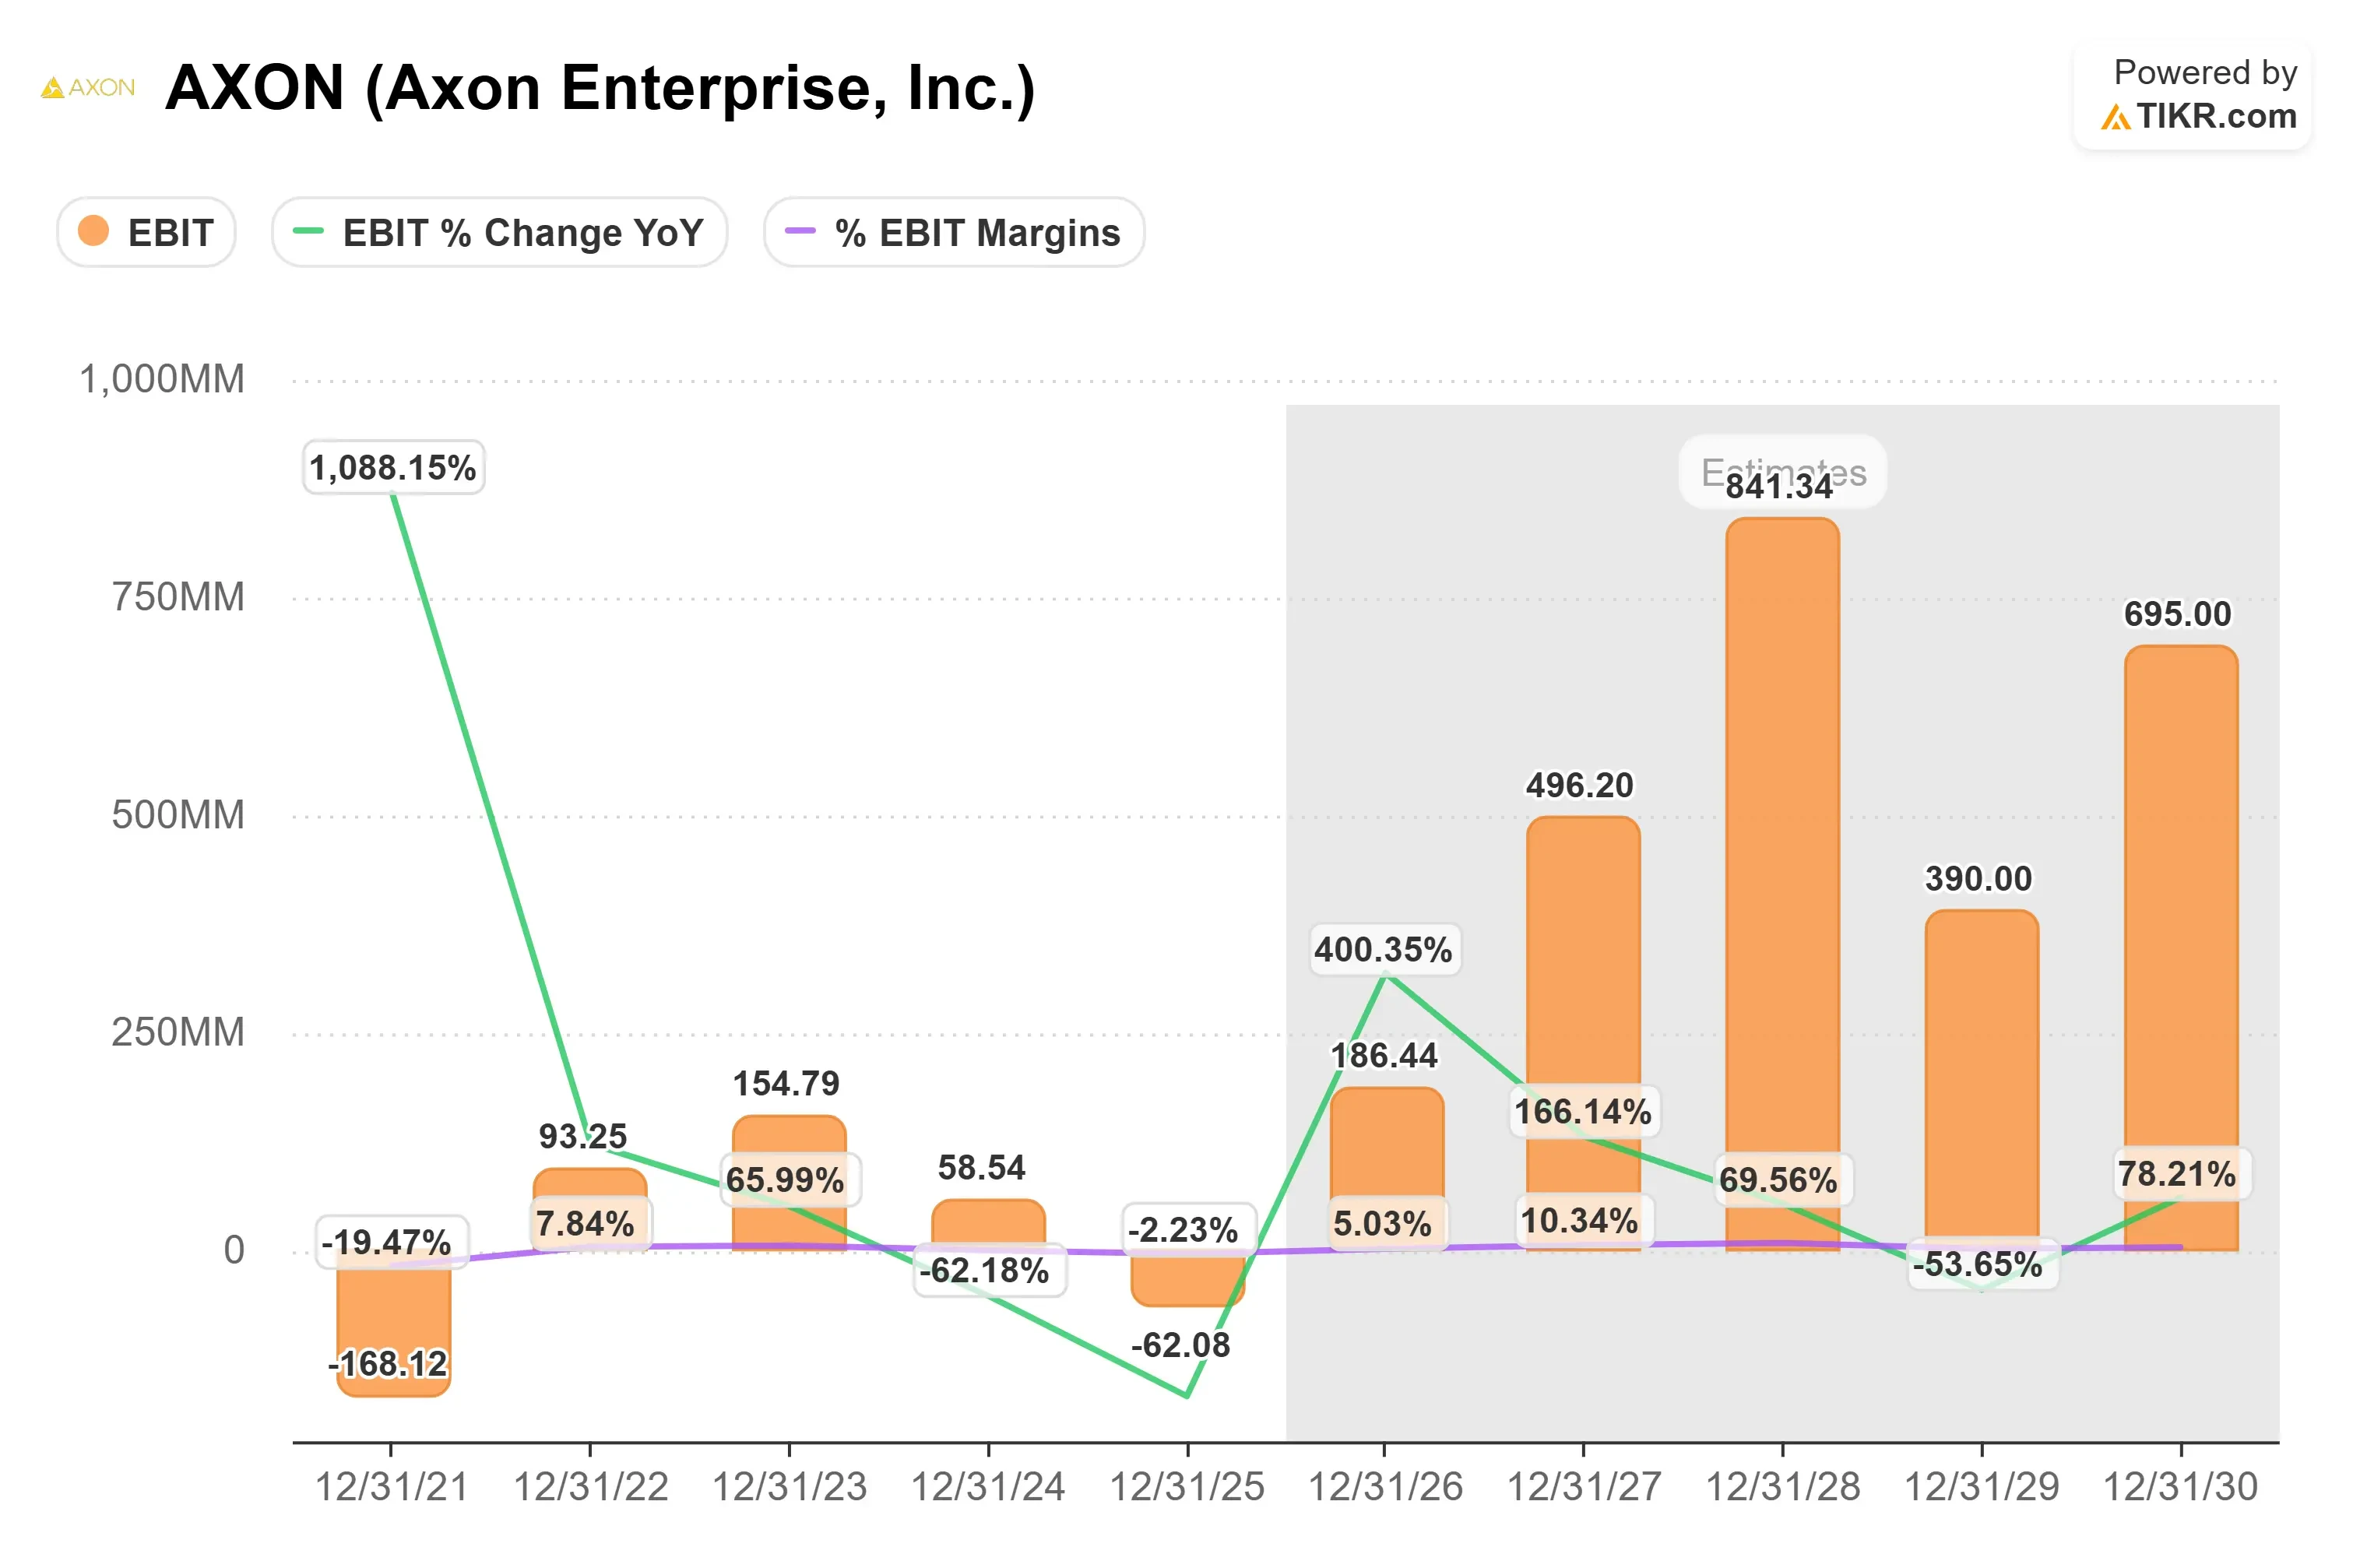
EBIT 图表强化了盈利能力的论点。共识预估指出,EBIT 将从 2026 年的约 1.9 亿美元上升至 2027 年的约 5 亿美元和 2028 年的约 8.4 亿美元,而EBIT 利润率预计将在 2027 年达到约 10%。这使得模型中约 10% 的营业利润率假设更具防御性,同时仍要求 Axon 将快速增长转化为显著更强的营业利润。
这种利润率扩张很重要,因为 Axon 下一阶段的价值创造不仅仅依赖于收入增长。管理层表示,软件毛利率仍保持在 80% 以上,因此高利润率软件的持续增长可以抵消扩展反无人机系统等新硬件业务的成本,并提高公司的整体盈利能力。
基于约 $706 的模型目标价和周四约 $454 的收盘价,该模型指向约 56% 的上涨空间。这一上涨空间取决于 Axon 维持约 30% 的收入增长、提高盈利能力并支撑 44 倍的溢价退出市盈率,因此,只有公司继续以异常高的水平执行,估值才具有吸引力。第四季度的交易转化、经常性软件和人工智能采用、国际扩张以及更强的现金流产生,仍然是 2026 年剩余时间内最重要的业务驱动力。
Axon 股票从这里还有多少上涨空间?
投资者可以使用 TIKR 的新估值模型工具,在一分钟内估算 Axon 的潜在股价,或任何股票可能的价值。
只需三个简单的输入:
- 收入增长率
- 营业利润率
- 退出市盈率倍数
然后,TIKR 会计算在牛市、基准和熊市情景下的潜在股价和总回报,让您可以快速判断一只股票看起来是被低估还是被高估。
如果您不确定输入什么,TIKR 会自动使用分析师的共识预估来填充每个输入,为您提供一个快速可靠的起点。