


核心要点
- 阿里巴巴股价较一年前的收盘高点下跌了41%,而杰富瑞在10月8日维持其“买入”评级,目标价192美元,较10月7日收盘价高出79%。
- 2026财年(截至2026年3月)的标准化每股收益下降了一半以上,而巨额的云业务支出导致6月当季自由现金流为净流出447亿元人民币。
- 华尔街185美元的一致目标价在过去一年中几乎没有变动,分析师预计收益将在2028财年恢复。
- 192美元的目标价意味着24.3倍的远期市盈率,接近该股五年来的高点,因此这个判断看似合理但有些牵强。
阿里巴巴集团 (BABA) 自一年前创下收盘高点以来已下跌41%,而杰富瑞仍认为其将大幅反弹。10月8日,分析师Thomas Chong重申其“买入”评级,并将目标价从190美元上调至192美元,较10月7日107美元的收盘价高出79%。
是什么拖累了阿里巴巴
收益是主因。阿里巴巴在2026财年(截至2026年3月)的标准化每股收益下降了一半以上,因其在即时零售和AI基础设施上投入巨资。
8月20日报告的6月当季数据显示,支出仍在攀升。调整后EBITDA下降了30%,自由现金流为净流出447亿元人民币,而去年同期为净流入188亿元人民币,资本支出为677亿元人民币。首席财务官徐宏表示,下降“主要归因于对云基础设施的投资”。
杰富瑞看到了什么
杰富瑞押注的正是这项云业务建设。6月当季云收入增长了45%,该公司预计在2028财年增长将超过50%,届时云业务的利润将覆盖AI实验室和应用在12月当季的亏损。它仍将阿里巴巴列为首选股,尽管192美元的目标价低于Chong一年前设定的230美元。
管理层也认同这一点。首席执行官吴泳铭在8月份表示,“我们的AI和云收入增长将在未来几个季度进一步加速,同时盈利能力将持续改善。”
192美元的目标价合理吗?
杰富瑞并不孤单。在股价下跌的同时,华尔街的一致目标价几乎没有变动。

TIKR的一致目标价在2025年9月底为186美元,目前为185美元,评级包括30个“买入”、8个“跑赢大盘”、1个“持有”和1个“跑输大盘”。杰富瑞的192美元目标价略高于同行。
这种乐观情绪建立在收益反弹的基础上。

市场一致预期标准化每股收益将在2027财年攀升,并在2028财年恢复到大约2024财年的水平。正如杰富瑞所预期的,如果9月当季业绩稳健,就没有理由下调预期。
估值倍数才是这个判断的难点所在。
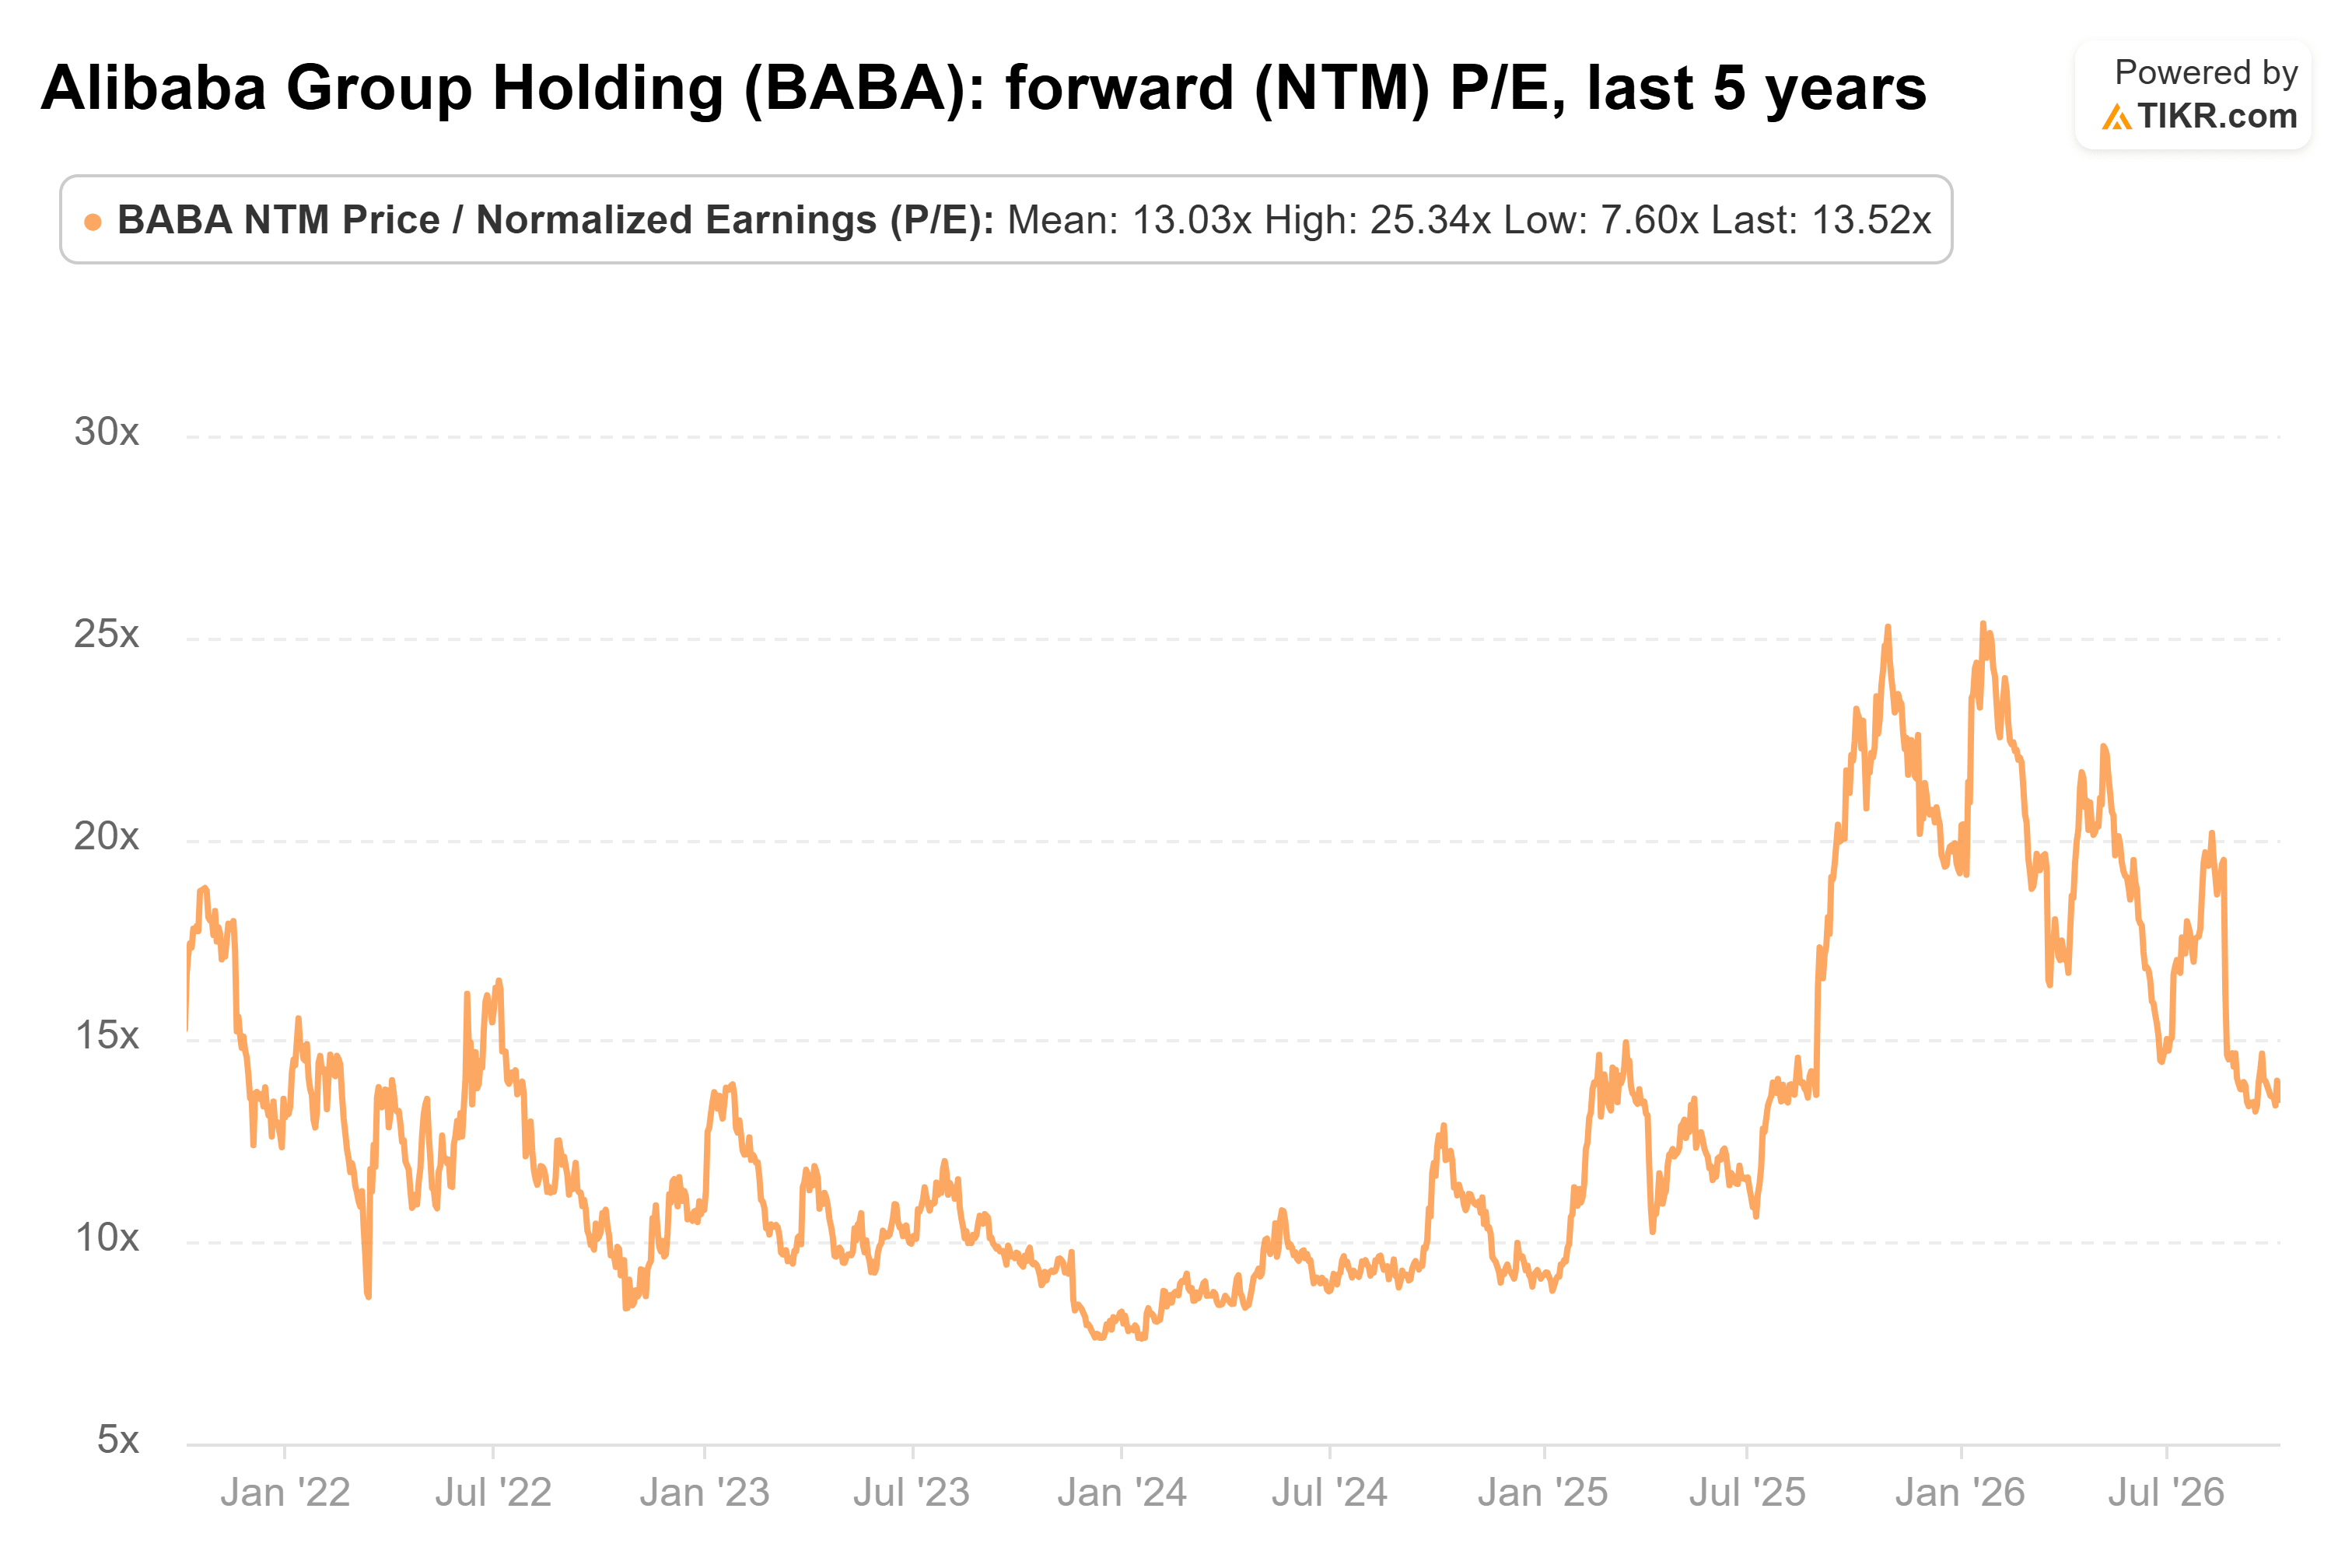
以13.5倍的远期市盈率计算,阿里巴巴的交易价格接近其五年平均值13.0倍,远低于2026年1月25.3倍的峰值。107美元除以13.5倍,意味着市场对未来十二个月的一致收益预期为每股7.91美元。用192美元除以7.91美元,杰富瑞的目标价意味着24.3倍的市盈率,接近那个峰值。
如果反弹如期而至,更高的2028财年预期将滚动计入远期收益,这个差距将会缩小。即便如此,192美元目标价所隐含的市盈率仍将远高于该股通常的水平。
那么杰富瑞是对的吗?
风险在于支出:管理层表示致力于积极的资本支出,而6月当季的现金净流出显示了其成本。
以13.5倍的市盈率来看,该股并未对云业务的增长给予溢价。但192美元的目标价既需要收益恢复,也需要市盈率接近该股五年来的高点,因此我认为这个判断看似合理但有些牵强。下一个考验是阿里巴巴的9月当季财报:如果云业务增长超过6月当季的45%,并且即时零售业务的亏损持续收窄,那么192美元的目标价将更容易得到辩护。
那么阿里巴巴股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到阿里巴巴可能的价值。可以从华尔街的一致预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容是基于TIKR Terminal的投资数据和分析师预期创建的。我们的分析可能未包含公司的最新新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


