


核心要点
- Unusual Machines 股价在10月7日收于21.88美元,较其8月14日34.06美元的收盘高点下跌了36%。
- Needham 在10月7日重申其"买入"评级和40美元的目标价,较当日收盘价高出83%。
- TIKR上的八位分析师全部给予该股"买入"或"跑赢大盘"评级,该股目前以14.2倍远期市销率交易,接近其过去一年区间的低端。
- Needham的目标价意味着26.0倍的远期市销率,略高于该股一年平均值的22.9倍,因此如果第四季度业绩如期加速,这个目标价是有数据支撑的。
Unusual Machines (UMAC) 股价在10月7日收于21.88美元,较8月14日34.06美元的收盘高点下跌了36%。同一天,Needham的分析师Austin Bohlig重申了他的"买入"评级和40美元的目标价,较当日收盘价高出83%。
下跌始于何处
背景设定在8月6日。第二季度营收同比飙升687%,达到1670万美元。但首席执行官Allan Evans在其致股东信中警告称:"我们不认为第三季度营收会遵循这种历史季度模式。"在电话会议上,他给出了第三季度1200万至1400万美元、第四季度2500万美元的内部目标。
该股股价仍在8月14日见顶,当天因特朗普总统下令对国外制造的无人机零部件征收关税,无人机板块集体上涨。
我的解读(这纯属猜测)是,关税带来的上涨效应已经消退,而投资者正在等待他们被告知将会较为疲软的一个季度过去。
Needham的观点
Bohlig在8月6日将其目标价从30美元上调至40美元,并且他坚持这一目标。早在6月份,当他将目标价上调至30美元时,他曾表示美国制造的无人机零部件的需求"持续远超可用供应"。
40美元的目标价合理吗?
TIKR上的八位分析师全部给予该股"买入"或"跑赢大盘"评级,他们的平均目标价自8月17日以来一直维持在39美元,尽管股价在此期间下跌。
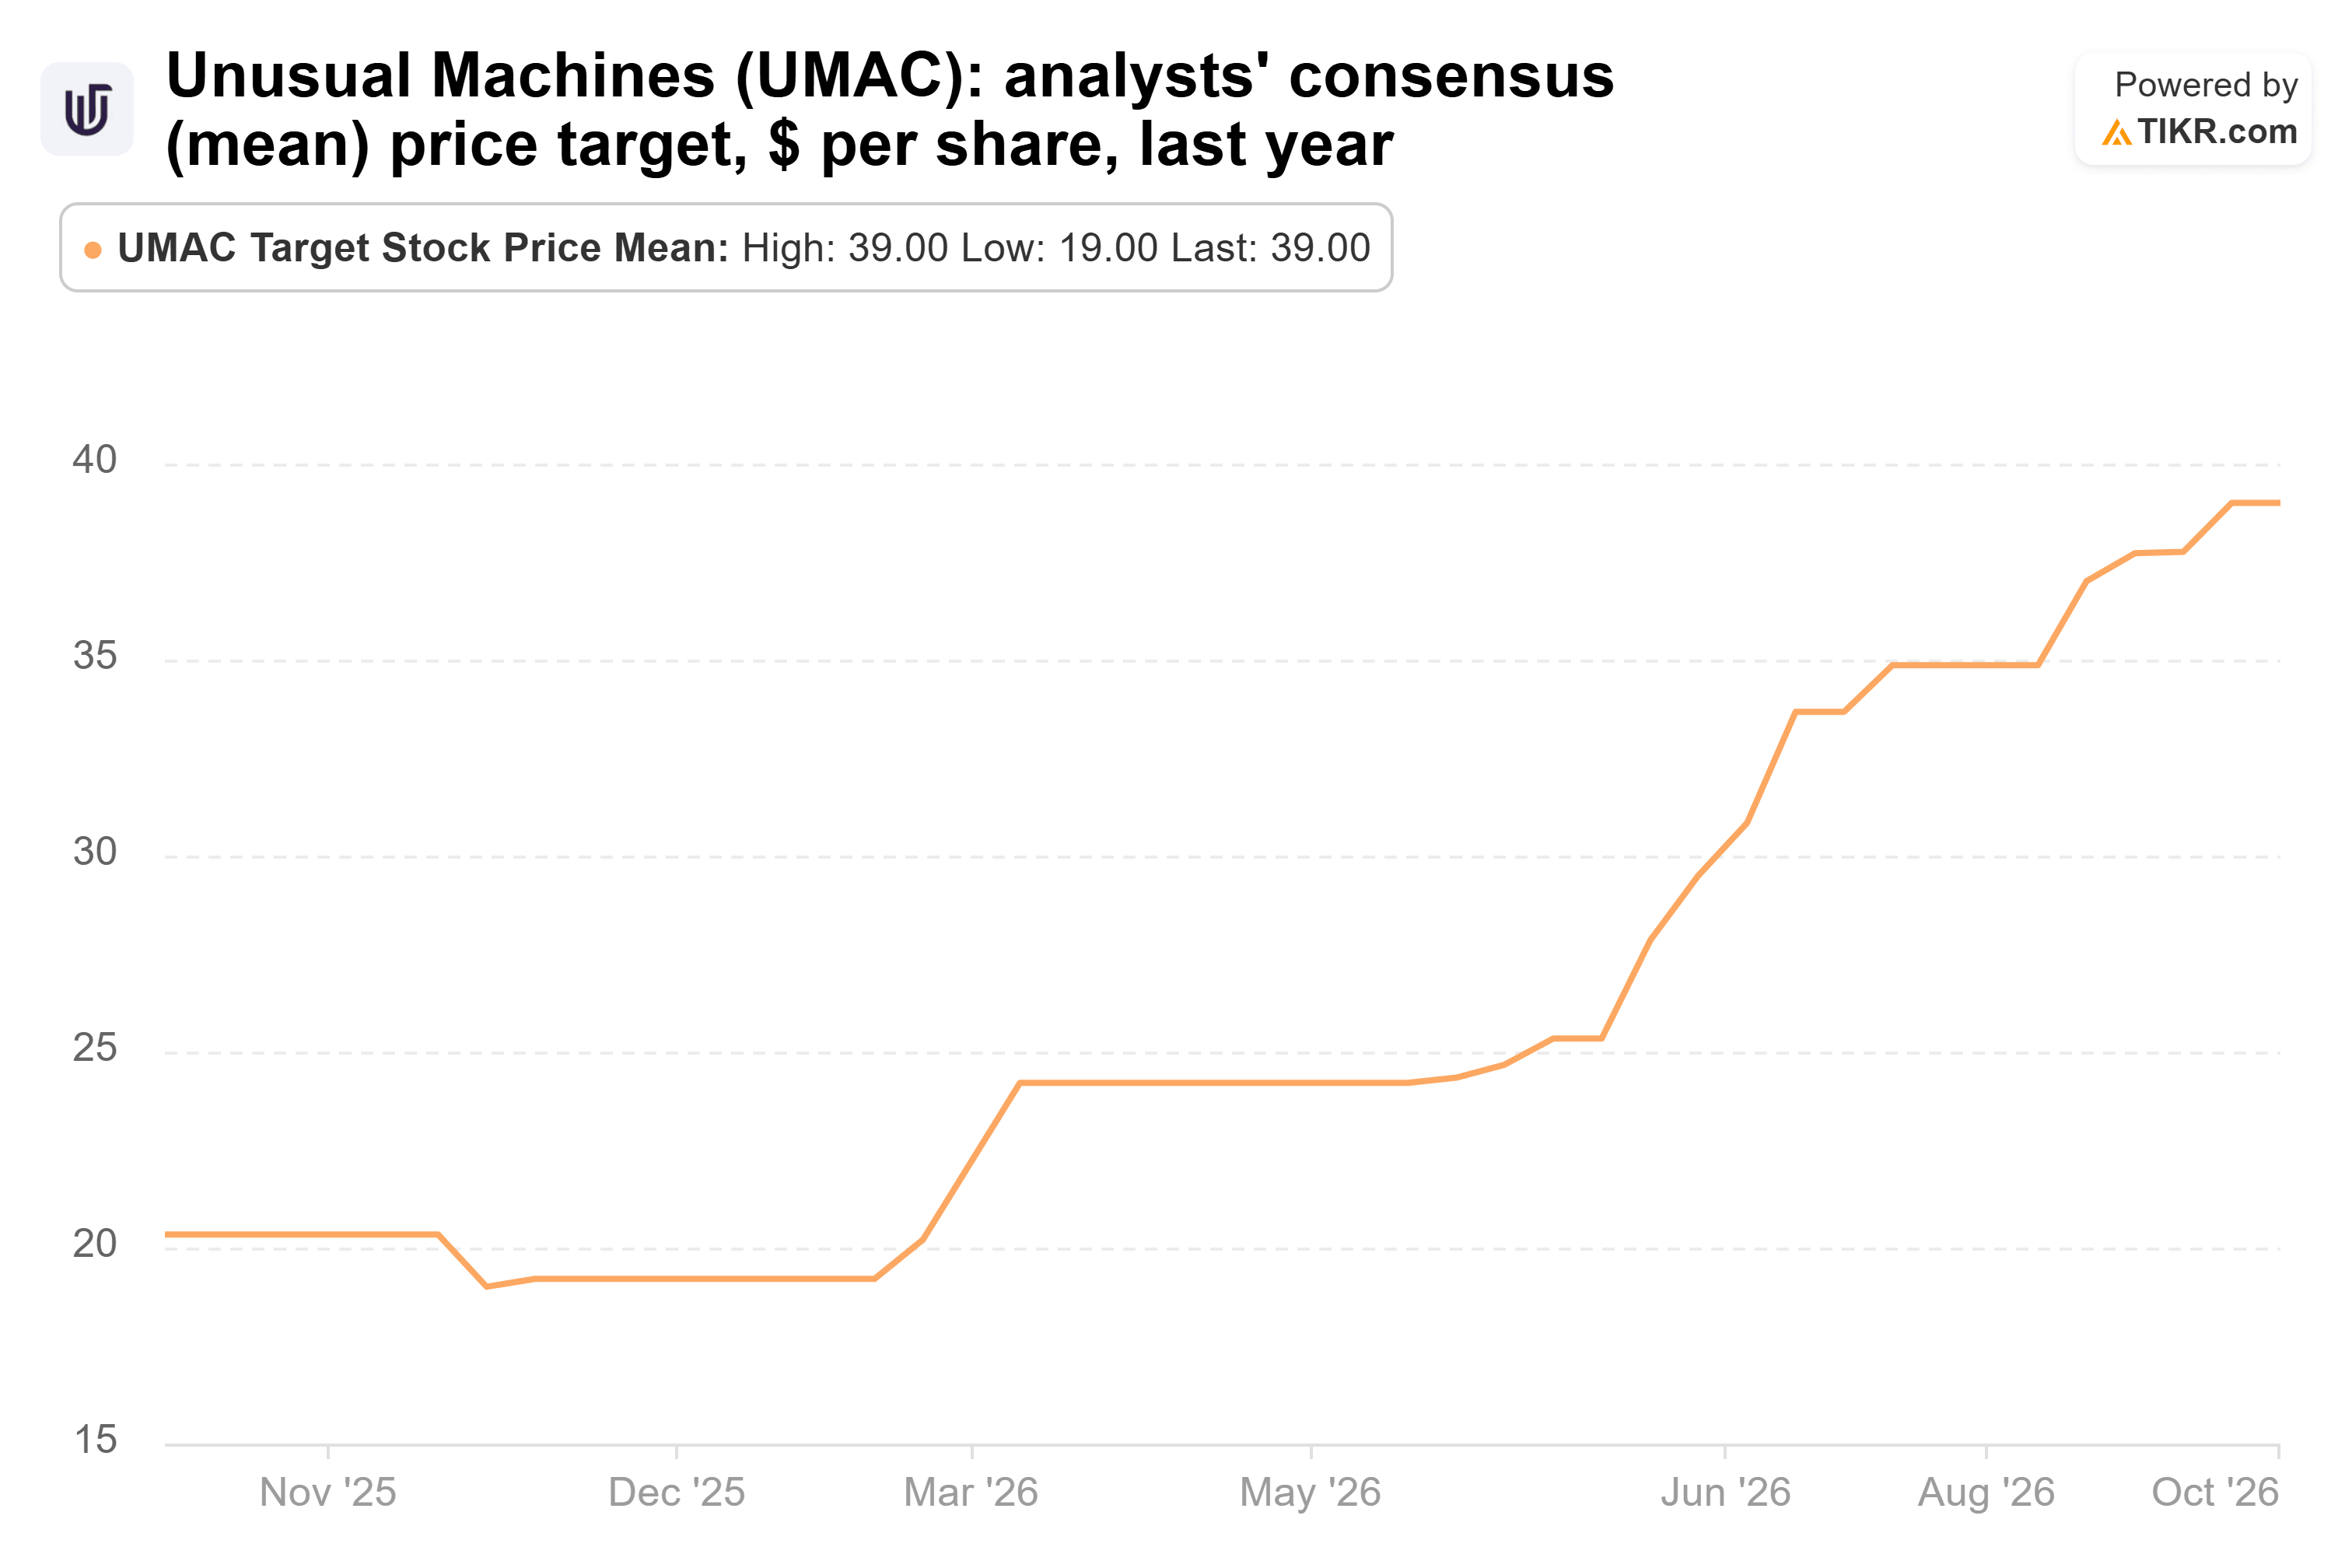
分析师预计营收将从2025年的1120万美元增长至2026年的5640万美元和2027年的1.12亿美元(截至8月17日的共识数据)。

将Evans的下半年目标值加上公司上半年已实现的2480万美元营收,即使按他给出的区间下限计算,2026年的业绩也将超过上述共识预期。自8月以来,没有任何信息支持下调该预期。
截至10月7日,该股以14.2倍远期市销率交易,接近其过去一年13.8倍的低点(2025年11月20日),并远低于其22.9倍的平均值。
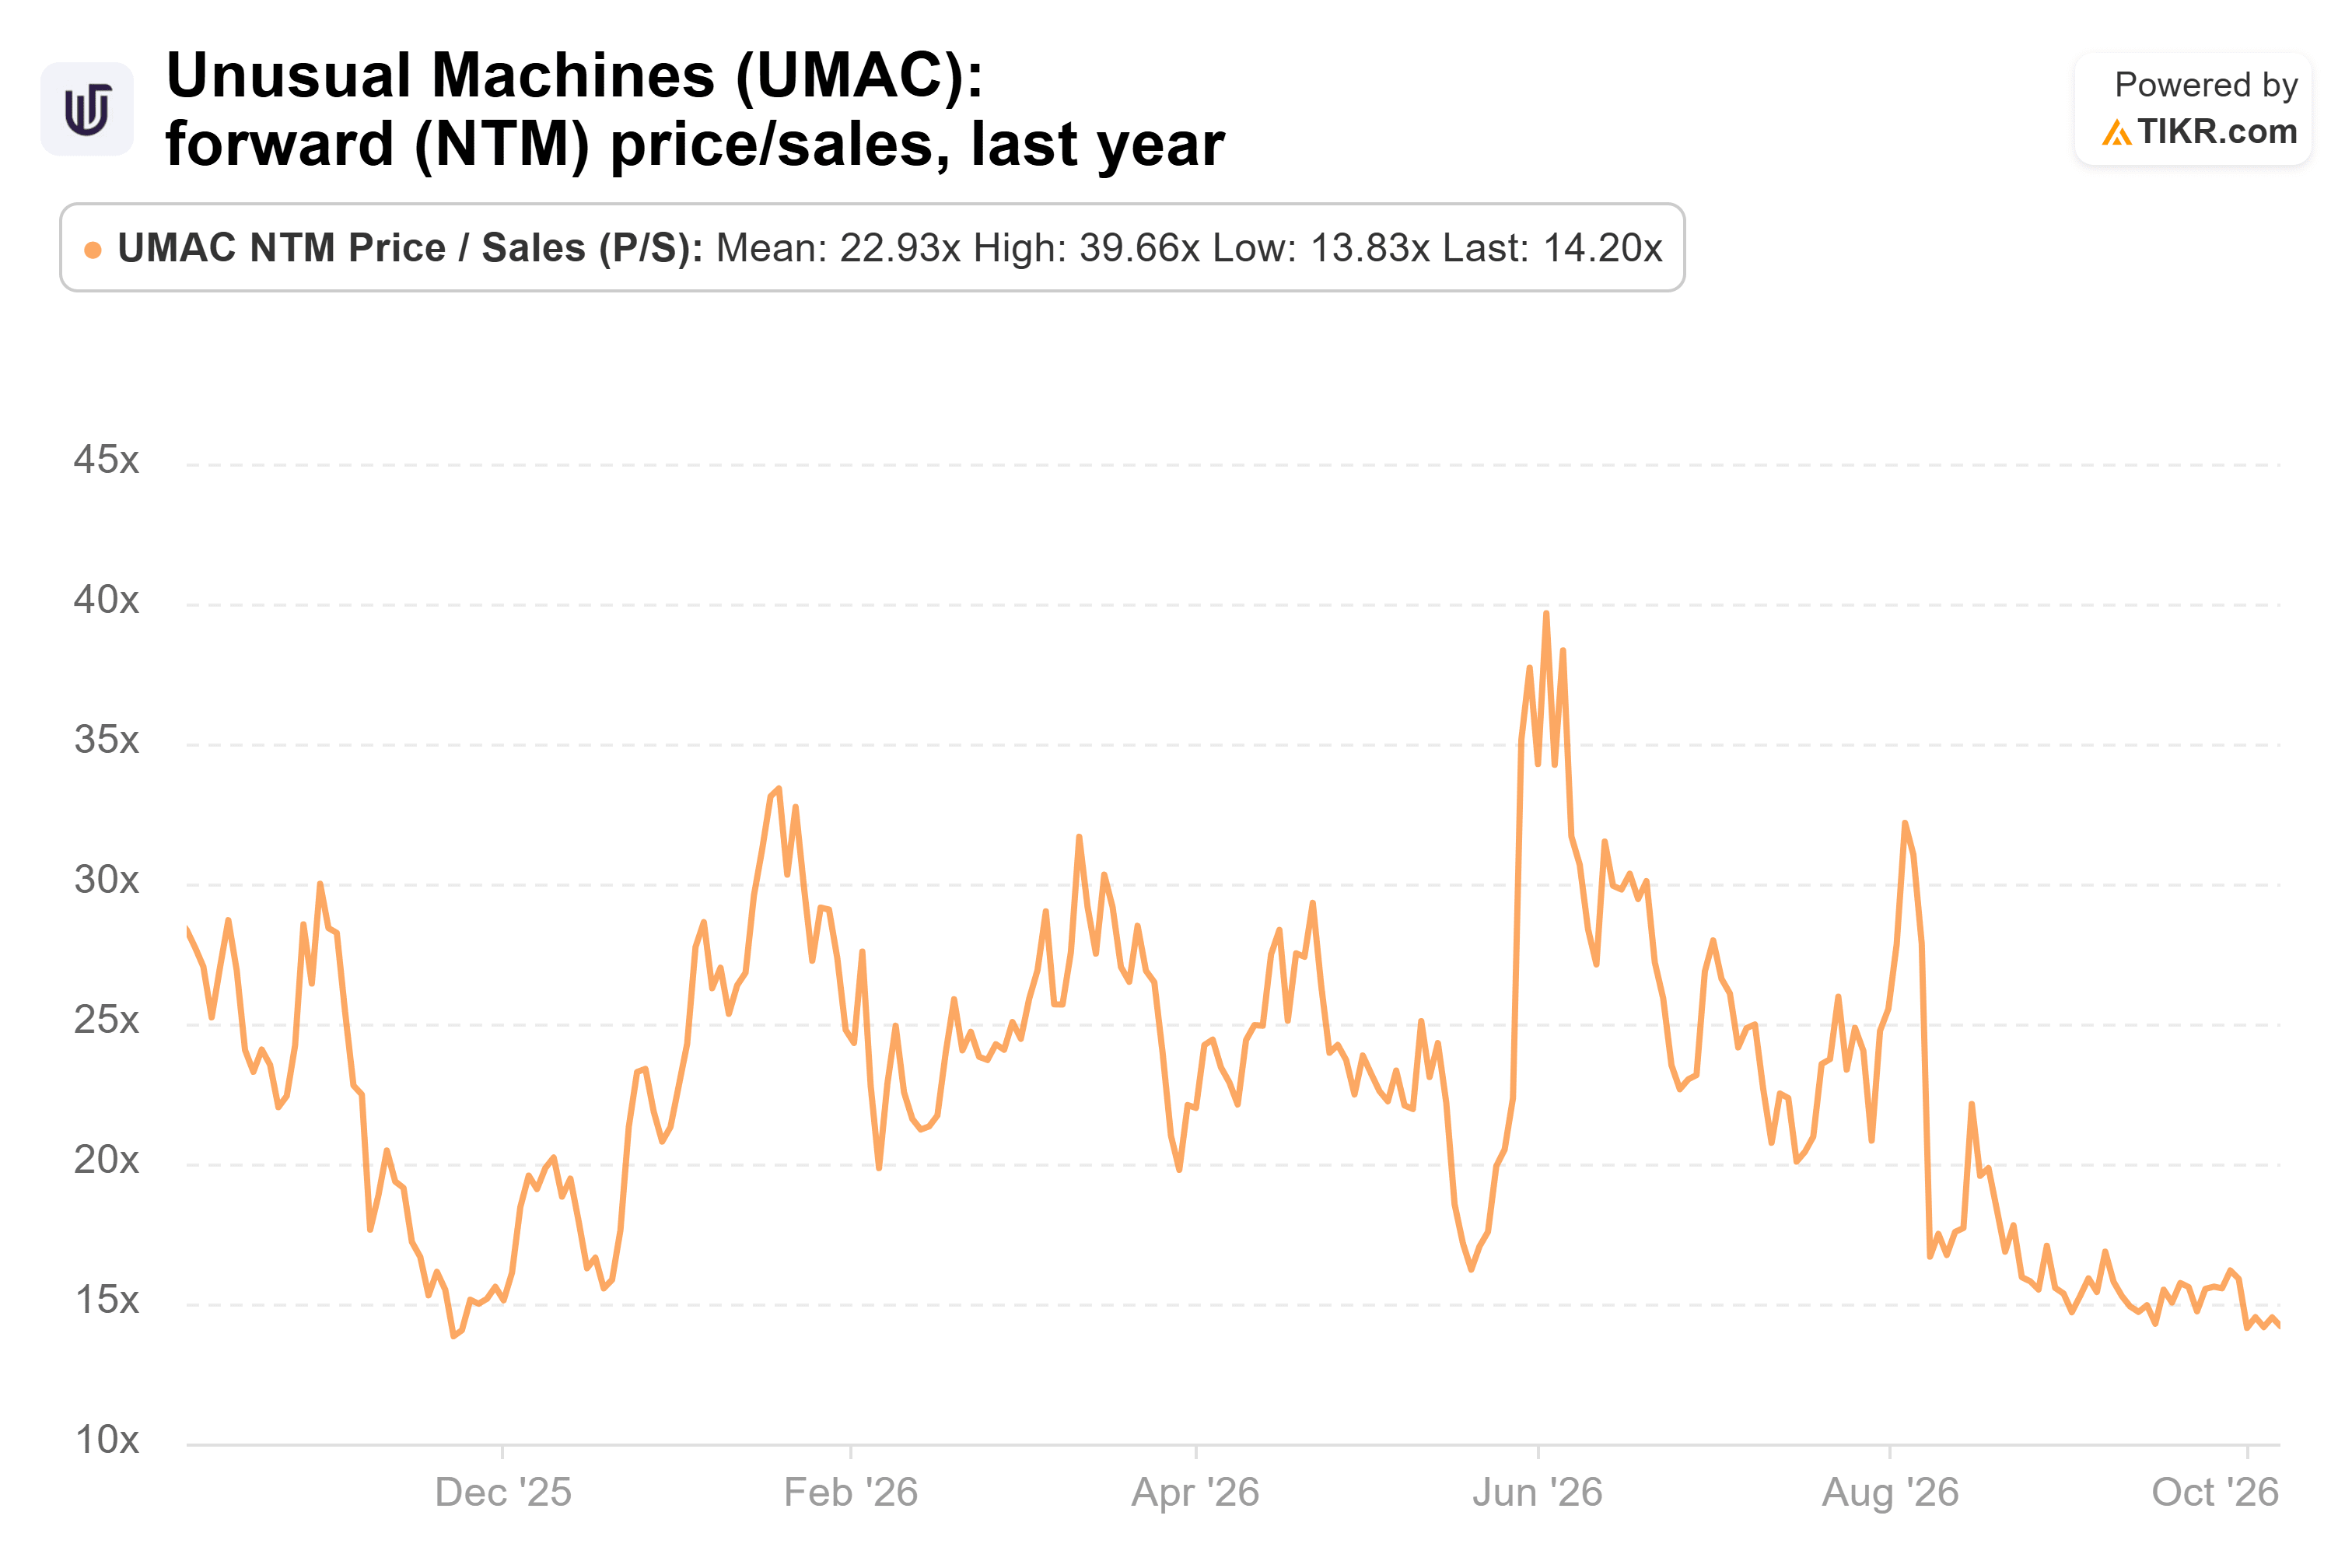
以下是Needham观点的计算依据。在21.88美元股价和14.2倍市销率下,每股对应1.54美元的远期销售额。将40美元目标价除以1.54美元,得到26.0倍。这略高于该股过去一年的平均值,并远低于其6月2日39.7倍的峰值。
关键取决于什么
第四季度的表现取决于Drone Dominance的订单能否流向Unusual Machines的客户,而其最大客户贡献了第二季度营收的42%。
尽管如此,我认为数据支持Needham的观点。第三季度财报是下一个考验:关注Evans是否仍然认为第四季度能达到2500万美元。
那么Unusual Machines股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Unusual Machines可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含公司的最新消息或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


